


بیسیای ریسرچ: طلا در مرز ۴۰۰۰ دلار اشباع فروش شده؛ بازگشت قیمت نزدیک است؟
 مرتضی عظیمی
زمان مطالعه: 1 دقیقه

- طلا برای حفظ حمایت ۴۰۰۰ دلاری در هر اونس تقلا میکند و روکایا ابراهیم از بیسیای ریسرچ آن را در وضعیت اشباع فروش میبیند.
- فاصلهٔ طلا از میانگین متحرک ۲۰۰ روزه به سطح اواخر ژوئیه رسیده است. در آن زمان طلا یک کف کوتاهمدت ساخت و سپس بهطور چشمگیری بازگشت.
- ابراهیم انتظار دارد خرید بانکهای مرکزی همچنان به نفع طلا باشد. به گفتهٔ او، چین ممکن است از قیمتهای پایینتر برای افزایش ذخایرش استفاده کند.
- به هشدار ابراهیم، اگر طلا بهطور پایدار زیر ۴۰۰۰ دلار برود، ممکن است ضعف بیشتری در راه باشد.
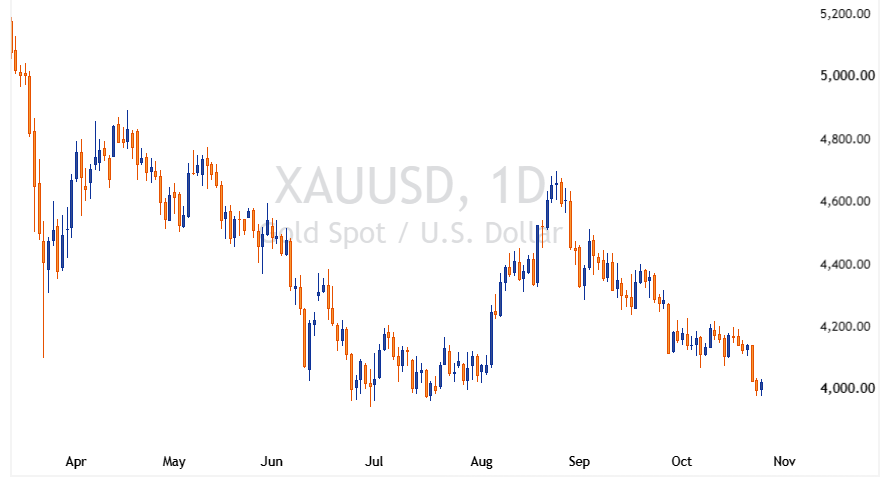
روکایا ابراهیم، استراتژیست ارشد کالاها در بیسیای ریسرچ، میگوید طلا در مرز ۴۰۰۰ دلار در هر اونس به وضعیت اشباع فروش رسیده است. اشباع فروش یعنی فشار فروش احتمالاً بیش از حد بوده و شاخصهای فنی آمادگی قیمت برای بازگشت را نشان میدهند. طلا برای حفظ حمایت ۴۰۰۰ دلاری تقلا میکند و این سطح به نقطهٔ چرخش کلیدی این بازار تبدیل شده است. طبق گزارش کیتکو نیوز، بازده اوراق ۱۰ سالهٔ خزانهداری آمریکا هفته را زیر ۵ درصد آغاز کرد، اما این موضوع تسکین چندانی برای بازار طلا نداشت.
به گفتهٔ ابراهیم، طلا در کشمکشی میان شاخصهای فنی صعودی و بنیادهای اقتصادی نزولی گرفتار شده است. پاسخ او به پرسش بازگشت قیمت این است: احتمالاً نه جهش معنادار و شاید نه افت بیشتر، بلکه نوسان در یک محدوده. او در گفتوگو با کیتکو نیوز گفت: «شاخصهای فنی من نشان میدهند که آمادهٔ بازگشتیم، اما متغیرهای کلان نشان میدهند هنوز موانعی وجود دارد. به همین دلیل فکر میکنم در این شرایط احتمالاً در یک محدوده نوسان میکنیم.» به گفتهٔ او، تکیه بر شاخصهای فنی جهش معناداری به همراه نمیآورد. اما همین شاخصها نشان میدهند شاید حتی با فشار عوامل کلان، موج فروش تازهای رخ ندهد.
از نظر فنی، فاصلهٔ قیمت طلا از میانگین متحرک ۲۰۰ روزه (میانگین قیمت ۲۰۰ روز گذشته) به سطحی رسیده که آخرین بار در اواخر ژوئیه دیده شد. طلا در آن زمان یک کف کوتاهمدت ساخت و سپس بازگشت چشمگیری داشت. ابراهیم میگوید این شاخص نشان میدهد موج فروش بیش از حد کشیده شده و این وضعیت ممکن است در هفتههای پیش رو از قیمت حمایت کند. با این حال، او هشدار داد که ۴۰۰۰ دلار همچنان حمایتی حیاتی است (سطحی که انتظار میرود جلوی افت بیشتر قیمت را بگیرد). به گفتهٔ او، شکستن پایدار این سطح میتواند خبر از ضعف بیشتر بدهد.
دلار و تورم؛ دو مانع اصلی طلا
در سوی دیگر، ابراهیم چشمانداز بنیادی طلا را دشوار میداند، چون تورم ماندگار فدرال رزرو را به حفظ سیاست پولی انقباضی (نرخ بهرهٔ بالا) وادار میکند. به گفتهٔ او، رابطهٔ طلا با دلار آمریکا حالا از رابطهاش با نرخ بهرهٔ واقعی (نرخ بهره پس از کسر تورم) مهمتر شده است. ابراهیم انتظار دارد دلار تا پایان سال نسبتاً قوی بماند و به همین دلیل، فضای محدودی برای رشد پایدار طلا میبیند. او گفت: «نسبت به چشمانداز قیمت طلا محتاط هستم. بهخاطر این ریسک، در کوتاهمدت خیلی خوشبین نیستم.» به باور او، اگر دلار قوی بماند و سرمایهگذاران همچنان روی ریسک تورم تمرکز کنند، افت بازده اوراق از سقفهای قبلی شاید بهتنهایی برای حمایت از طلا کافی نباشد.
درگیری ادامهدار در خاورمیانه هم به گفتهٔ ابراهیم چشمانداز سیاست پولی را پیچیدهتر کرده است. او توضیح داد بالا رفتن قیمت انرژی فشار تورمی را تشدید کرده و کاهش نرخ بهره را برای فدرال رزرو دشوارتر کرده است. ابراهیم گفت: «در کوتاهمدت، ریسکها به سمت فشارهای تورمی بیشتر متمایل است.» او هشدار داد این درگیری ممکن است پس از انتخابات میاندورهای آمریکا تشدید شود و تورم ناشی از انرژی را بالاتر ببرد. به گفتهٔ او، این روند میتواند این انتظار را هم تقویت کند که فدرال رزرو گرایش انقباضیاش را حفظ خواهد کرد.
افتی غیرعادی، نه فروپاشی ساختاری
با این همه، ابراهیم افت تند طلا را لزوماً نشانهٔ تضعیف بنیادی چشمانداز این فلز نمیداند. او این فروش را غیرعادی خواند و گفت طلا در حالی افت کرد که حرکت دلار و بازده اوراق در شرایط عادی به سود طلا تمام میشد. ابراهیم احتمال میدهد این فروش، بهجای فروپاشی رابطهٔ سنتی طلا با بازارهای مالی، بازتاب فشار نقدینگی (نیاز فوری به پول نقد) در داراییهای مختلف بوده باشد. او همچنین یادآوری کرد که طلا پیش از این، با وجود بالا رفتن بازده اوراق و قویتر شدن دلار، مقاومت چشمگیری نشان داده بود.
ابراهیم در افق بلندمدتتر، تقاضای سرمایهگذاری را منبع مهم حمایت از طلا میداند. او انتظار ندارد خرید بانکهای مرکزی از سطح بالای فعلی شتاب چشمگیری بگیرد، اما این تقاضا را همچنان به نفع طلا میبیند. به گفتهٔ او، چین ممکن است همچنان از قیمتهای پایینتر برای افزایش ذخایر طلای خود استفاده کند.
از نگاه ابراهیم، محرک مهمتر برای موج صعودی پایدار بعدی، تقاضای سرمایهگذاران خصوصی است، بهویژه اگر نگرانی دربارهٔ پایداری مالی دولت آمریکا شدیدتر شود. نگرانی فزاینده از بدهی دولت و کسری بودجه میتواند سرمایهگذاران را به افزایش سهم صندوقهای قابلمعامله در بورس با پشتوانهٔ طلا (ETF) بکشاند. در حال حاضر، او انتظار دارد طلا میان این حامیان بلندمدت و فشار فوری سیاست پولی و دلار گرفتار بماند. به گفتهٔ او، شرایط کلان ممکن است در اوایل ۲۰۲۷ به سود طلا تغییر کند، بهویژه اگر دلار ضعیف شود و فشار تورم فروکش کند.
جمعبندی
روکایا ابراهیم از بیسیای ریسرچ طلا را در مرز ۴۰۰۰ دلار در هر اونس اشباع فروش میداند. به باور او، تورم ماندگار و انتظار دلار قوی احتمالاً قیمت را در یک محدوده نگه میدارد. او شکستن پایدار ۴۰۰۰ دلار را نشانهٔ احتمالی ضعف بیشتر میداند و میگوید با تضعیف دلار و آرام شدن تورم، شرایط ممکن است در اوایل ۲۰۲۷ به سود طلا بچرخد.
این گزارش بر پایهٔ تحلیل وبسایت کیتکو نیوز تهیه شده و تیم یوتوتایمز آن را برای مخاطبان فارسیزبان بازنویسی کرده است.
آینده طلا در عصر دیجیتال؛ آیا توکنسازی میتواند بازار این فلز را متحول کند؟
در یک نگاه توکنسازی طلا: فناوری توکنسازی میتواند با تبدیل مالکیت طلا به توکنهای دیجیتال، دسترسی به این فلز گرانبها و امکان انتقال و معامله […]
مشاهده خبر
مطالب مرتبط
آیا بسته اشتراکی جدید والمارت میتواند جایگاه آمازون پرایم را به چالش بکشد؟
والمارت با معرفی یک بسته اشتراکی سالانه به ارزش ۱۲۰ دلار، گام تازهای برای رقابت با آمازون برداشته است. این پیشنهاد با ترکیب خدمات والمارت […]
مشاهده خبر
مایکروسافت در آستانه آزمون سرنوشتساز؛ آیا گزارش ۲۸ اکتبر میتواند از سقوط سهام جلوگیری کند؟
سهام مایکروسافت در آستانه یکی از مهمترین آزمونهای خود در سال ۲۰۲۶ قرار گرفته است. این شرکت روز چهارشنبه ۲۸ اکتبر، گزارش مالی سهماهه نخست […]
مشاهده خبر
افت ۱۷ درصدی سهام متا؛ فرصت خرید در کف یا زنگ خطر هزینههای هوش مصنوعی؟
در یک نگاه سهام متا پس از رسیدن به اوج ماه گذشته، حدود ۱۷ درصد افت کرده است؛ نگرانی سرمایهگذاران درباره هزینههای سنگین هوش مصنوعی، […]
مشاهده خبر
دیدگاهتان را بنویسید.
برای مشارکت در گفتوگو وارد حساب کاربری خود شوید.
ورود و ثبتنام