





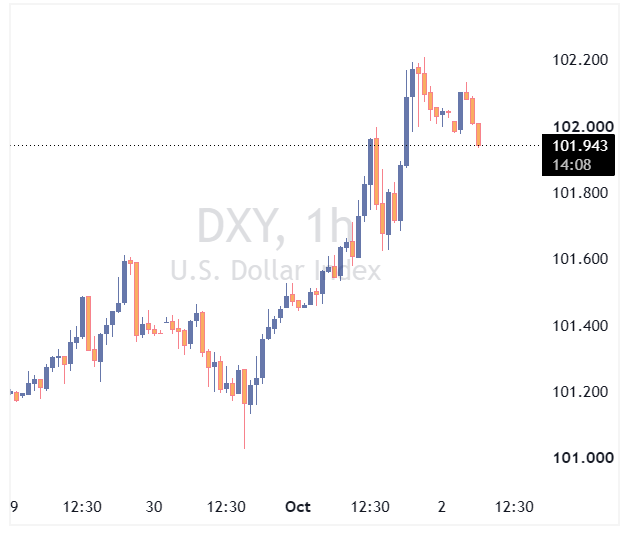
- شاخص دلار پیش از گزارش اشتغال آمریکا به حدود ۱۰۲ رسید؛ بالاترین سطح از مه ۲۰۲۵.
- بازار انتظار دارد اقتصاد آمریکا در سپتامبر حدود ۹۰ هزار شغل ایجاد کرده باشد و نرخ بیکاری روی ۴.۱ درصد بماند.
- گزارش اشتغال ضعیف میتواند به وون کره، دلار تایوان، رینگیت مالزی و دلار سنگاپور کمک کند؛ آمار قوی احتمالاً از دلار حمایت خواهد کرد.
شاخص دلار پیش از انتشار گزارش اشتغال آمریکا به حدود ۱۰۲ رسید و بالاترین سطح خود از مه ۲۰۲۵ را ثبت کرد. به ارزیابی بانک MUFG، بازده بالای اوراق خزانهداری همچنان بر ارزهای آسیایی فشار میآورد؛ حتی در شرایطی که دادههای اقتصادی منطقه عمدتاً قوی بودهاند.
انتظار میرود گزارش اشتغال ماه سپتامبر آمریکا که روز جمعه منتشر میشود، حدود ۹۰ هزار شغل جدید و نرخ بیکاری ثابتِ ۴.۱درصدی را نشان دهد. این گزارش میتواند جهت بعدی دلار و ارزهای آسیایی را مشخص کند.
دادههای آمریکا در هفته جاری تصویری دوگانه ارائه کردند. آمار تورم ملایمتر، انتظارها برای افزایش نرخ بهره فدرال رزرو در اکتبر را کاهش داد، اما تورم همچنان بالاتر از هدف ۲درصدی بانک مرکزی است و شاخصهای فعالیت اقتصادی از تابآوری اقتصاد حکایت دارند. درخواستهای اولیه بیمه بیکاری به ۱۹۷ هزار مورد کاهش یافت و هزینهکرد در بخش ساختوساز در ماه اوت ۰.۹ درصد افزایش پیدا کرد.
شاخص تولید کارخانهای ISM در سپتامبر اندکی از ۵۴.۶ به ۵۴.۵ کاهش یافت؛ سطحی که همچنان نشاندهنده گسترش فعالیت است. در مقابل، شاخص قیمتهای پرداختشده در همین گزارش از حدود ۷۱ به نزدیک ۷۸ جهش کرد. MUFG این افزایش را نشانهای از پابرجا ماندن فشارهای تورمی در مراحل اولیه زنجیره تولید دانست.
در آسیا، بیشتر ارزها در برابر دلار تضعیف شدند، با وجود آنکه دادههای منطقه عمدتاً مثبت بود. صادرات کره جنوبی در سپتامبر نسبت به سال قبل حدود ۸۴ درصد رشد کرد؛ بسیار بیشتر از پیشبینی حدود ۶۳درصدی و بالاتر از رشد نزدیک به ۶۹درصدی ماه اوت. شاخص مدیران خرید بخش تولید نیز در کره جنوبی ۵۳.۹، ژاپن ۵۴.۱ و ویتنام ۵۱.۹ بود؛ هر سه بالاتر از مرز ۵۰ که گسترش فعالیت را از انقباض جدا میکند.
بررسی تانکان ژاپن نیز از شرایط مساعد شرکتها و برنامههای باثبات سرمایهگذاری حکایت داشت. از نگاه MUFG، این دادهها نشان میدهد بخش تولید منطقه همچنان از بهبود تقاضای خارجی و سرمایهگذاری مرتبط با فناوری سود میبرد.
به گفته MUFG، اگر آمار اشتغال آمریکا ضعیفتر از انتظار باشد، بازده اوراق خزانهداری و شاخص دلار ممکن است کاهش یابد و به ارزهای مرتبط با فناوری مجال دهد تا از بنیادهای قوی منطقهای بیشتر اثر بپذیرند. این بانک به وون کره جنوبی، دلار تایوان، رینگیت مالزی و دلار سنگاپور اشاره کرده است. در مقابل، گزارش اشتغال قوی میتواند انتظار برای سیاست پولی سختگیرانهتر آمریکا را تقویت کند، بازده اوراق و دلار را بالا نگه دارد و مانع رشد ارزهای آسیایی شود.
قیمت بالای نفت نیز همچنان عامل فشار بر منطقه است. نفت برنت در پی جنگ ایران بالای ۱۰۰ دلار مانده و کمبود گازوئیل بر هزینه واردکنندگان انرژی در آسیا میافزاید. این وضعیت میتواند مبادله تجاری کشورهایی مانند کره جنوبی، تایوان و ژاپن را تضعیف کند و بخشی از منفعت حاصل از رونق صادرات فناوری را خنثی سازد. به ارزیابی بانک، نفت گران، دلار قوی و بازده بالای اوراق آمریکا در مجموع شرایط مالی منطقه را سختتر کردهاند و در کوتاهمدت، عوامل بیرونی همچنان نیروی غالب در بازار ارز آسیا خواهند بود.