






- فروش شدید اوراق دولتی فرانسه، روایت ادامه افزایش نرخ بهره در اروپا را به چالش کشیده و فشار بیشتری بر بانک مرکزی اروپا وارد کرده است.
- احتمال افزایش نرخ بهره فدرال رزرو در اکتبر از ۷۰ درصد به ۲۸ درصد کاهش یافته، اما مقاومت اقتصاد آمریکا و قیمتهای بالای انرژی همچنان از دلار حمایت میکند.
- شکست حمایت EURUSD، ریسک حرکت این جفتارز به محدوده 1.1100 تا 1.1120 و در سناریوی تشدید فشار بر بازار بدهی اروپا، حتی 1.10 را افزایش داده است.
بازارهای مالی در معاملات دیروز با یک چرخش مهم روبهرو شدند؛ فروش شدید اوراق دولتی فرانسه باعث شد معاملهگران در مورد ادامه افزایش نرخ بهره توسط بانکهای مرکزی محتاطتر شوند. این تغییر روایت در حالی رخ داد که نرخهای بهره کوتاهمدت آمریکا نیز برای نخستین بار از اواخر ماه اوت افت قابل توجهی داشت.
در همین حال، بازار احتمال افزایش نرخ بهره فدرال رزرو در ماه اکتبر را از 70 درصد یک هفته قبل به 28 درصد کاهش داده است. با این حال، دلار همچنان قدرتمند مانده و شاخص DXY پس از عبور از سقف 101.80، در مسیر احتمالی محدوده 102.85 قرار گرفته است.
در این بررسی، با یوتوتایمز همراه باشید تا ببینیم چرا فروش اوراق فرانسه به یک نقطه عطف برای بازار فارکس تبدیل شده و این اتفاق چه معنایی برای مسیر دلار و یورو دارد.
این گزارش یوتوتایمز بر پایه تحلیل منتشرشده در وبسایت ING تهیه و برای مخاطبان فارسیزبان ترجمه و بازنویسی شده است.
فروش اوراق فرانسه چرا به نقطه عطف بازار تبدیل شد؟
اتفاق مهم معاملات دیروز فقط افت قیمت اوراق دولتی فرانسه نبود. اهمیت اصلی این حرکت در آن است که بازار را مجبور کرده درباره ادامه چرخه افزایش نرخ بهره بانکهای مرکزی دوباره فکر کند.
تا پیش از این، بخش مهمی از روایت بازار بر این اساس شکل گرفته بود که بانکهای مرکزی برای مهار تورم همچنان باید نرخهای بهره را بالاتر ببرند. اما تشدید فشار در بازار اوراق اروپا این پرسش را ایجاد کرده که آیا ادامه افزایش نرخها میتواند هزینههای مالی را بیش از حد بالا ببرد و خود به یک خطای سیاستی تبدیل شود یا خیر.
این موضوع برای بانک مرکزی اروپا اهمیت بیشتری دارد، زیرا فشار در بازار اوراق دولتی فرانسه مستقیماً به توانایی ECB برای ادامه سیاست انقباضی مربوط میشود.
اگر بازار به این نتیجه برسد که ECB نمیتواند بدون ایجاد فشار بیشتر بر بازار اوراق، نرخها را افزایش دهد، اختلاف مسیر سیاست پولی اروپا و آمریکا میتواند بار دیگر به زیان یورو تمام شود.
احتمال افزایش نرخ بهره فدرال رزرو در اکتبر سقوط کرد
بازار نرخ بهره آمریکا نیز دیروز نشانههایی از تغییر انتظارات نشان داد.
اظهارات فیلیپ جفرسون، نایبرئیس فدرال رزرو، در کنار اظهارات جان ویلیامز در اوایل هفته، این پیام را تقویت کرد که فدرال رزرو برای افزایشهای متوالی نرخ بهره عجلهای ندارد.
در نتیجه، قیمتگذاری بازار برای افزایش نرخ بهره در نشست اکتبر از 70 درصد یک هفته قبل به 28 درصد کاهش یافته است.
به نظر میرسد بازار اکنون بیشتر به سمت این سناریو حرکت کرده که افزایش بعدی نرخ بهره فدرال رزرو در ماه دسامبر انجام شود.
اما گزارش اشتغال سپتامبر میتواند این معادله را تغییر دهد.
NFP امروز؛ دادهای که میتواند مسیر دلار را تغییر دهد
بازار امروز منتظر گزارش اشتغال غیرکشاورزی آمریکا است.
انتظار میرود اقتصاد آمریکا در ماه سپتامبر حدود 85 تا 90 هزار شغل ایجاد کرده باشد و نرخ بیکاری در 4.1 درصد باقی بماند. همچنین پیشبینی میشود رشد متوسط دستمزدها حدود 3.1 درصد سالانه باشد.
ING معتقد است با توجه به رشد بسیار پایین نیروی کار آمریکا، حتی یک رقم اشتغال ضعیفتر از انتظار لزوماً فشار زیادی بر نرخهای بهره یا دلار وارد نخواهد کرد.
از سوی دیگر، اگر داده اشتغال همچنان نشانهای از مقاومت بازار کار آمریکا ارائه دهد، میتواند به حفظ انتظارات مربوط به افزایش نرخ بهره در ماههای آینده کمک کند.
به همین دلیل، واکنش دلار به NFP تنها به رقم اصلی اشتغال محدود نخواهد شد و نرخ بیکاری و دستمزدها نیز برای بازار اهمیت زیادی خواهند داشت.
✔️ بیشتر بخوانید: دلار به بالاترین سطح از مه ۲۰۲۵ رسید؛ بازارها در انتظار گزارش اشتغال آمریکا
دلار پس از عبور از 101.80 به کجا میرود؟
شاخص DXY دیروز برای نخستین بار در سال جاری بالاتر از 101.80 قرار گرفت.
از نگاه ING، مقاومت اقتصاد آمریکا، قیمتهای بالای انرژی و انتظارات همچنان نسبتاً انقباضی برای سیاست فدرال رزرو میتوانند به دلار اجازه دهند بخش عمده رشد اخیر خود را حفظ کند.
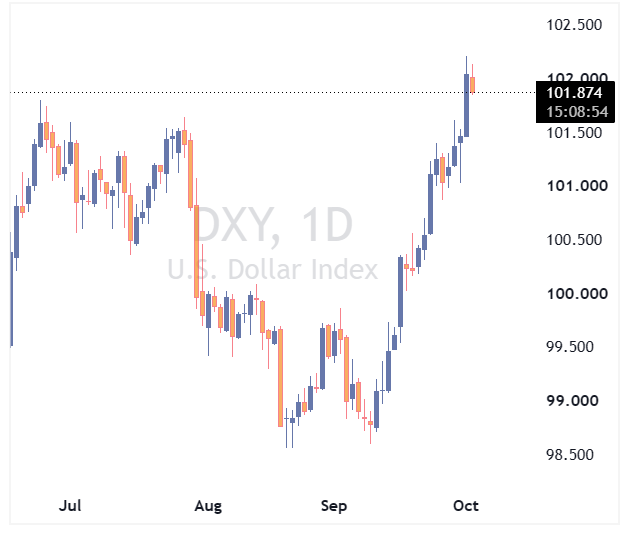
در صورت ادامه این شرایط، ING محدوده 102.85 را بهعنوان سطحی که DXY میتواند به سمت آن حرکت کند، مطرح کرده است.
بنابراین، حتی کاهش احتمال افزایش نرخ بهره در اکتبر هنوز به معنی پایان روند حمایت از دلار نیست؛ زیرا بازار ممکن است صرفاً زمانبندی افزایش بعدی نرخ بهره را از اکتبر به دسامبر منتقل کرده باشد.
چرا یورو بیشتر از دلار تحت فشار قرار گرفته است؟
در سمت مقابل، EURUSD دیروز با قدرت حمایتهای قبلی خود را شکست و به کف جدید سالانه رسید.
عامل اصلی این حرکت، افزایش فشار در بازار اوراق فرانسه است. نبود چشمانداز روشن برای اصلاح سریع وضعیت مالی فرانسه باعث شده سرمایهگذاران نسبت به ادامه فشار فروش در بازار بدهی این کشور نگران باشند.
مشکل برای ECB این است که همزمان با افزایش فشار بر بازار اوراق، ادامه افزایش نرخ بهره میتواند شرایط مالی را سختتر کند.
از طرف دیگر، اگر بانک مرکزی اروپا برای جلوگیری از تشدید بحران اوراق، سرعت افزایش نرخ بهره را کاهش دهد یا متوقف کند، اختلاف نرخ بهره میان اروپا و آمریکا میتواند به نفع دلار تغییر کند.
همین مسئله باعث شده ING مسیرهای مختلفی را بررسی کند که در بیشتر آنها ریسک نزولی برای EURUSD افزایش مییابد.
خطر سرایت بحران اوراق فرانسه به ایتالیا و اسپانیا
یکی از نگرانیهای اصلی بازار، محدود شدن فشار فروش به فرانسه نیست.
اگر افزایش بازدهی اوراق فرانسه به بازارهای بدهی سایر کشورهای منطقه یورو، بهویژه ایتالیا و اسپانیا، سرایت کند، فشار بیشتری بر بانک مرکزی اروپا وارد خواهد شد.
در چنین شرایطی، ECB ممکن است با یک دوگانگی دشوار مواجه شود: از یک طرف تورم همچنان نیازمند سیاست پولی محدودکننده است و از طرف دیگر افزایش نرخ بهره میتواند فشار موجود در بازار بدهی را تشدید کند.
ING در همین زمینه به احتمال استفاده از ابزار حفاظت از انتقال سیاست پولی یا TPI اشاره کرده است؛ ابزاری که در صورت تشدید بینظمی در بازار بدهی میتواند برای حمایت از انتقال سیاست پولی مورد استفاده قرار گیرد.
از دید ING، چنین سناریویی نیز برای یورو میتواند منفی باشد.
EURUSD در مسیر 1.11 یا حتی 1.10؟
پس از شکست حمایت تکنیکال در معاملات دیروز، ING چشمانداز کوتاهمدت EURUSD را نزولیتر ارزیابی کرده است.
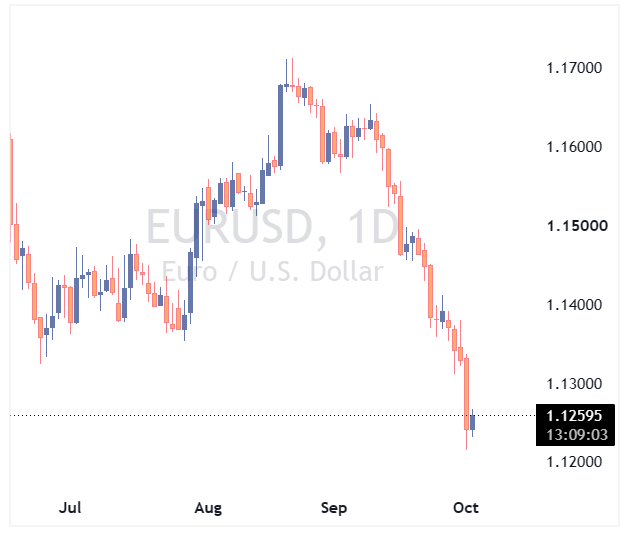
محدوده 1.1100 تا 1.1120 اکنون در کانون توجه قرار گرفته و در صورت ادامه فشار فروش اوراق فرانسه، افزایش ریسک مالی در منطقه یورو و باقی ماندن مقاومت اقتصاد آمریکا، حتی محدوده 1.10 نیز مطرح شده است.
ING همچنین به تحلیلی اشاره میکند که بر اساس آن، در صورت ادامه فشار بازار اوراق، امکان اضافه شدن حدود 2 درصد پریمیوم ریسک به یورو وجود دارد.
البته این سطوح سناریوهای مشروط هستند و به معنای هدف قطعی قیمت EURUSD نیستند.
فرانک سوئیس هم از فشار بر یورو سود برد
یکی دیگر از واکنشهای قابل توجه بازار، تقویت شدید فرانک سوئیس بود.
فروش اوراق فرانسه، افزایش نوسان بازار و کاهش نرخهای بهره باعث شد تقاضا برای فرانک افزایش پیدا کند.
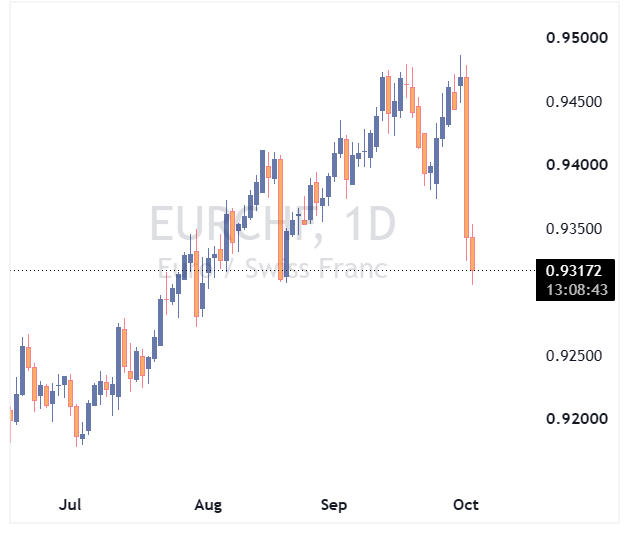
اگر کاهش انتظارات برای نرخهای بهره ECB به روایت غالب بازار تبدیل شود، EURCHF نیز میتواند به سمت محدوده 0.9250 حرکت کند.
در این میان، فرانک سوئیس همچنان یکی از ارزهایی است که بازار در زمان افزایش ریسکهای مالی و سیاسی منطقه یورو به آن توجه میکند.
✔️ بیشتر بخوانید: نفت، تورم و سیاستگذاری؛ سه محرک احتمالی بازار اوراق از نگاه UBS
نقطه عطف بازار فارکس چه معنایی برای دلار و یورو دارد؟
اتفاقات اخیر نشان میدهد بازار ارز دیگر فقط به این سؤال پاسخ نمیدهد که «کدام بانک مرکزی نرخ بهره بیشتری افزایش میدهد؟».
اکنون توانایی بانکهای مرکزی برای ادامه افزایش نرخ بهره بدون ایجاد فشار شدید در بازار اوراق نیز به یک متغیر مهم تبدیل شده است.
فروش اوراق فرانسه این مسئله را برای ECB برجستهتر کرده، در حالی که فدرال رزرو هنوز از وضعیت مقاوم اقتصاد آمریکا و بازار کار برخوردار است.
به همین دلیل، حتی با کاهش احتمال افزایش نرخ بهره فدرال رزرو در اکتبر، دلار همچنان میتواند حمایت شود؛ در مقابل، یورو در صورت ادامه فشار بر بازار بدهی اروپا با ریسک بیشتری مواجه خواهد بود.
در کوتاهمدت، گزارش اشتغال آمریکا و واکنش بازار اوراق فرانسه دو متغیر مهم برای مسیر بعدی EURUSD خواهند بود.