





- افزایش نرخ بهره با لحن انقباضی فدرال رزرو، نیروی تازهای به روند صعودی دلار آمریکا بخشیده است.
- گزارش PMIهای اولیه آمریکا، منطقه یورو و بریتانیا، آزمون مهمی برای ارزیابی چشمانداز تورم و رشد اقتصادی خواهند بود.
- انتظار میرود بانک ملی سوئیس در شرایط تورم پایین و همچنان قوی بودن فرانک، نرخ بهره را بدون تغییر حفظ کند.
- دیدار ترامپ و شی میتواند بر دلار استرالیا، دلار نیوزیلند و بهطور کلی احساسات ریسکپذیری در بازارها اثرگذار باشد.
فدرال رزرو انتظارات انقباضی بازار را برآورده کرد
دلار آمریکا در هفته جاری عملکرد بهتری نسبت به تمام ارزهای اصلی داشت. این ارز پیش از نشست روز چهارشنبه و در انتظار یک فدرال رزرو هاوکیش وارد مسیر صعودی شده بود و پس از آنکه بانک مرکزی انتظارات انقباضی بازار را برآورده کرد، بر سرعت رشد خود افزود.
کمیته فدرال رزرو با رأیی یکپارچه برای نخستین بار از سال 2023 نرخ بهره را افزایش داد و تورم بالا و ریسکهای صعودی آن، در کنار تابآوری تقاضای داخلی، اشتغال و سرمایهگذاری را از دلایل این تصمیم عنوان کرد. مقامات همچنین پیشبینیهای خود برای رشد تولید ناخالص داخلی و تورم در سال 2026 را افزایش دادند، در حالی که نمودار نقطهای جدید از احتمال یک افزایش دیگر نرخ بهره تا پایان سال حکایت داشت.
اگرچه میانه پیشبینیهای نرخ بهره برای سال 2027 افزایش دیگری را نشان نمیداد، هشت عضو از یک افزایش دیگر نرخ بهره در سال آینده حمایت کردند و یک عضو حتی معتقد بود دو افزایش ممکن است ضروری باشد. این موضوع به سرمایهگذاران اجازه داد انتظارات انقباضی خود را حفظ کنند؛ بهطوری که بازار اکنون حدود 50 درصد احتمال برای دومین افزایش متوالی نرخ بهره در ماه اکتبر در نظر گرفته و یک افزایش دیگر تا دسامبر را بهطور کامل در قیمتها لحاظ کرده است. برای سال 2027 نیز تقریباً دو افزایش 25 واحد پایهای دیگر در قیمتگذاری بازار منعکس شده است.
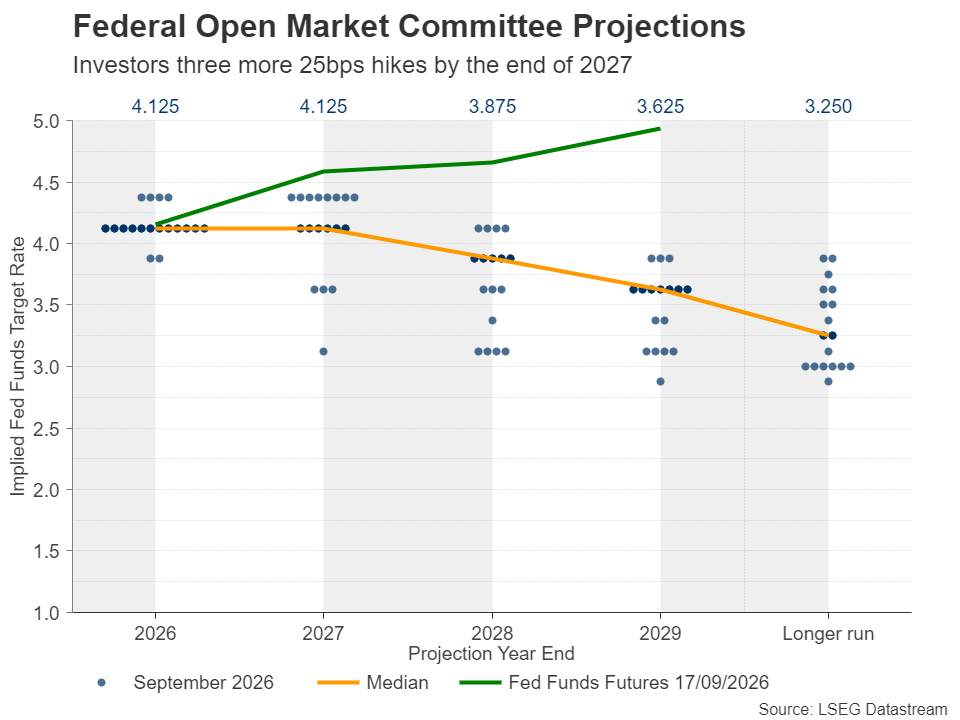
اگرچه کوین وارش، رئیس فدرال رزرو، بار دیگر پیشبینی شخصی خود درباره نرخ بهره یا سایر متغیرهای اقتصادی را ارائه نکرد، از افزایش نرخ بهره روز چهارشنبه حمایت کرد. او در کنفرانس خبری نیز بر ضرورت نرخهای بهره بالاتر تأکید کرد و گفت شتاب گرفتن اقتصاد، در کنار رشد اشتغال، به فشارهای قیمتی دامن میزند؛ فشارهایی که دیگر صرفاً ناشی از افزایش قیمت نفت و تعرفههای وارداتی نیستند.
با توجه به اینکه وارش از سوی دونالد ترامپ، رئیسجمهور آمریکا، احتمالاً با این انتظار منصوب شده بود که نسبت به سلف خود، جروم پاول، موضعی انبساطیتر داشته باشد، ترامپ خیلی زود واکنش نشان داد و اعلام کرد نرخهای بهره آمریکا باید تا محدوده 1 درصد کاهش پیدا کنند. اکنون پرسش اصلی این است که آیا ترامپ رویارویی تازهای با وارش، مشابه تقابل پیشین خود با پاول، آغاز خواهد کرد یا اینکه وارش در مقطعی به سمت همراهی بیشتر با خواستههای ترامپ حرکت خواهد کرد.
سخنرانی مقامات فدرال رزرو و PMIهای اولیه S&P در کانون توجه
با این حال، وارش بهتنهایی نمیتواند مسیر سیاست پولی را تغییر دهد. احتمالاً لازم است اعضای بیشتری متقاعد شوند که نیازی به کاهش تهاجمی نرخهای بهره نیست. با این نگاه، سرمایهگذاران هفته آینده توجه بیشتری به سخنرانیهای مقامات فدرال رزرو خواهند داشت. آستن گولزبی، رئیس فدرال رزرو شیکاگو، روز دوشنبه سخنرانی خواهد کرد و پس از او در روز سهشنبه فیلیپ جفرسون، نایبرئیس فدرال رزرو و جان ویلیامز، رئیس فدرال رزرو نیویورک، صحبت خواهند کرد.
اگر این مقامات بار دیگر نگرانی خود را درباره تورم بالا و ریسکهای صعودی ناشی از درگیریهای خاورمیانه تکرار کنند، سرمایهگذاران احتمالاً انتظارات انقباضی خود برای افزایش بیشتر نرخ بهره فدرال رزرو را حفظ خواهند کرد؛ بهویژه اگر PMIهای اولیه S&P برای ماه سپتامبر که روز چهارشنبه منتشر میشوند، این دیدگاه را تقویت کنند که اقتصاد آمریکا همچنان وضعیت مناسبی دارد.
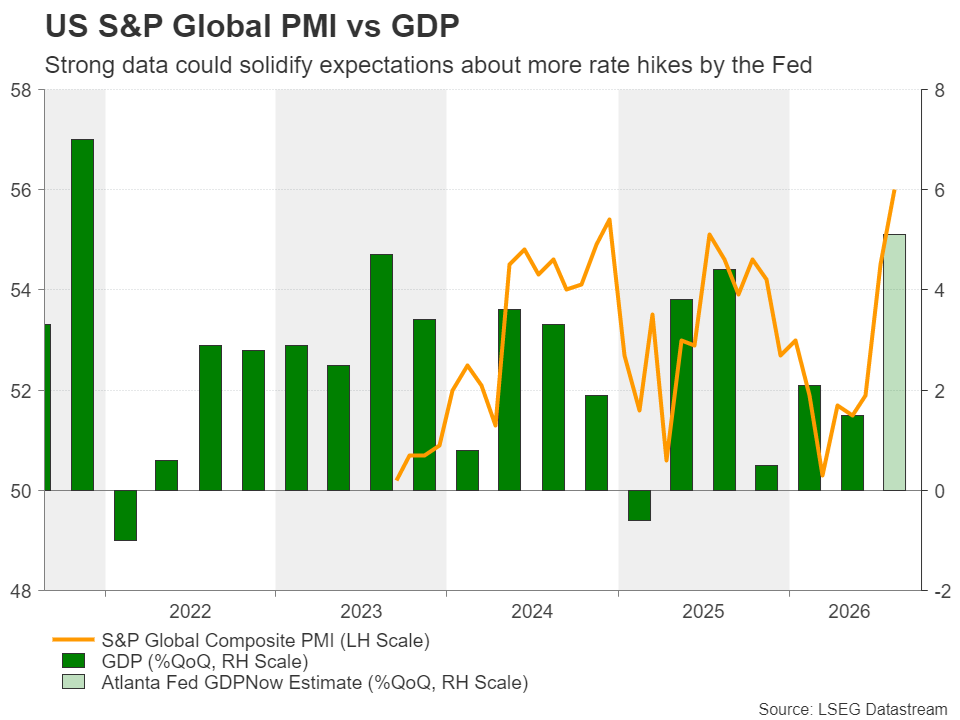
با توجه به نگرانیهای موجود درباره ریسکهای تورمی، احتمالاً زیرشاخصهای قیمتی گزارشهای PMI با دقت بیشتری بررسی خواهند شد. پس از شتاب گرفتن تورم تولیدکننده در دادههای PPI ماه آگوست، سرمایهگذاران مشتاق خواهند بود ببینند آیا فشار صعودی قیمتها در سطح تولیدکنندگان به مصرفکنندگان نیز منتقل شده است یا خیر.
“
«برآورد جدید مدل GDPNow فدرال رزرو آتلانتا برای رشد سهماهه سوم که روز جمعه منتشر میشود نیز میتواند مورد توجه بازار قرار گیرد.»
محمد زمانی
گزارش PMIهای اولیه منطقه یورو و بریتانیا نیز در کانون توجه
شاخصهای اولیه PMI منطقه یورو و بریتانیا برای ماه سپتامبر نیز روز چهارشنبه، پیش از انتشار دادههای آمریکا، منتشر خواهند شد.
ابتدا از منطقه یورو شروع کنیم. بانک مرکزی اروپا در نشست 10 سپتامبر نرخ بهره را 25 واحد پایه افزایش داد و بار دیگر به تشدید فشارهای تورمی اشاره کرد. پس از این نشست نیز گزارشهایی منتشر شد مبنی بر اینکه سیاستگذاران معتقدند در صورتی که قیمت انرژی مشکلات تورمی بیشتری ایجاد کند، ممکن است به سیاست انقباضی بیشتری نیاز باشد.
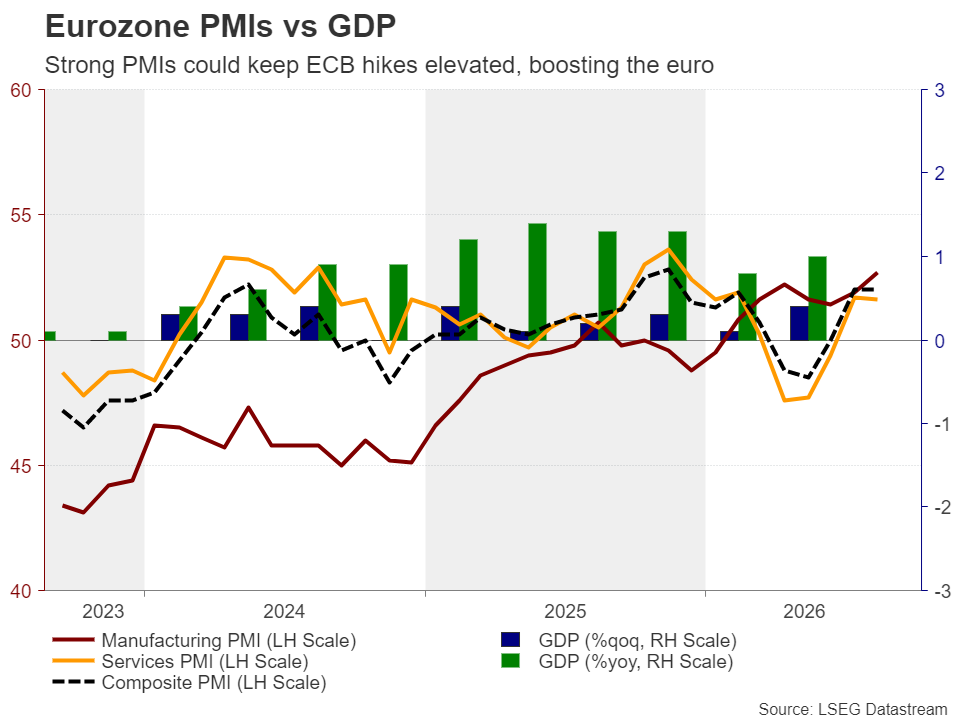
با توجه به اینکه بازارهای پولی منطقه یورو تا پایان سال آینده سه افزایش دیگر 25 واحد پایهای نرخ بهره را در قیمتها لحاظ کردهاند، احتمالاً یورو برای قدرتنمایی بیشتر به انتشار PMIهای قوی نیاز خواهد داشت. مشابه دادههای آمریکا، جزئیات مربوط به قیمتهای فروش نیز میتواند با دقت زیادی زیر نظر قرار گیرد.
در بریتانیا، بانک انگلستان با رأی 6 به 3 تصمیم گرفت نرخ بهره را بدون تغییر حفظ کند؛ در حالی که سه عضو مخالف، از افزایش 25 واحد پایهای نرخ بهره حمایت کردند. اگرچه مقامات معتقد بودند اثرات دور دوم ناشی از شوک انرژی مرتبط با ایران فعلاً محدود باقی مانده است، هشدار دادند که تداوم نوسانات قیمت انرژی میتواند انتظارات تورمی را مختل کند.
با این حال، سیاستگذاران همچنین اذعان کردند که شرایط بازار کار همچنان نسبتاً ضعیف است؛ موضوعی که نشان میدهد تصمیمهای آینده نیازمند ایجاد توازنی دشوار میان مهار تورم و حمایت از رشد اقتصادی خواهند بود. از این رو، معاملهگران پوند هنگام بررسی PMIهای بریتانیا احتمالاً نهتنها بر مؤلفههای قیمتی، بلکه بر اطلاعات مربوط به اشتغال نیز تمرکز خواهند کرد.
بانک ملی سوئیس در شرایط تورم کنترلشده درباره سیاست پولی تصمیم میگیرد
بانک ملی سوئیس روز پنجشنبه درباره نرخ بهره تصمیمگیری خواهد کرد. برخلاف بسیاری از اقتصادهای بزرگ که با ریسکهای صعودی تورم مواجهاند، فشارهای قیمتی در سوئیس همچنان پایین باقی ماندهاند. نرخ تورم مصرفکننده (شاخص CPI) در ماه آگوست به 0.8 درصد در مقیاس سالانه افزایش یافت که سریعترین رشد در نزدیک به دو سال گذشته بود، اما تورم همچنان با فاصله مناسبی در محدوده ثبات قیمتی 0 تا 2 درصدی بانک ملی سوئیس قرار دارد.
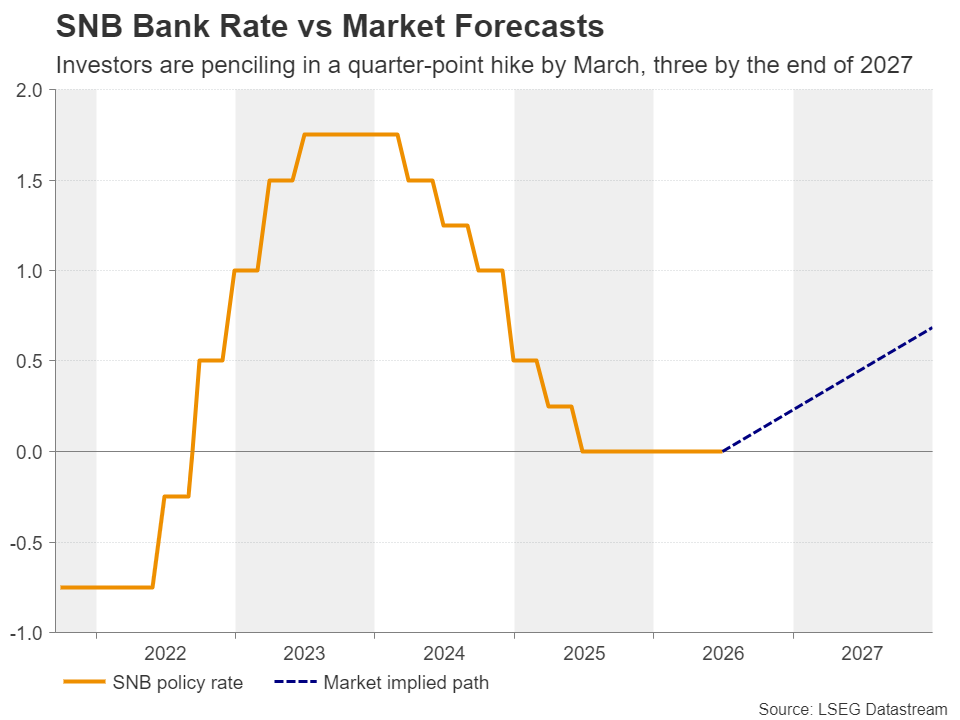
بنابراین، سیاستگذاران سوئیسی احتمالاً نرخ بهره را بدون تغییر در سطح 0.0 درصد حفظ خواهند کرد و شاید بار دیگر بر آمادگی خود برای مداخله در بازار ارز در صورت تقویت بیش از حد فرانک تأکید کنند. فرانک قوی به مهار تورم وارداتی کمک میکند، اما در عین حال به صادرکنندگان و رشد اقتصادی فشار وارد میکند. با وجود آنکه فرانک در برابر یورو وارد روند نزولی شده، همچنان از منظر تاریخی در سطوح نسبتاً بالایی قرار دارد؛ موضوعی که این دیدگاه را تقویت میکند که سیاستگذاران احتمالاً هشدار درباره مداخله احتمالی را کنار نخواهند گذاشت، اگر چنین اقدامی ضروری تشخیص داده شود.
واکنش فرانک به نتیجه نشست نیز ممکن است به پیشبینیهای بهروزشده تورمی بستگی داشته باشد. اگر بهدلیل ریسکهای ناشی از خاورمیانه، بازنگریهای صعودی قابلتوجهی در این پیشبینیها دیده شود، معاملهگران ممکن است زمان مورد انتظار برای نخستین افزایش نرخ بهره بانک ملی سوئیس را جلو بیندازند؛ موضوعی که میتواند فضایی برای بازیابی فرانک فراهم کند. در حال حاضر، یک افزایش 25 واحد پایهای نرخ بهره تا ماه مارس بهطور کامل در قیمتها لحاظ شده است.
معاملهگران در انتظار دیدار ترامپ و شی برای دریافت سرنخهایی درباره تجارت و هوش مصنوعی
در سایر بازارها، گزارش اشتغال استرالیا میتواند مشخص کند آیا معاملهگران دلار استرالیا در قیمتگذاری احتمال بالای 80 درصدی برای یک افزایش دیگر نرخ بهره در اواخر ماه جاری محق هستند یا خیر. در بخش سیاسی نیز دونالد ترامپ، رئیسجمهور آمریکا، قرار است روز پنجشنبه در کاخ سفید با شی جینپینگ، رئیسجمهور چین، دیدار کند. تجارت، تعرفهها، صادرات عناصر خاکی کمیاب و هوش مصنوعی از جمله موضوعاتی خواهند بود که در این نشست مورد بحث قرار میگیرند.
پیش از این دیدار نیز اسکات بسنت، وزیر خزانهداری آمریکا، با هه لیفنگ، معاون نخستوزیر چین، دیدار خواهد کرد. بنابراین، ممکن است بازارها حتی پیش از نشست ترامپ و شی با تیترهای خبری مهمی روبهرو شوند.
سرمایهگذاران احتمالاً بر این موضوع تمرکز خواهند کرد که آیا دو اقتصاد بزرگ جهان تمایل دارند آتشبس تجاری موجود را تمدید کنند و شاید بخشی از تعرفههای تجاری را نیز کاهش دهند یا خیر. اگر چنین سناریویی محقق شود، اشتهای ریسک در بازارهای جهانی میتواند بهبود یابد و دلار استرالیا و دلار نیوزیلند احتمالاً در میان اصلیترین ارزهای منتفع قرار خواهند گرفت.
مذاکرات مربوط به رقابت آمریکا و چین در حوزه هوش مصنوعی نیز احتمالاً با دقت زیادی زیر نظر قرار خواهند گرفت.
✔️ بیشتر بخوانید: نفت راننده جدید بازار فارکس شد | چرا دلار همچنان بیرقیب میتازد؟
لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.