





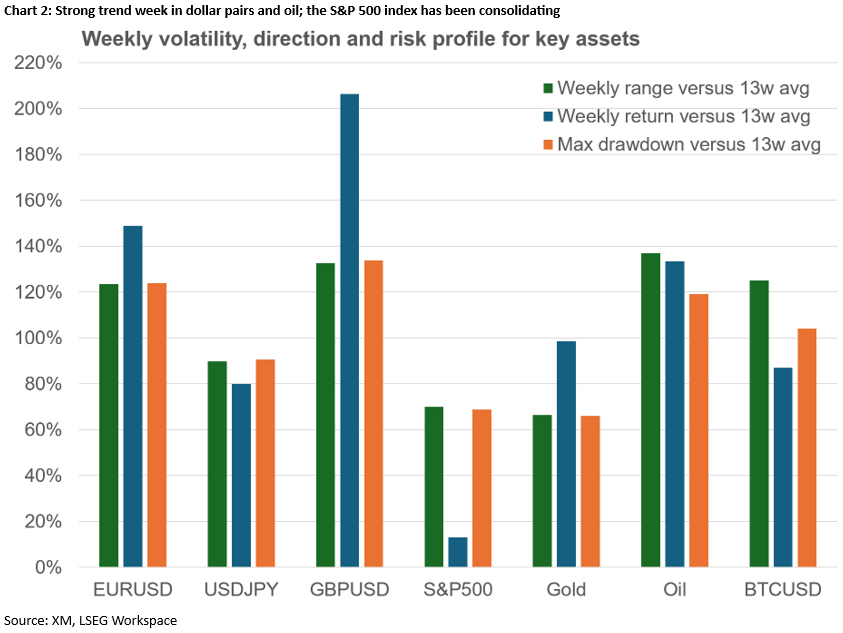
- نفت همچنان یکی از محرکهای اصلی بازارهاست و تداوم ابهامهای ژئوپلیتیکی جهت معاملات را تحت تأثیر قرار میدهد.
- دلار آمریکا تقویت شده و اکنون تمرکز بازار به دادههای مهم اقتصادی آمریکا و سخنرانی مقامات فدرال رزرو معطوف است.
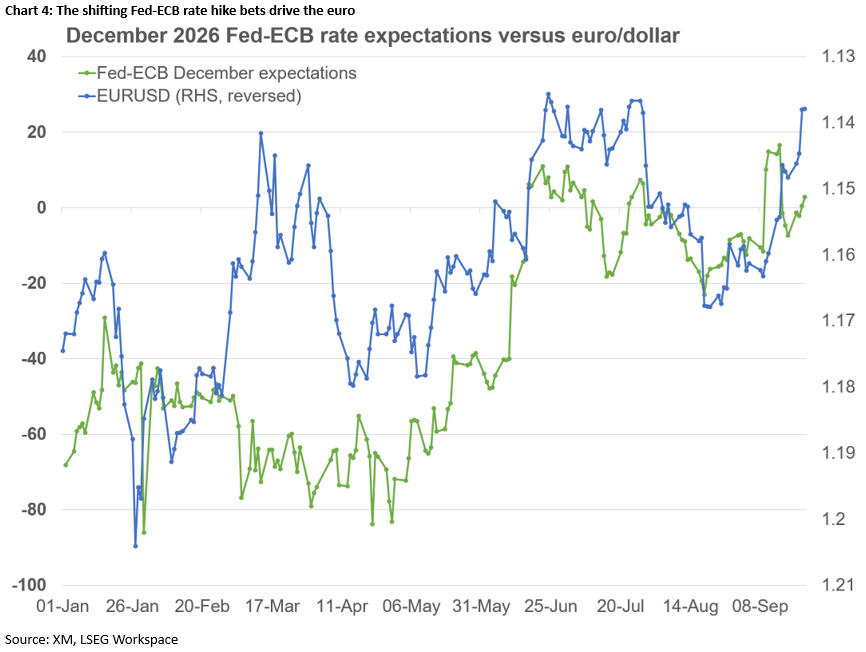
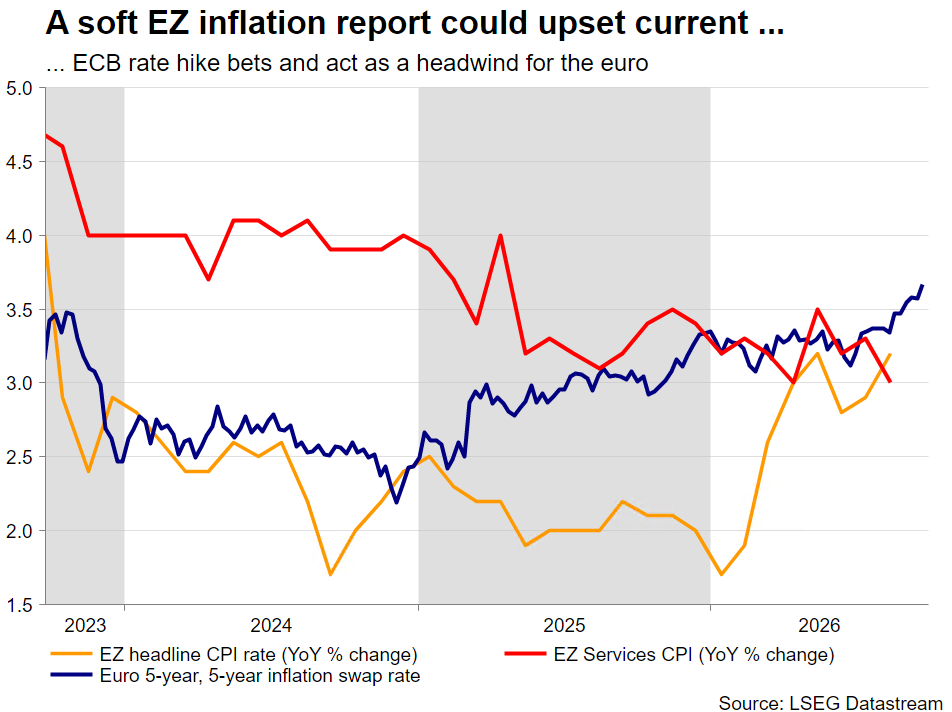
- اگر دادههای تورمی منطقه یورو انتظارات برای افزایش نرخ بهره بانک مرکزی اروپا را تضعیف کنند، یورو ممکن است با فشار بیشتری مواجه شود.
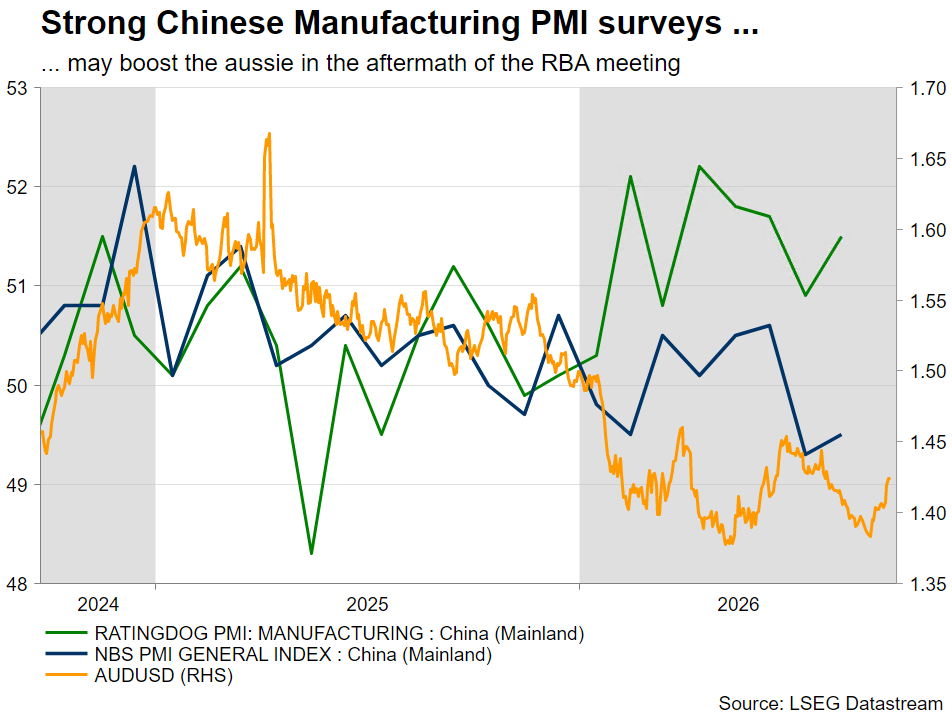
- ین همچنان زیر فشار قرار دارد؛ در همین حال، تصمیم بانک مرکزی استرالیا و PMIهای چین میتوانند مسیر دلار استرالیا را تعیین کنند.
رشد نفت و دلار؛ داراییهای پرریسک با وجود جهش بازده اوراق اندکی صعود کردند
با وجود افت قابلتوجه قیمت نفت از سقفهای اواسط سپتامبر، این بازار برای یک هفته دیگر همچنان نقش اصلی را در تعیین جهت بازارهای مالی ایفا کرد. اکنون شش ماه از آغاز درگیری آمریکا و ایران در اواخر فوریه گذشته و با وجود فشار رهبران منطقهای و سایر کشورهای جهان، هنوز هیچ گشایشی در مذاکرات متوقفشده حاصل نشده است. با فرا رسیدن فصل زمستان، ادامه اختلال در بازگشت جریان نفت و گاز میتواند آسیب قابلتوجهی به اقتصاد جهانی وارد کند.
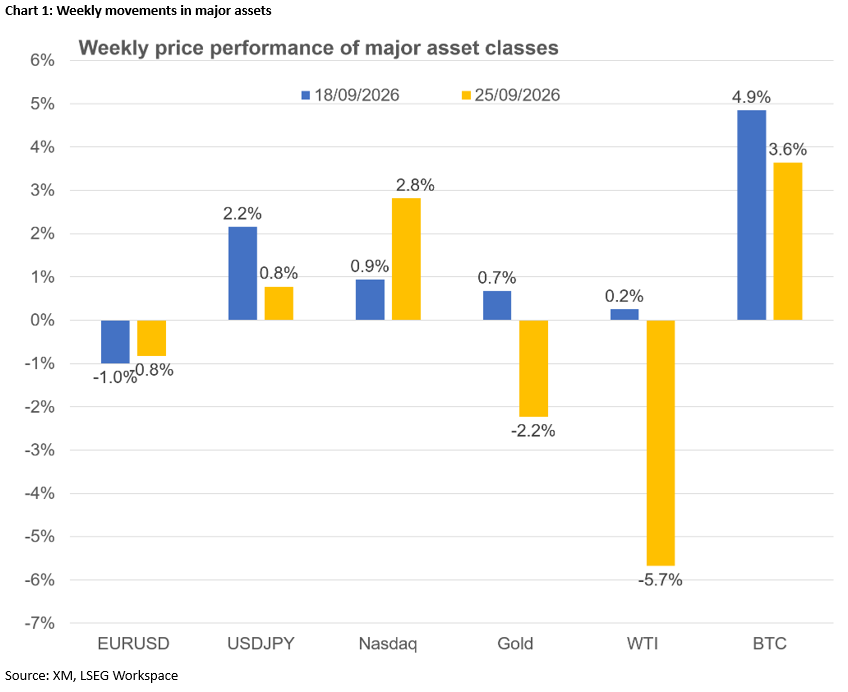
دلار آمریکا در تحولات قیمتی این هفته بهعنوان یکی از اصلیترین برندگان ظاهر شده است. با وجود نگرانیها درباره روند دلارزدایی، افزایش بدهی آمریکا و تداوم نگرانیها از احتمال اعمال موج تازهای از محدودیتهای تجاری از سوی دونالد ترامپ، دلار در برابر بیشتر ارزهای اصلی رشد مناسبی را ثبت کرده است. بازنگری صعودی در انتظارات افزایش نرخ بهره فدرال رزرو، رشد بازده اوراق و بخشی از جریانهای پناهگاه امن، از دلار حمایت کردهاند؛ بهطوری که یورو/دلار به کف تازه دوماهه رسیده و دلار/ین تا محدوده 158 افزایش یافته است؛ تنها دو هفته پس از آنکه به پایینترین سطح هفتماهه رسیده بود.
نکته جالب این است که در شرایطی که اشتهای ریسک بهطور کلی محدود باقی مانده، شاخص نزدک 100 و بازار ارزهای دیجیتال عملکرد مثبتی داشتهاند و رشد قابلتوجهی را ثبت کردهاند. در حالی که بیشتر شاخصهای سهام در ماه سپتامبر تاکنون در محدوده منفی قرار دارند و بار دیگر دشوار بودن این ماه برای بازارها را تأیید میکنند، نزدک 100 همچنان از موج هوش مصنوعی بهره میبرد و تا حد زیادی افزایش بازده اوراق را نادیده گرفته است.
به همین ترتیب، بیتکوین نیز شکست رأیگیری قانون شفافیت موسوم به Clarity در سنا را بهسرعت پشت سر گذاشته و تا بالاترین سطح هشتماهه صعود کرده است؛ سطحی که حدود 50 درصد بالاتر از کف ماه ژوئن قرار دارد.
آیا دادههای آمریکا و سخنرانیهای فدرال رزرو انتظارات افزایش نرخ بهره را تأیید میکنند؟
در حالی که سرمایهگذاران با دقت بازده اوراق و تحولات مربوط به مذاکرات آمریکا و ایران را دنبال میکنند، تمرکز هفته آینده بر تقویم فشرده دادههای اقتصادی و سخنرانیهای متعدد مقامات فدرال رزرو خواهد بود. شاخص اعتماد مصرفکننده کنفرانس بورد در روز سهشنبه، گزارشهای ADP و برآورد نهایی تولید ناخالص داخلی سهماهه دوم در روز چهارشنبه، و دادههای مهم PCE ماه آگوست میتوانند جهت بازار را برای ادامه هفته تعیین کنند. با این حال، شاخص مدیران خرید بخش تولید ISM در روز پنجشنبه و گزارش اشتغال بخش غیرکشاورزی (گزارش NFP) در روز جمعه احتمالاً مهمترین رویدادهای بازارساز خواهند بود. از آنجا که فدرال رزرو در حال حاضر نسبت به وضعیت بازار کار آمریکا احساس راحتی دارد، احتمالاً تنها مجموعهای از دادههای منفی و مداوم میتواند انتظارات برای افزایش نرخ بهره را به تعویق بیندازد.
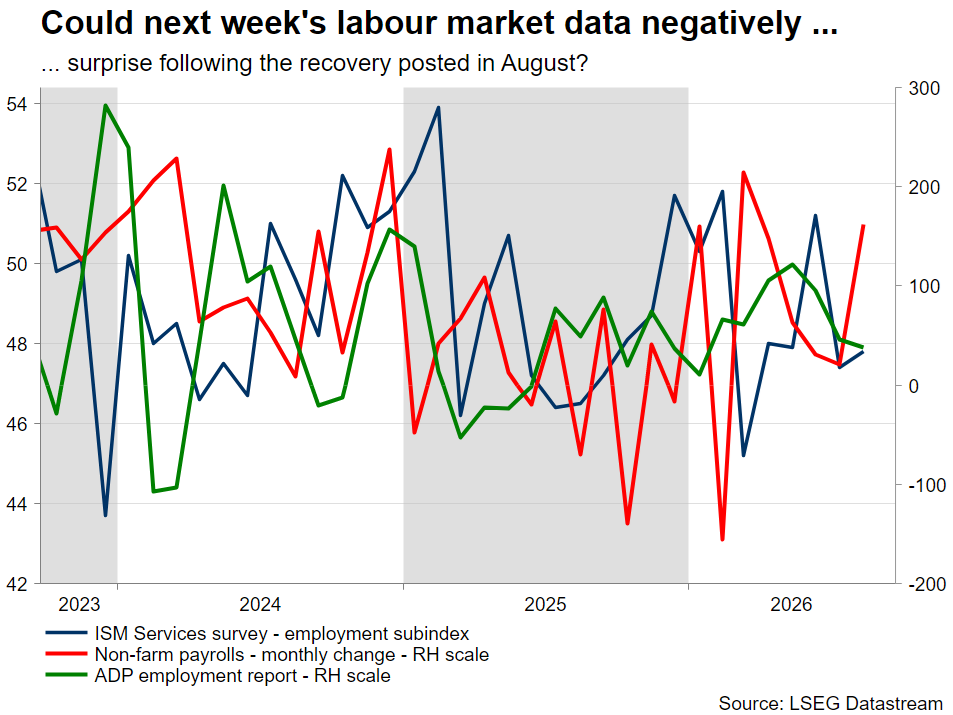
علاوه بر این، پس از نشست هاوکیش فدرال رزرو و نمودار نقطهای که از یک افزایش دیگر 25 واحد پایهای نرخ بهره تا پایان سال حکایت داشت، موجی از سخنرانیهای مقامات فدرال رزرو آغاز شده است. از آنجا که بیشتر سخنرانان در جناح هاوکیش قرار دارند و آشکارا از یک افزایش دیگر نرخ بهره در آینده نزدیک حمایت میکنند، اظهارات جان ویلیامز، رئیس فدرال رزرو نیویورک و بار، عضو هیئتمدیره، درباره لزوم سیاست پولی انقباضیتر توانستند بازار را تحت تأثیر قرار دهند. بهطور کلی، بیشتر اعضای داویش تاکنون در حاشیه ماندهاند. با این حال، اگر دادههای هفته آینده، بهویژه آمار بازار کار روز جمعه، ضعیفتر از انتظار منتشر شوند، این وضعیت میتواند تغییر کند و هم دلار و هم بازار سهام را تحت فشار قرار دهد.
در همین حال، سرمایهگذاران خود را برای یک عملیات دیگر بازخرید اوراق خزانهداری آمریکا با سررسید 10 تا 20 ساله در روز پنجشنبه آماده خواهند کرد؛ نخستین عملیات مشابه که دو هفته پیش انجام شد، تقریباً هیچ واکنش قابلتوجهی در بازار ایجاد نکرد. همچنین معاملات روزهای سهشنبه و چهارشنبه ممکن است بهشدت تحت تأثیر جریانهای تعدیل پرتفوی در پایان فصل قرار گیرند.
یورو میان انتظارات بانک مرکزی اروپا و افزایش قیمت نفت گرفتار شده است
جای تعجبی ندارد که دلار آمریکا از مشکلات منطقه یورو بهره برده است؛ بهویژه در شرایطی که تحولات سیاسی به مانعی جدی برای یورو تبدیل شدهاند. سرمایهگذاران با نگرانی در انتظار روشن شدن آینده فریدریش مرتس، صدراعظم آلمان، هستند؛ زیرا در صورت کنار رفتن او و تغییر رویکرد از سوی صدراعظم بعدی، ائتلاف فعلی CDU/CSU و SPD ممکن است در معرض خطر قرار گیرد. با این حال، هر دو حزب تمایل دارند از برگزاری انتخابات زودهنگام اجتناب کنند، زیرا بر اساس نظرسنجیهای فعلی احتمالاً متحمل زیانهای سنگینی خواهند شد.
در همین حال، به نظر میرسد حمایت ناشی از انتظارات بالای افزایش نرخ بهره بانک مرکزی اروپا از یورو تا حد زیادی از بین رفته است، حتی با وجود تداوم اظهارنظرهای انقباضی، از جمله از سوی اعضایی که معمولاً مواضع داویشتری دارند. قیمت بالای انرژی، بحث درباره ممنوعیت صادرات دیزل آمریکا و تشدید جنگ اوکراین و روسیه میتواند شتاب رشد اقتصادی منطقه یورو را تضعیف کند؛ آن هم در شرایطی که شایعاتی درباره احتمال کنارهگیری زودهنگام کریستین لاگارد، رئیس بانک مرکزی اروپا، مطرح شده است. از او بهعنوان یکی از گزینههای احتمالی برای رقابت با مارین لوپن در انتخابات میانه سال 2027 یاد میشود.
در چنین فضایی، برآورد اولیه گزارش CPI ماه سپتامبر روز جمعه منتشر خواهد شد؛ پس از آنکه برآوردهای اولیه کشورهای عضو روز چهارشنبه در دسترس قرار میگیرند. انتشار یک رقم قوی، که با توجه به رشد 12 درصدی قیمت نفت در ماه سپتامبر محتملترین سناریو به نظر میرسد، احتمالاً واکنش قابلتوجهی در بازار ایجاد نخواهد کرد.
با این حال، یک غافلگیری نزولی معنادار میتواند بازارساز باشد؛ زیرا در چنین شرایطی بخشی از انتظارات برای افزایشهای آتی نرخ بهره بانک مرکزی اروپا احتمالاً از قیمتها خارج خواهد شد و این موضوع میتواند فشار بیشتری بر یورو وارد کند.
ین بار دیگر زیر فشار قرار گرفته است
با وجود لحن پررنگ اسکات بسنت، وزیر خزانهداری آمریکا و افزایش اخیر نرخ بهره از سوی بانک مرکزی ژاپن (افزایشی که رأی مخالف دو عضو داویش تا حدی اثر آن را تحتالشعاع قرار داد) ین بار دیگر با فشار گستردهای مواجه شده است. جفتارز دلار/ین تا محدوده 158 بالا رفته و سایر کراسهای ین نیز رشد مشابهی را تجربه کردهاند؛ زیرا تردیدها درباره عزم بانک مرکزی ژاپن برای ادامه تشدید سیاست پولی، در شرایط افزایش شدید هزینههای انرژی و انتشار دادههای ضعیفتر، از جذابیت ین کاسته است.
با کاهش احتمال یک افزایش دیگر نرخ بهره تا پایان سال به حدود 80 درصد، انتشار دادههای قویتر و اظهارات انقباضی مقامات بانک مرکزی ژاپن میتواند برای بهبود چشمانداز ین تعیینکننده باشد. بهویژه، گزارش «خلاصه دیدگاهها» از نشست اخیر BoJ، نظرسنجی فصلی تانکان و گزارش CPI توکیو برای ماه سپتامبر که روز جمعه منتشر میشود، میتوانند احساسات نسبت به ین را تغییر دهند.
همزمان، تقویت تدریجی انتظارات برای مداخله ارزی نیز ممکن است به بازیابی ین کمک کند.
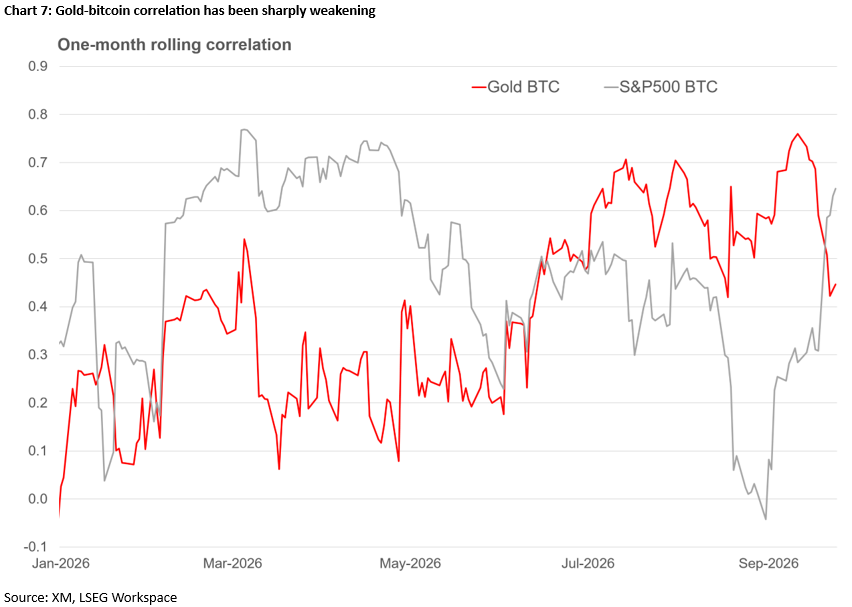
نشست RBA، تعطیلات طولانی چین و واگرایی بیتکوین و طلا
در اقدامی که از پیش بهخوبی به بازار مخابره شده، انتظار میرود بانک مرکزی استرالیا روز سهشنبه نرخ بهره را افزایش دهد و همچنان بالاترین نرخ بهره را در میان اقتصادهای بزرگ حفظ کند. میشل بولاک، رئیس RBA، در هفتههای اخیر بارها بر ریسکهای صعودی تورم تأکید کرده است. پرسش اصلی این است که آیا بانک مرکزی استرالیا میتواند بازار را با افزایش 50 واحد پایهای غافلگیر کند یا اینکه با حفظ لحنی بهشدت انقباضی، زمینه را برای افزایش دیگری تا پایان سال فراهم خواهد کرد. چنین رویکردی ممکن است برای جلوگیری از ادامه عملکرد ضعیف دلار استرالیا در برابر دلار آمریکا ضروری باشد. در سناریوی دیگر، خریداران دلار استرالیا میتوانند پیش از آغاز تعطیلات هفتروزه ملی چین، به انتشار مجموعهای قدرتمند از دادههای PMI این کشور امیدوار باشند.
“
«پس از عملکرد قدرتمند در ماه آگوست، مسیر بیتکوین و طلا در سپتامبر از یکدیگر جدا شده و همبستگی یکماهه میان این دو دارایی بهشدت کاهش یافته است.»
محمد زمانی
بیتکوین تا محدوده 87 هزار دلار صعود کرده و با وجود متوقف شدن قانون شفافیت (Clarity)، از برخی پیشرفتها در حوزه مقررات آمریکا و همچنین اخبار مربوط به سهام توکنیزهشده و معاملات 24 ساعته در هفت روز هفته حمایت گرفته است.
در مقابل، طلا از افزایش بازده واقعی اوراق و تقویت دلار آسیب دیده و بیش از نیمی از رشد قیمتی خود از اوایل آگوست را پس داده است. اگرچه چشمانداز بلندمدت ممکن است همچنان به نفع دلار باشد، شکلگیری یک بازگشت کوتاهمدت به ترکیبی از چند تحول بستگی دارد.
انتشار دادههای ضعیفتر از آمریکا و احتمال دستیابی به آتشبس در خاورمیانه میتوانند شتاب فعلی بازار را معکوس کنند و به تضعیف دلار بینجامند. چنین شرایطی، در کنار بهبود اشتهای ریسک و کاهش بازده اوراق، میتواند به نفع طلا تمام شود.
✔️ بیشتر بخوانید: دلار فعلاً تسلیم نمیشود؛ ING از ریسک نفت ۱۱۰ دلاری و سقوط یورو گفت
لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.