







رونق هوش مصنوعی تنها به شرکتهایی مانند انویدیا، مایکروسافت و دیگر طراحان تراشههای پردازشی محدود نمیشود؛ در پشت این موج، صنعتی قرار دارد که وظیفه تبدیل طراحیهای پیچیده به تراشههای واقعی را بر عهده دارد. کارخانههای تولید تراشه یا همان شرکتهای تولیدکننده نیمهرسانا، به یکی از گلوگاههای اصلی زنجیره تأمین فناوری تبدیل شدهاند و توانایی آنها برای تولید انبوه تراشههای پیشرفته میتواند مستقیماً سرعت توسعه هوش مصنوعی را تحت تأثیر قرار دهد.
- TSMC حدود ۷۲.۵ درصد از بازار جهانی تولید قراردادی تراشه را در اختیار دارد.
- درآمد TSMC در سهماهه دوم ۲۰۲۶ به ۴۰.۲ میلیارد دلار رسید و حاشیه عملیاتی آن ۶۰.۳ درصد بود.
- تولید نسل ۱۸A اینتل در سهماهه دوم ۲۰۲۶ حدود ۲۵ درصد بالاتر از هدف شرکت قرار گرفت.
- اینتل برای بازگشت به بازار تولید قراردادی باید فناوری ۱۴A را بهموقع توسعه داده و مشتریان بزرگ خارجی جذب کند.
در این میان، TSMC با در اختیار داشتن حدود ۷۲.۵ درصد از بازار جهانی تولید قراردادی تراشه فاصله قابل توجهی با رقبا دارد. در سوی دیگر، اینتل که سالها یکی از بزرگترین تولیدکنندگان تراشه جهان بود، تلاش میکند با احیای بخش تولید قراردادی خود، بخشی از این بازار را پس بگیرد و به رقیبی جدی برای TSMC تبدیل شود. رقابت این دو شرکت صرفاً بر سر سهم بازار نیست؛ بلکه بخشی از رقابت گستردهتر برای کنترل زیرساخت محاسبات نسل آینده محسوب میشود.
چرا کارخانههای تولید تراشه به گلوگاه هوش مصنوعی تبدیل شدهاند؟
انویدیا، شرکت پیشرو در تولید تراشههای هوش مصنوعی، طراحی پردازندههای خود را انجام میدهد؛ اما ساخت فیزیکی این تراشهها در کارخانههای متعلق به شرکتهای تولیدکننده نیمهرسانا انجام میشود.
فرآیند تولید تراشه بسیار پیچیدهتر از طراحی آن است. میلیاردها ترانزیستور باید روی قطعهای از سیلیکون که اندازه آن میتواند از ناخن انسان نیز کوچکتر باشد، با دقتی در مقیاس نانومتر ایجاد شوند. هر نسل جدید فناوری ساخت نیز امکان قرار دادن ترانزیستورهای بیشتری روی تراشه را فراهم میکند و معمولاً به افزایش توان پردازشی و بهبود مصرف انرژی منجر میشود.
در حال حاضر، پیشرفتهترین فناوریهای تولید به سمت نسلهای ۲ نانومتری حرکت کردهاند و تولید فناوریهای حدود ۱.۶ نانومتری نیز در حال نزدیک شدن به مرحله تجاری است.
اما تنها تعداد محدودی از کارخانههای جهان توانایی تولید تراشه در این سطح را دارند. این فرآیند به تجهیزات فوقپیشرفته لیتوگرافی فرابنفش شدید، اتاقهای پاک بسیار دقیق، سرمایهگذاری دهها میلیارد دلاری و دانش فنی انباشتهشده طی چند دهه نیاز دارد.
به همین دلیل، اگر تقاضا برای تراشههای هوش مصنوعی بهسرعت افزایش یابد، نمیتوان بهسادگی کارخانههای جدیدی ایجاد کرد و ظرفیت تولید را در مدت کوتاهی افزایش داد. همین محدودیت، تولیدکنندگان پیشرفته تراشه را به یکی از مهمترین نقاط قدرت در زنجیره هوش مصنوعی تبدیل کرده است.
اینتل؛ از تولید داخلی تا تلاش برای تبدیل شدن به تولیدکننده جهانی
اینتل از گذشته یکی از بزرگترین تولیدکنندگان تراشه جهان بوده است، اما مدل سنتی این شرکت با مفهوم تولید قراردادی مدرن تفاوت داشت.
اینتل عمدتاً تراشههایی را طراحی و تولید میکرد که خودش به بازار عرضه میکرد. در مقابل، شرکتهایی مانند TSMC از ابتدا کارخانههای خود را در اختیار طراحان مختلف تراشه قرار دادند تا محصولات آنها را تولید کنند.
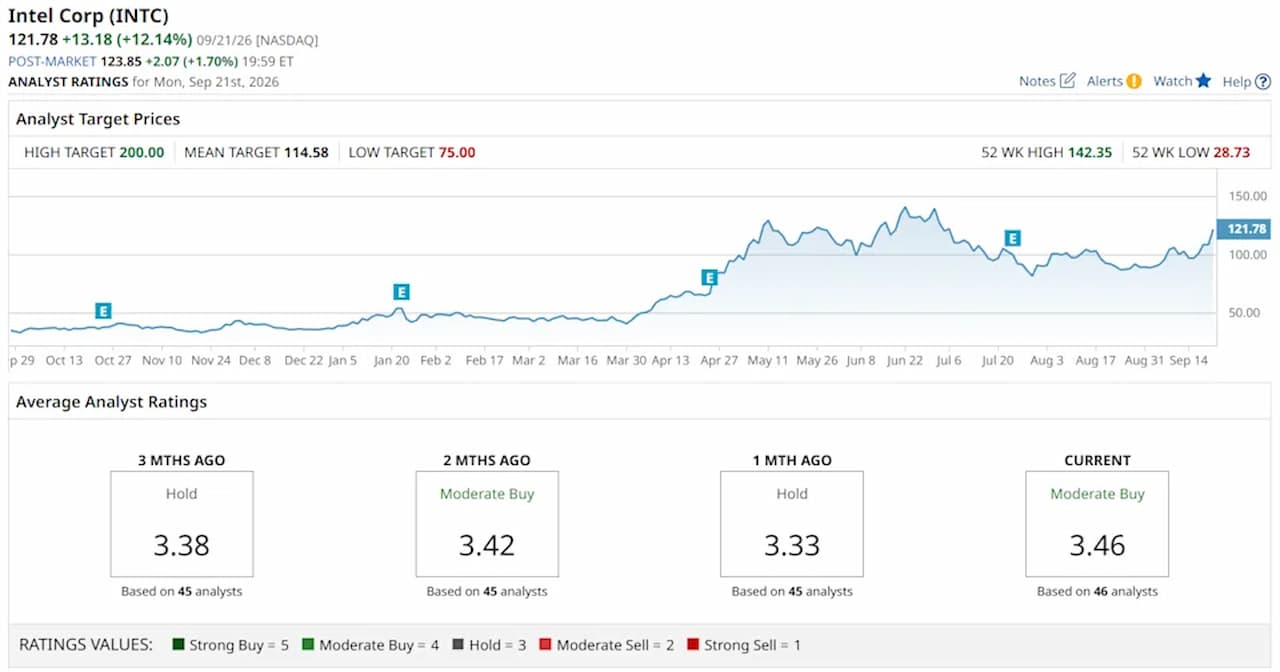
اینتل در سالهای اخیر تلاش کرده این مدل را تغییر دهد. این راهبرد در دوره مدیریت پت گلسینگر با عنوان «مدل یکپارچه تولید دوم» دنبال شد و هدف آن تبدیل بخش تولید اینتل به یک کسبوکار مستقل و ارائه خدمات تولید به مشتریان خارجی بود اما اجرای این برنامه هزینه سنگینی به شرکت تحمیل کرد. سرمایهگذاری گسترده در کارخانههای جدید و فناوریهای پیشرفته، همزمان با کاهش تقاضا برای رایانههای شخصی، فشار زیادی بر وضعیت مالی اینتل وارد کرد.
در ادامه، گلسینگر در دسامبر ۲۰۲۴ از سمت خود کنار رفت و لیپبو تان مدیریت شرکت را بر عهده گرفت. رویکرد جدید، تمرکز بیشتری بر کاهش هزینهها، کنترل سرمایهگذاری و بررسی دقیقتر توجیه اقتصادی توسعه ظرفیت تولید داشت.
فناوری ۱۸A؛ آزمون مهم اینتل
مهمترین بخش برنامه بازگشت اینتل، فناوری ساخت ۱۸A است. فناوری ساخت را میتوان نسل جدید قواعد تولید تراشه دانست؛ مجموعهای از استانداردهای فنی که طراحان تراشه باید هنگام طراحی محصول خود رعایت کنند.
اینتل فناوری ۱۸A را در سال ۲۰۲۵ وارد بازار کرد و در سال ۲۰۲۶ تولید آن به مقیاس بالاتری رسید. در سهماهه دوم سال، میزان تولید ۱۸A حدود ۲۵ درصد بالاتر از هدف تعیینشده بود و نسبت به سهماهه قبل نیز بیش از ۵۰ درصد افزایش داشت.
نسخه ارتقایافته این فناوری، یعنی ۱۸A-P، نیز وارد مرحله تولید آزمایشی شده است. این فناوری در صورت تحقق اهداف اعلامشده، میتواند در مصرف انرژی و عملکرد نسبت به نسل قبلی پیشرفت ایجاد کند.
پس از آن، فناوری ۱۴A قرار دارد که اهمیت زیادی برای آینده بخش تولید قراردادی اینتل دارد. نسخه اولیه بسته طراحی آن تکمیل شده و تولید آزمایشی برای سال ۲۰۲۷ و افزایش تولید در مقیاس بالا برای سال ۲۰۲۸ برنامهریزی شده است. با این حال، پیشرفت فناوری بهتنهایی کافی نیست. اینتل باید بتواند مشتریان خارجی بزرگی را متقاعد کند که تولید تراشههای حساس خود را به کارخانههای این شرکت منتقل کنند.
فاصله اینتل با TSMC هنوز بسیار زیاد است
در حالی که اینتل در حال بازسازی بخش تولید خود است، TSMC از مزیت چند دهه تجربه در مدل تولید قراردادی برخوردار است. TSMC در سال ۱۹۸۷ تأسیس شد و از ابتدا بر تولید تراشه برای شرکتهای دیگر تمرکز داشت. همین مدل باعث شد این شرکت بهتدریج روابط گستردهای با طراحان تراشه، شرکتهای نرمافزاری، تولیدکنندگان تجهیزات و صاحبان فناوریهای مختلف ایجاد کند. امروز شرکتهایی مانند انویدیا، اپل، ایامدی، گوگل و برودکام برای تولید بخشی از پیشرفتهترین تراشههای خود به TSMC وابسته هستند.
یکی از مزیتهای مهم TSMC تنها کارخانههای آن نیست؛ بلکه اکوسیستم طراحی و تولید این شرکت است. هزاران قطعه طراحیشده و آزمودهشده در اختیار مشتریان قرار دارد و همین موضوع باعث میشود انتقال یک طراحی پیچیده از مرحله ایده به تولید انبوه سادهتر و کمریسکتر شود.
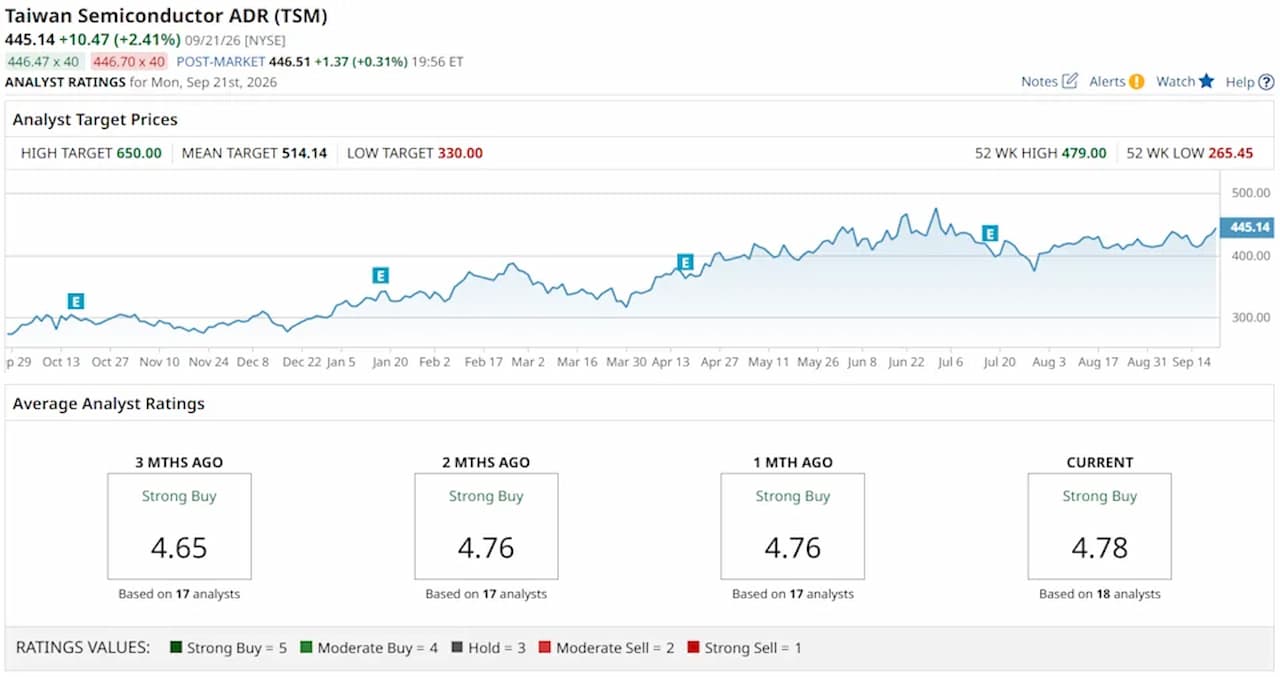
در سهماهه دوم ۲۰۲۶، درآمد TSMC به ۴۰.۲ میلیارد دلار رسید و حاشیه عملیاتی شرکت به ۶۰.۳ درصد رسید. فناوری ۳ نانومتری حدود ۳۰ درصد و فناوری ۵ نانومتری حدود ۳۳ درصد از درآمد ویفر این شرکت را تشکیل دادند، در حالی که سهم فناوری ۲ نانومتری در آن فصل حدود ۳ درصد بود. این ترکیب نشان میدهد که TSMC تنها به جدیدترین فناوری خود متکی نیست و حتی نسلهای قبلی نیز همچنان جریان درآمد قدرتمندی برای شرکت ایجاد میکنند.
نقطه ضعف TSMC؛ وابستگی به تایوان
با وجود قدرت عملیاتی TSMC، این شرکت با ریسکهایی نیز مواجه است. مهمترین آنها ریسک ژئوپلیتیکی مرتبط با تایوان است. بخش بزرگی از ظرفیت پیشرفته TSMC همچنان در این جزیره قرار دارد و هرگونه اختلال ژئوپلیتیکی میتواند پیامدهایی فراتر از خود شرکت داشته باشد.
TSMC برای کاهش این وابستگی، سرمایهگذاری سنگینی در خارج از تایوان انجام میدهد. این شرکت برای سال ۲۰۲۶ سرمایهگذاری سرمایهای خود را به محدوده ۶۰ تا ۶۴ میلیارد دلار افزایش داده و سرمایهگذاری گستردهتری را نیز برای توسعه ظرفیت تولید در آریزونا در نظر گرفته است اما انتقال تولید به خارج از تایوان ارزان نیست. خود شرکت انتظار دارد کارخانههای خارجی در سالهای ابتدایی چند واحد درصد از حاشیه سود ناخالص آن بکاهند.
ریسک دیگر به تمرکز مشتریان مربوط میشود. بخش مهمی از رشد فعلی TSMC از شرکتهای بزرگ فعال در حوزه هوش مصنوعی میآید و کاهش سرمایهگذاری این شرکتها میتواند مستقیماً بر رشد TSMC اثر بگذارد.
“
«از منظر تحلیلی، جذابترین بخش این رقابت نه اختلاف سهم بازار امروز، بلکه شکاف میان «ظرفیت فناورانه» و «قدرت اکوسیستم» است. TSMC طی چند دهه مزیتی ساخته که صرفاً با احداث کارخانه جدید قابل تکرار نیست؛ زیرا ارزش آن در شبکه مشتریان، ابزارهای طراحی، قطعات آماده، تجربه تولید و اعتماد شکلگرفته در زنجیره تأمین نهفته است. در مقابل، اگر اینتل بتواند ۱۸A و سپس ۱۴A را بدون تأخیر به تولید انبوه برساند و همزمان مشتریان بزرگ خارجی را جذب کند، داستان آن از یک بازسازی پرهزینه به یک تغییر ساختاری در بازار تولید تراشه تبدیل خواهد شد. بنابراین، نقطه تعیینکننده برای اینتل دیگر اثبات توانایی ساخت تراشه نیست؛ اثبات توانایی ساخت یک اکوسیستم تولیدی است که مشتریان بزرگ حاضر باشند بخش مهمی از آینده خود را به آن بسپارند.»
بابک شیری
چرا دولت آمریکا از اینتل حمایت میکند؟
در این میان، مسئله تولید تراشه برای آمریکا تنها یک موضوع تجاری نیست؛ بلکه به امنیت زنجیره تأمین فناوری نیز مربوط میشود. دولت آمریکا در اوت ۲۰۲۵ توافق کرد با سرمایهگذاری ۸.۹ میلیارد دلاری، حدود ۹.۹ درصد از سهام اینتل را در اختیار بگیرد. این سرمایهگذاری در کنار حمایتهای قبلی، تعهد مالی قابل توجهی برای تقویت ظرفیت تولید تراشه در داخل آمریکا ایجاد کرده است.
ساخت ظرفیت تولید پیشرفته در خاک آمریکا میتواند وابستگی این کشور به تولید آسیایی را کاهش دهد و به همین دلیل، توسعه بخش تولید قراردادی اینتل برای سیاست صنعتی واشنگتن اهمیت پیدا کرده است. در نتیجه، اینتل تنها یک پروژه تجاری را دنبال نمیکند؛ بلکه در نقطه تلاقی فناوری، امنیت زنجیره تأمین و سیاست صنعتی آمریکا قرار گرفته است.
اینتل یا TSMC؛ دو نوع متفاوت از سرمایهگذاری
مقایسه این دو شرکت در واقع مقایسه دو وضعیت متفاوت است. TSMC یک کسبوکار بالغ و بسیار سودآور در قلب زنجیره جهانی نیمهرساناهاست. این شرکت از مقیاس تولید گسترده، مشتریان بزرگ، فناوری پیشرفته و اکوسیستم تثبیتشده برخوردار است؛ در عین حال، در معرض ریسکهای ژئوپلیتیکی، هزینه توسعه کارخانههای خارجی و تمرکز فزاینده تقاضا بر تراشههای هوش مصنوعی قرار دارد.
اینتل اما داستان متفاوتی دارد. بخش تولید قراردادی این شرکت هنوز به سودآوری نرسیده و در سهماهه دوم ۲۰۲۶، با وجود درآمد ۵.۸ میلیارد دلاری بخش تولید، زیان آن حدود ۲.۱ میلیارد دلار بود. از این درآمد، تنها ۲۹۳ میلیون دلار مربوط به مشتریان خارجی بود و بخش عمده آن درآمد داخلی میان بخشهای مختلف شرکت محسوب میشد. بنابراین چالش اصلی اینتل تنها ساخت تراشه نیست؛ بلکه تبدیل ظرفیت تولید به تقاضای خارجی پایدار است.
جمعبندی
رقابت میان اینتل و TSMC در ظاهر رقابت میان دو تولیدکننده تراشه است، اما در واقع به آینده یکی از حیاتیترین زیرساختهای اقتصاد دیجیتال مربوط میشود.
TSMC امروز با سهم حدود ۷۲.۵ درصدی از بازار تولید قراردادی، شبکه گسترده مشتریان و حاشیه عملیاتی بیش از ۶۰ درصد، جایگاه بسیار قدرتمندی دارد. اینتل در سوی دیگر در حال اجرای یک برنامه بازسازی بلندمدت است که موفقیت آن به عملکرد فناوریهای ۱۸A و ۱۴A، کنترل هزینهها و جذب مشتریان بزرگ خارجی وابسته خواهد بود.
در نهایت، مسیر اینتل هنوز به نقطه اثبات کامل نرسیده است. حتی اگر فناوریهای جدید این شرکت مطابق برنامه پیش بروند، تبدیل شدن آنها به ظرفیت تجاری سودآور نیازمند عبور از یک مرحله دشوار دیگر است: جلب اعتماد طراحان بزرگ تراشه و تبدیل آنها به مشتریان پایدار.
در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.