


پیمکو از فرصت کمنظیر در بازار اوراق گفت؛ چرا سهام را بسیار گران میداند؟
 کامران گودرزی
زمان مطالعه: ۵ دقیقه
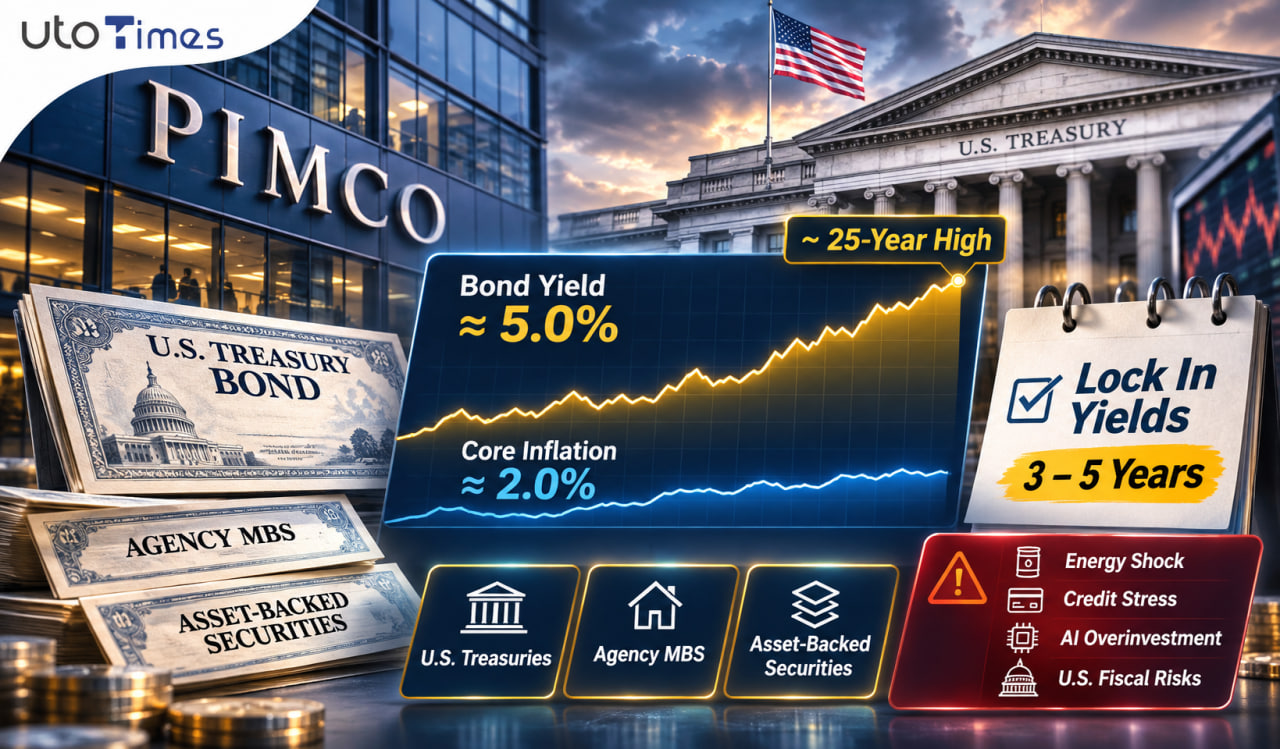

- بازده اوراق قرضه: پیمکو میگوید بازده مجموعهای متنوع از اوراق قرضه آمریکا به حدود ۵.۵ درصد رسیده است؛ در حالی که تورم هسته در محدوده ۲.۵ درصد قرار دارد. به این ترتیب، سرمایهگذاران میتوانند از اوراق قرضه بازدهی بالاتری نسبت به نرخ تورم کسب کنند.
- استراتژی سرمایهگذاری: این شرکت تثبیت بازده برای سه تا پنج سال آینده را توصیه میکند و اوراق دولتی، اوراق با پشتوانه دارایی و اوراق رهنی آژانسهای آمریکا را ترجیح میدهد.
- نگاه به سهام و ریسکها: پیمکو سهام را در مقایسه با سود شرکتها و نرخهای واقعی بسیار گران میداند و شوک انرژی، فشار اعتباری، سرمایهگذاری بیشازحد در هوش مصنوعی و وضعیت مالی آمریکا را از ریسکهای اصلی معرفی میکند.
شرکت مدیریت سرمایهگذاری پیمکو (PIMCO) معتقد است افزایش بازده اوراق قرضه به نزدیکی بالاترین سطوح در حدود ۲۵ سال گذشته، فرصت کمنظیری برای سرمایهگذاران فراهم کرده است تا درآمد ثابت خود را برای سه تا پنج سال آینده تثبیت کنند. این شرکت به سرمایهگذاران توصیه میکند بهجای نگهداری نقدینگی یا ورود به سهام گرانقیمت، بر اوراق قرضه باکیفیت و سررسیدهای بلندمدت تمرکز کنند.
به گفته پیمکو، یک شاخص گسترده از بازار اوراق قرضه آمریکا اکنون بازدهی در محدوده میانی ۵ درصد دارد؛ در حالی که تورم هسته در محدوده میانی ۲ درصد قرار گرفته است. از نگاه این شرکت، این فاصله میان بازده اوراق و تورم هسته، حاشیه اطمینانی ایجاد میکند که در سال ۲۰۲۱ در اختیار سرمایهگذاران نبود.
چرا پیمکو تثبیت بازده اوراق را توصیه میکند؟
دن ایواسین، مدیر ارشد سرمایهگذاری گروه پیمکو، و استبان بوربانو، استراتژیست این شرکت، در چشمانداز منتشرشده در ۱۶ نوامبر اعلام کردند که جهش اخیر بازده اوراق عمدتاً تحت تأثیر شوک قیمت انرژی ناشی از درگیریهای خاورمیانه و افزایش قابلتوجه نرخهای بهره واقعی رخ داده است.
نرخ بهره واقعی، بازده اسمی پس از کسر اثر تورم است. به گفته این دو مقام، انتظارات تورمی در مقایسه با افزایش نرخهای واقعی رشد بسیار کمتری داشتهاند؛ بنابراین بخش مهمی از افزایش بازده اوراق از مسیر بالاتر رفتن نرخهای واقعی شکل گرفته است.
پیمکو معتقد است سطح فعلی بازده اوراق میتواند برای سرمایهگذاران یک حاشیه اطمینان ایجاد کند. این وضعیت با اوایل سال ۲۰۲۱ تفاوت دارد؛ زمانی که اوراق قرضه تقریباً درآمدی برای جبران افزایش احتمالی تورم ارائه نمیکردند و پس از جهش تورم، سرمایهگذاران با افت شدید ارزش اوراق و افزایش بازدهیها مواجه شدند.
این شرکت همچنین اشاره کرده است سرمایهگذارانی که از اواخر سال ۲۰۲۳ در پرتفویهای فعال درآمد ثابت باقی ماندند، طی سه سال بازدهی در محدوده بالای تکرقمی کسب کردند.
تغییر استراتژی پیمکو؛ تمرکز بر سررسیدهای بلندمدت و داراییهای باکیفیت
پیمکو در ماههای اخیر از ترجیح اوراق کوتاهمدت به سمت سررسیدهای بلندمدتتر حرکت کرده است تا سرمایهگذاران بتوانند بازدههای فعلی را برای مدت بیشتری تثبیت کنند. با وجود این تغییر، مدتزمان مؤثر پرتفوی اوراق این شرکت تقریباً در سطح شاخص گسترده بازار اوراق قرضه آمریکا قرار دارد.
راهبرد اصلی پیمکو در شرایط کنونی، افزایش کیفیت اعتباری داراییهاست. این شرکت ترجیح میدهد در اوراق قرضه دولتی بازارهای جهانی، اوراق بهادار با پشتوانه دارایی با رتبه اعتباری ارشد و اوراق رهنی با پشتوانه آژانسهای دولتی آمریکا سرمایهگذاری کند.
پیمکو معتقد است اوراق رهنی تحت حمایت آژانسهای دولتی آمریکا و برخی اوراق با پشتوانه دارایی، در مقایسه با اوراق شرکتی دارای رتبه سرمایهگذاری، مزیت بازدهی دارند.
در مقابل، این شرکت نسبت به اوراق اعتباری کمکیفیت که اختلاف بازدهی آنها با اوراق کمریسک بسیار محدود شده، رویکردی محتاطانه دارد و از وامهای بانکی و اوراق با بازده بالا دوری میکند. پیمکو همچنین بخشی از نقدینگی خود را برای استفاده از فرصتهای احتمالی در صورت بروز اختلال در بازارها حفظ کرده است.
در بازارهای خارج از آمریکا نیز این شرکت به بازارهای باکیفیت مانند استرالیا و بریتانیا و همچنین برخی فرصتهای منتخب در نرخهای بهره بازارهای نوظهور علاقهمند است.
هشدار پیمکو درباره ارزشگذاری بالای سهام
پیمکو در ارزیابی بازار سهام نیز موضعی صریح اتخاذ کرده و ارزشگذاری سهام را در مقایسه با سود شرکتها و نرخهای بهره واقعی، بسیار بالا توصیف کرده است.
این شرکت هشدار داده است که دورههایی با چنین سطحی از ارزشگذاری در گذشته، اغلب پیش از ثبت بازدهیهای ضعیف سهام رخ دادهاند. این دیدگاه با موضع مورگان استنلی تفاوت دارد؛ بانکی که در چشمانداز این هفته خود، وزن سرمایهگذاری در سهام جهانی را به بالاترین سطح توصیهشده افزایش داده است.
اختلاف دیدگاه این دو مؤسسه بزرگ نشان میدهد که حتی میان بازیگران اصلی بازارهای مالی نیز درباره جذابیت نسبی سهام و اوراق قرضه اجماع وجود ندارد.
چرا نگهداری نقدینگی از نگاه پیمکو انتخاب کمریسکتری نیست؟
پیمکو معتقد است نگهداری وجه نقد، برخلاف اوراق قرضه با سررسید بلندتر، تنها بازدهی یکروزه را تثبیت میکند. از نگاه این شرکت، پس از افزایش قابلتوجه نرخ بهره، ادامه نگهداری نقدینگی در بسیاری از موارد میتواند انتخاب پرریسکتری نسبت به تثبیت بازده اوراق باشد.
سناریوی پایه پیمکو این است که عدمقطعیت بازار تا زمان کاهش تنشهای خاورمیانه ادامه خواهد داشت؛ با این حال، این شرکت انتظار دارد شرایط منطقه طی چند ماه آینده باثباتتر شود.
پیمکو چهار ریسک اصلی را برای چشمانداز اقتصادی و بازارهای مالی مطرح کرده است:
- تداوم شوک انرژی: طولانی شدن اختلال در بازار انرژی و باقی ماندن قیمتها در سطوح بالا.
- فشار بر اعتبار مصرفکنندگان و املاک تجاری: افزایش نرخهای واقعی میتواند توان بازپرداخت بدهی مصرفکنندگان و وضعیت بازار املاک تجاری را تحت فشار قرار دهد.
- سرمایهگذاری بیشازحد در هوش مصنوعی: گسترش سرمایهگذاری در زیرساختهای هوش مصنوعی ممکن است به تخصیص نامناسب سرمایه و افزایش ریسک مالی منجر شود.
- پایداری مالی دولت آمریکا: نگرانیها درباره وضعیت مالی و مسیر بدهی دولت آمریکا همچنان یکی از ریسکهای مهم بازار است.
در مجموع، پیام پیمکو این است که بازده فعلی اوراق قرضه فرصتی کمتکرار برای تثبیت درآمد در افق چندساله فراهم کرده است. با این حال، تحقق این سناریو به عواملی مانند فروکش کردن تنشهای خاورمیانه، کنترل شوک انرژی و محدود ماندن فشارهای اعتباری و مالی بستگی دارد.
مطالب مرتبط

پیشبینی جسورانه مورگان استنلی؛ طلا تا پایان ۲۰۲۷ به ۵۲۵۰ دلار میرسد؟
در یک نگاه پیشبینی مورگان استنلی: هدف قیمت طلا برای سهماهه چهارم ۲۰۲۷ برابر با ۵۲۵۰ دلار است؛ حدود ۳۶ درصد بالاتر از قیمت فعلی […]
مشاهده خبر
سقوط طلا به کف یکساله؛ آیا حمایت ۳۸۰۰ دلاری هم از دست میرود؟
در یک نگاه قیمت طلا: فلز زرد به محدوده ۳۸۳۰ دلار سقوط کرد؛ بیش از ۳۰ درصد پایینتر از رکورد ژانویه در حوالی ۵۵۹۵ دلار […]
مشاهده خبر
آمریکا صادرات تراشه به پنج کشور را محدود کرد؛ چین از مسیر مراکز داده هدف قرار گرفت
در یک نگاه محدودیت صادرات تراشه: آمریکا صادرات تراشههای پیشرفته به مالزی، تایلند، اندونزی، سنگاپور و برزیل را مشمول مجوز وزارت بازرگانی کرد؛ این مقررات […]
مشاهده خبر
دیدگاهتان را بنویسید.
برای مشارکت در گفتوگو وارد حساب کاربری خود شوید.
ورود و ثبتنام