





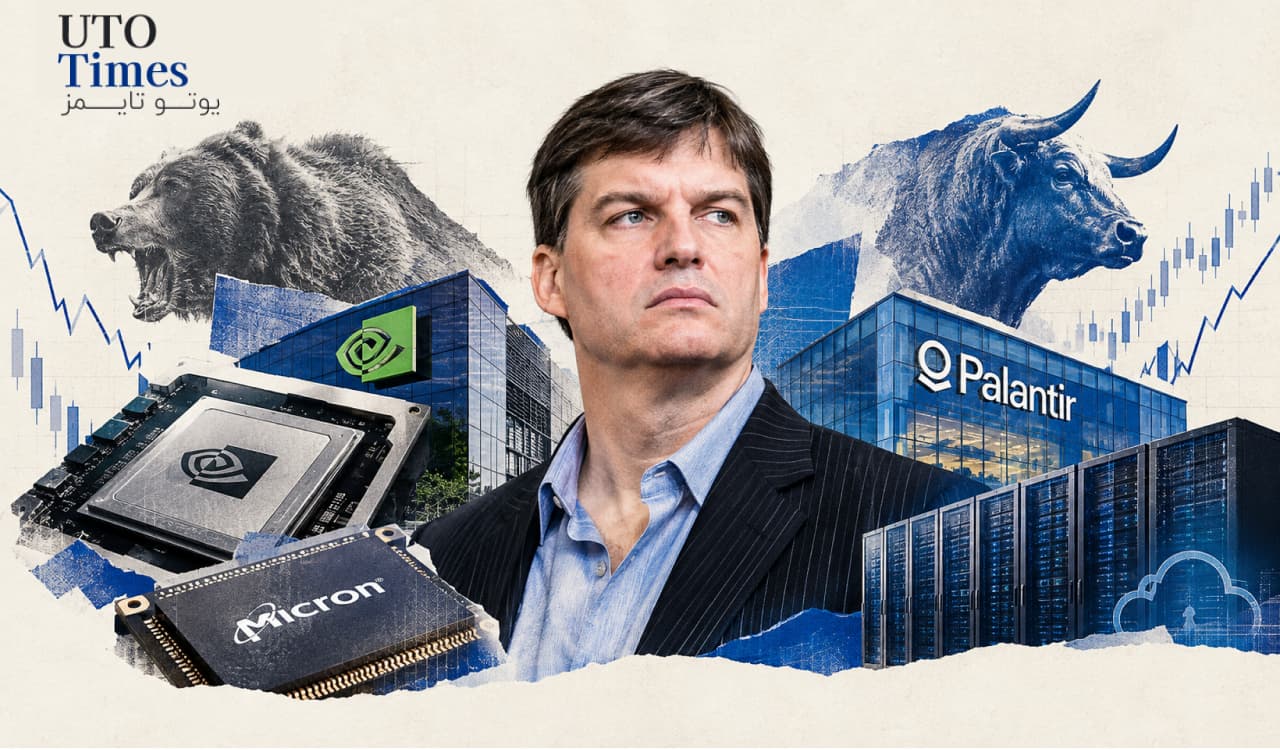
مایکل بری، سرمایهگذاری که پس از پیشبینی بحران وامهای مسکن آمریکا به یکی از مشهورترین چهرههای بازارهای مالی تبدیل شد، بار دیگر در برابر موجی از خوشبینی در بازار ایستاده است. این بار هدف او نه بازار مسکن، بلکه سهام مرتبط با هوش مصنوعی است.
- بری معتقد است عمر اقتصادی تراشههای هوش مصنوعی ممکن است کوتاهتر از برآورد سرمایهگذاران باشد.
- دادههای مربوط به بازگشت سرمایه شرکتهای بزرگ فناوری، بخشی از استدلال نزولی درباره انویدیا را با تردید مواجه میکند.
- استدلال بری درباره میکرون به چرخه عرضه حافظه و احتمال کاهش قیمتها وابسته است.
- پالانتیر ارزشگذاری بسیار بالایی دارد، اما حاشیه سود آن نشان میدهد مدل تجاری شرکت فراتر از یک شرکت مشاورهای سنتی است.
بری اخیراً مواضع فروش استقراضی خود را در سه شرکت انویدیا، مایکرون و پالانتیر افزایش داده و استدلال میکند که بخشی از ارزشگذاریهای فعلی این شرکتها با واقعیت اقتصادی سرمایهگذاری در هوش مصنوعی همخوانی ندارد.
با این حال، این سه موقعیت یکسان نیستند. استدلال مطرحشده درباره انویدیا بیشتر به اقتصاد زیرساخت هوش مصنوعی مربوط میشود، در حالی که نگرانی درباره میکرون به چرخه عرضه و تقاضای حافظه و درباره پالانتیر به ارزشگذاری و دوام مزیت رقابتی آن بازمیگردد.
انویدیا؛ آیا سرمایهگذاری هوش مصنوعی بیش از حد شده است؟
هسته اصلی استدلال بری درباره انویدیا به اقتصاد سرمایهگذاری شرکتهای بزرگ ابری بازمیگردد. او معتقد است سرعت پیشرفت تراشهها باعث میشود عمر اقتصادی واقعی تجهیزات هوش مصنوعی کمتر از سه سال باشد؛ موضوعی که در صورت تحقق میتواند بازگشت سرمایه شرکتهای بزرگ فناوری را تحت فشار قرار دهد اما شواهد موجود لزوماً چنین تصویری را تأیید نمیکنند.
شرکتهایی مانند آمازون و آلفابت اعلام کردهاند که سرمایهگذاریهای سنگین آنها در تراشه و شبکه هوش مصنوعی میتواند طی حدود دو تا سه سال بازگشت داشته باشد، در حالی که قراردادهای مشتریان آنها معمولاً برای دورههای پنجساله یا بیشتر منعقد میشود.
حتی در بازار اجاره ظرفیت پردازشی نیز نشانههایی از تقاضای قدرتمند دیده میشود. شرکت اسپیسایکس که ظرفیت پردازشی مبتنی بر تراشههای انویدیا را اجاره میدهد، با توجه به کمبود ظرفیت، توانسته به بازگشت سرمایه بسیار سریعتری دست یابد. از سوی دیگر، افزایش قیمت اجاره تراشههای نسل قبل انویدیا نیز نشان میدهد که ورود نسلهای جدید لزوماً به معنای بیارزش شدن سریع تجهیزات قبلی نیست.
بنابراین، اگر شرکتهای بزرگ فناوری همچنان بتوانند از زیرساخت هوش مصنوعی خود درآمد کافی ایجاد کنند و تقاضا برای توان پردازشی بالا باقی بماند، یکی از پایههای اصلی استدلال نزولی درباره انویدیا تضعیف خواهد شد.
مایکرون؛ جایی که استدلال بری جدیتر میشود
وضعیت مایکرون متفاوت است. این شرکت از رشد شدید تقاضا برای حافظه با پهنای باند بالا، یا HBM، سود برده است؛ حافظهای که در کنار پردازندههای هوش مصنوعی قرار میگیرد و عملکرد آنها را افزایش میدهد اما نکته مهم این است که بخشی از رشد سودآوری مایکرون به تغییر ظرفیت تولید صنعت حافظه مربوط میشود. انتقال بخشی از ظرفیت تولید به سمت حافظههای پیشرفته مورد نیاز هوش مصنوعی، عرضه حافظههای معمولی را محدود کرده و باعث افزایش قیمت آنها شده است. اگر در ادامه عرضه و تقاضای حافظههای معمولی دوباره متعادل شود، قیمتها میتوانند کاهش پیدا کنند و حاشیه سود میکرون نیز تحت فشار قرار گیرد.
بری نیز پذیرفته است که هوش مصنوعی ساختار بازار حافظه را تغییر داده و این چرخه ممکن است با دورههای قبلی تفاوت داشته باشد؛ اما از نگاه او، این تفاوت برای از بین بردن ماهیت چرخهای صنعت کافی نیست.
در نتیجه، ریسک اصلی مایکرون به این بستگی دارد که چرخه رونق حافظههای مرتبط با هوش مصنوعی تا چه زمانی ادامه پیدا خواهد کرد و قراردادهای بلندمدت تا چه اندازه میتوانند نوسان تاریخی این صنعت را کاهش دهند.
“
«اهمیت موضع بری بیش از آنکه در خودِ فروش استقراضی این سه سهم باشد، در پرسشی است که مطرح میکند: چه مقدار از رشد فعلی هوش مصنوعی از بهرهوری واقعی و چه مقدار از بازتخصیص سرمایه درون زنجیره فناوری ناشی میشود؟ به نظر میرسد پاسخ این پرسش برای انویدیا، میکرون و پالانتیر یکسان نیست. انویدیا از تقاضای واقعی برای زیرساخت محاسباتی بهره میبرد، میکرون در معرض چرخه سرمایهگذاری و قیمت حافظه قرار دارد و پالانتیر بیش از هر چیز با ریسک ارزشگذاری مواجه است. بنابراین، در مرحله کنونی بازار، مسئله اصلی نه «حباب یا نبود حباب» بلکه تفکیک شرکتهایی است که رشد هوش مصنوعی برای آنها به درآمد پایدار تبدیل میشود از شرکتهایی که بخش قابل توجهی از ارزش آنها به تداوم انتظارات فعلی وابسته است.»
بابک شیری
پالانتیر؛ ارزشگذاری بالا، اما کسبوکاری متفاوت
سومین هدف بری، پالانتیر است؛ شرکتی که یکی از بحثبرانگیزترین ارزشگذاریها را در میان سهام هوش مصنوعی دارد. نسبت قیمت به فروش آیندهنگر این شرکت نزدیک به ۵۷ برابر است؛ سطحی که حتی با در نظر گرفتن رشد سریع شرکت، ریسک ارزشگذاری را نمیتوان نادیده گرفت.
بری علاوه بر قیمت سهام، درباره ماهیت کسبوکار پالانتیر نیز پرسشهایی مطرح کرده است. از نگاه او، برخی شاخصهای مالی شرکت، مانند افزایش مطالبات و پایین بودن درآمدهای انتقالیافته به دورههای بعد، شباهت بیشتری به یک شرکت مشاورهای دارد تا یک شرکت نرمافزاری اشتراکی اما در مقابل، ساختار سودآوری پالانتیر تصویر متفاوتی ارائه میکند. حاشیه سود ناخالص شرکت در آخرین فصل نزدیک به ۸۵ درصد و حاشیه سود عملیاتی تعدیلشده آن حدود ۶۲ درصد بوده است. برای مقایسه، حاشیه سود ناخالص شرکت مشاورهای اکسنتور در فصل گذشته حدود ۳۳ درصد بود.
این اختلاف نشان میدهد که پالانتیر را نمیتوان صرفاً بر اساس رشد مطالبات یا ساختار قراردادها با شرکتهای مشاورهای سنتی مقایسه کرد. همچنین گسترش مدلهای هوش مصنوعی و افزایش تنوع آنها میتواند اهمیت لایههای نرمافزاری مستقل از مدل را افزایش دهد؛ حوزهای که پالانتیر در آن فعالیت میکند.
جمعبندی
سهام انویدیا، میکرون و پالانتیر هر سه در معرض یک پرسش مشترک قرار دارند: آیا رشد سرمایهگذاری در هوش مصنوعی میتواند برای مدت کافی ادامه پیدا کند تا ارزشگذاری فعلی شرکتهای مرتبط را توجیه کند؟
در مورد انویدیا، بازگشت نسبتاً سریع سرمایه شرکتهای بزرگ فناوری و تداوم تقاضا برای ظرفیت پردازشی، استدلال نزولی بری را با چالش مواجه میکند. درباره میکرون، اما چرخه قیمت حافظه و احتمال بازگشت تعادل عرضه و تقاضا، ریسک مهمتری ایجاد میکند. پالانتیر نیز با وجود رشد و حاشیه سود بالا، به دلیل ارزشگذاری بسیار سنگین همچنان نسبت به تغییر انتظارات بازار حساس است.
بنابراین، موضع بری را نمیتوان بهعنوان یک هشدار یکسان درباره هر سه سهم تفسیر کرد. هر شرکت باید بر اساس اقتصاد واقعی کسبوکار، دوام تقاضا، جریان نقدی، ارزشگذاری و میزان وابستگی سودآوری به چرخه فعلی هوش مصنوعی بررسی شود.
در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.