





بازار سهام آمریکا در هفتههای اخیر بار دیگر تحت فشار مجموعهای از نگرانیها قرار گرفته است؛ از افزایش قیمت نفت و تشدید نگرانیهای تورمی گرفته تا آشفتگی بازار اوراق قرضه و تردیدها درباره ارزشگذاری شرکتهای فناوری و تبعات رونق هوش مصنوعی. در همین شرایط، بازده اوراق خزانهداری ۱۰ ساله آمریکا به بالاترین سطح خود از سال ۲۰۰۷ رسیده و نگرانی درباره بازگشت رکود اقتصادی افزایش یافته است.
نگرانیهای تورمی، افزایش قیمت نفت و فشار بازار اوراق قرضه، ریسکهای جدیدی را برای بازار سهام آمریکا ایجاد کردهاند.
حدود ۴۰ درصد سرمایهگذاران انتظار دارند بازار در شش ماه آینده افت بیشتری داشته باشد.
از سال ۱۹۱۹ تاکنون، تمام دورههای ۲۰ ساله شاخص S&P 500 به بازده کل مثبت منتهی شدهاند.
تاریخ نشان میدهد ماندن در بازار مهم است، اما انتخاب شرکتهای قدرتمند میتواند تفاوت بزرگی در نتیجه سرمایهگذاری بلندمدت ایجاد کند.
شاخص S&P 500، شاخص داوجونز و نزدک نیز طی یک ماه گذشته هر کدام حدود ۲ درصد کاهش داشتهاند. بر اساس تازهترین نظرسنجی هفتگی انجمن سرمایهگذاران انفرادی آمریکا، حدود ۴۰ درصد سرمایهگذاران انتظار دارند بازار طی شش ماه آینده کاهش بیشتری را تجربه کند.
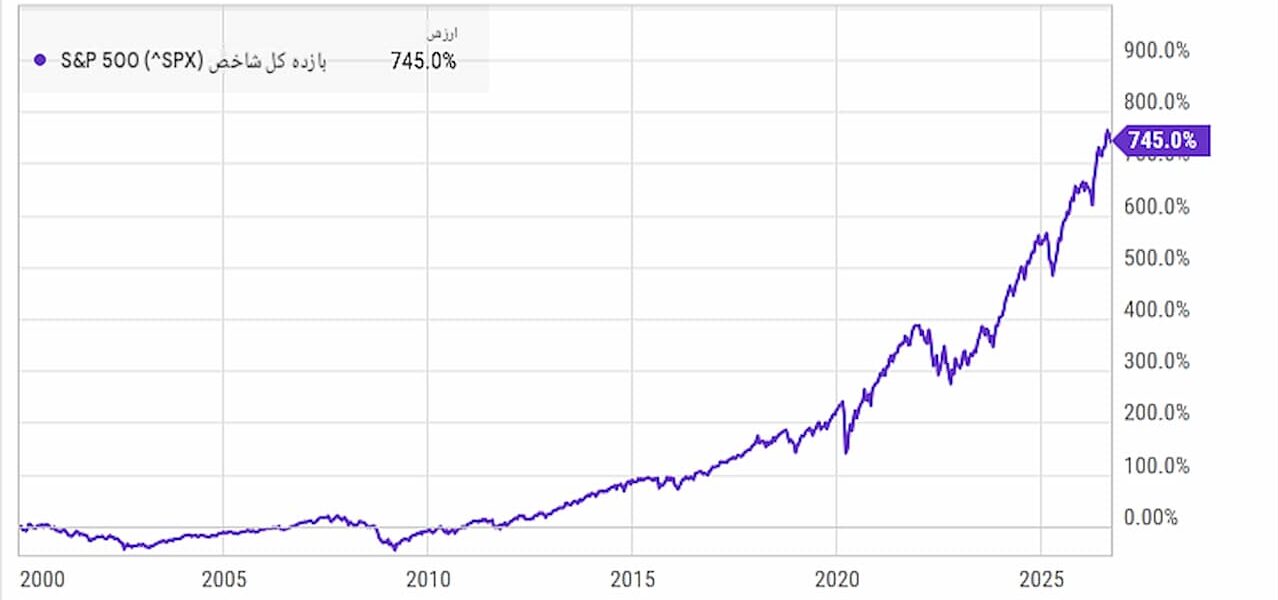
با این حال، تجربه تاریخی بازار یک پیام متفاوت دارد: برای سرمایهگذاری که افق زمانی بلندمدت دارد، سقوطها و رکودها الزاماً به معنای از بین رفتن ثروت نیستند. مسئله اصلی، نحوه مواجهه سرمایهگذار با این دورهها و کیفیت داراییهایی است که در اختیار دارد.
بازار دوباره با ترس از رکود مواجه شده است
بازارهای مالی طی چند هفته گذشته مجموعهای از نشانههای نگرانکننده را دریافت کردهاند. نگرانی درباره حباب احتمالی در سهام مرتبط با هوش مصنوعی باعث شد بخشی از سهام فناوری تحت فشار قرار گیرد. همزمان، افزایش قیمت نفت نگرانیها درباره تورم را تشدید کرده و بازار اوراق قرضه نیز سیگنال مهمی ارسال کرده است.
بازده اوراق خزانهداری ۱۰ ساله آمریکا به بالاترین سطح خود از سال ۲۰۰۷ رسیده است؛ اتفاقی که توجه سرمایهگذاران را به احتمال افزایش فشارهای اقتصادی و مالی جلب کرده است.
در چنین شرایطی طبیعی است که بخشی از سرمایهگذاران نسبت به آینده بازار سهام محتاطتر شوند. با این حال، مشکل اصلی زمانی ایجاد میشود که ترس کوتاهمدت باعث تصمیمهایی شود که افق سرمایهگذاری بلندمدت را از بین میبرند.
تاریخ در دورههای بلندمدت چه میگوید؟
یکی از مهمترین دادههای تاریخی درباره بازار سهام آمریکا به عملکرد شاخص S&P 500 در دورههای ۲۰ ساله مربوط میشود. بر اساس تحلیل پژوهشی کرستمونت، از سال ۱۹۱۹ تاکنون هیچ دوره ۲۰ سالهای از سرمایهگذاری در S&P 500 وجود نداشته که با بازده کل منفی به پایان رسیده باشد. این آمار اهمیت زیادی دارد؛ زیرا در این فاصله بازار آمریکا تقریباً تمام بحرانهای بزرگ اقتصادی و مالی یک قرن اخیر را تجربه کرده است.
حباب شرکتهای اینترنتی در ابتدای دهه ۲۰۰۰، بحران مالی بزرگ، رکود شدید اقتصادی و سقوط بسیار سریع بازار در دوران همهگیری کرونا، همگی دورههایی بودند که سرمایهگذاران را با افتهای سنگین مواجه کردند. با وجود این، افق زمانی طولانی توانسته اثر بسیاری از این شوکها را خنثی کند.
حتی سقوطهای بزرگ هم پایان داستان نبودند
برای درک بهتر این موضوع میتوان به عملکرد بازار از ابتدای سال ۲۰۰۰ نگاه کرد. سرمایهگذاری ۱۰ هزار دلاری در یک صندوق شاخصی یا صندوق قابل معامله مبتنی بر S&P 500 در ژانویه ۲۰۰۰، با وجود عبور بازار از چندین بحران بزرگ، تا سپتامبر ۲۰۲۶ به حدود ۸۴ هزار و ۵۰۰ دلار میرسید. این یعنی چنین سرمایهگذاری در این دوره بازده کل حدود ۷۴۵ درصدی ایجاد کرده است.
نکته مهم این است که سرمایهگذار در این مسیر مجبور بوده سقوطهای بسیار شدید را تحمل کند. بنابراین بازده نهایی حاصل از مسیری آرام و بدون نوسان نبوده است؛ بلکه نتیجه باقی ماندن در بازار در دورههایی بوده که احساسات سرمایهگذاران دقیقاً خلاف آن را توصیه میکردند.
همین مسئله یکی از تفاوتهای مهم میان سرمایهگذاری بلندمدت و معاملهگری کوتاهمدت است. سرمایهگذار بلندمدت الزاماً به دنبال حذف نوسان نیست؛ بلکه تلاش میکند اجازه دهد زمان، رشد سودآوری شرکتها و بازده مرکب اثر خود را نشان دهند.
“
«نکته کلیدی این گزارش از نگاه سرمایهگذاری، نه پیشبینی سقوط بازار، بلکه تفکیک «ریسک قیمت» از «ریسک کسبوکار» است. افت شاخصها در کوتاهمدت میتواند سرمایهگذار را با زیان قیمتی مواجه کند، اما اگر جریان نقدی، مزیت رقابتی و ظرفیت سودآوری شرکت حفظ شده باشد، کاهش قیمت لزوماً به معنای کاهش ارزش اقتصادی آن کسبوکار نیست. به همین دلیل، در دورههای پرنوسان، مسئله اصلی تشخیص کف بازار نیست؛ بلکه ساختن سبدی از داراییهایی است که حتی در صورت طولانی شدن رکود، توان بقا و خلق ارزش داشته باشند. تاریخ بازار آمریکا نیز بیش از آنکه وعدهای درباره آینده باشد، نشان میدهد که زمان و کیفیت سرمایهگذاری، در افقهای بلندمدت معمولاً اهمیت بیشتری از واکنش به ترسهای مقطعی بازار دارند.»
بابک شیری
ماندن در بازار کافی نیست
با وجود این، یک نکته مهم نباید نادیده گرفته شود. ماندن در بازار به تنهایی تضمینکننده موفقیت نیست. همه شرکتها در دوران رکود عملکرد یکسانی ندارند. شرکتهایی که درآمدهای ناپایدار، مزیت رقابتی ضعیف یا سابقه نامطمئن در تصمیمگیری مدیریتی دارند، در دورههای رکودی آسیبپذیرتر هستند.
رکود اقتصادی معمولاً نقاط ضعف مدل کسبوکار شرکتها را آشکار میکند. کاهش تقاضا، افزایش هزینه تأمین مالی و افت حاشیه سود میتواند شرکتهای ضعیف را تحت فشار قرار دهد و حتی بقای برخی از آنها را تهدید کند.
در مقابل، شرکتهایی که جریان درآمدی قدرتمند، ترازنامه مناسب، مزیت رقابتی پایدار و توانایی تولید نقدینگی دارند، معمولاً ظرفیت بیشتری برای عبور از دورههای دشوار خواهند داشت.
بنابراین راهبرد بلندمدت فقط به این معنا نیست که سهام خریداری شود و برای همیشه کنار گذاشته شود؛ بلکه کیفیت داراییهای موجود در سبد سرمایهگذاری نیز اهمیت اساسی دارد.
چرا انتخاب سهام اهمیت بیشتری پیدا کرده است؟
بازارهای نزولی معمولاً میان شرکتهای قدرتمند و ضعیف تفاوت بیشتری ایجاد میکنند. در دوره رونق، بسیاری از شرکتها میتوانند از افزایش تقاضا و رشد عمومی بازار بهره ببرند، اما در زمان رکود، کیفیت واقعی کسبوکار آشکارتر میشود.
شرکتی که درآمد تکرارشونده، محصولات ضروری، بدهی کنترلشده و مزیت رقابتی قابلدفاع دارد، با شرکتی که تنها بر رشد سریع قیمت سهام یا شرایط مساعد بازار متکی است، وضعیت یکسانی نخواهد داشت.
از این منظر، سقوط بازار لزوماً تنها یک تهدید نیست. کاهش قیمت سهام شرکتهای باکیفیت میتواند برای سرمایهگذار بلندمدت فرصت ایجاد کند؛ البته به شرط آنکه افت قیمت با آسیب جدی به بنیادهای کسبوکار همراه نشده باشد. به همین دلیل، تمرکز صرف بر زمانبندی بازار میتواند سرمایهگذار را از مسئله مهمتری دور کند: اینکه دقیقاً چه چیزی در سبد سرمایهگذاری قرار دارد.
جمعبندی
بازار سهام ممکن است در ماههای آینده همچنان تحت تأثیر تورم، قیمت نفت، نرخ بهره، بازار اوراق قرضه و نگرانیهای مربوط به ارزشگذاری شرکتهای فناوری قرار داشته باشد. حتی احتمال وقوع یک دوره اصلاح یا رکود را نیز نمیتوان نادیده گرفت.
اما تجربه تاریخی نشان میدهد که نوسان کوتاهمدت الزاماً با زیان بلندمدت یکسان نیست. از سال ۱۹۱۹ تاکنون، تمام دورههای ۲۰ ساله S&P 500 بازده کل مثبت داشتهاند و سرمایهگذاری ۱۰ هزار دلاری از ابتدای سال ۲۰۰۰، با وجود عبور از چند بحران تاریخی، به حدود ۸۴ هزار و ۵۰۰ دلار رسیده است.
در نهایت، دو اصل اهمیت بیشتری دارند: افق زمانی بلندمدت و انتخاب داراییهای باکیفیت. سرمایهگذاری که بتواند از تصمیمهای هیجانی در زمان سقوط بازار فاصله بگیرد و در عین حال روی شرکتهای دارای بنیادهای قدرتمند تمرکز کند، چارچوب متفاوتی برای مواجهه با بحران خواهد داشت.
در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.