


بازگشت محتاطانه بازارهای جهانی؛ جهش آسیا و رشد سهام اروپا در سایه ابهام هوش مصنوعی و مذاکرات ایران
 بابک شیری علیا
زمان مطالعه: ۴ دقیقه
بازارهای جهانی دوشنبه ۹ نوامبر ۲۰۲۶ را پس از هفتهای پرتنش با بازگشت نسبی تقاضا آغاز کردند. تایوان و ژاپن جهش کردند، معاملات آتی آمریکا مثبت شد و سهام معدنی اروپا رشد کرد. افت نفت با امید به مذاکرات ایران و آمریکا و نگرانی درباره انویدیا همراه شد. این حرکت فعلاً بیشتر خرید پس از افت قیمتهاست تا پایان اصلاح.
- بازارهای آسیا با محوریت تایوان و ژاپن بازگشتند.
- سهام معدنی اروپا از رشد طلا، نقره و مس حمایت گرفتند.
- امید به کاهش تنش ایران و آمریکا قیمت نفت را پایین آورد.
- ابهام انویدیا و تورم آمریکا، پایداری بهبود را تهدید میکند.
آسیا؛ بازگشت پس از فروش سنگین
شاخص آسیا و اقیانوسیه بهجز ژاپن حدود ۲ درصد بالا رفت. نیکی ژاپن ۳٫۵ درصد و کره جنوبی ۱٫۸ درصد رشد کردند؛ تایوان بیش از ۶ درصد جهش داشت. در مقابل، هانگسنگ ۰٫۱۳ درصد و کوسپی ۰٫۸۱ درصد افت کردند.
نگرانی از سودآوری هوش مصنوعی، هزینه مراکز داده و سختگیری احتمالی آمریکا از عوامل افت سهام فناوری بود. پیروزی دموکراتها نیز نگرانیها را افزایش داد. خرید سهام افتکرده نشانه تقاضای فرصتطلبانه است، اما پایان اصلاح را ثابت نمیکند؛ پایداری رشد به بازده سرمایهگذاری وابسته است.
اروپا؛ بانکها و معدنکاران در کانون توجه
استاکس ۶۰۰ تقریباً بدون تغییر و در محدوده ۶۴۸٫۸۸ واحد بود؛ فوتسی ۱۰۰ بریتانیا حدود ۰٫۴ درصد رشد کرد. افزایش قیمت طلا، نقره و مس از سهام فرسنیلو، آنتوفاگاستا، انگلو امریکن، گلنکور و ریو تینتو حمایت کرد. هزینه انرژی نیز بر سود معدنکاران اثر میگذارد.
پیشنهاد کردیت اگریکول برای ادغام شرکت تابعه ایتالیایی با بانکو بیپیام، سهام بانک ایتالیایی را نزدیک به ۹ درصد بالا برد؛ اما معامله قطعی نیست. یونیکردیت پس از رشد ۲۴ درصدی سود سهماهه سوم صعود کرد. ضعف تقاضای چین برای کالاهای لوکس بر الویاماچ و باربری فشار آورد.
فلزات صعودی و نفت زیر فشار مذاکرات
طلای آتی دسامبر ۰٫۶ درصد رشد کرد و به ۴٬۰۹۹٫۶۰ دلار در هر اونس رسید. نقره نیز افزایش یافت و مس در بورس فلزات لندن به حدود ۱۳٬۸۲۳ دلار در هر تن رسید. رشد فلزات از معدنکاران حمایت میکند، اما سود نهایی به هزینه استخراج وابسته است.
نفت برنت تا ۹۶٫۳۹ دلار و نفت وستتگزاس اینترمدیت به ۸۹٫۵۱ دلار در هر بشکه عقب نشست. امید به مذاکرات تهران و واشنگتن و بازگشایی تنگه هرمز نگرانی عرضه را کاهش داد. ایران پیشنهاد بازگشایی تنگه را مطرح کرده و ترامپ حملات تازه را در صورت پیشرفت گفتوگوها بعید دانسته است. بااینحال، رخدادهای امنیتی نشان میدهد ریسک منطقه پابرجاست.
انویدیا؛ نگرانی تازه برای معاملات هوش مصنوعی
هیئتمدیره انویدیا بررسی مستقلی را درباره احتمال هدف قرار گرفتن جنسن هوانگ، مدیرعامل شرکت، در عملیات اطلاعاتی خارجی آغاز کرده است. شرکت گفته نشانهای از افشای اطلاعات محرمانه یا تهدید امنیت ملی آمریکا ندیده است. ادعاهای رسانهای تا اعلام نتیجه بررسی، اثباتشده نیستند.
گزارشهای کورویو، اپلاید متریالز و سیسکو میتواند تقاضای واقعی زیرساخت هوش مصنوعی را روشنتر کند.
چین؛ تورم تولیدکننده در برابر تقاضای ضعیف
تورم تولیدکننده چین در اکتبر به ۵٫۷ درصد سالانه رسید؛ درحالیکه رقم سپتامبر ۵ درصد بود. این سریعترین رشد چهار سال و نیم اخیر است. در مقابل، تورم مصرفکننده از ۰٫۹ به ۰٫۷ درصد کاهش یافت. افزایش هزینه انرژی در کنار تقاضای ضعیف، مانع انتقال فشار به مصرفکننده شده است.
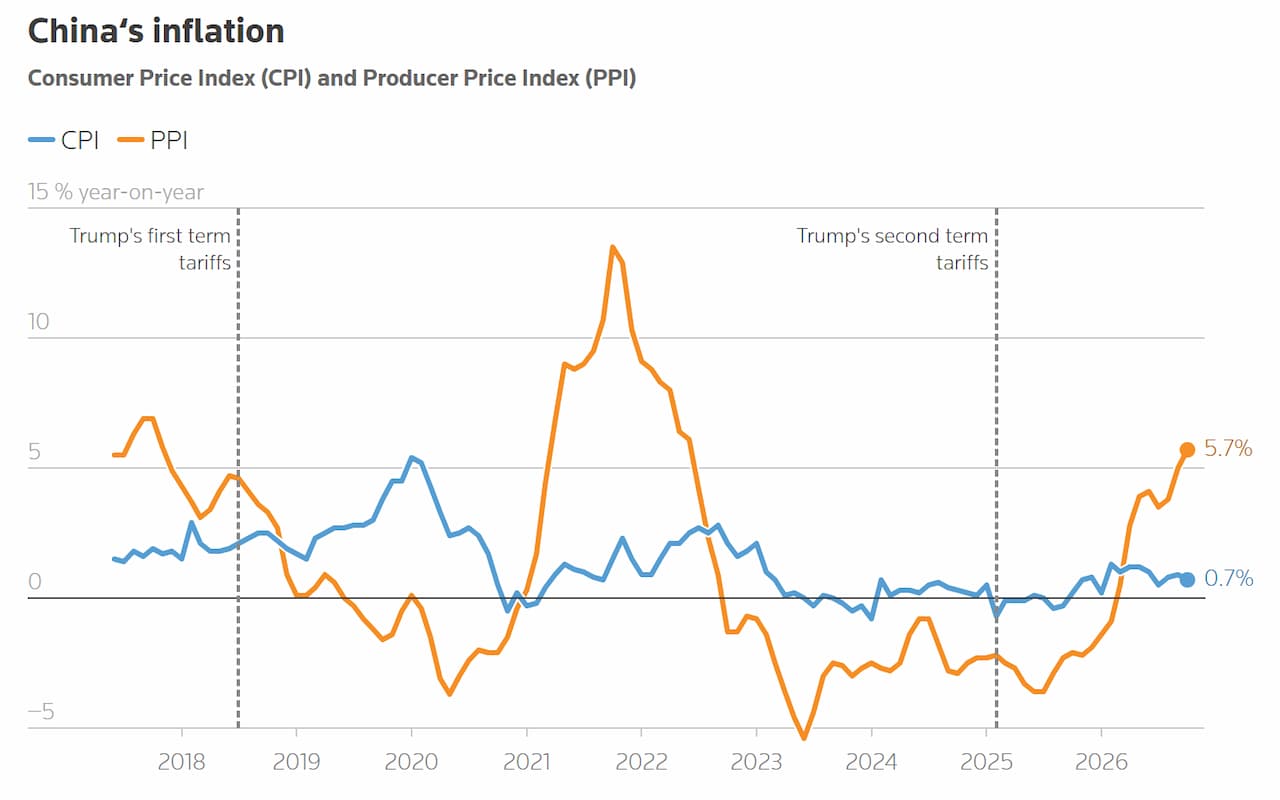
ضعف مصرف چین همچنان مانع احیای پایدار است. رشد سهام مخابراتی پس از برنامه توسعه نسل ششم و اینترنت ماهوارهای، انتظار سرمایهگذاری زیرساختی را نشان میدهد؛ اما تجاریسازی این فناوری نزدیک نیست.
چشمانداز؛ تورم آمریکا مسیر بعدی را مشخص میکند
گزارش تورم آمریکا برای اکتبر و سخنرانی مقامهای بانک مرکزی، محرکهای مهم هفتهاند. اشتغال آمریکا ۱۶۵ هزار شغل افزایش یافت و احتمال افزایش نرخ بهره در دسامبر را تقویت کرد. بازار احتمال افزایش دستکم ۲۵ واحد پایهای را حدود ۸۰ درصد برآورد میکرد. تورم بالاتر از انتظار میتواند دلار و بازده اوراق را تقویت کند. آمار رشد منطقه یورو نیز مهم است؛ افزایش نرخ بهره برای مهار تورم انرژی میتواند هزینه تأمین مالی را بالا ببرد.
در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است
مطالب مرتبط

طلا به بالای ۴ هزار دلار بازگشت؛ اما آیا این بار صعود دوام میآورد؟
در یک نگاه قیمت طلا بار دیگر به بالای ۴ هزار دلار بازگشته است، اما تداوم روند بهبود همچنان با موانع مهمی روبهرو است. نوسانات […]
مشاهده خبر
والاستریت پس از ریزش سهام هوش مصنوعی در روزهای گذشته، صعودی شد؛ کارگزاریها افت اخیر را بیشازحد میدانند
بازار سهام آمریکا معاملات دوشنبه ۹ نوامبر ۲۰۲۶ را صعودی آغاز کرد؛ حرکتی که از تلاش سرمایهگذاران برای عبور از نگرانیهای هفته گذشته درباره هوش […]
مشاهده خبر
مورگان استنلی: اصلاح شاخص S&P 500 به مراحل پایانی خود نزدیک میشود
مایک ویلسون، استراتژیست ارشد سهام آمریکا در بانک مورگان استنلی، معتقد است اصلاح اخیر بازار سهام در حال ورود به مراحل پایانی خود است؛ وضعیتی […]
مشاهده خبر
دیدگاهتان را بنویسید.
برای مشارکت در گفتوگو وارد حساب کاربری خود شوید.
ورود و ثبتنام