EURUSD 1.11577 USD ▼ 0.17%
XAUUSD 3,875.09 USD ▼ 3.63%
AAPL 344.63 USD ▼ 1.23%
WTI 104.12 USD ▲ 2.08%
BTCUSD 77,861.17 USD
SP500 7,580.07 ▼ 1.82%
AUDUSD 0.70300 USD ▲ 0.07%
EURJPY 176.259 JPY ▲ 0.03%

ترمینال خبری

آخرین بروزرسانی ۶ ساعت پیش

ترمینال خبری یوتوتایمز؛ پوشش لحظه‌ای بازارهای مالی، اقتصاد جهانی، تصمیم‌های بانک‌های مرکزی و تحولات ژئوپلیتیک

آخرین بروزرسانی ۶ ساعت پیش

متا و فوریر ربات انسان‌نمای مکس را در سه ماه ساختند

به گزارش «د اینفورمیشن»، متا و شرکت فوریر نمونه‌ای انسان‌نما به نام مکس را در مدت‌زمانی فقط سه‌ماهه ساختند. وزن این ربات حدود ۱۰۶ پوند است. این گزارش همچنین می‌گوید متا برای سرعت‌دادن به تلاش‌هایش در حوزه رباتیک، با یک استارتاپ چینی نمونه‌ای اولیه از ربات انسان‌نما ساخته است.

خواندن کامل خبر
اخبار سهام و اخبار شاخص‌ها کم اثر

جهان در چنبره بدهی‌ها؛ کدام کشورها بیشترین سرانه بدهی را دارند؟

در یک نگاه بر اساس داده‌های بانک پرداخت‌های بین‌المللی، سوئیس با بدهی سرانه ۳۴۲,۲۴۰ دلار بالاترین میزان بدهی را در جهان به خود اختصاص داده است. کشورهای نروژ، هلند و ایالات متحده آمریکا با فاصله‌ای قابل‌توجه در رتبه‌های بعدی قرار دارند. برخلاف سوئیس، در آمریکا بدهی عمومی سهم عمده‌ای (حدود ۴۴ درصد) از کل بدهی‌های سرانه را تشکیل می‌دهد. در این رتبه‌بندی ۳۹ کشوری، ژاپن از نظر نسبت بدهی به تولید ناخالص داخلی رتبه نخست را دارد و کشورهایی نظیر اندونزی و هند در پایین‌ترین سطوح بدهی سرانه جهانی جای گرفته‌اند.   بر اساس جدیدترین داده‌های بانک پرداخت‌های بین‌المللی (BIS)، کل بدهی ۳۹ اقتصاد جهان بر اساس سرانه مقایسه شده است. این مطالعه که از داده‌های بدهی سه‌ماهه نخست سال ۲۰۲۶ و برآوردهای جمعیتی سازمان ملل متحد بهره برده، مجموع بدهی دولت، خانوارها و شرکت‌های غیرمالی را در محاسبات خود لحاظ کرده است.  سوئیس در صدر، آمریکا در رتبه چهارم سوئیس با ۳۴۲,۲۴۰ دلار بدهی سرانه در صدر این فهرست قرار دارد. بررسی ساختار بدهی در این کشور نشان می‌دهد که بخش عمده آن را بدهی شرکت‌های غیرمالی (۱۵۷,۱۰۸ دلار) و بدهی خانوار (۱۵۳,۱۳۸ دلار) تشکیل می‌دهد و بدهی عمومی تنها ۳۱,۹۹۴ دلار (حدود ۹ درصد از کل بدهی‌ها) است. پس از سوئیس، نروژ با ۲۷۳,۸۵۶ دلار، هلند با ۲۲۴,۱۵۷ دلار و ایالات متحده آمریکا با ۲۲۴,۰۳۲ دلار در رتبه‌های دوم تا چهارم جای گرفته‌اند. در ایالات متحده، برخلاف سوئیس، بدهی عمومی برجسته‌تر بوده و با ۹۹,۱۰۳ دلار، تقریبا ۴۴ درصد از کل بدهی‌ها را به خود اختصاص داده است؛ در حالی که بدهی خانوار ۶۰,۱۰۳ دلار و بدهی شرکت‌های غیرمالی ۶۴,۸۲۶ دلار محاسبه شده است. کشورهای دانمارک، کانادا و سوئد نیز در ادامه این فهرست با بالاترین بدهی‌های سرانه قرار دارند. ترکیه با مجموع بدهی سرانه ۱۲,۴۲۳ دلار از بین ۳۹ اقتصاد مورد بررسی در رتبه ۳۵ قرار گرفته است. از این مبلغ، ۱,۷۴۸ دلار مربوط به بدهی خانوار، ۳,۹۳۹ دلار بدهی دولت و ۶,۷۳۶ دلار سهم بدهی شرکت‌های غیرمالی است. کشورهای کلمبیا، آفریقای جنوبی، هند و اندونزی در این رتبه‌بندی پایین‌تر از ترکیه قرار دارند. ژاپن با مجموع بدهی سرانه ۱۲۰,۳۳۹ دلار در رتبه شانزدهم قرار دارد. این کشور از نظر نسبت بدهی به تولید ناخالص داخلی، رتبه نخست را در میان کشورهای بررسی‌شده به خود اختصاص داده است. چین با بدهی سرانه ۴۴,۳۸۴ دلار در رتبه ۲۵ ایستاده است و از نظر نسبت بدهی به تولید ناخالص داخلی در جایگاه چهارم جهان قرار دارد. ۲۰ کشور برتر جهان به تفکیک بیشترین بدهی سرانه: ۱. سوئیس: ۳۴۲,۲۴۰ دلار ۲. نروژ: ۲۷۳,۸۵۶ دلار ۳. هلند: ۲۲۴,۱۵۷ دلار ۴. ایالات متحده آمریکا: ۲۲۴,۰۳۲ دلار ۵. دانمارک: ۱۹۵,۳۶۵ دلار ۶. کانادا: ۱۸۳,۲۵۴ دلار ۷. سوئد: ۱۷۸,۲۵۹ دلار ۸. بلژیک: ۱۷۳,۱۲۳ دلار ۹. فرانسه: ۱۶۷,۷۳۶ دلار ۱۰. استرالیا: ۱۶۵,۹۹۵ دلار ۱۱. فنلاند: ۱۴۹,۴۷۹ دلار ۱۲. اسرائیل: ۱۳۴,۴۵۶ دلار ۱۳. اتریش: ۱۳۲,۵۹۵ دلار ۱۴. بریتانیا: ۱۲۴,۹۲۳ دلار ۱۵. آلمان: ۱۲۱,۷۴۱ دلار ۱۶. ژاپن: ۱۲۰,۳۳۹ دلار ۱۷. نیوزیلند: ۱۰۴,۵۸۵ دلار ۱۸. ایتالیا: ۱۰۲,۷۰۴ دلار ۱۹. اسپانیا: ۸۹,۶۶۷ دلار ۲۰. کره جنوبی: ۸۳,۷۸۱ دلار

خواندن کامل خبر
تحلیل تکنیکال کم اثر

شاخص قیمت مصرف کننده  اسپانیا – اکتبر

شاخص قیمت مصرف کننده  هسته اسپانیا - اکتبر (سالانه) - CORE Consumer Price Index واقعی  .................  %3.1 قبلی  ....................        %3.1 شاخص قیمت مصرف کننده اسپانیا - اکتبر (ماهانه) - Consumer Price Index واقعی  ..................   %0.6 پیش‌بینی  ............        % 0.6 قبلی  .....................       %0.3 شاخص قیمت مصرف کننده  اسپانیا - سالانه (اکتبر)  - Consumer Price Index واقعی  ..................   %4.9 پیش‌بینی  ............        % 4.9 قبلی  .....................       %4.9 نرخ تورم  هماهنگ شده ماهانه اسپانیا - Harmonised Inflation Rate (اکتبر) واقعی .................     %0.5 پیش‌بینی  ............        % 0.5 قبلی ...................      %0.6 نرخ تورم هماهنگ شده سالانه اسپانیا - Harmonised Inflation Rate (اکتبر) واقعی .................        %4.9 پیش‌بینی  ............        % 4.9 قبلی ...................        %5

خواندن کامل خبر
داده های اقتصادی اثر متوسط

شاخص قیمت مصرف کننده فرانسه – اکتبر

شاخص قیمت مصرف کننده فرانسه - اکتبر - Consumer Price Index واقعی .................. %0.4 پیش‌بینی ............... %0.2 قبلی ..................... %0.3- شاخص قیمت مصرف کننده فرانسه - سالانه (اکتبر) - Consumer Price Index واقعی .................. %3.4 پیش‌بینی ............... %3.2 قبلی ..................... %3.1 شاخص قیمت مصرف کننده HICP فرانسه - ماهانه (اکتبر) - Harmonised Inflation Rate واقعی .................. %0.4 پیش‌بینی ............... %0.3 قبلی ..................... %0.3- شاخص قیمت مصرف کننده HICP فرانسه - سالانه (اکتبر) - Harmonised Inflation Rate واقعی .................. %3.8 پیش‌بینی ............... %3.6 قبلی ..................... %3.4

خواندن کامل خبر
داده های اقتصادی اثر متوسط

چین به اقدام آمریکا علیه شرکت‌های چینی مرتبط با سین‌کیانگ اعتراض کرد

وزارت بازرگانی چین اعلام کرد پکن با قرار گرفتن شرکت‌های چینی در فهرست نهادهای مرتبط با سین‌کیانگ از سوی آمریکا، قاطعانه مخالف است. این وزارتخانه گفت اقدام آمریکا با توافقی که دو رئیس‌جمهور به آن دست یافته‌اند مغایرت دارد و از واشنگتن خواست فوراً به «بازی‌های سیاسی، کارزارهای تخریبی و سرکوب غیرمنطقی» در این زمینه پایان دهد. وزارت بازرگانی چین همچنین اعلام کرد پکن برای دفاع قاطعانه از منافع خود، اقدامات لازم را انجام خواهد داد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

جنگ خاورمیانه کدام کشور را بیشتر گرفتار گرانی سوخت کرد؟

در یک نگاه بر اساس گزارش مرکز پژوهش‌های انرژی و هوای پاک (CREA)، آمریکایی‌ها بیشترین سهم از هزینه‌های ناشی از افزایش قیمت سوخت در پی جنگ خاورمیانه را متحمل می‌شوند؛ به‌طوری‌که از مجموع ۴۶۸ میلیارد دلار افزایش هزینه جهانی، ۱۶۰ میلیارد دلار به آمریکا اختصاص دارد. مصرف بالای سوخت در آمریکا و وابستگی گسترده به خودروهای بنزینی، فشار اقتصادی را تشدید کرده است؛ به‌طوری‌که هزینه اضافی برآوردشده برای هر آمریکایی به ۴۷۱ دلار می‌رسد. اروپا و آسیا نیز با هزینه‌های سنگین انرژی، به‌ویژه در بخش برق و سوخت‌های وارداتی، مواجه هستند؛ موضوعی که این ادعا را زیر سؤال می‌برد که آمریکایی‌ها در مجموع بیشترین آسیب را از بحران انرژی دیده‌اند. آمریکایی‌ها بیشترین سهم از افزایش جهانی قیمت انرژی ناشی از جنگ در خاورمیانه را پرداخت می‌کنند. رسانه‌ای فنلاندی در حوزه انرژی و اقلیم با استناد به گزارش مرکز پژوهش‌های انرژی و هوای پاک (CREA) این موضوع را گزارش کرده است. بر اساس برآورد این مرکز که توسط تیم یوتوتایمز بازنویسی و ترجمه شده است، مجموع افزایش هزینه‌های ناشی از تورم قیمت سوخت در سراسر جهان به ۴۶۸ میلیارد دلار رسیده که سهم آمریکا از این رقم، ۱۶۰ میلیارد دلار است. طبق برآورد CREA، آمریکایی‌ها از نظر سرانه نیز بیشترین هزینه بیشتر را متحمل می‌شوند. این مرکز هزینه بیشتر هر آمریکایی را ۴۷۱ دلار تخمین زده، در حالی که میانگین جهانی این هزینه به ۶۰ دلار می‌رسد. با این حال، مقایسه این ارقام نیازمند احتیاط است؛ چرا که میانگین جهانی با میانگین یک کشور مقایسه شده و چنین مقایسه‌ای لزوماً تصویر دقیقی از تفاوت فشار اقتصادی در کشورهای مختلف ارائه نمی‌دهد. علاوه بر این، CREA صرفاً هزینه‌های سوخت را بررسی کرده است؛ در حالی که جنگ میان آمریکا، اسرائیل و ایران بر قیمت برق نیز تأثیر گذاشته است. در این زمینه، برخی کشورهای دیگر به دلیل وابستگی به واردات گاز و زغال‌سنگ، با فشار بیشتری نسبت به آمریکا مواجه شده‌اند. این در حالی است که آمریکا از جایگاه خود به‌عنوان بزرگ‌ترین تولیدکننده گاز طبیعی جهان بهره‌مند است. برای مثال، ژاپن که یکی از کشورهای به‌شدت وابسته به واردات انرژی در جهان محسوب می‌شود، در پی جنگ با افزایش چشمگیر قیمت برق مواجه شده است. قیمت برق در سراسر این کشور در ماه گذشته به رکوردی بی‌سابقه رسید؛ اتفاقی که پس از کاهش یارانه‌های دولتی رخ داد، چرا که دولت دیگر قادر به ادامه پرداخت این یارانه‌ها نبود. کشورهای اروپایی نیز ضربه سنگینی از افزایش قیمت انرژی متحمل شده‌اند و قیمت سوخت در سراسر اتحادیه اروپا به‌مراتب بالاتر از آمریکا است. برای نمونه، آلمانی‌ها به‌طور متوسط برای هر لیتر گازوئیل ۲.۳۰ یورو پرداخت می‌کنند؛ رقمی معادل ۹.۷۳ دلار برای هر گالن. از سوی دیگر، خودروهای دیزلی در اروپا بسیار رایج‌تر از آمریکا هستند و همین موضوع تأثیر افزایش قیمت گازوئیل بر هزینه‌های حمل‌ونقل را پررنگ‌تر می‌کند. مرکز پژوهش‌های انرژی و هوای پاک فنلاند، عادت رانندگی آمریکایی‌ها را عامل اصلی بالا بودن هزینه‌های سوخت در این کشور می‌داند. این مرکز در گزارش خود توضیح داده است که مصرف بالای نفت در آمریکا، ناشی از وابستگی گسترده به خودروهای شخصی پرمصرف و کندی روند جایگزینی بنزین و گازوئیل با گزینه‌های دیگر است. در نتیجه، خانوار، شرکت‌های حمل‌ونقل جاده‌ای و کشاورزان آمریکایی بیش از دیگران در معرض شوک‌های بازار جهانی سوخت قرار می‌گیرند. با این حال، کشورهای اروپایی تصویر متفاوتی ارائه می‌کنند. فروش خودروهای برقی در اروپا طی سال جاری و در واکنش به افزایش قیمت سوخت رشد چشمگیری داشته است؛ اما این روند تاکنون نتوانسته به کاهش محسوس هزینه انرژی برای مصرف‌کنندگان اروپایی منجر شود. گسترش اعتراضات اجتماعی، که بسیاری از آن‌ها به افزایش هزینه‌های زندگی نسبت داده می‌شوند، نیز نشان می‌دهد فشار اقتصادی همچنان ادامه دارد. به بیان دیگر، افزایش وابستگی حمل‌ونقل به برق، دست‌کم در کشورهای اروپایی مورد اشاره، به کاهش هزینه‌های انرژی منجر نشده است. در همین حال، گروه لابی صنعت انرژی خورشیدی اتحادیه اروپا در اوایل سال جاری ادعا کرد که استفاده از انرژی خورشیدی در این سال حدود ۳۷.۴ میلیارد یورو در هزینه‌های انرژی این بلوک صرفه‌جویی کرده است. این رقم معادل ۴۱.۷۶ میلیارد دلار است و برآورد آن بر این فرض استوار است که اگر ظرفیت تولید برق خورشیدی وجود نداشت، کشورهای عضو اتحادیه اروپا ناچار بودند برای تولید برق، گاز طبیعی بیشتری وارد کنند. با این حال، در شرایطی که برخی شرکت‌های فعال در صنعت خورشیدی به دلیل رقابت بیش از حد و منفی شدن قیمت عمده‌فروشی برق با مشکلات اقتصادی روبه‌رو هستند، می‌توان استدلال کرد که برآوردهای ارائه‌شده از سوی SolarPower Europe لزوماً تمام ابعاد اقتصادی این صرفه‌جویی را نشان نمی‌دهد. قیمت سوخت در آمریکا همچنان به‌مراتب بالاتر از سطح آن در مدت مشابه سال گذشته است. جایگاه این کشور به‌عنوان بزرگ‌ترین تولیدکننده نفت و گاز جهان نیز مانع افزایش قیمت‌های داخلی نشده است؛ چرا که آمریکا هم‌زمان بزرگ‌ترین صادرکننده نفت و گاز جهان به شمار می‌رود و صادرات انرژی می‌تواند بر قیمت‌های داخلی تأثیر بگذارد. با این وجود، این ادعا که آمریکایی‌ها به دلیل جنگ بیشترین هزینه انرژی را در جهان پرداخت می‌کنند، بدون در نظر گرفتن شرایط سایر مناطق جهان، از جمله اروپا و آسیا، تصویری ناقص ارائه می‌دهد. این موضوع به‌ویژه درباره چین اهمیت دارد؛ کشوری که بزرگ‌ترین بازار خودروهای برقی جهان را در اختیار دارد و در زمینه سرمایه‌گذاری برای گذار انرژی نیز در جایگاه نخست جهان قرار گرفته است.
خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

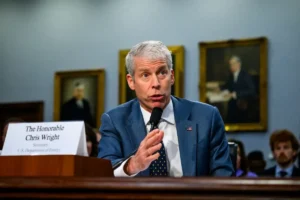
کریس رایت، وزیر انرژی آمریکا: احتمالاً صادرات گازوئیل از منطقه خلیج فارس افزایش خواهد یافت

قیمت گازوئیل به‌طور قابل‌توجهی کاهش خواهد یافت. احتمال دارد چین صادرات گازوئیل را از سر بگیرد. روسیه تنها در صورتی از صادرات گازوئیل سود می‌برد که جنگ پایان یابد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سیگنال‌های جدید تورمی در شروع پاییز؛ تورم سالانه به ۷۶.۸ درصد رسید

مرکز آمار ایران جزئیات شاخص قیمت مصرف‌کننده و نرخ تورم مهرماه ۱۴۰۵ را تشریح کرد. براین اساس، شاخص قیمت مصرف‌کننده خانوار‌های کشور در مهرماه به عدد ۷۶۱.۸ رسید و نرخ تورم ماهانه، نقطه‌به‌نقطه و سالانه به‌ترتیب ۴.۴، ۸۸.۷ و ۷۶.۸ درصد ثبت شد. براین اساس، نرخ تورم نقطه‌به‌نقطه از ۸۹.۸ درصد در شهریور به ۸۸.۷ درصد در مهرماه رسیده و ۱.۱ واحد درصد کاهش یافته است. کاهش تورم نقطه‌به‌نقطه به معنای کاهش سطح قیمت‌ها نیست، بلکه نشان می‌دهد میزان افزایش سطح عمومی قیمت‌ها نسبت به ماه مشابه سال گذشته کمتر شده است. در مهرماه، تورم ماهانه گروه خوراکی‌ها، آشامیدنی‌ها و دخانیات ۲.۴ درصد و تورم گروه کالا‌های غیرخوراکی و خدمات ۵.۸ درصد بوده است. بر اساس این گزارش، گروه آموزش با تورم ماهانه ۲۳.۵ درصد، حمل‌ونقل با ۱۰.۷ درصد و تفریح و فرهنگ با ۹.۸ درصد، بیشترین نرخ‌های تورم ماهانه را در میان گروه‌های اصلی ثبت کرده‌اند. همچنین در بررسی تورم نقطه‌به‌نقطه، دخانیات با ۱۶۳.۲ درصد، مبلمان و لوازم خانگی با ۱۲۸.۹ درصد و حمل‌ونقل با ۱۲۸ درصد، از جمله گروه‌هایی بوده‌اند که بیشترین افزایش قیمت را نسبت به مهر سال گذشته تجربه کرده‌اند. در مهرماه، تورم ماهانه خانوار‌های شهری ۴.۳ درصد و خانوار‌های روستایی ۴.۶ درصد بوده است. تورم نقطه‌به‌نقطه در مناطق شهری ۸۵.۵ درصد و در مناطق روستایی ۱۰۷ درصد ثبت شده است. همچنین نرخ تورم سالانه خانوار‌های شهری به ۷۴.۱ درصد و خانوار‌های روستایی به ۹۲.۳ درصد رسیده است. بر این اساس، هر سه شاخص تورم در مناطق روستایی بالاتر از مناطق شهری بوده است. تفاوت در ترکیب هزینه‌های مصرفی و سهم گروه‌های مختلف کالا‌ها و خدمات در سبد هزینه خانوار، از جمله عواملی است که می‌تواند بر تفاوت نرخ تورم در مناطق مختلف تأثیر بگذارد.

خواندن کامل خبر
اخبار ایران اثر متوسط

واکنش چین به اظهارات مرتس: امیدواریم آلمان و اتحادیه اروپا عقلانی عمل کنند

وزارت خارجه چین در واکنش به اظهارات مرتس گفت: «امیدواریم آلمان و اتحادیه اروپا بی‌طرفانه و عقلانی عمل کنند.» این وزارتخانه همچنین اعلام کرد چین همواره از همکاری‌های باز حمایت می‌کند و متعهد است با همه طرف‌ها برای حفظ ثبات و امنیت زنجیره‌های صنعتی و تأمین جهانی همکاری کند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

بولاک، رئيس بانک مرکزی استرالیا: تورم استرالیا بسیار بالاست؛ بانک مرکزی درباره نرخ بهره تصمیم می‌گیرد

در یک نگاه میشل بولاک تورم را «بسیار بالا» توصیف کرد و گفت چشم‌پوشی کامل از شوک‌های عرضه، از جمله افزایش قیمت انرژی، دشوار است. به گفته بولاک، تقاضای داخلی همچنان از توان عرضه اقتصاد بیشتر است؛ او با این حال درباره تصمیم نشست ۲ و ۳ نوامبر راهنمایی نداد. میانگین تعدیل‌شده تورم در سه‌ماهه سپتامبر به ۳.۷ درصد سالانه رسید و تورم کل سالانه در سپتامبر ۴.۳ درصد بود. میشل بولاک، رئیس بانک مرکزی استرالیا، تورم را «بسیار بالا» توصیف کرد و گفت پس از انتشار داده‌های تورم سه‌ماهه سپتامبر، چشم‌پوشی کامل از شوک‌های عرضه، مانند افزایش قیمت انرژی، دشوار است. او همچنین گفت تقاضای داخلی همچنان از توان عرضه اقتصاد بیشتر است. بولاک درباره تصمیم نرخ بهره در نشست ۲ و ۳ نوامبر راهنمایی نداد. بولاک در جلسه استماع کمیته‌ای از سنای استرالیا گفت داده‌های تازه با ریسک‌های صعودی تورم که بانک مرکزی پیش‌تر به آن‌ها اشاره کرده بود، سازگار است. به گفته او، فشار قیمتی فقط از خارج وارد نمی‌شود و بالاتر بودن تقاضای داخلی از ظرفیت عرضه اقتصاد نیز می‌تواند به تداوم تورم کمک کند. اندرو هاوزر، معاون بولاک، گفت ارقام شاخص قیمت مصرف‌کننده در محدوده انتظارات بوده‌اند، اما همچنان بیش از حد بالا هستند. سارا هانتر، دستیار رئیس بانک مرکزی، گفت تورم از آنچه بانک مرکزی در ماه اوت انتظار داشت بیشتر بوده است. او همچنین گفت انتظار ندارد استرالیا وارد رکود شود. این اظهارات نشان می‌دهد داده‌ها با پیش‌بینی اقتصاددانان پیش از انتشارشان هم‌خوانی داشتند، اما از مسیری که بانک مرکزی در گزارش سیاست پولی ماه اوت ترسیم کرده بود، بالاتر رفتند. میانگین تعدیل‌شده، شاخص اصلی بانک مرکزی برای سنجش تورم پایه، در سه‌ماهه سپتامبر ۱ درصد و در مقیاس سالانه ۳.۷ درصد افزایش یافت؛ رقمی بالاتر از انتظار ۳.۶ درصدی. تورم کل ماهانه نیز در سپتامبر به ۴.۳ درصد سالانه رسید. پیش از انتشار این آمار، بولاک گفته بود تورم احتمالاً از پیش‌بینی‌های ماه اوت بانک مرکزی بیشتر خواهد شد. او به تشدید دوباره درگیری‌ها در خاورمیانه، افزایش چشمگیر قیمت انرژی و فشرده‌تر بودن نسبی بازار کار اشاره کرده بود. اظهارات بولاک درباره شوک‌های عرضه اهمیت دارد، زیرا بانک‌های مرکزی گاهی افزایش‌های مقطعی قیمت، مانند جهش قیمت سوخت، را نادیده می‌گیرند و انتظار دارند این فشارها خودبه‌خود کاهش یابد. بولاک گفت چشم‌پوشی کامل از چنین شوک‌هایی دشوار است؛ موضعی که نشان می‌دهد بانک مرکزی نگران انتقال هزینه‌های بالاتر انرژی به قیمت‌های گسترده‌تر و انتظارات تورمی است، به‌ویژه در شرایطی که تورم پایه همچنان بالاتر از محدوده هدف قرار دارد. بانک مرکزی استرالیا در مجموع طی سال جاری نرخ نقدی را ۱۰۰ نقطه پایه افزایش داده است. بولاک پیش‌تر گفته بود یکی از پرسش‌های اصلی نشست هفته آینده این است که آیا این میزان انقباض برای بازگرداندن تورم به محدوده هدف ۲ تا ۳ درصدی در زمانی معقول کافی خواهد بود یا نه. او از اعلام جهت تصمیم بعدی خودداری کرد، اما تورم پایه بالاتر، بازار کار فشرده و لحن صریح او باعث شده‌اند احتمال افزایش دوباره نرخ بهره همچنان مطرح باشد. تصمیم هیئت‌مدیره هفته آینده همراه با پیش‌بینی‌های تازه منتشر خواهد شد. این اظهارات به‌عنوان نشانه‌ای از تمایل کمتر بانک مرکزی استرالیا به نادیده گرفتن افزایش قیمت‌های ناشی از انرژی تفسیر شده‌اند. تداوم رشد قیمت نفت می‌تواند به این برداشت بیفزاید. این لحن، در کنار تورم پایه بالاتر و ارزیابی بولاک از تقاضا، از انتظارات افزایش نرخ بهره و دلار استرالیا حمایت می‌کند. تفاوت رویکرد بانک مرکزی استرالیا با تصمیم بانک مرکزی نیوزیلند برای ثابت نگه‌داشتن نرخ بهره نیز می‌تواند به نفع جفت‌ارز AUDNZD باشد. با این حال، چون بولاک درباره تصمیم هفته آینده راهنمایی نداد، همچنان مقداری عدم‌قطعیت وجود دارد.

خواندن کامل خبر
اخبار فارکس اثر بالا

تورم استرالیا فراتر از پیش‌بینی‌ها؛ نگاه‌ها به نشست هفته آینده بانک مرکزی

در یک نگاه میانگین تعدیل‌شده تورم استرالیا در سه‌ماهه سوم سالانه ۳.۷ درصد افزایش یافت؛ بالاتر از پیش‌بینی ۳.۶ درصدی. تورم کل سه‌ماهه ۱.۳ درصد و تورم سالانه سپتامبر ۴.۳ درصد رشد کرد؛ هر دو رقم از پیش‌بینی‌ها بالاتر بود. این داده‌ها در آستانه نشست ۲ و ۳ نوامبر بانک مرکزی منتشر شده و به تقویت گمانه‌زنی‌ها درباره افزایش نرخ بهره انجامیده است. تورم پایه استرالیا در سه‌ماهه سپتامبر بیش از انتظار افزایش یافت و میانگین تعدیل‌شده، شاخص اصلی بانک مرکزی استرالیا برای سنجش تورم پایه، به ۳.۷ درصد در مقیاس سالانه رسید. این رقم، در کنار رشد بیشتر از انتظار تورم کل، احتمال افزایش دوباره نرخ بهره در نشست ۲ و ۳ نوامبر بانک مرکزی را تقویت کرده است. میانگین تعدیل‌شده در سه‌ماهه سوم ۱ درصد رشد کرد؛ رقمی مطابق پیش‌بینی‌ها و بالاتر از افزایش ۰.۸ درصدی سه‌ماهه ژوئن. در مقیاس سالانه، این شاخص از ۳.۶ درصد در سه‌ماهه قبل به ۳.۷ درصد رسید؛ در حالی که انتظار می‌رفت روی ۳.۶ درصد بماند. رشد فصلی آن همچنین از حدود ۰.۸ درصدی که از پیش‌بینی‌های ماه اوت بانک مرکزی برمی‌آمد، بیشتر بود. شاخص کل قیمت مصرف‌کننده در سه‌ماهه سوم ۱.۳ درصد افزایش یافت؛ بالاتر از پیش‌بینی ۱.۲ درصدی و بیش از دو برابر رشد ۰.۶ درصدی سه‌ماهه ژوئن. در داده‌های ماهانه نیز قیمت‌ها در سپتامبر ۰.۸ درصد بالا رفتند؛ بیش از پیش‌بینی ۰.۷ درصدی. در نتیجه، تورم سالانه از ۴ درصد به ۴.۳ درصد رسید و از پیش‌بینی ۴.۲ درصدی فراتر رفت. میانگین تعدیل‌شده ماهانه در سپتامبر ۰.۳ درصد افزایش یافت و مطابق پیش‌بینی‌ها بود؛ نرخ سالانه آن نیز در ۳.۶ درصد باقی ماند. میانه وزنی، یکی دیگر از شاخص‌های تورم پایه، در سه‌ماهه ۱ درصد رشد کرد که کمی کمتر از پیش‌بینی ۱.۱ درصدی بود؛ نرخ سالانه آن به ۳.۶ درصد رسید. این آمار هم‌زمان با حضور میشل بولاک، رئیس بانک مرکزی استرالیا، در برابر کمیته‌ای از سنای این کشور منتشر شد. بولاک در بیانیه آغازین خود، که کمی پیش از انتشار داده‌ها ارائه شد، گفت تورم احتمالاً از برآوردهای ماه اوت بانک مرکزی بیشتر خواهد بود. او به افزایش قیمت انرژی در پی تشدید دوباره درگیری‌ها در خاورمیانه و نیز فشرده‌تر بودن نسبی بازار کار اشاره کرد. به گفته بولاک، یکی از پرسش‌های اصلی نشست هفته آینده این است که آیا افزایش ۱۰۰ نقطه پایه‌ای نرخ بهره در سال جاری برای بازگرداندن تورم به هدف در زمانی معقول کافی خواهد بود یا نه. افزایش تورم کل تا حدی با رشد قیمت نفت و انرژی مرتبط است؛ موضوعی که بولاک نیز اندکی پیش از انتشار داده‌ها بر آن تأکید کرده بود. اما افزایش میانگین تعدیل‌شده از ۳.۶ به ۳.۷ درصد، در حالی رخ داد که بانک مرکزی انتظار داشت این شاخص تثبیت شود. این نتیجه، در کنار فشار مستقیم هزینه‌های انرژی بر تورم کل، با نگرانی‌هایی درباره فشارهای داخلی بر ظرفیت اقتصاد هم‌راستاست. بانک مرکزی استرالیا قرار است پیش‌بینی‌های تازه خود را هم‌زمان با اعلام تصمیم هفته آینده منتشر کند. این پیش‌بینی‌ها نشان خواهند داد که بانک تا چه اندازه چشم‌انداز تورم را تغییر داده و آیا افزایش بیشتر نرخ بهره را ضروری می‌داند یا خیر. افزایش میانگین تعدیل‌شده به ۳.۷ درصد عاملی حمایتی برای دلار استرالیا و بازده اوراق کوتاه‌مدت ارزیابی شده است. رقم اندکی پایین‌تر از انتظارِ میانه وزنی، از شدت این برداشت می‌کاهد، اما پیام کلی داده‌ها را تغییر نمی‌دهد. اظهارات مقام‌های بانک مرکزی استرالیا، از جمله اظهارات هاوزر و هانتر در هفته گذشته، در کنار داده‌های امروز، احتمال افزایش نرخ بهره در سه‌شنبه آینده را تقریبا قطعی می‌کند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

اچ‌پی و ایسوس بخشی از تولید رایانه‌های شخصی را به چین بازمی‌گردانند

به گزارش نیکی به نقل از منابع آگاه، شرکت‌های اچ‌پی و ایسوس به دلیل افزایش هزینه‌های ناشی از هوش مصنوعی، بخشی از تولید رایانه‌های شخصی را به چین بازمی‌گردانند. همچنین شرکت دل در حال حاضر موضوع بازگرداندن بخشی از تولید رایانه‌های شخصی به چین را بررسی و ارزیابی می‌کند.

خواندن کامل خبر
اخبار سهام و اخبار شاخص‌ها اثر متوسط

تصمیم فدرال رزرو زیر ذره‌بین بازارها؛ از احتمال مخالفت اعضا تا چشم‌انداز دسامبر

در یک نگاه تصمیم احتمالی فدرال رزرو: اقتصاددانان ناتیکسیس انتظار دارند فدرال رزرو در نشست چهارشنبه نرخ بهره را بدون تغییر و در سقف محدوده ۴ درصد حفظ کند. احتمال مخالفت اعضا: سه عضو متمایل به سیاست‌های پولی انقباضی ممکن است بار دیگر با تصمیم اکثریت مخالفت کرده و خواستار افزایش ۰.۲۵ واحد درصدی نرخ بهره شوند. نشست خبری وارش: انتظار می‌رود رئیس فدرال رزرو بر بررسی روندهای کلی تورم به‌جای تمرکز بر یک گزارش ماهانه تأکید کند. همچنین، نشست خبری احتمالاً کوتاه و کم‌جزئیات خواهد بود. به گزارش ناتیکسیس (Natixis)، انتظار نمی‌رود فدرال رزرو در نشست روز چهارشنبه با افزایش نرخ بهره بازارها را غافلگیر کند؛ اما ممکن است سه عضو مخالف تصمیم قبلی بار دیگر مخالفت خود را اعلام کنند. همچنین، نشست خبری وارش می‌تواند نشانه‌هایی از اولویت‌های بانک مرکزی آمریکا در ادامه سال ۲۰۲۶ ارائه دهد. کریستوفر هاج و سلین آکر، اقتصاددانان ناتیکسیس، در گزارش پیش از نشست کمیته بازار آزاد فدرال (FOMC) نوشتند که اظهارنظرهای مقام‌های فدرال رزرو درباره سیاست پولی یکدست نبوده است. به نظر می‌رسد کالینز، پالسون و هامک از افزایش بیشتر نرخ بهره حمایت می‌کنند؛ درحالی‌که جفرسون، ویلیامز و والر پس از افزایش نرخ بهره در نشست قبلی، رویکرد صبر و ارزیابی شرایط را ترجیح می‌دهند. وارش، رئیس فدرال رزرو، نیز تاکنون موضعی خنثی اتخاذ کرده است. این دو اقتصاددان گفتند: پس از آنکه فدرال رزرو در سپتامبر برای نخستین بار طی سه سال گذشته نرخ بهره را افزایش داد، انتظار داریم این نهاد در اعلام تصمیم سیاست پولی خود در روز چهارشنبه (6 آبان)، نرخ بهره را بدون تغییر و در سقف محدوده ۴ درصد حفظ کند. به باور ما، احتمال دارد سه عضو متمایل به سیاست‌های پولی انقباضی که در نشست ژوئیه مخالفت خود را اعلام کرده بودند، یعنی لوگان، هامک و کاشکاری، بار دیگر با تصمیم اکثریت مخالفت کرده و خواستار افزایش ۲۵ نقطه پایه‌ای نرخ بهره شوند. این اقتصاددانان افزودند که اگرچه احتمال دارد وارش از افزایش غیرمنتظره نرخ بهره حمایت کند، اما چنین سناریویی را بعید می‌دانند. در فاصله میان دو نشست، نوسانات بازده اوراق قرضه و بی‌ثباتی نسبی سهام شرکت‌های فناوری و هوش مصنوعی، فوریت انقباض بیشتر شرایط مالی را کاهش داده است. به گفته آن‌ها، خودداری از افزایش غیرمنتظره نرخ بهره همچنین می‌تواند از فدرال رزرو در برابر انتقادهای کاخ سفید محافظت کند. در مورد نشست خبری وارش، هاج و آکر به دنبال نشانه‌هایی درباره اولویت‌های او خواهند بود. آن‌ها گفتند: انتظار داریم از وارش درباره گزارش اخیر شاخص قیمت مصرف‌کننده (CPI) سؤال شود و او در پاسخ تأکید کند که خودش و سایر اعضای کمیته، به‌جای تمرکز بر یک آمار مشخص، روندهای کلی را دنبال می‌کنند. چنین پاسخی باید به‌عنوان نشانه‌ای از انعطاف‌پذیری کمیته بازار آزاد فدرال برای نادیده گرفتن نوسانات مقطعی داده‌های ماهانه تلقی شود. این دو اقتصاددان همچنین انتظار دارند وارش بار دیگر به شرایط مالی اشاره کند. به گفته آن‌ها، با وجود تحولات اخیر در اسپرد بازده اوراق اعتباری، نرخ‌های وام مسکن، افزایش بازده اوراق و نوسانات بازار، اشاره به شرایط مالی لزوماً به معنای اتخاذ موضعی انبساطی نیست؛ بلکه می‌تواند نشان‌دهنده وجود ریسک‌هایی در هر دو جهت برای فدرال رزرو باشد، مشروط بر اینکه شرایط مالی بیش از حد تسهیل نشود. آن‌ها اضافه کردند: در مجموع، انتظار داریم نشست خبری بار دیگر کوتاه باشد؛ همان‌طور که نشست سپتامبر به‌طور محسوسی از نشست‌های خبری چند سال گذشته کوتاه‌تر بود. همچنین، پیش‌بینی می‌کنیم پرسش‌های تکمیلی مطرح نشود و توضیح عمیقی درباره دیدگاه‌های کمیته یا شخص وارش ارائه نگردد. به گفته آن‌ها، پس از برخی اشتباهات در ابتدای دوره فعالیت و تمایل به افشای اطلاعات محدود، احتمالاً نشست‌های خبری کوتاه‌تر و کم‌جزئیات‌تر به رویه معمول فدرال رزرو در دوره ریاست وارش تبدیل خواهند شد. چشم‌انداز تورم و احتمال افزایش نرخ بهره در دسامبر هاج و آکر پیش‌بینی می‌کنند که فدرال رزرو همچنان بر مسیر تورم متمرکز بماند؛ مسیری که از نظر آن‌ها به‌تدریج بهبود خواهد یافت. آن‌ها گفتند: با وجود آنکه آمار شاخص قیمت مصرف‌کننده در سپتامبر به‌طور غیرمعمولی پرنوسان و بالاتر از انتظار بود، همچنان با احتیاط نسبت به چشم‌انداز آینده خوش‌بین هستیم؛ هرچند اطمینان ما نسبت به گذشته کمتر شده است. این اقتصاددانان معتقدند اگر عوامل غیرچرخه‌ای فشارهای قیمتی، از جمله تعرفه‌ها و افزایش هزینه‌های انرژی، فروکش کنند، تورم ناشی از عوامل داخلی به کاهش خود ادامه خواهد داد و تورم هسته نیز روند نزولی در پیش خواهد گرفت. آن‌ها افزودند که با توجه به پایین بودن اطمینان مصرف‌کنندگان و ثابت ماندن یا حتی منفی شدن رشد دستمزدهای واقعی، تصور بازگشت قدرتمند تقاضا که بتواند سطح فعلی فعالیت‌های اقتصادی را حفظ کند، دشوار است. به گفته آن‌ها، در چنین شرایطی، ادامه رشد اقتصاد با نرخی بالاتر از ظرفیت بالقوه آن نیز چندان محتمل به نظر نمی‌رسد. این دو اقتصاددان در پایان گفتند: کاهش سرعت رشد اقتصادی، مطابق پیش‌بینی ما، باید به کاهش تورم کمک کند و فدرال رزرو را به احتیاط بیشتر برای جلوگیری از انقباض بیش از حد در سیاست پولی سوق دهد. بر همین اساس، آن‌ها پیش‌بینی می‌کنند که در چرخه فعلی سیاست پولی، تنها یک افزایش دیگر نرخ بهره انجام شود و این افزایش در نشست دسامبر صورت بگیرد. بااین‌حال، تحقق این پیش‌بینی به انتشار داده‌های امیدوارکننده درباره تورم در ماه‌های آینده و افزایش نگرانی‌ها درباره چشم‌انداز رشد اقتصادی بستگی دارد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

چین برای کاهش تنش، مقاماتی را به خاورمیانه اعزام می‌کند

وزارت خارجه چین، در واکنش به برنامه اتحادیه اروپا برای اتخاذ تدابیر تجاری، اعلام کرد پکن همواره روابط تجاری چین و اتحادیه اروپا را مشارکتی می‌داند. چین همچنین قصد دارد مقاماتی را با هدف کاهش تنش‌ها به خاورمیانه اعزام کند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

رشد سود شرکت‌های صنعتی چین شتاب گرفت؛ روند ۹ماهه همچنان کندتر شد

سود شرکت‌های صنعتی چین در سپتامبر نسبت به مدت مشابه سال قبل ۱۴٫۴ درصد افزایش یافت؛ رشدی چشمگیر در مقایسه با افزایش ۴٫۲ درصدی اوت. با این حال، رشد سود در مجموعِ ژانویه تا سپتامبر به ۱۵٫۵ درصد رسید که اندکی کمتر از رشد ۱۵٫۷ درصدی در دوره ژانویه تا اوت است. افزایش ۴٫۲ درصدی اوت، ضعیف‌ترین رشد ماهانه از نوامبر ۲۰۲۵ بود؛ پس از آن، سود صنعتی در ژوئیه ۱۱٫۲ درصد رشد کرده بود. رشد تجمعی نیز از ۱۷٫۶ درصد در دوره ژانویه تا ژوئیه به ۱۵٫۵ درصد در ۹ ماه نخست سال کاهش یافت. به این ترتیب، داده‌های سپتامبر از بازگشت رشد ماهانه حکایت دارد، اما روند تجمعی همچنان به‌آرامی کند می‌شود. این آمار ماهانه، شرکت‌های صنعتی بزرگ در بخش‌های معدن، تولید و خدمات عمومی را دربرمی‌گیرد و برای سنجش وضعیت شرکت‌ها، قدرت قیمت‌گذاری و توان سرمایه‌گذاری و استخدام آن‌ها دنبال می‌شود. از آنجا که ارقام ماهانه نوسان دارند، رشد تجمعی می‌تواند تصویر روشن‌تری از روند کلی ارائه دهد. در دوره ژانویه تا اوت، رشد سود معدن و تولید پیشتاز بود، درحالی‌که سود خدمات عمومی کاهش داشت. تولیدات فناوری پیشرفته و مرتبط با هوش مصنوعی نیز از عملکردهای قوی سال بودند؛ سود بخش رایانه و تجهیزات ارتباطی بیش از دو برابر شد. در مقابل، ضعف تقاضای داخلی بر سودآوری برخی صنایع فشار گذاشت. بازگشت رشد سود در شرایطی رخ داد که بازار سهام داخلی چین در بازار نزولی قرار داشت و مورگان استنلی درباره احتمال افت بیشتر سهام چینیِ معامله‌شده در خارج از کشور هشدار داده بود. داده‌های بهتر می‌تواند تا حدی از سهام صنعتی حمایت کند، اما نبود جزئیات سپتامبر درباره بخش‌های پیشتاز، ارزیابی پایداری این رشد را دشوار می‌کند. این بهبود همچنین می‌تواند نشانه‌ای مثبت، هرچند محدود، برای دارایی‌های چین باشد و اندکی از نگرانی درباره افت شدید سود شرکت‌ها بکاهد. سهام صنایع و مواد اولیه ممکن است مستقیم‌تر از این داده اثر بگیرند. دلار استرالیا نیز ممکن است از برداشت مثبت بازار درباره تقاضای صنعتی چین اندکی حمایت شود؛ بااین‌حال، کندشدن تدریجی رشد تجمعی و نبود تفکیک بخشی برای سپتامبر می‌تواند واکنش بازار را محدود کند. به‌روزرسانی ارزی: بانک مرکزی چین نرخ برابری مرکزی USDCNY را ۶٫۷۱۷۱ تعیین کرد؛ درحالی‌که برآورد بازار ۶٫۶۷۳۱ بود.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

نیکی: شرکت ژاپنی ساکانا قصد دارد مدل‌های هوش مصنوعی بومی را از ابتدا توسعه دهد

شرکت ژاپنی ساکانا (Sakana AI) قصد دارد برای کاهش وابستگی به آمریکا و چین، یک مدل هوش مصنوعی بومی را از ابتدا توسعه دهد. هدف این طرح، کاهش وابستگی ژاپن به فناوری‌های هوش مصنوعی آمریکا و چین و توسعه مدلی متناسب با نیازهای داخلی این کشور است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرا برزیل مسیر چین و چپ‌گرایی را انتخاب کرد؟ گزارش ویژه از ناکامی واشنگتن در ۲۰۲۶

در یک نگاه شکست نامزد مورد حمایت ترامپ در برزیل: برخلاف چرخش راست‌گرایانه پنج سال اخیر در آمریکای لاتین، شکست فلاویو بولسونارو در برابر جریان حاکم، روند تثبیت نفوذ واشنگتن در جنوب قاره را با چالش جدی مواجه کرد. تقابل دو الگوی حکمرانی؛ آرژانتین در برابر برزیل: در حالی که آرژانتینِ میلی با انصراف از بریکس، دریافت وام ۲۰ میلیارد دلاری از آمریکا و اجرای اصلاحات اقتصادی به متحد اصلی واشنگتن تبدیل شد، برزیل تمایل خود به جریان چپ و توسعه روابط با چین را حفظ کرده است. شکست کمپین فشار حداکثری واشنگتن: با وجود اعمال تعرفه‌های تجاری، تحریم مقام‌های برزیلی و مداخله مستقیم در انتخابات ۲۰۲۶، استراتژی کاخ سفید برای تغییر رژیم سیاسی در برازیلیا نتیجه معکوس داد. تحولات سیاسی اخیر در آمریکای لاتین و به‌ویژه نتایج انتخابات سال ۲۰۲۶ برزیل، نشان‌دهنده پیچیده‌تر شدن گسل‌های ژئوپلیتیک در نیم‌کره غربی است. طی نیم دهه گذشته، قاره‌ای که زمانی حیاط خلوت چپ‌گرایان و موج پینک‌تاید (Pink Tide) شناخته می‌شد، چرخش دراماتیکی به سمت راست‌گرایی، آزادسازی اقتصادی و نزدیکی بی‌سابقه به واشنگتن نشان داد. با این حال، مقاومت برزیل در برابر این موج، معادلات کاخ سفید را به هم زده است. الگوی آرژانتین؛ جهش به آغوش واشنگتن و خروج از بریکس اصلی‌ترین نماد چرخش راست‌گرایانه قاره، صعود خاویر میلی به قدرت در آرژانتین بود. دولت میلی بلافاصله پس از تثبیت قدرت، دست به اصلاحات ساختاری زد: انصراف رسمی از پیمان بریکس (BRICS): قطع پیوند با بلوک قدرت‌های نوظهور و چرخش کامل به سمت محور غربی. کاهش شدید هزینه‌های عمومی: انحلال وزارتخانه‌ها، تعدیل نیرو در بخش دولتی و آزادسازی قیمت‌ها. تکیه‌گاه مالی واشنگتن: در جریان انتخابات ۲۰۲۵، ایالات متحده با اعطای یک خط اعتباری ۲۰ میلیارد دلاری برای تثبیت پزو (Peso)، حمایت مستقیم خود را از بقای دولت میلی به نمایش گذاشت. این سیاست‌ها آرژانتین را به دژ اصلی نفوذ اقتصادی و سیاسی ایالات متحده در آمریکای جنوبی تبدیل کرد. برزیل ۲۰۲۶؛ ناپایداری استراتژی فشار حداکثری ترامپ در سوی دیگر، دولت دونالد ترامپ تمام ثقل دیپلماتیک و اقتصادی خود را برای سرنگونی یا شکست جریان چپ در برزیل به کار بست. ایالات متحده با هدف هموار کردن مسیر پیروزی برای فلاویو بولسونارو (فرزند ژائیر بولسونارو و کاندیدای مورد حمایت مستقیم ترامپ)، ابزارهای زیر را به کار گرفت: فشارهای تعرفه‌ای و تجاری: اعمال عوارض سنگین بر صادرات کشاورزی و صنعتی برزیل به مقصد آمریکا. تحریم‌های هدفمند: تحریم مسئولان ارشد دولتی و قضایی برزیل به اتهامات سیاسی. حمایت رسانه‌ای و مالی: تلاش برای بازسازی شبکه راست در برازیلیا. با این حال، پیروزی جریان مقابل و ناکامی فلاویو بولسونارو نشان داد که جامعه برزیل در برابر مداخلات مستقیم خارجی حساسیت بالایی نشان داده و تعادل قوا در آمریکای لاتین برخلاف تصور واشنگتن، کاملاً یک‌دست و یک‌پارچه به سود راست‌گرایان تغییر نیافته است. چالش‌های پیش‌روی سیاست خارجی آمریکا در قاره شکست پروژه سیاسی ترامپ در برزیل، موازنه قدرت را در آمریکای جنوبی دو قطبی کرده است: محور آرژانتین - آمریکا: بر پایه نئولیبرالیسم تهاجمی، واگذاری پروژه‌ها به سرمایه‌گذاران آمریکایی و دوری از چین. محور برزیل - بریکس: بر پایه حفظ روابط تجاری با پکن، فعال ماندن در پیمان‌های منطقه‌ای و مقاومت در برابر تک‌قطبی شدن قاره. این نتایج نشان می‌دهد که سناریوی واشنگتن برای یک‌پارچه‌سازی آمریکای لاتین زیر چتر نفوذ خود با سد محکم بزرگ‌ترین اقتصاد منطقه (برزیل) برخورد کرده و تقابل دو الگوی توسعه تا سال‌های آینده ادامه خواهد داشت.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

سرنوشت هژمونی دلار در اقتصاد جهانی؛ آیا یوان چین تهدیدی واقعی است؟

در یک نگاه نوسان در ذخایر و اوج‌گیری در پرداخت‌ها: سهم دلار آمریکا از ذخایر ارزی جهانی از ۷۲ درصد در سال ۲۰۰۱ به ۵۶.۷ درصد در سه ماهه دوم سال ۲۰۲۶ کاهش یافته است. با این وجود، تسلط این ارز در پرداخت‌های بین‌المللی تقویت شده و سهم آن از طریق شبکه سوئیفت به ۵۲.۰۹ درصد در اوت ۲۰۲۶ رسیده است. پایداری در بازارهای ارزی: بر اساس گزارش بانک تسویه حساب‌های بین‌المللی (BIS)، دلار همچنان جایگاه بی‌رقیب خود را حفظ کرده و در سال ۲۰۲۵ طرف ۸۹.۱ درصد از کل معاملات ارزی جهان بوده است، که نشان‌دهنده تداوم نقش آن در بازارهای ارزی طی دو دهه گذشته است. جایگاه محدود یوان چین: با وجود افزایش استفاده بین‌المللی از یوان چین و رشد سهم آن در تأمین مالی تجارت جهانی، سهم این ارز در ذخایر ارزی بانک‌های مرکزی (۲.۱۱ درصد) و پرداخت‌های جهانی سوئیفت (۳.۲۶ درصد) همچنان به‌طور چشمگیری کمتر از دلار است. همزمان با اینکه سلطه دلار در اقتصاد جهانی بار دیگر مورد بحث قرار گرفته است، داده‌های مربوط به سیستم‌های پرداخت بین‌المللی و ذخایر بانک‌های مرکزی تصویر دیگری را نشان می‌دهند. سهم دلار آمریکا از ذخایر ارزی جهانی از ۷۲ درصد در سال ۲۰۰۱ به ۵۶.۷ درصد در سه ماهه دوم ۲۰۲۶ کاهش یافته است. در مقابل، دلار ۵۲.۰۹ درصد از پرداخت‌های انجام شده از طریق سوئیفت را در اوت ۲۰۲۶ به خود اختصاص داد. همچنین، با وجود افزایش استفاده بین‌المللی از یوان چین، سهم آن در سیستم‌های پرداخت ۳.۲۶ درصد باقی مانده است. بنابراین، این پرسش مطرح می‌شود که آیا دلار واقعاً نقش خود را در اقتصاد جهانی از دست داده است؟ در سال‌های اخیر، جایگاه دلار آمریکا در نظام مالی جهانی، تحت تأثیر تلاش‌های کشورها برای افزایش تجارت با ارزهای ملی خود و گسترش استفاده بین‌المللی از یوان چین، دوباره در کانون توجه قرار گرفته است. بر اساس داده‌های ماه اوت که بر اساس گزارش ردیابی ارز جهانی سپتامبر ۲۰۲۶ سوئیفت تهیه شده است، دلار با سهمی بیش از دو برابر نزدیک‌ترین رقیب خود، یورو، در جایگاه نخست قرار دارد.   نیمی از پرداخت‌های جهانی به دلار است طبق داده‌های سوئیفت در اوت ۲۰۲۶، دلار آمریکا با سهم ۵۲.۰۹ درصدی، رتبه اول را در ارزش پرداخت‌های جهانی کسب کرد. یورو با ۲۱.۳۷ درصد در رتبه دوم، پوند انگلیس با ۶.۳۷ درصد در سوم، ین ژاپن با ۳.۵۲ درصد و یوان چین با ۳.۲۶ درصد در رتبه‌های بعدی قرار گرفتند. سهم دلار کانادا ۲.۶۵ درصد ثبت شد، و سهم کل سایر ارزها ۱۰.۷۴ درصد بود. بنابراین، سهم ترکیبی دلار و یورو به ۷۳.۴۶ درصد رسید. در مقابل، سهم یوان چین در سیستم پرداخت جهانی به شدت از دلار و یورو کمتر بوده است. داده‌های تاریخی سوئیفت نشان می‌دهد که وزن ارزها در پرداخت‌های جهانی طی سال‌ها به طور قابل توجهی تغییر کرده است. طبق داده‌های تاریخی سوئیفت که توسط موسسه آلمانی امور بین‌الملل و امنیت (SWP) منتشر شده است، در آوریل ۲۰۱۱، سهم یورو در پرداخت‌های جهانی ۳۸.۹ درصد و سهم دلار ۳۵.۳ درصد بوده است. در آوریل ۲۰۱۵، سهم دلار به ۴۵.۳ درصد افزایش و سهم یورو به ۲۷.۱ درصد کاهش یافت. در آوریل ۲۰۱۹، دلار ۴۰.۸ درصد و یورو ۳۳.۲ درصد و در آوریل ۲۰۲۲، دلار ۴۱.۸ و یورو ۳۴.۷ درصد سهم داشتند. در ژوئیه ۲۰۲۳، سهم دلار به ۴۶.۵ درصد افزایش یافت، در حالی که سهم یورو ۲۴.۴ درصد بود. داده‌ها نشان می‌دهد که سهم دلار در پرداخت‌های انجام شده از طریق سوئیفت در مقایسه با سال ۲۰۱۱ افزایش یافته است. باید توجه داشت که داده‌های پرداخت‌ سوئیفت بر اساس پیام‌های پردازش‌شده در سراسر شبکه است. کاهش اصلی ذخایر بانک مرکزی از ۷۲ به ۵۶.۷ درصد تغییرات بلندمدت در جایگاه جهانی دلار، به طور واضح‌تری در ذخایر ارزی بانک‌های مرکزی منعکس می‌شود. بر اساس مطالعه فدرال رزرو در سال ۲۰۲۵ در مورد نقش بین‌المللی دلار، سهم دلار آمریکا از ذخایر ارزی رسمی اعلام شده در سراسر جهان در سال ۲۰۰۱ به اوج خود یعنی ۷۲ درصد رسید. اما در سال ۲۰۲۴ به حدود ۵۸ درصد کاهش یافت. بر اساس آخرین داده‌های منتشر شده توسط صندوق بین‌المللی پول در ۳۰ سپتامبر ۲۰۲۶، سهم دلار از ذخایر ارزی جهانی از ۵۷.۱۸ درصد در سه ماهه نخست سال ۲۰۲۶ به ۵۶.۷۰ درصد در سه ماهه دوم کاهش یافته است. بنابراین، سهم دلار در ذخایر ارزی همچنان ۱۵.۳ واحد درصد کمتر از اوج خود در سال ۲۰۰۱ است. در همین دوره، سهم یورو از ذخایر ارزی جهان ۲۰.۶ درصد ثبت شده و سهم یوان چین ۲.۱۱ درصد بوده است. طبق داده‌های صندوق بین‌المللی پول، کل ذخایر ارزی جهان در سه‌ماهه دوم سال ۲۰۲۶ به ۱۳.۲۲ تریلیون دلار رسیده است. ارزیابی فدرال رزرو نشان می‌دهد که تغییر رویکرد بانک‌های مرکزی به سمت ارزهای مختلف، مانند دلار استرالیا و کانادا، نیز در کاهش بلندمدت سهم دلار در ذخایر ارزی نقش داشته است.  رهبری بی‌تغییر در بازار ارز به مدت ۲۰ سال پرداخت‌ها و ذخایر بین‌المللی و همچنین معاملات در بازار ارز خارجی از جمله شاخص‌های مهمی هستند که جایگاه دلار را نشان می‌دهند. طبق بررسی سه ساله بازار ارز خارجی بانک تسویه حساب‌های بین‌المللی (BIS) که بازه زمانی تا آوریل ۲۰۲۵ را پوشش می‌دهد، میانگین حجم روزانه معاملات ارزی جهانی تقریباً به ۹.۶ تریلیون دلار رسیده است. دلار در سال ۲۰۲۵، یک طرف ۸۹.۱ درصد از معاملات ارزی را تشکیل می‌داد. این نرخ در سال ۲۰۱۳، ۸۷ درصد، در سال ۲۰۱۹، ۸۸.۳ درصد و در سال ۲۰۲۲، ۸۸.۴ درصد بوده است. از سوی دیگر، سهم یوان چین از ۲.۲ درصد در سال ۲۰۱۳ به ۸.۶ درصد در سال ۲۰۲۵ افزایش یافته است. به این ترتیب، هرچند استفاده از یوان در بازار ارز افزایش یافته، اما تسلط دلار همچنان ادامه یافت.  آیا یوان چین می‌تواند جایگزین دلار شود؟ افزایش استفاده بین‌المللی از یوان چین به ویژه در داده‌های مربوط به تأمین مالی تجارت خارجی و بازار ارز مشهود است. طبق گزارش ژوئن ۲۰۲۶ بانک مرکزی اروپا (ECB)، سهم یوان در تأمین مالی تجارت جهانی از ۵.۵ درصد در سال ۲۰۲۴ به تقریباً ۸ درصد در مارس ۲۰۲۶ افزایش یافته است. در همین دوره، سهم دلار در تأمین مالی تجارت بیش از ۲ واحد درصد کاهش یافت و به تقریباً ۸۱ درصد رسید. با این وجود، طبق داده‌های سوئیفت در اوت ۲۰۲۶، سهم یوان از ارزش پرداخت‌های جهانی تنها ۳.۲۶ درصد بوده است. طبق داده‌های صندوق بین‌المللی پول برای سه‌ماهه دوم سال ۲۰۲۶، سهم یوان در ذخایر ارزی بانک‌های مرکزی در سراسر جهان نیز ۲.۱۱ درصد است. این داده‌ها نشان می‌دهد که با وجود افزایش استفاده از یوان در برخی از تراکنش‌های مالی بین‌المللی، سهم آن در پرداخت‌های جهانی، ذخایر و بازارهای ارز خارجی همچنان به شدت کمتر از دلار است. اکنون این پرسش مطرح است که آیا دلار سلطه خود را از دست می‌دهد؟ داده‌های ۲۵ سال گذشته روندهای متفاوتی را در مورد جایگاه دلار در سیستم مالی جهانی نشان می‌دهد. سهم دلار در ذخایر ارزی بانک‌های مرکزی از ۷۲ درصد در سال ۲۰۰۱ به ۵۶.۷ درصد در سه ماهه دوم سال ۲۰۲۶ کاهش یافته است. در مقابل، داده‌های سوئیفت نشان می‌دهد که سهم دلار از ارزش پرداخت‌ها از ۳۵.۳ درصد در آوریل ۲۰۱۱ به ۵۲.۰۹ درصد در اوت ۲۰۲۶ افزایش یافته است. همچنین، طبق داده‌های بانک تسویه حساب‌های بین‌المللی (BIS) برای سال ۲۰۲۵، دلار جایگاه خود را حفظ کرده و ۸۹.۱ درصد از معاملات ارزی جهانی را به خود اختصاص داده است. بنابراین، داده‌های فعلی نشان می‌دهد که وزن دلار در ذخایر جهانی در بلندمدت رو به کاهش است، اما جایگاه برتر خود را در پرداخت‌های بین‌المللی و بازارهای ارز خارجی حفظ می‌کند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

سقوط بازدهی اوراق قرضه آمریکا به زیر ۵ درصد؛ آلارم جدید بازارهای جهانی برای هوش مصنوعی

در یک نگاه افت فشار فروش در بورس‌های آسیا پس از سقوط وال‌استریت: عقب‌نشینی شاخص‌های آسیایی پس از افت بیش از ۲ درصدی نزدک کاهش یافت؛ شاخص کاسپی کره جنوبی و هانگ‌سنگ هنگ‌کنگ نوسانات مثبتی را پس از افت‌های سنگین اول وقت ثبت کردند. رکورد ۵ ماهه نفت برنت و پرواز به ۱۱۴ دلار: تداوم حملات حوثی‌ها به تاسیسات انرژی عربستان و تشدید تنش‌های خاورمیانه، قیمت نفت خام برنت را با رشد هفتگی ۳.۹ درصدی به ۱۱۴.۱۰ دلار در هر بشکه رساند. بزرگ‌ترین رالی اوراق خزانه‌داری آمریکا در ۳ سال اخیر: خروج سرمایه‌ها از سهام فناوری و جابه‌جایی به پناهگاه‌های امن، بازدهی اوراق ۱۰ ساله آمریکا را با افت ۱۹ نقطه پایه‌ای به زیر سطح ۵ درصد (۴.۹۶ درصد) بازگرداند. به گزارش خبرگزاری رویترز، موج فروش سنگین سهام غول‌های فناوری در معاملات روز جمعه بازارهای آسیا تا حدودی فروکش کرد. این افت پس از آن رخ داد که نگرانی‌ها درباره هزینه‌های هنگفت توسعه هوش مصنوعی و جریان نقدینگی منفی متا (Meta)، وال‌استریت را با ریزش شدیدی مواجه کرد و قوی‌ترین رالی صعودی اوراق قرضه خزانه‌داری آمریکا طی سه سال گذشته را رقم زد. هم‌زمان، جهش قیمت نفت به بالاترین سطح ۵ ماه اخیر، محاسبات فدرال رزرو برای نرخ بهره را پیچیده‌تر کرده است. با ما در یوتوتایمز همراه باشید تا در این گزارش اختصاصی بر پایه داده‌های رویترز، تحولات بازارهای جهانی را بررسی کنیم. کاهش هیجان بورس‌های آسیا و عقب‌نشینی شاخص‌های جهانی پس از سقوط سنگین در وال‌استریت، شاخص‌های آسیایی روز جمعه را با نوسانات متفاوتی سپری کردند. شاخص نیکِی ۲۲۵ ژاپن (Nikkei) با افت ۰.۵ درصدی مواجه شد و افت هفتگی خود را به ۴.۱ درصد رساند. در مقابل، شاخص کاسپی (KOSPI) کره جنوبی که در ساعات اولیه معاملات افت ۴ درصدی را تجربه کرده بود، با وارد شدن خریداران در قیمت‌های پایین، توانست ۰.۱ درصد رشد کند. شاخص‌های چین و هنگ‌کنگ نیز پس از ثبت کمترین سطوح از ژوئیه ۲۰۲۵، با بازگشت نسبی تقاضا همراه شدند. دیانا موسینا، نایب‌رئیس بخش اقتصاد موسسه AMP، درباره شرایط موجود اشاره کرد: «هنوز زود است که سناریوی کاملاً خرسی (نزولی) روی کل بازار سهام پیاده کنیم، چرا که رشد درآمدهای شرکتی و داده‌های کلان اقتصادی هنوز مطلوب هستند. این به معنای پایان معامله روی هوش مصنوعی نیست، بلکه قواعد بازی تغییر کرده و دیگر دوران «خرید همه‌چیز به پایان رسیده است.» پرواز نفت برنت به ۱۱۴ دلار در سایه تنش‌های خاورمیانه در بازار انرژی، قیمت نفت خام برنت با رشد ۰.۹ درصدی به سقف ۵ ماهه ۱۱۴.۱۰ دلار در هر بشکه دست یافت. حمله مجدد پهپادی و موشکی حوثی‌ها به زیرساخت‌های نفتی عربستان و ریسک اختلال در تنگه هرمز، نفت برنت را در مسیر ثبت بازدهی هفتگی مثبت ۳.۹ درصدی قرار داده است. جهش قیمت انرژی ریسک‌های تورمی را زنده نگه داشته است، اما ترس از ترکیدن حباب هوش مصنوعی و کند شدن سرمایه‌گذاری در دیتاسنترها موجب شده تا معامله‌گران دیگر به طور کامل روی افزایش نرخ بهره فدرال رزرو در نشست دسامبر حساب باز نکنند و احتمال آن به ۸۵ درصد کاهش یابد. رالی اوراق قرضه آمریکا؛ بازدهی ۱۰ ساله به زیر ۵ درصد بازگشت خروج سریع سرمایه‌گذاران از بازار سهام و پناه گرفتن در دارایی‌های بدون ریسک، باعث تقاضای شدید برای اوراق قرضه خزانه‌داری آمریکا شد: اوراق ۱۰ ساله خزانه‌داری: بازدهی اوراق ۱۰ ساله با افت بیش از ۱۹ نقطه پایه‌ای (بزرگ‌ترین افت روزانه از مارس ۲۰۲۳)، به سطح ۴.۹۶ درصد بازگشت و کانال حساس ۵ درصدی را شکست. اوراق ۲ ساله خزانه‌داری: بازدهی اوراق ۲ ساله نیز افت ۱۹ نقطه پایه‌ای را تجربه کرد و در محدوده ۴.۶۵ درصد تثبیت شد. سرایت به اوراق قرضه بین‌المللی: بازدهی اوراق ۱۰ ساله دولتی ژاپن (JGB) با ۹ نقطه پایه کاهش به ۲.۷۸ درصد و اوراق ۱۰ ساله استرالیا با ۸ نقطه پایه افت به ۵.۱۷ درصد رسیدند. این در حالی است که بازدهی اوراق فرانسه به دلیل ناآرامی‌های مالی به ۵.۰۶ درصد (بالاترین سطح از ۲۰۰۲) جهش کرد. در بازار فارکس، دلار در برابر ین ژاپن روی سطح ۱۵۶.۹۱ تثبیت شد. با این حال، طلا نتوانست تقاضایی برای پناهگاه امن جذب کند و پس از ریزش ۳ درصدی روز گذشته، در محدوده ۴,۰۱۹ دلار در هر انس معامله شد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

چین خواستار توقف اقدامات آمریکا علیه مؤسسات پژوهشی شد

چین پس از اعمال محدودیت‌های آمریکا بر روابط پژوهشی، وعده داده اقدام کند. جزئیاتی درباره ماهیت این اقدام ارائه نشده است. وزارت بازرگانی چین از آمریکا خواست به واقعیت‌ها احترام بگذارد و فوراً به آنچه «اقدامات تبعیض‌آمیز علیه مؤسسات پژوهشی چین» خوانده، پایان دهد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

بازگشت تورم ژاپن به بالای ۲ درصد؛ چرا احتمال افزایش نرخ بهره در دسامبر بالا رفت؟

در یک نگاه عبور تورم ژاپن از هدف ۲ درصدی: تورم هسته ژاپن (Core CPI) در ماه سپتامبر به ۲.۱ درصد رسید که اولین صعود آن به بالای سطح هدف بانک مرکزی ژاپن (BoJ) از ماه دسامبر محسوب می‌شود. جهش تورم هسته و تقویت احتمال افزایش نرخ بهره در دسامبر: شاخص تورم بدون غذا و انرژی (Core-Core) به ۲.۴ درصد جهش کرد که بالاتر از پیش‌بینی‌هاست و سناریوی افزایش نرخ بهره توسط بانک مرکزی را در نشست دسامبر بسیار پررنگ‌تر کرد. واکنش مثبت ین و محافظه‌کاری دولت: ین ژاپن در برابر دلار تقویت شد، اما وزیر اقتصاد اعلام کرد شرایط برای اعلام رسمی پایان «دوران تورم منفی» هنوز به طور کامل فراهم نشده است. آمارهای منتشرشده از توکیو نشان می‌دهد که شاخص قیمت مصرف‌کننده (CPI) ژاپن پس از ماه‌ها نوسان زیر سطح هدف، بار دیگر به بالای نرخ ۲ درصد بازگشته است. جهش غیرمنتظره در شاخص‌های تورم پایه، استدلال‌های بانک مرکزی ژاپن (BoJ) را برای ادامه مسیر انقباضی و افزایش مجدد نرخ بهره تقویت کرده و موجی از تقاضا را روانه ین ژاپن کرده است. با ما در یوتوتایمز همراه باشید تا در این گزارش اختصاصی بر پایه داده‌های وب‌سایت اینوستینگ‌لایو، جزئیات داده‌های تورمی، واکنش بازار فارکس و اختلاف نظر میان دولت و بانک مرکزی ژاپن را بررسی کنیم. جزئیات آمارهای تورمی؛ سوخت‌گیری قیمت‌ها از نفت و انرژی بر اساس گزارش رسمی دولت، تورم هسته ژاپن (بدون احتساب خوراکی‌های تازه) در ماه سپتامبر نسبت به سال قبل ۲.۱ درصد افزایش یافت که با پیش‌بینی‌ها مطابقت داشت و رشد پرقدرتی را نسبت به عدد ۱.۷ درصدی ماه اوت ثبت کرد. تورم کل نیز در سطح ۲.۱ درصد قرار گرفت. اما نقطه عطف این آمار، شاخص تورم پایه بدون غذا و انرژی (Core-Core CPI) بود که معادل ژاپنی تورم هسته آمریکا محسوب می‌شود. این شاخص با ثبت رقم ۲.۴ درصد، بسیار فراتر از پیش‌بینی ۲.۳ درصدی بازار و عدد ۱.۹ درصدی ماه گذشته ظاهر شد. تحلیگران اشاره می‌کنند که با وجود پرداخت یارانه‌های دولتی برای برق که آمارها را به صورت مصنوعی پایین نگه داشته، فشار قیمت‌ها زیر پوست اقتصاد ژاپن بسیار شدیدتر از عدد رسمی ۲.۱ درصد است. تقویت سناریوی افزایش نرخ بهره بانک مرکزی در ماه دسامبر بانک مرکزی ژاپن در نشست ماه سپتامبر خود با رای ۷ به ۲، نرخ بهره سیاست‌گذاری را به ۱.۲۵ درصد افزایش داد. در آن زمان، مخالفان طرح ادعا می‌کردند که تورم همچنان زیر هدف تعیین‌شده قرار دارد. حالا با صعود هر دو شاخص اصلی به بالای ۲ درصد، استدلال مخالفان به شدت ضعیف شده است. کازوئو اوئدا (Kazuo Ueda)، رئیس بانک مرکزی ژاپن، اخیراً در پارلمان تاکید کرده که تورم ساختاری بسیار به هدف ۲ درصدی نزدیک شده است. اگرچه انتظار می‌رود بانک مرکزی در نشست ۲۹ و ۳۰ اکتبر نرخ بهره را بدون تغییر نگه دارد، اما تحلیلگران بر این باورند که این نهاد چشم‌انداز تورمی خود را به دلیل قیمت بالای نفت (بالای ۱۱۰ دلار در هر بشکه) ارتقا داده و مسیر را برای افزایش نرخ بهره در نشست دسامبر هموار خواهد کرد. احتیاط دولت؛ چرا پایان تورم منفی هنوز اعلام نشده است؟ در مقابل رویکرد هاوکیش (انقباضی) بانک مرکزی، دولت ژاپن لحن محافظه‌کارانه‌تری اتخاذ کرده است. مینورو کیوچی، وزیر اقتصاد ژاپن، اعلام کرد که هنوز شرایط لازم برای اعلام رسمی «پایان دوره تورم منفی» محقق نشده است. وی تاکید کرد که دولت پیش از هرگونه اعلام رسمی، شاخص‌های CPI، تعدیل‌کننده GDP و عوامل ساختاری را به دقت بررسی خواهد کرد تا کشور دوباره به لبه پرتگاه افت قیمت‌ها بازنگردد. واکنش بازار فارکس و نوسانات جفت‌ارز دلار به ین (USDJPY) پس از انتشار این آمارها، ین ژاپن در برابر دلار آمریکا تقاضای خوبی دریافت کرد. با این حال، جفت‌ارز USDJPY که بیشتر روزهای ماه اکتبر را در محدوده ۱۵۷ تا ۱۵۹ معامله شده است، برای شکستن حمایت‌های پایین‌تر نیازمند تایید رسمی بانک مرکزی در نشست هفته آینده است. کسری تجاری بزرگ ژاپن و شکاف عمیق نرخ بهره میان آمریکا و ژاپن همچنان به عنوان یک سقف برای رشد سریع ین عمل می‌کنند. با این حال، در بازار اوراق قرضه، اوراق کوتاه‌مدت دولتی ژاپن (JGB) به شدت به احتمال افزایش نرخ بهره در ماه دسامبر واکنش نشان داده و بازدهی آن‌ها دستخوش تغییر شده است.

خواندن کامل خبر
تحلیل فارکس اثر متوسط

چین خواستار همکاری تحقیق‌وتوسعه و زنجیره تأمین با ایرباس شد

چین خواستار همکاری با ایرباس در زمینه تحقیق‌وتوسعه و زنجیره تأمین شده است. پکن همچنین به‌دنبال گسترش همکاری میان این شرکت هواپیماسازی و شرکت‌های دولتی چین است.

خواندن کامل خبر
اخبار سهام و اخبار شاخص‌ها کم اثر

جهش ۴ برابری خرید طلا در جهان؛ چرا بانک‌های مرکزی شمش‌ها را از نیویورک خارج می‌کنند؟

در یک نگاه جهش ۴ برابری خریدهای ماهانه طلا توسط بانک‌های مرکزی: طبق تحلیل گلدمن ساکس، بانک‌های مرکزی جهان در ماه آگوست ۷۹ تن طلا خریداری کرده‌اند که بیش از چهار برابر میانگین ماهانه پیش از سال ۲۰۲۲ (۱۷ تن) است. چین در صدر خریداران و تداوم دلارزدایی: چین با خرید ۲۵ تن در ماه آگوست، بزرگ‌ترین خریدار مشخص طلا بوده است؛ گلدمن ساکس تاکید دارد انگیزه کشورهای در حال ظهور برای خروج از ارزهای ذخیره گروه هفت (به‌ویژه دلار) همچنان برقرار است. موج خروج ذخایر طلا از نیویورک به سمت لندن و خزانه داخلی: بانک‌های مرکزی اروپا مانند هلند و فرانسه بخشی از ذخایر طلا خود را از نیویورک و اتاوا تخلیه کرده و به لندن یا خزانه‌های داخلی منتقل کرده‌اند تا جابه‌جایی آن در شرایط بحران سریع‌تر انجام شود. گزارش جدید بانک سرمایه‌گذاری گلدمن ساکس (Goldman Sachs) نشان می‌دهد که موج خرید طلا توسط بانک‌های مرکزی جهان با سرعتی بی‌سابقه در حال جریان است. بر اساس برآوردهای این نهاد مالی، بانک‌های مرکزی در ماه آگوست حدود ۷۹ تن طلا به ذخایر خود اضافه کرده‌اند که این رقم بیش از ۴ برابر میانگین ماهانه پیش از سال ۲۰۲۲ (شروع جنگ روسیه و اوکراین) است. با ما در یوتوتایمز همراه باشید تا در این گزارش اختصاصی بر پایه داده‌های موسسه گلدمن ساکس، ابعاد این جابه‌جایی‌های خاموش و تحول در مدیریت ذخایر طلای جهان را بررسی کنیم. پیشتازی چین و انگیزه خروج از ارزهای گروه هفت (G7) بر اساس گزارش گلدمن ساکس، بانک مرکزی چین (PBOC) با خرید حداقل ۲۵ تن طلا در ماه آگوست، بزرگ‌ترین خریدار شناخته‌شده طلا در جهان بوده است. البته این نهاد اشاره می‌کند که احتمال دارد کشورهای دیگری نیز خریدهای سنگین‌تری انجام داده باشند اما آمار رسمی آن را افشا نکرده‌اند. گلدمن ساکس خاطرنشان می‌کند که با وجود خریدهای مداوم، سهم طلا در ذخایر چین و سایر بازارهای نوظهور هنوز نسبت به «تخصیص‌های بلندمدت معقول» پایین‌تر است. با این حال، انگیزه‌های ژئوپلیتیک و اقتصادی برای کاهش وابستگی به دلار آمریکا و سایر ارزهای ذخیره گروه هفت همچنان با قدرت به قوت خود باقی است. ✔️ بیشتر بخوانید: علت ریزش غافلگیرکننده طلا با وجود تنش در خاورمیانه؛ بررسی سطوح کلیدی قیمت جابه‌جایی خاموش طلا؛ چرا اروپایی‌ها شمش‌ها را از نیویورک خارج می‌کنند؟ تحلیل گلدمن ساکس نشان می‌دهد مسئله اصلی بانک‌های مرکزی توسعه‌یافته دیگر «حجم طلا» نیست، بلکه «محل نگهداری و امنیت ذخایر» است. این رویکرد از کاهش اعتماد فرامرزی و نگرانی درباره امنیت ذخایر حکایت دارد: بانک مرکزی هلند (DNB): طی ۶ ماه اخیر حدود ۸۶ تن طلا را از نیویورک و اتاوا به بانک مرکزی انگلستان در لندن منتقل کرده است. هلند دلیل این تصمیم را «افزایش تنش‌های ژئوپلیتیک» و نیاز به «نقدشوندگی و معامله‌پذیری سریع‌تر طلا در شرایط بحرانی» اعلام کرده است. بانک مرکزی فرانسه (Banque de France): پیشتر ۱۲۹ تن از ذخایر طلای خود در نیویورک (معادل ۵ درصد کل ذخایر طلا) را فروخته و به جای آن در اروپا طلا با خلوص بالای ۹۹.۹۹ درصد خریداری کرده است. داده‌ها نشان می‌دهند که تنها در ماه آگوست، ذخایر طلای نگهداری‌شده در فدرال رزرو نیویورک ۴۰ تن کاهش یافته، در حالی که خزانه‌های بانک مرکزی انگلستان شاهد افزایش ۴۶ تنی بوده‌اند. ✔️ بیشتر بخوانید: پیش‌بینی بلک‌راک از آینده طلا؛ چرا روند صعودی فلز زرد ادامه دارد؟ کاهش شفافیت بانک‌های مرکزی درباره محل نگهداری طلا نظرسنجی گلدمن ساکس از بانک‌های مرکزی جهان در سال ۲۰۲۶ نکات قابل‌توجهی را درباره تغییر رفتار آن‌ها روشن می‌سازد: عدم شفافیت در اعلام موقعیت مکانی: حدود ۱۲ درصد از بانک‌های مرکزی از تایید محل نگهداری طلای خود امتناع کرده‌اند (در مقایسه با ۱۰ درصد در سال گذشته). تنوع‌بخشی به خزانه‌های خارجی: ۱۰ درصد از بانک‌های مرکزی در سال ۲۰۲۶ محل نگهداری خارجی طلای خود را متنوع‌تر کرده‌اند که جهش سنگینی نسبت به رقم ۲ درصدی سال گذشته نشان می‌دهد. انتقال طلا به خزانه‌های داخلی: ۹ درصد از بانک‌های مرکزی سهم خزانه‌های داخلی خود را افزایش داده‌اند؛ رقمی که در سال گذشته تنها ۵ درصد بود. گلدمن ساکس پیش‌بینی می‌کند این روند ادامه خواهد داشت؛ چرا که ۱۸ درصد از بانک‌های مرکزی اعلام کرده‌اند که محل نگهداری طلاهای خود در ۱۲ ماه آینده را افشا نخواهند کرد و ۹ درصد نیز قصد دارند تنوع‌بخشی جغرافیایی خزانه‌های خود را باز هم افزایش دهند. ✔️ بیشتر بخوانید: واردات طلای هند در سپتامبر ۸۱ درصد کم شد؛ تقاضای فصل جشن و عروسی از کجا تأمین می‌شود؟

خواندن کامل خبر
اخبار انس طلا کم اثر

هشدار ری دالیو درباره اوراق قرضه آمریکا؛ چرا چرخه افت قیمت‌ها ادامه دارد؟

در یک نگاه هشدار ری دالیو درباره ادامه بازار نزولی اوراق: بنیان‌گذار صندوق سرمایه‌گذاری بريدج‌واتر هشدار داد که چرخه صعود بازدهی و افت قیمت اوراق قرضه آمریکا هنوز به پایان نرسیده و راه درازی در پیش دارد. غرق شدن بازار در عرضه بدهی‌های دولتی و شرکتی: عرضه بی‌سابقه اوراق خزانه‌داری در کنار وام‌گیری سنگین شرکت‌های بزرگ فناوری برای سرمایه‌گذاری در هوش مصنوعی، فراتر از توان جذب خریداران است. عقب‌نشینی خریداران خارجی و تهدید بازار سهام: کاهش تقاضا از سوی ژاپن، چین و کشورهای نفتی خاورمیانه در کنار هزینه خدماتی ۲۰۰ درصدی بدهی‌ها نسبت به درآمدهای دولت، در نهایت بر بازار سهام فشار خواهد آورد. ری دالیو (Ray Dalio)، میلیارد معروف و بنیان‌گذار صندوق سرمایه‌گذاری بزرگ بريدج‌واتر (Bridgewater Associates)، در تازه‌ترین تحلیل خود هشدار داد که بازار نزولی اوراق قرضه خزانه‌داری آمریکا هنوز فاصله زیادی تا پایان دارد. به گفته وی، حجم اوراق بدهی و سهام جدیدی که روانه بازار می‌شود بسیار بزرگ‌تر از آن است که خریداران بتوانند بدون طلب بازدهی‌های بالاتر و قیمت‌های پایین‌تر، آن را جذب کنند. با ما در یوتوتایمز همراه باشید تا در این گزارش اختصاصی بر پایه داده‌های وب‌سایت اینوستینگ‌لایو (InvestingLive)، جزئیات تحلیل ری دالیو از بحران بدهی و اثر آن بر بازار سهام را بررسی کنیم. قرار گرفتن در میانه چرخه؛ هزینه‌ای که هنوز سهام نپرداخته است دالیو توضیح می‌دهد که تحولات اقتصادی فعلی طبق الگویی پیش می‌رود که او در کتاب سال گذشته خود مطرح کرده بود. به باور او، اقتصاد آمریکا اکنون در «میانه چرخه» قرار دارد؛ مرحله‌ای که نرخ‌های بهره به شدت افزایش یافته و بانک‌های مرکزی سیاست‌های انقباضی اتخاذ کرده‌اند، اما این فشارها هنوز به طور کامل اثر منقی خود را بر بازار سهام، اسپرد اعتبار (Credit Spreads) و فعالیت‌های اقتصادی نشان نداده‌اند. در این مرحله، نرخ‌های بهره آن‌قدر بالا می‌روند تا در نهایت ضعف در بخش‌های حساس به نرخ بهره، تعادل را برگرداند. کفه سنگین عرضه؛ از بدهی‌های ۳۲ تریلیون دلاری تا مخارج هوش مصنوعی دالیو ناهمخوانی شدید میان عرضه و تقاضا در بازار دارایی‌های مالی را کلید اصلی این بحران می‌داند: اوراق خزانه‌داری: بیش از ۳۲ تریلیون دلار اوراق قرضه خزانه‌داری قابل معامله در بازار وجود دارد که تنها در یک سال ۸ درصد رشد کرده است. انتظار می‌رود در سال ۲۰۲۶ حدود ۲.۱ تریلیون دلار اوراق جدید منتشر شود. جالب اینجاست که خزانه‌داری حدود نصف این اوراق را به صورت کوتاه‌مدت (Bills) منتشر می‌کند تا فشار بر اوراق بلندمدت را کم کند، اما این کار خطر تمدید بدهی و نوسان هزینه‌های بهره را بالا می‌برد. بدهی‌های شرکتی برای هوش مصنوعی: خزانه‌داری آمریکا باید با موج بی‌سابقه وام‌گیری شرکت‌های فناوری رقابت کند. انتشار اوراق توسط شرکت‌های توسعه‌دهنده زیرساخت هوش مصنوعی (Hyperscalers) در نیمه اول ۲۰۲۶ به ۲۲۰ میلیارد دلار رسیده (در مقایسه با ۱۰۸ میلیارد دلار کل سال ۲۰۲۵). دالیو نیاز کل تامین مالی ثابت آمریکا در سال ۲۰۲۷ را حدود ۴.۴ تریلیون دلار برآورد می‌کند. عرضه سهام: عرضه سهام جدید (از جمله عرضه اولیه‌ها و تامین سرمایه شرکتی مربوط به هوش مصنوعی) در نیمه اول سال به نرخ سالانه ۱.۸ تریلیون دلار رسیده که بازار را بیش از پیش اشباع کرده است. عقب‌نشینی خریداران خارجی و جهش هزینه‌های بدهی در سمت تقاضا، سرمایه‌گذاران خارجی حدود ۳۲ درصد از اوراق خزانه‌داری را در اختیار دارند، اما انگیزه آن‌ها برای خرید رو به کاهش است. چین به دلیل تنوع‌بخشی به سمت طلا و نگرانی از تحریم‌ها خریدهای خود را کم کرده است. ژاپن نیز برای حمایت از ین و بازار اوراق داخلی خود، انگیزه‌های قوی برای بازگرداندن سرمایه‌ها دارد. خریداران نفتی خاورمیانه نیز حجم کمتری از درآمدهای نفتی خود را به اوراق آمریکا اختصاص می‌دهند. نکته نگران‌کننده دیگر، هزینه خدمات بدهی است. نرخ بهره میانگین بدهی‌های فعلی حدود ۳.۵ درصد است، در حالی که نرخ‌های فعلی بازار بین ۴ تا ۵.۵ درصد نوسان می‌کند. با تمدید بدهی‌های قدیمی، هزینه‌های بهره به طور خودکار رشد خواهند کرد. مجموع هزینه‌های خدمات بدهی دولت آمریکا (شامل اصل و فرع) اکنون به حدود ۲۰۰ درصد درآمد فدرال و هزینه‌های خالص بهره به ۲۱ درصد درآمدها رسیده است. دالیو در نهایت نتیجه‌گیری می‌کند که تداوم رشد عرضه دارایی‌های مالی بدون تقاضای کافی، بازدهی اوراق قرضه را در سطوح بالا نگه می‌دارد و در نهایت دیر یا زود بازار سهام نیز مجبور به پاسخگویی به این نرخ‌های بالا خواهد بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شوک لحظه آخری به دلار نیوزیلند؛ چرا افزایش نرخ بهره در ۲۸ اکتبر لغو نشد؟

در یک نگاه افت تورم به ۳.۷ درصد؛ کمتر از پیش‌بینی‌ها: تورم سالانه نیوزیلند در سه ماهه سوم به ۳.۷ درصد کاهش یافت که پایین‌تر از پیش‌بینی ۳.۸ درصدی بازار و ۳.۹ درصدی بانک مرکزی (RBNZ) است، اما همچنان بالاتر از محدوده هدف ۱ تا ۳ درصد باقی ماند. احتمال ۹۸ درصدی افزایش نرخ بهره در هفته آینده: انحراف اندک داده‌های تورمی تغییر چندانی در نقشه راه بانک مرکزی ایجاد نکرده و معامله‌گران افزایش نرخ بهره در نشست ۲۸ اکتبر را تقریباً قطعی می‌دانند. هشدار صعود تورم در فصل چهارم با جهش سوخت: تحلیلگران بانک ASB پیش‌بینی می‌کنند که به دلیل افزایش قیمت سوخت و هزینه‌های ترانزیت ناشی از جنگ خاورمیانه، تورم نیوزیلند تا پایان سال به ۴.۵ درصد جهش خواهد کرد. آمارهای جدید نشان می‌دهد که نرخ تورم سالانه نیوزیلند در سه ماهه سوم سال کمی بیش از حد انتظار کاهش یافته است، اما این کند شدن برای منصرف کردن بانک مرکزی نیوزیلند (RBNZ) از افزایش مجدد نرخ بهره کافی نیست. با توجه به سرسختی تورم هسته و جهش مجدد قیمت سوخت، معامله‌گران همچنان شانس بسیار بالایی برای اقدام انقباضی بانک مرکزی در هفته آینده قائل هستند. با ما در یوتوتایمز همراه باشید تا در این گزارش برگرفته از وب‌سایت اینوستینگ‌لایو (InvestingLive)، ریز داده‌های تورمی و تاثیر آن بر دلار نیوزیلند (NZD) را بررسی کنیم. جزئیات آماری تورم فصل سوم نیوزیلند بر اساس گزارش مرکز آمار نیوزیلند، شاخص قیمت مصرف‌کننده (CPI) در سه ماهه سوم نسبت به فصل قبل ۰.۷ درصد رشد کرده که کمتر از پیش‌بینی ۰.۸ درصدی معامله‌گران است. در بعد سالانه نیز تورم به شرح زیر ثبت شد: تورم سالانه فعلی: ۳.۷ درصد (افت از ۴.۱ درصد در سه ماهه دوم) پیش‌بینی بازار: ۳.۸ درصد پیش‌بینی بانک مرکزی نیوزیلند: ۳.۹ درصد با وجود این افت، تورم غیرقابل‌تجارت (داخلی) روی سطح ۳.۳ درصد و تورم قابل‌تجارت (وارداتی) روی سطح ۴.۳ درصد باقی مانده است. بنزین و هزینه‌های ساخت‌وساز مسکن اصلی‌ترین محرک‌های تورمی در این فصل بوده‌اند. چرا بانک مرکزی نیوزیلند نرخ بهره را باز هم بالا می‌برد؟ افت جزیی تورم نتوانست مسیر سیاست‌های انقباضی بانک مرکزی را تغییر دهد؛ زیرا نرخ بهره کلیدی در حال حاضر روی سطح ۲.۷۵ درصد قرار دارد و فاصله تورم تا محدوده هدف (۱ تا ۳ درصد) همچنان زیاد است. اقتصاددانان ارشد بانک وست‌پک (Westpac) معتقدند با وجود انحراف مثبت داده‌ها، استمرار تورم هسته باعث می‌شود که افزایش نرخ بهره در نشست ۲۸ اکتبر (۶ آبان) آسان‌ترین و منطقی‌ترین مسیر برای سیاست‌گذاران باشد. در حال حاضر بازارها شانس افزایش نرخ بهره در هفته آینده را ۹۸ درصد قیمت‌گذاری کرده‌اند و انتظار دارند تا پایان ماه فوریه، در مجموع ۵۰ نقطه پایه به نرخ بهره این کشور اضافه شود. سایه‌افکنی جنگ خاورمیانه و جهش احتمالی تورم تا ۴.۵ درصد تحلیلگران موسسه مالی ASB هشدار می‌دهند که این افت تورم موقتی است و در سه ماهه چهارم سال شاهد بازگشت مجدد فشار قیمت‌ها خواهیم بود. درگیری‌های خاورمیانه و اختلال در خطوط کشتیرانی، هزینه‌های سوخت، کود شیمیایی و حمل‌ونقل را بالا برده و اثر مستقیمی بر اقتصاد نیوزیلند گذاشته است. کارشناسان ASB پیش‌بینی می‌کنند که نرخ تورم تا پایان سال جاری میلادی به محدوده ۴.۵ درصد جهش خواهد کرد. این انتشار آماری که آخرین داده مهم اقتصادی پیش از انتخابات سراسری و حساس ۷ نوامبر نیوزیلند محسوب می‌شود، دلار نیوزیلند (NZD) را تا محدوده ۰.۵۶۹ دلار عقب راند؛ اما افت عمیق‌تر آن با توجه به چشم‌انداز هاوکیش بانک مرکزی مهار شد.

خواندن کامل خبر
تحلیل فارکس اثر بالا