EURUSD 1.11577 USD ▼ 0.17%
XAUUSD 3,875.09 USD ▼ 3.63%
AAPL 344.63 USD ▼ 1.23%
WTI 104.12 USD ▲ 2.08%
BTCUSD 77,861.17 USD
SP500 7,580.07 ▼ 1.82%
AUDUSD 0.70300 USD ▲ 0.07%
EURJPY 176.259 JPY ▲ 0.03%

ترمینال خبری

آخرین بروزرسانی ۲۸ دقیقه پیش

ترمینال خبری یوتوتایمز؛ پوشش لحظه‌ای بازارهای مالی، اقتصاد جهانی، تصمیم‌های بانک‌های مرکزی و تحولات ژئوپلیتیک

آخرین بروزرسانی ۲۸ دقیقه پیش

اوپک‌پلاس پرونده سال ۲۰۲۶ را بست؛ تثبیت سهمیه تولید ۷ کشور در دسامبر

در یک نگاه تثبیت دسامبر: هفت کشور اوپک‌پلاس سهمیه تولید نفت خود را تا پایان دسامبر ۲۰۲۶ روی سطوح سپتامبر ثابت نگه داشتند. چشم‌انداز ۲۰۲۷: ائتلاف منتظر تکمیل ارزیابی ظرفیت تولید پایدار است تا در نشست ۲۹ نوامبر، خطوط پایه سال آینده را تعیین کند. رشد سپتامبر: کل تولید اوپک‌پلاس با افزایشی چشمگیر به ۳۹.۰۶۸ میلیون بشکه در روز رسید که عربستان و عراق بیشترین نقش را در آن داشتند. در نشست امروز اوپک پلاس، هفت کشور عضو بر سر سهمیه‌های تولید نفت تا پایان سال جاری به توافق رسیدند. باید توجه داشت که این تصمیم در فضایی همراه با ابهام پیرامون عرضه و استمرار تنش‌های ژئوپلیتیکی اتخاذ شده است. این ۷ کشور تصمیم گرفتند سطح تولید موردنیاز برای سپتامبر ۲۰۲۶ را برای ماه دسامبر آینده نیز تثبیت کنند. پیش‌تر، این گروه ۷ کشوری شامل عربستان سعودی، روسیه، عراق، کویت، قزاقستان، الجزایر و عمان، به‌همراه امارات، کاهش داوطلبانه در مجموع ۳.۸۵ میلیون بشکه در روز را به پایان رسانده بودند. علاوه بر این، ائتلاف اوپک‌پلاس سطح دیگری از کاهش تولید را به میزان حدود ۲ میلیون بشکه در روز بر عهده دارد که اجرای آن از نوامبر ۲۰۲۲ آغاز شده و تا پایان سال جاری ادامه خواهد داشت. همچنین، اوپک پلاس باید بررسی ظرفیت تولید اعضا را طی سه ماهه چهارم سال به اتمام برساند تا پیش از تعیین خطوط پایه برای سال ۲۰۲۷ که برای تنظیم سهمیه‌های آتی و برنامه‌ریزی جهت پایان دادن به کاهش‌ها به کار خواهد رفت، اقدامات لازم را انجام دهد. ارزیابی تصمیم ائتلاف اوپک‌پلاس عربستان سعودی، روسیه، عراق، کویت، قزاقستان، الجزایر و عمان در جریان نشست مجازی روز یکشنبه ۱ نوامبر ۲۰۲۶ بار دیگر بر پایبندی خود به ثبات بازار تأکید کردند. بر اساس تصمیم این ۷ کشور عضو اوپک‌پلاس مبنی بر حفظ سیاست‌های تولیدی و استمرار رویکرد فعلی بدون هیچ‌گونه تغییر، سهمیه‌های رسمی تولید نفت برای ماه دسامبر به این شرح تعیین شد: عربستان سعودی ۱۰.۴۷۸ میلیون بشکه در روز، روسیه ۹.۹۴۹ میلیون بشکه، عراق ۴.۴۳۱ میلیون بشکه، کویت ۲.۶۷۶ میلیون بشکه، قزاقستان ۱.۶۲۸ میلیون بشکه، الجزایر ۱.۰۰۷ میلیون بشکه و عمان ۰.۸۴۱ میلیون بشکه در روز خواهد بود. این ۷ کشور همچنین تعهد جمعی خود جهت پایبندی کامل به «اعلامیه همکاری» تجدید کرده و از تداوم برگزاری نشست‌های ماهانه جهت پیگیری تحولات بازار خبر دادند. در این راستا، نشست بعدی آن‌ها در تاریخ ۲۹ نوامبر ۲۰۲۶ برگزار خواهد شد. باید توجه داشت که این کشورها پیش‌تر موفق شده بودند کاهش داوطلبانه ۲.۲ میلیون بشکه در روز، اعلام‌شده در نوامبر ۲۰۲۳، را طی ۶ ماه به‌جای ۱۸ ماه حذف و در سپتامبر ۲۰۲۵ به پایان ببرند. همچنین آن‌ها توانستند کاهش داوطلبانه ۱.۶۵ میلیون بشکه در روز، اعلام‌شده در آوریل ۲۰۲۳، را در فاصله اکتبر ۲۰۲۵ تا سپتامبر ۲۰۲۶، به‌جای پایان سال، خاتمه دهند. پیش از این نیز کشورهای عضو اوپک‌پلاس در راستای اجرای تصمیم سی‌ونهمین نشست وزیران مبنی بر مکلف کردن دبیرخانه به تدوین سازوکاری برای ارزیابی حداکثر ظرفیت تولید پایدار اعضا، با آن موافقت کرده بودند تا به عنوان مرجع پایه برای سطوح تولید نفت در سال ۲۰۲۷ مورد استفاده قرار گیرد. این ائتلاف در انتظار تکمیل ارزیابی حداکثر ظرفیت تولید پایدار برای تمامی کشورهاست تا از آن به عنوان مرجع پایه استفاده کند و تصمیم نهایی در این زمینه طی نشست وزیران در ۲۹ نوامبر ۲۰۲۶ اتخاذ خواهد شد. تولید نفت اوپک‌پلاس در سپتامبر ۲۰۲۶ تولید نفت اوپک‌پلاس در سپتامبر ۲۰۲۶ با حدود ۹۰۳ هزار بشکه در روز افزایش ماهانه، به ۳۹.۰۶۸ میلیون بشکه در روز رسید که در ماه اوت گذشته ۳۸.۱۶۵ میلیون بشکه بود. بر اساس گزارش ماهانه سازمان اوپک که در ۱۳ اکتبر ۲۰۲۶ منتشر شد، تولید اوپک طی ماه سپتامبر ۹۲۰ هزار بشکه در روز افزایش یافته و به ۲۵.۰۹۷ میلیون بشکه در روز بالغ شده است. تولید این ائتلاف نفتی در سپتامبر برای ۱۰ کشور افزایش یافت که در صدر آن‌ها عربستان سعودی با کل تولید نفت خام ۸.۰۰۱ میلیون بشکه در روز و رشد حدود ۷۴۴ هزار بشکه در روز قرار دارد. عراق با افزایش تولید حدود ۳۸۶ هزار بشکه در روز و رسیدن به ۳.۹۲۰ میلیون بشکه در روز، جایگاه دوم را به خود اختصاص داد. امارات متحده عربی نیز تولید نفت خود را حدود ۸۶ هزار بشکه در روز افزایش داد و به ۳.۹۱۷ میلیون بشکه در روز رساند. خاطرنشان می‌شود داده‌های امارات با وجود خروج از اوپک همچنان در گزارش این سازمان لحاظ می‌شود، زیرا طبق مقررات داخلی، عضویت این کشور در سازمان رسماً تا پایان سال ۲۰۲۶ خاتمه نمی‌یابد. در مقابل، تولید نفت اوپک‌پلاس در سپتامبر ۲۰۲۶ در ۱۱ کشور با کاهش مواجه شد. به طوری که کویت با افت حدود ۱۴۰ هزار بشکه در روز، بیشترین کاهش را ثبت کرد و تولید خود را به ۱.۷۶۶ میلیون بشکه در روز رساند. علاوه بر این، تولید نفت خام در ایران ۹۹ هزار بشکه در روز، لیبی حدود ۵۸ هزار بشکه در روز و روسیه ۳۸ هزار بشکه در روز کاهش یافت. در مقابل، عمان تولید نفت خود را در ماه سپتامبر در سطح ۹۳۹ هزار بشکه در روز ثابت نگاه داشت.

خواندن کامل خبر
اخبار کامودیتی اثر متوسط

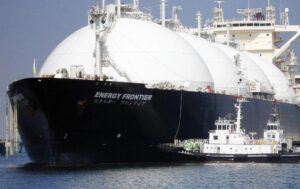
بازار گاز ژاپن؛ افت ۶۷ درصدی واردات از خلیج فارس و جهش عرضه آمریکا

در یک نگاه افت شدید عرضه از خلیج فارس: تنش‌ها و توقف صادرات از تنگه هرمز باعث شد واردات گاز ژاپن از خلیج فارس ۶۷ درصد کاهش یابد و سهم این منطقه به ۴.۲ درصد برسد. قطر بیشترین افت را تجربه کرد. جهش واردات از آمریکای شمالی: توکیو برای جبران کسری بازار به آمریکای شمالی روی آورد. به طوری که واردات LNG از ایالات متحده و کانادا با رشدی ۱۳۵ درصدی به ۲.۷۸ میلیون تن رسید. رتبه دوم ژاپن در واردات جهانی: مجموع واردات LNG ژاپن در سه ماهه سوم با افتی ۳.۶ درصدی به ۱۵.۱۲ میلیون تن رسید تا این کشور پس از چین در جایگاه دومین واردکننده بزرگ قرار گیرد.   واردات گاز مایع (LNG) ژاپن در سه ماهه سوم سال جاری، در سایه افت شدید عرضه از خلیج فارس، ۳.۶ درصد یا حدود ۵۶۲ هزار تن کاهش یافت. طبق گزارش رسانه‌های انرژی، واردات در این دوره به ۱۵.۱۲ میلیون تن رسید، در حالی که این رقم در دوره مشابه سال ۲۰۲۵، تقریبا ۱۵.۶۸ میلیون تن بود و این کشور را در رتبه دوم فهرست واردکنندگان عمده قرار داد. داده‌ها نشان می‌دهد که واردات ژاپن از خلیج فارس حدود ۱.۳۰ میلیون تن کاهش و در مقابل واردات آن از آمریکای شمالی ۱.۶۰ میلیون تن افزایش یافته است. طبق آمار سال ۲۰۲۵، تنگه هرمز تقریباً ۶.۳ درصد از کل واردات ژاپن را تشکیل می‌داد که ۵.۳ درصد آن از قطر بوده است. کاهش واردات گاز مایع خلیج فارس توسط ژاپن داده‌ها نشان می‌دهد که واردات گاز مایع ژاپن از خلیج فارس شامل قطر، عمان و امارات متحده عربی، در سه ماهه سوم سال ۲۰۲۶ به ۰.۶۴ میلیون تن کاهش یافته است. این رقم در مدت مشابه سال ۲۰۲۵، تقریبا ۱.۹۳ میلیون تن بوده که کاهشی ۶۷ درصدی را نشان می‌دهد. قطر پس از آنکه صادراتش به ژاپن از ۱.۱۴ میلیون تن به تنها ۶۵ هزار تن کاهش یافت، افت ۹۴ درصدی نسبت به سال گذشته، بیشترین آسیب را متحمل شد و حدود ۸۳ درصد از کل کاهش عرضه خلیج فارس را به خود اختصاص داد. برای نمونه، توکیو در ماه‌های اوت و سپتامبر هیچ محموله‌ گازی دریافت نکرد. در این راستا، شرکت انرژی قطر امسال به خرید ۳۳ محموله گاز مایع آمریکایی متوسل شد، در حالی که این رقم در سال گذشته ۴ محموله آمریکایی بود. هدف از این خرید، تأمین گاز برای مشتریان آسیایی از جمله ژاپن بود، زیرا صادرات آن از طریق تنگه هرمز به دلیل جنگ با ایران متوقف شده بود. در همین حال، واردات گاز مایع عمان توسط ژاپن در سه ماهه سوم سال ۲۰۲۶ نسبت به مدت مشابه سال قبل حدود ۲۲ درصد کاهش یافت و به ۵۱۳ هزار تن رسید که این رقم در مدت مشابه سال ۲۰۲۵، تقریبا ۶۶۱ هزار تن بود. عرضه امارات متحده عربی به ژاپن نیز در همین مدت ۵۵ درصد کاهش یافت و از ۱۳۱ هزار تن به ۶۰ هزار تن رسید. در نتیجه، سهم کشورهای خلیج فارس از کل واردات LNG ژاپن از ۱۲.۳ درصد به ۴.۲ درصد کاهش یافت و سهم قطر به تنهایی به ۰.۴ درصد رسید. در دوره آوریل تا پایان سپتامبر، واردات ژاپن از سه کشور حوزه خلیج فارس به ۱.۰۹ میلیون تن کاهش یافت. این رقم در دوره مشابه سال ۲۰۲۵، ۳.۳۳ میلیون تن بود که کاهشی ۶۷ درصدی را نشان می‌دهد. جهش واردات ژاپن از آمریکا و کانادا در مقابل، واردات گاز مایع ژاپن از آمریکای شمالی شامل ایالات متحده و کانادا، در سه ماهه سوم سال ۲۰۲۶ با ۱۳۵ درصد افزایش به ۲.۷۸ میلیون تن رسید، در حالی که این رقم در مدت مشابه سال گذشته ۱.۱۸ میلیون تن بود. در نتیجه، سهم ایالات متحده و کانادا در کل واردات ژاپن به ۱۸.۴ درصد افزایش یافت که این رقم در سه ماهه سوم سال ۲۰۲۵، ۷.۶ درصد بود. ایالات متحده با افزایش واردات به ۲.۲۰ میلیون تن، در مقایسه با ۱.۱۱ میلیون تن در مدت مشابه سال گذشته، پیشتاز افزایش عرضه بود. در طول ماه اوت، واردات گاز مایع آمریکا توسط ژاپن برای اولین بار در یک ماه به یک میلیون تن رسید که از یک پنجم کل واردات فراتر رفت. در همین حال، محموله‌های کانادایی در همین مدت ۵۰۷ هزار تن افزایش یافت و به ۵۷۸ هزار تن رسید. علاوه بر این، برونئی، پاپوآ گینه نو و تعدادی دیگر از تأمین‌کنندگان، بخشی از شکاف ایجاد شده توسط عرضه خلیج فارس را پر کرده‌اند. در مقابل، واردات از سایر تأمین‌کنندگان کاهش یافت، به طوری که محموله‌های روسیه حدود ۵۱۲ هزار تن، اندونزی ۴۱۱ هزار تن، مالزی ۱۹۸ هزار تن و استرالیا ۱۸۲ هزار تن کاهش یافت.  واردات LNG ژاپن در ۹ ماه نخست امسال در طول نه ماه نخست سال ۲۰۲۶، واردات گاز مایع ژاپن به ۴۷ میلیون تن رسید که این رقم در دوره مشابه سال ۲۰۲۵، ۴۸.۵ میلیون تن بود و بیش از ۳ درصد کاهش را نشان می‌دهد. زیرا این کشور در این دوره همچنان بزرگترین واردکننده بوده و چین را پشت سر گذاشته است. در این میان، ژانویه بالاترین سطح ماهانه را با ۶.۷۱ میلیون تن ثبت کرد، قبل از اینکه واردات به تدریج کاهش یابد و در ماه مه به پایین‌ترین سطح خود یعنی ۴.۵۱ میلیون تن برسد. در طول سه ماهه سوم، واردات ژاپن در ماه ژوئیه نسبت به سال گذشته ۱۰ درصد افزایش یافت و به ۵.۱۹ میلیون تن رسید، قبل از اینکه در ماه آگوست ۶ درصد و در ماه سپتامبر نزدیک به ۱۳ درصد کاهش یابد.

خواندن کامل خبر
تحلیل کامودیتی‌ها کم اثر

حمله به کشتی شرکت ملی حمل‌ونقل گاز قطر

شرکت حمل ونقل گاز قطر اعلام کرد که یکی از کشتی‌های این شرکت شامگاه جمعه گذشته، هنگام عبور از آب‌های خلیج فارس، هدف حمله با اجسام نامشخص قرار گرفته است. این شرکت تاکید کرد که در پی این حادثه، هیچگونه تلفات جانی یا خسارت زیست‌محیطی گزارش نشده است و کشتی در حال حاضر در وضعیت ایمن قرار دارد. بنا بر اعلام این شرکت، ارزیابی ابعاد و پیامدهای ناشی از این حادثه همچنان ادامه دارد.

خواندن کامل خبر
ژئوپلیتیک کم اثر
ژئوپلیتیک کم اثر

اقتصاد جهانی در نقطه عطف؛ آیا رکود جای خود را به نظمی تازه می‌دهد؟

در یک نگاه رشد اقتصادی جهان تحت تأثیر نرخ‌های بالای بهره و سیاست‌های پولی بانک‌های مرکزی روند کندی به خود گرفته است. به طوری که IMF رشد ۳ درصدی، بانک جهانی ۲.۵ درصد و OECD رشد ۲.۹ درصدی را پیش‌بینی می‌کنند. حجم بالای بدهی‌های عمومی و خصوصی، به ویژه در اقتصادهای در حال توسعه، به همراه دلار قوی و افزایش هزینه‌های استقراض، فشار مضاعفی بر بودجه‌ها، تورم و بازار کار وارد کرده است. تنش‌های تجاری، جنگ‌ها به ویژه در خلیج فارس و اختلال در زنجیره‌های تأمین، اقتصاد جهانی را در دوراهی «گذار کنترل‌شده» یا «رکود شدید» قرار داده و نظم اقتصادی جدیدی را رقم می‌زنند. اقتصاد جهانی همچنان تاثیر شوک‌های سال‌های اخیر را احساس می‌کند. فشارهای تورمی پس از همه‌گیری کرونا، افزایش نرخ بهره بانک‌های مرکزی، نوسانات قیمت انرژی و اختلال در زنجیره‌های تأمین، چشم‌انداز اقتصادی جهانی را تضعیف کرده است. آخرین پیش‌بینی‌های موسسات بین‌المللی نشان می‌دهد که رشد ادامه خواهد یافت اما با سرعت کمتری. صندوق بین‌المللی پول (IMF) رشد جهانی را در سال ۲۰۲۶، ۳ درصد، بانک جهانی ۲.۵ درصد و سازمان همکاری و توسعه اقتصادی (OECD) ۲.۹ درصد پیش‌بینی می‌کنند. همچنین صندوق بین‌المللی پول در به‌روزرسانی چشم‌انداز اقتصادی جهان در ژوئیه ۲۰۲۶ اعلام کرد که رشد جهانی در سال ۲۰۲۷ به ۳.۴ درصد خواهد رسید.  سیاست‌های نرخ بهره، رشد را سرکوب می‌کنند یکی از دقیق‌ترین جنبه‌های اقتصاد جهانی همچنان سیاست‌های پولی بانک‌های مرکزی است. افزایش نرخ بهره با هدف کنترل تورم، هزینه‌های اعتباری را در بسیاری از کشورها افزایش داده و فعالیت اقتصادی را کند کرده است. سیاست‌گذاران در تلاشند تا ثبات قیمت‌ها را حفظ و همزمان بر جلوگیری از کاهش شدید رشد تمرکز کنند. با این حال، شرایط فعلی ایجاد تعادل بین این دو هدف را دشوار می‌کند. کاهش مصرف، تمایل به کاهش سرمایه‌گذاری و کند شدن بازار کار، فشار بر چشم‌انداز اقتصادی را افزایش می‌دهد.  ریسک‌های ژئوپلیتیکی همچنان تأثیرگذار هستند جنگ‌ها، تحریم‌ها، نگرانی‌ها در مورد تأمین انرژی و اختلال در جریان‌های تجاری از دیگر عوامل اصلی مؤثر بر اقتصاد جهانی هستند. این تحولات نه تنها نوسانات کوتاه‌مدت ایجاد می‌کنند، بلکه جهت نظم اقتصادی را نیز تغییر می‌دهند. اختلال در تجارت جهانی بسیاری از کشورها را به اتخاذ اقدامات حمایتی بیشتر سوق داده است. تجدید ساختار زنجیره‌های تأمین، انتقال تولید به مناطق مختلف و کاهش وابستگی به منابع خارجی در مناطق راهبردی به عنوان نشانه‌هایی از تغییر نظم اقتصادی تلقی می‌شوند.  بار بدهی قابل توجه است یکی دیگر از مسائل مهم در اقتصاد جهانی، سطح بدهی است. هم امور مالی عمومی و هم بخش خصوصی در محیطی با نرخ بهره بالا تحت فشار قابل توجهی قرار دارند. به ویژه در کشورهای در حال توسعه، هزینه‌های بازپرداخت بدهی خارجی در حال افزایش است و فشار بر بودجه‌ها را تشدید می‌کند. افزایش هزینه‌های استقراض، فضای مانور در هزینه‌های دولت را محدود می‌کند. این امر بر بسیاری از حوزه‌ها، از سرمایه‌گذاری‌های زیرساختی گرفته تا سیاست‌های اجتماعی، تأثیر می‌گذارد. اگر روند فعلی ادامه یابد، این احتمال وجود دارد که ظرفیت رشد برخی از اقتصادها بیشتر تضعیف شود.  اقتصادهای در حال توسعه آسیب‌پذیرتر هستند اقتصادهای در حال توسعه از جمله گروه‌هایی هستند که بیشترین تأثیر را از نوسانات جهانی می‌پذیرند. وابستگی آنها به تأمین مالی خارجی و نوسانات نرخ ارز، این کشورها را در برابر نوسانات نرخ بهره جهانی آسیب‌پذیرتر می‌کند. دلار قوی هزینه‌های واردات را افزایش می‌دهد و بر ارزهای محلی فشار وارد می‌کند. این امر می‌تواند تورم را افزایش داده و فضای مانور بانک‌های مرکزی را محدود کند. در نهایت، این امر می‌تواند مشکلات جدیدی را برای رشد، اشتغال و توزیع درآمد ایجاد کند. عبور کنترل‌شده یا کاهش ناگهانی سرعت؟ وضعیت فعلی دو احتمال را برای اقتصاد جهانی ارائه می‌دهد. اول اینکه رکود به یک گذار کنترل‌شده تبدیل شود. دوم اینکه تنش‌های تجاری، سطح بالای بدهی و سیاست‌های پولی انقباضی طولانی‌مدت، رکود شدیدتری را رقم بزنند. بنابراین، اقتصاد جهانی احتمالا نه تنها دوره رکود را پشت سر بگذارد، بلکه آستانه‌ای را نیز طی کند که در آن قوانین جدیدی در حال شکل‌گیری است. در دوره آینده، تعادل بین رشد، تورم، بدهی و خطرات ژئوپلیتیکی تعیین خواهد کرد که این تصویر چگونه آشکار خواهد شد.

خواندن کامل خبر
ژئوپلیتیک کم اثر
ژئوپلیتیک کم اثر

درآمد نجومی غول‌های نفتی از جنگ ایران؛ جهش ۱۸۰ درصدی سود شورون

در یک نگاه سود نجومی ۱۳۰ میلیارد دلاری: شرکت‌های بزرگ نفت و گاز ایالات متحده طی شش ماهه نخست جنگ، بیش از ۱۳۰ میلیارد دلار سود خالص کسب کردند که سه برابر مدت مشابه سال قبل است. فشار سنگین بر شهروندان: حملات و بحران انرژی ناشی از جنگ، هزینه‌ای معادل ۱۱۰۰ دلار اضافی بر دوش هر خانوار آمریکایی برای تامین بنزین و سوخت تحمیل کرده است. رکوردشکنی اکسون و شورون: سود خالص اکسون‌موبیل با رشد بیش از ۱۰۴ درصدی به ۱۵.۴۱ میلیارد دلار و سود شورون با جهشی ۱۸۰ درصدی به ۹.۹۲ میلیارد دلار رسید.   براساس داده‌های منتشر شده، جنگ اخیر ایران باعث شد شهروندان آمریکایی قیمت‌های بسیار بالاتری برای بنزین، گازوئیل و سایر سوخت‌ها بپردازند، در حالی که شرکت‌های نفتی ایالات متحده بیش از ۱۳۰ میلیارد دلار سود کسب کنند.  این رقم، برآوردی محافظه‌کارانه بر اساس عملکرد شش‌ماهه، آوریل تا سپتامبر، بیش از ۵۰ شرکت بزرگ نفت و گاز ایالات متحده از جمله تولیدکنندگان و پالایشگاه‌هاست و سود کسب‌شده در ماه‌های مارس و اکتبر، ماه‌های آغازین جنگ، را شامل نمی‌شود. باید توجه داشت که این شرکت‌ها در مدت مشابه سال ۲۰۲۵ و در شرایطی که قیمت نفت پایین‌تر بود، کمتر از ۴۷ میلیارد دلار سود کل کسب کرده بودند. سود بی‌سابقه شرکت‌های نفتی در سال جاری، نگرانی‌های دیرینه در مورد توزیع هزینه‌ها و منافع در زمان بحران‌های انرژی را بار دیگر برانگیخته است. بر اساس تحلیل مرکز انرژی CREA که در دانشگاه براون انجام شده، آمریکایی‌ها از زمان آغاز حملات آمریکا و اسرائیل به ایران در ۲۸ فوریه، ۱۴۷ میلیارد دلار اضافی برای بنزین و گازوئیل هزینه کرده‌اند که این مبلغ به ازای هر خانوار از ۱۱۰۰ دلار فراتر می‌رود. خسارت‌های سنگین واردشده به تأسیسات تولید سوخت در خاورمیانه و روسیه، به‌ویژه به نفع پالایشگاه‌های ایالات متحده تمام شده است. با کاهش تعداد پالایشگاه‌های فعال برای پاسخگویی به تقاضای جهانی، حاشیه سود واحدهای باقی‌مانده به سرعت افزایش یافته است. هم‌زمان، تولیدکنندگان آمریکایی نیز به دلیل قیمت‌های بالاتر و بدون مواجهه با خطرات و هزینه‌های فعالیت در مناطق جنگی، درآمد کلانی کسب کردند. اکسون موبیل و شورون، به عنوان بزرگ‌ترین شرکت‌های نفتی ایالات متحده، بالاترین درآمد سه ماهه سوم خود در سال‌های اخیر را گزارش کردند. به‌طوری‌که سود اکسون بیش از دو برابر و سود شورون تقریباً سه برابر شد.  نیل هانسن، مدیر ارشد مالی اکسون، در مصاحبه‌ای با اشاره به این شرایط گفت: «ما اذعان داریم که قیمت بالای سوخت به خانواده‌ها و کسب‌وکارها فشار می‌آورد. با این حال، این نوع کسب‌وکار به‌گونه‌ای است که نمی‌توان با سرمایه‌گذاری یک‌شبه از وضعیت آن خارج شد و تصمیمات کلیدی امروز، سال‌ها پیش اتخاذ شده‌اند.» انتظار می‌رود ده‌ها شرکت نفتی دیگر آمریکایی نیز نتایج مالی سه‌ماهه سوم خود را در هفته‌های آینده منتشر کنند. جهش ۱۰۰ درصدی سود اکسون‌موبیل برای نمونه، نتایج سه‌ماهه سوم سال ۲۰۲۶ اکسون‌موبیل از جهشی چشمگیر در سود این شرکت حکایت دارد که با رشد فعالیت‌های پالایشی در بازار ایالات متحده حمایت می‌شد و این غول انرژی توانست با بهره‌گیری از قیمت‌های بالاتر و کمبود عرضه هم‌زمان با افزایش تقاضای جهانی، سود سرشاری کسب کند. بر اساس گزارش فصلی منتشرشده، سود خالص این شرکت انرژی آمریکایی در بازه زمانی ژوئیه تا پایان سپتامبر، رشدی بیش از ۱۰۴ درصد نسبت به سال گذشته را به ثبت رسانده است. دارن وودز، مدیرعامل اکسون‌موبیل، در این زمینه توضیح داد که این شرکت با تکیه بر دارایی‌های گسترده و عملیات یکپارچه خود توانسته است نقش مهمی در تأمین تقاضای جهانی انرژی ایفا کند. با توجه به پیامدهای مداوم تحولات خاورمیانه، اکسون‌موبیل به دنبال تنوع‌بخشی به سبد کسب‌وکار خود در خارج از محدوده جغرافیایی این منطقه است و در همین راستا، بررسی فرصت‌های لازم برای بازگشت به ونزوئلا را در دستور کار قرار داده است. سود خالص این شرکت ۱۵.۴۱ میلیارد دلار بوده که بیش از دو برابر سود خالص ۷.۵۵ میلیارد دلاری در دوره مشابه سال گذشته است. سود هر سهم (EPS) این شرکت، ۳.۷۲ دلار، نیز در مقایسه با ۱.۷۶ دلار به ازای هر سهم در سه‌ماهه سوم سال ۲۰۲۵ رشد بالایی داشته است. بر اساس گزارش رویترز، سود هر سهم تعدیل‌شده به حدود ۴.۳۲ دلار رسید که فراتر از پیش‌بینی‌های تحلیلگران گروه بورس لندن،حدود ۴.۰۸ دلار، بود. سود خالص اکسون‌موبیل برای ۹ ماه نخست سال ۲۰۲۶ بالغ بر ۳۴.۱۲ میلیارد دلار تخمین زده شده است که در مقایسه با ۲۲.۳۴ میلیارد دلار مدت مشابه سال گذشته، از رشد ۵۲.۷ درصدی حکایت دارد. همچنین، درآمد تعدیل‌شده برای سه فصل نخست سال با جهشی ۸۲.۴ درصدی از ۲۲.۸۵ میلیارد دلار در سال گذشته به ۴۰.۹۶ میلیارد دلار در سال جاری افزایش یافته است.  سود ۱۸۰ درصدی شورون با تکیه بر بازار پالایش هم‌زمان، شرکت شورون نیز عملکردی قدرتمند در سه‌ماهه سوم ۲۰۲۶ به نمایش گذاشت و خالص سود خود را با جهشی ۱۸۰ درصدی نسبت به سال گذشته به ۹.۹۲ میلیارد دلار رساند. این رقم اگرچه نسبت به سود ۱۲.۰۷ میلیارد دلاری سه‌ماهه دوم کمی کاهش یافته، اما رشدی قابل‌توجه نسبت به ۳.۵۴ میلیارد دلار سه‌ماهه مشابه سال قبل است. مايك ويرث، مدیرعامل شورون، ضمن اشاره به تغییرات برنامه‌های تولید در ونزوئلا، بر پایبندی به راهبردهای شرکت و افزایش سرمایه‌گذاری‌ها تأکید کرد. سود تعدیل‌شده شورون با ۱۸۵.۵ درصد افزایش به ۱۰.۳۶ میلیارد دلار، معادل ۵.۲۸ دلار به ازای هر سهم، رسید که فراتر از میانگین پیش‌بینی‌های ۴.۸۹ دلاری وال‌استریت بود. همچنین بدهی خالص شورون در پایان این سه‌ماهه به ۲۰.۷ میلیارد دلار کاهش یافت و هیئت مدیره آن پرداخت سود نقدی ۳.۵ میلیارد دلاری، ۱.۷۸ دلار به ازای هر سهم، به همراه بازخرید ۲.۵ میلیارد دلار سهام را مصوب کرد. بر اساس گزارش عملکرد سه‌ماهه سوم سال ۲۰۲۶ شرکت شورون، کل تولید نفت و گاز این غول انرژی به حدود ۳.۹۸ میلیون بشکه معادل نفت در روز رسید که این رقم در مقایسه با تولید ۴.۰۹ میلیون بشکه معادل نفت در مدت مشابه سال گذشته، کاهشی ۲.۶ درصدی را نشان می‌دهد. این میزان تولید میان بازار ایالات متحده و سایر بازارهای جهانی تقسیم شده است. تولید شورون در بازار داخلی آمریکا طی سه‌ماه گذشته به ۲.۰۴۳ میلیون بشکه معادل نفت در روز بالغ شد که ترکیبی از ۱.۴۵۶ میلیون بشکه مایعات نفتی و ۳.۵۲۲ میلیارد فوت مکعب گاز در روز را شامل می‌گردد. همچنین، تولید این شرکت در بازارهای بین‌المللی نیز به ۱.۹۳۷ میلیون بشکه معادل نفت در روز رسید که شامل ۱.۰۱۰ میلیون بشکه مایعات نفتی و ۵.۵۶ میلیارد فوت مکعب گاز در روز است. با وجود افت جزئی در سه‌ماهه سوم، گزارش درآمد شورون حاکی از آن است که کل تولید این شرکت در نه ماه نخست سال ۲۰۲۶ به طور میانگین به حدود ۳.۹۷ میلیون بشکه معادل نفت در روز رسیده که در مقایسه با رقم ۳.۶ میلیون بشکه معادل نفت در دوره مشابه سال گذشته، از رشدی قابل‌توجه معادل ۹.۸۵ درصد حکایت دارد.

خواندن کامل خبر
تحلیل کامودیتی‌ها اثر متوسط

خبرگزاری تاس: روسیه قصد دارد در ماه نوامبر ۲.۱۵ میلیون تن گازوئیل صادر کند

خبرگزاری اینترفاکس: روسیه قصد دارد ممنوعیت صادرات گازوئیل را با در نظر گرفتن برخی استثناها، تا پایان ماه ژانویه تمدید کند. خبرگزاری تاس به نقل از الکساندر نواک، معاون نخست‌وزیر روسیه: روسیه قصد دارد در ماه اکتبر ۵۱۰ هزار تن و در ماه نوامبر ۲.۱۵ میلیون تن گازوئیل صادر کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هشدار گازپروم: قیمت گاز در اروپا به ۲۵۰۰ دلار می‌رسد

الکسی میلر، مدیرعامل «گازپروم» روسیه، هشدار داد که با توجه به بحران ذخیره‌سازی و چالش‌های عرضه، قیمت گاز طبیعی در اروپا می‌تواند در صورت وقوع یک زمستان سخت تا مرز ۲۵۰۰ دلار در هر هزار متر مکعب افزایش یابد. میلر اعلام کرد که سطح ۱۲۰۰ دلار در هر هزار متر مکعب، که کارشناسان غربی انتظار داشتند قیمت گاز طبیعی در ماه‌های پاییز و زمستان به آن برسد، هم‌اکنون و در جریان ماه اکتبر پشت سر گذاشته شده است. او خاطرنشان کرد که سطح ذخیره‌سازی گاز در تأسیسات زیرزمینی سراسر اروپا در پایین‌ترین سطح تاریخی خود قرار دارد. به طوری که در آلمان به عنوان بزرگترین مصرف‌کننده گاز طبیعی در اروپا، تأسیسات ذخیره‌سازی تنها ۶۱.۶ درصد تکمیل شده‌اند. بر اساس داده‌های آژانس همکاری و تنظیم مقررات انرژی اتحادیه اروپا (ACER)، ظرفیت ذخیره‌سازی گاز طبیعی در سراسر اتحادیه اروپا در ماه اکتبر روی رقم ۷۵ درصد باقی مانده که این میزان به‌طور چشمگیری کمتر از میانگین ۹ ساله است. در همین حال، استمرار اختلالات در عرضه گاز طبیعی مایع (LNG) نیز فشار افزایشی بر قیمت‌ها را در بازارهای جهانی تشدید کرده است.

خواندن کامل خبر
اخبار کامودیتی کم اثر

چرخش راهبردی پکن در بازار انرژی؛ نفت آفریقا و برزیل جایگزین روسیه و ایران می‌شود

در یک نگاه تغییر مسیر پکن: پالایشگاه‌های چینی با افت هزینه‌های حمل‌ونقل دریایی، خرید نفت از غرب آفریقا و برزیل را به‌طور چشمگیری افزایش دادند. شوک به نفت روسیه و ایران: جهش قیمت نفت ESPO روسیه و محدودیت‌های ناشی از محاصره دریایی ایران، پالایشگاه‌های مستقل چین را به سمت گزینه‌های جایگزین سوق داد. گسترش سبد تأمین انرژی: علاوه بر آفریقا و برزیل، نفت خام بصره عراق نیز به عنوان گزینه جدید روی میز خریداران چینی قرار گرفت براساس داده‌های اخیر، پالایشگاه‌های چینی در راستای کاهش هزینه‌های حمل و نقل دریایی، شروع به تأمین نفت از آفریقا و برزیل کرده‌اند. افزایش قیمت نفت روسیه و مشکلات عرضه ناشی از ایران، جستجوی جایگزین‌ها را تسریع کرده است. در چین، یکی از بزرگترین واردکنندگان نفت جهان، پالایشگاه‌ها برای تامین نفت خام به بازارهای مختلفی روی آورده‌اند. با گران‌تر شدن نفت روسیه و تحولات خاورمیانه که بر عرضه تاثیر می‌گذارد، خرید از تولیدکنندگان در غرب آفریقا و آمریکای جنوبی اهمیت بیشتری پیدا می‌کند. واحدهای فرآوری نفت چین سفارش‌های جدیدی برای نفت خام از غرب آفریقا و برزیل ثبت کرده‌اند که در ماه دسامبر تحویل داده می‌شوند. قیمت نفت مورد بحث ۱۵ تا ۲۰ دلار در هر بشکه بالاتر از شاخص نفت برنت تعیین شد و طبق گزارش‌ها، حداقل یک پالایشگاه مستقل چینی قراردادی برای حمل نفت از برزیل امضا کرده است. نفت سیبا از گینه استوایی، ساتورنو از آنگولا و مرو از برزیل مهمترین انواع نفت خریداری شده بودند. جهش قیمت نفت روسیه و محدودیت عرضه از سوی ایران نفت خام نوع ESPO روسیه که یکی از تامین‌کنندگان اصلی نفت چین بوده، در دو ماه گذشته افزایش قیمت قابل توجهی را تجربه کرده است. اختلالات در عرضه نفت ناشی از جنگ بین ایالات متحده و ایران، تقاضا برای نفت روسیه را از سوی شرکت‌های بزرگ نفتی هند و چین افزایش داده است. اختلاف قیمت نفت اسپو که در پایان ماه اوت ۵ دلار بالاتر از نفت خام برنت معامله می‌شد، تا پایان سپتامبر به ۳۰ دلار افزایش یافت. با این حال، اخیراً، طبق گزارش‌ها، این اختلاف به حدود ۲۰ دلار در هر بشکه کاهش یافته است. پالایشگاه‌های نفت کوچک و مستقل در چین از نظر تاریخی نفت را عمدتاً از روسیه و با قیمت‌های تخفیف‌دار، از ایران تهیه می‌کردند. با این حال، محاصره دریایی بنادر ایران توسط آمریکا، عرضه نفت ارزان قیمت را محدود کرده است. بنابراین، این پالایشگاه‌ها که با حاشیه سود محدود مواجه هستند، به انواع نفت جایگزین روی آورده‌اند. با کاهش هزینه‌های حمل و نقل، خرید از غرب آفریقا و برزیل آسان‌تر شده است. کاهش هزینه‌های حمل و نقل و تسهیل واردات از مناطق دورتر کاهش هزینه‌های حمل و نقل دریایی در مسافت‌های طولانی، تأمین نفت از کشورهای دورتر را برای پالایشگاه‌های چینی آسان‌تر کرده است. هزینه حمل و نقل هر بشکه نفت از تگزاس به کره جنوبی در عرض حدود سه هفته از تقریباً ۴۲.۶۰ دلار به ۳۱ دلار کاهش یافت. همچنین، برای محموله‌های نفتی از غرب آفریقا به چین، هزینه حمل و نقل هر بشکه از تقریباً ۳۳ دلار به ۲۴.۵۰ دلار کاهش یافته است. در واقع، افزایش صادرات نفت از خلیج فارس به کاهش قیمت حمل و نقل تانکرهای دوربرد کمک کرده است. باوجود خطرات امنیتی در تنگه هرمز، گزارش شده که پالایشگاه‌های آسیایی به دلیل افزایش محموله‌های نفتی از خاورمیانه، خرید نفت خود را از این منطقه افزایش می‌دهند. نفت خام بصره عراق از جمله گزینه‌های مورد علاقه خریداران چینی است. طبق گزارش‌ها، نفت بصره تقریباً ۱۵ دلار در هر بشکه بالاتر از شاخص نفت برنت ICE عرضه شد. بنابراین، علاوه بر روسیه و ایران، پالایشگاه‌های چینی اکنون گزینه‌های تأمین نفت از جمله عراق، آنگولا، گینه استوایی و برزیل را نیز در اختیار دارند.

خواندن کامل خبر
اخبار کامودیتی اثر متوسط

یورگنسن، کمیسر انرژی اتحادیه اروپا: نیمی از نفتی که طی ماه‌های آینده از ذخایر آزاد می‌شود، گازوئیل خواهد بود.

انتظار نداریم تأمین نفت و گاز با مشکل امنیتی مواجه شود، اما شهروندان برای پرداخت قبوض انرژی خود با دشواری روبه‌رو هستند. کشورهای عضو اتحادیه اروپا بار دیگر بر تعهد خود برای آزادسازی سریع‌تر ۴۲.۶ میلیون بشکه نفت از ذخایر تأکید کرده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرا حتی توافق صلح هم نمی‌تواند قیمت نفت را به‌سرعت کاهش دهد؟

در یک نگاه کشورهای خاورمیانه تلاش‌های دیپلماتیک خود را برای کاهش تنش‌ها با ایران تشدید کرده‌اند، اما بانک استاندارد چارترد انتظار دارد قیمت نفت تا زمان بازگشت کامل حمل‌ونقل دریایی و تولید نفت در خلیج فارس به وضعیت عادی، همچنان در سطوح بالا باقی بماند. کاهش ذخایر استراتژیک نفت می‌تواند قیمت‌ها را بالا نگه دارد؛ چرا که دولت‌ها برای بازسازی ذخایر اضطراری خود اقدام به خرید نفت خواهند کرد و این موضوع حتی در صورت احیای عرضه خاورمیانه، تقاضای جدیدی ایجاد می‌کند. قیمت گاز طبیعی در اروپا به آستانه ۱۰۰ یورو به‌ازای هر مگاوات‌ساعت نزدیک شده است. افزایش تقاضای زمستانی، کاهش سطح ذخایر و تداوم کمبود گاز طبیعی مایع (LNG)، خطر افزایش بیشتر قیمت‌ها را به همراه دارد. کشورهای خاورمیانه تلاش‌های دیپلماتیک خود را از سر گرفته‌اند. روز دوشنبه، هیئت‌های بلندپایه‌ای از عربستان سعودی، ترکیه و پاکستان در تهران با مقام‌های ایرانی دیدار کردند تا چارچوبی برای امنیت منطقه‌ای بررسی کنند؛ اقدامی که با هدف کاهش تنش‌ها صورت گرفته است. مسعود پزشکیان، رئیس‌جمهور ایران، از آمادگی تهران برای حل‌وفصل اختلافات منطقه‌ای سخن گفته است. بااین‌حال، ایران همچنان تأکید دارد که پیش از آغاز مذاکرات گسترده‌تر، باید تحریم‌های آمریکا و محاصره بنادر ایران مورد رسیدگی قرار گیرد. بانک استاندارد چارترد انتظار دارد دستیابی به توافقی معتبر، بخش قابل‌توجهی از صرف ریسک ژئوپلیتیکی را به‌سرعت از قیمت نفت حذف کند. بااین‌حال، قیمت‌ها تا زمانی که امنیت مسیرهای کشتیرانی تضمین نشود و عرضه نفت از منطقه خلیج فارس به وضعیت قابل‌اتکایی بازنگردد، همچنان بالا خواهند ماند. درحالی‌که مقام‌های عربستان سعودی و ایران در تهران دیدار می‌کردند، حوثی‌ها مدعی شدند حملات جدیدی به ایستگاه‌های پمپاژ خط لوله نفت شرق به غرب عربستان انجام داده‌اند. بااین‌حال، هنوز شواهد تأییدشده‌ای درباره وارد شدن خسارت جدید به این خط لوله یا اختلال در جریان انتقال نفت آن منتشر نشده است. با توجه به این شرایط، استاندارد چارترد پیش‌بینی می‌کند که قیمت نفت خام طی ماه‌های آینده همچنان در سطوح بالا باقی بماند. از نظر این بانک، سرعت و پایداری بازگشت عرضه نفت از منطقه خلیج فارس، مهم‌ترین عوامل تعیین‌کننده توازن بازار خواهند بود. به گفته این بانک، ازسرگیری بخشی از صادرات نفت خام توانسته است از شدت کمبود فوری عرضه بکاهد، اما اختلال در تولید، محدودیت فعالیت پالایشگاه‌ها و استفاده از مسیرهای جایگزین و پرهزینه برای حمل‌ونقل، همچنان عرضه مؤثر نفت را محدود کرده‌اند. بیشترین ریسک متوجه فرآورده‌های نفتی پالایش‌شده است؛ چرا که کمبود گازوئیل و افزایش هزینه‌های حمل‌ونقل، فشارهای تورمی را به بخش‌هایی فراتر از بازار نفت خام منتقل می‌کنند. دیپلماسی می‌تواند صرف ریسک ناشی از تنش‌های سیاسی را کاهش دهد، اما افت پایدار قیمت‌ها به عبور ایمن نفتکش‌ها از خلیج فارس و بازگشت حجم قابل‌توجهی از نفت منطقه به بازار نیاز دارد. در حال حاضر، آزادسازی ذخایر استراتژیک و تغییر مسیر تجارت نفت بخشی از کمبود عرضه را جبران می‌کنند، اما هیچ‌یک از این راهکارها نمی‌تواند برای مدت نامحدود جایگزین عرضه ازدست‌رفته شود. بازسازی ذخایر استراتژیک؛ عامل جدید افزایش تقاضای نفت دولت‌ها برای جبران کمبود عرضه، از ذخایر اضطراری نفت خود برداشت کرده‌اند. اکنون بازسازی این ذخایر می‌تواند طی ماه‌های آینده به افزایش تقاضای نفت منجر شود. بر اساس آخرین آمار اداره اطلاعات انرژی آمریکا (EIA)، ذخایر استراتژیک نفت این کشور تنها ۲۸۲.۷ میلیون بشکه است؛ رقمی که پایین‌ترین سطح از سال ۱۹۸۲ تاکنون محسوب می‌شود. بزرگ‌ترین واردکنندگان نفت در آسیا نیز برای جبران کاهش عرضه از منطقه خلیج فارس، از ذخایر استراتژیک و تجاری خود برداشت کرده‌اند. استاندارد چارترد انتظار دارد که بازسازی این ذخایر، بخش قابل‌توجهی از نفتی را که دوباره وارد بازار می‌شود، جذب کند؛ به‌ویژه اگر دولت‌ها پیش از بازگشت تولید و حمل‌ونقل نفت در خلیج فارس به شرایط عادی، خریدهای خود را آغاز کنند. در چنین شرایطی، نفت کمتری برای بازسازی ذخایر تجاری باقی خواهد ماند و این مسئله می‌تواند حتی با کاهش تنش‌های ژئوپلیتیکی، قیمت‌ها را در سطوح بالا نگه دارد. قیمت گاز اروپا به آستانه ۱۰۰ یورو نزدیک می‌شود در بازار گاز طبیعی، استاندارد چارترد پیش‌بینی قبلی خود را درباره باقی ماندن قیمت گاز اروپا در سطوح بالا طی فصل زمستان تکرار کرده است. حتی با وجود آنکه دما در محدوده معمول فصلی قرار دارد، توازن عرضه و تقاضای فیزیکی گاز در اروپا به‌اندازه‌ای محدود شده که قیمت‌ها به محدوده ۱۰۰ یورو به‌ازای هر مگاوات‌ساعت نزدیک شده‌اند. روز چهارشنبه (6 آبان)، قراردادهای آتی گاز طبیعی اروپا در شاخص TTF با قیمت ۹۸.۵۸ یورو به‌ازای هر مگاوات‌ساعت معامله شدند. به نظر می‌رسد اروپا وارد دوره برداشت زمستانی از ذخایر گاز شده است؛ دوره‌ای که در آن مصرف از ذخایر افزایش می‌یابد و روند تزریق گاز به مخازن کاهش پیدا می‌کند. تقاضای گاز برای گرمایش در منطقه اروپای مرکزی و شمال‌غربی (CNWE) نسبت به هفته قبل حدود ۴۲ درصد افزایش یافته است، درحالی‌که میزان خالص تزریق گاز به ذخایر با افت شدید ۷۱ درصدی مواجه شده است. این منطقه در روزهای ۲۰ و ۲۱ اکتبر، برای نخستین بار در فصل جاری دو روز متوالی برداشت خالص از ذخایر را ثبت کرد. البته در مجموع هفته، تراز ذخایر همچنان اندکی مثبت بود؛ به این معنا که میزان تزریق گاز در کل هفته، با اختلافی محدود از برداشت آن بیشتر باقی ماند. اکنون اروپا با سرعت بیشتری نسبت به میزان ذخیره‌سازی، گاز مصرف می‌کند. افزایش تقاضا برای گرمایش و افت شدید تزریق گاز به مخازن، فشار بر بازار را تشدید کرده است. نکته مهم این است که این محدودیت عرضه، بدون وقوع موج سرمای شدید شکل گرفته است. دما عمدتاً در محدوده معمول فصلی قرار داشته و پیش‌بینی می‌شود همین وضعیت ادامه پیدا کند. بااین‌حال، قیمت گاز در بازارهای روز آینده و قراردادهای ماه پیش‌رو در شاخص TTF به محدوده ۱۰۰ یورو نزدیک شده است و کشورهای شمال‌غربی قاره اروپا نیز به‌صورت مقطعی برداشت از ذخایر را آغاز کرده‌اند. استاندارد چارترد معتقد است بازار در حال حاضر زمستانی ملایم را در قیمت‌ها لحاظ کرده است؛ بنابراین، حتی اگر دما در محدوده معمول فصلی باقی بماند، همچنان امکان افزایش بیشتر قیمت گاز وجود دارد. رقابت اروپا و آسیا برای تأمین گاز طبیعی مایع اروپا اکنون از موقعیت بهتری برای رقابت بر سر محموله‌های گاز طبیعی مایع (LNG) برخوردار است. در ۲۶ اکتبر، اختلاف قیمت قرارداد گاز TTF اروپا برای ماه دوم با شاخص JKM آسیا به ۱.۰۸ دلار به‌ازای هر میلیون واحد حرارتی بریتانیا (mmBtu) کاهش یافت؛ این در حالی است که اختلاف قیمت در اوایل ماه بیشتر بود. کاهش این فاصله قیمتی به اروپا اجازه می‌دهد هم‌زمان با افزایش تقاضای گرمایشی و آغاز برداشت از ذخایر، برای جذب محموله‌های انعطاف‌پذیر گاز از آمریکا و حوزه اقیانوس اطلس رقابت کند. به گفته استاندارد چارترد، افزایش صرف قیمت گاز اروپا نسبت به شاخص هنری هاب آمریکا، انگیزه صادرکنندگان آمریکایی برای ارسال محموله‌های بیشتر به اروپا را تقویت می‌کند. بااین‌حال، این بانک تأکید دارد که پیش از محاسبه این مزیت به‌عنوان عرضه اضافی، باید تداوم آن در بازار مشاهده شود. صادرات LNG از منطقه خلیج فارس همچنان با اختلال مواجه است و خریداران آسیایی نیز با محدودیت‌های مشابهی دست‌وپنجه نرم می‌کنند. در نتیجه، اروپا و آسیا برای دسترسی به حجم محدودی از محموله‌های گاز طبیعی مایع با یکدیگر رقابت می‌کنند. احتمالاً اروپا برای تأمین گاز موردنیاز خود در طول زمستان، ناچار خواهد بود قیمت گاز در شاخص TTF را هم‌پای شاخص JKM آسیا افزایش دهد یا حتی از آن فراتر ببرد. کاهش فاصله قیمتی، توجه تأمین‌کنندگان را به بازار اروپا جلب می‌کند؛ اما برای جبران کاهش ذخایر، اروپا باید اطمینان حاصل کند که ورود محموله‌های گاز طبیعی مایع در طول زمستان ادامه خواهد داشت.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

منابع آگاه: روسیه در نظر دارد ممنوعیت صادرات گازوئیل را تا پایان سال جاری میلادی تمدید کند

روسیه برای عمل به تعهدات خود در قبال آمریکا، از نظام سهمیه‌بندی صادرات برای شرکت‌های مختلف استفاده می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

عبور قیمت گاز در اروپا از مرز ۱۰۰ یورو؛ سایه تنش‌های خاورمیانه و رقابت با آسیا بر بازار انرژی

در یک نگاه بهای گاز طبیعی در اروپا با عبور از مرز ۱۰۰ یورو در هر مگاوات ساعت، به بالاترین سطح خود از دسامبر ۲۰۲۲ رسید. انسداد تنگه هرمز و کاهش چشمگیر محموله‌های ال‌ان‌جی (LNG) قطر، عرضه جهانی را به شدت مختل کرده است. با پیش‌بینی هوای سردتر از میانگین و کاهش سرعت وزش باد، احتمال جهش قیمت‌ها تا ۱۳۰ یورو در صورت تداوم تنش‌ها وجود دارد.   قیمت گاز طبیعی در اروپا به دلیل تنش‌های خاورمیانه که صادرات جهانی گاز طبیعی مایع (LNG) را مختل کرده و همچنین به واسطه تقاضای قوی از سوی آسیا، به بالای ۱۰۰ یورو در هر مگاوات ساعت رسیده است. این رقم، بالاترین سطح از دسامبر ۲۰۲۲ تا کنون به شمار می‌رود. در «تی‌تی‌اف» (TTF)، شاخص مرجع گاز طبیعی بازار اروپا مستقر در هلند، بهای قراردادهای آتی ماه نوامبر در طول روز به ۱۰۱ یورو در هر مگاوات ساعت رسید. این روند صعودی در حالی رخ می‌دهد که قیمت گاز در ابتدای سپتامبر زیر ۷۰ یورو معامله می‌شد. جهش قیمتی اخیر، بیش از هر چیز تحت تأثیر کاهش چشمگیر محموله‌های ال‌ان‌جی قطر به دلیل مسدود شدن تنگه هرمز شکل گرفته است. قطر که حدود یک‌پنجم از عرضه جهانی ال‌ان‌جی را به خود اختصاص داده، شاهد کاهش محموله‌های صادراتی خود به یک‌چهارمِ سطح پیش از آغاز جنگ بوده است. رقابت فشرده اروپا و آسیا برای جذب ال‌ان‌جی تحلیلگران هشدار داده‌اند که عبور بهای گاز طبیعی از سطح ۱۰۰ یورو می‌تواند دولت‌ها را به دخالت مستقیم برای مهار تقاضا وادارد. به گفته کارشناسان، عدم پیشرفت در بازگشایی تنگه هرمز، انتظارات عرضه را برای فصل زمستان با چالش جدی مواجه کرده و واردکنندگان آسیایی را بر آن داشته است تا برای جلوگیری از هرگونه اختلال احتمالی در تأمین انرژی، به بازار لحظه‌ای، اسپات، روی آورند. علاوه بر این، تلاش چین برای تکمیل اهداف ذخیره‌سازی گاز طبیعی و خریدهای حجیم این کشور با قیمت‌های بالا، موجب شده است تا محموله‌های ال‌ان‌جی بیش از پیش به سمت آسیا هدایت شوند. در همین راستا، اروپا نیز برای حفظ سهم خود از عرضه ال‌ان‌جی، در رقابت با بازار آسیا ناچار به پذیرش و ارائه قیمت‌های بالاتری شده است. چشم‌انداز زمستانی؛ احتمال جهش قیمت‌ها تا ۱۳۰ یورو تحلیلگران بازار انرژی هشدار می‌دهند که در صورت کاهش شدید دما در ماه‌های آتی، پیش‌بینی می‌شود قیمت گاز طبیعی تا اوایل سال آینده میلادی تا سطح ۱۳۰ یورو در هر مگاوات ساعت افزایش یابد. بر اساس مدل‌های هواشناسی، انتظار می‌رود دمای هوا در اوایل نوامبر پایین‌تر از میانگین فصلی باشد. همچنین، پیش‌بینی‌ها حاکی از کاهش سرعت وزش باد است؛ شرایطی که می‌تواند سرعت برداشت از تأسیسات ذخیره‌سازی گاز طبیعی را که هنوز به ظرفیت کامل خود نرسیده‌اند، به‌شدت تسریع کند

خواندن کامل خبر
اخبار کامودیتی اثر متوسط

قطر انرژی برای مقابله با اختلالات احتمالی تنگه هرمز، به‌دنبال خرید گاز طبیعی مایع از آمریکا است

قطر انرژی قصد دارد از طریق قراردادهای جدید تأمین، سالانه بیش از ۷ میلیون تن گاز طبیعی مایع (LNG) خریداری کند. این توافق‌ها می‌تواند شامل قراردادهای احتمالی با شرکت آمریکایی ونچر گلوبال (Venture Global) با نماد بورسی VG باشد. هدف از این راهبرد، بهره‌برداری از افزایش احتمالی قیمت گاز طبیعی مایع در آینده و کسب سود از جهش قیمت‌ها، بدون نیاز به سرمایه‌گذاری کلان در زیرساخت‌های جدید است. قطر همچنین احداث خطوط لوله برای دور زدن تنگه هرمز را رد کرده و دلیل این تصمیم را خطرات امنیتی عنوان کرده است. مدیرعامل قطر انرژی: قطر برای پوشش ریسک اختلالات احتمالی در تنگه هرمز، گاز طبیعی مایع (LNG) از آمریکا خریداری می‌کند. این شرکت انتظار دارد تا پایان سال ۲۰۲۶ قراردادهای بلندمدت بیشتری منعقد کند و هدف آن بسیار بالاتر از ۷ میلیون تن در سال است. مدیرعامل قطر انرژی: طی دو هفته گذشته، دو بار با سرپرست وزارت نفت ایران دیدار کرده‌ایم و در حال بررسی زمینه‌های همکاری در بخش نفت و گاز پس از جنگ هستیم.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جنگ خاورمیانه کدام کشور را بیشتر گرفتار گرانی سوخت کرد؟

در یک نگاه بر اساس گزارش مرکز پژوهش‌های انرژی و هوای پاک (CREA)، آمریکایی‌ها بیشترین سهم از هزینه‌های ناشی از افزایش قیمت سوخت در پی جنگ خاورمیانه را متحمل می‌شوند؛ به‌طوری‌که از مجموع ۴۶۸ میلیارد دلار افزایش هزینه جهانی، ۱۶۰ میلیارد دلار به آمریکا اختصاص دارد. مصرف بالای سوخت در آمریکا و وابستگی گسترده به خودروهای بنزینی، فشار اقتصادی را تشدید کرده است؛ به‌طوری‌که هزینه اضافی برآوردشده برای هر آمریکایی به ۴۷۱ دلار می‌رسد. اروپا و آسیا نیز با هزینه‌های سنگین انرژی، به‌ویژه در بخش برق و سوخت‌های وارداتی، مواجه هستند؛ موضوعی که این ادعا را زیر سؤال می‌برد که آمریکایی‌ها در مجموع بیشترین آسیب را از بحران انرژی دیده‌اند. آمریکایی‌ها بیشترین سهم از افزایش جهانی قیمت انرژی ناشی از جنگ در خاورمیانه را پرداخت می‌کنند. رسانه‌ای فنلاندی در حوزه انرژی و اقلیم با استناد به گزارش مرکز پژوهش‌های انرژی و هوای پاک (CREA) این موضوع را گزارش کرده است. بر اساس برآورد این مرکز که توسط تیم یوتوتایمز بازنویسی و ترجمه شده است، مجموع افزایش هزینه‌های ناشی از تورم قیمت سوخت در سراسر جهان به ۴۶۸ میلیارد دلار رسیده که سهم آمریکا از این رقم، ۱۶۰ میلیارد دلار است. طبق برآورد CREA، آمریکایی‌ها از نظر سرانه نیز بیشترین هزینه بیشتر را متحمل می‌شوند. این مرکز هزینه بیشتر هر آمریکایی را ۴۷۱ دلار تخمین زده، در حالی که میانگین جهانی این هزینه به ۶۰ دلار می‌رسد. با این حال، مقایسه این ارقام نیازمند احتیاط است؛ چرا که میانگین جهانی با میانگین یک کشور مقایسه شده و چنین مقایسه‌ای لزوماً تصویر دقیقی از تفاوت فشار اقتصادی در کشورهای مختلف ارائه نمی‌دهد. علاوه بر این، CREA صرفاً هزینه‌های سوخت را بررسی کرده است؛ در حالی که جنگ میان آمریکا، اسرائیل و ایران بر قیمت برق نیز تأثیر گذاشته است. در این زمینه، برخی کشورهای دیگر به دلیل وابستگی به واردات گاز و زغال‌سنگ، با فشار بیشتری نسبت به آمریکا مواجه شده‌اند. این در حالی است که آمریکا از جایگاه خود به‌عنوان بزرگ‌ترین تولیدکننده گاز طبیعی جهان بهره‌مند است. برای مثال، ژاپن که یکی از کشورهای به‌شدت وابسته به واردات انرژی در جهان محسوب می‌شود، در پی جنگ با افزایش چشمگیر قیمت برق مواجه شده است. قیمت برق در سراسر این کشور در ماه گذشته به رکوردی بی‌سابقه رسید؛ اتفاقی که پس از کاهش یارانه‌های دولتی رخ داد، چرا که دولت دیگر قادر به ادامه پرداخت این یارانه‌ها نبود. کشورهای اروپایی نیز ضربه سنگینی از افزایش قیمت انرژی متحمل شده‌اند و قیمت سوخت در سراسر اتحادیه اروپا به‌مراتب بالاتر از آمریکا است. برای نمونه، آلمانی‌ها به‌طور متوسط برای هر لیتر گازوئیل ۲.۳۰ یورو پرداخت می‌کنند؛ رقمی معادل ۹.۷۳ دلار برای هر گالن. از سوی دیگر، خودروهای دیزلی در اروپا بسیار رایج‌تر از آمریکا هستند و همین موضوع تأثیر افزایش قیمت گازوئیل بر هزینه‌های حمل‌ونقل را پررنگ‌تر می‌کند. مرکز پژوهش‌های انرژی و هوای پاک فنلاند، عادت رانندگی آمریکایی‌ها را عامل اصلی بالا بودن هزینه‌های سوخت در این کشور می‌داند. این مرکز در گزارش خود توضیح داده است که مصرف بالای نفت در آمریکا، ناشی از وابستگی گسترده به خودروهای شخصی پرمصرف و کندی روند جایگزینی بنزین و گازوئیل با گزینه‌های دیگر است. در نتیجه، خانوار، شرکت‌های حمل‌ونقل جاده‌ای و کشاورزان آمریکایی بیش از دیگران در معرض شوک‌های بازار جهانی سوخت قرار می‌گیرند. با این حال، کشورهای اروپایی تصویر متفاوتی ارائه می‌کنند. فروش خودروهای برقی در اروپا طی سال جاری و در واکنش به افزایش قیمت سوخت رشد چشمگیری داشته است؛ اما این روند تاکنون نتوانسته به کاهش محسوس هزینه انرژی برای مصرف‌کنندگان اروپایی منجر شود. گسترش اعتراضات اجتماعی، که بسیاری از آن‌ها به افزایش هزینه‌های زندگی نسبت داده می‌شوند، نیز نشان می‌دهد فشار اقتصادی همچنان ادامه دارد. به بیان دیگر، افزایش وابستگی حمل‌ونقل به برق، دست‌کم در کشورهای اروپایی مورد اشاره، به کاهش هزینه‌های انرژی منجر نشده است. در همین حال، گروه لابی صنعت انرژی خورشیدی اتحادیه اروپا در اوایل سال جاری ادعا کرد که استفاده از انرژی خورشیدی در این سال حدود ۳۷.۴ میلیارد یورو در هزینه‌های انرژی این بلوک صرفه‌جویی کرده است. این رقم معادل ۴۱.۷۶ میلیارد دلار است و برآورد آن بر این فرض استوار است که اگر ظرفیت تولید برق خورشیدی وجود نداشت، کشورهای عضو اتحادیه اروپا ناچار بودند برای تولید برق، گاز طبیعی بیشتری وارد کنند. با این حال، در شرایطی که برخی شرکت‌های فعال در صنعت خورشیدی به دلیل رقابت بیش از حد و منفی شدن قیمت عمده‌فروشی برق با مشکلات اقتصادی روبه‌رو هستند، می‌توان استدلال کرد که برآوردهای ارائه‌شده از سوی SolarPower Europe لزوماً تمام ابعاد اقتصادی این صرفه‌جویی را نشان نمی‌دهد. قیمت سوخت در آمریکا همچنان به‌مراتب بالاتر از سطح آن در مدت مشابه سال گذشته است. جایگاه این کشور به‌عنوان بزرگ‌ترین تولیدکننده نفت و گاز جهان نیز مانع افزایش قیمت‌های داخلی نشده است؛ چرا که آمریکا هم‌زمان بزرگ‌ترین صادرکننده نفت و گاز جهان به شمار می‌رود و صادرات انرژی می‌تواند بر قیمت‌های داخلی تأثیر بگذارد. با این وجود، این ادعا که آمریکایی‌ها به دلیل جنگ بیشترین هزینه انرژی را در جهان پرداخت می‌کنند، بدون در نظر گرفتن شرایط سایر مناطق جهان، از جمله اروپا و آسیا، تصویری ناقص ارائه می‌دهد. این موضوع به‌ویژه درباره چین اهمیت دارد؛ کشوری که بزرگ‌ترین بازار خودروهای برقی جهان را در اختیار دارد و در زمینه سرمایه‌گذاری برای گذار انرژی نیز در جایگاه نخست جهان قرار گرفته است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

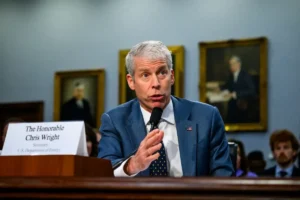
کریس رایت، وزیر انرژی آمریکا: احتمالاً صادرات گازوئیل از منطقه خلیج فارس افزایش خواهد یافت

قیمت گازوئیل به‌طور قابل‌توجهی کاهش خواهد یافت. احتمال دارد چین صادرات گازوئیل را از سر بگیرد. روسیه تنها در صورتی از صادرات گازوئیل سود می‌برد که جنگ پایان یابد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

معمای توافق مکه؛ سناریوهای چهارگانه پیش‌روی نشست تهران

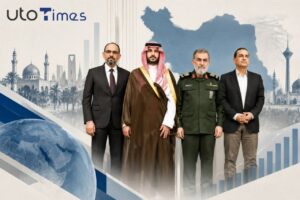
در یک نگاه سفر راهبردی: هیئت عالیرتبه «توافق مکه» شامل عربستان، پاکستان و ترکیه در ۲۶ اکتبر ۲۰۲۶ برای مهار بحران و جلوگیری از جنگ احتمالی میان آمریکا و ایران، وارد تهران شد. سناریوهای پیش‌رو: کارشناسان این دیدار را به چهار سناریو تقسیم می‌کنند؛ از تفاهم امنیتی محدود و گشایش دیپلماتیک بدون تعهد (با احتمال بالا) تا تشدید تنش یا توافق فراگیر منطقه‌ای. چشم‌انداز آینده: این ابتکار به تلاش‌های میانجی‌گرانه وزن امنیتی می‌دهد، اما موفقیت آن در گروی تفکیک اقدامات فوری تنش‌زدایی از شکاف‌های راهبردی عمیق میان تهران و واشنگتن است. سفر هیئت عالی‌رتبه «توافق مکه» به تهران در تاریخ ۲۶ اکتبر ۲۰۲۶، در برهه‌ای حساس از معادلات منطقه‌ای صورت گرفت. زیرا تنش‌ها میان حوثی‌ها و عربستان سعودی به موازات تهدیدات نظامی ایالات متحده علیه ایران و آمادگی‌های همه‌جانبه برای سناریوی احتمالی جنگی تازه، به اوج خود رسیده بود. این هیئت کلیدی را شاهزاده خالد بن سلمان، وزیر دفاع عربستان سعودی، ژنرال عاصم منیر، فرمانده ارتش پاکستان و ابراهیم کالین ،رئیس سازمان اطلاعات ترکیه - میت، تشکیل می‌دادند. اهمیت راهبردی این سفر از آن روست که هر سه کشور به ائتلاف و توافق دفاعی مشترک متعهد هستند و ریاض هم‌زمان با موج فزاینده‌ای از تهدیدات نظامی از سوی شبه‌نظامیان حوثی دست‌وپنجه نرم می‌کند. به باور کارشناسان، این دیدار با هدف ایجاد کانالی مستقیم برای رویکردی منطقه‌ای در قبال ایران شکل گرفته است که به طور بالقوه ظرفیت جلب موافقت واشنگتن و تهران را داشته و می‌کوشد راه‌های برون‌رفت از بحران یا دستیابی به تفاهمات و امتیازات متقابل پذیرفتنی برای طرف‌های درگیر را هموار کند.  این ابتکار دیپلماتیک از اسلام‌آباد سرچشمه گرفته و هدف اصلی آن، گسترش دایره تلاش‌های میانجی‌گرانه و گنجاندن دغدغه‌ها و منافع امنیتی عربستان سعودی و ترکیه در معادلات و محاسبات تهران است. البته، این سه کشور جایگزینی برای میانجیگری سنتی قطر و پاکستان یا کانال‌های دیپلماتیک مسکو در اختیار ندارند. با این حال، ورود مستقیم آن‌ها به صحنه احتمالا این فرصت را فراهم آورد تا پرونده تهدیدات علیه تأسیسات سعودی و امنیت ناوبری دریایی، پیگیری و مدیریت شود. سناریوهای احتمالی برای نشست تهران براساس گزارش اندیشکده «مرکز پیشرفت عرب» در لندن، نتایج این دیدار را می‌توان از طریق چهار سناریوی اصلی ارزیابی کرد که از نظر احتمال وقوع و پیامدهایشان متفاوت هستند. سناریوی نخست: تفاهم امنیتی محدود، با احتمال بالا این سفر احتمالا در ایجاد تفاهم‌های محدودی در راستای کاهش حملات به عربستان سعودی و ارائه تضمین‌های اعلام نشده برای ناوبری دریایی از طریق تنگه هرمز، بدون تبدیل به توافق جامع، موفق عمل می‌کند. تهران این ترتیبات را به عنوان کمک منطقه‌ای به امنیت و نه پاسخی به فشار آمریکا معرفی کرده و همزمان موضع مذاکره خود را در قبال واشنگتن حفظ می‌کند. تحت این سناریو، مسائل راهبردی مانند برنامه هسته‌ای، حضور نظامی ایالات متحده و آینده حوثی‌ها خارج از  تفاهم باقی می‌مانند. شاخص‌های این سناریو شامل تداوم جلسات دوجانبه، کاهش حملات به عربستان سعودی و عدم ابراز مخالفت علنی آمریکا است. سناریوی دوم: گشایش دیپلماتیک بدون تعهد، با احتمال بالا تهران از این دیدار بدون ارائه امتیازات اساسی در مورد حوثی‌ها یا شرایط مذاکره با واشنگتن، برای نشان دادن انعطاف‌پذیری دیپلماتیک و تضعیف چشم‌انداز جبهه متحد منطقه‌ای علیه خود استفاده می‌کند. در مقابل، ریاض، اسلام‌آباد و آنکارا نیز به دستاورد سیاسی محدود در راستای نشان دادن نقش منطقه‌ای خود و جلوگیری از تشدید فوری تنش، بسنده می‌کنند. شاخص‌های این سناریو نیز شامل بیانیه‌های کلی، حملات مداوم حوثی‌ها در سطح پایین و فقدان سازوکار اجرایی یا جدول زمانی برای تفاهمات است. سناریوی سوم: تشدید همزمان تنش‌ها، با احتمال کم اما خطرناک‌تر این دیدار در تغییر محاسبات بازیگران ناکام می‌ماند. در نتیجه، واشنگتن و اسرائیل فشارهای خود را بر ایران از سر می‌گیرند و حوثی‌ها نیز با تشدید حملات علیه عربستان سعودی پاسخ می‌دهند. در این حالت، سه کشور میانجی خود را در برابر آزمون سخت و عملی توافق مکه می‌بینند، در حالی که از ابزار و توانایی‌های کافی برای مهار بحران بی‌پروای پیش‌رو بی‌بهره‌اند. شاخص‌های این سناریو شامل موضع‌گیری‌های صریح آمریکایی‌ها در مخالفت با این طرح، حملات کوبنده حوثی‌ها به تأسیسات سعودی، و تحرکات نظامی ایران در خلیج فارس خواهد بود. سناریوی چهارم: تفاهم منطقه‌ای گسترده‌تر، با کمترین احتمال این دیدار به هسته مرکزی یک چارچوب امنیتی همه‌جانبه در منطقه تبدیل می‌شود. چارچوب با حضور ایران، کشورهای حوزه خلیج فارس، ترکیه، پاکستان و تحت نظارت و پشتوانه ضمنی ایالات متحده شکل گرفته و به‌طور ساختاری به پرونده‌هایی چون حوثی‌ها، امنیت ناوبری دریایی و حضور نظامی نیروهای خارجی رسیدگی می‌کند. تحقق این سناریو مستلزم اجماعی گسترده و راهبردی میان واشنگتن و تهران است که در شرایط کنونی وجود ندارد. با این وجود، این سناریو همچنان به‌عنوان چشم‌انداز و معیاری نهایی برای سنجش هرگونه پیشرفت دیپلماتیک در آینده باقی می‌ماند. موازنه میان جنگ و صلح  این نشست تلاشی راهبردی برای پیشگیری از شعله‌ور شدن جنگی تازه میان ایالات متحده و ایران و هم‌زمان، مهار موج جدید تنش‌ها علیه عربستان سعودی به شمار می‌رود که در پی نشست مشترک چهار کشور منطقه‌ای با چهار کشور اروپایی صورت گرفته است.  اسلام‌آباد می‌کوشد جایگاه خود را به عنوان میانجی صلح حفظ کند، به‌طوری که این نقش‌آفرینی با تعهدات دفاعی این کشور در چارچوب «توافق مکه» دچار اصطکاک و تعارض نشود. حضور و مشارکت عربستان سعودی گویای این درک واقع‌بینانه است که بازدارندگی نظامی به‌تنهایی برای دفع تهدیدات حوثی‌ها کارساز نیست و در کنار آن، باید اصل ضرورت دستیابی به تفاهم با تهران را نیز به رسمیت شناخت.    نقش‌آفرینی ترکیه نشان‌دهنده تمایل این کشور برای پیوند زدن همکاری‌های دفاعی با رویکردی مثبت نسبت به ایران همراه با پرهیز از مداخله مستقیم در جنگ یمن و در هماهنگی کامل با پاکستان است.  موافقت تهران با این ابتکار، به آن مشروعیت اولیه برای آغاز گفتگوها می‌بخشد، اما لزوماً به‌معنای تمایل جمهوری اسلامی برای تغییر بنیادین در رویکردها و سیاست‌های کلان خود نیست.  واشنگتن دلیل قانع‌کننده‌ای برای رد روند تنش‌زدایی ندارد، اما احتمالا با توافقی که شروط و منافع اساسی‌اش را نادیده بگیرد، مخالفت کند. با این وجود، شواهد نشان می‌دهد که این سفر احتمالاً با اطلاع و هماهنگی نسبی مقامات آمریکایی انجام شده است. در مجموع، این ابتکار، فارغ از آنکه ابزارهای کافی برای حل‌وفصل نهایی شکاف‌های عمیق میان تهران و واشنگتن را در اختیار ندارد، وزن و اعتبار امنیتی قابل‌توجهی به تلاش‌های میانجی‌گرانه پیشین می‌دهد.

خواندن کامل خبر
اخبار ایران اثر بالا

هزینه جنگ ایران به ۴۶۸ میلیارد دلار رسید؛ سهم آمریکا ۱۶۰ میلیارد دلار

در یک نگاه بر اساس تحلیل مرکز انرژی CREA، شوک نفتی ناشی از جنگ در ایران ۴۶۸ میلیارد دلار هزینه اضافی بنزین و گازوئیل به مصرف‌کنندگان جهان تحمیل کرده است. ایالات متحده با ۱۶۰ میلیارد دلار (۴۷۱ دلار به‌ازای هر نفر)، چین با ۵۴ میلیارد و کانادا با ۱۷ میلیارد دلار بیشترین سهم از این زیان را متحمل شده‌اند. کاهش مصرف سوخت از سال ۲۰۲۳ به برخی کشورها کمک کرد تا خسارت را مهار کنند، از جمله صرفه‌جویی ۱۰.۸ میلیارد دلاری چین، ۵.۷ میلیارد دلاری آمریکا و ۳.۷ میلیارد دلاری آلمان. بر اساس تحلیل مرکز تحقیقات انرژی و هوای پاک (CREA)، شوک نفتی ناشی از بحران تنگه هرمز، در پی افزایش قیمت بنزین و گازوئیل، ۴۶۸ میلیارد دلار هزینه اضافی به مصرف‌کنندگان سراسر جهان تحمیل کرده است. ایالات متحده با ۱۶۰ میلیارد دلار، بیشترین هزینه را متحمل شده است که تقریباً یک‌سوم کل هزینه جهانی را تشکیل می‌دهد. هزینه اضافی سوخت به‌ازای هر نفر در این کشور نیز به ۴۷۱ دلار رسیده است. مرکز تحقیقات انرژی و هوای پاک در این تحلیل، تأثیر جنگ در ایران بر قیمت جهانی سوخت را بررسی کرده است. طبق گزارش این مرکز، از زمان آغاز حملات آمریکا و اسرائیل به ایران در اواخر فوریه، افزایش قیمت بنزین و گازوئیل در مجموع ۴۶۸ میلیارد دلار هزینه اضافی برای مصرف‌کنندگان جهان ایجاد کرده است. پس از ایالات متحده، چین با ۵۴ میلیارد دلار و کانادا با ۱۷ میلیارد دلار در رتبه‌های بعدیِ بیشترین هزینه اضافی قرار دارند. هزینه سرانه در آمریکا؛ نزدیک به هشت برابر میانگین جهانی در ایالات متحده، بزرگ‌ترین تولیدکننده نفت جهان، هزینه اضافی سوخت به‌ازای هر نفر به ۴۷۱ دلار رسیده است. این رقم، بر اساس محاسبات CREA، نزدیک به هشت برابر میانگین جهانی ۶۰ دلار برای هر نفر است. کانادا با ۴۲۲ دلار و استرالیا با ۳۸۶ دلار، پس از آمریکا بیشترین هزینه اضافی سرانه را داشته‌اند. این تحلیل می‌گوید افزایش قیمت سوخت در آمریکا در سطحی مشابه با افزایش قیمت‌ها در دیگر اقتصادهای بازار بوده است، اما مصرف بالای سوخت به‌ازای هر نفر و پیشرفت محدود در کاهش وابستگی به نفت، هزینه کلی را در این کشور افزایش داده است. افزایش هزینه سوخت برای رانندگان خودروهای برقی محدودتر بود طبق تحلیل CREA، یک راننده معمولی خودروی بنزینی در آمریکا از ماه مارس به‌طور متوسط ۴۴۰ دلار بیشتر برای سوخت هزینه کرده است. در مقابل، افزایش متوسط هزینه شارژ خودروهای برقی به ۱۷ دلار محدود مانده است. با این حال، سهم خودروهای برقی از فروش خودروهای جدید در آمریکا کاهش یافته است. این سهم در هشت ماه نخست سال ۲۰۲۶، در مقایسه با مدت مشابه سال قبل، ۳ درصد افت کرده و به ۷.۳ درصد رسیده است. در همین دوره، سهم خودروهای برقی از فروش خودروهای جدید در چین ۵۷ درصد، در اتحادیه اروپا ۳۲ درصد و در نروژ ۹۸ درصد بوده است. این ارقام تفاوت سرعت گذار به خودروهای برقی در کشورهای مختلف را نشان می‌دهد.  کاهش مصرف سوخت به صرفه‌جویی انجامید بر اساس این تحلیل، کشورهایی که از سال ۲۰۲۳ مصرف سوخت خود را کاهش داده‌اند، توانسته‌اند اثر اقتصادی شوک جهانی نفت را محدود کنند. کاهش مصرف سوخت برای چین حدود ۱۰.۸ میلیارد دلار و برای آلمان ۳.۷ میلیارد دلار صرفه‌جویی به همراه داشته است. در آمریکا نیز صرفه‌جویی ناشی از کاهش مصرف سوخت ۵.۷ میلیارد دلار برآورد شده است.

خواندن کامل خبر
تحلیل کامودیتی‌ها اثر متوسط

جنگ ایران چگونه ۳۹ میلیارد دلار به هزینه جهانی گاز اضافه کرد؟

در یک نگاه واردکنندگان جهانی گاز طبیعی مایع (LNG) در سال ۲۰۲۶ با وجود کاهش ۶۰.۷ میلیون تنی واردات، به‌دلیل اختلال در عرضه از خاورمیانه، دست‌کم ۳۹ میلیارد دلار هزینه بیشتر متحمل خواهند شد. اروپا بیشترین آسیب مالی را متحمل می‌شود و هزینه واردات ال‌ان‌جی این منطقه دست‌کم ۱۲ میلیارد دلار افزایش می‌یابد؛ چرا که وابستگی زیاد به بازار نقدی، خریداران را در معرض جهش قیمت‌ها قرار داده است. آسیای شرقی به‌لطف قراردادهای بلندمدت مبتنی بر قیمت نفت و متنوع‌سازی منابع تأمین، در برابر بحران مقاوم‌تر است و افزایش هزینه واردات ال‌ان‌جی این منطقه به ۹.۷ درصد محدود می‌شود. درگیری‌های خاورمیانه جریان انتقال انرژی در جهان را مختل کرده و کشورها را وادار ساخته است مسیرهای تأمین خود را بازنگری کنند و امنیت انرژی را در اولویت قرار دهند. با افزایش مراجعه خریداران به بازار نقدی برای جبران حجم عرضه مختل‌شده، شرکت ریستاد انرژی (Rystad Energy) برآورد می‌کند که واردکنندگان جهانی گاز طبیعی مایع در سال ۲۰۲۶، با وجود خرید ۶۰.۷ میلیون تن کمتر از این سوخت، دست‌کم ۳۹ میلیارد دلار بیشتر برای تأمین محموله‌های قراردادی و خریدهای نقدی هزینه خواهند کرد. اختلال در صادرات ال‌ان‌جی قطر و امارات متحده عربی از طریق تنگه هرمز، خریداران را ناگزیر کرده است محموله‌های جایگزین را با قیمت‌های بالاتر تأمین کنند. انتظار می‌رود مجموع هزینه سبد تأمین ال‌ان‌جی به ۲۵۶ میلیارد دلار برسد که نسبت به برآورد پیش از جنگ، ۱۸ درصد افزایش نشان می‌دهد. این وضعیت نشان می‌دهد که میزان آسیب‌پذیری واردکنندگان به عواملی مانند پوشش قراردادهای بلندمدت، شاخص‌های مبنای قیمت‌گذاری و توانایی کاهش تقاضا بستگی دارد. مدل‌سازی ریستاد انرژی بر این فرض استوار است که محموله‌های ال‌ان‌جی قطر و امارات از ماه مارس تا پایان سال ۲۰۲۶ در دسترس نخواهند بود. در این سناریو، هزینه سبد تأمین جهانی ال‌ان‌جی از ۲۱۷.۸ میلیارد دلار به دست‌کم ۲۵۶.۳ میلیارد دلار افزایش می‌یابد. اروپا با بزرگ‌ترین افزایش هزینه مواجه است؛ به‌طوری‌که صورت‌حساب واردات ال‌ان‌جی این منطقه دست‌کم ۱۲ میلیارد دلار، معادل ۱۸ درصد، افزایش خواهد یافت؛ آن هم در شرایطی که تقاضا ۲۴ میلیون تن کاهش پیدا می‌کند. اروپا پیش از آغاز بحران نیز به‌شدت به خرید از بازار نقدی وابسته بود و همین مسئله فضای محدودی برای افزایش بیشتر سهم این بازار باقی گذاشته است. در نتیجه، با احتساب کاهش تقاضا، پیش‌بینی می‌شود سهم خریدهای نقدی از کل واردات این منطقه تنها ۵.۴۹ درصد افزایش یابد. هم‌زمان، اروپا از مجموع ۲۴.۷ میلیون تن ال‌ان‌جی قطر که پیش از آغاز درگیری برای تحویل در سال ۲۰۲۶ برنامه‌ریزی شده بود، ۲۰.۶ میلیون تن را از دست خواهد داد. آسیای شرقی در موقعیت بهتری برای مقابله با این اختلال قرار دارد؛ چرا که خریدهای نقدی تنها ۱۴.۵ درصد از واردات این منطقه را تشکیل می‌دهند. تنوع بیشتر قراردادهای تأمین از منابع خارج از خاورمیانه و تقاضای کمتر برای ال‌ان‌جی، به کاهش آسیب‌پذیری این منطقه در برابر اختلال در تحویل محموله‌های قطر و امارات کمک می‌کند. با وجود آنکه آسیای شرقی از نظر اسمی بیشترین میزان وابستگی به قراردادهای تأمین از کشورهای حاشیه خلیج فارس را دارد، در میان مناطق خارج از خاورمیانه با کمترین افزایش نسبی هزینه واردات ال‌ان‌جی مواجه خواهد شد؛ افزایشی معادل ۹.۷ درصد. در همین حال، کشورهای جنوب آسیا عمدتاً از طریق کاهش واردات خود را با شرایط جدید تطبیق می‌دهند و پاکستان بیش از هند خریدهای خود را کاهش می‌دهد. در آفریقا و آمریکای جنوبی نیز مصر و برزیل، به‌ترتیب، عوامل اصلی افزایش قیمت‌ها و حجم واردات هستند؛ در حالی که خاورمیانه عمدتاً از طریق کاهش تقاضا با این وضعیت سازگار می‌شود. به گفته کریستوف هالسر، تحلیلگر ارشد حوزه تحقیقات گاز و ال‌ان‌جی در ریستاد انرژی: این درگیری به درجات مختلف بر تمام بازیگران بازار گاز تأثیر گذاشته است، اما همه اقتصادها به یک اندازه توانایی جذب این شوک را ندارند. برخی واردکنندگان آمادگی بیشتری برای مدیریت افزایش هزینه‌ها دارند، در حالی که برخی دیگر چاره‌ای جز کاهش حجم واردات و پذیرش پیامدهای اقتصادی آن نداشته‌اند. این بحران یک ضعف اساسی در امنیت تأمین گاز را آشکار می‌کند: متنوع‌‌سازی شاخص‌های قیمت‌گذاری می‌تواند به مدیریت هزینه‌ها کمک کند، اما تأمین فیزیکی گاز را تضمین نمی‌کند. واردکنندگان باید در کنار ریسک‌های قیمتی، میزان آسیب‌پذیری خود در برابر اختلالات عرضه را نیز ارزیابی کنند و سبد قراردادهای خود را بر پایه مسیرهای مطمئن تحویل و تقاضایی تنظیم کنند که جایگزین کردن آن آسان نیست. در نهایت، وقتی محموله‌های گاز ممکن است یک‌شبه از دسترس خارج شوند، پایداری و قابلیت اطمینان عرضه به‌اندازه قیمتی که برای آن پرداخت می‌شود اهمیت دارد. چرا آسیا در برابر بحران بهتر از اروپا مقاومت می‌کند؟ آسیای شرقی بهتر از اروپا با اختلالات عرضه کنار می‌آید و شرایط قیمت‌گذاری قراردادها یکی از عوامل اصلی این تفاوت است. تحقیقات ریستاد انرژی نشان می‌دهد که قیمت ۸۲ درصد از قراردادهای بلندمدت ال‌ان‌جی در آسیای شرقی بر اساس قیمت نفت تعیین می‌شود؛ قیمتی که در مقایسه با نرخ‌های نقدی ال‌ان‌جی افزایش بسیار کمتری داشته است. قیمت ال‌ان‌جی در این قراردادها حدود ۲۸ درصد افزایش یافته، در حالی که افزایش قیمت در قراردادهای مبتنی بر شاخص‌های مراکز معاملاتی گاز و بازار نقدی به ۷۲ درصد رسیده است. در مقابل، میانگین قیمت ال‌ان‌جی در اروپا ۴۷ درصد افزایش یافته است. اروپا حدود ۶۵ درصد از ال‌ان‌جی مورد نیاز خود را از بازار نقدی خریداری می‌کند و تقریباً یک‌چهارم قراردادهای بلندمدت آن نیز به شاخص‌های قیمت گاز وابسته‌اند. این ساختار، اروپا را به‌مراتب بیشتر در معرض تمام آثار نوسانات بازار قرار می‌دهد. تجربه اروپا یک ضعف راهبردی را آشکار می‌کند: اتکای بیش از حد به نقدشوندگی بازار نقدی برای تأمین بخش باقی‌مانده از تقاضای گاز. حتی اگر گاز به‌عنوان یک سوخت انتقالی در مسیر گذار انرژی در نظر گرفته شود، این موضوع نیاز به تأمین حجم گازی را که همچنان مصرف می‌شود، از بین نمی‌برد. به تعویق انداختن خریدهای قراردادی بلندمدت، پیش از آنکه منابع جایگزین در دسترس قرار گیرند، واردکنندگان را در معرض شوک ناشی از افزایش هزینه تأمین محموله‌های جایگزین قرار می‌دهد. مدت قراردادها و انعطاف‌پذیری حجم خرید باید با میزان تقاضای باقی‌مانده متناسب باشد و منابع تأمین و مسیرهای انتقال نیز تنوع داشته باشند. نقش گاز آمریکا و مسیرهای جایگزین تأمین قیمت‌گذاری مبتنی بر شاخص هنری هاب (Henry Hub) و مسیرهای انتقال گاز، هرکدام به مدیریت نوع متفاوتی از ریسک کمک می‌کنند. تحلیل ژئواستراتژیک ریستاد انرژی نیز بر اهمیت منابع تأمینی تأکید دارد که کمتر در معرض انسداد قرار می‌گیرند؛ یعنی منابعی که از گلوگاه‌های دریایی یا آبراه‌های مورد مناقشه عبور نمی‌کنند. محموله‌های ارسالی از سواحل خلیج مکزیک آمریکا به اروپا، بدون عبور از تنگه هرمز به مقصد می‌رسند. با این حال، محموله‌های ارسالی به آسیا ممکن است با محدودیت‌های کانال پاناما مواجه شوند یا ناچار باشند مسیرهای جایگزین طولانی‌تری را طی کنند. از این رو، عرضه از استرالیا و کانادا از مسیر اقیانوس آرام می‌تواند گزینه‌های جایگزین مهمی برای تأمین گاز آسیا باشد. واردکنندگان همچنین باید مفاد قراردادهای سبد تأمین خود را از نظر تعهدات مربوط به جایگزینی محموله‌ها و انعطاف‌پذیری در انتخاب منابع بررسی کنند؛ به‌ویژه در شرایطی که تحویل محموله‌های قراردادی مطابق برنامه امکان‌پذیر نباشد. افزایش ظرفیت صادرات ال‌ان‌جی آمریکا؛ فرصت یا ریسک جدید؟ گسترش ظرفیت مایع‌سازی گاز در آمریکا فرصت‌های بیشتری برای واردکنندگان فراهم می‌کند تا قراردادهای مبتنی بر شاخص هنری هاب منعقد کنند و وابستگی خود به شاخص‌های قیمت‌گذاری جهانی گاز را متنوع سازند. با این حال، این روند پیوند میان تقاضای جهانی ال‌ان‌جی و بازار گاز آمریکا را نیز تقویت می‌کند. افزایش نیاز پایانه‌های ال‌ان‌جی به گاز طبیعی، در کنار تقاضای بخش برق، می‌تواند از قیمت‌های هنری هاب حمایت کند؛ حتی اگر افزایش ظرفیت جهانی مایع‌سازی گاز، قیمت‌های نقدی در آسیا و شاخص تی‌تی‌اف هلند (Dutch TTF) را کاهش دهد. بنابراین، واردکنندگان باید ارزیابی کنند که آیا مزیت هزینه‌ای فعلی قراردادهای مبتنی بر هنری هاب در تمام طول دوره قرارداد پایدار خواهد ماند یا خیر؛ به‌جای آنکه فرض کنند برتری قیمتی امروز الزاماً در آینده نیز ادامه خواهد داشت.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

نواک، معاون نخست‌وزیر روسیه: پالایشگاه‌های روسیه پس از انجام تعمیرات، واحدهای خود را با سرعت بسیار بالایی دوباره وارد مدار می‌کنند

تقریباً تمام تجهیزات موردنیاز در صنعت نفت و گاز نیز در داخل روسیه تولید می‌شود. روسیه در حال مذاکره با آمریکا درباره پروژه‌های ال‌ان‌جی در منطقه قطب شمال است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

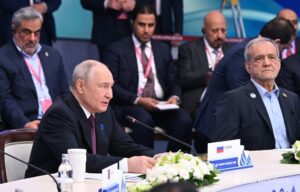
پوتین: اعضای GECF مالک ۷۰ درصد ذخایر گاز جهان‌اند

ولادیمیر پوتین، رئیس‌جمهور روسیه، در نشست سران مجمع کشورهای صادرکننده گاز (GECF) گفت کشورهای عضو این مجمع حدود ۷۰ درصد ذخایر گاز جهان را در اختیار دارند و سهم آن‌ها از صادرات جهانی گاز به حدود ۴۰ درصد می‌رسد. او همچنین تأکید کرد که این کشورها نقشی مهم در تأمین امنیت انرژی جهان دارند. پوتین افزود که گفت‌وگوهای کشورهای عضو مجمع بدون توطئه‌های پشت‌پرده و تلاش برای تأثیرگذاری بر بازار انجام می‌شود. به گفته او، قیمت گاز در جهان به‌شدت افزایش یافته است، اما ممکن است با همان شدت نیز کاهش پیدا کند. وی افزود روسیه یکی از بازیگران کلیدی بازار جهانی گاز و دارنده بزرگ‌ترین ذخایر گاز طبیعی است. رئیس‌جمهور روسیه پیش‌بینی کرد تقاضای جهانی گاز تا اواسط قرن حاضر به ۵.۵ تریلیون مترمکعب در سال برسد، درحالی‌که عرضه بین‌المللی به ۱.۷ تریلیون مترمکعب خواهد رسید. او بهینه‌سازی مسیرهای عرضه گاز در جهان را حیاتی دانست و گفت مشکل اصلی بازار جهانی گاز، اختلال در عرضه است که موجب از دست رفتن حجم قابل‌توجهی از گاز عرضه‌شده به بازار می‌شود. پوتین همچنین گفت حدود نیمی از تجارت جهانی گاز اکنون به گاز طبیعی مایع (LNG) اختصاص دارد. او با اشاره به بازار اروپا اظهار کرد که اروپا با خودداری از خرید گاز روسیه به صنعت و بخش اجتماعی خود آسیب می‌زند. به گفته او، هرگونه تلاش برای کنار گذاشتن روسیه از بازار جهانی گاز پیامدهای جدی، از جمله افزایش هزینه‌ها برای کشورهای دیگر، در پی خواهد داشت. پوتین با اشاره به تجربه اوپک‌پلاس در بازار نفت گفت اقدامات مشترک این گروه، شرایطی قابل پیش‌بینی و عرضه‌ای پایدار را تضمین کرده است. او افزود تقاضای جهانی گاز همچنان افزایش خواهد یافت و عرضه نیز باید متناسب با آن بیشتر شود. رئیس‌جمهور روسیه پیشنهاد کرد رایزنی‌ها در چارچوب مجمع کشورهای صادرکننده گاز درباره بحران‌های بازار جهانی گاز گسترش یابد و از کشورهای عضو خواست برای تثبیت اوضاع بازار، تدابیری برای توقف درگیری‌ها اتخاذ کنند. او همچنین تأکید کرد سرمایه‌گذاری در صنعت گاز باید بلندمدت باشد. پوتین انفجار خطوط لوله گاز روسیه، نورد استریم، را اقدامی تروریستی توصیف کرد و گفت مجمع کشورهای صادرکننده گاز منابع و توانایی‌های لازم را برای حل پیچیده‌ترین مسائل صنعت گاز در اختیار دارد. او همچنین اعلام کرد روسیه در حال بررسی امکان همکاری مشترک با آمریکا در قطب شمال است. پوتین در پایان گفت افزایش قیمت گاز در بازار لحظه‌ای برای تولیدکنندگان خوشایند نیست و ثبات بازار جهانی اهمیت بیشتری دارد. او افزود همه تولیدکنندگان گاز از دستور «کار سبز» حمایت می‌کنند، اما نباید از آن با انگیزه‌های سیاسی سوءاستفاده شود.

خواندن کامل خبر
اخبار کامودیتی کم اثر

عقب‌نشینی ترامپ در آستانه انتخابات؛ امتیاز بزرگ به شرکت‌های انرژی

در یک نگاه دولت ترامپ با ارائه آیین‌نامه جدید سازمان حفاظت محیط‌زیست (EPA)، تعهدات سخت‌گیرانه دوران بایدن برای جلوگیری از نشت متان را تعدیل می‌کند که پیش‌بینی می‌شود میان سال‌های ۲۰۲۷ تا ۲۰۵۰ بالغ بر ۴۵ میلیارد دلار صرفه‌جویی مالی برای شرکت‌های نفتی به همراه داشته باشد. در این طرح، چاه‌هایی با تولید روزانه کمتر از ۱۵ بشکه معادل نفت که حدود ۷۹ درصد از چاه‌های ایالات متحده را شامل می‌شوند، از برخی الزامات سنگین فنی معاف می‌شوند تا بار مالی تولیدکنندگان کوچک و مستقل کاهش یابد. برنامه‌های پایش سراسری انتشار متان متوقف شده و محدودیت‌های مربوط به سوزاندن گاز طبیعی در میادین نفتی کاهش می‌یابد که در راستای حمایت از تولیدکنندگان انرژی و مهار قیمت‌ها در آستانه انتخابات طراحی شده است.   دولت ترامپ آیین‌نامه جدیدی را تهیه کرده است که تعهدات زیست‌محیطی اجرا شده در دوران دولت جو بایدن، رئیس جمهور سابق، را کاهش می‌دهد. این پیشنهاد که توسط آژانس حفاظت از محیط زیست ایالات متحده (EPA) تهیه شده، احتمالا امروز، ۲۷ اکتبر، در تگزاس رونمایی شود. همچنین، انتظار می‌رود ترامپ اقدامات جدید سیاست انرژی خود را هفته آینده و پیش از انتخابات میان‌دوره‌ای اعلام کند. کاهش هزینه‌های تولید و معافیت ویژه چاه‌های کم‌بازده آیین‌نامه‌ای که توسط سازمان حفاظت محیط زیست تهیه شده، در راستای کاهش تعهدات فنی شرکت‌های انرژی برای جلوگیری از نشت متان تدوین شده است. در دوران دولت بایدن، از شرکت‌ها خواسته شد تجهیزات ایجادکننده نشت گاز را تعویض کنند و در تأسیسات متصل به چاه‌های نفت، بررسی‌های منظم نشتی انجام دهند. طرح جدید برخی از این الزامات را حذف یا تعدیل می‌کند. طبق محاسبات EPA، این قانون تقریباً ۴۵ میلیارد دلار صرفه‌جویی در هزینه‌ها بین سال‌های ۲۰۲۷ تا ۲۰۵۰ ایجاد خواهد کرد. در همین بازه، تخمین زده می‌شود که تولید نفت ایالات متحده می‌تواند ۲۱۰ میلیون بشکه و تولید گاز طبیعی ۱.۴۱ تریلیون فوت مکعب افزایش یابد. یکی از جنبه‌های کلیدی این آیین‌نامه مربوط به چاه‌هایی است که تولید روزانه آنها از ۱۵ بشکه معادل نفت تجاوز نمی‌کند. تقریباً ۱ میلیون چاه نفت و گاز طبیعی در ایالات متحده وجود دارد و از این تعداد، ۷۹ درصد به دلیل ظرفیت تولید پایین، به عنوان چاه‌های حاشیه‌ای طبقه‌بندی می‌شوند. بنا بر اظهارات تولیدکنندگان کوچک و مستقل نفت، مقررات زیست‌محیطی فعلی هزینه‌های عملیاتی را به ویژه برای چاه‌های قدیمی افزایش می‌دهد. شرکت‌ها استدلال می‌کنند که تولید در برخی از تأسیسات دیگر از نظر اقتصادی مقرون به صرفه نیست. از همین روی، هدف از این آیین‌نامه جدید، ارائه مزایای اضافی به این مشاغل است. توقف پایش متان و تعدیل مقررات سوخت گاز دولت ترامپ همچنین قصد دارد به برنامه‌ «متان سوپر امیتر» پایان دهد که هدف آن شناسایی انتشار متان در مقیاس بزرگ بود. این برنامه به شرکت‌ها و سازمان‌های غیرانتفاعی مورد تأیید سازمان‌های دولتی اجازه می‌داد تا مقادیر زیادی از نشت متان را شناسایی و گزارش کنند. سازمان حفاظت محیط زیست آمریکا (EPA) در حال ارزیابی مجدد ضرورت و مبنای قانونی این برنامه است که سال گذشته آن را به حالت تعلیق درآورد. همچنین، این پیشنهاد جدید کاهش محدودیت‌های سوزاندن گاز طبیعی تولید شده در جریان تولید نفت را در نظر دارد. وقتی گاز طبیعی استخراج شده از چاه‌های نفت را نتوان به خطوط لوله یا بازار منتقل کرد، می‌توان از روش احتراق کنترل‌شده استفاده کرد. سازمان حفاظت محیط زیست آمریکا (EPA) در آیین‌نامه جدید پیشنهاد می‌کند که سیستم‌های احتراق یا تجهیزات کنترل معادل آن که با راندمان ۹۵ درصد کار می‌کنند، به عنوان روش واجد شرایط برای کاهش انتشار گازهای گلخانه‌ای در نظر گرفته شوند. این رویکرد بر اساس استانداردهای فنی تحت قانون هوای پاک خواهد بود. براساس محاسبات دولت بایدن، مقررات مربوط به شیوه‌های احتراق متان و گاز طبیعی می‌تواند از انتشار تقریباً ۵۸ میلیون تن متان بین سال‌های ۲۰۲۴ تا ۲۰۳۸ جلوگیری کند. طبق برآوردها، این اقدامات از نظر تأثیرات اقلیمی و بهداشتی مرتبط با لایه ازون، سود خالصی معادل ۹۸ میلیارد دلار به همراه داشته باشد. متان یکی از اجزای کلیدی گاز طبیعی است. در ۲۰ سال نخست پس از انتشار آن در جو، تقریباً ۸۰ برابر بیشتر از دی اکسید کربن بر گرمایش جهانی تأثیر می‌گذارد. غلظت متان در جو در مقایسه با دوران پیش از صنعتی شدن، بیش از دو برابر شده و در ایالات متحده، بخش نفت و گاز طبیعی منبع اصلی انتشار متان صنعتی است. نشت از چاه‌ها، خطوط لوله و کارخانه‌های فرآوری منابع اصلی این انتشارات هستند. مقامات سابق سازمان حفاظت محیط زیست و سازمان‌های محیط زیستی هشدار می‌دهند که معافیت چاه‌های کم‌بازده می‌تواند انتشار متان را افزایش دهد.  تأثیر قیمت انرژی بر انتخابات و آینده مقررات صنعت نفت دولت ترامپ در حال کار بر روی اقداماتی جهت کاهش فشار بر قیمت نفت، بنزین و گازوئیل ناشی از جنگ روسیه در اوکراین و همچنین، جنگ ایالات متحده علیه ایران است. شرکت‌های انرژی در تگزاس، بزرگترین ایالت تولیدکننده نفت در ایالات متحده، نیز در حال لابی با کاخ سفید برای تسهیل مقررات متان هستند. لی زلدین، مدیر EPA، در ماه جاری در نشست صنعتی سانتافه اظهار داشت که مقررات فعلی هزینه‌های تولید را افزایش می‌دهند و این مقررات ساده‌تر خواهند شد. ترامپ در بخشی از مبارزات انتخاباتی خود، طرح فولکس واگن برای ساخت یک کارخانه آئودی به ارزش ۴.۲ میلیارد دلار در جورجیا و برنامه یارانه سوخت ۸ میلیارد دلاری برای کشاورزان در کانزاس را نیز مطرح کرد. نمایندگان صنعت نفت خواسته‌اند تا مقررات مربوط به متان از نظر فنی و اقتصادی مقرون‌به‌صرفه‌تر شوند، نه اینکه به‌طور کامل لغو شوند. با این وجود، برخی از تولیدکنندگان عمده انرژی به دلیل افزایش کنترل انتشار متان در بازارهای بین‌المللی، برنامه‌های کاهش داوطلبانه خود را ادامه می‌دهند. دولت ترامپ پس از بازگشت به قدرت در سال ۲۰۲۵، گام‌های متعددی را برای کاهش تعهدات زیست‌محیطی در بخش نفت و گاز طبیعی برداشته است. سازمان حفاظت محیط زیست آمریکا پیش از این برخی از جداول‌ زمانی برای اجرای مقررات متان را به تعویق انداخته بود. با اعلام پیشنهاد جدید، انتظار می‌رود روند تغییر مقررات برای تولیدکنندگان انرژی ادامه یابد.

خواندن کامل خبر
تحلیل کامودیتی‌ها اثر متوسط

رایزنی‌های پاکستان برای تأمین LPG از عربستان و عمان

دولت پاکستان اعلام کرد که در پی جنگ، واردات گاز طبیعی از قطر به میزان حدود ۹۰۰ میلیون فوت مکعب در روز متوقف شده است که این کشور را ناگزیر کرده برای تامین نیازهای داخلی، گاز موجود را سهمیه‌ بندی کند. هم‌زمان، اسلام ‌آباد در حال بررسی ترتیبات لازم برای واردات گاز مایع نفتی (LPG) از عمان و عربستان است. براساس گزارش میدل ایست نیوزعلی پرویز ملک وزیر نفت پاکستان در جریان نشست مجلس ملی این کشور اعلام کرد که قطع عرضه گاز از قطر چالش‌هایی را در زمینه تامین گاز ایجاد کرده آن هم در شرایطی که پاکستان در تامین محموله‌های گاز از طریق مرزهای زمینی نیز با دشواری‌هایی مواجه است و هم‌ زمان، قیمت‌ها نیز افزایش یافتند. ملک توضیح داد که قیمت قراردادی بین‌المللی گاز مایع نفتی که از سوی شرکت آرامکو تعیین می‌شود و قیمت‌های تولید داخلی نیز به آن وابسته بوده، به ۷۰۵ دلار در هر تن افزایش یافته است که این امر به افزایش هزینه سوخت برای مصرف‌ کنندگان منجر می‌شود. وی افزود که با نزدیک شدن فصل زمستان، تقاضا برای جایگزین‌های گاز طبیعی افزایش خواهد یافت و دولت در حال تدوین سیاستی با هدف بهبود روند تامین گاز و تضمین دسترسی به گاز مورد استفاده برای پخت‌وپز است.

خواندن کامل خبر
اخبار کامودیتی کم اثر

شوک نفتکش‌ها به بازار نفت؛ قیمت‌ها تا کجا پیش می‌روند؟

در یک نگاه صعود بی‌وقفه قیمت‌ها: نگرانی‌های امنیتی در خاورمیانه و افزایش هزینه‌های حمل‌ونقل نفتکش‌ها، بازار جهانی انرژی را تحت فشار گذاشته است. برنت حدود ۱۱۵ دلار و نفت سبک آمریکا نزدیک ۱۰۱ دلار معامله شد. کمبود نفتکش و هزینه‌های سنگین: حدود ۵۰ ابرنفتکش به ذخیره‌سازی شناور در خلیج فارس اختصاص یافته، هزینه سفر از آمریکا به چین به ۸۰ میلیون دلار رسیده و تخفیف‌های عربستان نیز این افزایش هزینه را جبران نکرده است. ریسک‌های آینده: حملات به زیرساخت‌های نفتی، تحریم‌ها و کمبود موجودی سوخت، احتمال تبدیل هزینه‌های حمل‌ونقل به تورم پایدار در بازار انرژی را افزایش داده است.   افزایش قیمت نفت در بازارهای جهانی هیچ نشانه‌ای از توقف ندارد. تشدید نگرانی‌های امنیتی در خاورمیانه و افزایش نرخ حمل‌ونقل نفتکش‌ها، فشار بیشتری بر بازار جهانی انرژی وارد می‌کند. باید توجه داشت که یک عامل کلیدی در بازار، خطر نرسیدن به‌موقع نفت به خریداران است، و اکنون نیز هزینه‌های حمل‌ونقل همچنان  افزایش می‌یابد. کمبود نفتکش‌ها به یک عامل هزینه‌زای قابل‌توجه تبدیل شده است. از آنجایی که بحران در خلیج فارس، شرکت‌های کشتیرانی را ناگزیر به ارزیابی مسیرهای موجود کرده، تقاضا برای کشتی‌های بزرگ به طرز چشمگیری افزایش یافته است. این فشار به ویژه در بازار ابرنفتکش‌ها که قادر به حمل بیش از دو میلیون بشکه نفت خام هستند، مشهود است. طبق برآوردهای بازار، در حال حاضر حدود ۵۰ کشتی از این نوع به عنوان تأسیسات ذخیره‌سازی نفت شناور در خلیج فارس استفاده می‌شوند که این امر تعداد نفتکش‌های موجود برای حمل نفت خام به خریداران بین‌المللی را کاهش می‌دهند. طبق گزارش‌ها، هزینه سفر یک ابرنفتکش از ایالات متحده به چین به ۸۰ میلیون دلار رسیده است. با ظرفیت تقریبی دو میلیون بشکه، این مبلغ به تنهایی حدود ۴۰ دلار برای هر بشکه هزینه حمل‌ونقل، علاوه بر قیمت خود نفت خام، می‌شود. بنابراین، این هزینه‌ها اقتصاد تجارت بین‌المللی نفت را تغییر می‌دهند و تأمین‌کنندگان  مجبور به ارائه تخفیف برای جبران هزینه بالاتر حمل‌ونقل به خریداران هستند. به عنوان مثال، عربستان سعودی قیمت‌ها را برای مشتریان آسیایی ۵ تا ۷ دلار در هر بشکه کاهش داده است. با این حال، این کاهش‌ها برای جبران افزایش هزینه‌های حمل‌ونقل کافی نبوده و خریداران را در معرض هزینه‌های کلی بالاتر خرید قرار داده است. در ژانویه ۲۰۲۵، نرخ حمل‌ونقل ابرنفتکش‌ها پس از گسترش تحریم‌های ایالات متحده علیه صنعت نفت روسیه، افزایش یافت و معامله‌گران را بر آن داشت تا برای تأمین نفت خام از تأمین‌کنندگان جایگزین به چین و هند، به سمت تأمین کشتی‌های جدید هجوم آورند. طبق گزارش لویدز لیست اینتلیجنس، ۳۵ درصد از ۶۶۹ نفتکش موجود در ناوگان سایه که در حمل‌ونقل نفت روسیه، ونزوئلا و ایران نقش دارند، توسط ایالات متحده، بریتانیا یا اتحادیه اروپا تحریم شده‌اند. نرخ حمل‌ونقل در مسیر خاورمیانه-چین ۳۹ درصد افزایش یافت و نرخ برخی از مسیرها از روسیه بیش از دو برابر شد. تقاضا برای نفتکش‌های بسیار بزرگ (VLCC) که توانایی حمل بیش از دو میلیون بشکه نفت دارند، به شدت افزایش یافت. زیرا خریداران چینی و هندی تلاش خود را برای تأمین نفت خام از منابع جایگزین افزایش دادند.  بحران‌های ژئوپلیتیکی، حملات زیرساختی و اختلال در عرضه یکی دیگر از عواملی که قیمت نفت را به شدت افزایش می‌دهد، حملات مکرر به نفتکش‌ها در تنگه هرمز و همچنین حملاتی است که خطوط لوله حیاتی نفت و زیرساخت‌های انرژی را هدف قرار می‌دهند. برای نمونه، هرگونه اختلال در میادین یا خطوط لوله نفتی عربستان، به عنوان یکی از بزرگترین تولیدکنندگان و صادرکنندگان نفت جهان، می‌تواند بقه بازارهای جهانی شوک وارد کند و قیمت‌ها را حتی بالاتر ببرد. خط لوله شرق-غرب این کشور، معروف به پترولاین، از اهمیت ویژه‌ای برخوردار است زیرا اجازه عبور نفت خارج از تنگه هرمز را به  می‌دهد. اگرچه حمله پهپادی به میدان نفتی شیبه عربستان سعودی در یکشنبه گذشته خنثی شد، اما این حادثه خساراتی نیز را به بار آورد. بطوریکه، بقایای پهپادی که توسط نیروهای پدافند هوایی عربستان سعودی سرنگون شد، بر روی زیرساخت‌های این میدان سقوط کرد. باید توجه داشت که این میدان از اهمیت ویژه‌ای برخوردار است زیرا نفت خام تولید شده در آن مستقیماً به پالایشگاه آرامکو عربستان سعودی منتقل می‌شود. طوفان ایسایاس در خلیج مکزیک نیز باعث کاهش ۷۲ درصدی تولید نفت شد. در نتیجه، دونالد ترامپ، رئیس‌جمهور آمریکا، مجبور شد چهار میلیون بشکه نفت از ذخایر استراتژیک نفت این کشور را آزاد کند. بعداً مشخص شد که بیش از چهار میلیون بشکه برای فروش آزاد شده تا از افزایش نگرانی عمومی پیش از انتخابات کنگره جلوگیری شود. طبق گزارش اداره اطلاعات انرژی ایالات متحده، ذخایر تجاری نفت خام این کشور ۳.۰۶ میلیون بشکه و ذخایر استراتژیک ۳۰۰ هزار بشکه کاهش یافته است. ذخایر بنزین ۲.۹۵ میلیون بشکه و سایر نیز ۱.۶۷ میلیون بشکه کاهش داشته است. در همین زمان، صادرات نفت ایالات متحده ۱.۱۲ میلیون بشکه  و تولید ۴۱۰ هزاربشکه افت را ثبت کرد. این تحولات بر بازار تأثیر گذاشت و قیمت جهانی نفت همچنان رو به افزایش بود. چشم‌انداز پالایشگاه‌ها، محدودیت سوخت و پیامدهای صنعتی گلدمن ساکس پیش از این هشدار داده بود که تأخیر در تعمیر و نگهداری پالایشگاه‌ها و افزایش کارهای تعمیر و نگهداری برنامه‌ریزی‌شده در سطح جهان می‌تواند عرضه فرآورده‌های نفتی تصفیه‌شده را تا سال ۲۰۲۷ تحت فشار نگه دارد.طبق برآوردها، پالایشگاه‌های هند و کره جنوبی، تأمین‌کنندگان اصلی سوخت دیزل و سوخت هواپیما، نقش مهمی در تعیین میزان صادرات در سه‌ماهه دوم سال آینده ایفا کنند. موجودی کم سوخت در مراکز تجاری اصلی، بازار را با فضای محدودی برای جذب اختلالات بیشتر مواجه می‌کند. در همین حال، بهبود اندک صادرات سوخت از خلیج فارس، حمایت بیشتری از قیمت‌ها می‌کند. انتقال کشتی به کشتی به حفظ حجم حمل‌ونقل نفت خام کمک کرده، اما اعمال همین رویکرد برای محصولات پالایش‌شده به دلیل ویژگی‌های متفاوت و اشتعال‌پذیری بالاتر آن‌ها پیچیده‌تر است. این محدودیت‌ها می‌تواند پیامدهایی فراتر از بازار نفت خام داشته باشد. هزینه‌های بالاتر حمل‌ونقل و کاهش دسترسی به دیزل و سوخت هواپیما احتمالا فشار بیشتری بر صنایع، خطوط هوایی و شرکت‌های حمل‌ونقل وارد کند، و همچنین تأمین انرژی را برای اقتصادهای وابسته به واردات گران‌تر می‌کند. نوسانات قیمتی و چشم‌انداز آینده بازار انرژی آخرین نوسانات قیمت نفت، حساسیت بازار را به تحولات ژئوپلیتیکی و انتظارات در مورد عرضه نشان می‌دهد. قیمت‌ها قبل از عقب‌نشینی در آغاز هفته معاملاتی بعدی، به بالاترین حد خود در شش ماه گذشته رسیدند، زیرا انتظارات از کاهش تنش‌ها بین ایالات متحده و ایران، برخی از سرمایه‌گذاران را به بازار سوق داد. در نتیجه، نفت خام برنت حدود ۱۱۵ دلار در هر بشکه معامله شد و نفت خام سبک آمریکا نزدیک به ۱۰۱ دلار بود. اکنون، پرسش کلیدی این است که آیا ظرفیت کشتیرانی و مسیرهای تأمین منطقه‌ای می‌توانند به‌سرعت به حالت عادی بازگردند تا از تبدیل شدن هزینه‌های حمل‌ونقل به منبع تورم پایدارتر در بازار انرژی جلوگیری شود. حتی اگر تنش‌های ژئوپلیتیکی کاهش یابد، احتمالا حل مسئله انتقال نفتکش‌ها به تأسیسات ذخیره‌سازی شناور و مشکلات لجستیکی انباشته‌شده، زمان‌بر باشد.

خواندن کامل خبر
تحلیل کامودیتی‌ها اثر متوسط

نظرسنجی سی‌ان‌بی‌سی: سایه اقتصاد و پرونده ایران بر انتخابات آمریکا

در یک نگاه محورهای کلیدی نظرسنجی سی‌ان‌بی‌سی: این نظرسنجی نشان می‌دهد که در آستانه انتخابات میان‌دوره‌ای، رای‌دهندگان آمریکایی به شدت قطبی شده‌اند. دموکرات‌ها نگران اختیارات فراقانونی ترامپ و ادامه جنگ ایران هستند، در مقابل جمهوری‌خواهان بر امنیت مرزی و جلوگیری از سیاست‌های سوسیالیستی تمرکز دارند. بحران معیشت و اقتصاد: صرف‌نظر از رویکردهای حزبی، هزینه‌های بالای زندگی و نگرانی از عدم کاهش قیمت‌ها دغدغه‌ای مشترک است. به طوری که رأی‌دهندگان، اقتصاد و تورم را مسئله اصلی خود می‌دانند و ترامپ و کنگره را مسئول وضعیت موجود می‌شناسند. پیامدهای سیاسی: تحلیلگران هشدار می‌دهند که افراطی‌گری حزبی و بی‌اعتمادی عمومی می‌تواند موازنه آرا را میان اقشار مختلف از جمله طبقه کارگر و رأی‌دهندگان لاتین‌تبار تغییر دهد.   پیش از انتخابات میان‌دوره‌ای پیش رو در ایالات متحده، انتظارات سیاسی و اقتصادی رأی‌دهندگان در حال شکل‌گیری است. نظرسنجی اقتصادی سی‌ان‌بی‌سی که بین ۱۴ تا ۱۸ اکتبر با ۱۰۰۰ رأی‌دهنده ثبت‌نام‌شده انجام شد، میزان قطبی شدن میان دموکرات‌ها و جمهوری‌خواهان را آشکار کرد. باوجود تداوم اختلافات بر سر اختیارات ریاست جمهوری دونالد ترامپ، سیاست‌های سوسیالیستی، مهاجرت و امنیت مرزی، اقتصاد و قیمت‌های بالا نیز نگرانی‌های مشترک رأی‌دهندگان هر دو حزب است. با نزدیک شدن به این انتخابات، نگرانی‌ها در میان رأی‌دهندگان دموکرات و جمهوری‌خواه در مورد کنترل کنگره توسط حزب سیاسی مخالف، رو به افزایش است. رأی‌دهندگان جمهوری‌خواه نگرانند که در صورت کسب اکثریت کنگره توسط دموکرات‌ها، امنیت مرزی تضعیف شود، مالیات‌ها افزایش یابد و سیاست‌های سوسیالیستی اجرا شود. در مقابل، نگرانی‌ رأی‌دهندگان دموکرات این است که اگر جمهوری‌خواهان اکثریت خود را در کنگره حفظ کنند، دونالد ترامپ از اختیارات قانونی خود فراتر می‌رود، به اخراج مهاجران ادامه و جنگ در ایران را ادامه خواهد داد. اختیارات ریاست‌جمهوری و حدود قدرت دونالد ترامپ یکی از یافته‌های مهم نظرسنجی سی‌ان‌بی‌سی، نگرانی رأی‌دهندگان در مورد محدودیت‌های اختیارات قانونی دونالد ترامپ، رئیس‌جمهور ایالات متحده، بود. در مجموع، ۴۴ درصد از کل شرکت‌کنندگان در این نظرسنجی، شامل ۷۴ درصد از رأی‌دهندگان دموکرات و ۴۵ درصد از رأی‌دهندگان مستقل، نسبت به اختیارات فراقانونی ترامپ ابراز نگرانی کردند. در مقابل، طیف دیگری از نگرانی‌ها متوجه سیاست‌های مورد حمایت سوسیالیست‌های دموکرات آمریکا (DSA) است، به طوری که ۲۸ درصد از کل شرکت‌کنندگان در نظرسنجی گزارش دادند که نگران اجرای این سیاست‌ها هستند. در تفکیک حزبی، ۵۴ درصد از جمهوری‌خواهان و ۲۲ درصد از رأی‌دهندگان مستقل نگرانی خود را در خصوص اجرای سیاست‌های سوسیالیستی ابراز داشتند.  هزینه‌های زندگی و دغدغه‌های مشترک اقتصادی با وجود اختلافات سیاسی بین دموکرات‌ها و جمهوری‌خواهان، شرایط اقتصادی همچنان دغدغه مشترک رأی‌دهندگان هر دو حزب است. تحقیقات سی‌ان‌بی‌سی هزینه‌های بالای زندگی و انتظارات برای کاهش قیمت‌ها را به عنوان نگرانی‌های اصلی معرفی کرد. در سناریوی نخست، اگر دموکرات‌ها کنترل کنگره را به دست گیرند، ۲۲ درصد از کل شرکت‌کنندگان شامل ۳۱ درصد از رأی‌دهندگان دموکرات، ۲۲ درصد از مستقل‌ها و ۱۵ درصد از جمهوری‌خواهان، نگران هستند که قیمت‌ها به اندازه کافی کاهش نیابند. در سناریوی دوم و در صورت حفظ اکثریت کنگره توسط جمهوری‌خواهان، ۲۴ درصد از کل پاسخ‌دهندگان شامل ۳۲ درصد از رأی‌دهندگان جمهوری‌خواه و ۲۲ درصد از مستقل‌ها و ۱۷ درصد از دموکرات‌ها، ابراز نگرانی کردند که قیمت‌ها قابل کاهش نیستند. تداوم این دغدغه‌ها نشان می‌دهد که هزینه‌های بالای زندگی نگرانی مشترک رأی‌دهندگان بوده است. در همین حال، در خصوص سایر مسائل کلان، دموکرات‌ها و رأی‌دهندگان مستقل، فساد در دولت را یک مسئله با اولویت بالا می‌دانستند، در حالی که رأی‌دهندگان جمهوری‌خواه تأکید بیشتری بر سیاست‌های مهاجرتی و امنیت مرزی داشتند.  هشدار کارشناسان درباره قطبی شدن و افراطی‌گری حزبی ران بونجین، استراتژیست جمهوری‌خواه و از بنیانگذاران شرکت ROKK Solutions، در خصوص نتایج این نظرسنجی اظهار داشت که تحقیق مذکور میزان قطب‌بندی سیاسی در ایالات متحده را آشکار کرده و نشان می‌دهد رأی‌دهندگان نگران تغییر کامل دستور کار سیاسی توسط حزب مخالف هستند. به طوری که جمهوری‌خواهان نگران بازگشت دموکرات‌ها به سیاست‌های دولت جو بایدن هستند و رأی‌دهندگان خواهان تغییر در شرایط فعلی‌اند بدون آنکه بازگشت به سیاست‌های گذشته دموکرات‌ها مطلوبشان باشد. از سوی دیگر، لوکاس هولتز، مشاور ارشد سیاسی در اندیشکده چپ میانه «راه سوم»، هشدار داد که دموکرات‌ها نباید نتایج انتخابات را اشتباه تفسیر کنند، زیرا تمایل بیش از حد حزب به چپ و اتخاذ سیاست‌های سوسیالیست‌ دموکرات آمریکا می‌تواند دستاوردهای انتخاباتی در مناطق جمهوری‌خواه، به ویژه حمایت رأی‌دهندگان آمریکای لاتین‌تبار و طبقه کارگر را به خطر بیندازد. در نهایت، الکس ژاک، معاون ارشد سیاست‌گذاری، حمایت و تحقیقات در Groundwork Collaborative، خاطرنشان کرد، در حالی که دموکرات‌ها از اتهامات فساد علیه ترامپ انتقاد می‌کنند و جمهوری‌خواهان تلاش دارند رقیب را به سیاست‌های چپ افراطی مرتبط سازند، اقتصاد همچنان موضوع اصلی انتخابات است و رأی‌دهندگان ترامپ و کنگره را مسئول قیمت‌های بالا می‌دانند.

خواندن کامل خبر
ژئوپلیتیک اثر متوسط
ژئوپلیتیک اثر متوسط

انتخابات اسرائیل و سرنوشت رویارویی با ایران؛ آیزنکوت تندتر از نتانیاهو؟

در یک نگاه پیشتاز و ائتلاف‌ها: حزب «یاشار» به رهبری گادی آیزنکوت در نظرسنجی‌ها پیشتاز است، اما هیچ‌یک از دو بلوک اپوزیسیون و اردوگاه نتانیاهو به حد نصاب ۶۱ کرسی برای تشکیل دولت نمی‌رسند. رویکردها و سیاست خارجی: دو اردوگاه در اهداف کلان در قبال حماس و ایران تفاوت چندانی ندارند، اما ترامپ از نتانیاهویی حمایت می‌کند که طرح غزه‌اش را به تعویق انداخته، در حالی که رقیبش احتمالاً آن را اجرا می‌کند. بن‌بست سیاسی: شکاف‌های اصلی بر سر معیشت، خدمت سربازی حریدی‌ها و شهرک‌سازی است. امتناع اپوزیسیون از ائتلاف با احزاب عرب نیز احتمالا اسرائیل را به سوی هفتمین انتخابات از سال ۲۰۱۹ بکشاند. اسرائیلی‌ها روز سه‌شنبه، ۲۷ اکتبر، برای انتخاب ۱۲۰ کرسی کنست به پای صندوق‌های رأی می‌روند. این نخستین  انتخابات عمومی آنها از زمان حمله حماس در ۷ اکتبر ۲۰۲۳ بوده و در حالی برگزار می‌شود که غزه هنوز آرام نشده و جنگ با ایران همچنان در جریان است. براساس داده‌های رسمی، حدود ۷.۳ میلیون نفر واجد شرایط رأی دادن هستند. اکنون،  پرسش اصلی این است که آیا بنیامین نتانیاهو، طولانی‌ترین نخست‌وزیر اسرائیل، در قدرت می‌ماند یا خیر؟ چرا ترامپ از نتانیاهو حمایت کرد و چرا اسرائیل ریسک‌ها را نادیده می‌گیرد؟ در نظام انتخاباتی اسرائیل، مردم مستقیماً به نخست‌وزیر رأی نمی‌دهند، بلکه رأی آن‌ها به فهرست‌های حزبی تعلق دارد. کرسی‌های کنست بر اساس نسبت آرای ملی تقسیم می‌شوند و هر حزب برای ورود به پارلمان باید دست‌کم ۳.۲۵ درصد کل آرا را کسب کند. همچنین، برای تشکیل دولت به حمایت حداقل ۶۱ نماینده نیاز است، اما از آنجا که هیچ‌گاه یک حزب به تنهایی به این تعداد نرسیده، رقابت اصلی تازه پس از شمارش آرا و در جریان چانه‌زنی‌های فشرده برای ائتلاف آغاز می‌شود. حوزه‌های رأی‌گیری ساعت ۱۰ شب به وقت محلی بسته می‌شوند و شبکه‌های تلویزیونی بلافاصله نتایج نظرسنجی‌های خروجی را اعلام می‌کنند.  احتمالا پیروزی چه کسی بیشتر است؟ آخرین نظرسنجی‌ها که روز جمعه و پیش از اعمال ممنوعیت قانونی برای انتشار نتایج نظرسنجی‌های جدید منتشر شد، همگی نشان می‌دهند که حزب گادی آیزنکوت، یاشار، با ۲۲ یا ۲۳ کرسی در صدر و حزب لیکود نتانیاهو با ۱۹ کرسی در رتبه دوم قرار دارد. آیزنکوت، فرمانده سابق ارتش که پسرش در جنگ غزه کشته شد، در اکثر نظرسنجی‌ها به عنوان نخست‌وزیر احتمالی پیشتاز است. با این حال، ائتلاف‌ها از احزاب مهم‌ترند. اپوزیسیون، متشکل از یاشار، نفتالی بنت و یائیر لاپید از حزب «با هم»، یائیر گولان از حزب «دموکرات‌ها» و آویگدور لیبرمن از حزب «اسرائیل بیتینو»، ۵۲ تا ۵۶ کرسی را به دست آوردند. براساس این برآوردها، اردوگاه نتانیاهو با دو شریک راست افراطی و ارتدکس افراطی، حدود ۵۰ کرسی را به خود اختصاص خواهد داد. بنابراین، هیچ‌کدام ۶۱ کرسی را کسب نخواهند کرد و در این میان، عامل تعیین‌کننده، احزاب اکثریت عرب هستند که پیش‌بینی می‌شود ۱۴ تا ۱۶ کرسی را به دست آورند. اردوگاه نتانیاهو چه خواهد کرد؟ نتانیاهو اصرار دارد که ارتش تا زمان خلع سلاح کامل حماس، غزه را ترک نخواهد کرد، از همین روی آخرین نسخه طرح دونالد ترامپ برای غزه را در ماه اوت رد کرد. او همچنین سوگند یاد کرده که «تا زمانی که نخست وزیر هست، هیچ کشور فلسطینی وجود نخواهد داشت». در این راستا، طرح‌های بازسازی و نظارت بر غزه تا پس از رأی‌گیری مسکوت مانده است. متحدان راست افراطی او، بزالل اسموتریچ و ایتامار بن گویر، پا را فراتر گذاشته و شهرک‌های یهودی‌نشین در غزه را بازسازی می‌کنند، ایده‌ای که طرح ترامپ صراحتاً آن را رد می‌کند. ترامپ نیز از نتانیاهو حمایت و اعلام کرده که شکست او پیامدهای جدی برای روابط آنها با واشنگتن خواهد داشت. با این وجود، این رابطه راهبردی با اختلافاتی همراه است، بطوریکه استیو ویتکاف و جارد کوشنر، فرستادگان ترامپ، از تعلل نتانیاهو در قبال غزه ناامید شده‌اند. انتخاب نتانیاهو برای ایران نیز مهم است. حملات مشترک آمریکا و اسرائیل در ماه فوریه آغاز شد و او در مبارزات انتخاباتی خود بارها به حمله مجدد به ایران تاکید داشته است. منتقدان نیز او را به تحریک جنگ مجدد برای تأثیرگذاری بر آراء متهم می‌کنند، اتهامی که او آن را رد می‌کند. رویکرد دولتی احتمالی آیزنکوت آیزنکوت وعده داده است که ظرف ۱۸ ماه، از طریق طرح ترامپ یا اقدام نظامی جدید، به گروه حماس پایان دهد و کریدور امنیتی اسرائیل در داخل غزه را حفظ می‌کند. او با تشکیل کشور فلسطینی مخالف است، اما تشکیلات خودگردان فلسطین را به حماس ترجیح می‌دهد. تندترین موضع او این است: «تا زمانی که نتانیاهو در قدرت است، حماس در قدرت می‌ماند». حزب «با هم» بنت نیز خواهان اولتیماتوم خلع سلاح به حماس است. حزب یاشار متعهد به روابط نزدیک‌تر با واشنگتن و توافقات صلح بیشتر با کشورهای عربی است. دولت جدید احتمالی دلایل بسیاری برای جلب نظر ترامپ خواهد داشت و می‌تواند نگاه آمریکایی‌ها، به ویژه حزب دموکرات‌، نسبت به اسرائیل را تعدیل کند. در همین حال، آیزنکوت ایران را خطر اصلی اسرائیل می‌داند و معتقد است اگر دیپلماسی به جایی نرسد، ایالات متحده باید اطراف ذخایر اورانیوم غنی‌شده ایران «منطقه کشتار» تعیین کند و هرگونه تلاشی برای جابجایی را زیر آتش بگیرد. در واقع، رویکردی وی تفاوت چندانی با یک اقدام جنگ‌طلبانه ندارد. جمع‌بندی؛ رقابت میان دو اردوگاه رقیب تناقض اصلی این است که دونالد ترامپ از نخست وزیری حمایت می‌کند که طرح او را برای غزه معطل نگه داشته، در حالی که رقیب نتانیاهو احتمالاً همان طرح را اجرایی خواهد کرد. بنابراین، دو اردوگاه در پرونده حماس و ایران، بیشتر از نظر لحن و رویکرد با هم تفاوت دارند تا در هدف نهایی. شکاف‌های واقعی جامعه اسرائیل در جای دیگر و از شهرک‌سازی در غزه و تحقیقات دولتی درباره فاجعه ۷ اکتبر گرفته تا معافیت سربازی ارتدکس‌های افراطی و سلامت ساختارهای نهادی کشور است. در واقع، برای خود رأی‌دهندگان، دغدغه‌های معیشتی و هزینه زندگی بسیار بالاتر از جنگ با ایران قرار دارد. در سوی مقابل، حامیان نتانیاهو استدلال می‌کنند که کارنامه او در مهار حزب‌الله و ایران نشان می‌دهد که تنها او می‌تواند مقابل تهران بایستد و با ترامپ در سطح یک قدرت برابر رایزنی کند. در مقابل، منتقدانش به ناکامی بزرگ امنیتی در ۷ اکتبر، حکم جلب دیوان کیفری بین‌المللی و انزوای روزافزون اسرائیل اشاره می‌کنند. با این وجود، امتناع اپوزیسیون از ائتلاف با احزاب عرب، بهترین هدیه یعنی همان «بن‌بست سیاسی» را تقدیم نتانیاهو می‌کند. به این ترتیب، انتخابات سه‌شنبه احتمالا بسیار کمتر از وعده‌های داده شده، گره‌گشا خواهد بود.

خواندن کامل خبر
ژئوپلیتیک کم اثر
ژئوپلیتیک کم اثر