EURUSD 1.11577 USD ▼ 0.17%
XAUUSD 3,875.09 USD ▼ 3.63%
AAPL 344.63 USD ▼ 1.23%
WTI 104.12 USD ▲ 2.08%
BTCUSD 77,861.17 USD
SP500 7,580.07 ▼ 1.82%
AUDUSD 0.70300 USD ▲ 0.07%
EURJPY 176.259 JPY ▲ 0.03%

ترمینال خبری

آخرین بروزرسانی ۷ ساعت پیش

ترمینال خبری یوتوتایمز؛ پوشش لحظه‌ای بازارهای مالی، اقتصاد جهانی، تصمیم‌های بانک‌های مرکزی و تحولات ژئوپلیتیک

آخرین بروزرسانی ۷ ساعت پیش

بانک مرکزی اروپا چیست؟ وظایف و تأثیر ECB بر بازارها

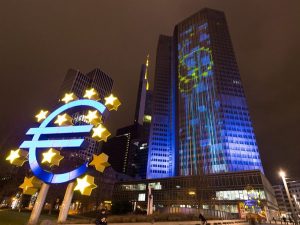
بانک مرکزی اروپا یا ECB (European Central Bank) نهاد مسئول سیاست پولی کشورهای استفاده‌کننده از یورو است. این بانک با هدف حفظ ثبات قیمت‌ها، نرخ‌های بهره کلیدی را تعیین می‌کند و به عملکرد ایمن نظام بانکی و پرداخت‌ها کمک می‌کند. تصمیم‌های آن بر هزینه وام، تورم، ارزش یورو و بازارهای مالی اثر می‌گذارند. دفتر مرکزی ECB در فرانکفورت آلمان قرار دارد و سیاست پولی آن برای همه کشورهای عضو منطقه یورو مشترک است. در یک نگاه بانک مرکزی اروپا سیاست پولی ۲۱ کشور منطقه یورو را هماهنگ می‌کند و هدف اصلی آن ثبات قیمت‌هاست. هدف تورمی ECB رسیدن به نرخ تورم ۲ درصدی در میان‌مدت است که با شاخص هماهنگ قیمت مصرف‌کننده سنجیده می‌شود. شورای حکام درباره سه نرخ بهره اصلی و ابزارهای سیاست پولی تصمیم می‌گیرد تا بر شرایط اعتبار و تقاضا اثر بگذارد. اخبار ECB می‌توانند انتظارات سرمایه‌گذاران را تغییر دهند و بر یورو، طلا، اوراق و سهام تأثیر بگذارند. بانک مرکزی اروپا چه کشورهایی را پوشش می‌دهد؟ بانک مرکزی اروپا در سال ۱۹۹۸ تأسیس شد و سیاست پولی منطقه یورو را اداره می‌کند. از ژانویه ۲۰۲۶، با پیوستن بلغارستان، تعداد کشورهای استفاده‌کننده از یورو به ۲۱ کشور رسیده است. این کشورها همگی عضو اتحادیه اروپا هستند، اما همه اعضای اتحادیه اروپا از یورو استفاده نمی‌کنند. یوروسیستم (Eurosystem) از ECB و بانک‌های مرکزی ملی کشورهای منطقه یورو تشکیل می‌شود. هر بانک مرکزی ملی در اجرای تصمیم‌های مشترک مشارکت می‌کند؛ بنابراین بانک مرکزی اروپا جایگزین تمام فعالیت‌های بانک‌های ملی نشده است. ساختار بانک مرکزی اروپا چگونه است؟ تصمیم‌گیری و اجرای سیاست‌ها در ECB میان چند نهاد تقسیم می‌شود. در ادامه، بخش‌های اصلی و مسئولیت آن‌ها را بررسی می‌کنیم. ۱. شورای حکام (Governing Council) شورای حکام مهم‌ترین مرجع تصمیم‌گیری پولی است. شش عضو هیئت اجرایی و رؤسای بانک‌های مرکزی کشورهای منطقه یورو در آن حضور دارند. حق رأی رؤسای بانک‌های ملی براساس نظام چرخشی تقسیم می‌شود. ۲. هیئت اجرایی (Executive Board) هیئت اجرایی شامل رئیس، معاون و چهار عضو دیگر است. این گروه اداره امور روزمره ECB، آماده‌سازی جلسات و اجرای تصمیم‌های شورای حکام را پیگیری می‌کند. ۳. شورای عمومی (General Council) این شورا رئیس و معاون ECB و رؤسای بانک‌های مرکزی همه کشورهای اتحادیه اروپا را دربرمی‌گیرد. وظایف آن بیشتر مشورتی و مرتبط با کشورهایی است که هنوز یورو را نپذیرفته‌اند. وظایف اصلی ECB چیست؟ ECB وظایف دیگری نیز دارد: سیاست پولی: تعیین نرخ‌های کلیدی و مدیریت شرایط پولی منطقه یورو. نظارت بانکی: نظارت مستقیم بر بانک‌های مهم در چارچوب سازوکار نظارت واحد و همکاری با ناظران ملی. سامانه‌های پرداخت: کمک به ایمنی و کارایی پرداخت‌ها و تسویه تراکنش‌ها. اسکناس یورو: صدور مجوز انتشار اسکناس و حفظ اعتماد به پول مشترک. ثبات مالی: بررسی خطرهای تهدیدکننده بانک‌ها و بازارهای مالی. هدف تورمی بانک مرکزی اروپا چقدر است؟ هدف ECB تورم ۲ درصدی در میان‌مدت است. معیار اصلی آن شاخص هماهنگ قیمت مصرف‌کننده (HICP) در منطقه یورو است. این هدف به معنای ثابت‌ماندن قیمت تک‌تک کالاها نیست؛ بلکه به تغییر متوسط سطح قیمت‌ها مربوط می‌شود. ECB برای بررسی تورم، انرژی، دستمزدها و تقاضا را می‌سنجد. شاخص‌هایی مانند PMI نیز می‌توانند درباره فعالیت شرکت‌ها و فشارهای قیمتی اطلاعات زودهنگام بدهند. کاهش تورم از ۴ به ۲ درصد به معنای ارزان‌شدن کالاها نیست؛ بلکه معمولاً یعنی سرعت افزایش سطح عمومی قیمت‌ها کمتر شده است. بانک مرکزی اروپا چگونه نرخ بهره را تعیین می‌کند؟ شورای حکام سه نرخ بهره اصلی تعیین می‌کند که هرکدام کاربرد متفاوتی دارند. در ادامه، تفاوت آن‌ها را به زبان ساده بررسی می‌کنیم. ۱. نرخ سپرده‌گذاری (Deposit Facility) بانک‌ها برای سپرده‌گذاری شبانه پول نزد یوروسیستم از این نرخ سود دریافت می‌کنند. این معیار نقش مهمی در هدایت نرخ‌های کوتاه‌مدت بازار دارد. ۲. نرخ تأمین مالی اصلی (Main Refinancing Operations) بانک‌ها برای دریافت منابع معمولاً یک‌هفته‌ای، با ارائه وثیقه، این نرخ را پرداخت می‌کنند. ۳. نرخ وام‌دهی نهایی (Marginal Lending Facility) هزینه دریافت اعتبار یک‌شبه از بانک مرکزی با وثیقه است و معمولاً از دو نرخ دیگر بالاتر قرار می‌گیرد. افزایش نرخ بهره می‌تواند وام‌گرفتن را گران‌تر و تقاضا را محدود کند. کاهش آن معمولاً تأمین مالی را آسان‌تر می‌کند، اما آثار اقتصادی با تأخیر ظاهر می‌شوند. ECB همچنین می‌تواند با خرید یا کاهش دارایی‌های مالی بر شرایط پولی اثر بگذارد. آخرین نرخ بهره ECB در اکتبر ۲۰۲۶ شورای حکام در ۲۹ اکتبر ۲۰۲۶ سه نرخ اصلی را بدون تغییر نگه داشت: نرخ سپرده‌گذاری ۲٫۵۰ درصد، تأمین مالی اصلی ۲٫۶۵ درصد و وام‌دهی نهایی ۲٫۹۰ درصد. بانک توضیح داد افزایش قیمت انرژی می‌تواند تورم را بالا ببرد و هم‌زمان رشد اقتصادی را تضعیف کند. این ارقام مربوط به زمان نگارش هستند. رئیس بانک مرکزی اروپا کیست؟ تا ۳۰ اکتبر ۲۰۲۶، کریستین لاگارد (Christine Lagarde) رئیس ECB است. او در ۲۹ اکتبر اعلام کرد که در ۷ فوریه ۲۰۲۷ کناره‌گیری می‌کند و جانشینش بعداً تعیین خواهد شد. رئیس بانک جلسات را هدایت می‌کند، اما سیاست پولی با تصمیم جمعی شورای حکام مشخص می‌شود. بانک مرکزی اروپا چه زمانی جلسه دارد؟ نشست‌های سیاست پولی معمولاً هر شش هفته برگزار می‌شوند. پس از تصمیم، رئیس بانک درباره دلایل آن توضیح می‌دهد. جلسه بعدی برای ۱۷ دسامبر ۲۰۲۶ برنامه‌ریزی شده است و تاریخ آن در تقویم اقتصادی کنار سایر رویدادهای مهم قابل مشاهده است. تفاوت بانک مرکزی اروپا و فدرال رزرو چیست؟ هر دو نهاد با نرخ بهره بر اقتصاد اثر می‌گذارند، اما مأموریت یکسانی ندارند. ECB عمدتاً ثبات قیمت‌ها را دنبال می‌کند؛ درحالی‌که فدرال رزرو علاوه بر ثبات قیمت‌ها، مأموریت حداکثر اشتغال پایدار دارد. ECB تورم را با HICP می‌سنجد، اما معیار هدف تورمی آمریکا شاخص PCE است. تصمیم‌های ECB چه تأثیری بر بازارها دارند؟ واکنش بازار بیشتر به تفاوت تصمیم واقعی با انتظار سرمایه‌گذاران بستگی دارد: یورو: سیاست سخت‌گیرانه‌تر از انتظار ممکن است ارزش یورو را تقویت کند. طلا: تغییر دلار و بازده اوراق می‌تواند قیمت طلا را جابه‌جا کند. سهام: کاهش هزینه وام ممکن است به سرمایه‌گذاری شرکت‌ها کمک کند. اوراق: تغییر انتظارات نرخ بهره بر قیمت و بازده اوراق اثر دارد. برای بررسی واکنش بازار، آشنایی با سیاست بانک‌های مرکزی کمک می‌کند تفاوت تصمیم اعلام‌شده و پیام‌های آینده‌نگر را بهتر درک کنیم. چگونه تصمیم ECB را تحلیل کنیم؟ ابتدا نرخ اعلام‌شده را با پیش‌بینی بازار مقایسه کنید. سپس توضیحات رئیس بانک درباره تورم، دستمزدها و تولید ناخالص داخلی را بخوانید. گاهی نرخ ثابت می‌ماند، اما لحن بیانیه انتظارات را تغییر می‌دهد. سخن پایانی شناخت ساختار، هدف تورمی و نرخ‌های بهره ECB به درک اخبار اقتصاد اروپا کمک می‌کند. هیچ تصمیمی به‌تنهایی جهت قطعی بازار را مشخص نمی‌کند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
آموزش اثر متوسط
آموزش اثر متوسط

ترامپ: تورم به‌شدت کاهش یافته و درآمدها افزایش پیدا کرده است

دونالد ترامپ در پیامی در شبکه تروث سوشال نوشت: «تورم در دوره «ترامپ» به‌شدت کاهش یافته است. درآمد مردم و شرکت‌ها به‌شدت افزایش یافته! عصر طلایی آمریکا فرا رسیده است.»

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

افت وال‌استریت با فشار سهام فناوری؛ صعود بورس‌های اروپا در سایه توقف نرخ بهره

بازارهای سهام جهان در معاملات پنج‌شنبه ۲۹ اکتبر، تحت تأثیر واگرایی میان بخش فناوری و سایر صنایع، عملکرد متفاوتی را تجربه کردند. در آمریکا، فشار فروش در سهام شرکت‌های بزرگ فناوری، به‌ویژه پس از انتشار نتایج مالی آلفابت و نگرانی درباره بازده سرمایه‌گذاری‌های هوش مصنوعی، شاخص‌های اصلی را به محدوده منفی کشاند. در مقابل، بورس‌های اروپایی با حمایت سهام صنعتی، انرژی و برخی شرکت‌های بزرگ، رشد قابل‌توجهی را ثبت کردند. هم‌زمان، تصمیم فدرال رزرو و بانک مرکزی اروپا برای حفظ نرخ بهره، داده‌های تورمی آمریکا و تحولات بازار انرژی، جهت‌گیری سرمایه‌گذاران را تحت تأثیر قرار دادند. در یک نگاه شاخص نزدک با افت ۱٫۳۸ درصدی، ضعیف‌ترین عملکرد را در میان شاخص‌های اصلی آمریکا ثبت کرد و اس‌اندپی ۵۰۰ و داوجونز نیز به‌ترتیب ۰٫۳۱ و ۰٫۲۵ درصد کاهش یافتند. سقوط ۱۲٫۶۴ درصدی آلفابت و افت شدید سهام شرکت‌هایی مانند سرویس‌ناو و آمازون، نگرانی‌ها درباره هزینه‌های سنگین هوش مصنوعی و بازده سرمایه‌گذاری در این حوزه را تشدید کرد. شاخص استاکس ۶۰۰ اروپا حدود ۰٫۸ درصد رشد کرد و شاخص‌های داکس آلمان و کک ۴۰ فرانسه نیز به‌ترتیب ۱٫۳۶ و ۱٫۰۵ درصد افزایش یافتند. رشد اقتصادی ۳٫۴ درصدی آمریکا و افزایش سالانه ۳٫۶ درصدی شاخص تورم مصرف‌کننده شخصی، در کنار توقف نرخ بهره، احتمال تداوم سیاست پولی انقباضی را در کانون توجه بازار قرار داد. بورس آمریکا؛ فشار فروش در فناوری و بازنگری انتظارات هوش مصنوعی معاملات وال‌استریت در پایان روز پنج‌شنبه با افت شاخص‌های اصلی همراه شد. داوجونز با کاهش ۱۳۲٫۵۴ واحدی به ۵۲٬۳۴۲٫۵۶ واحد رسید و اس‌اندپی ۵۰۰ نیز با افت ۲۳٫۷۶ واحدی در سطح ۷٬۷۲۰٫۲۲ واحد بسته شد. در این میان، نزدک با کاهش ۳۶۵٫۱۳ واحدی و افت ۱٫۳۸ درصدی، بیشترین فشار را متحمل شد. مهم‌ترین عامل تضعیف بازار، عملکرد منفی سهام شرکت‌های بزرگ فناوری و ارتباطات بود. آلفابت پس از انتشار گزارش مالی و نگرانی سرمایه‌گذاران درباره رشد هزینه‌های زیرساخت هوش مصنوعی و کاهش جریان نقدی آزاد، ۱۲٫۶۴ درصد سقوط کرد. سرویس‌ناو نیز با افت ۲۶٫۹۵ درصدی و فورتینت با کاهش ۲۰٫۰۹ درصدی، از دیگر بازندگان بزرگ بازار بودند. آمازون هم پس از ارائه نتایج و چشم‌انداز مالی ضعیف‌تر از انتظارات، ۴٫۲۵ درصد افت کرد. در مقابل، برخی صنایع عملکرد مثبتی داشتند. در شاخص داوجونز، سهام مرک با رشد ۳٫۸۳ درصدی، هوم دیپو با افزایش ۳٫۶۰ درصدی و نایکی با رشد ۳٫۴۳ درصدی در میان نمادهای برتر قرار گرفتند. این تفاوت عملکرد نشان می‌دهد فشار فروش به‌صورت یکنواخت در کل بازار توزیع نشده و سرمایه‌گذاران در حال بازنگری ترکیب دارایی‌های خود هستند. هوش مصنوعی؛ از رشد سرمایه‌گذاری تا تردید درباره بازده اقتصادی یکی از محورهای اصلی تحولات بازار، افزایش حساسیت سرمایه‌گذاران نسبت به هزینه‌های توسعه زیرساخت هوش مصنوعی است. شرکت‌های بزرگ فناوری برای ساخت مراکز داده، تأمین تجهیزات پردازشی و توسعه ظرفیت محاسباتی، سرمایه‌گذاری‌های سنگینی انجام داده‌اند؛ اما اکنون بازار بیش از گذشته به میزان بازده اقتصادی این هزینه‌ها توجه می‌کند. افت سهام آلفابت پس از انتشار گزارش مالی، نمونه‌ای از این تغییر رویکرد است. افزایش مخارج سرمایه‌ای و فشار بر جریان نقدی آزاد، این پرسش را تقویت کرده که آیا درآمدهای حاصل از خدمات هوش مصنوعی می‌توانند با سرعت کافی هزینه‌های توسعه زیرساخت را جبران کنند یا خیر. در مقابل، عملکرد نسبتاً باثبات مایکروسافت و رشد مورد انتظار خدمات ابری آژور نشان داد که بازار میان شرکت‌های فعال در این حوزه تمایز بیشتری قائل شده است. در معاملات پس از بسته‌شدن بازار نیز نتایج شرکت‌ها به این واگرایی دامن زد. سهام اینتل با وجود ثبت سود تعدیل‌شده هر سهم ۰٫۵۲ دلاری در برابر پیش‌بینی ۰٫۴۰ دلاری و درآمد ۱۶٫۵ میلیارد دلاری، به دلیل ارائه چشم‌انداز ضعیف‌تر برای سه‌ماهه چهارم، حدود ۱۶ درصد در معاملات پس از بازار سقوط کرد. پیش‌بینی درآمد ۱۵ تا ۱۶ میلیارد دلاری و سود هر سهم ۰٫۲۵ دلاری، پایین‌تر از انتظارات تحلیلگران بود. در همین حال، گزارش آمازون نیز با وجود ثبت فروش ۲۰۱٫۹ میلیارد دلاری، به دلیل پایین‌تر بودن سود هر سهم از برآوردها و چشم‌انداز محتاطانه درآمد سه‌ماهه چهارم، واکنش منفی سرمایه‌گذاران را به همراه داشت. سیاست پولی آمریکا؛ رشد اقتصادی قوی و تداوم نگرانی تورمی در جبهه اقتصاد کلان، انتشار داده‌های اقتصادی آمریکا نیز بر انتظارات بازار اثر گذاشت. تولید ناخالص داخلی این کشور در سه‌ماهه سوم ۲۰۲۶ با رشد سالانه‌شده ۳٫۴ درصدی همراه شد؛ رقمی که از رشد ۲٫۲ درصدی سه‌ماهه دوم و پیش‌بینی ۳٫۲ درصدی اقتصاددانان فراتر رفت. از سوی دیگر، شاخص مخارج مصرف شخصی (PCE)، معیار ترجیحی فدرال رزرو برای سنجش تورم، در سپتامبر ۰٫۵ درصد نسبت به ماه قبل افزایش یافت. نرخ رشد سالانه شاخص کل به ۳٫۶ درصد و شاخص هسته به ۳٫۱ درصد رسید. اگرچه ارقام مطابق انتظارات بودند، سطح بالای تورم همچنان با هدف ۲ درصدی بانک مرکزی فاصله دارد. فدرال رزرو در نشست چهارشنبه نرخ بهره را در محدوده ۳٫۷۵ تا ۴ درصد ثابت نگه داشت. بااین‌حال، مخالفت دو عضو کمیته سیاست‌گذاری با تصمیم توقف افزایش نرخ بهره، نشانه‌ای از اختلاف‌نظر درباره مسیر سیاست پولی بود. کوین وارش، رئیس فدرال رزرو، نیز از ارائه راهنمایی مشخص درباره تصمیمات آینده خودداری کرد و بر ضرورت بررسی داده‌های اقتصادی پیش از نشست دسامبر تأکید داشت. بورس اروپا؛ رشد شاخص‌ها با حمایت صنایع و سهام انرژی برخلاف وال‌استریت، بازارهای سهام اروپا روز مثبتی را پشت سر گذاشتند. شاخص استاکس ۶۰۰ با رشد حدود ۰٫۸ درصدی به بالاترین سطح خود از هشتم سپتامبر رسید. شاخص داکس آلمان ۱٫۳۶ درصد و کک ۴۰ فرانسه ۱٫۰۵ درصد افزایش یافتند. فوتسی ۱۰۰ بریتانیا نیز با رشد ۰٫۲۶ درصدی به کار خود پایان داد. در آلمان، آدیداس با رشد ۵٫۷۶ درصدی، بایر با افزایش ۴٫۱۹ درصدی و دویچه بانک با رشد ۳٫۷۸ درصدی از نمادهای برتر بودند. در فرانسه، رنو با افزایش ۶٫۹۱ درصدی و داسو سیستمز با رشد ۶٫۳۲ درصدی عملکرد قابل‌توجهی ثبت کردند. در بریتانیا نیز سهام شرکت‌های انرژی و دفاعی از عوامل حمایت‌کننده بازار بودند. بانک مرکزی اروپا و انرژی؛ دو عامل مؤثر بر بازارهای منطقه بانک مرکزی اروپا در نشست پنج‌شنبه نرخ سپرده‌گذاری را بدون تغییر در سطح ۲٫۵۰ درصد حفظ کرد. این تصمیم در شرایطی اتخاذ شد که افزایش قیمت انرژی همچنان ریسک صعودی برای تورم و ریسک نزولی برای رشد اقتصادی منطقه محسوب می‌شود. بانک مرکزی همچنین به سخت‌تر شدن شرایط تأمین مالی اشاره کرد؛ موضوعی که می‌تواند بر فعالیت اقتصادی و هزینه استقراض شرکت‌ها اثر بگذارد. در بازار انرژی، سهام شل پس از انتشار عملکرد مالی قدرتمند رشد کرد. سود تعدیل‌شده این شرکت در سه‌ماهه سوم به ۱۰٫۸۱ میلیارد دلار رسید و برنامه بازخرید سهام فصلی آن به ۵ میلیارد دلار افزایش یافت. توتال‌انرژیز نیز از رشد ۱۲۷ درصدی سود خالص تعدیل‌شده نسبت به سال قبل خبر داد. در مقابل، افت سود عملیاتی فولکس‌واگن و کاهش ۹۸٫۷ درصدی آن طی ۹ ماه نخست سال، فشارهای ساختاری صنعت خودروسازی اروپا را برجسته کرد. در بازار بریتانیا، بودجه جدید دولت و حفظ انضباط مالی نیز به تثبیت فضای سرمایه‌گذاری کمک کرد. بااین‌حال، کاهش حاشیه مالی دولت و انتظار برای تصمیم بعدی بانک مرکزی انگلستان، همچنان از عوامل مورد توجه معامله‌گران است. سرمایه‌گذاری در زیرساخت هوش مصنوعی؛ فرصت تازه برای مدیران دارایی در کنار نوسانات سهام فناوری، مدیران بزرگ سرمایه‌گذاری جایگزین به‌دنبال کسب درآمد از زیرساخت‌های فیزیکی هوش مصنوعی هستند. شرکت‌هایی مانند بلو اُول، بلک‌استون، آرِس و آپولو با سرمایه‌گذاری در مراکز داده و انعقاد قراردادهای اجاره بلندمدت، تلاش می‌کنند از توسعه اقتصاد دیجیتال درآمدی باثبات ایجاد کنند. قراردادهای ۱۲ تا ۲۰ ساله با شرکت‌های بزرگ فناوری و مستأجران دارای اعتبار مالی بالا، از مهم‌ترین مزیت‌های این مدل سرمایه‌گذاری محسوب می‌شوند. بااین‌حال، افزایش استفاده از بدهی و اعتبار خصوصی برای تأمین مالی پروژه‌های هوش مصنوعی، ریسک تمرکز سرمایه، تأخیر در ساخت‌وساز و بازپرداخت تعهدات را افزایش داده است. این روند نشان می‌دهد فرصت سرمایه‌گذاری در هوش مصنوعی به شرکت‌های سازنده تراشه و توسعه‌دهندگان نرم‌افزار محدود نیست و مالکان زیرساخت نیز می‌توانند از این چرخه منتفع شوند. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

توقف نرخ بهره فدرال رزرو؛ آیا تورم مانع رشد سهام هوش مصنوعی می‌شود؟

فدرال رزرو آمریکا در نشست ۲۸ اکتبر ۲۰۲۶ نرخ بهره را در محدوده ۳٫۷۵ تا ۴ درصد ثابت نگه داشت، اما افزایش تورم و اختلاف نظر اعضای بانک مرکزی نشان می‌دهد که مسیر سیاست پولی همچنان نامطمئن است. برای سهام هوش مصنوعی، مسئله اصلی فقط توقف نرخ بهره نیست؛ بلکه این است که آیا تورم اجازه کاهش هزینه سرمایه و تداوم رشد ارزش‌گذاری شرکت‌های فناوری را خواهد داد؟ در یک نگاه فدرال رزرو نرخ بهره را در محدوده ۳٫۷۵ تا ۴ درصد حفظ کرد؛ دو عضو خواهان افزایش ۰٫۲۵ واحد درصدی بودند. تورم سالانه آمریکا در سپتامبر به ۳٫۷ درصد رسید و شاخص قیمت مصرف‌کننده در مقیاس ماهانه ۰٫۶ درصد افزایش یافت. صندوق نیمه‌رساناهای ون‌اِک ۱٫۷ درصد و سهام کورویو در معاملات عادی ۵٫۶ درصد رشد کردند. تداوم تورم می‌تواند هزینه تأمین مالی مراکز داده را بالا ببرد و ارزش‌گذاری سهام هوش مصنوعی را تحت فشار قرار دهد. تورم؛ عامل تعیین‌کننده مسیر نرخ بهره بر اساس گزارش اداره آمار کار آمریکا، شاخص قیمت مصرف‌کننده در سپتامبر ۲۰۲۶ نسبت به ماه قبل ۰٫۶ درصد و نسبت به سال گذشته ۳٫۷ درصد افزایش یافت. جهش ۵٫۲ درصدی شاخص انرژی و رشد ۹٫۱ درصدی قیمت بنزین در این ماه، سهم مهمی در افزایش تورم ماهانه داشتند. این ارقام نشان می‌دهند که فشارهای قیمتی همچنان مانعی برای بازگشت تورم به هدف ۲ درصدی فدرال رزرو هستند. تصمیم فدرال رزرو؛ مکثی نه‌چندان آرام فدرال رزرو در رأی‌گیری با نتیجه ۱۰ به ۲، نرخ بهره را بدون تغییر حفظ کرد. لیزا کوک و بث همک دو عضو مخالف بودند که افزایش یک‌چهارم واحد درصدی نرخ بهره را ترجیح می‌دادند. بانک مرکزی نیز اعلام کرد تورم همچنان بالاست و برای ارزیابی مسیر مناسب سیاست پولی به اطلاعات بیشتری نیاز دارد. در چنین شرایطی، توقف نرخ بهره را نباید نشانه قطعی آغاز سیاست انبساطی دانست. اگر داده‌های تورمی همچنان بالاتر از انتظار باشند، احتمال تداوم سیاست محدودکننده افزایش می‌یابد. چرا سهام هوش مصنوعی به تورم حساس است؟ نرخ بهره بالاتر، نرخ تنزیل جریان‌های نقدی آینده را افزایش می‌دهد و ارزش فعلی سودهای مورد انتظار شرکت‌های رشدی را کاهش می‌دهد. این اثر برای شرکت‌هایی که بخش بزرگی از ارزش‌گذاری آن‌ها به سودآوری سال‌های آینده وابسته است، اهمیت ویژه‌ای دارد. هم‌زمان، توسعه مراکز داده، خرید تراشه و تأمین انرژی به سرمایه‌گذاری‌های سنگین نیاز دارد. افزایش هزینه استقراض می‌تواند بازده پروژه‌های جدید را کاهش دهد؛ به‌ویژه برای شرکت‌هایی که برای توسعه سریع ظرفیت خود به تأمین مالی خارجی وابسته‌اند. واکنش بازار و چشم‌انداز سرمایه‌گذاری پس از سخنان کوین وارش، صندوق قابل معامله نیمه‌رساناهای ون‌اِک ۱٫۷ درصد رشد کرد و شاخص اس‌اندپی ۵۰۰ حدود ۰٫۳ درصد افزایش یافت. سهام کورویو نیز در معاملات عادی ۵٫۶ درصد بالا رفت. بااین‌حال، واکنش مثبت یک‌روزه بازار لزوماً به معنای تغییر پایدار روند نیست. بر اساس گزارش مورد بررسی، احتمال افزایش نرخ بهره در نشست دسامبر از دید بازار به ۷۸ درصد رسیده بود؛ رقمی که باید برآوردی متغیر تلقی شود، نه تصمیم قطعی بانک مرکزی. انتشار داده‌های جدید تورم و اشتغال می‌تواند این انتظارات را تغییر دهد. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

فدرال رزرو چیست؟ وظایف و تأثیر آن بر بازارها

فدرال رزرو (Federal Reserve) بانک مرکزی ایالات متحده آمریکاست که وظیفه هدایت سیاست پولی، کمک به حفظ ثبات قیمت‌ها و پشتیبانی از اشتغال پایدار را برعهده دارد. این نهاد با ابزارهایی مانند تعیین محدوده هدف نرخ بهره، بر هزینه وام‌گرفتن، میزان اعتبار و فعالیت اقتصادی اثر می‌گذارد. تصمیم‌های فدرال رزرو فقط برای آمریکا مهم نیستند؛ زیرا می‌توانند قیمت دلار، طلا و بسیاری از دارایی‌های جهانی را تغییر دهند. در یک نگاه فدرال رزرو بانک مرکزی آمریکاست و از سال ۱۹۱۳ مسئولیت‌هایی در زمینه پول، بانک‌ها و ثبات مالی برعهده دارد. ثبات قیمت‌ها و حداکثر اشتغال پایدار دو هدف اصلی سیاست پولی این نهاد هستند و هدف بلندمدت تورم آن ۲ درصد است. کمیته FOMC معمولاً سالانه هشت جلسه برگزار می‌کند و درباره محدوده هدف نرخ بهره تصمیم می‌گیرد. تصمیم‌های نرخ بهره از راه تغییر هزینه اعتبار و انتظارات سرمایه‌گذاران، بر دلار، طلا، سهام و ارزهای دیجیتال اثر می‌گذارند. ساختار فدرال رزرو چگونه است؟ فدرال رزرو یک بانک منفرد نیست و سه بخش اصلی دارد که در ادامه وظیفه هرکدام را بررسی می‌کنیم. ۱. هیئت حکام (Board of Governors) هیئت حکام در واشنگتن مستقر است و حداکثر هفت عضو دارد که با معرفی رئیس‌جمهور و تأیید سنا منصوب می‌شوند. این هیئت بر بانک‌های منطقه‌ای نظارت دارد و در برابر کنگره پاسخ‌گوست، اما تصمیم‌های پولی آن نیازمند تأیید روزانه دولت نیست. ۲. دوازده بانک منطقه‌ای فدرال رزرو بانک‌های دوازده‌گانه منطقه‌ای اطلاعات اقتصادی جمع‌آوری می‌کنند، به مؤسسات مالی خدمات می‌دهند و در اجرای سیاست پولی مشارکت دارند. بانک نیویورک نیز در عملیات بازارهای مالی نقش ویژه‌ای دارد. ۳. کمیته بازار آزاد فدرال (FOMC) این کمیته درباره سیاست پولی تصمیم می‌گیرد. هفت عضو هیئت حکام و پنج رئیس بانک منطقه‌ای حق رأی دارند؛ رئیس بانک نیویورک رأی ثابت و چهار رئیس دیگر کرسی‌های چرخشی دارند. وظایف اصلی فدرال رزرو چیست؟ وظایف فدرال رزرو تنها به اعلام نرخ بهره محدود نمی‌شود. این نهاد در چند زمینه فعالیت می‌کند: سیاست پولی: تنظیم شرایط پول و اعتبار برای دستیابی به اهداف اقتصادی. ثبات مالی: شناسایی خطرهایی که می‌توانند نظام مالی را مختل کنند. نظارت بانکی: بررسی و تنظیم فعالیت برخی بانک‌ها و مؤسسات مالی. خدمات پرداخت: کمک به ایمنی و کارایی انتقال پول بین مؤسسات. حمایت از مصرف‌کنندگان: اجرای بخشی از مقررات مرتبط با رفتار منصفانه بانک‌ها. هدف تورمی فدرال رزرو چند درصد است؟ فدرال رزرو دو هدف اصلی دارد: ثبات قیمت‌ها و حداکثر اشتغال پایدار. هدف بلندمدت تورم این نهاد ۲ درصد در سال است که براساس شاخص قیمت هزینه‌های مصرف شخصی (PCE) سنجیده می‌شود. این هدف به معنای ارزان‌شدن سالانه کالاها نیست؛ بلکه به افزایش نسبتاً آرام و قابل‌پیش‌بینی سطح قیمت‌ها اشاره دارد. اشتغال پایدار نیز یک عدد ثابت و همیشگی ندارد. فدرال رزرو برای ارزیابی آن به نرخ بیکاری، رشد دستمزدها، تعداد مشاغل و مجموعه‌ای از داده‌های اقتصادی توجه می‌کند. فدرال رزرو چگونه نرخ بهره را تغییر می‌دهد؟ FOMC برای نرخ بهره وجوه فدرال یک محدوده هدف تعیین می‌کند. این نرخ به وام‌دهی کوتاه‌مدت میان مؤسسات سپرده‌پذیر مربوط است و با نرخ وام مسکن یا سود حساب بانکی یکسان نیست، اما بر آن‌ها اثر غیرمستقیم دارد. افزایش نرخ بهره چه اثری دارد؟ با افزایش نرخ بهره، وام‌گرفتن معمولاً گران‌تر می‌شود. در نتیجه، ممکن است خریدهای اعتباری و سرمایه‌گذاری کاهش یابند و فشار تورمی کمتر شود؛ البته این سیاست می‌تواند رشد اقتصادی را هم کند کند. کاهش نرخ بهره چه اثری دارد؟ کاهش نرخ بهره معمولاً تأمین مالی را آسان‌تر می‌کند و می‌تواند به مصرف و سرمایه‌گذاری کمک کند. بااین‌حال، اگر تقاضا بیش‌ازحد تقویت شود، احتمال افزایش فشار تورمی نیز وجود دارد. فدرال رزرو فقط از نرخ بهره استفاده می‌کند؟ خیر؛ فدرال رزرو برای هدایت نرخ‌های کوتاه‌مدت از سود ذخایر بانک‌ها و عملیات مالی استفاده می‌کند. خرید گسترده اوراق و افزایش ترازنامه تسهیل کمی (QE) و کاهش تدریجی دارایی‌های آن انقباض کمی (QT) نام دارد. رئیس فدرال رزرو چه کسی است؟ تا ۲۹ اکتبر ۲۰۲۶، کوین وارش (Kevin Warsh) رئیس فدرال رزرو است. او از ۲۲ مه ۲۰۲۶ ریاست هیئت حکام و FOMC را برعهده دارد. رئیس فدرال رزرو نشست‌ها را هدایت می‌کند، اما نرخ بهره با رأی کمیته تعیین می‌شود. آخرین تصمیم نرخ بهره فدرال رزرو چیست؟ در نشست ۲۸ اکتبر ۲۰۲۶، FOMC محدوده هدف نرخ بهره را بدون تغییر در ۳٫۷۵ تا ۴ درصد حفظ کرد. در بیانیه رسمی، اعضا اعلام کردند فعالیت اقتصادی همچنان قوی است، اما تورم بالاست و اطلاعات بیشتری برای ارزیابی سیاست مناسب نیاز دارند. این نرخ مربوط به زمان نگارش مقاله است و ممکن است در نشست‌های بعدی تغییر کند. جلسات فدرال رزرو چه زمانی برگزار می‌شوند؟ کمیته FOMC معمولاً هشت نشست برنامه‌ریزی‌شده در سال دارد و در شرایط ضروری می‌تواند جلسه فوق‌العاده برگزار کند. تصمیم نرخ بهره معمولاً ساعت ۲ بعدازظهر به‌وقت شرق آمریکا اعلام می‌شود و پس از آن نشست خبری برگزار می‌شود. جلسه بعدی برای ۸ و ۹ دسامبر ۲۰۲۶ برنامه‌ریزی شده است. تاریخ رویدادها را می‌توان همراه با سایر گزارش‌های مهم در تقویم اقتصادی بررسی کرد. فدرال رزرو چه تأثیری بر بازارهای مالی دارد؟ تصمیم‌های این نهاد از طریق انتظارات نرخ بهره، ارزش دلار و بازده اوراق بر دارایی‌ها تأثیر می‌گذارند. واکنش‌ها قطعی نیستند و به تفاوت تصمیم واقعی با انتظار بازار بستگی دارند. دلار: نرخ بهره بالاتر از انتظار ممکن است جذابیت دارایی‌های دلاری را بیشتر کند. طلا: افزایش بازده اوراق و تقویت دلار معمولاً می‌تواند بر قیمت طلا فشار بگذارد. سهام: هزینه تأمین مالی بالاتر ممکن است ارزش‌گذاری شرکت‌ها را تحت فشار قرار دهد. ارزهای دیجیتال: تغییر نقدینگی و تمایل سرمایه‌گذاران به ریسک می‌تواند نوسانات را تشدید کند. بنابراین، هنگام مطالعه تحلیل طلا یا سایر بازارها، باید علاوه بر تصمیم فدرال رزرو، سخنان رئیس بانک، پیش‌بینی‌ها و واکنش بازده اوراق را نیز در نظر گرفت. چگونه اخبار فدرال رزرو را تحلیل کنیم؟ برای بررسی هر نشست، تصمیم نرخ بهره را با پیش‌بینی‌ها مقایسه کنید. سپس بیانیه، توضیحات رئیس و ارزیابی تورم و اشتغال را بخوانید. گاهی نرخ ثابت می‌ماند، اما لحن بیانیه انتظارات بازار را تغییر می‌دهد. سخن پایانی فدرال رزرو با هدف حفظ ثبات قیمت‌ها و اشتغال پایدار، شرایط پولی آمریکا را مدیریت می‌کند. شناخت ساختار FOMC، ابزارهای سیاست پولی و شیوه تفسیر بیانیه‌ها کمک می‌کند اثر تصمیم‌های این نهاد بر اقتصاد و بازارها را بدون نتیجه‌گیری شتاب‌زده یا قضاوت عجولانه درک کنیم. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
آموزش اثر بالا
آموزش اثر بالا

تورم هسته آمریکا در سطح ۳.۱ درصد باقی ماند؛ فشار قیمت‌ها و تردیدها درباره مسیر نرخ بهره

گزارش‌های اقتصادی آمریکا در پایان اکتبر ۲۰۲۶ تصویری دوگانه از وضعیت اقتصاد این کشور ارائه می‌کنند: تورم همچنان بالاتر از هدف فدرال رزرو قرار دارد، درحالی‌که رشد اقتصادی و بازار کار نشانه‌هایی از مقاومت نشان می‌دهند. شاخص مخارج مصرف شخصی، معیار ترجیحی بانک مرکزی آمریکا برای سنجش تورم، در ماه سپتامبر مطابق انتظارات منتشر شد؛ اما افزایش نرخ تورم کل سالانه به ۳.۶ درصد و تورم هسته به ۳.۱ درصد، همچنان فاصله معناداری با هدف ۲ درصدی بانک مرکزی دارد. در همین حال، نگرانی از بازدهی سرمایه‌گذاری‌های سنگین در هوش مصنوعی و واکنش متفاوت شرکت‌های بزرگ فناوری، بر فضای بازارهای مالی سایه انداخته است. در یک نگاه  تورم هسته آمریکا در سپتامبر به ۳.۱ درصد سالانه رسید و همچنان بالاتر از هدف ۲ درصدی فدرال رزرو باقی ماند.  تورم کل سالانه به ۳.۶ درصد افزایش یافت و رشد ماهانه ۰.۵ درصدی آن از تداوم فشارهای قیمتی حکایت داشت.  تولید ناخالص داخلی در سه‌ماهه سوم ۳.۴ درصد رشد کرد و مدعیان اولیه بیکاری با ثبت ۱۹۴ هزار نفر، از مقاومت بازار کار حمایت کردند.  تداوم تورم بالا در کنار رشد اقتصادی و تردید درباره بازدهی هوش مصنوعی، احتمال کاهش سریع نرخ بهره را محدود می‌کند. تورم آمریکا؛ مهم‌ترین متغیر برای مسیر نرخ بهره بر اساس داده‌های منتشرشده، شاخص قیمت مخارج مصرف شخصی هسته در سپتامبر نسبت به ماه قبل ۰.۳ درصد و نسبت به سال گذشته ۳.۱ درصد افزایش یافت. هر دو رقم مطابق پیش‌بینی بازار بودند، اما انطباق با انتظارات به معنای مهار کامل تورم نیست. تورم هسته با حذف اقلام غذایی و انرژی، تصویری روشن‌تر از روندهای بنیادی قیمت‌ها ارائه می‌کند و همچنان به‌وضوح بالاتر از هدف ۲ درصدی فدرال رزرو است. در شاخص کل، وضعیت حساس‌تر به نظر می‌رسد. تورم ماهانه از ۰.۳ درصد در دوره قبل به ۰.۵ درصد رسید و نرخ سالانه از ۳.۴ به ۳.۶ درصد افزایش یافت. این ارقام نشان می‌دهند فشارهای قیمتی هنوز به سطحی نرسیده‌اند که بتوان با اطمینان از بازگشت پایدار تورم به هدف بانک مرکزی سخن گفت. در چنین شرایطی، فدرال رزرو برای کاهش نرخ بهره به شواهد قانع‌کننده‌تری از افت پایدار تورم نیاز دارد. به‌ویژه اگر رشد تقاضا و فعالیت اقتصادی همچنان قدرتمند باقی بماند، کاهش زودهنگام نرخ بهره می‌تواند روند مهار تورم را دشوارتر کند. رشد اقتصادی و بازار کار؛ مانعی در برابر کاهش سریع نرخ بهره تولید ناخالص داخلی آمریکا در سه‌ماهه سوم ۳.۴ درصد رشد کرد؛ رقمی بالاتر از پیش‌بینی ۳.۲ درصدی بازار و رشد ۲.۲ درصدی دوره قبل. این عملکرد از تداوم فعالیت اقتصادی حمایت می‌کند و احتمال تضعیف سریع تقاضا را کاهش می‌دهد. در بازار کار نیز تعداد مدعیان اولیه بیمه بیکاری به ۱۹۴ هزار نفر رسید؛ چهار هزار نفر کمتر از پیش‌بینی بازار. تعداد متقاضیان ادامه‌دار نیز از ۱.۷۲۸ میلیون نفر به ۱.۷۰۱ میلیون نفر کاهش یافت. این داده‌ها به‌تنهایی برای ارزیابی کامل بازار کار کافی نیستند، اما نشانه‌ای از افزایش ناگهانی فشار بر اشتغال ارائه نمی‌کنند. ترکیب رشد اقتصادی نسبتاً قوی، بازار کار مقاوم و تورم بالاتر از هدف، سیاست‌گذار پولی را در موقعیتی دشوار قرار می‌دهد: حفظ نرخ‌های بهره بالا می‌تواند به مهار تورم کمک کند، اما هم‌زمان هزینه تأمین مالی شرکت‌ها و خانوارها را افزایش می‌دهد. بازار سهام و هوش مصنوعی؛ آزمون بازدهی سرمایه‌گذاری‌ها بازارهای سهام آمریکا علاوه بر داده‌های تورمی، تحت تأثیر گزارش مالی شرکت‌های بزرگ فناوری قرار گرفته‌اند. عملکرد ضعیف‌تر از انتظار آلفابت و سامسونگ در برخی بخش‌ها، نگرانی‌ها درباره بازدهی سرمایه‌گذاری‌های سنگین در زیرساخت‌های هوش مصنوعی را افزایش داده است. در مقابل، رشد ۴۸ درصدی درآمد بخش رایانش ابری مایکروسافت و افزایش ۱۹ درصدی درآمد کل شرکت به ۹۲.۲۸ میلیارد دلار، نشانه‌ای مثبت برای این شرکت بود. بااین‌حال، حتی رشد تقاضا برای خدمات هوش مصنوعی نیز تضمینی برای سودآوری متناسب با هزینه‌های سرمایه‌ای نیست. نرخ بهره بالا، ارزش فعلی جریان‌های نقدی آینده را کاهش می‌دهد و هزینه تأمین مالی پروژه‌های زیرساختی را افزایش می‌دهد. ازاین‌رو، هرچه بازده مورد انتظار پروژه‌های هوش مصنوعی دورتر یا نامطمئن‌تر باشد، ارزش‌گذاری شرکت‌های فناوری در برابر نرخ‌های بهره بالا حساس‌تر خواهد بود. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

وال‌استریت صعودی شد؛ فدرال رزرو نرخ بهره را ثابت نگه داشت و بازارها به افزایش نرخ در دسامبر چشم دوختند

بازار سهام آمریکا در معاملات چهارشنبه، ۲۸ اکتبر ۲۰۲۶، با وجود تثبیت نرخ بهره توسط فدرال رزرو، به روند صعودی بازگشت. تصمیمی که از پیش انتظار می‌رفت، غافلگیری بزرگی برای سرمایه‌گذاران ایجاد نکرد؛ اما ارزیابی خوش‌بینانه‌تر بانک مرکزی از وضعیت اقتصاد، تأکید بر تداوم تورم بالا و افزایش احتمال رشد نرخ بهره در نشست دسامبر، مسیر انتظارات بازار را تغییر داد. در همین حال، انتشار گزارش‌های مالی شرکت‌ها، تداوم سرمایه‌گذاری در هوش مصنوعی و افزایش قیمت نفت، سه محور مهم تعیین‌کننده جهت حرکت بازارها باقی ماندند. در یک نگاه شاخص داوجونز با رشد ۰٫۱۹ درصدی به ۵۲٬۴۷۵ واحد رسید؛ اس‌اندپی ۵۰۰ و نزدک نیز به‌ترتیب ۰٫۲۸ و ۰٫۲۷ درصد افزایش یافتند. احتمال افزایش ۰٫۲۵ واحد درصدی نرخ بهره در نشست دسامبر، طبق ابزار فدواچ، به ۸۵ درصد رسید؛ درحالی‌که این احتمال روز قبل ۷۸٫۳ درصد بود. فصل گزارش‌های مالی همچنان از بازار حمایت می‌کند؛ ۸۴ درصد از ۲۰۰ شرکت گزارش‌دهنده در شاخص اس‌اندپی ۵۰۰، از برآورد سود تحلیلگران فراتر رفته‌اند. رشد قیمت نفت، نگرانی‌های تورمی و واکنش متفاوت سهام شرکت‌های فناوری به گزارش‌های مالی، نشان می‌دهد صعود شاخص‌ها به‌معنای کاهش ریسک بازار نیست. فدرال رزرو؛ تثبیت نرخ بهره در سایه احتمال افزایش دوباره فدرال رزرو در نشست چهارشنبه نرخ بهره سیاستی را بدون تغییر نگه داشت؛ تصمیمی که مطابق انتظار بازار بود. بااین‌حال، بانک مرکزی در بیانیه خود ارزیابی مثبت‌تری از وضعیت اقتصاد ارائه کرد و هم‌زمان تأکید داشت که تورم همچنان در سطح بالایی قرار دارد. کوین وارش، رئیس فدرال رزرو، نیز در نشست خبری پس از تصمیم اعلام کرد که بانک مرکزی آمادگی لازم برای اقدام را دارد. واکنش بازار به این تصمیم نشان داد که سرمایه‌گذاران بیش از خود تصمیم، به مسیر آینده سیاست پولی توجه دارند. بر اساس داده‌های ابزار فدواچ، احتمال افزایش ۲۵ واحد پایه‌ای نرخ بهره در نشست دسامبر به ۸۵ درصد رسیده است؛ درحالی‌که این رقم در روز سه‌شنبه ۷۸٫۳ درصد بود. افزایش این احتمال نشان می‌دهد که تثبیت نرخ بهره لزوماً به معنای پایان سیاست‌های انقباضی نیست. داده‌های اقتصادی روز پنجشنبه، به‌ویژه شاخص مخارج مصرف شخصی که معیار ترجیحی فدرال رزرو برای سنجش تورم است، در کنار برآورد اولیه رشد اقتصادی سه‌ماهه سوم، می‌توانند انتظارات نرخ بهره را تغییر دهند. اگر فشارهای تورمی همچنان بالا بمانند، احتمال افزایش نرخ بهره تقویت خواهد شد؛ اما کاهش تورم و نشانه‌های افت فعالیت اقتصادی می‌توانند این سناریو را تضعیف کنند. گزارش‌های مالی؛ نیروی حمایتی بازار سهام فصل انتشار گزارش‌های مالی سه‌ماهه سوم به یکی از عوامل اصلی حمایت از بازار تبدیل شده است. بر اساس داده‌های شرکت ال‌اس‌ای‌جی که رویترز گزارش کرده، از میان ۲۰۰ شرکت حاضر در شاخص اس‌اندپی ۵۰۰ که تا زمان انتشار خبر گزارش داده بودند، ۸۴ درصد توانستند از برآورد سود تحلیلگران فراتر روند. همچنین، برآورد رشد مجموع سود شرکت‌های این شاخص نسبت به دوره مشابه سال قبل به ۳۱٫۸ درصد افزایش یافته است؛ درحالی‌که این برآورد در اول اکتبر ۳۰٫۶ درصد بود. این ارقام نشان می‌دهند که رشد سودآوری شرکت‌ها همچنان می‌تواند بخشی از فشار ناشی از نرخ بهره بالا را جبران کند. بااین‌حال، عبور از پیش‌بینی تحلیلگران به‌تنهایی برای تداوم رشد قیمت سهام کافی نیست. سرمایه‌گذاران علاوه بر سود تحقق‌یافته، به چشم‌انداز درآمد، هزینه‌های عملیاتی و میزان پایداری رشد در فصل‌های آینده توجه می‌کنند. هوش مصنوعی و نیمه‌رساناها؛ تمرکز بر بازده سرمایه‌گذاری سهام شرکت‌های مرتبط با نیمه‌رساناها در معاملات چهارشنبه عملکرد مثبتی داشتند. سهام میکرون تکنولوژی ۵٫۹ درصد رشد کرد و سهام شرکت اس‌کی هاینیکس که در بازار آمریکا معامله می‌شود، ۱۳٫۳ درصد افزایش یافت. گزارش رشد بیش از هفت‌برابری سود فصلی رقیب کره‌ای، به تقویت نگاه سرمایه‌گذاران به بازار حافظه و تراشه کمک کرد. شاخص نیمه‌رساناهای فیلادلفیا نیز با رشد ۱٫۸ درصدی، چهارمین روز صعودی متوالی خود را ثبت کرد. بااین‌حال، پرسش اصلی بازار دیگر صرفاً میزان سرمایه‌گذاری شرکت‌های بزرگ فناوری در هوش مصنوعی نیست؛ بلکه توانایی این سرمایه‌گذاری‌ها در ایجاد درآمد و سود پایدار است. نگرانی درباره بازده هزینه‌های سنگین زیرساختی می‌تواند حتی در شرایط رشد درآمد، موجب نوسان سهام شرکت‌های فناوری شود. واکنش سهام مایکروسافت و آلفابت در معاملات پس از پایان بازار، نمونه‌ای از همین تفاوت انتظارات بود. سهام مایکروسافت پس از انتشار گزارش مالی بیش از ۴ درصد افزایش یافت، اما سهام آلفابت در معاملات پس از پایان بازار بیش از ۷ درصد افت کرد. این اختلاف نشان می‌دهد که سرمایه‌گذاران شرکت‌ها را صرفاً بر اساس حضور در حوزه هوش مصنوعی ارزیابی نمی‌کنند؛ بلکه عملکرد واقعی، چشم‌انداز رشد و تناسب نتایج با انتظارات قبلی اهمیت بیشتری دارد. نفت و تورم؛ ریسک بیرونی برای بازارها قیمت نفت خام آمریکا در پی حمله حوثی‌های مورد حمایت ایران به یک پالایشگاه در عربستان سعودی افزایش یافت؛ رویدادی که نگرانی‌ها درباره امنیت عرضه انرژی را تشدید کرد. افزایش قیمت نفت در شرایطی که تورم همچنان بالاست، می‌تواند هزینه حمل‌ونقل، تولید و مصرف را افزایش دهد و روند کاهش فشارهای قیمتی را دشوارتر کند. در چنین شرایطی، بازار سهام با دو نیروی متضاد روبه‌رو است: از یک سو رشد سود شرکت‌ها و سرمایه‌گذاری در فناوری از قیمت‌ها حمایت می‌کند و از سوی دیگر، افزایش هزینه انرژی می‌تواند انتظارات تورمی و احتمال تداوم سیاست پولی سخت‌گیرانه را تقویت کند. به همین دلیل، جهت حرکت بازار در روزهای آینده به ترکیب داده‌های تورمی، رشد اقتصادی و گزارش‌های مالی وابسته خواهد بود. عملکرد شاخص‌ها و سهام شرکت‌ها در پایان معاملات چهارشنبه، شاخص داوجونز با افزایش ۹۷٫۵۳ واحدی، معادل ۰٫۱۹ درصد، به ۵۲٬۴۷۵٫۱۰ واحد رسید. شاخص اس‌اندپی ۵۰۰ با رشد ۲۱٫۳۷ واحدی، معادل ۰٫۲۸ درصد، در سطح ۷٬۷۴۳٫۹۷ واحد بسته شد و شاخص نزدک کامپوزیت نیز با افزایش ۷۲٫۰۴ واحدی، معادل ۰٫۲۷ درصد، به ۲۶٬۵۴۹٫۸۵ واحد رسید. در میان شرکت‌های شاخص، سهام ورتیو با رشد ۱۶٫۵ درصدی از افزایش پیش‌بینی درآمد و سود سالانه بهره برد. در مقابل، سهام رابین‌هود ۳٫۳ درصد افت کرد؛ زیرا ضعف بازار رمزارزها بر سود سه‌ماهه آن فشار وارد کرده بود. سهام بوستون ساینتیفیک نیز پس از کاهش پیش‌بینی سود سالانه شرکت، ۵٫۸ درصد کاهش یافت. با وجود رشد شاخص‌های اصلی، تصویر درونی بازار کاملاً یکدست نبود. در بورس نیویورک، نسبت سهام صعودی به نزولی ۱٫۰۵ به یک بود و تعداد سهام دارای کف جدید ۵۲ هفته‌ای از سهام دارای سقف جدید بیشتر شد. در نزدک نیز ۲٬۸۴۹ سهم رشد کردند و ۱٬۹۲۶ سهم کاهش یافتند؛ بااین‌حال، تعداد کف‌های جدید همچنان از سقف‌های جدید بیشتر بود. این واگرایی نشان می‌دهد که رشد شاخص‌ها الزاماً به معنای مشارکت گسترده تمام بخش‌های بازار نیست. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل سهام و تحلیل شاخص‌ها کم اثر

تردید در بازارهای آسیا پس از افت آلفابت؛ گزارش‌های مالی آمازون و اینتل در کانون توجه سرمایه‌گذاران

بازارهای سهام آسیا در معاملات پنجشنبه، ۲۹ اکتبر ۲۰۲۶، در فضایی پرنوسان دنبال شدند؛ زیرا واکنش متفاوت سرمایه‌گذاران به گزارش‌های مالی شرکت‌های بزرگ فناوری، بار دیگر تردیدها درباره بازدهی سرمایه‌گذاری در هوش مصنوعی را افزایش داد. افت شدید سهام آلفابت پس از انتشار گزارش مالی، در کنار استقبال بازار از عملکرد مایکروسافت، نشان داد که صرف افزایش سرمایه‌گذاری در زیرساخت‌های هوش مصنوعی برای جلب اعتماد سهام‌داران کافی نیست. اکنون نگاه سرمایه‌گذاران به گزارش‌های مالی آمازون و اینتل دوخته شده است؛ گزارش‌هایی که می‌توانند تصویر روشن‌تری از پایداری تقاضا و سودآوری این حوزه ارائه دهند. در یک نگاه سهام آلفابت در معاملات پس از بسته‌شدن بازار حدود ۱۰ درصد افت کرد و نزدیک به ۴۰۰ میلیارد دلار از ارزش بازار آن کاسته شد. سهام مایکروسافت با اتکا به جریان نقدی بهتر از انتظار، در معاملات پس از بازار حدود ۳ درصد رشد کرد. شاخص گسترده سهام آسیا و اقیانوسیه به‌جز ژاپن ۰٫۷ درصد کاهش یافت و شاخص کوسپی کره جنوبی نیز ۱٫۲ درصد افت کرد. فدرال رزرو نرخ بهره را ثابت نگه داشت، اما اختلاف‌نظر دو عضو به نفع افزایش نرخ بهره، احتمال تشدید سیاست پولی در ماه دسامبر را همچنان مطرح نگه داشت. واکنش متفاوت بازار به گزارش‌های مالی شرکت‌های فناوری مهم‌ترین رویداد بازارهای جهانی، واکنش منفی سرمایه‌گذاران به گزارش مالی آلفابت، شرکت مادر گوگل، بود. بر اساس گزارش رویترز، سهام این شرکت در معاملات پس از پایان بازار حدود ۱۰ درصد کاهش یافت؛ افتی که نزدیک به ۴۰۰ میلیارد دلار از ارزش بازار آن کاست و معاملات آتی نزدک را حدود ۰٫۹ درصد پایین کشید. این واکنش نشان می‌دهد که بازار صرفاً به رشد درآمد شرکت‌های فناوری توجه نمی‌کند، بلکه کیفیت سودآوری، میزان هزینه‌های سرمایه‌ای و توانایی تبدیل سرمایه‌گذاری‌های سنگین به جریان نقدی پایدار را نیز زیر نظر دارد. هزینه‌های بالای توسعه زیرساخت‌های هوش مصنوعی، اگر با بازده اقتصادی متناسب همراه نباشد، می‌تواند حتی شرکت‌هایی با جایگاه رقابتی قدرتمند را با فشار ارزش‌گذاری مواجه کند. در سوی مقابل، مایکروسافت به دلیل گزارش جریان نقدی بهتر از انتظار، در معاملات پس از بازار حدود ۳ درصد رشد کرد. این تفاوت واکنش نشان می‌دهد که سرمایه‌گذاران میان شرکت‌هایی که از موج هوش مصنوعی درآمد و نقدینگی قابل‌اتکاتری ایجاد می‌کنند و شرکت‌هایی که با افزایش هزینه‌ها مواجه‌اند، تمایز بیشتری قائل شده‌اند. البته افت سهام آلفابت به‌تنهایی به معنای تضعیف تقاضا برای هوش مصنوعی نیست. مسئله اصلی، نحوه توزیع منافع اقتصادی این فناوری میان ارائه‌دهندگان خدمات ابری، سازندگان تراشه و شرکت‌های فعال در تبلیغات دیجیتال است. آسیا میان رونق تراشه‌ها و نگرانی از بازده سرمایه بازارهای آسیایی نیز تحت تأثیر همین دوگانگی قرار گرفتند. شاخص گسترده سهام آسیا و اقیانوسیه به‌جز ژاپن ۰٫۷ درصد افت کرد، درحالی‌که شاخص نیکی ژاپن پس از نوسان میان محدوده مثبت و منفی، در آخرین گزارش حدود یک درصد رشد داشت. شاخص شرکت‌های بزرگ چین نیز ۰٫۸ درصد کاهش یافت و شاخص هنگ‌کنگ ۰٫۵ درصد بالا رفت. در کره جنوبی، سهام سامسونگ الکترونیکس با وجود ثبت عملکرد مالی رکوردشکن، ۴٫۱۳ درصد افت کرد. گزارش رویترز این واکنش را به نبود اعلام روشن درباره برنامه افزایش بازدهی سهام‌داران مرتبط می‌داند. در مقابل، سهام اس‌کی هاینیکس ۴٫۶ درصد رشد کرد؛ شرکتی که پس از اعلام برنامه بازگرداندن حدود ۷۵ میلیارد دلار به سهام‌داران در سال جاری، در جلسه معاملاتی قبل نیز جهش قابل‌توجهی را تجربه کرده بود. این تحولات یک پیام مهم برای بازار نیمه‌رساناها دارد: رشد تقاضا برای حافظه و تراشه‌های مورد استفاده در هوش مصنوعی همچنان یک فرصت بنیادی است، اما نحوه تخصیص سرمایه، سیاست تقسیم منافع و انضباط مالی شرکت‌ها در تعیین بازده سهام اهمیت فزاینده‌ای پیدا کرده است. فدرال رزرو؛ تثبیت نرخ بهره به معنای پایان سیاست انقباضی نیست فدرال رزرو در نشست اخیر خود نرخ بهره را مطابق انتظار ثابت نگه داشت؛ بااین‌حال، رأی مخالف دو عضو کمیته به نفع افزایش نرخ بهره، برداشت بازار از مسیر آینده سیاست پولی را پیچیده‌تر کرد. کوین وارش، رئیس فدرال رزرو، در نشست خبری خود درباره چشم‌انداز تورم لحنی مطمئن‌تر داشت و بازده اوراق خزانه‌داری آمریکا کاهش یافت. بازده اوراق دوساله خزانه‌داری حدود پنج واحد پایه پایین آمد و به ۴٫۶۸۷۱ درصد رسید. با وجود این کاهش، برآوردهای منعکس‌شده در بازار همچنان احتمال افزایش نرخ بهره در دسامبر را حدود ۸۰ درصد نشان می‌دادند. بنابراین، اظهارات محتاطانه‌تر رئیس فدرال رزرو هنوز نتوانسته‌اند انتظارات مربوط به احتمال انقباض بیشتر پولی را به‌طور معناداری از میان ببرند. اکنون داده‌های تورم شاخص هزینه‌های مصرف شخصی آمریکا در ماه سپتامبر و آمار رشد اقتصادی سه‌ماهه سوم اهمیت ویژه‌ای دارند. پیش‌بینی‌ها بر افزایش ماهانه ۰٫۳ درصدی شاخص هسته تورم هزینه‌های مصرف شخصی متمرکز بود؛ رقمی بالاتر از رشد ۰٫۲ درصدی ماه قبل. تحقق چنین انتظاری می‌تواند فشار بر دارایی‌های پرریسک، به‌ویژه سهام رشدمحور، را افزایش دهد. نفت و ارز؛ امید به مذاکرات صلح در کانون توجه در بازار انرژی، بهای نفت خام برنت در معاملات پنجشنبه ۱٫۲ درصد کاهش یافت و به ۱۱۳٫۹۱ دلار در هر بشکه رسید. گزارش روزنامه وال‌استریت ژورنال درباره تلاش جی‌دی ونس، معاون رئیس‌جمهور آمریکا، برای احیای مذاکرات صلح با ایران، از عوامل تقویت‌کننده امید به کاهش تنش‌های منطقه‌ای بود. بااین‌حال، افت روزانه قیمت نفت را نباید به‌تنهایی نشانه رفع پایدار ریسک عرضه دانست. بازار همچنان به تحولات سیاسی، امنیت مسیرهای انتقال انرژی و چشم‌انداز عرضه واکنش نشان می‌دهد. در بازار ارز نیز شاخص دلار در سطح ۱۰۲٫۲۳ تقریباً باثبات ماند؛ درحالی‌که دلار نیوزیلند پس از تصمیم غیرمنتظره بانک مرکزی این کشور برای ثابت نگه‌داشتن نرخ بهره، تحت فشار قرار گرفت. در اروپا نیز انتظار می‌رفت بازار سهام با رشد محدود قراردادهای آتی آغاز به کار کند و بانک مرکزی اروپا نرخ بهره را بدون تغییر نگه دارد. در کانادا، بانک مرکزی برای نخستین بار طی بیش از سه سال نرخ بهره را افزایش داده و از احتمال افزایش‌های بیشتر سخن گفته بود؛ موضوعی که نشان‌دهنده تفاوت مسیر سیاست پولی میان اقتصادهای بزرگ است. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بحران فرانسه می‌تواند موضع بانک مرکزی اروپا را تغییر دهد؟ نگاه بازار به یورو

در یک نگاه دلار آمریکا همچنان از تورم بالا حمایت می‌گیرد: ING انتظار دارد داده‌های امروز هسته PCE و رشد اقتصادی سه‌ماهه سوم، با تقویت انتظارات تورمی، از دلار حمایت کنند. بحران فرانسه فعلاً برای تغییر موضع بانک مرکزی اروپا کافی نیست: انتظار می‌رود ECB نرخ بهره را ثابت نگه دارد؛ ING نیز معتقد است فشارهای سیاسی و مالی فرانسه هنوز چرخش معنادار به سمت سیاست انبساطی را توجیه نمی‌کند. دلار کانادا در انتظار افزایش بیشتر نرخ بهره است: بانک مرکزی کانادا نرخ بهره را به ۲.۵۰ درصد رسانده و ING یک افزایش ۰.۲۵ واحد درصدی دیگر را در سه‌ماهه نخست ۲۰۲۷ پیش‌بینی می‌کند؛ بااین‌حال، هدف پایان سال USD/CAD همچنان ۱.۴۲۰۰ است. بانک مرکزی اروپا (ECB) احتمالاً امروز نرخ بهره را بدون تغییر نگه می‌دارد. با این حال، از دید تحلیلگران ING، ریسک‌های مرتبط با فرانسه هنوز برای ایجاد چرخشی محسوس به سمت سیاست پولی انبساطی کافی نیستند؛ به‌ویژه آنکه قیمت انرژی همچنان در سطوح بالایی قرار دارد. بنابراین، انتظار می‌رود تأثیر نشست امروز بر یورو محدود باشد. در مقابل، پس از واکنش اندکی منفی دلار به نشست روز گذشته فدرال رزرو، داده‌های امروز آمریکا درباره شاخص قیمت مخارج مصرف شخصی (PCE) و تولید ناخالص داخلی (GDP) می‌توانند از دلار حمایت کنند. این گزارش بر پایه تحلیل روزانه بازار فارکس مؤسسه ING تهیه شده و توسط تیم یوتوتایمز برای مخاطبان فارسی‌زبان فراهم شده است. دلار آمریکا؛ واکنش ملایم بازار به فدرال رزرو را بیش از حد تفسیر نکنید دلار آمریکا پس از تصمیم فدرال رزرو برای ثابت نگه‌داشتن نرخ بهره در روز گذشته، اندکی تضعیف شد. در همین حال، نرخ سوآپ دوساله دلار آمریکا حدود ۸ نقطه پایه کاهش یافت. با این حال، همان‌طور که در گزارش بررسی نشست فدرال رزرو مطرح شد، پیام کلی این بانک همچنان انقباضی بود. کوین وارش، رئیس فدرال رزرو، بر تعهد قاطع خود به ثبات قیمت‌ها تأکید کرد و گفت تورم فعلی همچنان بالاست، در حالی که اقتصاد با سرعت مناسبی در حال رشد است. واکنش نسبتاً ملایم بازار احتمالاً به این دلیل بود که فدرال رزرو راهنمایی روشن‌تری درباره افزایش نرخ بهره در ماه دسامبر ارائه نکرد. با این حال، بازارها به‌تدریج آموخته‌اند که نباید از وارش انتظار چنین راهنمایی صریحی داشته باشند. در رأی‌گیری نشست، مخالفت بت هامک و لیزا کوک با تصمیم اکثریت و حمایت آن‌ها از افزایش نرخ بهره، به‌خودی‌خود نشانه‌ای غیرمنتظره نبود. با این حال، رأی لیزا کوک تا حدی غافلگیرکننده بود؛ زیرا پیش‌تر او را عضوی میانه‌رو می‌دانستند. این موضع ممکن است خشم دولت ترامپ را تشدید کند؛ دولتی که همچنان در تلاش است او را از سمت خود برکنار کند. از منظر بازار فارکس، تصویر کلی دلار پس از این نشست تغییر نکرده است. افزایش نرخ بهره در ماه دسامبر همچنان یکی از سناریوهای محتمل محسوب می‌شود و بازارها حدود ۲۱ نقطه پایه افزایش نرخ بهره را در قیمت‌ها لحاظ کرده‌اند. انتظار برای این افزایش نیز احتمالاً در برابر افت احتمالی قیمت نفت تا حد زیادی مقاوم خواهد ماند. تحلیلگران ING فضای محدودی برای ادامه افت دلار بر مبنای واکنش منفی ملایم روز گذشته به نشست فدرال رزرو می‌بینند. در عوض، ممکن است معامله‌گران پیش از انتخابات میان‌دوره‌ای هفته آینده آمریکا، موقعیت‌هایی به نفع تضعیف دلار اتخاذ کنند. در غیر این صورت، محتمل‌ترین سناریو تثبیت رشدهای اخیر دلار است. برای امروز، ING انتظار دارد شاخص هسته PCE آمریکا در ماه سپتامبر ۰.۳ درصد نسبت به ماه قبل افزایش یابد؛ رقمی مطابق با پیش‌بینی اجماع بازار که پیام تداوم تورم بالا را تقویت می‌کند. همچنین انتظار می‌رود اقتصاد آمریکا در سه‌ماهه سوم با نرخ سالانه‌شده ۳.۴ درصد نسبت به سه‌ماهه قبل رشد کرده باشد؛ رقمی بالاتر از پیش‌بینی اجماع ۳.۲ درصدی. مخارج مصرف‌کنندگان و سرمایه‌گذاری در بخش فناوری همچنان از عوامل محرک اقتصاد آمریکا هستند. ING انتظار دارد انتشار این داده‌ها واکنشی مثبت، اما محدود، در دلار ایجاد کند. یورو؛ انتظار نمی‌رود بانک مرکزی اروپا به سمت سیاست انبساطی متمایل شود بانک مرکزی اروپا احتمالاً امروز نرخ بهره را بدون تغییر نگه می‌دارد. ING در گزارش سناریوهای نشست این بانک، چهار حالت احتمالی را بررسی کرده است: سه سناریو بر ثابت ماندن نرخ بهره استوارند و تنها یک سناریوی بسیار انقباضی، افزایش نرخ بهره را در نظر می‌گیرد. سناریوی پایه ING خنثی است. از دید این مؤسسه، هنوز به مرحله‌ای نرسیده‌ایم که آشفتگی بازار اوراق قرضه فرانسه بتواند بانک مرکزی اروپا را به سمت چرخشی محسوس و انبساطی در سیاست پولی سوق دهد؛ به‌خصوص با توجه به قیمت بالای نفت و گاز. قیمت گاز طبیعی در بازار TTF اروپا نیز روز گذشته به ۱۰۰ یورو به‌ازای هر مگاوات‌ساعت رسید. به باور ING، بخش عمده واکنش بازار به نشست امروز به لحن بانک مرکزی اروپا درباره فرانسه و احتمال افزایش دوباره نرخ بهره تا پایان سال بستگی خواهد داشت. بازارها در حال حاضر حدود ۲۱ نقطه پایه افزایش نرخ بهره در ماه دسامبر را قیمت‌گذاری کرده‌اند. مقام‌های بانک مرکزی اروپا در ماه سپتامبر نیز اشاره کرده بودند که افزایش نرخ بهره تا پایان سال همچنان روی میز است؛ پیامی که طبق روال معمول، چند ساعت پس از اعلام تصمیم نرخ بهره به رسانه‌ها منتقل شد. از نظر ING، اگر بانک مرکزی اروپا اعلام کند که نرخ بهره در دسامبر «احتمالاً» افزایش خواهد یافت، این پیام یک غافلگیری انقباضی ملایم برای بازار خواهد بود. با این حال، تحلیلگران این مؤسسه محتمل‌تر می‌دانند که بانک مرکزی موضعی محتاطانه‌تر اتخاذ کند و صرفاً بگوید افزایش نرخ بهره در دسامبر «ممکن است» یا همچنان «یکی از گزینه‌های روی میز» است. در هر صورت، ING انتظار ندارد نشست امروز نقطه عطفی برای یورو باشد. جفت‌ارز EURUSD تاکنون نشان داده است که هنوز آمادگی شکست به زیر سطح ۱.۱۱۰۰ را ندارد و انتظار نمی‌رود ریسک رویداد امروز بانک مرکزی اروپا افت شدیدی را در این جفت‌ارز رقم بزند. با این حال، اگر داده‌های آمریکا اندکی از دلار حمایت کنند، فشار نزولی ملایمی بر EURUSD همچنان محتمل خواهد بود. دلار کانادا؛ افزایش بیشتر نرخ بهره در راه است بانک مرکزی کانادا روز گذشته، مطابق با انتظارات بازار، نرخ بهره را ۲۵ نقطه پایه افزایش داد و به ۲.۵۰ درصد رساند. رشد قوی‌تر فعالیت اقتصادی و افزایش نگرانی‌ها درباره انتقال هزینه‌های بالاتر به قیمت‌های مصرف‌کننده نشان می‌دهند که این اقدام احتمالاً آخرین افزایش نرخ بهره نخواهد بود؛ هرچند سیاست‌گذاران تأکید کرده‌اند که با احتیاط پیش خواهند رفت. ING انتظار دارد بانک مرکزی کانادا در سه‌ماهه نخست سال ۲۰۲۷، به احتمال زیاد در ماه ژانویه، یک بار دیگر نرخ بهره را ۲۵ نقطه پایه افزایش دهد. البته اگر قیمت انرژی همچنان بالا بماند، این اقدام ممکن است به ماه دسامبر موکول شود. با این حال، تحلیلگران ING معتقدند بازارها بیش از اندازه انقباضی شده‌اند و در حال حاضر حدود ۹۰ نقطه پایه افزایش نرخ بهره طی ۱۲ ماه آینده را قیمت‌گذاری می‌کنند. برآورد مرکزی بانک مرکزی کانادا از نرخ بهره خنثی حدود ۲.۷۵ درصد است. هرچند انتظار می‌رود با انتقال هزینه‌های بالاتر شرکت‌ها به مصرف‌کنندگان، آثار تورمی ثانویه ظاهر شود، ING معتقد است این آثار، به‌ویژه در بخش رشد دستمزدها، محدود باقی خواهند ماند. بنابراین، سناریوی پایه این مؤسسه همچنان رسیدن نرخ بهره به اوج ۲.۷۵ درصدی است. برای دلار کانادا، قیمت نفت همچنان مهم‌ترین عامل تعیین‌کننده مسیر بازار خواهد بود. قیمت بالای نفت می‌تواند انتظارات برای افزایش نرخ بهره در دسامبر را زنده نگه دارد و از دلار کانادا حمایت کند؛ اما ING همچنان دیدگاهی نزولی نسبت به قیمت نفت دارد و معتقد است اصلاح قیمت آن می‌تواند بازارها را به سمت کاهش انتظارات انقباضی بانک مرکزی کانادا سوق دهد. در نتیجه، ING فضای محدودی برای تقویت دلار کانادا صرفاً بر مبنای عوامل داخلی این کشور می‌بیند و هدف پایان سال خود برای جفت‌ارز USDCAD را روی ۱.۴۲۰۰ حفظ می‌کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

وال‌استریت در انتظار تصمیم بعدی فدرال رزرو؛ احتمال افزایش نرخ بهره در دسامبر بالا رفت

بازار سهام آمریکا در معاملات چهارشنبه، پس از آنکه فدرال رزرو نرخ بهره را بدون تغییر حفظ کرد، عمدتاً با افزایش محدود همراه شد. اگرچه تصمیم بانک مرکزی مطابق انتظارات بازار بود، ارزیابی مثبت‌تر از وضعیت اقتصاد و تأکید بر تداوم تورم بالا، احتمال افزایش نرخ بهره در نشست دسامبر را تقویت کرد. اکنون توجه سرمایه‌گذاران به داده‌های تورمی، برآورد رشد اقتصادی و گزارش‌های مالی شرکت‌های بزرگ فناوری معطوف شده است؛ عواملی که می‌توانند مسیر بعدی بازار سهام و سیاست پولی آمریکا را مشخص کنند. در یک نگاه فدرال رزرو نرخ بهره را بدون تغییر حفظ کرد، اما احتمال افزایش ۰٫۲۵ واحد درصدی آن در دسامبر به ۸۷٫۴ درصد رسید. شاخص داوجونز ۰٫۱۰ درصد و اس‌اندپی ۵۰۰ معادل ۰٫۰۵ درصد رشد کردند، درحالی‌که نزدک ۰٫۱۳ درصد افت کرد. طبق داده‌های منتشرشده، ۸۴ درصد از ۲۰۰ شرکت گزارش‌دهنده در شاخص اس‌اندپی ۵۰۰ از برآورد سود تحلیلگران فراتر رفتند. افزایش قیمت نفت، نگرانی‌های تورمی و گزارش‌های مالی شرکت‌های بزرگ فناوری، مهم‌ترین عوامل اثرگذار بر جهت بعدی بازار هستند. فدرال رزرو نرخ بهره را ثابت نگه داشت؛ اما نگرانی تورمی پابرجاست فدرال رزرو در نشست چهارشنبه نرخ بهره سیاستی را مطابق انتظار بازار بدون تغییر حفظ کرد. بااین‌حال، بیانیه همراه تصمیم نشان داد که ارزیابی بانک مرکزی از وضعیت اقتصاد بهبود یافته، درحالی‌که تورم همچنان در سطحی بالاتر از محدوده مطلوب قرار دارد. کوین وارش، رئیس فدرال رزرو، نیز در نشست خبری پس از اعلام تصمیم تأکید کرد که بانک مرکزی آمادگی و اراده لازم برای اقدام در صورت نیاز را دارد. از نگاه بازار، پیام اصلی این نشست نه تثبیت نرخ بهره، بلکه بازماندن مسیر افزایش آن بود. رایان دیتریک، استراتژیست ارشد بازار در گروه کارسون، تصمیم فدرال رزرو را فاقد غافلگیری عمده دانست؛ زیرا تثبیت نرخ بهره از پیش انتظار می‌رفت. او همچنین احتمال داد که تداوم نگرانی‌های تورمی، فشار برای افزایش دوباره نرخ بهره در دسامبر را بیشتر کند. بر اساس داده‌های ابزار پایش انتظارات نرخ بهره گروه بورس کالای شیکاگو، احتمال افزایش ۰٫۲۵ واحد درصدی نرخ بهره در نشست دسامبر از ۷۸٫۳ درصد در روز سه‌شنبه به ۸۷٫۴ درصد افزایش یافت. این تغییر نشان می‌دهد که سرمایه‌گذاران، با وجود ثابت‌ماندن نرخ بهره در نشست جاری، خود را برای احتمال تشدید دوباره سیاست پولی آماده می‌کنند. واکنش محدود شاخص‌های سهام؛ بازار در انتظار داده‌های تازه در پایان معاملات، شاخص داوجونز با افزایش ۴۹٫۷۸ واحدی، معادل ۰٫۱۰ درصد، به ۵۲٬۴۲۷٫۳۵ واحد رسید. شاخص اس‌اندپی ۵۰۰ نیز با رشد ۴٫۲۲ واحدی، معادل ۰٫۰۵ درصد، در سطح ۷٬۷۲۶٫۸۲ واحد بسته شد. در مقابل، شاخص نزدک با کاهش ۳۳٫۶۴ واحدی، معادل ۰٫۱۳ درصد، به ۲۶٬۴۴۴٫۱۷ واحد رسید. این واگرایی محدود نشان می‌دهد که تصمیم فدرال رزرو به‌تنهایی محرک قدرتمندی برای صعود یا نزول یکپارچه بازار نبود. سرمایه‌گذاران هم‌زمان در حال ارزیابی اثر نرخ بهره بالا بر ارزش‌گذاری شرکت‌های فناوری، هزینه تأمین مالی بنگاه‌ها و چشم‌انداز سودآوری شرکت‌های بزرگ هستند. در میان ۱۱ گروه اصلی شاخص اس‌اندپی ۵۰۰، سهام انرژی بیشترین رشد را ثبت کرد و املاک و مستغلات ضعیف‌ترین عملکرد را داشت. حساسیت بخش املاک به هزینه تأمین مالی و نرخ‌های بهره بلندمدت، در کنار اثر افزایش قیمت نفت بر شرکت‌های انرژی، به توضیح این تفاوت عملکرد کمک می‌کند. تورم و رشد اقتصادی؛ آزمون بعدی بازار سرمایه‌گذاران در روز پنج‌شنبه منتظر انتشار شاخص مخارج مصرف شخصی آمریکا و برآورد اولیه رشد اقتصادی سه‌ماهه سوم هستند. شاخص مخارج مصرف شخصی، یکی از معیارهای اصلی مورد توجه فدرال رزرو برای ارزیابی تورم است. ازاین‌رو، هرگونه نشانه از تداوم فشارهای قیمتی می‌تواند احتمال افزایش نرخ بهره را بیشتر کند؛ درحالی‌که کاهش فشار تورمی ممکن است انتظارات بازار را تعدیل کند. هم‌زمان، افزایش قیمت نفت خام آمریکا بر نگرانی‌ها درباره هزینه‌های انرژی و مسیر تورم افزوده است. حمله حوثی‌های مورد حمایت ایران به یک پالایشگاه در عربستان سعودی، نگرانی‌ها درباره اختلال عرضه را تشدید کرد. بنا بر گزارش رویترز، از زمان آغاز جنگ ایران، قیمت نفت از ۱۰۰ دلار به‌ازای هر بشکه فراتر رفته است. تداوم چنین وضعیتی می‌تواند از مسیر افزایش هزینه حمل‌ونقل، تولید و مصرف، فشار تورمی بیشتری به اقتصاد آمریکا وارد کند. در این شرایط، بازار با دو نیروی متضاد روبه‌رو است: از یک سو، احتمال تداوم سیاست پولی انقباضی و افزایش هزینه سرمایه؛ و از سوی دیگر، امید به ادامه رشد اقتصادی و سودآوری شرکت‌ها. داده‌های روز پنج‌شنبه می‌توانند در تعیین برتری یکی از این دو نیرو نقش مهمی داشته باشند. گزارش‌های مالی؛ نقطه اتکای دیگر بازار فصل انتشار گزارش‌های مالی سه‌ماهه سوم همچنان یکی از عوامل حمایت‌کننده از بازار سهام است. بر اساس آخرین داده‌های گروه بورس اوراق بهادار لندن که در گزارش رویترز نقل شده، از میان ۲۰۰ شرکت شاخص اس‌اندپی ۵۰۰ که نتایج خود را منتشر کرده بودند، ۸۴ درصد توانستند از برآورد اجماعی تحلیلگران فراتر بروند. همچنین، رشد مجموع سود شرکت‌های این شاخص برای سه‌ماهه سوم ۳۱٫۸ درصد نسبت به سال قبل برآورد شده است؛ رقمی که در اول اکتبر ۳۰٫۶ درصد بود. در معاملات شرکتی، سهام مایکرون تکنولوژی ۴٫۷ درصد افزایش یافت؛ زیرا شرکت رقیب کره‌ای آن، اس‌کی هاینیکس، از بیش از هفت برابر شدن سود فصلی خود خبر داد. سهام آمریکایی اس‌کی هاینیکس نیز ۱۲٫۷ درصد رشد کرد. سهام ورتیو، فعال زیرساخت دیجیتال، پس از فراتر رفتن از انتظارات مالی و افزایش پیش‌بینی درآمد و سود سالانه، ۱۶٫۸ درصد جهش کرد. در مقابل، سهام رابین‌هود ۳٫۹ درصد کاهش یافت؛ زیرا ضعف بازار رمزارزها سود سه‌ماهه این شرکت را به کمتر از انتظارات تحلیلگران رساند. سهام بوستون ساینتیفیک نیز پس از کاهش پیش‌بینی سود سالانه ۲٫۹ درصد افت کرد. پس از پایان معاملات نیز انتظار می‌رفت مایکروسافت و آلفابت، دو شرکت بزرگ فعال در حوزه هوش مصنوعی، گزارش‌های مالی خود را منتشر کنند؛ گزارش‌هایی که می‌توانند بر ارزیابی سرمایه‌گذاران از پایداری سرمایه‌گذاری در هوش مصنوعی اثر بگذارند. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

فدرال رزرو در آستانه تغییر مسیر؛ چرا بازار سهام آمریکا با خطر موج تازه افزایش نرخ بهره روبه‌رو است؟

بازارهای سهام آمریکا در شرایطی به مسیر صعودی خود ادامه می‌دهند که چشم‌انداز سیاست پولی فدرال رزرو با عدم‌قطعیت بیشتری روبه‌رو شده است. در حالی که انتظار می‌رود بانک مرکزی آمریکا در نشست ۲۸ اکتبر ۲۰۲۶ نرخ بهره را بدون تغییر نگه دارد، تداوم فشارهای تورمی می‌تواند زمینه‌ساز افزایش دوباره نرخ بهره در سال آینده شود. چنین سناریویی، به‌ویژه برای سهام فناوری و شرکت‌های فعال در حوزه هوش مصنوعی که بخش مهمی از ارزش‌گذاری آن‌ها به رشد آینده وابسته است، اهمیت ویژه‌ای دارد. در یک نگاه انتظار می‌رود فدرال رزرو در نشست امروز نرخ بهره را در محدوده ۳٫۷۵ تا ۴ درصد ثابت نگه دارد. ابزار پیش‌بینی گروه سی‌ام‌ای احتمال افزایش تجمعی حداقل ۰٫۷۵ واحد درصدی نرخ بهره تا سپتامبر ۲۰۲۷ را حدود ۵۶ درصد نشان می‌دهد. تعرفه‌های تجاری، اختلال در عرضه انرژی و افزایش هزینه زیرساخت‌های هوش مصنوعی از عوامل فشار بر تورم آمریکا هستند. افزایش نرخ بهره می‌تواند هزینه تأمین مالی شرکت‌ها را بالا ببرد و ارزش‌گذاری سهام فناوری را تحت فشار قرار دهد. آیا دوره تازه افزایش نرخ بهره در راه است؟ بر اساس گزارش منتشرشده در وب‌سایت موتلی فول، احتمال ثابت‌ماندن نرخ بهره در نشست ۲۸ اکتبر به حدود ۹۱ درصد رسیده است؛ در حالی که این احتمال یک ماه پیش حدود ۲۹ درصد برآورد می‌شد. این تغییر نشان می‌دهد بازارها در کوتاه‌مدت انتظار افزایش نرخ بهره ندارند، اما چشم‌انداز میان‌مدت سیاست پولی همچنان با نگرانی‌های تورمی همراه است. طبق داده‌های ابزار پیش‌بینی نرخ بهره گروه سی‌ام‌ای، در آستانه نشست ۱۵ سپتامبر ۲۰۲۷، احتمال افزایش تجمعی ۰٫۷۵ واحد درصدی یا بیشتر نرخ بهره حدود ۵۶ درصد برآورد شده است. این سناریو می‌تواند نرخ بهره را به محدوده ۴٫۵ تا ۴٫۷۵ درصد یا بالاتر برساند. با این حال، این احتمالات پیش‌بینی قطعی تصمیم‌های فدرال رزرو نیستند. قیمت قراردادهای آتی نرخ بهره تحت تأثیر انتظارات بازار قرار دارند و با انتشار داده‌های جدید تورمی، اشتغال و رشد اقتصادی تغییر می‌کنند. بنابراین، ارزیابی مسیر سیاست پولی مستلزم توجه هم‌زمان به داده‌های اقتصادی و مواضع مقام‌های بانک مرکزی است. سه عامل اصلی فشار بر تورم آمریکا تعرفه‌های تجاری و افزایش هزینه واردات افزایش تعرفه‌های وارداتی می‌تواند هزینه تأمین مواد اولیه، قطعات و کالاهای نهایی را برای بنگاه‌های آمریکایی افزایش دهد. اگر شرکت‌ها این هزینه‌ها را به مصرف‌کنندگان منتقل کنند، فشار تورمی تشدید خواهد شد. البته شدت این اثر به میزان انتقال هزینه‌ها، شرایط تقاضا و واکنش تولیدکنندگان داخلی بستگی دارد. بحران انرژی و اختلال در عرضه نفت تنش‌های مرتبط با جنگ ایران و اختلال در عبور نفت از تنگه هرمز، طبق گزارش مبنا، از عوامل افزایش قیمت سوخت معرفی شده‌اند. با توجه به اهمیت این مسیر در تجارت جهانی نفت، اختلال طولانی‌مدت می‌تواند هزینه حمل‌ونقل، تولید و توزیع کالاها را افزایش دهد. افزایش قیمت انرژی علاوه بر تأثیر مستقیم بر شاخص قیمت مصرف‌کننده، ممکن است از طریق بالا بردن هزینه فعالیت شرکت‌ها به سایر بخش‌های اقتصاد نیز منتقل شود. با این حال، میزان اثرگذاری آن به تداوم اختلال عرضه و واکنش بازار جهانی انرژی وابسته است. زیرساخت‌های هوش مصنوعی؛ محرکی تازه برای تورم یکی از نکات مهم گزارش، احتمال تبدیل سرمایه‌گذاری گسترده در زیرساخت‌های هوش مصنوعی به عاملی برای افزایش هزینه‌هاست. توسعه مراکز داده به حجم زیادی از تراشه‌های پیشرفته، سرورها، تجهیزات شبکه و برق نیاز دارد. اگر ظرفیت تولید نتواند همگام با رشد تقاضا افزایش یابد، قیمت تجهیزات و قطعات الکترونیکی ممکن است بالا برود. بر اساس داده‌های نقل‌شده در گزارش، شاخص قیمت واردات محصولات رایانه‌ای و الکترونیکی آمریکا در شش ماه نخست سال ۲۰۲۶ حدود ۷٫۴ درصد افزایش یافته و رشد سالانه آن به ۸ درصد رسیده است. این ارقام، در صورت تأیید با داده‌های رسمی، می‌توانند نشانه‌ای از افزایش هزینه در زنجیره تأمین تجهیزات فناوری باشند. چرا افزایش نرخ بهره برای بازار سهام خطرناک است؟ افزایش نرخ بهره از دو مسیر اصلی بر بازار سهام اثر می‌گذارد. نخست، هزینه استقراض شرکت‌ها و تأمین مالی پروژه‌های جدید را بالا می‌برد. دوم، نرخ تنزیل جریان‌های نقدی آینده را افزایش می‌دهد و در نتیجه، ارزش فعلی سودهایی که سرمایه‌گذاران انتظار دارند در سال‌های آینده دریافت کنند، کاهش می‌یابد. این مسئله برای شرکت‌های فناوری و فعالان حوزه هوش مصنوعی اهمیت بیشتری دارد؛ زیرا بخش قابل‌توجهی از ارزش بازار آن‌ها به رشد مورد انتظار در آینده وابسته است. اگر افزایش هزینه سرمایه با کاهش سرعت توسعه مراکز داده یا افت تقاضا همراه شود، ممکن است فاصله میان انتظارات سرمایه‌گذاران و عملکرد واقعی شرکت‌ها بیشتر شود. با این حال، واکنش بازار به افزایش نرخ بهره برای همه شرکت‌ها یکسان نخواهد بود. شرکت‌هایی با جریان نقدی قوی، بدهی محدود و توانایی انتقال هزینه‌ها به مشتریان، ممکن است مقاومت بیشتری نشان دهند. در مقابل، بنگاه‌هایی که برای توسعه فعالیت‌های خود به تأمین مالی مستمر وابسته‌اند، آسیب‌پذیرتر خواهند بود. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل اثر بالا
تحلیل اثر بالا

سیگنال‌های جدید تورمی در شروع پاییز؛ تورم سالانه به ۷۶.۸ درصد رسید

مرکز آمار ایران جزئیات شاخص قیمت مصرف‌کننده و نرخ تورم مهرماه ۱۴۰۵ را تشریح کرد. براین اساس، شاخص قیمت مصرف‌کننده خانوار‌های کشور در مهرماه به عدد ۷۶۱.۸ رسید و نرخ تورم ماهانه، نقطه‌به‌نقطه و سالانه به‌ترتیب ۴.۴، ۸۸.۷ و ۷۶.۸ درصد ثبت شد. براین اساس، نرخ تورم نقطه‌به‌نقطه از ۸۹.۸ درصد در شهریور به ۸۸.۷ درصد در مهرماه رسیده و ۱.۱ واحد درصد کاهش یافته است. کاهش تورم نقطه‌به‌نقطه به معنای کاهش سطح قیمت‌ها نیست، بلکه نشان می‌دهد میزان افزایش سطح عمومی قیمت‌ها نسبت به ماه مشابه سال گذشته کمتر شده است. در مهرماه، تورم ماهانه گروه خوراکی‌ها، آشامیدنی‌ها و دخانیات ۲.۴ درصد و تورم گروه کالا‌های غیرخوراکی و خدمات ۵.۸ درصد بوده است. بر اساس این گزارش، گروه آموزش با تورم ماهانه ۲۳.۵ درصد، حمل‌ونقل با ۱۰.۷ درصد و تفریح و فرهنگ با ۹.۸ درصد، بیشترین نرخ‌های تورم ماهانه را در میان گروه‌های اصلی ثبت کرده‌اند. همچنین در بررسی تورم نقطه‌به‌نقطه، دخانیات با ۱۶۳.۲ درصد، مبلمان و لوازم خانگی با ۱۲۸.۹ درصد و حمل‌ونقل با ۱۲۸ درصد، از جمله گروه‌هایی بوده‌اند که بیشترین افزایش قیمت را نسبت به مهر سال گذشته تجربه کرده‌اند. در مهرماه، تورم ماهانه خانوار‌های شهری ۴.۳ درصد و خانوار‌های روستایی ۴.۶ درصد بوده است. تورم نقطه‌به‌نقطه در مناطق شهری ۸۵.۵ درصد و در مناطق روستایی ۱۰۷ درصد ثبت شده است. همچنین نرخ تورم سالانه خانوار‌های شهری به ۷۴.۱ درصد و خانوار‌های روستایی به ۹۲.۳ درصد رسیده است. بر این اساس، هر سه شاخص تورم در مناطق روستایی بالاتر از مناطق شهری بوده است. تفاوت در ترکیب هزینه‌های مصرفی و سهم گروه‌های مختلف کالا‌ها و خدمات در سبد هزینه خانوار، از جمله عواملی است که می‌تواند بر تفاوت نرخ تورم در مناطق مختلف تأثیر بگذارد.

خواندن کامل خبر
اخبار ایران اثر متوسط

برمن، رئيس بانک مرکزی نیوزیلند: احتمال افزایش دوباره نرخ بهره نیوزیلند در نشست‌های آینده وجود دارد

آنا برمن، رئیس بانک مرکزی نیوزیلند، گفت افزایش بیشتر نرخ بهره در نشست‌های پیش‌رو محتمل است. او افزود ممکن است به تشدید بیشتری نیاز باشد و نرخ‌ها حتی به سطوح محدودکننده برسند. برمن همچنین گفت احتمال دارد نرخ رسمی نقدی (OCR) از پیش‌بینی قبلی بالاتر برود. به گفته او، بانک مرکزی بررسی کرده است که آیا مسیر پیش‌بینی‌شده برای نرخ رسمی نقدی باید افزایش یابد یا نرخ‌ها ممکن است از آن مسیر فراتر بروند. تصمیم‌گیری بر پایه چشم‌انداز اقتصادی انجام شده و قیمت‌گذاری بازار نیز مورد توجه قرار گرفته است. برمن نسبت به افت ارزش دلار نیوزیلند ابراز نگرانی کرد و گفت اگر این کاهش ادامه پیدا کند، می‌تواند تورم وارداتی را افزایش دهد. او همچنین تأکید کرد که آمارهای جزئی تورم و داده‌های بازار کار در هفته‌های آینده برای ارزیابی شرایط اهمیت خواهند داشت. رشد دستمزدها پایین‌تر از سطحی است که با هدف تورمی سازگاری دارد. برمن در عین حال گفت شرایط همچنان برای بازگرداندن تورم به هدف مساعد است. او با اشاره به طیف گسترده برآوردها درباره نرخ بهره خنثی گفت تعیین این نرخ همواره با عدم‌قطعیت همراه است. همچنین، خطر افت ارزش دارایی‌های مرتبط با هوش مصنوعی در بازارها نیز بررسی شده است.

خواندن کامل خبر
اخبار فارکس اثر بالا

بولاک، رئيس بانک مرکزی استرالیا: تورم استرالیا بسیار بالاست؛ بانک مرکزی درباره نرخ بهره تصمیم می‌گیرد

در یک نگاه میشل بولاک تورم را «بسیار بالا» توصیف کرد و گفت چشم‌پوشی کامل از شوک‌های عرضه، از جمله افزایش قیمت انرژی، دشوار است. به گفته بولاک، تقاضای داخلی همچنان از توان عرضه اقتصاد بیشتر است؛ او با این حال درباره تصمیم نشست ۲ و ۳ نوامبر راهنمایی نداد. میانگین تعدیل‌شده تورم در سه‌ماهه سپتامبر به ۳.۷ درصد سالانه رسید و تورم کل سالانه در سپتامبر ۴.۳ درصد بود. میشل بولاک، رئیس بانک مرکزی استرالیا، تورم را «بسیار بالا» توصیف کرد و گفت پس از انتشار داده‌های تورم سه‌ماهه سپتامبر، چشم‌پوشی کامل از شوک‌های عرضه، مانند افزایش قیمت انرژی، دشوار است. او همچنین گفت تقاضای داخلی همچنان از توان عرضه اقتصاد بیشتر است. بولاک درباره تصمیم نرخ بهره در نشست ۲ و ۳ نوامبر راهنمایی نداد. بولاک در جلسه استماع کمیته‌ای از سنای استرالیا گفت داده‌های تازه با ریسک‌های صعودی تورم که بانک مرکزی پیش‌تر به آن‌ها اشاره کرده بود، سازگار است. به گفته او، فشار قیمتی فقط از خارج وارد نمی‌شود و بالاتر بودن تقاضای داخلی از ظرفیت عرضه اقتصاد نیز می‌تواند به تداوم تورم کمک کند. اندرو هاوزر، معاون بولاک، گفت ارقام شاخص قیمت مصرف‌کننده در محدوده انتظارات بوده‌اند، اما همچنان بیش از حد بالا هستند. سارا هانتر، دستیار رئیس بانک مرکزی، گفت تورم از آنچه بانک مرکزی در ماه اوت انتظار داشت بیشتر بوده است. او همچنین گفت انتظار ندارد استرالیا وارد رکود شود. این اظهارات نشان می‌دهد داده‌ها با پیش‌بینی اقتصاددانان پیش از انتشارشان هم‌خوانی داشتند، اما از مسیری که بانک مرکزی در گزارش سیاست پولی ماه اوت ترسیم کرده بود، بالاتر رفتند. میانگین تعدیل‌شده، شاخص اصلی بانک مرکزی برای سنجش تورم پایه، در سه‌ماهه سپتامبر ۱ درصد و در مقیاس سالانه ۳.۷ درصد افزایش یافت؛ رقمی بالاتر از انتظار ۳.۶ درصدی. تورم کل ماهانه نیز در سپتامبر به ۴.۳ درصد سالانه رسید. پیش از انتشار این آمار، بولاک گفته بود تورم احتمالاً از پیش‌بینی‌های ماه اوت بانک مرکزی بیشتر خواهد شد. او به تشدید دوباره درگیری‌ها در خاورمیانه، افزایش چشمگیر قیمت انرژی و فشرده‌تر بودن نسبی بازار کار اشاره کرده بود. اظهارات بولاک درباره شوک‌های عرضه اهمیت دارد، زیرا بانک‌های مرکزی گاهی افزایش‌های مقطعی قیمت، مانند جهش قیمت سوخت، را نادیده می‌گیرند و انتظار دارند این فشارها خودبه‌خود کاهش یابد. بولاک گفت چشم‌پوشی کامل از چنین شوک‌هایی دشوار است؛ موضعی که نشان می‌دهد بانک مرکزی نگران انتقال هزینه‌های بالاتر انرژی به قیمت‌های گسترده‌تر و انتظارات تورمی است، به‌ویژه در شرایطی که تورم پایه همچنان بالاتر از محدوده هدف قرار دارد. بانک مرکزی استرالیا در مجموع طی سال جاری نرخ نقدی را ۱۰۰ نقطه پایه افزایش داده است. بولاک پیش‌تر گفته بود یکی از پرسش‌های اصلی نشست هفته آینده این است که آیا این میزان انقباض برای بازگرداندن تورم به محدوده هدف ۲ تا ۳ درصدی در زمانی معقول کافی خواهد بود یا نه. او از اعلام جهت تصمیم بعدی خودداری کرد، اما تورم پایه بالاتر، بازار کار فشرده و لحن صریح او باعث شده‌اند احتمال افزایش دوباره نرخ بهره همچنان مطرح باشد. تصمیم هیئت‌مدیره هفته آینده همراه با پیش‌بینی‌های تازه منتشر خواهد شد. این اظهارات به‌عنوان نشانه‌ای از تمایل کمتر بانک مرکزی استرالیا به نادیده گرفتن افزایش قیمت‌های ناشی از انرژی تفسیر شده‌اند. تداوم رشد قیمت نفت می‌تواند به این برداشت بیفزاید. این لحن، در کنار تورم پایه بالاتر و ارزیابی بولاک از تقاضا، از انتظارات افزایش نرخ بهره و دلار استرالیا حمایت می‌کند. تفاوت رویکرد بانک مرکزی استرالیا با تصمیم بانک مرکزی نیوزیلند برای ثابت نگه‌داشتن نرخ بهره نیز می‌تواند به نفع جفت‌ارز AUDNZD باشد. با این حال، چون بولاک درباره تصمیم هفته آینده راهنمایی نداد، همچنان مقداری عدم‌قطعیت وجود دارد.

خواندن کامل خبر
اخبار فارکس اثر بالا

اختلاف سیاستی بانک‌های مرکزی استرالیا و نیوزیلند، جفت‌ارز AUDNZD را در کانون توجه قرار داد

در یک نگاه هر دو کشور با شوک افزایش هزینه سوخت روبه‌رو هستند، اما بانک مرکزی استرالیا آن را عامل تشدید تورم می‌داند و اکثریت بانک مرکزی نیوزیلند معتقد است تقاضای ضعیف می‌تواند اثر آن را مهار کند. بانک مرکزی نیوزیلند برخلاف انتظار بازار و پنج بانک بزرگ این کشور، نرخ رسمی نقدی را با رأی ۴ به ۳ در ۲.۷۵ درصد نگه داشت. اختلاف در چشم‌انداز نرخ بهره می‌تواند به نفع دلار استرالیا در برابر دلار نیوزیلند باشد؛ اما رأی نزدیک بانک نیوزیلند و احتمال افزایش نرخ آن در دسامبر، مانع مهمی برای این روند است. استرالیا و نیوزیلند در فاصله‌ای کمتر از ۹۰ دقیقه پیام‌های متفاوتی درباره سیاست پولی فرستادند: مقام‌های بانک مرکزی استرالیا از احتمال نیاز به انقباض بیشتر سخن گفتند، اما بانک مرکزی نیوزیلند نرخ بهره را ثابت نگه داشت. این اختلاف، جفت‌ارز دلار استرالیا در برابر دلار نیوزیلند، AUDNZD، را در کانون توجه قرار داده است. در استرالیا، لحن بانک مرکزی متمایل به افزایش نرخ بهره بود. میشل بولاک، رئیس بانک مرکزی استرالیا، به کمیته‌ای از سنای این کشور گفت تورم احتمالاً از پیش‌بینی ماه اوت بانک مرکزی بالاتر می‌رود. او افزایش دوباره قیمت انرژی در پی تشدید درگیری‌ها در خاورمیانه و فشرده‌تر بودن نسبی بازار کار را از عوامل این چشم‌انداز دانست. بولاک گفت یکی از پرسش‌های اصلی نشست هفته آینده این است که آیا مجموع ۱۰۰ نقطه پایه افزایش نرخ بهره در سال جاری برای بازگرداندن تورم به هدف کافی خواهد بود یا نه. چند دقیقه بعد، داده‌های سه‌ماهه سپتامبر نشان داد میانگین تعدیل‌شده تورم، شاخص اصلی بانک مرکزی استرالیا برای سنجش تورم پایه، به ۳.۷ درصد در مقیاس سالانه رسیده است؛ بالاتر از پیش‌بینی ۳.۶ درصدی. تورم کل ماهانه نیز در سپتامبر به ۴.۳ درصد سالانه افزایش یافت. در نیوزیلند، بانک مرکزی نرخ رسمی نقدی را با رأی ۴ به ۳ در سطح ۲.۷۵ درصد حفظ کرد. این تصمیم برخلاف انتظارات بازار بود؛ پیش از اعلام آن، بازار احتمال افزایش نرخ را حدود ۹۰ درصد می‌دانست و هر پنج بانک بزرگ محلی نیز افزایش نرخ را پیش‌بینی کرده بودند. اکثریت اعضای کمیته، از جمله آنا برمن، رئیس بانک مرکزی نیوزیلند، گفتند دو افزایش نرخ بهره‌ای که پیش‌تر انجام شده، به کمیته فرصت می‌دهد آثار آن‌ها را ارزیابی کند. آن‌ها به تورم کل کمتر از انتظارِ ۳.۷ درصدی، انتقال محدودتر افزایش هزینه سوخت به قیمت‌ها، رشد ضعیف دستمزدها و شکنندگی بهبود اقتصادی داخلی اشاره کردند. با این حال، کمیته همچنان اعلام کرد احتمالاً سیاست پولی انقباضی‌تری لازم خواهد بود، اما این اقدام را به چشم‌انداز اقتصادی مشروط دانست. این تفاوت در موضع‌گیری می‌تواند فاصله انتظارات نرخ بهره دو کشور را بیشتر کند. بازارها ممکن است احتمال افزایش نرخ بهره بانک مرکزی استرالیا در نشست ۲ و ۳ نوامبر را بالاتر ببرند و انتظار برای اقدام بعدی بانک مرکزی نیوزیلند را دست‌کم تا بیانیه سیاست پولی دسامبر به تعویق بیندازند. از آنجا که جفت‌ارز AUDNZD معمولاً از اختلاف نرخ‌های بهره کوتاه‌مدت استرالیا و نیوزیلند تأثیر می‌گیرد، تغییر در انتظارات نسبی نرخ بهره می‌تواند به نفع دلار استرالیا تمام شود. با این حال، دامنه این واگرایی محدودیت‌هایی دارد. رأی بانک مرکزی نیوزیلند نزدیک بود و همه اعضا با این ارزیابی موافق بودند که احتمالاً سیاست پولی انقباضی‌تر لازم است. پیش‌بینی تورم ۴.۴ درصدی برای دسامبر نیز در صورت افزایش انتقال هزینه سوخت به قیمت‌ها، احتمال افزایش نرخ را باز می‌گذارد. از سوی دیگر، بانک مرکزی استرالیا هنوز افزایش نرخ را قطعی اعلام نکرده و رقم اندکی پایین‌ترِ میانه وزنی در داده‌های امروز تورم، می‌تواند برای صبر کردن به آن فرصت بدهد. هر دو اقتصاد نیز در معرض شوک مشترک قیمت نفت قرار دارند. از رویدادهای بعدی، نشست خبری برمن در ساعت ۰۵:۳۰ به وقت ایران و تصمیم هفته آینده بانک مرکزی استرالیاست. هر اشاره‌ای از سوی برمن به افزایش نرخ در دسامبر می‌تواند فاصله انتظارات را کمتر کند. تصمیم بانک مرکزی استرالیا نیز همراه با پیش‌بینی‌های تازه منتشر می‌شود و نشان می‌دهد این نهاد تا چه اندازه چشم‌انداز تورم خود را تغییر داده است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بولاک، رئيس بانک مرکزی استرالیا: افزایش قیمت نفت می‌تواند تورم استرالیا را از پیش‌بینی‌ها بالاتر ببرد

در یک نگاه میشل بولاک می‌گوید تورم احتمالاً از برآوردهای ماه اوت بانک مرکزی استرالیا فراتر می‌رود؛ افزایش قیمت جهانی انرژی یکی از عوامل اصلی این فشار است. به گفته او، بازار کار اندکی فشرده‌تر از برآوردهای قبلی است و رشد ضعیف بهره‌وری نیز مهار پایدار تورم را دشوار می‌کند. هیئت‌مدیره بانک مرکزی هفته آینده بررسی می‌کند که آیا افزایش ۱۰۰ نقطه پایه‌ای نرخ بهره در سال جاری برای بازگرداندن تورم به هدف کافی بوده است یا خیر. میشل بولاک، رئیس بانک مرکزی استرالیا، می‌گوید تورم این کشور احتمالاً از پیش‌بینی‌های ماه اوت فراتر می‌رود؛ زیرا افزایش دوباره قیمت انرژی در پی تشدید درگیری‌ها در خاورمیانه، در کنار فشارهای داخلی، چشم‌انداز تورم را دشوارتر کرده است. هیئت‌مدیره بانک مرکزی هفته آینده داده‌های اقتصادی و توازن ریسک‌ها را بررسی می‌کند و یکی از پرسش‌های اصلی آن این خواهد بود که آیا افزایش‌های انجام‌شده در نرخ بهره برای بازگرداندن تورم به هدف در زمانی معقول کافی است یا نه. بولاک روز چهارشنبه در بیانیه آغازین خود برای کمیته قوانین اقتصادی سنای استرالیا گفت برخی از ریسک‌های صعودی تورم که بانک مرکزی در ماه اوت به آن‌ها اشاره کرده بود، اکنون محقق شده‌اند یا در حال تحقق هستند. پیش‌بینی‌های اوت بانک مرکزی نشان می‌داد تورم تنها در اواخر سال ۲۰۲۷ به محدوده میانی هدف ۲ تا ۳ درصدی بازمی‌گردد. افزایش قیمت انرژی یکی از منابع اصلی فشار تازه است. بولاک گفت درگیری‌ها در خاورمیانه دوباره شدت گرفته و قیمت جهانی انرژی اکنون بسیار بالاتر از فرض‌های بانک مرکزی در ماه اوت است. او افزود افزایش قیمت نفت و دیگر محصولات مرتبط، هم به‌طور مستقیم بر تورم اثر می‌گذارد و هم از راه افزایش هزینه حمل‌ونقل و انتقال بخشی از این هزینه‌ها به مشتریان، فشار بیشتری بر قیمت‌ها وارد می‌کند. انتظارات کوتاه‌مدت تورمی نیز بالا است. او همچنین به رونق جهانی هوش مصنوعی و شرایط آب‌وهوایی شدید، به‌عنوان عوامل فشار بر قیمت فناوری و محصولات کشاورزی اشاره کرد. به گفته بولاک، فشارهای تورمی تنها از خارج وارد نمی‌شوند. با وجود آن‌که نرخ بیکاری بیش از انتظار افزایش یافته، بازار کار از نظر بانک مرکزی اندکی فشرده‌تر از برآوردهای قبلی است. او تورم پایه بالا در بخش‌هایی را که بازتاب‌دهنده تقاضای داخلی‌اند، نشانه‌ای از این فشار دانست. بولاک همچنین گفت رشد ضعیف بهره‌وری به این معناست که اقتصاد نمی‌تواند بدون افزودن به فشارهای قیمتی، با سرعت زیادی رشد کند. به گفته او، این موضوع چالشی بنیادین برای استرالیا و قدرت خرید واقعی مردم در سال‌های پیش رو است و برای کاهش پایدار تورم، دوره دیگری از رشد کم‌رمق تقاضای کل ضرورت دارد. بانک مرکزی از زمان جلسه استماع ماه ژوئن، نرخ نقدی را ۲۵ نقطه پایه افزایش داده و مجموع افزایش نرخ بهره در سال جاری به ۱۰۰ نقطه پایه رسیده است. بولاک گفت آثار کامل این افزایش‌ها هنوز ظاهر نشده‌اند: هزینه‌کرد خانوارها به‌تدریج در حال تعدیل است، در حالی که سرمایه‌گذاری کسب‌وکارها، به‌ویژه در مراکز داده و پروژه‌های انرژی تجدیدپذیر، رشد چشمگیری داشته است. قیمت مسکن در بیشتر پایتخت‌های استرالیا کاهش یافته، اما همچنان حدود ۵۰ درصد بالاتر از سطح اوایل سال ۲۰۲۰ است. بولاک تأکید کرد که بانک مرکزی استرالیا قیمت مسکن را هدف‌گذاری نمی‌کند. قرار بود داده‌های شاخص قیمت مصرف‌کننده سه‌ماهه سپتامبر اندکی پس از بیانیه بولاک منتشر شود. رقم تورم پایه تعدیل‌شده فصلی این فصل، آزمونی مهم برای چشم‌انداز تورم و ارزیابی بازار از تصمیم بعدی بانک مرکزی به شمار می‌رود. در تحلیل همراه گزارش نیز نشست روزهای ۲ و ۳ نوامبر، نشست پیش روی بانک مرکزی توصیف شده است. بولاک گفت هیئت‌مدیره هفته آینده داده‌ها و توازن ریسک‌ها را ارزیابی خواهد کرد. او افزود نرخ‌های بهره بالاتر برای خانوارها دشواری ایجاد می‌کند، اما نباید اجازه داد تورم برای مدتی طولانی بالا بماند. به گفته او، بانک‌های مرکزی بسیاری از اقتصادهای پیشرفته نرخ‌ها را افزایش می‌دهند یا اعلام کرده‌اند که در صورت نیاز چنین خواهند کرد.

خواندن کامل خبر
اخبار فارکس اثر متوسط

چرا ۲۸ اکتبر می‌تواند روز سرنوشت‌سازی برای بورس آمریکا باشد؟؛ تورم انرژی، تصمیم فدرال رزرو و آزمون تازه سهام هوش مصنوعی

چهارشنبه ۲۸ اکتبر ۲۰۲۶ می‌تواند به یکی از روزهای مهم بازار سهام آمریکا تبدیل شود. اگرچه انتظار می‌رود بانک مرکزی آمریکا در این نشست نرخ بهره را بدون تغییر نگه دارد، آنچه اهمیت بیشتری دارد، پیام سیاست‌گذاران درباره مسیر آینده نرخ‌هاست. در شرایطی که تورم دوباره شتاب گرفته، بازار کار نشانه‌هایی از کندی نشان می‌دهد و شرکت‌های بزرگ فناوری برای توسعه زیرساخت‌های هوش مصنوعی به سرمایه‌گذاری‌های سنگین نیاز دارند، حتی اشاره‌ای به افزایش دوباره نرخ بهره می‌تواند انتظارات سرمایه‌گذاران را تغییر دهد. شاخص اس‌اندپی ۵۰۰ نیز در مرکز این تحولات قرار دارد؛ زیرا بخش مهمی از ارزش بازار آن به شرکت‌های بزرگ فناوری و فعالان حوزه هوش مصنوعی وابسته است. بنابراین، تصمیم فدرال رزرو صرفاً یک رویداد پولی نیست، بلکه آزمونی برای سنجش پایداری ارزش‌گذاری سهام در شرایط افزایش هزینه تأمین مالی به شمار می‌رود. در یک نگاه انتظار می‌رود فدرال رزرو در نشست ۲۸ اکتبر نرخ بهره را ثابت نگه دارد، اما پیام آن درباره تصمیم‌های آینده می‌تواند بازارها را تحت تأثیر قرار دهد. تورم سالانه آمریکا در سپتامبر به ۳.۷ درصد رسیده و رشد قیمت بنزین، نگرانی‌ها درباره تداوم فشارهای تورمی را افزایش داده است. ایجاد مراکز داده و خرید تراشه‌های پیشرفته، نیاز شرکت‌های هوش مصنوعی به تأمین مالی را افزایش داده و آن‌ها را در برابر نرخ‌های بهره بالاتر آسیب‌پذیرتر کرده است. مهم‌ترین عامل برای بازار، نه صرفاً تصمیم این نشست، بلکه احتمال تداوم سیاست پولی انقباضی و اثر آن بر ارزش‌گذاری سهام فناوری استدو هدف متضاد؛ معمای سیاست پولی آمریکا دو هدف متضاد؛ معمای سیاست پولی آمریکا فدرال رزرو باید میان دو هدف اصلی تعادل برقرار کند: مهار تورم و حفظ اشتغال. افزایش نرخ بهره با گران‌تر کردن اعتبار، تقاضا را کاهش می‌دهد و می‌تواند به کنترل قیمت‌ها کمک کند؛ اما هم‌زمان، هزینه سرمایه‌گذاری شرکت‌ها را بالا می‌برد و ممکن است استخدام و رشد اقتصادی را محدود کند. در مقابل، کاهش نرخ بهره به رونق اعتبار و فعالیت اقتصادی کمک می‌کند، اما در صورت تداوم تقاضای بالا می‌تواند فشارهای تورمی را تشدید کند. بر اساس داده‌های گزارش مورد استناد، اقتصاد آمریکا در سپتامبر تنها ۲۹ هزار شغل جدید ایجاد کرده است. متوسط اشتغال‌زایی ماهانه طی یک سال گذشته نیز حدود ۴۵ هزار شغل گزارش شده و نرخ بیکاری در سطح ۴.۲ درصد قرار داشته است. این ارقام از بازاری حکایت دارند که اگرچه هنوز فرو نپاشیده، اما شتاب استخدام در آن محدود شده است. در سوی دیگر، تورم سالانه شاخص قیمت مصرف‌کننده از ۳.۴ درصد در اوت به ۳.۷ درصد در سپتامبر افزایش یافته است. شاخص قیمت مخارج مصرف شخصی، که یکی از معیارهای اصلی فدرال رزرو برای سنجش تورم است، نیز در اوت رشد سالانه ۳.۴ درصدی داشته است. رقم سپتامبر این شاخص قرار است یک روز پس از نشست بانک مرکزی منتشر شود؛ بنابراین، سیاست‌گذاران هنگام تصمیم‌گیری با تصویری ناقص از تازه‌ترین وضعیت تورم مواجه خواهند بود. نفت و بنزین؛ عامل پیچیده‌کننده تصمیم فدرال رزرو بخش مهمی از افزایش اخیر تورم به بازار انرژی مربوط می‌شود. طبق گزارش، قیمت بنزین در سپتامبر بیش از ۹ درصد افزایش یافته و حدود نیمی از رشد ماهانه شاخص قیمت مصرف‌کننده را توضیح داده است. جنگ ایران نیز به‌عنوان یکی از عوامل اصلی فشار بر قیمت انرژی مطرح شده است. پرسش اساسی این است که آیا بانک مرکزی باید افزایش قیمت انرژی را موقتی تلقی کند یا آن را نشانه‌ای از خطر تورم پایدارتر بداند. اگر افزایش قیمت بنزین ناشی از اختلالی گذرا در عرضه باشد، واکنش شدید پولی ممکن است هزینه اقتصادی غیرضروری ایجاد کند؛ زیرا افزایش نرخ بهره لزوماً نمی‌تواند عرضه نفت را افزایش دهد یا تنش‌های ژئوپلیتیکی را برطرف کند. بااین‌حال، خطر اصلی زمانی شکل می‌گیرد که افزایش هزینه انرژی به قیمت حمل‌ونقل، تولید کالا و خدمات و در نهایت دستمزدها منتقل شود. در چنین شرایطی، شوک اولیه انرژی می‌تواند به تورمی گسترده‌تر تبدیل شود و فدرال رزرو را به ادامه سیاست انقباضی وادار کند. چرا سهام هوش مصنوعی در معرض خطر قرار دارد؟ شرکت‌های فعال در حوزه هوش مصنوعی برای توسعه مراکز داده، خرید تراشه‌های پیشرفته و تأمین زیرساخت‌های پردازشی به سرمایه‌گذاری‌های بسیار بزرگی نیاز دارند. حتی شرکت‌های بزرگی مانند متا و آمازون نیز برای تأمین بخشی از این هزینه‌ها بیش از گذشته به بازار بدهی و منابع مالی خارجی متکی شده‌اند. افزایش نرخ بهره، هزینه استقراض را بالا می‌برد و می‌تواند بازده مورد انتظار پروژه‌های جدید را کاهش دهد. اگر هزینه تأمین مالی افزایش یابد، برخی طرح‌های توسعه‌ای ممکن است به تعویق بیفتند یا از نظر اقتصادی توجیه‌پذیری کمتری پیدا کنند. چنین اتفاقی نه‌تنها بر شرکت‌های زیرساختی، بلکه بر زنجیره گسترده‌تری از تولیدکنندگان تراشه، تجهیزات شبکه و خدمات ابری اثر خواهد گذاشت. از سوی دیگر، نرخ‌های بهره بالاتر معمولاً ارزش فعلی جریان‌های نقدی آینده را کاهش می‌دهند؛ موضوعی که برای شرکت‌هایی با ارزش‌گذاری بالا و انتظارات رشد بلندمدت اهمیت ویژه‌ای دارد. به همین دلیل، حتی بدون افزایش فوری نرخ بهره، تغییر لحن فدرال رزرو به سمت سیاستی سخت‌گیرانه‌تر می‌تواند فشار فروش بر بخشی از سهام فناوری را افزایش دهد.

خواندن کامل خبر
تحلیل اثر بالا
تحلیل اثر بالا

تصمیم فدرال رزرو زیر ذره‌بین بازارها؛ از احتمال مخالفت اعضا تا چشم‌انداز دسامبر

در یک نگاه تصمیم احتمالی فدرال رزرو: اقتصاددانان ناتیکسیس انتظار دارند فدرال رزرو در نشست چهارشنبه نرخ بهره را بدون تغییر و در سقف محدوده ۴ درصد حفظ کند. احتمال مخالفت اعضا: سه عضو متمایل به سیاست‌های پولی انقباضی ممکن است بار دیگر با تصمیم اکثریت مخالفت کرده و خواستار افزایش ۰.۲۵ واحد درصدی نرخ بهره شوند. نشست خبری وارش: انتظار می‌رود رئیس فدرال رزرو بر بررسی روندهای کلی تورم به‌جای تمرکز بر یک گزارش ماهانه تأکید کند. همچنین، نشست خبری احتمالاً کوتاه و کم‌جزئیات خواهد بود. به گزارش ناتیکسیس (Natixis)، انتظار نمی‌رود فدرال رزرو در نشست روز چهارشنبه با افزایش نرخ بهره بازارها را غافلگیر کند؛ اما ممکن است سه عضو مخالف تصمیم قبلی بار دیگر مخالفت خود را اعلام کنند. همچنین، نشست خبری وارش می‌تواند نشانه‌هایی از اولویت‌های بانک مرکزی آمریکا در ادامه سال ۲۰۲۶ ارائه دهد. کریستوفر هاج و سلین آکر، اقتصاددانان ناتیکسیس، در گزارش پیش از نشست کمیته بازار آزاد فدرال (FOMC) نوشتند که اظهارنظرهای مقام‌های فدرال رزرو درباره سیاست پولی یکدست نبوده است. به نظر می‌رسد کالینز، پالسون و هامک از افزایش بیشتر نرخ بهره حمایت می‌کنند؛ درحالی‌که جفرسون، ویلیامز و والر پس از افزایش نرخ بهره در نشست قبلی، رویکرد صبر و ارزیابی شرایط را ترجیح می‌دهند. وارش، رئیس فدرال رزرو، نیز تاکنون موضعی خنثی اتخاذ کرده است. این دو اقتصاددان گفتند: پس از آنکه فدرال رزرو در سپتامبر برای نخستین بار طی سه سال گذشته نرخ بهره را افزایش داد، انتظار داریم این نهاد در اعلام تصمیم سیاست پولی خود در روز چهارشنبه (6 آبان)، نرخ بهره را بدون تغییر و در سقف محدوده ۴ درصد حفظ کند. به باور ما، احتمال دارد سه عضو متمایل به سیاست‌های پولی انقباضی که در نشست ژوئیه مخالفت خود را اعلام کرده بودند، یعنی لوگان، هامک و کاشکاری، بار دیگر با تصمیم اکثریت مخالفت کرده و خواستار افزایش ۲۵ نقطه پایه‌ای نرخ بهره شوند. این اقتصاددانان افزودند که اگرچه احتمال دارد وارش از افزایش غیرمنتظره نرخ بهره حمایت کند، اما چنین سناریویی را بعید می‌دانند. در فاصله میان دو نشست، نوسانات بازده اوراق قرضه و بی‌ثباتی نسبی سهام شرکت‌های فناوری و هوش مصنوعی، فوریت انقباض بیشتر شرایط مالی را کاهش داده است. به گفته آن‌ها، خودداری از افزایش غیرمنتظره نرخ بهره همچنین می‌تواند از فدرال رزرو در برابر انتقادهای کاخ سفید محافظت کند. در مورد نشست خبری وارش، هاج و آکر به دنبال نشانه‌هایی درباره اولویت‌های او خواهند بود. آن‌ها گفتند: انتظار داریم از وارش درباره گزارش اخیر شاخص قیمت مصرف‌کننده (CPI) سؤال شود و او در پاسخ تأکید کند که خودش و سایر اعضای کمیته، به‌جای تمرکز بر یک آمار مشخص، روندهای کلی را دنبال می‌کنند. چنین پاسخی باید به‌عنوان نشانه‌ای از انعطاف‌پذیری کمیته بازار آزاد فدرال برای نادیده گرفتن نوسانات مقطعی داده‌های ماهانه تلقی شود. این دو اقتصاددان همچنین انتظار دارند وارش بار دیگر به شرایط مالی اشاره کند. به گفته آن‌ها، با وجود تحولات اخیر در اسپرد بازده اوراق اعتباری، نرخ‌های وام مسکن، افزایش بازده اوراق و نوسانات بازار، اشاره به شرایط مالی لزوماً به معنای اتخاذ موضعی انبساطی نیست؛ بلکه می‌تواند نشان‌دهنده وجود ریسک‌هایی در هر دو جهت برای فدرال رزرو باشد، مشروط بر اینکه شرایط مالی بیش از حد تسهیل نشود. آن‌ها اضافه کردند: در مجموع، انتظار داریم نشست خبری بار دیگر کوتاه باشد؛ همان‌طور که نشست سپتامبر به‌طور محسوسی از نشست‌های خبری چند سال گذشته کوتاه‌تر بود. همچنین، پیش‌بینی می‌کنیم پرسش‌های تکمیلی مطرح نشود و توضیح عمیقی درباره دیدگاه‌های کمیته یا شخص وارش ارائه نگردد. به گفته آن‌ها، پس از برخی اشتباهات در ابتدای دوره فعالیت و تمایل به افشای اطلاعات محدود، احتمالاً نشست‌های خبری کوتاه‌تر و کم‌جزئیات‌تر به رویه معمول فدرال رزرو در دوره ریاست وارش تبدیل خواهند شد. چشم‌انداز تورم و احتمال افزایش نرخ بهره در دسامبر هاج و آکر پیش‌بینی می‌کنند که فدرال رزرو همچنان بر مسیر تورم متمرکز بماند؛ مسیری که از نظر آن‌ها به‌تدریج بهبود خواهد یافت. آن‌ها گفتند: با وجود آنکه آمار شاخص قیمت مصرف‌کننده در سپتامبر به‌طور غیرمعمولی پرنوسان و بالاتر از انتظار بود، همچنان با احتیاط نسبت به چشم‌انداز آینده خوش‌بین هستیم؛ هرچند اطمینان ما نسبت به گذشته کمتر شده است. این اقتصاددانان معتقدند اگر عوامل غیرچرخه‌ای فشارهای قیمتی، از جمله تعرفه‌ها و افزایش هزینه‌های انرژی، فروکش کنند، تورم ناشی از عوامل داخلی به کاهش خود ادامه خواهد داد و تورم هسته نیز روند نزولی در پیش خواهد گرفت. آن‌ها افزودند که با توجه به پایین بودن اطمینان مصرف‌کنندگان و ثابت ماندن یا حتی منفی شدن رشد دستمزدهای واقعی، تصور بازگشت قدرتمند تقاضا که بتواند سطح فعلی فعالیت‌های اقتصادی را حفظ کند، دشوار است. به گفته آن‌ها، در چنین شرایطی، ادامه رشد اقتصاد با نرخی بالاتر از ظرفیت بالقوه آن نیز چندان محتمل به نظر نمی‌رسد. این دو اقتصاددان در پایان گفتند: کاهش سرعت رشد اقتصادی، مطابق پیش‌بینی ما، باید به کاهش تورم کمک کند و فدرال رزرو را به احتیاط بیشتر برای جلوگیری از انقباض بیش از حد در سیاست پولی سوق دهد. بر همین اساس، آن‌ها پیش‌بینی می‌کنند که در چرخه فعلی سیاست پولی، تنها یک افزایش دیگر نرخ بهره انجام شود و این افزایش در نشست دسامبر صورت بگیرد. بااین‌حال، تحقق این پیش‌بینی به انتشار داده‌های امیدوارکننده درباره تورم در ماه‌های آینده و افزایش نگرانی‌ها درباره چشم‌انداز رشد اقتصادی بستگی دارد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

دلار پیش از نشست فدرال رزرو جان گرفت؛ انتخابات اسرائیل معادلات را تغییر می‌دهد؟

در یک نگاه دلار آمریکا: بهبود احساسات بازار درباره هوش مصنوعی و موقعیت‌گیری معامله‌گران پیش از نشست فدرال رزرو، از دلار حمایت کرده‌اند. شاخص اعتماد مصرف‌کننده آمریکا و نتایج انتخابات اسرائیل نیز در کانون توجه امروز قرار دارند. یورو: تقویت دلار می‌تواند فشار نزولی بر EURUSD را حفظ کند. ING حمایت کلیدی این جفت‌ارز را در سطح ۱.۱۱۰۰ می‌بیند و فعلاً انتظار شکست آن را ندارد. دلار نیوزیلند: ING انتظار افزایش ۲۵ نقطه پایه‌ای نرخ بهره بانک مرکزی نیوزیلند تا ۳ درصد را دارد؛ لحنی انقباضی در بیانیه بانک می‌تواند از دلار نیوزیلند حمایت کند. دلار آمریکا هفته را با قدرت بیشتری آغاز کرده است؛ تغییری که به بهبود فضای روانی بازارهای فناوری، قیمت بالای انرژی و آماده‌شدن معامله‌گران برای نشست پیش‌روی فدرال رزرو نسبت داده می‌شود. در همین حال، نتیجه انتخابات اسرائیل می‌تواند بر چشم‌انداز تنش با ایران و قیمت نفت اثر بگذارد. در نیوزیلند نیز مؤسسه ING انتظار دارد بانک مرکزی این کشور نرخ بهره را ۲۵ نقطه پایه افزایش دهد. در این بررسی، با یوتوتایمز همراه باشید تا چشم‌انداز دلار، یورو و دلار نیوزیلند را پیش از تصمیم‌های مهم بانک‌های مرکزی براساس مقاله موسسه ING بررسی کنیم. دلار آمریکا؛ تقاضا پیش از نشست فدرال رزرو افزایش یافت دلار آمریکا در آغاز هفته حمایت مناسبی پیدا کرده است. به ارزیابی ING، بهبود فضای روانی پیرامون هوش مصنوعی باعث شده بازارها دوباره به عواملی توجه کنند که پیش‌تر از دلار حمایت می‌کردند؛ از جمله موضع انقباضی فدرال رزرو و قیمت بالای انرژی. موقعیت‌گیری معامله‌گران پیش از نشست کمیته بازار آزاد فدرال رزرو (FOMC) نیز ممکن است به این روند کمک کرده باشد. در بازار فارکس، این دیدگاه تقویت شده که تأکید دوباره کوین وارش، رئیس فدرال رزرو، بر تعهد به مهار تورم می‌تواند پشتوانه‌ای برای دلار ایجاد کند. ING نیز با این ارزیابی هم‌سو است و انتظار دارد دلار در طول هفته به‌طور کلی حمایت شود. اعتماد مصرف‌کننده آمریکا زیر ذره‌بین تقویم اقتصادی آمریکا در معاملات امروز نسبتاً شلوغ است. مهم‌ترین رویداد، انتشار شاخص اعتماد مصرف‌کننده مؤسسه کنفرانس بورد است. این شاخص در ماه سپتامبر به‌طور غیرمنتظره‌ای به ۸۱.۹ سقوط کرد. ING رقم ۸۱.۵ را برای انتشار جدید پیش‌بینی می‌کند، در حالی که اجماع بازار روی ۸۱.۰ قرار دارد. هرچند غافلگیری در این داده احتمالاً به‌تنهایی لحن نشست فردای فدرال رزرو را تغییر نخواهد داد، انتظارات بازار برای انقباض پولی بیشتر در روزهای اخیر شکننده شده است. به همین دلیل، نشانه‌های تازه از تضعیف اعتماد مصرف‌کنندگان می‌تواند بر ارزیابی معامله‌گران از مسیر نرخ بهره اثر بگذارد. سفارش‌های کالاهای بادوام ماه سپتامبر، فروش خانه‌های نوساز و شاخص تولیدی فدرال رزرو ریچموند نیز منتشر می‌شوند، اما اهمیت آن‌ها در مقایسه با شاخص اعتماد مصرف‌کننده کمتر است. انتخابات اسرائیل و تأثیر احتمالی بر دلار و نفت بخش دیگری از توجه بازار به نتایج اولیه انتخابات اسرائیل معطوف است. نظرسنجی‌ها از رقابتی نزدیک میان ائتلاف بنیامین نتانیاهو، نخست‌وزیر اسرائیل، و بلوک مخالفان به رهبری گادی آیزنکوت حکایت دارند. با این حال، پیش‌بینی می‌شود هیچ‌یک از دو طرف به‌تنهایی اکثریت پارلمانی را به دست نیاورند و برای تشکیل اکثریت به حمایت احزاب کوچک‌تر نیاز داشته باشند. آیزنکوت در کارزار انتخاباتی خود رویکردی تا حدی دیپلماتیک‌تر در قبال ایران مطرح کرده است. تمرکز او بر جلوگیری از دستیابی ایران به سلاح هسته‌ای بوده، در حالی که گزینه تغییر حکومت در تهران را کنار گذاشته است. از نگاه ING، عملکرد قوی‌تر بلوک مخالفان می‌تواند احتمال کاهش نسبی قیمت نفت و تضعیف دلار را افزایش دهد. با این حال، بازار برای کنارگذاشتن صرف ریسک ژئوپلیتیکی به نشانه‌های بسیار قوی‌تری از بهبود چشم‌انداز صلح نیاز دارد. در مجموع، ING انتظار دارد ترکیب موضع انقباضی فدرال رزرو و قیمت بالای انرژی همچنان از دلار حمایت کند؛ مگر آنکه داده‌های اقتصادی یا تحولات سیاسی، ارزیابی بازار از ریسک‌های موجود را به‌طور محسوسی تغییر دهند. یورو؛ قدرت دلار فشار نزولی بر EURUSD را حفظ می‌کند یورو پس از تنش‌های اخیر در بازار اوراق قرضه فرانسه، حمایت چندانی از کاهش فشارها دریافت نکرده است. پس از آنکه مؤسسه مودیز روز جمعه رتبه اعتباری فرانسه را در سطح Aa3 حفظ کرد، اوراق این کشور بخشی از فشار قبلی را جبران کردند؛ اما این اتفاق نتوانسته به بهبود چشمگیر یورو منجر شود. برآورد ING نشان می‌دهد EURUSD همچنان حدود ۱ تا ۱.۵ درصد پایین‌تر از ارزش کوتاه‌مدت برآوردشده این مؤسسه معامله می‌شود؛ وضعیتی که عمدتاً به ریسک‌های مرتبط با فرانسه نسبت داده می‌شود. با این حال، به نظر می‌رسد برای ایجاد موج نزولی بزرگ دیگری در یورو، فاصله بازدهی اوراق فرانسه و آلمان باید از سطح فعلی ۱۵۳ نقطه پایه به‌میزان قابل‌توجهی افزایش یابد. تقویم اقتصادی منطقه یورو امروز سبک است. انتشار شاخص قوی فضای کسب‌وکار Ifo آلمان نیز به شواهدی افزوده که نشان می‌دهند تاب‌آوری اقتصاد منطقه یورو در سه‌ماهه چهارم ادامه دارد. ING انتظار دارد بانک مرکزی اروپا در نشست روز پنجشنبه نرخ بهره را بدون تغییر نگه دارد. از نگاه این مؤسسه، انتظار برای چرخشی بزرگ و انبساطی در سیاست پولی بانک مرکزی اروپا به دلیل مشکلات مالی فرانسه، توجیه کافی ندارد. با این حال، تقویت دلار پیش از نشست چهارشنبه فدرال رزرو می‌تواند ریسک‌های نزولی EURUSD را حفظ کند. سطح ۱.۱۱۰۰، یعنی کف ثبت‌شده در ۱۴ اکتبر، حمایت مهم بعدی این جفت‌ارز است. ING در حال حاضر انتظار ندارد قیمت به زیر این سطح سقوط کند. دلار نیوزیلند؛ ING انتظار افزایش نرخ بهره را دارد بانک مرکزی نیوزیلند قرار است سیاست پولی خود را در ساعت ۰۴:۳۰ بامداد به وقت ایران در روز چهارشنبه اعلام کند. ING انتظار دارد نرخ بهره در این نشست ۲۵ نقطه پایه افزایش یابد و به ۳ درصد برسد؛ پیش‌بینی‌ای که با اجماع بازار و قیمت‌گذاری فعلی معامله‌گران هم‌خوانی دارد. بازار حدود ۲۳ نقطه پایه افزایش نرخ را در قیمت‌ها لحاظ کرده است. پس از افزایش نرخ بهره با لحنی انبساطی‌تر در ماه سپتامبر، چند عامل از ضرورت اقدام سریع‌تر بانک مرکزی نیوزیلند حمایت کرده‌اند: افزایش قیمت انرژی، تضعیف دلار نیوزیلند و بالا رفتن نرخ‌های بهره جهانی. این شرایط در حالی ایجاد شده که تورم سه‌ماهه سوم کمتر از انتظارات بوده است. مقام‌های بانک مرکزی در هفته‌های اخیر لحنی به‌مراتب انقباضی‌تر اتخاذ کرده‌اند و ING احتمال غافلگیری بازار با ثابت نگه‌داشتن نرخ بهره را پایین می‌داند. لحن بیانیه می‌تواند برای دلار نیوزیلند تعیین‌کننده باشد ING علاوه بر افزایش نرخ بهره، انتظار دارد بیانیه بانک مرکزی نیوزیلند نیز انقباضی باشد و احتمال ادامه سیاست سخت‌گیرانه‌تر (هاوکیش‌تر) را مطرح کند. سیاست‌گذاران ممکن است بخواهند فعلاً انتظارات بازار را تأیید کنند؛ هرچند اطمینان چندانی ندارند که بتوانند تمام ۱۰۰ نقطه پایه افزایش نرخی را که برای ۱۲ ماه آینده در بازار قیمت‌گذاری شده، اجرا کنند. از آنجا که در این نشست پیش‌بینی‌های اقتصادی جدید منتشر نمی‌شود، احتمال دارد بانک مرکزی از ارائه تعهدی روشن درباره مسیر آتی نرخ بهره خودداری کند. در عین حال، حفظ ارزش دلار نیوزیلند می‌تواند به مهار تورم وارداتی کمک کند. ING برای NZDUSD تا پایان سال مقداری ظرفیت رشد بیشتر در نظر می‌گیرد و انتظار دارد موضع انقباضی بانک مرکزی در این روند نقش داشته باشد. با این حال، این مؤسسه درباره افزایش دوباره نرخ بهره در ماه دسامبر قانع نشده و پیش‌بینی خود برای سه‌ماهه چهارم را روی ۰.۵۷۰ حفظ کرده است. جمع‌بندی؛ چشم بازار به فدرال رزرو و تحولات ژئوپلیتیکی بازگشت تقاضا برای دلار در آغاز هفته، بازتاب بهبود احساسات بازار درباره هوش مصنوعی و موقعیت‌گیری معامله‌گران پیش از نشست فدرال رزرو است. قیمت بالای انرژی نیز همچنان از این ارز حمایت می‌کند. در مقابل، انتخابات اسرائیل می‌تواند با تغییر انتظارات درباره تنش با ایران، بر قیمت نفت و مسیر دلار اثر بگذارد. در بازارهای دیگر، یورو همچنان با ریسک‌های مالی فرانسه و قدرت دلار مواجه است؛ در حالی که انتظار افزایش نرخ بهره بانک مرکزی نیوزیلند می‌تواند به دلار نیوزیلند کمک کند. در کوتاه‌مدت، تصمیم فدرال رزرو و لحن کوین وارش از مهم‌ترین محرک‌هایی هستند که می‌توانند مسیر بازار فارکس را مشخص کنند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

موسسه مودیز: آینده رتبه اعتباری ژاپن به دوام تاب‌آوری این کشور بستگی دارد

تحلیلگر موسسه رتبه‌دهی مودیز می‌گوید ژاپن نشانه‌هایی از رشد باثبات و تورم پایدار نشان می‌دهد. با این حال، تصمیم‌های آتی درباره رتبه اعتباری این کشور به این بستگی دارد که آیا تاب‌آوری اخیر ژاپن در برابر شوک‌های آینده ادامه پیدا می‌کند یا نه.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

طلا پس از سقوط جمعه برمی‌گردد یا تا ۳,۸۸۵ دلار می‌ریزد؟ تحلیل ۳ تایم‌فریم

در یک نگاه احتمال بازگشت کوتاه‌مدت طلا از سطوح اصلاحی: فروکش کردن شایعات درگیری مستقیم آمریکا و ایران در کنار افت بازدهی واقعی اوراق قرضه، فرصتی برای تنفس و رشد مقطعی طلا پس از فشار فروش روز جمعه ایجاد کرده است. فشار نقدینگی وال‌استریت بر بازار فلزات: افت قیمتی اواخر هفته گذشته بیش از آنکه حاصل مولفه‌های بنیادی باشد، ناشی از تسویه اجباری طلا برای جبران زیان‌های بازار سهام بوده است. تمرکز بر نشست فدرال رزرو و سخنان کوین وارش: با توجه به انتظار تثبیت نرخ بهره در نشست روز چهارشنبه، هرگونه سوپرایز سخت‌گیرانه (هاوکیش) از سوی رئیس فدرال رزرو می‌تواند حرکت به سمت حمایت کلیدی ۳,۸۸۵ دلار را سرعت ببخشد. بررسی‌های جدید تحلیلی توسط جوسپه دلاموتا در پایگاه اقتصادی فست‌بول (FastBull) نشان می‌دهد که بازار طلا پس از تجربه موجی از فشار فروش در انتهای هفته گذشته، ممکن است در آستانه یک بازگشت قیمتی کوتاه‌مدت (پولبک) قرار گرفته باشد. در حالی که انتشار آمارهای PMI بهتر از حد انتظار آمریکا و فروکش کردن شایعات حمله مستقیم آمریکا به ایران ریسک‌های کوتاه‌مدت را تا حدی تعدیل کرده، اما واگرایی میان افت بازدهی واقعی اوراق قرضه و قیمت طلا، سیگنال‌های متفاوتی به معامله‌گران می‌دهد. با ما در یوتوتایمز همراه باشید تا بر پایه داده‌های اختصاصی وب‌سایت اینوستینگ‌لایو، تحلیل تکنیکال سه تایم‌فریم طلا و تقویم رویدادهای سرنوشت‌ساز هفته را بررسی کنیم. تخلیه هیجان بازار سهام و نقش بازدهی واقعی اوراق افت شدید طلا در معاملات پایانی هفته گذشته، عمدتاً به دلیل تسویه پوزیشن‌ها برای پوشش زیان‌های ایجادشده در بازار سهام (مارجین کال) رخ داد. با این حال، بازدهی واقعی اوراق قرضه (Real Yields) -که محرک اصلی و بنیادی طلا محسوب می‌شود- روند نزولی داشت. این شکاف رفتار میان قیمت طلا و نرخ بهره واقعی، احتمال اصلاح صعودی کوتاه‌مدت را تقویت می‌کند، هرچند چالش‌های کلان اقتصادی و فشار تورمی انرژی همچنان بر بازار سنگینی می‌کنند. در تصویر کلان، عدم تغییر در معادلات بحران خاورمیانه باعث شده تا قیمت انرژی همچنان به عنوان یک محرک تورمی و مانعی برای رشد اقتصادی جهان عمل کند. تحلیل تکنیکال طلا (XAUUSD) در سه تایم‌فریم کلیدی بررسی نمودارهای قیمتی طلا نشان‌دهنده سطوح سرنوشت‌ساز زیر برای تصمیم‌گیری خریداران و فروشندگان است: تایم‌فریم روزانه: طلا در حال نزدیک شدن به منطقه حمایتی بسیار مهم و کلیدی ۳,۸۸۵ دلار است که با خط روند صعودی اصلی هم‌پوشانی دارد. در صورت افت قیمت تا این محدوده، انتظار می‌رود خریداران با حد زیان مشخص زیر خط روند وارد بازار شوند تا قیمت را به سمت سقف‌های تاریخی جدید هدایت کنند. در مقابل، شکست این حمایت، راه را برای سقوط تا محدوده ۳,۵۰۰ دلار باز خواهد کرد. تایم‌فریم ۴ ساعته: شتاب نزولی قیمت در این تایم‌فریم فروکش کرده است. اگر طلا وارد اصلاح صعودی به سمت مقاومت ۴,۰۷۰ دلار شود، فروشندگان احتمالا با حد زیان بالای این سطح فعال خواهند شد تا هدف ۳,۸۸۵ دلار را تعقیب کنند. عبور خریداران از این مقاومت، مسیر صعود تا خط روند نزولی بالاتر را هموار می‌سازد. تایم‌فریم ۱ ساعته: سطح ۳,۹۸۰ دلار به عنوان یک حمایت فرعی عمل کرده که قیمت چندین بار از آن برگشته است. فروشندگان برای هدف‌گیری ۳,۸۸۵ دلار نیازمند شکست این حمایت هستند، در حالی که خریداران در این نقطه برای رسیدن به مقاومت ۴,۰۷۰ دلار وارد پوزیشن می‌شوند. ▶️ مشاهده کنید: تحلیل تکنیکال اونس جهانی طلا: سقوط تاریخی آغاز می شود یا امید بر می گردد؟ تقویم رویدادهای کلیدی و نشست فدرال رزرو سرنوشت کوتاه‌مدت طلا به شدت به داده‌های اقتصادی هفته و سخنان کوین وارش، رئیس فدرال رزرو، در نشست روز چهارشنبه گره خورده است: سه‌شنبه: انتشار گزارش اعتماد مصرف‌کننده آمریکا. چهارشنبه (نشست FOMC): تصمیم‌گیری در خصوص نرخ بهره؛ بازارها انتظار تثبیت نرخ‌ها را دارند. با توجه به عدم انتشار پیش‌بینی‌های اقتصادی (دات‌پلات) در این نشست، تمام تمرکز بر لحن کوین وارش خواهد بود. هرگونه سیگنال سخت‌گیرانه (هاوکیش)، شوک نزولی شدیدی به طلا وارد می‌کند. پنج‌شنبه: انتشار گزارش رشد ناخالص داخلی (GDP)، شاخص تورمی PCE و آمار مدعیان بیمه بیکاری آمریکا. جمعه: انتشار شاخص هزینه اشتغال (ECI) آمریکا.

خواندن کامل خبر
تحلیل طلا اثر متوسط
تحلیل طلا اثر متوسط

مورگان استنلی: برای افزایش فوری نرخ بهره اروپا عجله‌ای نیست

در یک نگاه انتظار می‌رود بانک مرکزی اروپا پنجشنبه نرخ سپرده‌گذاری را در ۲٫۵۰ درصد ثابت نگه دارد. مورگان استنلی دسامبر را زمان مناسب‌تری برای بررسی افزایش نرخ می‌داند؛ ۶۴ نفر از ۷۳ اقتصاددان در نظرسنجی رویترز نیز افزایش در آن ماه را پیش‌بینی کرده‌اند. اظهارات کریستین لاگارد و داده‌های تورم و رشد اقتصادی منطقه یورو می‌توانند بر انتظارات بازار اثر بگذارند. انتظار می‌رود بانک مرکزی اروپا (ECB) روز پنجشنبه نرخ سپرده‌گذاری را پس از افزایش ماه سپتامبر، در سطح ۲٫۵۰ درصد ثابت نگه دارد. مورگان استنلی می‌گوید فعلاً نیازی به افزایش فوری نرخ بهره نیست و نشست دسامبر، با در دسترس بودن داده‌های تازه و پیش‌بینی‌های جدید بانک، می‌تواند زمان مناسب‌تری برای تصمیم‌گیری باشد. به ارزیابی مورگان استنلی، تاکنون نشانه‌ای از اثرگذاری قابل‌توجه و غیرمستقیم شوک انرژی بر تورم دیده نشده است. هم‌زمان، افزایش اخیر بازده اوراق بلندمدت تا حدی شرایط مالی را سخت‌تر کرده و از فشار برای افزایش فوری نرخ بهره می‌کاهد. انتظار برای افزایش نرخ در دسامبر در میان اقتصاددانان تقویت شده است. در نظرسنجی رویترز، ۷۰ نفر از ۷۳ اقتصاددان انتظار داشتند بانک مرکزی اروپا در اکتبر نرخ را ثابت نگه دارد و ۶۴ نفر از ۷۳ نفر افزایش ۰٫۲۵ واحد درصدی در دسامبر را پیش‌بینی کردند. کومرتس‌بانک نیز انتظار دارد نرخ سپرده‌گذاری در دسامبر به ۲٫۷۵ درصد برسد و در سال ۲۰۲۷ در همان سطح بماند. افزایش بازده اوراق دولتی، به‌ویژه در فرانسه در پی نگرانی‌ها درباره بدهی و بودجه این کشور، از دیگر موارد مورد توجه سیاست‌گذاران است. اقتصاد‌دانان بانک ING می‌گویند بحران مالی فرانسه و بازده بالاتر اوراق از پیش به سخت‌تر شدن شرایط مالی کمک کرده‌اند. بازارها در نشست خبری کریستین لاگارد، رئیس بانک مرکزی اروپا، به دنبال نشانه‌هایی درباره مسیر احتمالی نرخ بهره خواهند بود. تصمیم بانک ساعت ۱۶:۴۵ به وقت ایران اعلام می‌شود و نشست خبری لاگارد ساعت ۱۷:۱۵ آغاز خواهد شد. داده‌های اولیه تولید ناخالص داخلی منطقه یورو در سه‌ماهه سوم و آمار تورم اکتبر چند کشور، از جمله فرانسه و آلمان، نیز روز جمعه منتشر می‌شوند. واکنش یورو به تصمیم پنجشنبه ممکن است به این بستگی داشته باشد که لاگارد انتظارات برای افزایش نرخ در دسامبر را تأیید کند یا گزینه‌های بانک را باز بگذارد. قیمت نفت، به‌ویژه در صورت افزایش بیشتر در پی تنش‌های خاورمیانه، از عوامل مؤثر بر چشم‌انداز تورم منطقه یورو عنوان شده است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تقویم مهم بازارهای سهام آمریکا و جهان: ۴ آبان تا ۸ آبان ۱۴۰۵

بازارهای جهانی در هفته پایانی اکتبر با مجموعه‌ای از رویدادهای تعیین‌کننده روبه‌رو هستند؛ رویدادهایی که می‌توانند مسیر سهام فناوری، انتظارات نرخ بهره، بازار اوراق قرضه، قیمت انرژی و جریان سرمایه میان مناطق مختلف جهان را تغییر دهند. در آمریکا، انتشار گزارش مالی شرکت‌های بزرگ فناوری هم‌زمان با تصمیم فدرال رزرو، مهم‌ترین آزمون کوتاه‌مدت بازار سهام خواهد بود. در اروپا، تصمیم بانک مرکزی اروپا، فشار هزینه‌های استقراض و نگرانی‌های مالی دولت فرانسه در مرکز توجه قرار دارند. در آسیا نیز نشست مهم حزب کمونیست چین، تصمیم بانک مرکزی ژاپن و آمار رشد اقتصادی کره جنوبی و تایوان می‌توانند تصویر تازه‌ای از وضعیت اقتصاد جهانی ارائه دهند. شرایط کنونی با یک تناقض مهم همراه است: از یک سو، رشد سودآوری شرکت‌ها همچنان از بازار سهام حمایت می‌کند؛ از سوی دیگر، افزایش هزینه انرژی، بازده بالای اوراق قرضه و تردید درباره بازده سرمایه‌گذاری‌های سنگین در هوش مصنوعی، تحمل سرمایه‌گذاران در برابر ارزش‌گذاری‌های بالا را کاهش داده است. به همین دلیل، گزارش‌های مالی پیش رو صرفاً مجموعه‌ای از ارقام درآمد و سود نیستند؛ بلکه آزمونی برای سنجش کیفیت رشد، پایداری تقاضا و توان شرکت‌ها در تبدیل سرمایه‌گذاری به جریان نقدی خواهند بود. در یک نگاه آمریکا: گزارش‌های مایکروسافت، آلفابت و آمازون در کنار تصمیم فدرال رزرو، جهت کوتاه‌مدت بازار سهام و معاملات مرتبط با هوش مصنوعی را مشخص می‌کنند. تورم و انرژی: افزایش بهای نفت و بازده بالای اوراق قرضه، احتمال کاهش سریع نرخ بهره را محدود کرده و حساسیت بازار به داده‌های تورمی را افزایش داده است. اروپا: تصمیم بانک مرکزی اروپا و نگرانی درباره بدهی و بودجه فرانسه، در کنار گزارش رشد اقتصادی منطقه یورو، بر بازار ارز و اوراق قرضه اثر خواهند گذاشت. آسیا: نشست سیاسی چین، تصمیم بانک مرکزی ژاپن و آمار رشد کره جنوبی و تایوان، مهم‌ترین نشانه‌ها برای ارزیابی تقاضای جهانی و چرخه نیمه‌رساناها هستند. فهرست مهم‌ترین رویدادهای اقتصادی و سهامی هفته دوشنبه ۲۶ اکتبر ۲۰۲۶ | گزارش‌های مهم سهام سه‌شنبه ۲۷ اکتبر ۲۰۲۶ | گزارش‌های مهم سهام چهارشنبه ۲۸ اکتبر ۲۰۲۶ | گزارش‌های مهم سهام پنج‌شنبه ۲۹ اکتبر ۲۰۲۶ | گزارش‌های مهم سهام جمعه ۳۰ اکتبر ۲۰۲۶ | گزارش‌های مهم سهام آمریکا؛ آزمون بزرگ سهام فناوری و سیاست پولی اروپا؛ بانک مرکزی، بدهی فرانسه و آزمون تاب‌آوری اقتصاد آسیا؛ چین، ژاپن و اقتصادهای وابسته به نیمه‌رساناها دوشنبه ۲۶ اکتبر ۲۰۲۶ | گزارش‌های مهم سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS Verizon VZ 44.66 دلار 185.55 میلیارد دلار 34.77 میلیارد دلار 1.28 دلار Welltower WELL 237.32 دلار 171.05 میلیارد دلار 3.66 میلیارد دلار 0.645 دلار Cadence Design CDNS 316.49 دلار 87.16 میلیارد دلار 1.61 میلیارد دلار 2.04 دلار Public Storage PSA 309.89 دلار 60.18 میلیارد دلار 1.35 میلیارد دلار 2.35 دلار Nucor NUE 258.11 دلار 58.56 میلیارد دلار 10.83 میلیارد دلار 5.80 دلار Lonza Group AG ADR LZAGY 76.54 دلار 53.48 میلیارد دلار — — Hartford HIG 136.76 دلار 37.04 میلیارد دلار 7.39 میلیارد دلار 3.17 دلار Celestica Inc. CLS 260.01 دلار 29.92 میلیارد دلار 5.44 میلیارد دلار 2.99 دلار Cincinnati Financial CINF 176.30 دلار 27.06 میلیارد دلار 2.64 میلیارد دلار 2.03 دلار Brown & Brown BRO 72.97 دلار 24.42 میلیارد دلار 1.76 میلیارد دلار 1.09 دلار Principal Financial PFG 108.57 دلار 23.24 میلیارد دلار 4.30 میلیارد دلار 2.45 دلار Santos STOSF 5.79 دلار 20.62 میلیارد دلار — — Santos ADR SSLZY 6.48 دلار 20.62 میلیارد دلار — — Brambles ADR BXBLY 30.37 دلار 20.23 میلیارد دلار — — سه‌شنبه ۲۷ اکتبر ۲۰۲۶ | گزارش‌های مهم سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS Visa V 407.92 دلار 748.78 میلیارد دلار 12.09 میلیارد دلار 3.44 دلار Coca-Cola KO 92.71 دلار 398.89 میلیارد دلار 12.91 میلیارد دلار 0.8803 دلار HSBC ADR HSBC 90.68 دلار 309.55 میلیارد دلار 19.16 میلیارد دلار 2.21 دلار HSBC HBCYF 17.67 دلار 309.55 میلیارد دلار 19.16 میلیارد دلار 0.4415 دلار Novartis NVSEF 149.81 دلار 294.84 میلیارد دلار 14.61 میلیارد دلار 2.28 دلار Novartis ADR NVS 151.12 دلار 294.84 میلیارد دلار 14.60 میلیارد دلار 2.28 دلار Boeing BA 188.35 دلار 148.87 میلیارد دلار 24.39 میلیارد دلار -0.2355 دلار Seagate STX 630.49 دلار 143.37 میلیارد دلار 4.13 میلیارد دلار 7.39 دلار S&P Global SPGI 450.31 دلار 130.54 میلیارد دلار 3.64 میلیارد دلار 4.42 دلار Corning GLW 123.69 دلار 106.55 میلیارد دلار 5.02 میلیارد دلار 0.8778 دلار HCA HCA 469.03 دلار 101.55 میلیارد دلار 19.33 میلیارد دلار 6.65 دلار Grupo Mexico GMBXF 12.43 دلار 95.71 میلیارد دلار 5.95 میلیارد دلار 0.2257 دلار Waste Management WM 239.38 دلار 95.68 میلیارد دلار 6.81 میلیارد دلار 2.18 دلار Freeport-McMoRan FCX 65.18 دلار 93.60 میلیارد دلار 7.36 میلیارد دلار 0.8039 دلار American Tower AMT 188.97 دلار 88.05 میلیارد دلار 2.76 میلیارد دلار 1.64 دلار Johnson Controls JCI 143.96 دلار 87.20 میلیارد دلار 7.04 میلیارد دلار 1.58 دلار United Parcel Service UPS 101.06 دلار 85.98 میلیارد دلار 22.19 میلیارد دلار 1.63 دلار Robinhood Markets HOOD 95.07 دلار 85.48 میلیارد دلار 1.43 میلیارد دلار 0.5491 دلار Sherwin-Williams SHW 337.06 دلار 81.34 میلیارد دلار 6.78 میلیارد دلار 3.69 دلار Ecolab ECL 288.53 دلار 80.88 میلیارد دلار 4.70 میلیارد دلار 2.17 دلار Hilton Worldwide HLT 349.63 دلار 78.69 میلیارد دلار 3.36 میلیارد دلار 2.35 دلار Illinois Tool Works ITW 275.75 دلار 78.53 میلیارد دلار 4.26 میلیارد دلار 2.97 دلار چهارشنبه ۲۸ اکتبر ۲۰۲۶ | گزارش‌های مهم سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS Alphabet C GOOG 317.28 دلار 3.90 تریلیون دلار 127.68 میلیارد دلار 3.02 دلار Alphabet A GOOGL 320.21 دلار 3.90 تریلیون دلار 127.69 میلیارد دلار 3.02 دلار Microsoft MSFT 524.51 دلار 3.90 تریلیون دلار 90.61 میلیارد دلار 4.72 دلار GE Vernova GEV 815.00 دلار 217.06 میلیارد دلار 9.74 میلیارد دلار — KLA Corp KLAC 145.61 دلار 190.02 میلیارد دلار 4.04 میلیارد دلار 1.18 دلار Santander ADR SAN 12.84 دلار 185.60 میلیارد دلار 18.14 میلیارد دلار 0.2723 دلار Amphenol APH 74.09 دلار 182.70 میلیارد دلار 9.44 میلیارد دلار 0.7217 دلار Airbus Group NV ADR EADSY 53.60 دلار 170.65 میلیارد دلار 20.64 میلیارد دلار 0.4671 دلار ServiceNow Inc NOW 158.96 دلار 164.34 میلیارد دلار 4.09 میلیارد دلار 1.02 دلار Hitachi ADR HTHIY 35.74 دلار 159.03 میلیارد دلار 18.57 میلیارد دلار 0.3443 دلار T-Mobile US TMUS 146.54 دلار 157.19 میلیارد دلار 23.15 میلیارد دلار 2.89 دلار Advantest DRC ATEYY 205.60 دلار 149.28 میلیارد دلار 2.70 میلیارد دلار 1.32 دلار UBS Group UBS 46.37 دلار 142.19 میلیارد دلار 13.05 میلیارد دلار 0.9159 دلار Fortinet FTNT 179.99 دلار 132.06 میلیارد دلار 2.06 میلیارد دلار 0.8593 دلار ADP ADP 304.16 دلار 120.52 میلیارد دلار 5.48 میلیارد دلار 2.77 دلار Equinor STOHF 49.15 دلار 115.71 میلیارد دلار 33.97 میلیارد دلار 1.37 دلار Equinor ADR EQNR 48.82 دلار 115.71 میلیارد دلار 33.60 میلیارد دلار 1.36 دلار Phillips 66 PSX 283.18 دلار 112.99 میلیارد دلار 45.06 میلیارد دلار 11.84 دلار BNP Paribas ADR BNPQY 46.80 دلار 102.55 میلیارد دلار 15.20 میلیارد دلار 1.64 دلار GSK plc DRC GSK 50.75 دلار 101.52 میلیارد دلار 11.73 میلیارد دلار 1.32 دلار Equinix EQIX 955.03 دلار 94.23 میلیارد دلار 2.56 میلیارد دلار 4.12 دلار Agnico Eagle Mines AEM 173.94 دلار 88.08 میلیارد دلار 3.57 میلیارد دلار 2.53 دلار Canadian Pacific Kansas City CP 89.51 دلار 78.78 میلیارد دلار 4.20 میلیارد دلار 1.31 دلار Vertiv Holdings Co VRT 194.32 دلار 74.81 میلیارد دلار 3.75 میلیارد دلار 1.82 دلار O’Reilly Automotive ORLY 89.92 دلار 72.74 میلیارد دلار 5.01 میلیارد دلار 0.9281 دلار FedEx FDX 298.72 دلار 70.70 میلیارد دلار 22.81 میلیارد دلار 3.31 دلار پنج‌شنبه ۲۹ اکتبر ۲۰۲۶ | گزارش‌های مهم سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS Amazon AMZN 248.00 دلار 2.68 تریلیون دلار 202.10 میلیارد دلار 1.96 دلار Eli Lilly LLY 1,273.46 دلار 1.14 تریلیون دلار 22.42 میلیارد دلار 5.60 دلار Mastercard MA 623.60 دلار 546.28 میلیارد دلار 9.65 میلیارد دلار 5.16 دلار Intel INTC 86.96 دلار 456.93 میلیارد دلار 16.48 میلیارد دلار 0.401 دلار Merck & Co MRK 145.27 دلار 358.41 میلیارد دلار 17.28 میلیارد دلار 2.09 دلار Caterpillar CAT 687.00 دلار 315.80 میلیارد دلار 20.53 میلیارد دلار 7.03 دلار Shell RYDAF 53.50 دلار 307.89 میلیارد دلار 94.90 میلیارد دلار 1.69 دلار Shell ADR SHEL 108.18 دلار 307.89 میلیارد دلار 90.84 میلیارد دلار 3.36 دلار Linde PLC LIN 508.83 دلار 234.56 میلیارد دلار 9.16 میلیارد دلار 4.52 دلار TotalEnergies SE TTE 92.78 دلار 207.80 میلیارد دلار 56.86 میلیارد دلار 3.60 دلار Gilead GILD 156.04 دلار 193.48 میلیارد دلار 7.79 میلیارد دلار 2.17 دلار SanDisk SNDK 1,238.03 دلار 181.27 میلیارد دلار — 0.65 دلار AB InBev ADR BUD 84.26 دلار 166.54 میلیارد دلار 16.27 میلیارد دلار 1.14 دلار BBVA ADR BBVA 24.88 دلار 136.87 میلیارد دلار 12.08 میلیارد دلار 0.6024 دلار Ping An Insurance ADR PNGAY 12.38 دلار 129.26 میلیارد دلار — — British American Tobacco ADR BTI 59.48 دلار 127.92 میلیارد دلار — — Bristol-Myers Squibb BMY 61.48 دلار 125.59 میلیارد دلار 12.72 میلیارد دلار 1.09 دلار Air Liquide ADR AIQUY 39.01 دلار 124.55 میلیارد دلار 8.01 میلیارد دلار — Altria MO 74.31 دلار 124.08 میلیارد دلار 5.31 میلیارد دلار 1.51 دلار Keyence KYCCF 515.00 دلار 121.20 میلیارد دلار 362.79 میلیارد دلار 617.57 دلار Stryker SYK 307.15 دلار 117.81 میلیارد دلار 6.62 میلیارد دلار 3.55 دلار Starbucks SBUX 100.80 دلار 114.89 میلیارد دلار 9.22 میلیارد دلار 0.712 دلار BYD ADR BYDDY 9.09 دلار 99.55 میلیارد دلار 35.01 میلیارد دلار 0.2003 دلار BYD Co Ltd-H BYDDF 9.13 دلار 99.55 میلیارد دلار 35.01 میلیارد دلار 0.2003 دلار Trane Technologies TT 444.90 دلار 97.89 میلیارد دلار 6.50 میلیارد دلار 4.73 دلار AXA ADR AXAHY 46.55 دلار 94.54 میلیارد دلار — — Intercontinental Exchange ICE 162.74 دلار 91.36 میلیارد دلار 2.74 میلیارد دلار 1.96 دلار ING ADR ING 31.84 دلار 90.55 میلیارد دلار 7.06 میلیارد دلار 0.7621 دلار Monster Beverage MNST 46.19 دلار 90.49 میلیارد دلار 2.49 میلیارد دلار 0.2998 دلار ASE Industrial ADR ASX 38.69 دلار 88.27 میلیارد دلار 7.22 میلیارد دلار 0.3209 دلار Japan Tobacco ADR JAPAY 23.98 دلار 85.34 میلیارد دلار 6.37 میلیارد دلار 0.3416 دلار Glencore ADR GLNCY 14.31 دلار 84.39 میلیارد دلار — — Glencore GLCNF 7.16 دلار 84.39 میلیارد دلار — — Quanta Services PWR 546.43 دلار 82.15 میلیارد دلار 10.92 میلیارد دلار 4.95 دلار Mondelez International MDLZ 63.80 دلار 81.43 میلیارد دلار 9.98 میلیارد دلار 0.7142 دلار Enterprise Products Partners LP EPD 37.08 دلار 80.07 میلیارد دلار 15.51 میلیارد دلار 0.7264 دلار جمعه ۳۰ اکتبر ۲۰۲۶ | گزارش‌های مهم سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS ExxonMobil Holdings XOM 183.21 دلار 753.34 میلیارد دلار 115.45 میلیارد دلار 3.99 دلار AbbVie ABBV 285.64 دلار 504.76 میلیارد دلار 17.36 میلیارد دلار 3.74 دلار Chevron CVX 233.21 دلار 457.47 میلیارد دلار 60.55 میلیارد دلار 4.88 دلار Industrial Commercial Bank of China ADR IDCBY 18.44 دلار 416.38 میلیارد دلار 31.74 میلیارد دلار 0.8657 دلار China Construction Bank Corp ADR CICHY 24.95 دلار 335.21 میلیارد دلار 28.33 میلیارد دلار 1.12 دلار Bank of China ADR BACHY 18.97 دلار 311.34 میلیارد دلار 22.87 میلیارد دلار 0.6903 دلار AstraZeneca AZN 171.49 دلار 266.07 میلیارد دلار 16.04 میلیارد دلار 2.59 دلار BP ADR BP 51.32 دلار 131.99 میلیارد دلار 61.07 میلیارد دلار 2.43 دلار Intesa Sanpaolo SpA PK ADR ISNPY 39.39 دلار 113.52 میلیارد دلار 7.90 میلیارد دلار 1.05 دلار Bank of Communications ADR BCMXY 25.40 دلار 100.72 میلیارد دلار 8.99 میلیارد دلار 0.9141 دلار Sanofi ADR SNY 41.60 دلار 99.48 میلیارد دلار 15.33 میلیارد دلار 1.56 دلار General Dynamics GD 349.36 دلار 94.38 میلیارد دلار 13.73 میلیارد دلار 4.12 دلار Caixabank ADR CAIXY 4.14 دلار 87.27 میلیارد دلار 4.89 میلیارد دلار 0.0879 دلار Regeneron Pharmaceuticals REGN 805.02 دلار 80.39 میلیارد دلار 4.54 میلیارد دلار 16.06 دلار Colgate-Palmolive CL 94.04 دلار 74.97 میلیارد دلار 5.34 میلیارد دلار 0.9264 دلار Canadian National Railway CNI 123.15 دلار 74.64 میلیارد دلار 4.63 میلیارد دلار 2.08 دلار NatWest Group ADR NWG 16.80 دلار 66.75 میلیارد دلار 6.18 میلیارد دلار 0.5121 دلار BOC Hong Kong ADR BHKLY 125.11 دلار 65.89 میلیارد دلار — — Imperial Oil IMO 134.80 دلار 65.16 میلیارد دلار 17.05 میلیارد دلار 4.74 دلار Mitsubishi Electric ADR MIELY 60.51 دلار 62.25 میلیارد دلار 9.68 میلیارد دلار 0.8023 دلار Dominion Energy D 65.20 دلار 57.35 میلیارد دلار 4.88 میلیارد دلار 1.19 دلار Hoya Corp ADR HOCPY 166.30 دلار 55.67 میلیارد دلار 1.67 میلیارد دلار 1.22 دلار   ✔️ بیشتر بخوانید: رویدادهای اثرگذار بازارهای جهانی را اینجا دنبال کنید. آمریکا؛ آزمون بزرگ سهام فناوری و سیاست پولی بازار سهام زیر فشار تردید درباره هوش مصنوعی بازار سهام آمریکا در آستانه یکی از شلوغ‌ترین هفته‌های فصل انتشار گزارش‌های مالی قرار دارد. پس از افت سنگین سهام فناوری در روزهای پایانی هفته گذشته، سرمایه‌گذاران اکنون می‌خواهند بدانند آیا اصلاح اخیر فرصتی برای ورود دوباره به بازار است یا نشانه آغاز یک عقب‌نشینی عمیق‌تر. بر اساس گزارش رویترز در ۲۳ اکتبر، شاخص نزدک پس از افت شدید روز پنجشنبه، در پایان معاملات جمعه نیز اندکی کاهش یافت. گزارش‌های مالی و چشم‌انداز هزینه‌ای شرکت متا و شرکت تجهیزات نیمه‌رسانا لام ریسرچ نتوانستند انتظارات بازار را برآورده کنند. این واکنش نشان می‌دهد که حتی عملکرد مالی مناسب نیز در شرایط کنونی برای حمایت از قیمت سهام کافی نیست؛ سرمایه‌گذاران به‌طور فزاینده‌ای درباره میزان هزینه‌های آینده، سرعت رشد درآمد و بازده سرمایه‌گذاری‌ها پرسش می‌کنند. اهمیت این تغییر رفتار را نباید دست‌کم گرفت. در دوره‌ای که بازار به رشد سریع هوش مصنوعی و توسعه زیرساخت‌های آن خوش‌بین بود، افزایش هزینه سرمایه‌ای شرکت‌ها اغلب نشانه‌ای از فرصت‌های آینده تلقی می‌شد. اکنون همان هزینه‌ها می‌توانند به منبع نگرانی تبدیل شوند؛ به‌ویژه هنگامی که تأمین مالی گران‌تر شده و بازده اقتصادی سرمایه‌گذاری‌ها هنوز به‌طور کامل روشن نیست. طبق داده‌های نقل‌شده از مؤسسه ال‌اس‌ای‌جی آی‌بی‌ای‌اس در گزارش رویترز، سود شرکت‌های شاخص اس‌اندپی ۵۰۰ در سه‌ماهه سوم، با توجه به گزارش‌های منتشرشده تا آن زمان، در مسیر رشد بیش از ۳۲ درصدی نسبت به سال قبل قرار داشت. این رقم از قدرت سودآوری شرکت‌های آمریکایی حکایت می‌کند؛ اما تداوم رشد سود به‌تنهایی تضمین‌کننده افزایش قیمت سهام نیست. اگر انتظارات بازار از رشد آینده بیش از اندازه بالا باشد، حتی نتایج مطلوب نیز ممکن است به افت قیمت منجر شوند. در پایان معاملات جمعه ۲۳ اکتبر، شاخص داوجونز با کاهش ۱٫۲۳ درصدی به ۵۲٬۲۱۵ واحد رسید، شاخص اس‌اندپی ۵۰۰ حدود ۰٫۵۲ درصد افت کرد و شاخص نزدک ۱۰۰ نیز ۰٫۲۱ درصد پایین آمد. بازده اوراق خزانه‌داری ده‌ساله آمریکا نزدیک ۵ درصد بود و نفت خام آمریکا در محدوده ۱۰۳ دلار به ازای هر بشکه معامله می‌شد. این ارقام که در گزارش هفتگی تیپ‌رنکس نقل شده‌اند، تصویری از بازاری ارائه می‌کنند که هم‌زمان با فشار هزینه انرژی و تردید درباره سهام فناوری روبه‌روست. مایکروسافت، آلفابت و آمازون؛ سه گزارش برای سنجش بازده هوش مصنوعی مهم‌ترین رویداد شرکتی هفته، انتشار گزارش مالی سه غول فناوری است. مایکروسافت و آلفابت قرار است چهارشنبه ۲۸ اکتبر و آمازون پنجشنبه ۲۹ اکتبر گزارش عملکرد خود را منتشر کنند. نتایج این شرکت‌ها می‌تواند برای ارزیابی تقاضای خدمات ابری، درآمد تبلیغاتی، هزینه توسعه مراکز داده و بازده سرمایه‌گذاری‌های هوش مصنوعی اهمیت ویژه‌ای داشته باشد. سرمایه‌گذاران بیش از گذشته به راهنمایی مدیران درباره هزینه‌های سرمایه‌ای آینده توجه خواهند کرد. برآورد مطرح‌شده در گزارش رویترز، هزینه سرمایه‌ای مجموع شرکت‌های بزرگ ارائه‌دهنده خدمات ابری را در سال جاری نزدیک به ۸۰۰ میلیارد دلار قرار می‌دهد. چنین سطحی از هزینه، نه‌تنها برای خود شرکت‌ها، بلکه برای تولیدکنندگان تراشه، سازندگان تجهیزات، پیمانکاران مراکز داده، شرکت‌های برق و تأمین‌کنندگان زیرساخت نیز پیامد دارد. با این حال، هزینه بالا زمانی برای بازار توجیه‌پذیر است که به رشد درآمد، افزایش بهره‌وری یا مزیت رقابتی پایدار منجر شود. اگر شرکت‌ها همچنان مخارج خود را افزایش دهند، اما سرعت رشد درآمدهای مرتبط با هوش مصنوعی کاهش یابد، بازار ممکن است در ارزش‌گذاری سهام تجدیدنظر کند. در مقابل، رشد قوی خدمات ابری و افزایش شواهد درآمدزایی از هوش مصنوعی می‌تواند اعتماد سرمایه‌گذاران را احیا کند. برای مایکروسافت، روند توسعه خدمات ابری و تبدیل ابزارهای هوش مصنوعی به درآمد تکرارشونده اهمیت دارد. در مورد آلفابت، علاوه بر فعالیت‌های ابری، پایداری درآمد تبلیغات جست‌وجو و تأثیر هوش مصنوعی بر مدل سنتی کسب‌وکار تبلیغاتی مورد توجه خواهد بود. آمازون نیز از دو مسیر قابل ارزیابی است: عملکرد خرده‌فروشی و وضعیت تقاضای مصرف‌کننده از یک سو، و سرمایه‌گذاری و رشد خدمات ابری از سوی دیگر. نکته کلیدی این است که واکنش بازار احتمالاً فقط به مقایسه سود هر سهم با پیش‌بینی تحلیلگران محدود نخواهد شد. میزان هزینه‌های آینده، زمان موردنیاز برای بازگشت سرمایه و چشم‌انداز حاشیه سود می‌توانند حتی از ارقام گذشته مهم‌تر باشند. نیمه‌رساناها؛ از رشد تقاضا تا حساسیت ارزش‌گذاری گزارش‌های اینتل و سندیسک در کنار نتایج شرکت‌های بزرگ فناوری، اطلاعات مهمی درباره وضعیت زنجیره تأمین هوش مصنوعی و بازار تجهیزات رایانشی ارائه خواهند کرد. سرمایه‌گذاران در مورد اینتل به پیشرفت تولید، تقاضای محصولات و برنامه‌های بهبود سودآوری توجه می‌کنند. در مورد سندیسک نیز وضعیت بازار حافظه و ذخیره‌سازی داده‌ها می‌تواند نشانه‌ای از شدت تقاضا برای زیرساخت‌های رایانشی باشد. افت اخیر سهام شرکت‌های نیمه‌رسانا نشان می‌دهد که رشد تقاضا برای محاسبات هوش مصنوعی به‌تنهایی برای جلوگیری از نوسان کافی نیست. اگر بازار از قبل رشد بسیار بالایی را در قیمت‌ها لحاظ کرده باشد، کوچک‌ترین فاصله میان عملکرد واقعی و انتظارات می‌تواند واکنش منفی شدیدی ایجاد کند. از سوی دیگر، شرکت‌هایی که زیرساخت‌های مراکز داده را تأمین می‌کنند، از جمله تولیدکنندگان تجهیزات برق و شبکه، نیز در کانون توجه خواهند بود. گزارش شرکت‌هایی مانند جی‌ای ورنووا و کاترپیلار می‌تواند اطلاعاتی درباره تقاضای برق، توسعه مراکز داده، سفارش‌های صنعتی و سرمایه‌گذاری در زیرساخت ارائه دهد. بنابراین، ارزیابی چرخه هوش مصنوعی باید فراتر از تولیدکنندگان تراشه انجام شود و کل زنجیره سرمایه‌گذاری را در بر گیرد. فدرال رزرو؛ مکث در اکتبر، نگرانی درباره دسامبر دومین محور مهم بازار آمریکا، نشست فدرال رزرو در چهارشنبه ۲۸ اکتبر است. طبق گزارش‌های منتشرشده در پایان هفته گذشته، بازارها احتمال افزایش نرخ بهره در این نشست را پایین ارزیابی می‌کردند. داده‌های نقل‌شده از ال‌اس‌ای‌جی احتمال افزایش نرخ در اکتبر را کمتر از ۱۰ درصد نشان می‌دادند؛ در حالی که احتمال افزایش نرخ در نشست دسامبر در محدوده ۸۰ تا ۸۵ درصد قرار داشت. این انتظارات نشان می‌دهد که بازار میان تصمیم فوری بانک مرکزی و مسیر احتمالی سیاست پولی در ماه‌های آینده تفاوت قائل است. حتی اگر نرخ بهره در اکتبر بدون تغییر بماند، اظهارات رئیس فدرال رزرو، کوین وارش، می‌تواند بر قیمت سهام، اوراق قرضه و دلار اثر بگذارد. سرمایه‌گذاران به دنبال نشانه‌هایی خواهند بود که مشخص کند آیا بانک مرکزی افزایش تورم را موقتی می‌داند یا فشارهای قیمتی، به‌ویژه در بخش انرژی، را تهدیدی پایدار ارزیابی می‌کند. افزایش بهای نفت می‌تواند تصمیم‌گیری را پیچیده‌تر کند. هزینه بالاتر انرژی، مستقیم و غیرمستقیم بر قیمت کالاها و خدمات اثر می‌گذارد و ممکن است کاهش تورم را دشوارتر سازد. در چنین شرایطی، کاهش سریع نرخ بهره کمتر محتمل می‌شود؛ به‌خصوص اگر داده‌های مصرف‌کننده و بازار کار نیز از تداوم تقاضا حکایت داشته باشند. با این حال، نباید احتمال مکث بانک مرکزی را با پایان دوره سیاست پولی انقباضی یکسان دانست. حتی ثابت ماندن نرخ در اکتبر می‌تواند با پیام‌هایی همراه باشد که انتظارات افزایش نرخ در دسامبر را تقویت کند. از همین رو، واکنش بازار به کنفرانس خبری و ارزیابی بانک مرکزی از تورم، احتمالاً به‌اندازه خود تصمیم اهمیت خواهد داشت. گزارش‌های اقتصادی پنجشنبه نیز در این زمینه تعیین‌کننده‌اند. برآورد مقدماتی رشد تولید ناخالص داخلی سه‌ماهه سوم و شاخص هزینه‌های مصرف شخصی ماه سپتامبر، که معیار مهم فدرال رزرو برای سنجش تورم است، می‌توانند انتظارات نرخ بهره را تغییر دهند. در صورت مشاهده تورم مقاوم در کنار رشد اقتصادی قوی، بازار احتمالاً برای مدت طولانی‌تری نرخ‌های بالا را در قیمت‌ها لحاظ خواهد کرد. نفت و اوراق قرضه؛ دو فشار هم‌زمان بر ارزش سهام نفت خام آمریکا در پایان هفته گذشته بار دیگر از مرز ۱۰۰ دلار عبور کرد و نگرانی‌ها درباره اختلال در عرضه انرژی در خاورمیانه افزایش یافت. در گزارش تیپ‌رنکس، نفت برنت در پایان جمعه در محدوده ۱۱۶ دلار به ازای هر بشکه قرار داشت. این ارقام به زمان گزارش مربوط‌اند و نباید به‌عنوان قیمت جاری بازار تلقی شوند؛ با این حال، شدت فشار انرژی در آن مقطع را نشان می‌دهند. افزایش بهای نفت از چند مسیر بر بازار سهام اثر می‌گذارد. نخست، هزینه حمل‌ونقل و تولید را بالا می‌برد؛ دوم، قدرت خرید خانوارها را کاهش می‌دهد؛ و سوم، می‌تواند مسیر تورم و نرخ بهره را تغییر دهد. شرکت‌های فناوری نیز از این فشار مصون نیستند، زیرا توسعه مراکز داده به برق، تجهیزات و سرمایه‌گذاری قابل‌توجه نیاز دارد. در همین حال، بازده اوراق خزانه‌داری ده‌ساله آمریکا نزدیک ۵ درصد باقی مانده بود. بازده بالا، نرخ تنزیل مورد استفاده برای ارزش‌گذاری جریان‌های نقدی آینده را افزایش می‌دهد و می‌تواند به‌ویژه بر سهام رشدی با ارزش‌گذاری بالا فشار وارد کند. ترکیب نرخ‌های بالا و هزینه انرژی بیشتر، در نتیجه، آزمونی جدی برای شرکت‌هایی است که بخش مهمی از ارزش بازارشان به سودهای مورد انتظار در سال‌های آینده وابسته است. انتخابات میان‌دوره‌ای؛ عامل افزوده نوسان انتخابات میان‌دوره‌ای آمریکا در سوم نوامبر نیز در پس‌زمینه بازار قرار دارد. احتمال تغییر توازن قدرت در کنگره می‌تواند انتظارات سرمایه‌گذاران درباره سیاست مالی، مقررات، مالیات و هزینه‌های عمومی را تحت تأثیر قرار دهد. هرچند اثر انتخابات به نتیجه و واکنش سیاسی پس از آن بستگی دارد، هم‌زمانی آن با نشست فدرال رزرو و انتشار گزارش‌های مالی، زمینه افزایش نوسان را فراهم می‌کند. در مجموع، بازار آمریکا در هفته پیش رو با سه پرسش اصلی روبه‌روست: آیا سود شرکت‌ها می‌تواند انتظارات بالا را تأیید کند؟ آیا سرمایه‌گذاری‌های هوش مصنوعی به‌اندازه کافی بازده اقتصادی ایجاد می‌کنند؟ و آیا تورم انرژی، بانک مرکزی را به حفظ سیاست پولی سخت‌گیرانه‌تر سوق می‌دهد؟ پاسخ به این پرسش‌ها می‌تواند جهت بازار را روشن‌تر کند، اما احتمالاً به‌جای یک حرکت یکپارچه، تفاوت عملکرد میان شرکت‌ها و صنایع را افزایش خواهد داد. اروپا؛ بانک مرکزی، بدهی فرانسه و آزمون تاب‌آوری اقتصاد بانک مرکزی اروپا در موقعیت انتظار در اروپا، تصمیم بانک مرکزی اروپا در پنجشنبه ۲۹ اکتبر از مهم‌ترین رویدادهای هفته خواهد بود. بر اساس انتظارات مطرح‌شده در گزارش‌های پیش از نشست، بازار عمدتاً ثابت ماندن نرخ سپرده در سطح ۲٫۵ درصد را پیش‌بینی می‌کرد. این انتظار پس از افزایش نرخ در سپتامبر شکل گرفته و نشان می‌دهد که سیاست‌گذاران ممکن است برای ارزیابی آثار تصمیم قبلی، به زمان بیشتری نیاز داشته باشند. با این حال، ثابت ماندن نرخ بهره به معنای رفع نگرانی‌ها نیست. افزایش اخیر بازده اوراق دولتی، به‌ویژه در فرانسه، فشار تازه‌ای بر شرایط تأمین مالی ایجاد کرده است. نگرانی درباره کسری بودجه، بدهی عمومی و توان دولت برای مدیریت هزینه‌ها می‌تواند هزینه استقراض را بالا نگه دارد و دامنه مانور سیاست‌گذاران را محدود کند. بانک مرکزی اروپا باید میان دو ریسک تعادل برقرار کند: از یک سو، فشارهای تورمی ناشی از انرژی و احتمال انتقال آن به قیمت‌های دیگر؛ از سوی دیگر، ضعف فعالیت اقتصادی و سخت‌تر شدن شرایط اعتباری. اگر داده‌های تازه نشان دهند که شوک انرژی هنوز به افزایش گسترده‌تر قیمت‌ها منجر نشده، مکث در افزایش نرخ قابل‌دفاع‌تر خواهد بود. اما اگر فشار تورمی ماندگار شود، احتمال ادامه سیاست انقباضی در ماه‌های آینده تقویت می‌شود. فرانسه؛ پیوند ریسک مالی و بازار اوراق قرضه فرانسه یکی از نقاط حساس بازارهای اروپایی باقی مانده است. نگرانی‌های بودجه‌ای می‌تواند سرمایه‌گذاران را به مطالبه بازده بالاتر برای خرید اوراق دولتی این کشور وادار کند. افزایش هزینه تأمین مالی، به‌نوبه خود، فضای دولت برای هزینه‌کرد عمومی را محدود می‌کند و ممکن است بر رشد اقتصادی اثر منفی بگذارد. در چنین شرایطی، بازارها نه‌فقط به تصمیم بانک مرکزی، بلکه به پیام‌های آن درباره وضعیت مالی دولت‌ها و شرایط اعتباری نیز توجه خواهند کرد. اگر بازده اوراق فرانسه افزایش بیشتری پیدا کند، فشار می‌تواند به سایر بازارهای منطقه یورو سرایت کند؛ به‌ویژه اگر سرمایه‌گذاران درباره پایداری بدهی عمومی یا هماهنگی سیاست‌های مالی و پولی تردید داشته باشند. در بریتانیا نیز ارائه بودجه دولت در چهارشنبه ۲۸ اکتبر اهمیت دارد. سرمایه‌گذاران به ترکیب مالیات، هزینه‌های عمومی و میزان انتشار اوراق جدید توجه خواهند کرد. هرگونه سیاستی که از نگاه بازار به افزایش کسری بودجه یا فشار تورمی منجر شود، می‌تواند بر پوند و اوراق دولتی اثر بگذارد. در مقابل، بودجه‌ای که از نظر تأمین مالی معتبر ارزیابی شود، احتمالاً به حفظ اعتماد سرمایه‌گذاران کمک می‌کند. داده‌های رشد و تورم؛ تصویر اقتصاد اروپا انتشار داده‌های مقدماتی رشد اقتصادی منطقه یورو در سه‌ماهه سوم و آمار تورم اکتبر کشورهای مهمی مانند آلمان و فرانسه در روز جمعه، به ارزیابی وضعیت اقتصاد اروپا کمک خواهد کرد. شاخص‌های اعتماد مصرف‌کننده و فضای کسب‌وکار نیز می‌توانند نشانه‌هایی از جهت تقاضا و تمایل شرکت‌ها به سرمایه‌گذاری ارائه دهند. برای بازار سهام اروپا، ترکیب رشد ضعیف و نرخ بهره بالا چالش‌برانگیز است؛ زیرا شرکت‌ها ممکن است هم‌زمان با افزایش هزینه تأمین مالی، با تقاضای کم‌رمق‌تر مواجه شوند. در مقابل، کاهش فشار تورمی بدون افت شدید فعالیت اقتصادی می‌تواند به بهبود چشم‌انداز بازار کمک کند. در مجموع، بازار اروپا در هفته آینده بیش از آنکه به یک رویداد منفرد واکنش نشان دهد، به رابطه میان سیاست پولی، اعتبار مالی دولت‌ها و داده‌های رشد حساس خواهد بود. ثبات نرخ بهره می‌تواند موقتاً از نوسان بکاهد، اما مسئله اصلی همچنان پایداری شرایط مالی و مسیر تورم است. آسیا؛ چین، ژاپن و اقتصادهای وابسته به نیمه‌رساناها چین؛ نشست سیاسی با پیامدهای اقتصادی در آسیا، نشست پنجمین اجلاس عمومی کمیته مرکزی بیستم حزب کمونیست چین که از ۲۶ تا ۲۹ اکتبر در پکن برگزار می‌شود، مهم‌ترین رویداد سیاسی هفته است. اگرچه انتظار می‌رود تمرکز اصلی نشست بر موضوعات سیاسی و راهبردی باشد، سرمایه‌گذاران متن بیانیه پایانی را برای یافتن نشانه‌هایی درباره اولویت‌های اقتصادی، سیاست صنعتی و جهت‌گیری رشد بررسی خواهند کرد. بازار همچنین به انتشار سود صنعتی ماه سپتامبر توجه خواهد داشت. این داده‌ها می‌توانند مشخص کنند که آیا کاهش شتاب سودآوری شرکت‌های صنعتی در ماه اوت ادامه یافته یا نشانه‌هایی از بهبود دیده می‌شود. سودآوری صنعتی اهمیت زیادی دارد، زیرا بر توان شرکت‌ها برای سرمایه‌گذاری، استخدام و بازپرداخت بدهی اثر می‌گذارد. شاخص‌های مدیران خرید بخش تولید و خدمات نیز در ارزیابی وضعیت فعالیت اقتصادی چین اهمیت دارند. بهبود سفارش‌های کارخانه‌ای و تقاضای داخلی می‌تواند به تثبیت انتظارات درباره رشد کمک کند؛ اما اگر داده‌ها از تداوم ضعف تقاضا حکایت داشته باشند، احتمال افزایش فشار برای ارائه حمایت‌های سیاستی بیشتر می‌شود. برای بازارهای جهانی، وضعیت چین از دو جهت مهم است: این کشور یکی از بزرگ‌ترین مراکز تولید صنعتی و مصرف مواد اولیه است و هم‌زمان نقش مهمی در زنجیره تأمین فناوری و کالاهای سرمایه‌ای دارد. بنابراین، هر نشانه‌ای از تغییر مسیر تقاضای چین می‌تواند بر بازار فلزات، انرژی، کالاهای صنعتی و سهام شرکت‌های صادرات‌محور اثر بگذارد. ژاپن؛ مکث بانک مرکزی و تمرکز بر راهنمایی آینده بانک مرکزی ژاپن قرار است در پایان نشست دو روزه خود در جمعه ۳۰ اکتبر تصمیم بگیرد. بر اساس پیش‌بینی مؤسسه آی‌ان‌جی و گزارش‌های بازار، انتظار غالب آن بود که نرخ سیاستی در سطح ۱٫۲۵ درصد ثابت بماند. در این صورت، توجه اصلی به اظهارات کازوئو اوئدا، رئیس بانک مرکزی، درباره زمان افزایش احتمالی بعدی نرخ بهره معطوف خواهد شد. تورم همچنان یکی از عوامل اصلی تصمیم‌گیری است، اما بانک مرکزی باید آثار افزایش قبلی نرخ بر مصرف داخلی، فعالیت اقتصادی و شرایط اعتباری را نیز بسنجد. داده‌های تورم توکیو، خرده‌فروشی و تولید صنعتی در پایان هفته می‌توانند تصویر دقیق‌تری از وضعیت اقتصاد ژاپن ارائه دهند. اگر بانک مرکزی به افزایش نرخ در ماه‌های آینده اشاره کند، ین و بازار اوراق قرضه ژاپن ممکن است واکنش نشان دهند. تغییر مسیر سیاست پولی ژاپن برای بازارهای جهانی نیز اهمیت دارد، زیرا تفاوت نرخ بهره میان ژاپن و اقتصادهای بزرگ دیگر بر جریان سرمایه و معاملات تأمین مالی‌شده با ین اثر می‌گذارد. کره جنوبی و تایوان؛ آزمون تقاضای نیمه‌رساناها کره جنوبی روز سه‌شنبه آمار رشد اقتصادی سه‌ماهه سوم را منتشر می‌کند. پیش‌بینی اجماع بازار که در گزارش آی‌ان‌جی نقل شده، رشد سالانه ۳٫۲ درصدی را در مقایسه با ۳٫۷ درصد در سه‌ماهه دوم نشان می‌دهد؛ در حالی که رشد فصلی می‌تواند به ۰٫۸ درصد برسد. تقاضای نیمه‌رساناها و صادرات مرتبط با فناوری از عوامل مهم پشتیبان اقتصاد کره جنوبی به شمار می‌روند. در تایوان نیز آمار تولید ناخالص داخلی سه‌ماهه سوم روز جمعه منتشر خواهد شد. مؤسسه آی‌ان‌جی رشد سالانه ۱۱٫۴ درصدی را پیش‌بینی کرده بود که بیانگر قدرت تقاضای خارجی و نقش صنعت فناوری در اقتصاد این جزیره است. این رقم یک پیش‌بینی پیش از انتشار داده‌هاست، نه نتیجه نهایی. عملکرد کره جنوبی و تایوان می‌تواند برای سنجش تقاضای جهانی تراشه‌ها و تجهیزات فناوری مفید باشد. با این حال، باید میان رشد فروش در زنجیره نیمه‌رساناها و بازده سهام شرکت‌های فعال در آن تفاوت گذاشت. رشد تقاضای واقعی ممکن است ادامه داشته باشد، اما اگر ارزش‌گذاری سهام بر اساس انتظارات بسیار خوش‌بینانه شکل گرفته باشد، بازار همچنان مستعد اصلاح خواهد بود. تصویر کلی آسیا هفته پیش رو در آسیا ترکیبی از رویدادهای سیاسی، تصمیم‌های پولی و داده‌های رشد اقتصادی را در بر دارد. چین می‌تواند با پیام‌های سیاستی بر انتظارات تقاضای صنعتی اثر بگذارد؛ ژاپن با تصمیم بانک مرکزی بر بازار ارز و اوراق قرضه اثرگذار است؛ و کره جنوبی و تایوان نشانه‌هایی از وضعیت چرخه فناوری ارائه می‌کنند. برای سرمایه‌گذاران، مهم‌ترین پرسش آن است که آیا تقاضای فناوری و تجارت منطقه‌ای می‌توانند در برابر نرخ‌های بهره بالا، هزینه انرژی و تردیدهای بازار تاب‌آوری نشان دهند. پاسخ به این پرسش برای سهام آسیایی، بازار کالاها و شرکت‌های وابسته به زنجیره جهانی تولید اهمیت خواهد داشت.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بانک مرکزی ژاپن: هزینه انرژی سود شرکت‌های کوچک و متوسط را کاهش می‌دهد

بانک مرکزی ژاپن اعلام کرد برخی شرکت‌ها به افزایش قیمت نفت خام حساس‌ترند. به‌گفته این بانک، رشد قیمت مواد اولیه و انرژی به کاهش سود شرکت‌ها فشار آورده و این اثر به‌ویژه در بنگاه‌های کوچک و متوسط مشهود است. بانک مرکزی ژاپن همچنین گفت بانک‌های این کشور می‌توانند فشار ناشی از ریسک‌های نفت و هوش مصنوعی را تاب بیاورند. بااین‌حال، احتمال افزایش تمرکز دارایی‌ها در پرتفوی صندوق‌های خصوصی و تحولات قیمت املاک و سهام همچنان نیازمند توجه است. این بانک تأکید کرد که اثر عواملی مانند وضعیت خاورمیانه، سرمایه‌گذاری‌های مرتبط با هوش مصنوعی و تحولات بخش غیربانکی باید با دقت زیر نظر گرفته شود.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

ارزیابی اچ‌اس‌بی‌سی از افت طلا به ۴,۰۴۰ دلار؛ چرا فلز زرد منبع تامین نقدینگی شد؟

در یک نگاه افت طلا به محدوده ۴,۰۴۰ دلار هم‌زمان با سقوط سهام فناوری: بانک HSBC اعلام کرد طلا در کوتاه‌مدت پوشش موثری در برابر سقوط بازار سهام نیست؛ زیرا معامله‌گران در فشار کال مارجین مجبور به فروش طلا برای تامین نقدینگی می‌شوند. بازگشت نفت ۱۱۰ دلاری و صعود بازدهی اوراق قرضه: جهش قیمت نفت به بالای ۱۱۰ دلار با تقویت انتظارات تورمی و افزایش بازدهی اوراق خزانه‌داری آمریکا، هزینه‌های نگهداری طلا بدون بهره را افزایش داده است. سه محرک ساختاری و بلندمدت برای بقای سناریوی صعودی: با وجود نوسانات شدید، HSBC تاکید دارد تقاضای بانک‌های مرکزی، خطرات افت ارزش ارزها (Debasement) و تنش‌های ژئوپلیتیک جایگاه بنیادین طلا را حفظ می‌کنند. استراتژیست‌های بخش مدیریت دارایی بانک اچ‌اس‌بی‌سی (HSBC) در تازه‌ترین ارزیابی خود اعلام کردند که اگرچه طلا به دلیل عواملی همچون نقدشوندگی بالا، گزینه مناسبی برای سبدهای دارایی بلندمدت است، اما سرمایه‌گذاران نباید روی آن به عنوان یک سپر حمایتی در برابر ریزش‌های کوتاه‌مدت بازار سهام حساب کنند. هم‌زمان با سقوط بیش از ۲.۵ درصدی شاخص نزدک در وال‌استریت، قیمت هر انس طلای جهانی به محدوده ۴,۰۴۰ دلار افت کرد که پایین‌ترین سطح از ماه اوت محسوب می‌شود و حدود ۲۵ درصد پایین‌تر از سقف تاریخی اوایل سال جاری (بالای ۵,۰۰۰ دلار) قرار دارد. با ما در یوتوتایمز همراه باشید تا بر پایه گزارش تحلیلی بانک اچ‌اس‌بی‌سی، علت متناقض‌نمای ریزش طلا و ۳ نیروی محرک بنیادی آن را بررسی کنیم. چرا طلا در ریزش‌های اخیر وال‌استریت نقشی حمایتی ایفا نکرد؟ به گفته تحلیل‌گران HSBC، ورود حجم سنگینی از سرمایه‌های اهرمی (Leveraged Positions) به بازار طلا طی ماه‌های اخیر، باعث شده تا با اولین ریزش در بازار سهام، سرمایه‌گذاران دچار فشار کال مارجین (Margin Call) شوند. در این شرایط، معامله‌گران برای جبران کسری نقدینگی خود، مجبور به فروش طلا می‌شوند. بنابراین طلا نه به این دلیل که ویژگی پناهگاه امن بودن را از دست داده، بلکه دقیقاً به دلیل نقدشوندگی بسیار بالا، نقد می‌شود تا خسارت سایر بازارهای مالی را جبران کند. کانال اصلی این فشار فروش از مسیر بازار انرژی می‌گذرد. معامله نفت برنت بالای ۱۱۰ دلار در هر بشکه، ترس از تورم را زنده کرده و انتظارات برای انقباضی ماندن سیاست‌های فدرال رزرو را تقویت کرده است. این مسئله به رشد بازدهی اوراق قرضه خزانه‌داری آمریکا و تقویت دلار انجامیده و هزینه فرصت نگهداری طلا را بالا برده است. ✔️ بیشتر بخوانید: علت ریزش غافلگیرکننده طلا با وجود تنش در خاورمیانه؛ بررسی سطوح کلیدی قیمت سه نیروی بنیادی که سناریوی بلندمدت طلا را زنده نگه می‌دارند با وجود حذف تارگت قیمتی کوتاه‌مدت توسط HSBC که نشان از رویکرد محافظه‌کارانه این بانک دارد، استراتژیست‌های آن تاکید می‌کنند که سه عامل ساختاری همچنان چشم‌انداز استراتژیک طلا را مثبت نگه می‌دارد: نگرانی از کاهش ارزش ارزهای فیات (Debasement Trade): رشد بی‌رویه بدهی‌های دولتی و کسری بودجه در کشورهای توسعه‌یافته، تمایل سرمایه‌گذاران به دارایی‌های سخت را حفظ می‌کند. خرید مداوم و تنوع‌بخشی بانک‌های مرکزی: تغییرات ساختاری در آسیا و اجازه ورود نهادهای بزرگ (مانند بیمه‌های بزرگ چین و مدیران دارایی هند) به بازار طلا، تقاضای ساختاری نوینی ایجاد کرده است. چندقطبی شدن جهان و تنش‌های ژئوپلیتیک: فرسایش اعتماد فرامرزی، کشورهای بیشتری را به نگهداری دارایی‌های بدون ریسک طرف مقابل (طرف سوم) سوق می‌دهد. جیمز استیل، تحلیل‌گر ارشد فلزات گرانبهای HSBC اشاره می‌کند که همبستگی سنتی مثبت میان طلا و نفت تضعیف شده و بازار طلا اکنون در میان دو جبهه خریداران ساختاری بلندمدت و فروشندگان اضطراری کوتاه‌مدت (تحت تاثیر بازدهی اوراق و دلار) گیر افتاده است. ✔️ بیشتر بخوانید: جهش ۴ برابری خرید طلا در جهان؛ چرا بانک‌های مرکزی شمش‌ها را از نیویورک خارج می‌کنند؟ت

خواندن کامل خبر
تحلیل طلا کم اثر
تحلیل طلا کم اثر