EURUSD 1.11577 USD ▼ 0.17%
XAUUSD 3,875.09 USD ▼ 3.63%
AAPL 344.63 USD ▼ 1.23%
WTI 104.12 USD ▲ 2.08%
BTCUSD 77,861.17 USD
SP500 7,580.07 ▼ 1.82%
AUDUSD 0.70300 USD ▲ 0.07%
EURJPY 176.259 JPY ▲ 0.03%

ترمینال خبری

آخرین بروزرسانی ۴ ساعت پیش

ترمینال خبری یوتوتایمز؛ پوشش لحظه‌ای بازارهای مالی، اقتصاد جهانی، تصمیم‌های بانک‌های مرکزی و تحولات ژئوپلیتیک

آخرین بروزرسانی ۴ ساعت پیش

سود عملیاتی سامسونگ با رونق تراشه‌های هوش مصنوعی تقریباً ۹ برابر شد

در یک نگاه سود عملیاتی سامسونگ به حدود ۱۰۷ تریلیون وون رسید؛ نزدیک به ۹ برابر بیشتر از سال گذشته. بخش تراشه تقریباً تمام سود گروه را تأمین کرد، اما بخش موبایل زیان عملیاتی داشت. سامسونگ انتظار دارد تقاضای حافظه ادامه یابد و کمبود تراشه در سال آینده تشدید شود.د سامسونگ الکترونیکس در سه‌ماهه سوم حدود ۱۰۷ تریلیون وون سود عملیاتی ثبت کرد؛ رقمی بی‌سابقه و نزدیک به ۹ برابر بیشتر از سال گذشته که با برآورد قبلی شرکت هم‌خوان بود. درآمد شرکت نیز با حدود ۱۹۵ تریلیون وون مطابق پیش‌بینی بود، اما سود خالص حدود ۷۵ تریلیون وونی از برآورد حدود ۸۴ تریلیون وونی کمتر ماند. بخش تراشه ۱۰۶.۵ تریلیون وون سود عملیاتی داشت و تقریباً تمام سود گروه را به خود اختصاص داد. سامسونگ انتظار دارد تقاضا برای تراشه‌های حافظه در سه‌ماهه چهارم همچنان افزایش یابد و کمبود تراشه در سال آینده تشدید شود. درآمد کسب‌وکار ریخته‌گری تراشه، که برای شرکت‌های دیگر تراشه تولید می‌کند، نیز در این فصل به‌طور چشمگیری رشد کرد و انتظار می‌رود در سه‌ماهه چهارم با نرخ دورقمی افزایش یابد. عملکرد دیگر بخش‌ها ضعیف‌تر بود: بخش موبایل حدود ۶۰۰ میلیارد وون زیان عملیاتی ثبت کرد و بخش نمایشگر حدود ۱.۱ تریلیون وون سود داشت. سامسونگ پیش‌بینی کرد ضعف تقاضا در کسب‌وکار نمایشگر تا سال ۲۰۲۷ ادامه پیدا کند. این شرکت همچنین سود سهام سه‌ماهه سوم را در مجموع حدود ۳۰ تریلیون وون، معادل ۴,۶۰۱ وون به‌ازای هر سهم، اعلام کرد. سامسونگ گفت نخستین شرکت فناوری در جهان است که سود عملیاتی فصلی آن از ۱۰۰ تریلیون وون فراتر رفته است. هشدار سامسونگ درباره تشدید کمبود تراشه در سال آینده، مهم‌ترین نکته گزارش برای بازار است. این چشم‌انداز می‌تواند از قدرت قیمت‌گذاری تولیدکنندگان حافظه پشتیبانی کند و با پیش‌بینی خوش‌بینانه SK Hynix که یک روز پیش اعلام شد، هم‌راستا باشد. برنامه‌های سنگین سرمایه‌گذاری شرکت‌های بزرگ رایانش ابری آمریکا، از جمله اظهارات مایکروسافت، نیز به تداوم تقاضا کمک می‌کند. با این حال، کمتر بودن سود خالص از پیش‌بینی‌ها ممکن است واکنش بازار را تعدیل کند؛ هرچند آمار سود عملیاتی پیش‌تر اعلام شده بود و تمرکز سرمایه‌گذاران بر چشم‌انداز آینده خواهد بود. این گزارش سامسونگ را شرکتی متمرکز بر حافظه‌های مورد استفاده در هوش مصنوعی نشان می‌دهد که در کنار آن کسب‌وکار تلفن همراه نیز دارد؛ ترکیبی که در حال حاضر سودآور است. با این حال، تمرکز سودآوری شرکت بر چرخه تراشه‌ها، سهام آن را در برابر هرگونه تردید درباره تداوم هزینه‌کردهای هوش مصنوعی آسیب‌پذیر می‌کند. نتایج سامسونگ یک روز پس از آن منتشر شد که رقیب هم‌منطقه‌ای این شرکت، SK Hynix، از درآمد قوی و چشم‌اندازی خوش‌بینانه خبر داد. این گزارش نگرانی‌ها از کاهش شتاب سودآوری تراشه‌های مرتبط با هوش مصنوعی را تا حدی کاهش داد و به رشد سهام هر دو شرکت کمک کرد. با این حال، سرمایه‌گذاران همچنان درباره مدت‌زمان تداوم سطح کنونی هزینه‌کردها در حوزه هوش مصنوعی محتاط‌اند. با پیش‌بینی سامسونگ درباره محدودتر شدن بازار تراشه در سال آینده، پرسش اصلی این است که آیا تقاضای شرکت‌های بزرگ رایانش ابری، هم‌زمان با اعلام برنامه‌های هزینه‌کرد مشتریان بزرگ، ادامه خواهد یافت یا نه.

خواندن کامل خبر
اخبار سهام و اخبار شاخص‌ها کم اثر

سقوط ۱۰ درصدی سهام بوئینگ؛ سفارش‌های ۷۴۵ میلیارد دلاری در برابر گلوگاه تولید

شرکت بوئینگ در سه‌ماهه سوم سال ۲۰۲۶ با وجود ثبت رکوردی تازه در ارزش سفارش‌های معوق، با واکنش منفی بازار سهام مواجه شد. افزایش سفارش‌ها تا ۷۴۵ میلیارد دلار، تأیید گواهی هواپیمای ۷۳۷ مکس ۱۰ و کسب یک قرارداد مهم دفاعی، از نشانه‌های مثبت عملکرد شرکت هستند؛ اما تأخیر در افزایش ظرفیت تولید و زیان بیشتر از انتظار، تردیدها درباره سرعت احیای مالی این غول هوافضا را افزایش داده‌اند. افت حدود ۱۰٫۷ درصدی سهام در معاملات ۲۷ اکتبر نشان داد که سرمایه‌گذاران بیش از حجم سفارش‌ها، به توانایی شرکت برای تحویل به‌موقع هواپیماها و تبدیل سفارش‌ها به جریان نقدی توجه دارند. در یک نگاه ارزش سفارش‌های معوق بوئینگ در پایان سپتامبر به رکورد ۷۴۵ میلیارد دلار رسید؛ حدود ۳۰ میلیارد دلار بیشتر از سه‌ماهه قبل. شرکت در سه‌ماهه سوم به‌ازای هر سهم ۰٫۳۴ دلار زیان تعدیل‌شده گزارش کرد، درحالی‌که درآمد ۲۴٫۱۹ میلیارد دلاری آن از پیش‌بینی قبلی فراتر رفت. هدف تولید پایدار ۵۲ فروند هواپیمای خانواده ۷۳۷ در ماه به نیمه دوم سال ۲۰۲۷ موکول شده و تحقق اهداف تحویل همچنان با محدودیت روبه‌رو است. مدیریت برای سال ۲۰۲۶ حدود ۲ میلیارد دلار جریان نقدی آزاد و برای سال ۲۰۲۹ حدود ۱۰ میلیارد دلار هدف‌گذاری کرده است؛ اهدافی که تحقق آن‌ها به رفع گلوگاه‌های تولید وابسته است. رشد سفارش‌ها؛ مزیت بزرگ، اما نه تضمین سودآوری مهم‌ترین نقطه قوت بوئینگ، تقاضای قابل‌توجه برای هواپیماهای تجاری آن است. ارزش سفارش‌های معوق شرکت در پایان سه‌ماهه سوم به ۷۴۵ میلیارد دلار رسید و بیش از ۶۳۰۰ فروند هواپیمای تجاری را دربر گرفت. این حجم سفارش می‌تواند در سال‌های آینده پشتوانه مهمی برای درآمد شرکت باشد؛ به‌ویژه اگر تولید و تحویل هواپیماها با سرعت بیشتری انجام شود. بااین‌حال، سفارش ثبت‌شده با درآمد تحقق‌یافته و وجه نقد دریافتی یکسان نیست. تا زمانی که بوئینگ نتواند هواپیماها را مطابق برنامه تولید و تحویل دهد، بخشی از ظرفیت درآمدزایی آن در قالب سفارش‌های معوق باقی می‌ماند. بنابراین، معیار اصلی ارزیابی این شرکت نه صرفاً افزایش ارزش سفارش‌ها، بلکه توانایی تبدیل آن‌ها به تحویل واقعی، حاشیه سود بهتر و جریان نقدی پایدار است. نتایج مالی؛ درآمد بهتر از انتظار، زیان همچنان پابرجا بوئینگ در سه‌ماهه سوم سال ۲۰۲۶ درآمدی نزدیک به ۲۴٫۱۹ میلیارد دلار گزارش کرد که از پیش‌بینی قبلی بازار، حدود ۲۳٫۸۴ میلیارد دلار، بیشتر بود. بااین‌حال، زیان تعدیل‌شده هر سهم به ۰٫۳۴ دلار رسید و از زیان مورد انتظار تحلیلگران فراتر رفت. این ترکیب نشان می‌دهد افزایش درآمد به‌تنهایی برای رفع نگرانی‌های سرمایه‌گذاران کافی نیست و هزینه‌های تولید، بهره‌وری عملیاتی و مشکلات اجرایی همچنان اهمیت تعیین‌کننده‌ای دارند. واکنش بازار نیز همین مسئله را برجسته کرد. سهام بوئینگ در ۲۷ اکتبر با افت حدود ۱۰٫۷ درصدی به ۱۶۸٫۱۸ دلار رسید. این کاهش شدید نشان می‌دهد بازار نسبت به تأخیر در اجرای برنامه‌های تولید و زمان‌بندی بازگشت شرکت به سودآوری حساس است. گلوگاه تولید؛ مهم‌ترین مانع احیای بوئینگ بوئینگ پیش‌تر هدف تولید پایدار ۴۷ فروند از هواپیماهای خانواده ۷۳۷ مکس در ماه را دنبال می‌کرد؛ اما مدیریت اعلام کرد تثبیت تولید در این سطح بیشتر از انتظار زمان خواهد برد. همچنین، دستیابی به نرخ تولید ۵۲ فروند در ماه اکنون برای نیمه دوم سال ۲۰۲۷ پیش‌بینی شده است. این تأخیر اهمیت زیادی دارد؛ زیرا افزایش تولید در صنعت هواپیماسازی تنها به بالا بردن سرعت خطوط مونتاژ محدود نمی‌شود. هماهنگی تأمین‌کنندگان، کیفیت قطعات، ظرفیت تولید بال‌ها و کنترل دوباره‌کاری‌ها باید هم‌زمان بهبود پیدا کنند. افزایش تولید بدون ثبات عملیاتی می‌تواند هزینه‌ها و خطر بروز مشکلات کیفی را بیشتر کند؛ ازاین‌رو، سرعت رشد تولید باید همراه با حفظ کیفیت ارزیابی شود. ۷۳۷ مکس ۱۰ و قرارداد دفاعی؛ دو محرک بالقوه رشد دریافت تأییدیه سازمان هوانوردی فدرال آمریکا برای هواپیمای ۷۳۷ مکس ۱۰، یکی از تحولات مثبت گزارش‌شده است. این مدل بزرگ‌تر خانواده ۷۳۷ می‌تواند به پاسخ‌گویی به تقاضای شرکت‌های هواپیمایی کمک کند، هرچند بهره‌برداری تجاری و تحویل آن همچنان به آمادگی عملیاتی و اجرای برنامه‌های تولید وابسته است. در بخش دفاعی نیز بوئینگ از انتخاب‌شدن برای قرارداد طراحی و ساخت جنگنده نسل ششم نیروی دریایی آمریکا خبر داده است. این قرارداد می‌تواند موقعیت راهبردی شرکت را تقویت کند؛ بااین‌حال، قراردادهای دفاعی نیز با هزینه‌های توسعه، پیچیدگی فنی و ریسک‌های اجرایی همراه‌اند و نباید ارزش اسمی آن‌ها را معادل سود قطعی دانست. چشم‌انداز جریان نقدی و ریسک ارزش‌گذاری مدیریت بوئینگ انتظار دارد جریان نقدی آزاد شرکت در سال ۲۰۲۶ به حدود ۲ میلیارد دلار برسد، در سال ۲۰۲۷ به حدود ۳ میلیارد دلار افزایش یابد و تا سال ۲۰۲۹ به ۱۰ میلیارد دلار نزدیک شود. بااین‌حال، برآورد قبلی اجماع تحلیلگران برای سال ۲۰۲۹ حدود ۱۲٫۵ میلیارد دلار بود. فاصله این ارقام نشان می‌دهد که حتی با وجود چشم‌انداز بهبود، انتظارات بازار نیز تعدیل شده‌اند. برای سرمایه‌گذاران، نکته اساسی آن است که تحقق جریان نقدی پیش‌بینی‌شده به افزایش تحویل هواپیماها، کنترل هزینه‌ها و کاهش اختلالات تولید وابسته است. از سوی دیگر، افت قیمت سهام به‌تنهایی به معنای ارزندگی نیست؛ ارزیابی جذابیت سهم باید با توجه به ارزش شرکت، بدهی‌ها، سودآوری مورد انتظار و احتمال تحقق اهداف مدیریتی انجام شود.

خواندن کامل خبر
تحلیل اثر متوسط
تحلیل اثر متوسط

گوگل و اپل در کره‌جنوبی با جریمه‌ای ۶۳.۷ میلیارد وونی روبه‌رو شدند

کره‌جنوبی گوگل و اپل را به‌دلیل پرداخت‌های اجباری درون‌برنامه‌ای، در مجموع ۶۳.۷ میلیارد وون جریمه کرد.

خواندن کامل خبر
اخبار سهام و اخبار شاخص‌ها کم اثر

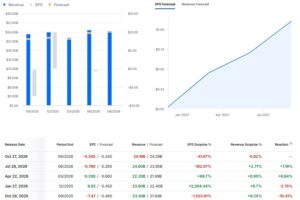
گزارش درآمدزایی سه‌ماهه سوم 2026 شرکت بوئينگ

سود هر سهم (EPS) واقعی............. 0.34 - پیش‌بینی............ 0.2355- درآمدزایی فصلی (REVENUE) واقعی............ 24.19 میلیارد دلار پیش‌بینی........... 24.39 میلیارد دلار  شاخص بورسی وزن تقریبی Boeing Dow Jones (DJIA) حدود 6٪ تا 8٪ S&P 500 S&P 500 حدود 0.3٪ تا 0.5٪ Nasdaq 100 ندارد.

خواندن کامل خبر
اخبار سهام و اخبار شاخص‌ها کم اثر

جمهوری اسلامی ایران: علیه شناورهای سینوکور اقدام قانونی می‌شود

نهاد مدیریت آبراه خلیج فارس جمهوری اسلامی (PGSA) اعلام کرده است که شناورهای سینوکور (شرکت کشتیرانی و لجستیک کره‌جنوبی) مرتکب بیشترین موارد تخلف شده‌اند و علیه آن‌ها اقدام قانونی صورت خواهد گرفت.

خواندن کامل خبر
اخبار کامودیتی کم اثر

توقف غیرمنتظره نرخ بهره در کره جنوبی؛ پشت‌پرده تصمیم مهم بانک مرکزی چیست؟

در یک نگاه توقف موقت بانک مرکزی کره جنوبی در نرخ ۳.۰۰ درصد: همان‌طور که تمام اقتصاددانان پیش‌بینی می‌کردند، بانک مرکزی کره جنوبی (BOK) پس از دو مرحله افزایش متوالی در ماه‌های ژوئیه و آگوست، نرخ بهره کلیدی را بدون تغییر تثبیت کرد. تداوم چرخه انقباض پولی و احتمال رشد نرخ در ماه نوامبر: این توقف تنها یک تنفس موقت برای تنظیم سرعت سیاست‌هاست؛ تورم ۲.۹ درصدی و رونق بی‌سابقه صادرات تراشه نشان می‌دهد چرخه انقباضی هنوز به پایان نرسیده است. جهش تاریخی مازاد حساب جاری (۲۷۹ میلیارد دلار): جهش صادرات نیمه‌هادی‌ها موجب ثبت یکی از بزرگ‌ترین مازادهای حساب جاری شد که حمایت بنیادی محکمی برای وون کره جنوبی ایجاد کرده است. بانک مرکزی کره جنوبی (BOK) همان‌طور که انتظار می‌رفت، در نشست تصمیم‌گیری خود نرخ بهره کلیدی را در سطح ۳.۰۰ درصد تثبیت کرد. این تصمیم پس از دو مرحله افزایش متوالی نرخ بهره در ماه‌های ژوئیه و آگوست گرفته شد تا سیاست‌گذاران فرصت کافی برای ارزیابی اثرات انقباض پولی و کنترل سرعت رشد را داشته باشند. با ما در یوتوتایمز همراه باشید تا در این گزارش برگرفته از وب‌سایت اینوستینگ‌لایو (InvestingLive)، زوایای این تصمیم و چشم‌انداز بازار کره جنوبی را بررسی کنیم. توقف موقت به‌جای پایان راه؛ چرا بانک مرکزی کره همچنان هاوکیش است؟ تمامی ۶ اقتصاددان شرکت‌کننده در نظرسنجی خبرگزاری یونهاپ (Yonhap) پیش‌بینی کرده بودند که بانک مرکزی کره جنوبی دست به سومین افزایش متوالی نرخ بهره نخواهد زد؛ چرا که ثبت سه رشد پیاپی اتفاقی بسیار نادر در تاریخ این بانک محسوب می‌شود. اما این تثبیت نرخ به معنای پایان چرخه انقباض پولی نیست. فشارهای تورمی ناشی از جهش قیمت انرژی، بدهی بالای خانوارها و رشد تورم مصرف‌کننده تا محدوده ۲.۹ درصد، اولویت اصلی BOK را روی کنترل قیمت‌ها نگه داشته است. اکثریت اعضای هیئت‌مدیره بانک مرکزی کره پیش از این اعلام کرده‌اند که نرخ بهره موثر و نهایی می‌تواند در ۶ ماه آینده به سطح ۳.۲۵ درصد برسد که نشان‌دهنده احتمال بسیار بالای یک افزایش ۲۵ نقطه پایه‌ای دیگر در نشست ماه نوامبر است. رونق صادرات نیمه‌هادی‌ها؛ سوخت اصلی موتور اقتصاد کره یکی از دلایلی که دست بانک مرکزی کره را برای بالا نگه داشتن نرخ بهره باز می‌گذارد، عملکرد فوق‌العاده قوی بخش صادرات این کشور است. جهش سنگین تقاضای جهانی برای تراشه‌های حافظه (Memory Chips) و محصولات IT باعث شده تا مازاد حساب جاری کره جنوبی در بازه ژانویه تا آگوست ۲۰۲۶ به رقم شگفت‌انگیز ۲۷۹ میلیارد دلار برسد؛ رقمی که نزدیک به چهار برابر مدت مشابه سال گذشته (۷۰ میلیارد دلار) است. این رونق بی‌سابقه صادراتی نه تنها روند رشد اقتصادی کره را تثبیت کرده، بلکه به عنوان یک سپر حمایتی بنیادی و قوی برای ارز ملی (وون کره) در برابر فشار دلار عمل می‌کند. واکنش بازارها و چشم‌انداز ارز و سهام تثبیت نرخ بهره روی سطح ۳.۰۰ درصد، نفسی تازه به بخش‌های حساس به نرخ بهره در شاخص بورس کاسپی (KOSPI) داد. با این حال، توجه اصلی معامله‌گران به لحن سخنرانی رئیس بانک مرکزی معطوف است: ارز وون (KRW): تایید تداوم سیاست‌های انقباضی و اشاره به افزایش نرخ در ماه نوامبر، می‌تواند موجب تقویت ارزش وون در برابر دلار آمریکا شود. سهام فناوری و تراشه‌سازان: شرکت‌های بزرگ حوزه تراشه (مانند سامسونگ و اس‌کی هاینیکس) همچنان محور اصلی رشد بازار سهام کره باقی خواهند ماند. بانک مرکزی کره با تنظیم مجدد سرعت انقباض پولی، خود را برای برداشتن گام بعدی در ماه نوامبر آماده می‌کند تا میان مهار تورم و پشتیبانی از رشد اقتصادی تعادل ایجاد کند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

توافق سامسونگ الکترومکانیکس و انویدیا درباره زیرلایه‌های ABF

سامسونگ الکترومکانیکس و انویدیا از توافقی درباره زیرلایه‌های ABF خبر دادند. کراوداسترایک و انویدیا امنیت عامل‌های هوش مصنوعی را تا سطح سیلیکون گسترش می‌دهند. آمکور توافقی ۱.۳ میلیارد دلاری با انویدیا برای ظرفیت‌سازی در کره جنوبی اضافه می‌کند.

خواندن کامل خبر
اخبار سهام و اخبار شاخص‌ها کم اثر

ترامپ از توافق‌های ۱۳۰ میلیارد دلاری در حوزه ال‌ان‌جی آلاسکا خبر داد

ترامپ اعلام کرد کره جنوبی ۵۰ میلیارد دلار در پروژه گاز طبیعی مایع (LNG) آلاسکا سرمایه‌گذاری خواهد کرد. همچنین تایوان متعهد شده است طی ۲۰ سال، بین ۷۰ تا ۸۰ میلیارد دلار گاز طبیعی مایع از این پروژه خریداری کند. تایوان همچنین ۴.۴ میلیارد دلار در قالب سرمایه‌گذاری سهامی به این پروژه اختصاص خواهد داد و در مقابل، ظرفیت ۳۰ درصدی خط لوله را در اختیار خواهد داشت. ترامپ می‌گوید تمامی مجوزها و تأییدیه‌های لازم برای اجرای این پروژه دریافت شده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بوئینگ در برابر لاکهید مارتین؛ کدام سهام هوافضا در سال ۲۰۲۶ ارزش خرید بیشتری دارد؟

در یک نگاه درآمد بوئینگ در سال ۲۰۲۵ با رشد ۳۴.۵ درصدی به حدود ۸۹.۵ میلیارد دلار رسید. لاکهید مارتین در همین سال نزدیک به ۶.۹ میلیارد دلار جریان نقد آزاد ایجاد کرد. بدهی سنگین و چالش‌های تولید، ریسک سرمایه‌گذاری در بوئینگ را افزایش می‌دهند. ارزش‌گذاری پایین‌تر و سود نقدی منظم، از مهم‌ترین مزیت‌های لاکهید مارتین هستند. دو مسیر متفاوت در صنعت هوافضا بوئینگ و لاکهید مارتین از بازیگران مهم صنعت هوافضا و دفاعی آمریکا هستند، اما مدل کسب‌وکار متفاوتی دارند. بوئینگ علاوه بر فعالیت‌های دفاعی، به بازار هواپیماهای تجاری وابسته است و تلاش می‌کند از مشکلات تولید و زنجیره تأمین عبور کند. در مقابل، لاکهید مارتین تمرکز بیشتری بر جنگنده‌ها، سامانه‌های موشکی و تجهیزات دفاعی پیشرفته دارد. این تفاوت، مقایسه سهام این دو شرکت را به انتخابی میان ظرفیت احیای یک کسب‌وکار پرچالش و ثبات نسبی یک پیمانکار دفاعی تبدیل می‌کند. بوئینگ؛ رشد درآمد در سایه بدهی درآمد بوئینگ در سال مالی ۲۰۲۵ به حدود ۸۹.۵ میلیارد دلار رسید؛ رشدی معادل ۳۴.۵ درصد نسبت به سال قبل. شرکت همچنین از زیان خالص حدود ۱۱.۸ میلیارد دلاری در سال ۲۰۲۴ به سود خالص تقریبی ۲.۲ میلیارد دلاری بازگشت. افزایش تحویل هواپیماها یکی از عوامل اصلی این بهبود بود. با این حال، تصویر مالی شرکت همچنان پرریسک است. نسبت بدهی به حقوق صاحبان سهام حدود ۱۰ برابر گزارش شده و جریان نقد آزاد آن نزدیک به منفی ۱.۹ میلیارد دلار بوده است. تأخیر در برنامه‌های تولید و دریافت مجوز هواپیماهای جدید، زیان قراردادهای دفاعی با قیمت ثابت و ادغام شرکت اسپیریت ایرواسیستمز نیز می‌توانند روند احیا را دشوار کنند. در مقابل، افزایش سفارش‌های ثبت‌شده و جایگاه بوئینگ در بازار جهانی هواپیماهای تجاری، ظرفیت رشد بلندمدت آن را حفظ کرده است. با این حال، رشد درآمد به‌تنهایی تضمین‌کننده بهبود پایدار سودآوری و جریان نقد نیست. لاکهید مارتین؛ جریان نقد قوی‌تر درآمد لاکهید مارتین در سال ۲۰۲۵ حدود ۷۵.۱ میلیارد دلار بود که از رشد سالانه ۵.۷ درصدی حکایت دارد. سود خالص شرکت نیز نزدیک به ۵ میلیارد دلار گزارش شد. مهم‌تر از همه، جریان نقد آزاد حدود ۶.۹ میلیارد دلاری و نسبت بدهی به حقوق صاحبان سهام نزدیک به ۳.۲ برابر، تصویری باثبات‌تر از وضعیت مالی این شرکت ارائه می‌کنند. برنامه جنگنده اف‌ـ۳۵ یکی از پایه‌های اصلی درآمد لاکهید مارتین است و حدود ۲۷ درصد از فروش شرکت را تشکیل می‌دهد. برنامه خرید این جنگنده‌ها در دهه‌های آینده می‌تواند تقاضای بلندمدت ایجاد کند؛ هرچند وابستگی به این برنامه، شرکت را در برابر کاهش بودجه دفاعی یا مشکلات فنی آسیب‌پذیر می‌کند. دولت آمریکا نیز حدود ۷۲ درصد از فروش سال ۲۰۲۵ این شرکت را به خود اختصاص داده است. “ «نکته کلیدی در این مقایسه، تفاوت میان رشد درآمد و خلق ارزش اقتصادی است. جهش فروش بوئینگ زمانی برای سهام‌داران اهمیت پایدار پیدا می‌کند که به سودآوری تکرارپذیر و جریان نقد مثبت تبدیل شود؛ در غیر این صورت، رشد درآمد ممکن است صرف جبران هزینه‌ها و فشار بدهی شود. لاکهید مارتین در مقابل، با تولید نقدینگی قوی‌تر و ارزش‌گذاری پایین‌تر، حاشیه اطمینان بیشتری ارائه می‌دهد؛ اما وابستگی به قراردادهای دولتی و برنامه اف‌ـ۳۵ را نباید نادیده گرفت. بنابراین، معیار حرفه‌ای تصمیم‌گیری صرفاً انتخاب شرکت بزرگ‌تر یا سریع‌الرشدتر نیست، بلکه سنجش کیفیت سود، توان تأمین مالی و قیمتی است که سرمایه‌گذار برای جریان نقد آینده می‌پردازد.» بابک شیری مقایسه ارزش‌گذاری سهام شاخص بوئینگ (BA) لاکهید مارتین (LMT) قیمت سهام ۱۸۶٫۴۹ دلار ۵۰۴٫۰۲ دلار تغییر روزانه قیمت ۱٫۵۹٪- (۳٫۰۱- دلار) ۱٫۵۴٪- (۷٫۸۶- دلار) ارزش بازار ۱۴۷ میلیارد دلار ۱۱۶ میلیارد دلار محدوده قیمت در ۵۲ هفته ۱۷۶٫۷۷ تا ۲۵۴٫۳۵ دلار ۴۳۷٫۲۵ تا ۶۹۲ دلار حاشیه سود ناخالص ۴٫۷۱٪ ۱۲٫۶۶٪ نسبت قیمت به سود (P/E) ۸۴٫۹۳ ۱۸٫۵۸ سود هر سهم در ۱۲ ماه گذشته (EPS TTM) ۲٫۲۰ دلار ۲۷٫۱۳ دلار سود نقدی سالانه و بازده اعلام نشده ۱۳٫۸۰ دلار (۲٫۷۴٪) نسبت قیمت به سود آینده (Forward P/E) ۵۲٫۲ برابر ۱۶٫۹ برابر نسبت قیمت به فروش (P/S) ۱٫۶ برابر ۱٫۵ برابر منبع: داده‌های ارائه‌شده از بازار سهام بر اساس برآوردهای تحلیلگران نقل‌شده در مقاله، درآمد بوئینگ در سال ۲۰۲۶ ممکن است به ۹۷.۷ میلیارد دلار برسد، اما سود خالص آن حدود ۸۵ میلیون دلار پیش‌بینی شده است. در مقابل، انتظار می‌رود درآمد لاکهید مارتین به حدود ۸۱ میلیارد دلار و سود خالص آن به بیش از ۷ میلیارد دلار افزایش یابد. این ارقام پیش‌بینی هستند، نه نتایج قطعی. جمع‌بندی بوئینگ از ظرفیت احیای تولید، افزایش تحویل هواپیماها و رشد سفارش‌ها برخوردار است، اما بدهی سنگین و ضعف جریان نقد همچنان موانع مهمی محسوب می‌شوند. لاکهید مارتین با جریان نقد قوی‌تر، سود نقدی و نسبت قیمت به سود پیش‌بینی‌شده پایین‌تر، از نظر مالی موقعیت باثبات‌تری دارد. بر مبنای ارقام مقاله، کفه ارزش‌گذاری به سود لاکهید مارتین سنگینی می‌کند؛ هرچند عملکرد آینده هر دو شرکت به شرایط عملیاتی و بودجه‌های دفاعی وابسته خواهد بود. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

سقوط بیش از ۶ درصدی بورس کره جنوبی؛ نگرانی از نفت و سهام تراشه‌سازان بازار آسیا را لرزاند

در یک نگاه شاخص کاسپی کره جنوبی بیش از ۶ درصد افت کرد و به زیر ۶۰۰۰ واحد رسید؛ پایین‌ترین سطح از ۳۱ ژوئیه. فروش سهام تراشه‌سازان و نگرانی از دوام رونق هوش مصنوعی به بازارهای آسیا فشار آورد. افزایش قیمت نفت، نگرانی‌های تورمی را تشدید کرد؛ سرمایه‌گذاران اکنون در انتظار گزارش بانک‌های آمریکا و داده‌های تورمی این هفته‌اند. بازارهای سهام آسیا روز سه‌شنبه به‌شدت افت کردند. فروش سهام شرکت‌های فناوری در وال‌استریت و نگرانی از افزایش تورم در پی رشد قیمت نفت، به‌ویژه بر بخش‌هایی فشار آورد که ارزش‌گذاری بالایی دارند. شاخص کاسپی کره جنوبی بیش از ۶ درصد سقوط کرد و به زیر سطح ۶۰۰۰ واحد رسید؛ پایین‌ترین میزان آن از ۳۱ ژوئیه. این شاخص به‌دلیل وزن بالای شرکت‌های تراشه‌ساز، در برابر تغییر دیدگاه سرمایه‌گذاران درباره هوش مصنوعی آسیب‌پذیرتر است. شاخص نیکی ژاپن ۲.۶ درصد پایین آمد. در چین نیز شاخص فناوری چی‌نکست ۳ درصد، سی‌اس‌آی ۳۰۰ یک‌درصد و ۳ دهم درصد و شاخص شانگهای یک‌درصد و ۲ دهم درصد افت کردند. این کاهش پس از افت سهام در وال‌استریت رخ داد؛ جایی که شاخص نزدک، با وزن بالای شرکت‌های فناوری، در معاملات شبانه ۰.۵ درصد پایین آمد و سهام تراشه‌سازان تحت فشار قرار گرفت. سرمایه‌گذاران بیش از پیش درباره دوام رشد بازارها با محرک هوش مصنوعی نگران شده‌اند و تشدید رقابت میان آمریکا و چین نیز به این تردیدها دامن زده است. در روزهای اخیر، نگرانی‌ها درباره رونق هوش مصنوعی از رفتارهای سفته‌بازانه سرمایه‌گذاران تا رقابت فشرده بر سر توان پردازشی و تأمین مالی را دربر گرفته است. بازار انرژی بار دیگر به یکی از عوامل اصلی اثرگذار بر معاملات جهانی تبدیل شده است. قیمت قراردادهای آتی نفت برنت نزدیک به بالاترین سطح دو هفته اخیر معامله شد؛ در حالی که سرمایه‌گذاران پیامدهای حمله به تأسیسات نفتی عربستان و احتمال افزایش عرضه گازوئیل روسیه را ارزیابی می‌کردند. یکی از استراتژیست‌ها گفت بازارها دوباره به این موضوع توجه کرده‌اند که ریسک‌های ژئوپلیتیکی زمانی بیشترین اثر را دارند که به تورم دامن بزنند. به گفته او، افزایش دوباره قیمت نفت فشار بر بازده اوراق قرضه را حفظ کرده و از جذابیت سهام رشد‌محورِ گران‌قیمت کاسته است. این فشار با آتش‌بس شکننده انرژی میان روسیه و اوکراین و خطرهای جاری برای عرضه در خاورمیانه تشدید شده است. ✔️ بیشتر بخوانید: افت پنج‌روزه سهام تراشه‌سازان شاخص S&P 500 را تحت فشار گذاشت دلار در پی تقاضا برای دارایی‌های امن، قدرت خود را حفظ کرد و بر فشارهای وارد بر دارایی‌های آسیایی افزود. اکنون نگاه سرمایه‌گذاران به فصل گزارش‌دهی شرکت‌های آمریکایی دوخته شده است؛ نتایجی که انتظار می‌رود بر جهت‌گیری بازارها در ادامه سال اثر بگذارند. گزارش بانک‌های بزرگ آمریکا می‌تواند نشانه‌هایی اولیه از تأثیر افزایش بازده اوراق بر وام‌دهی، معاملات و هزینه‌های تأمین مالی ارائه کند. داده‌های تورمی آمریکا که این هفته منتشر می‌شود نیز نشان خواهد داد آیا افزایش قیمت انرژی به فشارهای گسترده‌تر قیمتی سرایت کرده است یا نه. تا زمانی که بهای نفت باثبات نشود، سرمایه‌گذاران احتمالاً در قبال بخش‌های پررشدِ پیشتاز بازار در سال جاری محتاط خواهند ماند.

خواندن کامل خبر
اخبار سهام و اخبار شاخص‌ها کم اثر

سود بی‌سابقه سامسونگ در سایه رونق هوش مصنوعی؛ واکنش بازار سرد بود

در یک نگاه سامسونگ سود عملیاتی سه‌ماهه سوم را حدود ۱۰۷ تریلیون وون برآورد کرده؛ نخستین بار است که سود فصلی شرکت از ۱۰۰ تریلیون وون فراتر می‌رود. درآمد شرکت نزدیک به ۱۲۷ درصد افزایش یافته و به حدود ۱۹۵ تریلیون وون رسیده است. به‌رغم رکورد تازه، سهام سامسونگ افت کرد؛ رشد تقاضای تراشه‌های حافظه با کندشدن افزایش قیمت‌ها و تقویت وون همراه شده است. سامسونگ الکترونیکس سود عملیاتی سه‌ماهه سوم خود را حدود ۱۰۷ تریلیون وون، معادل نزدیک به ۸۰ میلیارد دلار، برآورد کرده است. این نخستین بار است که سود فصلی یک شرکت کره‌ای از ۱۰۰ تریلیون وون فراتر می‌رود؛ جهشی که رونق تقاضای هوش مصنوعی و تراشه‌های حافظه در آن نقش مهمی داشته است. برآورد اولیه سامسونگ حدود ۷۸۲ درصد بیشتر از سود نزدیک به ۱۲ تریلیون وونی این شرکت در مدت مشابه سال قبل است و اندکی از پیش‌بینی حدود ۱۰۶ تریلیون وونی LSEG SmartEstimate فراتر می‌رود. درآمد نیز با افزایشی نزدیک به ۱۲۷ درصد، به حدود ۱۹۵ تریلیون وون رسیده است. این چهارمین فصل پیاپی ثبت رکورد سود عملیاتی برای سامسونگ است. مقیاس این جهش چشمگیر است: سود این فصل به‌تنهایی نزدیک به دو برابر سود عملیاتی سامسونگ در کل سال گذشته است و با مجموع سود عملیاتی این شرکت در چهار سال ۲۰۲۲ تا ۲۰۲۵ برابری می‌کند. سود عملیاتی انباشته سامسونگ در سه فصل نخست سال ۲۰۲۶ نیز حدود ۲۵۴ تریلیون وون برآورد شده است. واکنش سرمایه‌گذاران به‌اندازه تیتر خبر مثبت نبود. سهام سامسونگ صبح پنجشنبه ۰.۷ درصد کاهش یافت. یکی از تحلیلگران گفت ثبت سودی بی‌سابقه که همچنان از انتظارات برخی سرمایه‌گذاران پایین‌تر بود، نشان می‌دهد بازار تا چه اندازه انتظارات بالایی از معاملات مرتبط با هوش مصنوعی دارد. از اواخر اوت، تحلیلگران پیش‌بینی‌های خود را حدود ۸ درصد کاهش داده بودند؛ عواملی چون کندشدن روند افزایش قیمت تراشه‌های حافظه و تقویت وون، ارزش درآمدهای خارجی سامسونگ را پایین آورده‌اند. سامسونگ جزئیات عملکرد بخش‌های مختلف را منتشر نکرده است؛ بااین‌حال، برآوردهای صنعت نشان می‌دهد بخش نیمه‌رسانا تقریباً تمام سود شرکت را ایجاد کرده است. بر همین اساس، بخش لوازم الکترونیکی مصرفی و موبایل احتمالاً با زیانی حدود ۲ تریلیون وون روبه‌رو شده و زیان بخش موبایل و شبکه به‌تنهایی بیش از ۱.۵ تریلیون وون برآورد می‌شود. انتظارها برای فصل‌های پیش رو همچنان بالاست. بازار پیش‌بینی می‌کند سود عملیاتی سامسونگ در سه‌ماهه چهارم نیز بالاتر از ۱۰۰ تریلیون وون بماند و مجموع سود سالانه را به حدود ۳۷۵ تریلیون وون برساند. برآوردهای سال آینده عمدتاً نزدیک به ۵۵۰ تریلیون وون است و یک شرکت کارگزاری کره‌ای پیش‌بینی خود را به بیش از ۶۳۰ تریلیون وون افزایش داده است. انتشار گزارش کامل سامسونگ در ادامه ماه، از جمله جزئیات عملکرد هر بخش، و سپس گزارش اواخر اکتبر SK Hynix، روشن خواهد کرد که آیا قیمت تراشه‌ها و تقاضا برای حافظه با پهنای باند بالا می‌توانند با این پیش‌بینی‌ها همگام شوند یا نه.

خواندن کامل خبر
اخبار سهام و اخبار شاخص‌ها کم اثر

بوئینگ با قرارداد ۲۰ میلیارد دلاری جنگنده‌های نسل ششم را در اختیار گرفت

شرکت بوئینگ در فاصله کوتاهی دومین قرارداد بزرگ توسعه جنگنده‌های نسل ششم آمریکا را نیز به دست آورد؛ اتفاقی که جایگاه این شرکت را در صنعت دفاعی آمریکا به شکل قابل توجهی تغییر می‌دهد. بوئینگ پیش‌تر در سال ۲۰۲۵ قرارداد توسعه جنگنده F-47 نیروی هوایی آمریکا را دریافت کرده بود و اکنون قرارداد F/A-XX نیروی دریایی را نیز به دست آورده است. در یک نگاه بوئینگ قرارداد F/A-XX نیروی دریایی آمریکا را با ارزش مرحله توسعه حدود ۲۰ میلیارد دلار به دست آورد.   این شرکت پیش‌تر نیز قرارداد توسعه جنگنده F-47 نیروی هوایی آمریکا را دریافت کرده بود.   بوئینگ اکنون تنها تأمین‌کننده جنگنده‌های نسل ششم آمریکا برای نیروی هوایی و نیروی دریایی است.   ارزش بلندمدت این دو برنامه می‌تواند با ورود به مرحله تولید به ده‌ها میلیارد دلار برسد و سودآوری بخش دفاعی بوئینگ را تقویت کند. ارزش مرحله توسعه هر یک از این دو برنامه حدود ۲۰ میلیارد دلار اعلام شده است و در صورت ورود کامل جنگنده‌ها به مرحله تولید، ارزش اقتصادی این قراردادها می‌تواند به ده‌ها میلیارد دلار دیگر افزایش پیدا کند. در نتیجه، بوئینگ اکنون عملاً تنها تولیدکننده جنگنده‌های نسل ششم برای هر دو شاخه اصلی نیروهای هوایی و دریایی آمریکا خواهد بود. دومین پیروزی بزرگ بوئینگ بوئینگ در سال‌های گذشته در بازار جنگنده‌ها با شکست‌های متعددی مواجه شده بود و در رقابت‌هایی از برزیل تا کره جنوبی و حتی آمریکا، قراردادهای مهمی را از دست داده بود. اما شرایط در میانه دهه ۲۰۲۰ تغییر کرده و بخش دفاعی، فضایی و امنیتی این شرکت بار دیگر در حال تبدیل شدن به یکی از نقاط قوت آن است. در مارس ۲۰۲۵، نیروی هوایی آمریکا بوئینگ را برای توسعه جنگنده نسل ششم خود انتخاب کرد. این جنگنده که اکنون F-47 نام دارد، قرار است بخشی از نسل آینده توان هوایی آمریکا باشد. مرحله توسعه این برنامه می‌تواند بین ۲۰ تا ۵۰ میلیارد دلار برای بوئینگ درآمد ایجاد کند و تولید انبوه جنگنده‌ها نیز فرصت مالی بسیار بزرگ‌تری در اختیار شرکت قرار خواهد داد اما قرارداد دوم اهمیت استراتژیک بیشتری دارد. F/A-XX؛ جنگنده نسل آینده نیروی دریایی برنامه F/A-XX برای جایگزینی جنگنده‌های F/A-18 سوپر هورنت نیروی دریایی آمریکا طراحی شده است. بوئینگ هفته گذشته به‌عنوان برنده این قرارداد معرفی شد و ارزش مرحله توسعه آن حدود ۲۰ میلیارد دلار اعلام شده است. این قرارداد شامل ساخت چندین فروند آزمایشی برای آزمایش‌های زمینی، ارزیابی صلاحیت پروازی، یکپارچه‌سازی سامانه‌ها و آزمایش تسلیحات خواهد بود. هدف، ساخت جنگنده‌ای پنهان‌کارتر، دوربردتر و پیشرفته‌تر از F/A-18 است که بتواند در کنار نسل جدید پهپادهای رزمی فعالیت کند. این جنگنده همچنین باید توانایی همکاری و کنترل هواگردهای رزمی بدون سرنشین را داشته باشد؛ قابلیتی که نشان می‌دهد جنگ هوایی آینده تنها بر عملکرد یک جنگنده متکی نخواهد بود، بلکه به شبکه‌ای از جنگنده‌ها و سامانه‌های بدون سرنشین وابسته خواهد شد. گفته می‌شود F/A-XX همچنین از یک سامانه بومی جنگ الکترونیک برخوردار خواهد بود و در نهایت علاوه بر F/A-18، جایگزین هواپیماهای جنگ الکترونیک EA-18G گرولر نیز خواهد شد. “ «از منظر سرمایه‌گذاری، اهمیت این خبر صرفاً در رقم ۲۰ میلیارد دلاری قرارداد F/A-XX خلاصه نمی‌شود؛ ارزش واقعی این پیروزی در ایجاد یک جایگاه انحصاری در معماری جنگ هوایی نسل آینده آمریکا است. بوئینگ در حالی این موقعیت را به دست آورده که بخش دفاعی شرکت پس از سال‌ها فشار عملیاتی دوباره به سودآوری بازگشته و اکنون قراردادهای نسل ششم می‌توانند یک پشتوانه بلندمدت برای جریان سفارش آن ایجاد کنند. با این حال، نباید این تحول را به معنای حذف ریسک‌های بوئینگ دانست؛ پیچیدگی فنی، هزینه‌های توسعه، احتمال تأخیر و سابقه مشکلات اجرایی شرکت همچنان عواملی تعیین‌کننده هستند. بنابراین، اگر بوئینگ بتواند این برتری قراردادی را با انضباط هزینه، اجرای به‌موقع برنامه‌ها و تبدیل قراردادهای توسعه به تولید پایدار همراه کند، F-47 و F/A-XX می‌توانند نه‌فقط دو قرارداد بزرگ، بلکه نقطه آغاز بازتعریف جایگاه بوئینگ در صنعت دفاعی آمریکا باشند.» بابک شیری پایان سلطه لاکهید مارتین؟ اهمیت قراردادهای جدید زمانی بیشتر مشخص می‌شود که آن را با نسل پنجم جنگنده‌های آمریکایی مقایسه کنیم. لاکهید مارتین با برنده شدن قراردادهای F-22 و F-35 به بازیگر اصلی تولید جنگنده‌های نسل پنجم تبدیل شد. اکنون به نظر می‌رسد بوئینگ در نسل ششم جایگاهی مشابه به دست آورده است. البته این سلطه مطلق نیست. نورثروپ گرومن قرارداد ساخت بمب‌افکن پنهان‌کار نسل ششم B-21 را در اختیار دارد، اما در بخش جنگنده‌های نسل ششم، بوئینگ اکنون رقیب مستقیمی برای قراردادهای اصلی نیروی هوایی و دریایی ندارد. آمریکا نیز انتظار دارد در طول زمان بیش از ۳۷۰ فروند جنگنده نسل ششم برای نیروی هوایی و دریایی خریداری کند. همین مقیاس می‌تواند بازار بلندمدت بسیار بزرگی برای بوئینگ ایجاد کند. قراردادهای جدید چه معنایی برای سهام بوئینگ دارند؟ این قراردادها تنها یک پیروزی فناورانه برای بوئینگ نیستند؛ بلکه می‌توانند ساختار درآمدی بخش دفاعی شرکت را برای سال‌های طولانی تغییر دهند. بخش دفاع، فضا و امنیت بوئینگ پس از چهار سال زیان‌دهی متوالی، بار دیگر به سودآوری بازگشته است. قراردادهای F-47 و F/A-XX می‌توانند با ایجاد جریان سفارش بلندمدت، ثبات بیشتری برای این بخش ایجاد کنند. از سوی دیگر، بازگشت سودآوری پایدار در کل شرکت نیز یکی از انتظارات مهم بازار است و تحلیلگران وال‌استریت پیش‌بینی کرده‌اند که سال ۲۰۲۷ می‌تواند نقطه آغاز دوره‌ای پایدارتر برای سودآوری بوئینگ باشد. در چنین شرایطی، قراردادهای نسل ششم می‌توانند یکی از مهم‌ترین پشتوانه‌های بلندمدت بخش دفاعی شرکت باشند. جمع‌بندی بوئینگ با به دست آوردن هم‌زمان قراردادهای F-47 و F/A-XX موقعیت کم‌سابقه‌ای در صنعت دفاعی آمریکا به دست آورده است. ارزش مرحله توسعه این دو برنامه در مجموع حدود ۴۰ میلیارد دلار است و ورود آنها به مرحله تولید می‌تواند فرصت درآمدی بسیار بزرگ‌تری ایجاد کند. این اتفاق همچنین توازن قدرت میان پیمانکاران بزرگ دفاعی آمریکا را تغییر داده است. لاکهید مارتین در نسل پنجم جایگاه غالب داشت، اما اکنون بوئینگ در بخش جنگنده‌های نسل ششم موقعیتی بسیار قدرتمند پیدا کرده است. برای سرمایه‌گذاران، اهمیت اصلی این قراردادها در افق زمانی آنهاست؛ زیرا برنامه‌های نظامی نسل جدید معمولاً پروژه‌هایی کوتاه‌مدت نیستند و می‌توانند برای چندین دهه سفارش، درآمد و فرصت خدمات پس از تولید ایجاد کنند. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

مقام وزارت صنعت کره جنوبی: پروژه نفتی ۸.۴ میلیارد دلاری که ترامپ به آن اشاره کرده، بخشی از توافق با آمریکا نیست

دونالد ترامپ، رئیس‌جمهور آمریکا، اعلام کرد توافق اقتصادی و تجاری میان آمریکا و کره جنوبی همچنان در حال پیشرفت است و از یک پروژه ۸.۴ میلیارد دلاری برای افزایش برداشت از میادین نفتی خبر داد. ترامپ در پیامی در شبکه اجتماعی تروث سوشال اعلام کرد که این سرمایه‌گذاری با هدف افزایش تولید نفت و گاز آمریکا انجام خواهد شد و آن را عاملی برای تقویت امنیت انرژی این کشور دانست. با این حال، جزئیات بیشتری درباره این پروژه ارائه نکرد. این اعلامیه پس از آن مطرح شد که آمریکا و کره جنوبی نخستین بسته پروژه‌های سرمایه‌گذاری کره در آمریکا را معرفی کردند که شامل ساخت یک نیروگاه گازسوز در تگزاس و هشت نیروگاه هسته‌ای بزرگ است. بر اساس توافق تجاری دو کشور که سال گذشته حاصل شد، کره جنوبی متعهد شده است در مجموع ۳۵۰ میلیارد دلار در آمریکا سرمایه‌گذاری کند؛ از این رقم، ۱۵۰ میلیارد دلار به بخش کشتی‌سازی اختصاص دارد و مابقی برای سرمایه‌گذاری‌های راهبردی در نظر گرفته شده است. در مقابل، آمریکا کاهش تعرفه‌های وارداتی بر کالاهای کره‌ای را پذیرفته است. ترامپ در شرایطی بر این سرمایه‌گذاری‌ها تأکید کرده که دولت آمریکا تلاش دارد دستاوردهای اقتصادی خود را برجسته کند و هم‌زمان ادامه جنگ چندماهه با ایران به افزایش قیمت انرژی و تشدید نااطمینانی‌های اقتصادی منجر شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کره جنوبی میلیاردها دلار در انرژی آمریکا سرمایه‌گذاری می‌کند

کاخ سفید در پستی در شبکه اجتماعی ایکس اعلام کرد که کره جنوبی در حال برنامه‌ریزی برای سرمایه‌گذاری چند میلیارد دلاری در پروژه‌های بزرگ انرژی آمریکا است؛ این اقدامات یک طرح حیاتی ال‌ان‌جی در آلاسکا را نیز شامل می‌شود. این سرمایه‌گذاری‌ها هزاران فرصت شغلی ایجاد خواهد کرد و به کاهش هزینه‌های انرژی برای مردم آمریکا کمک می‌کند.

خواندن کامل خبر
اخبار سهام و اخبار شاخص‌ها کم اثر

بنگلادش ۱۱ هواپیمای دیگر از بوئینگ خرید؛ تلاش داکا برای محافظت از صادرات پوشاک در برابر تعرفه‌های آمریکا

بنگلادش با سفارش ۱۱ فروند هواپیمای جدید بوئینگ، شامل ۵ فروند 787-10 دریم‌لاینر و ۶ فروند 737-8، برنامه خرید ناوگان شرکت هواپیمایی دولتی بیمان را به ۲۵ هواپیما افزایش داد. این اقدام در حالی انجام می‌شود که داکا به دنبال تقویت روابط تجاری با آمریکا و کاهش خطر اعمال تعرفه بر صادرات این کشور است. این قرارداد پس از توافق ماه آوریل برای خرید ۱۴ هواپیمای بوئینگ به ارزش حدود ۳.۷ میلیارد دلار منعقد می‌شود. طبق برنامه فعلی، تحویل این هواپیماها بین سال‌های ۲۰۳۱ تا ۲۰۳۵ انجام خواهد شد. مقامات بنگلادشی امیدوارند افزایش واردات از آمریکا به کاهش مازاد تجاری حدود ۶ میلیارد دلاری به نفع بنگلادش کمک کرده و فشارهای تجاری احتمالی واشنگتن را کاهش دهد. این موضوع به‌ویژه برای صنعت پوشاک بنگلادش اهمیت دارد؛ بخشی که ستون اصلی درآمدهای صادراتی کشور محسوب می‌شود و در برابر هرگونه افزایش تعرفه‌های آمریکا آسیب‌پذیر است. سفیر آمریکا در بنگلادش نیز این خرید را تأیید کرده و آن را گامی مثبت در روابط دوجانبه توصیف کرده است. با این حال، رقابت همچنان ادامه دارد و ایرباس نیز برای فروش ۱۰ فروند هواپیما به بنگلادش در حال بررسی توسط یک کمیته فنی دولتی است. برای بوئینگ، این سفارش افزایشی محدود اما مثبت در دفتر سفارشات محسوب می‌شود؛ اما اهمیت اصلی آن در بعد دیپلماتیک نهفته است، جایی که خرید هواپیماهای آمریکایی به ابزاری برای کاهش فشارهای تجاری واشنگتن تبدیل شده است.

خواندن کامل خبر
اخبار سهام و اخبار شاخص‌ها کم اثر

گلدمن ساکس: شاخص کاسپی کره جنوبی آماده عبور از سطح ۷۰۰۰ واحد است

گلدمن ساکس اعلام کرد شاخص سهام کره جنوبی (KOSPI) در کوتاه‌مدت در موقعیتی مناسب برای شکست سطح ۷۰۰۰ تا ۷۲۰۰ واحد قرار دارد؛ رشدی که با بهبود خریدهای سرمایه‌گذاران نهادی و خارجی حمایت می‌شود. روند قدرتمند در صنعت تراشه‌های حافظه و همچنین سود تقسیمی شرکت سامسونگ از دیگر عوامل حمایتی برای بازار سهام کره جنوبی به شمار می‌روند. با این حال، گلدمن هشدار داده است که ماه اکتبر ممکن است با فشارهای نزولی همراه شود؛ چرا که سهام سامسونگ وارد مرحله بدون سود تقسیمی خواهد شد و برنامه‌های بزرگ بازخرید سهام شرکت‌ها نیز به پایان می‌رسد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

انفجار در نزدیکی مرز دو کره؛ سه نظامی کره جنوبی زخمی شدند

ارتش کره جنوبی اعلام کرد سه سرباز در پی وقوع یک انفجار در جنوب خط مرزی نظامی میان دو کره زخمی شده‌اند. جزئیات بیشتری درباره علت انفجار، وضعیت مصدومان یا محل دقیق حادثه منتشر نشده است. مقام‌های نظامی کره جنوبی اعلام کرده‌اند بررسی‌های بیشتری درباره این حادثه در حال انجام است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

آیا ارزش‌گذاری فعلی بوئینگ فرصت تازه‌ای برای سرمایه‌گذاران ساخته است؟

سهام بوئینگ در شرایطی وارد نیمه دوم سال ۲۰۲۶ شده که بازار هنوز بخش قابل‌توجهی از مشکلات چند سال اخیر این شرکت را در ارزش‌گذاری آن لحاظ می‌کند. با این حال، نشانه‌هایی از بهبود در تولید هواپیماهای ۷۳۷ مکس، زنجیره تأمین و فعالیت‌های دفاعی شرکت دیده می‌شود؛ عواملی که در صورت تداوم می‌توانند فاصله میان ارزش فعلی بوئینگ و ظرفیت واقعی درآمدزایی آن را کاهش دهند. در این گزارش، وضعیت مالی و عملیاتی بوئینگ، ارزش سفارش‌های موجود، روند افزایش تولید و اقداماتی که مدیریت جدید برای بازگرداندن شرکت به مسیر رشد انجام داده است بررسی می‌شود. در یک نگاه بوئینگ بیش از ۶۲۰۰ فروند هواپیما به ارزش حدود ۵۹۷ میلیارد دلار در دفتر سفارش‌های خود دارد، اما مشکلات تولید و زنجیره تأمین همچنان مانع اصلی تبدیل این سفارش‌ها به جریان نقدی است.  تولید ۷۳۷ مکس از کمی بیش از ۳۰ فروند در ماه در ابتدای ۲۰۲۵ به سمت ۴۷ فروند افزایش یافته و خط تولید جدید اورت برای رسیدن به ۵۲ فروند در ماه راه‌اندازی شده است.  نسبت قیمت به جریان نقد آزاد بوئینگ از ۶۶.۶ برابر در ۲۰۲۶ به ۱۷.۱ برابر در ۲۰۲۸ و ۱۱.۶ برابر در ۲۰۳۰ می‌رسد؛ سطحی که در صورت تحقق پیش‌بینی‌های مالی، فاصله قابل‌توجهی با رقبا ایجاد می‌کند. آزمون اصلی بوئینگ دیگر جذب سفارش نیست؛ اجرای سفارش‌هاست و بازگشت پایدار تولید، کنترل زنجیره تأمین و سودآوری بخش دفاعی تعیین می‌کند این تخفیف ارزش‌گذاری واقعاً به فرصت تبدیل شود یا خیر. ارزش‌گذاری پایین‌تر از رقبای صنعت یکی از مهم‌ترین نکات درباره بوئینگ، فاصله ارزش‌گذاری این شرکت با رقبای اصلی صنعت هوافضا است. بر اساس برآوردهای اجماع بازار و داده‌های شرکت «ویژبل آلفا»، نسبت قیمت به جریان نقد آزاد بوئینگ برای سال ۲۰۲۶ حدود ۶۶.۶ برابر است؛ رقمی که در نگاه نخست بالا به نظر می‌رسد، اما از سال ۲۰۲۷ به بعد با سرعت زیادی کاهش پیدا می‌کند. این نسبت برای بوئینگ در سال‌های ۲۰۲۷، ۲۰۲۸، ۲۰۲۹ و ۲۰۳۰ به ترتیب ۲۷.۳، ۱۷.۱، ۱۳.۸ و ۱۱.۶ برابر برآورد شده است. در مقابل، نسبت مشابه برای شرکت جنرال الکتریک هوافضا در سال ۲۰۲۶ حدود ۳۵.۳ برابر و در سال ۲۰۳۰ حدود ۲۳.۱ برابر است. این نسبت برای هَوْمِت هوافضا در سال ۲۰۲۶ ۴۶.۶ برابر و در سال ۲۰۳۰ ۲۶.۵ برابر، برای هگزل در سال ۲۰۲۶ ۳۳.۴ برابر و در سال ۲۰۳۰ ۱۶.۸ برابر و برای آر‌تی‌ایکس نیز به ترتیب ۳۰.۶ و ۱۸.۷ برابر پیش‌بینی شده است. بنابراین، اگر بوئینگ بتواند از سال ۲۰۲۸ به بعد به جریان نقد آزاد مورد انتظار دست پیدا کند، فاصله ارزش‌گذاری آن با بسیاری از رقبای صنعت می‌تواند قابل‌توجه باشد. پشتوانه‌ای به ارزش ۵۹۷ میلیارد دلار مهم‌ترین دارایی بوئینگ در این مسیر، سفارش‌های انباشته شرکت است. بوئینگ در حال حاضر بیش از ۶۲۰۰ فروند هواپیما در سفارش‌های خود دارد که ارزش آن حدود ۵۹۷ میلیارد دلار برآورد می‌شود. این حجم از سفارش، بخش مهمی از جذابیت صنعت هواپیماسازی تجاری را توضیح می‌دهد. شرکت‌های فعال در این حوزه علاوه بر فروش هواپیما، از خدمات پس از فروش و نگهداری نیز درآمدهای بلندمدت ایجاد می‌کنند. با وجود چنین سفارشی، مسئله اصلی بوئینگ دیگر کمبود تقاضا نیست؛ بلکه توانایی شرکت در تحویل به‌موقع هواپیماها، کنترل هزینه‌ها و تبدیل این سفارش‌ها به جریان نقدی واقعی است. همین مسئله باعث شده بازار همچنان با احتیاط به سهام بوئینگ نگاه کند. ۷۳۷ مکس؛ مهم‌ترین آزمون مدیریت جدید بخش مهمی از مشکلات بوئینگ در سال‌های گذشته به هواپیمای ۷۳۷ مکس و مسائل مربوط به کیفیت، زمین‌گیر شدن هواپیماها و تأخیر در دریافت مجوزهای پروازی مربوط بوده است. کلی اورتبرگ، مدیرعامل بوئینگ، در ماه ژوئیه اعلام کرد تولید ۷۳۷ مکس که در ابتدای سال ۲۰۲۵ در محدوده کمی بیش از ۳۰ فروند در ماه قرار داشت، اکنون در مسیر رسیدن به ۴۷ فروند در ماه قرار گرفته است. شرکت همچنین خط تولید جدیدی در اورت ایالت واشنگتن راه‌اندازی کرده که هدف آن افزایش ظرفیت تولید به ۵۲ فروند در ماه است. با این حال، اورتبرگ در یک نشست مورگان استنلی تأکید کرد که بوئینگ هنوز در سطح ۴۷ فروند در ماه به ثبات کامل نرسیده است. این نکته نشان می‌دهد افزایش ظرفیت اسمی تولید الزاماً به معنای حل کامل مشکلات عملیاتی نیست. در عین حال، افتتاح خط تولید جدید و نزدیک شدن مجوز هواپیمای ۷۳۷ مکس ۱۰ می‌تواند گام مهمی برای شرکت باشد. این مدل قرار است با هواپیمای موفق ایرباس A321 رقابت کند و ورود آن به بازار می‌تواند جایگاه بوئینگ در بخش مهمی از بازار هواپیماهای تک‌راهرو را تقویت کند. خرید اسپیریت؛ تلاش برای کنترل زنجیره تأمین یکی دیگر از اقدامات مهم مدیریت جدید، خرید شرکت اسپیریت ایروسیستمز در دسامبر ۲۰۲۵ بود. این معامله از آن جهت اهمیت دارد که بخشی از مشکلات تولید بوئینگ به اختلال در زنجیره تأمین و تأمین بدنه و قطعات اصلی هواپیماها مربوط می‌شد. با در اختیار گرفتن اسپیریت، بوئینگ کنترل بیشتری بر تأمین قطعات هواپیماهای ۷۳۷ مکس، ۷۷۷ و ۷۸۷ دریم‌لاینر پیدا کرده است. در صنعتی که کوچک‌ترین اختلال در تأمین قطعات می‌تواند برنامه تحویل هواپیما را عقب بیندازد، کنترل بیشتر زنجیره تأمین می‌تواند نقش مهمی در افزایش تولید و کاهش ریسک‌های عملیاتی داشته باشد. البته نتیجه این اقدام نیز به نحوه مدیریت یکپارچه‌سازی شرکت و توانایی بوئینگ در افزایش بهره‌وری بستگی دارد. بخش دفاعی هنوز یک نقطه ضعف است تمام مشکلات بوئینگ به بخش هواپیماهای تجاری محدود نمی‌شود. بخش دفاع، فضا و امنیت این شرکت نیز طی سال‌های اخیر با زیان‌های سنگین در برخی قراردادهای توسعه‌ای با قیمت ثابت مواجه بوده است. برنامه‌هایی مانند هواپیمای سوخت‌رسان KC-46 و پروژه هواپیمای ریاست‌جمهوری آمریکا از جمله طرح‌هایی هستند که هزینه‌های آنها فشار زیادی بر عملکرد مالی این بخش وارد کرده‌اند. با این حال، مشکل اصلی محدود به چند پروژه خاص است و سایر فعالیت‌های بخش دفاعی همچنان سودآور هستند. مدیریت بوئینگ انتظار دارد این بخش در سال ۲۰۲۶ بار دیگر به سودآوری بازگردد. این اتفاق در صورت تحقق می‌تواند یکی دیگر از عوامل مهم بهبود جریان نقدی شرکت باشد. “ «به نظر می‌رسد جذابیت بوئینگ بیش از آنکه به عملکرد کوتاه‌مدت سهام وابسته باشد، به شکاف میان ارزش‌گذاری فعلی و توان بالقوه شرکت برای تبدیل سفارش‌های انباشته به جریان نقدی مربوط است. بازار در حال حاضر همچنان برای ریسک‌های عملیاتی و سابقه مشکلات تولید، تخفیف قابل‌توجهی در نظر می‌گیرد؛ اما اگر مدیریت بتواند تولید را در سطوح هدف تثبیت کند و بخش دفاعی را به سودآوری برگرداند، بخشی از این تخفیف می‌تواند در سال‌های آینده کاهش یابد. با این حال، این سناریو به اجرای دقیق وابسته است و صرفاً بزرگ بودن دفتر سفارش‌ها نمی‌تواند جایگزین انضباط عملیاتی شود؛ بنابراین نقطه تعیین‌کننده برای بوئینگ، نه اندازه سفارش‌ها، بلکه توانایی تبدیل آنها به تحویل، درآمد و جریان نقد آزاد پایدار خواهد بود.» بابک شیری تمرکز دوباره بر کسب‌وکار اصلی بوئینگ همچنین تصمیم گرفته از برخی فعالیت‌های جانبی فاصله بگیرد. فروش فعالیت هواپیماهای برقی برخاست و فرود عمودی، موسوم به eVTOL، به شرکت آرچر هوانوردی یکی از همین اقدامات است. این تصمیم به بوئینگ اجازه می‌دهد منابع مدیریتی و سرمایه خود را بیشتر روی سه حوزه اصلی یعنی هواپیماهای تجاری، خدمات مرتبط و بخش دفاعی متمرکز کند. در شرایطی که شرکت هنوز با چالش‌های تولید و زنجیره تأمین مواجه است، تمرکز بیشتر بر فعالیت‌های اصلی می‌تواند به مدیریت هزینه و اجرای بهتر سفارش‌های انباشته کمک کند. آیا بوئینگ می‌تواند ارزش سفارش‌های خود را به سود تبدیل کند؟ مسئله اصلی برای سرمایه‌گذاران در نهایت به یک سؤال ساده بازمی‌گردد: آیا بوئینگ می‌تواند سفارش‌های عظیم خود را به جریان نقدی پایدار تبدیل کند؟ بازار هواپیماهای تجاری از نظر تقاضای بلندمدت همچنان ظرفیت بالایی دارد و سفارش بیش از ۶۲۰۰ فروندی بوئینگ پشتوانه مهمی برای درآمدهای آینده شرکت محسوب می‌شود اما سابقه مشکلات تولید، تأخیرهای گواهی‌نامه‌ای، مشکلات کیفیت و زیان‌های پروژه‌های دفاعی نشان داده است که داشتن سفارش به‌تنهایی کافی نیست. بوئینگ باید تولید ۷۳۷ مکس را در سطوح بالاتر تثبیت کند، تولید هواپیماهای دیگر را بدون ایجاد اختلال در کیفیت افزایش دهد، مشکلات زنجیره تأمین را کنترل کند و بخش دفاعی را دوباره به سودآوری برساند. اگر این اتفاقات هم‌زمان رخ دهد، برآورد جریان نقد آزاد پس از سال ۲۰۲۸ می‌تواند توجیه‌کننده ارزش‌گذاری بسیار پایین‌تر بوئینگ نسبت به برخی رقبا باشد. جمع‌بندی بوئینگ همچنان یکی از پرریسک‌ترین نام‌های بزرگ صنعت هوافضا است، اما همین ریسک بخش مهمی از دلیل ارزش‌گذاری پایین‌تر آن نسبت به شرکت‌هایی مانند جنرال الکتریک هوافضا، هَوْمِت، هگزل و آر‌تی‌ایکس محسوب می‌شود. شرکت اکنون بیش از ۶۲۰۰ هواپیما به ارزش حدود ۵۹۷ میلیارد دلار در سفارش دارد، تولید ۷۳۷ مکس را از سطح کمی بیش از ۳۰ فروند در ماه در ابتدای ۲۰۲۵ به سمت ۴۷ فروند افزایش داده و برای رسیدن به ۵۲ فروند در ماه خط تولید جدیدی در اورت ایجاد کرده است. در کنار آن، خرید اسپیریت، تلاش برای حل زیان‌های پروژه‌های دفاعی و تمرکز دوباره بر فعالیت‌های اصلی، مجموعه‌ای از اقدامات است که می‌تواند مسیر بازگشت بوئینگ را هموار کند. با این حال، هنوز فاصله زیادی میان «نشانه‌های بهبود» و «بازگشت کامل» وجود دارد. بازار در نهایت زمانی به بوئینگ اعتماد بیشتری خواهد کرد که افزایش تولید، کنترل کیفیت و رشد جریان نقد آزاد در صورت‌های مالی شرکت تثبیت شود. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل سهام و تحلیل شاخص‌ها کم اثر

بازدهی اوراق ۱۰ساله خزانه‌داری آمریکا به اوج ۲۰۰۷ رسید؛ فشار بر سهام و ارزهای آسیایی

بازارهای آسیایی چهارشنبه با شروعی کم‌رمق و بدون جهت همراه شدند؛ شاخص نیکی ژاپن پس از رشد اولیه عقب نشست و کاسپی کره‌جنوبی نیز اندکی پایین‌تر باز شد، زیرا معامله‌گران پیش از تصمیم فدرال رزرو محتاط مانده‌اند. جهش بازدهی اوراق ۱۰ساله آمریکا به بالاترین سطح از ۲۰۰۷ و افزایش قیمت نفت، فشار بر دارایی‌های حساس به نرخ را تشدید کرده و فضای معاملاتی منطقه را محدود نگه داشته است. وال‌استریت شب گذشته با افت بسته شد—داو‌جونز ۰.۶۳٪، S&P500 حدود ۰.۴۵٪ و نزدک ۰.۷۸٪—در حالی که جهش بازدهی و رشد قیمت نفت نگرانی‌های تورمی را بالا برد. با این حال، سهام مرتبط با هوش مصنوعی از جمله Coherent، AMD و Qualcomm عملکرد مثبتی داشتند. معامله‌گران می‌گویند عدم‌قطعیت پیش از تصمیم فدرال رزرو باعث شده بازارهای آسیایی در دامنه‌ای محدود و کاملاً تیترمحور معامله شوند. یک نتیجه انقباضی می‌تواند فشار بیشتری بر سهام منطقه وارد کند و دلار را در برابر ارزهای آسیایی تقویت کند؛ در مقابل، نتیجه‌ای معتدل‌تر می‌تواند به‌سرعت احساسات ریسک‌پذیر را احیا کند. در پس‌زمینه، جهش بازدهی آمریکا همچنان محرک اصلی منطقه است؛ شکاف رو‌به‌گسترش میان بازدهی آمریکا و ژاپن می‌تواند ین را تحت فشار نگه دارد و افزایش قیمت نفت نیز هزینه انرژی و انتظارات تورمی را برای اقتصادهای واردکننده آسیایی بالا می‌برد. AUD نیز احتمالاً در همین چارچوب ریسک‌گریزی منطقه‌ای نوسان می‌کند.

خواندن کامل خبر
اخبار سهام و اخبار شاخص‌ها کم اثر

چرا بورس ژاپن اوج گرفت اما کره زمین‌خورد؟ داستان یک بام و دو هوای هوش مصنوعی در آسیا

در یک نگاه رفتار متفاوت دو همسایه: شاخص نیکِی ژاپن به لطف رشد سهم سافت‌بنک ۱ درصد افزایش یافت، اما کاسپی کره جنوبی با افت غول‌های تراشه‌سازی قرمزپوش شد. تردید در سودآوری هوش مصنوعی: سرمایه‌گذاران همچنان درباره بازگشت سرمایه هزینه‌های سنگین شرکت‌ها در حوزه هوش مصنوعی تردید دارند. دو متغیر فشار بر بازارها: عبور قیمت نفت برنت از ۱۰۵ دلار و پیش‌رو بودن نشست بانک‌های مرکزی، احتیاط معامله‌گران را افزایش داده است. اگر اخبار بازارهای مالی را دنبال می‌کنید، شاید این سوال مطرح شده باشد که چرا یک خبر واحد می‌تواند بازار یک کشور را رشد دهد اما کشور همسایه آن را با افت مواجه کند؟ در معاملات اخیر آسیا دقیقاً همین اتفاق افتاد؛ ژاپن و کره جنوبی که هر دو سهم مهمی در زنجیره تأمین فناوری دنیا دارند، دو مسیر کاملاً متفاوت را طی کردند. ما در یوتوتایمز این رویداد را بررسی کرده‌ایم تا دلایل این واگرایی مشخص شود. دلیل رفتار متفاوت بورس توکیو و سئول چیست؟ پاسخ این واگرایی را باید در نحوه واکنش بزرگ‌ترین شرکت‌های هر کشور جست‌وجو کرد: در توکیو؛ شوک مثبت به سافت‌بنک: سهام شرکت سافت‌بنک (SoftBank) پس از افت شدید روز قبل، با افزایش بیش از ۹ درصدی همراه شد. معامله‌گران به این نتیجه رسیدند که خروج از موج سرمایه‌گذاری هوش مصنوعی هنوز زود است. همین تغییر مسیر کافی بود تا شاخص نیکِی ژاپن ۱ درصد رشد کند. در سئول؛ فشار بر سازندگان تراشه: در کره جنوبی شرایط متفاوت بود. افت سهام شرکت‌های آمریکایی مانند انویدیا و اینتل باعث کاهش قیمت سهام سامسونگ و SK Hynix شد و شاخص کوسپی را به محدوده منفی کشاند. خلاصه وضعیت و تحرکات بازارهای آسیا نام بازار / دارایی تغییرات اخیر علت اصلی تحرکات شاخص نیکِی ژاپن (Nikkei) رشد ۱ درصدی (۶۴,۰۸۲ واحد) بازگشت قوی و رشد ۹ درصدی سهام سافت‌بنک شاخص کاسپی کره (Kospi) افت ۱ درصدی افت سهام سامسونگ و SK Hynix تحت تاثیر انویدیا نفت خام برنت بالای ۱۰۵ دلار در هر بشکه افزایش تنش‌ها در خاورمیانه و نگران‌های تورمی نفت ۱۰۵ دلاری و نشست‌های بانک مرکزی چه خطری دارند؟ رسیدن قیمت نفت برنت به بالای ۱۰۵ دلار، هزینه‌های انرژی و تولید را در سطح بین‌المللی افزایش می‌دهد که این مسئله ریسک تورم وارداتی را برای اقتصادهای واردکننده نفت در آسیا در پی دارد. از سوی دیگر، بازارهای جهانی در انتظار تصمیمات نرخ بهره از سوی سه بانک مرکزی بزرگ (فدرال رزرو آمریکا، بانک ژاپن و بانک انگلستان) هستند. تا زمان روشن شدن مسیر نرخ بهره و وضعیت هزینه‌کردهای حوزه فناوری، تداوم این نوسانات در بازارهای آسیایی دور از انتظار نیست.

خواندن کامل خبر
اخبار سهام و اخبار شاخص‌ها کم اثر

خرید سنگین نهادها کاسپی را از ۷۰۰۰ عبور داد؛ حقیقی‌ها و خارجی‌ها فروشنده

شاخص کاسپی (KOSPI) کره‌جنوبی امروز با جهش حدود ۲ درصدی از مرز ۷۰۰۰ عبور کرد و حوالی ۷۰۷۶ معامله شد؛ حرکتی که با وجود فشار ناشی از تنش‌های خاورمیانه، نفت بالاتر و افت وال‌استریت، نشان می‌دهد روایت AI و نیمه‌رسانا همچنان موتور اصلی موقعیت‌گیری سرمایه‌گذاران آسیایی است. نیکی ژاپن نیز پس از افت سنگین سه‌شنبه، حدود ۰.۶ درصد بازگشت. رالی کره‌جنوبی عمدتاً توسط نهادها و شرکت‌ها هدایت شد؛ با خرید خالص حدود ۵۶۵ میلیارد وون از سوی مؤسسات و ۶۷۸ میلیارد وون از سوی شرکت‌ها، در حالی که افراد حقیقی و خارجی‌ها به ترتیب ۱.۱ تریلیون وون و ۱۶۵ میلیارد وون فروشنده بودند. سهام چیپ‌ها پیشتاز بودند: SK Hynix حدود ۴٪ و سامسونگ الکترونیکس حدود ۱٪ رشد کردند. به‌گفته تحلیل‌گر کیووم سکیوریتیز، روایت AI و چیپ‌ها پس از عرضه GPT‑6 دوباره تقویت شده و برآوردهای سودآوری KOSPI آسیب ندیده است؛ موضوعی که به‌زعم او فضای بنیادی برای ادامه رشد را حفظ می‌کند. KOSDAQ نیز حدود ۲٪ تا حوالی ۸۲۸ بالا رفت و این‌بار خارجی‌ها و نهادها هر دو خریدار بودند. این تحرکات در تضاد با وال‌استریت است که دیشب تحت فشار نفت بالاتر، نرخ‌های بالاتر و تنش‌های خاورمیانه منفی بسته شد. این شکاف نشان می‌دهد فعلاً روایت AI و نیمه‌رسانا در آسیا قوی‌تر از ریسک‌گریزی ژئوپلیتیک عمل می‌کند—اما اگر نفت و تنش‌ها بیشتر اوج بگیرند، این تعادل شکننده می‌تواند به‌سرعت تغییر کند.

خواندن کامل خبر
اخبار سهام و اخبار شاخص‌ها کم اثر

تهران به سئول هشدار داد: حضور در عملیات خلیج فارس تبعات جدی دارد

سخنگوی وزارت خارجه جمهوری اسلامی ایران در پیامی در شبکه اجتماعی X هشدار داده است که هرگونه مشارکت کره‌جنوبی در عملیات خلیج فارس و تنگه هرمز «پیامدهای جدی» خواهد داشت.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر