





سهام بوئینگ در شرایطی وارد نیمه دوم سال ۲۰۲۶ شده که بازار هنوز بخش قابلتوجهی از مشکلات چند سال اخیر این شرکت را در ارزشگذاری آن لحاظ میکند. با این حال، نشانههایی از بهبود در تولید هواپیماهای ۷۳۷ مکس، زنجیره تأمین و فعالیتهای دفاعی شرکت دیده میشود؛ عواملی که در صورت تداوم میتوانند فاصله میان ارزش فعلی بوئینگ و ظرفیت واقعی درآمدزایی آن را کاهش دهند.
در این گزارش، وضعیت مالی و عملیاتی بوئینگ، ارزش سفارشهای موجود، روند افزایش تولید و اقداماتی که مدیریت جدید برای بازگرداندن شرکت به مسیر رشد انجام داده است بررسی میشود.
بوئینگ بیش از ۶۲۰۰ فروند هواپیما به ارزش حدود ۵۹۷ میلیارد دلار در دفتر سفارشهای خود دارد، اما مشکلات تولید و زنجیره تأمین همچنان مانع اصلی تبدیل این سفارشها به جریان نقدی است.
تولید ۷۳۷ مکس از کمی بیش از ۳۰ فروند در ماه در ابتدای ۲۰۲۵ به سمت ۴۷ فروند افزایش یافته و خط تولید جدید اورت برای رسیدن به ۵۲ فروند در ماه راهاندازی شده است.
نسبت قیمت به جریان نقد آزاد بوئینگ از ۶۶.۶ برابر در ۲۰۲۶ به ۱۷.۱ برابر در ۲۰۲۸ و ۱۱.۶ برابر در ۲۰۳۰ میرسد؛ سطحی که در صورت تحقق پیشبینیهای مالی، فاصله قابلتوجهی با رقبا ایجاد میکند.
- آزمون اصلی بوئینگ دیگر جذب سفارش نیست؛ اجرای سفارشهاست و بازگشت پایدار تولید، کنترل زنجیره تأمین و سودآوری بخش دفاعی تعیین میکند این تخفیف ارزشگذاری واقعاً به فرصت تبدیل شود یا خیر.
ارزشگذاری پایینتر از رقبای صنعت
یکی از مهمترین نکات درباره بوئینگ، فاصله ارزشگذاری این شرکت با رقبای اصلی صنعت هوافضا است. بر اساس برآوردهای اجماع بازار و دادههای شرکت «ویژبل آلفا»، نسبت قیمت به جریان نقد آزاد بوئینگ برای سال ۲۰۲۶ حدود ۶۶.۶ برابر است؛ رقمی که در نگاه نخست بالا به نظر میرسد، اما از سال ۲۰۲۷ به بعد با سرعت زیادی کاهش پیدا میکند. این نسبت برای بوئینگ در سالهای ۲۰۲۷، ۲۰۲۸، ۲۰۲۹ و ۲۰۳۰ به ترتیب ۲۷.۳، ۱۷.۱، ۱۳.۸ و ۱۱.۶ برابر برآورد شده است.
در مقابل، نسبت مشابه برای شرکت جنرال الکتریک هوافضا در سال ۲۰۲۶ حدود ۳۵.۳ برابر و در سال ۲۰۳۰ حدود ۲۳.۱ برابر است. این نسبت برای هَوْمِت هوافضا در سال ۲۰۲۶ ۴۶.۶ برابر و در سال ۲۰۳۰ ۲۶.۵ برابر، برای هگزل در سال ۲۰۲۶ ۳۳.۴ برابر و در سال ۲۰۳۰ ۱۶.۸ برابر و برای آرتیایکس نیز به ترتیب ۳۰.۶ و ۱۸.۷ برابر پیشبینی شده است.
بنابراین، اگر بوئینگ بتواند از سال ۲۰۲۸ به بعد به جریان نقد آزاد مورد انتظار دست پیدا کند، فاصله ارزشگذاری آن با بسیاری از رقبای صنعت میتواند قابلتوجه باشد.
پشتوانهای به ارزش ۵۹۷ میلیارد دلار
مهمترین دارایی بوئینگ در این مسیر، سفارشهای انباشته شرکت است. بوئینگ در حال حاضر بیش از ۶۲۰۰ فروند هواپیما در سفارشهای خود دارد که ارزش آن حدود ۵۹۷ میلیارد دلار برآورد میشود.
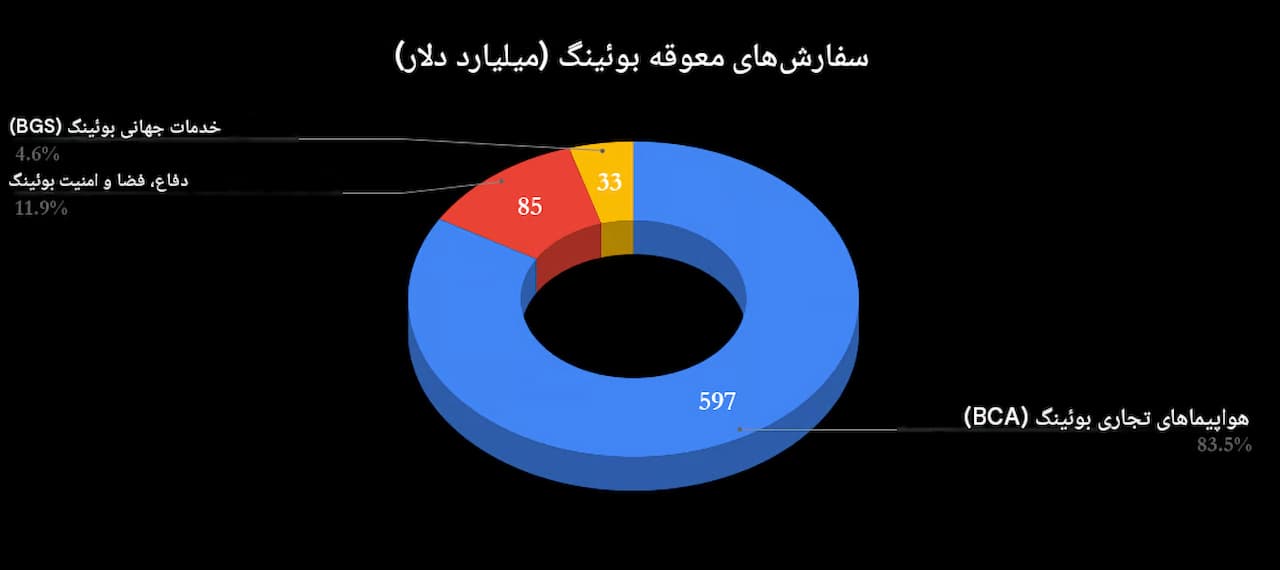
این حجم از سفارش، بخش مهمی از جذابیت صنعت هواپیماسازی تجاری را توضیح میدهد. شرکتهای فعال در این حوزه علاوه بر فروش هواپیما، از خدمات پس از فروش و نگهداری نیز درآمدهای بلندمدت ایجاد میکنند.
با وجود چنین سفارشی، مسئله اصلی بوئینگ دیگر کمبود تقاضا نیست؛ بلکه توانایی شرکت در تحویل بهموقع هواپیماها، کنترل هزینهها و تبدیل این سفارشها به جریان نقدی واقعی است.
همین مسئله باعث شده بازار همچنان با احتیاط به سهام بوئینگ نگاه کند.
۷۳۷ مکس؛ مهمترین آزمون مدیریت جدید
بخش مهمی از مشکلات بوئینگ در سالهای گذشته به هواپیمای ۷۳۷ مکس و مسائل مربوط به کیفیت، زمینگیر شدن هواپیماها و تأخیر در دریافت مجوزهای پروازی مربوط بوده است.
کلی اورتبرگ، مدیرعامل بوئینگ، در ماه ژوئیه اعلام کرد تولید ۷۳۷ مکس که در ابتدای سال ۲۰۲۵ در محدوده کمی بیش از ۳۰ فروند در ماه قرار داشت، اکنون در مسیر رسیدن به ۴۷ فروند در ماه قرار گرفته است. شرکت همچنین خط تولید جدیدی در اورت ایالت واشنگتن راهاندازی کرده که هدف آن افزایش ظرفیت تولید به ۵۲ فروند در ماه است.
با این حال، اورتبرگ در یک نشست مورگان استنلی تأکید کرد که بوئینگ هنوز در سطح ۴۷ فروند در ماه به ثبات کامل نرسیده است. این نکته نشان میدهد افزایش ظرفیت اسمی تولید الزاماً به معنای حل کامل مشکلات عملیاتی نیست.
در عین حال، افتتاح خط تولید جدید و نزدیک شدن مجوز هواپیمای ۷۳۷ مکس ۱۰ میتواند گام مهمی برای شرکت باشد. این مدل قرار است با هواپیمای موفق ایرباس A321 رقابت کند و ورود آن به بازار میتواند جایگاه بوئینگ در بخش مهمی از بازار هواپیماهای تکراهرو را تقویت کند.
خرید اسپیریت؛ تلاش برای کنترل زنجیره تأمین
یکی دیگر از اقدامات مهم مدیریت جدید، خرید شرکت اسپیریت ایروسیستمز در دسامبر ۲۰۲۵ بود. این معامله از آن جهت اهمیت دارد که بخشی از مشکلات تولید بوئینگ به اختلال در زنجیره تأمین و تأمین بدنه و قطعات اصلی هواپیماها مربوط میشد. با در اختیار گرفتن اسپیریت، بوئینگ کنترل بیشتری بر تأمین قطعات هواپیماهای ۷۳۷ مکس، ۷۷۷ و ۷۸۷ دریملاینر پیدا کرده است.
در صنعتی که کوچکترین اختلال در تأمین قطعات میتواند برنامه تحویل هواپیما را عقب بیندازد، کنترل بیشتر زنجیره تأمین میتواند نقش مهمی در افزایش تولید و کاهش ریسکهای عملیاتی داشته باشد. البته نتیجه این اقدام نیز به نحوه مدیریت یکپارچهسازی شرکت و توانایی بوئینگ در افزایش بهرهوری بستگی دارد.
بخش دفاعی هنوز یک نقطه ضعف است
تمام مشکلات بوئینگ به بخش هواپیماهای تجاری محدود نمیشود. بخش دفاع، فضا و امنیت این شرکت نیز طی سالهای اخیر با زیانهای سنگین در برخی قراردادهای توسعهای با قیمت ثابت مواجه بوده است. برنامههایی مانند هواپیمای سوخترسان KC-46 و پروژه هواپیمای ریاستجمهوری آمریکا از جمله طرحهایی هستند که هزینههای آنها فشار زیادی بر عملکرد مالی این بخش وارد کردهاند.
با این حال، مشکل اصلی محدود به چند پروژه خاص است و سایر فعالیتهای بخش دفاعی همچنان سودآور هستند. مدیریت بوئینگ انتظار دارد این بخش در سال ۲۰۲۶ بار دیگر به سودآوری بازگردد. این اتفاق در صورت تحقق میتواند یکی دیگر از عوامل مهم بهبود جریان نقدی شرکت باشد.
“
«به نظر میرسد جذابیت بوئینگ بیش از آنکه به عملکرد کوتاهمدت سهام وابسته باشد، به شکاف میان ارزشگذاری فعلی و توان بالقوه شرکت برای تبدیل سفارشهای انباشته به جریان نقدی مربوط است. بازار در حال حاضر همچنان برای ریسکهای عملیاتی و سابقه مشکلات تولید، تخفیف قابلتوجهی در نظر میگیرد؛ اما اگر مدیریت بتواند تولید را در سطوح هدف تثبیت کند و بخش دفاعی را به سودآوری برگرداند، بخشی از این تخفیف میتواند در سالهای آینده کاهش یابد. با این حال، این سناریو به اجرای دقیق وابسته است و صرفاً بزرگ بودن دفتر سفارشها نمیتواند جایگزین انضباط عملیاتی شود؛ بنابراین نقطه تعیینکننده برای بوئینگ، نه اندازه سفارشها، بلکه توانایی تبدیل آنها به تحویل، درآمد و جریان نقد آزاد پایدار خواهد بود.»
بابک شیری
تمرکز دوباره بر کسبوکار اصلی
بوئینگ همچنین تصمیم گرفته از برخی فعالیتهای جانبی فاصله بگیرد. فروش فعالیت هواپیماهای برقی برخاست و فرود عمودی، موسوم به eVTOL، به شرکت آرچر هوانوردی یکی از همین اقدامات است. این تصمیم به بوئینگ اجازه میدهد منابع مدیریتی و سرمایه خود را بیشتر روی سه حوزه اصلی یعنی هواپیماهای تجاری، خدمات مرتبط و بخش دفاعی متمرکز کند.
در شرایطی که شرکت هنوز با چالشهای تولید و زنجیره تأمین مواجه است، تمرکز بیشتر بر فعالیتهای اصلی میتواند به مدیریت هزینه و اجرای بهتر سفارشهای انباشته کمک کند.
آیا بوئینگ میتواند ارزش سفارشهای خود را به سود تبدیل کند؟
مسئله اصلی برای سرمایهگذاران در نهایت به یک سؤال ساده بازمیگردد: آیا بوئینگ میتواند سفارشهای عظیم خود را به جریان نقدی پایدار تبدیل کند؟
بازار هواپیماهای تجاری از نظر تقاضای بلندمدت همچنان ظرفیت بالایی دارد و سفارش بیش از ۶۲۰۰ فروندی بوئینگ پشتوانه مهمی برای درآمدهای آینده شرکت محسوب میشود اما سابقه مشکلات تولید، تأخیرهای گواهینامهای، مشکلات کیفیت و زیانهای پروژههای دفاعی نشان داده است که داشتن سفارش بهتنهایی کافی نیست.
بوئینگ باید تولید ۷۳۷ مکس را در سطوح بالاتر تثبیت کند، تولید هواپیماهای دیگر را بدون ایجاد اختلال در کیفیت افزایش دهد، مشکلات زنجیره تأمین را کنترل کند و بخش دفاعی را دوباره به سودآوری برساند. اگر این اتفاقات همزمان رخ دهد، برآورد جریان نقد آزاد پس از سال ۲۰۲۸ میتواند توجیهکننده ارزشگذاری بسیار پایینتر بوئینگ نسبت به برخی رقبا باشد.
جمعبندی
بوئینگ همچنان یکی از پرریسکترین نامهای بزرگ صنعت هوافضا است، اما همین ریسک بخش مهمی از دلیل ارزشگذاری پایینتر آن نسبت به شرکتهایی مانند جنرال الکتریک هوافضا، هَوْمِت، هگزل و آرتیایکس محسوب میشود.
شرکت اکنون بیش از ۶۲۰۰ هواپیما به ارزش حدود ۵۹۷ میلیارد دلار در سفارش دارد، تولید ۷۳۷ مکس را از سطح کمی بیش از ۳۰ فروند در ماه در ابتدای ۲۰۲۵ به سمت ۴۷ فروند افزایش داده و برای رسیدن به ۵۲ فروند در ماه خط تولید جدیدی در اورت ایجاد کرده است.
در کنار آن، خرید اسپیریت، تلاش برای حل زیانهای پروژههای دفاعی و تمرکز دوباره بر فعالیتهای اصلی، مجموعهای از اقدامات است که میتواند مسیر بازگشت بوئینگ را هموار کند.
با این حال، هنوز فاصله زیادی میان «نشانههای بهبود» و «بازگشت کامل» وجود دارد. بازار در نهایت زمانی به بوئینگ اعتماد بیشتری خواهد کرد که افزایش تولید، کنترل کیفیت و رشد جریان نقد آزاد در صورتهای مالی شرکت تثبیت شود.
در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.