EURUSD 1.11577 USD ▼ 0.17%
XAUUSD 3,875.09 USD ▼ 3.63%
AAPL 344.63 USD ▼ 1.23%
WTI 104.12 USD ▲ 2.08%
BTCUSD 77,861.17 USD
SP500 7,580.07 ▼ 1.82%
AUDUSD 0.70300 USD ▲ 0.07%
EURJPY 176.259 JPY ▲ 0.03%

ترمینال خبری

آخرین بروزرسانی ۱ ساعت پیش

ترمینال خبری یوتوتایمز؛ پوشش لحظه‌ای بازارهای مالی، اقتصاد جهانی، تصمیم‌های بانک‌های مرکزی و تحولات ژئوپلیتیک

آخرین بروزرسانی ۱ ساعت پیش

سود عملیاتی سامسونگ با رونق تراشه‌های هوش مصنوعی تقریباً ۹ برابر شد

در یک نگاه سود عملیاتی سامسونگ به حدود ۱۰۷ تریلیون وون رسید؛ نزدیک به ۹ برابر بیشتر از سال گذشته. بخش تراشه تقریباً تمام سود گروه را تأمین کرد، اما بخش موبایل زیان عملیاتی داشت. سامسونگ انتظار دارد تقاضای حافظه ادامه یابد و کمبود تراشه در سال آینده تشدید شود.د سامسونگ الکترونیکس در سه‌ماهه سوم حدود ۱۰۷ تریلیون وون سود عملیاتی ثبت کرد؛ رقمی بی‌سابقه و نزدیک به ۹ برابر بیشتر از سال گذشته که با برآورد قبلی شرکت هم‌خوان بود. درآمد شرکت نیز با حدود ۱۹۵ تریلیون وون مطابق پیش‌بینی بود، اما سود خالص حدود ۷۵ تریلیون وونی از برآورد حدود ۸۴ تریلیون وونی کمتر ماند. بخش تراشه ۱۰۶.۵ تریلیون وون سود عملیاتی داشت و تقریباً تمام سود گروه را به خود اختصاص داد. سامسونگ انتظار دارد تقاضا برای تراشه‌های حافظه در سه‌ماهه چهارم همچنان افزایش یابد و کمبود تراشه در سال آینده تشدید شود. درآمد کسب‌وکار ریخته‌گری تراشه، که برای شرکت‌های دیگر تراشه تولید می‌کند، نیز در این فصل به‌طور چشمگیری رشد کرد و انتظار می‌رود در سه‌ماهه چهارم با نرخ دورقمی افزایش یابد. عملکرد دیگر بخش‌ها ضعیف‌تر بود: بخش موبایل حدود ۶۰۰ میلیارد وون زیان عملیاتی ثبت کرد و بخش نمایشگر حدود ۱.۱ تریلیون وون سود داشت. سامسونگ پیش‌بینی کرد ضعف تقاضا در کسب‌وکار نمایشگر تا سال ۲۰۲۷ ادامه پیدا کند. این شرکت همچنین سود سهام سه‌ماهه سوم را در مجموع حدود ۳۰ تریلیون وون، معادل ۴,۶۰۱ وون به‌ازای هر سهم، اعلام کرد. سامسونگ گفت نخستین شرکت فناوری در جهان است که سود عملیاتی فصلی آن از ۱۰۰ تریلیون وون فراتر رفته است. هشدار سامسونگ درباره تشدید کمبود تراشه در سال آینده، مهم‌ترین نکته گزارش برای بازار است. این چشم‌انداز می‌تواند از قدرت قیمت‌گذاری تولیدکنندگان حافظه پشتیبانی کند و با پیش‌بینی خوش‌بینانه SK Hynix که یک روز پیش اعلام شد، هم‌راستا باشد. برنامه‌های سنگین سرمایه‌گذاری شرکت‌های بزرگ رایانش ابری آمریکا، از جمله اظهارات مایکروسافت، نیز به تداوم تقاضا کمک می‌کند. با این حال، کمتر بودن سود خالص از پیش‌بینی‌ها ممکن است واکنش بازار را تعدیل کند؛ هرچند آمار سود عملیاتی پیش‌تر اعلام شده بود و تمرکز سرمایه‌گذاران بر چشم‌انداز آینده خواهد بود. این گزارش سامسونگ را شرکتی متمرکز بر حافظه‌های مورد استفاده در هوش مصنوعی نشان می‌دهد که در کنار آن کسب‌وکار تلفن همراه نیز دارد؛ ترکیبی که در حال حاضر سودآور است. با این حال، تمرکز سودآوری شرکت بر چرخه تراشه‌ها، سهام آن را در برابر هرگونه تردید درباره تداوم هزینه‌کردهای هوش مصنوعی آسیب‌پذیر می‌کند. نتایج سامسونگ یک روز پس از آن منتشر شد که رقیب هم‌منطقه‌ای این شرکت، SK Hynix، از درآمد قوی و چشم‌اندازی خوش‌بینانه خبر داد. این گزارش نگرانی‌ها از کاهش شتاب سودآوری تراشه‌های مرتبط با هوش مصنوعی را تا حدی کاهش داد و به رشد سهام هر دو شرکت کمک کرد. با این حال، سرمایه‌گذاران همچنان درباره مدت‌زمان تداوم سطح کنونی هزینه‌کردها در حوزه هوش مصنوعی محتاط‌اند. با پیش‌بینی سامسونگ درباره محدودتر شدن بازار تراشه در سال آینده، پرسش اصلی این است که آیا تقاضای شرکت‌های بزرگ رایانش ابری، هم‌زمان با اعلام برنامه‌های هزینه‌کرد مشتریان بزرگ، ادامه خواهد یافت یا نه.

خواندن کامل خبر
اخبار سهام و اخبار شاخص‌ها کم اثر

گوگل و اپل در کره‌جنوبی با جریمه‌ای ۶۳.۷ میلیارد وونی روبه‌رو شدند

کره‌جنوبی گوگل و اپل را به‌دلیل پرداخت‌های اجباری درون‌برنامه‌ای، در مجموع ۶۳.۷ میلیارد وون جریمه کرد.

خواندن کامل خبر
اخبار سهام و اخبار شاخص‌ها کم اثر

جمهوری اسلامی ایران: علیه شناورهای سینوکور اقدام قانونی می‌شود

نهاد مدیریت آبراه خلیج فارس جمهوری اسلامی (PGSA) اعلام کرده است که شناورهای سینوکور (شرکت کشتیرانی و لجستیک کره‌جنوبی) مرتکب بیشترین موارد تخلف شده‌اند و علیه آن‌ها اقدام قانونی صورت خواهد گرفت.

خواندن کامل خبر
اخبار کامودیتی کم اثر

شاخص مدیران خرید انگلیس – اکتبر

شاخص مدیران خرید بخش تولیدی انگلیس - اکتبر - Flash Manufacturing PMI واقعی ................. 52.8 پیش‌بینی ............. 51.8 قبلی .................... 51.9 (این داده از 52 تجدید شده است) شاخص مدیران خرید بخش خدماتی انگلیس - اکتبر - Flash Services PMI واقعی ................. 53.1 پیش‌بینی ............ 51.8 قبلی .................... 52.1 (این داده از 51.7 تجدید شده است) شاخص مدیران خرید بخش ترکیبی انگلیس - اکتبر - Composite PMI واقعی ................. 53.1 پیش‌بینی ............ 51.8 قبلی .................... 52

خواندن کامل خبر
داده های اقتصادی اثر متوسط

شاخص مدیران خرید ناحیه یورو – اکتبر

شاخص مدیران خرید تولیدی ناحیه یورو - اکتبر - Flash Manufacturing PMI واقعی  ................     52.4 پیش‌بینی  .............     52.7 قبلی  ..................... 52.9 (این داده از 52.7 تجدید شده است) شاخص مدیران خرید بخش خدماتی ناحیه یورو - اکتبر - Flash Services PMI واقعی  ................    51.7 پیش‌بینی  ............   52.6 قبلی  ..................   53 (این داده از 51.7 تجدید شده است) شاخص مدیران خرید بخش ترکیبی ناحیه یورو - اکتبر - Composite PMI Flash واقعی  ................    51.9 پیش‌بینی  ............   52.7 قبلی  ..................    53.1

خواندن کامل خبر
داده های اقتصادی کم اثر

شاخص مدیران خرید آلمان – اکتبر

شاخص مدیران خرید بخش تولیدی آلمان - اکتبر - German Flash Manufacturing PMI واقعی  ..................   54.2 پیش‌بینی  ..............   53.5 قبلی  .....................  53.9 (این داده از 53.8 تجدید شده است) شاخص مدیران خرید بخش خدماتی آلمان - اکتبر - German Flash Services PMI واقعی  ..................   51.7 پیش‌بینی  ..............   52.5 قبلی  .....................   52.9 شاخص مدیران خرید ترکیبی - اکتبر - Composite PMI Flash واقعی  ..................    52.8 پیش‌بینی  ..............    53.3 قبلی  .....................   53.8

خواندن کامل خبر
داده های اقتصادی اثر متوسط

شاخص مدیران خرید فرانسه (اکتبر)

شاخص مدیران خرید تولیدی فرانسه (اکتبر) - French Flash Manufacturing PMI واقعی  ................     49.3 پیش‌بینی  .............     50.5 قبلی  ..................... 50.6 (این داده از 50.3 تجدید شده است) مدیران خرید خدماتی فرانسه (اکتبر) - French Flash Services PMI واقعی  ................    48.4 پیش‌بینی  ............   50.7 قبلی  ..................   51.2 (این داده از 51.4 تجدید شده است) مدیران خرید ترکیبی (اکتبر) - Composite PMI Flash واقعی  ................    48.4 پیش‌بینی  ............   50.5 قبلی  ..................    51.1

خواندن کامل خبر
داده های اقتصادی اثر متوسط

ورود غیرمنتظره استرالیا به رکود؛ چرا شاخص PMI بخش خصوصی سقوط کرد؟

در یک نگاه انقباض غیرمنتظره بخش خصوصی استرالیا: شاخص ترکیبی مدیران خرید (Flash PMI) استرالیا در ماه اکتبر به ۴۷.۷ سقوط کرد که نشان‌دهنده اولین رکود فعالیت‌های اقتصادی طی ۵ ماه اخیر است. اوج‌گیری هزینه‌ها در سایه نفت ۱۱۰ دلاری: تورم هزینه‌های ورودی شرکت‌ها به بالاترین حد از ماه مه رسید؛ افزایش هزینه‌های انرژی، حمل‌ونقل و دستمزدها، فشار تورمی بر تولیدکنندگان را دوچندان کرده است. دو راهی سخت بانک مرکزی استرالیا (RBA): هم‌زمانی رکود اقتصادی و رشد تورم، سیاست‌گذاران را در میان گزینه کاهش نرخ بهره برای حمایت از رشد یا افزایش آن برای مهار تورم قفل کرده است. آمارهای جدید موسسه اس‌اندپی گلوبال (S&P Global) نشان می‌دهد که اقتصاد استرالیا در ابتدای فصل چهارم سال با چالش پیچیده‌ای مواجه شده است. بخش خصوصی این کشور تحت فشار هزینه‌های بالای وام‌گیری و تورم جامانده، برای اولین بار طی ۵ ماه گذشته وارد محدوده انقباض و رکود شد. نکته نگران‌کننده اینجاست که هم‌زمان با افت فعالیت‌های تجاری، فشار هزینه‌های ورودی و تورم قیمت فروش شدت یافته است. با ما در یوتوتایمز همراه باشید تا در این گزارش اختصاصی بر پایه داده‌های وب‌سایت اینوستینگ‌لایو، زوایای این آمار و پیچیدگی تصمیم‌گیری برای بانک مرکزی استرالیا را بررسی کنیم. سقوط شاخص PMI؛ بخش خدمات هم به رکود پیوست بر اساس گزارش مقدماتی ماه اکتبر، شاخص ترکیبی مدیران خرید استرالیا از ۵۱.۳ در ماه سپتامبر به ۴۷.۷ افت کرد. از آنجایی که عدد ۵۰ مرز میان رشد و انقباض است، این رقم ضعیف‌ترین عملکرد اقتصاد استرالیا از ماه مارس محسوب می‌شود. عامل اصلی این ریزش، افت شدید در بخش خدمات بود؛ جایی که شاخص فعالیت‌های تجاری از ۵۱.۹ به ۴۷.۸ سقوط کرد تا اولین رکود خود را از ماه مه تجربه کند. در بخش تولید و صنعت نیز شاخص خروجی روی عدد ۴۶.۵ باقی ماند تا نشان دهد کارخانه‌های استرالیایی همچنان با کاهش سفارشات جدید دست‌وپنجه نرم می‌کنند. تغذیه تورم از انرژی و حمل‌ونقل؛ بازگشت فشار هزینه‌ها در حالی که تقاضای داخلی به دلیل نرخ‌های بهره بالا تضعیف شده، بخش تورمی گزارش پیام‌های نگران‌کننده‌ای دارد. میانگین هزینه‌های ورودی شرکت‌ها با سریع‌ترین نرخ از ماه مه تا کنون رشد کرده است. فعالان اقتصادی علت اصلی این جهش قیمتی را موارد زیر عنوان کرده‌اند: جهش قیمت انرژی: تداوم قیمت نفت در بالای ۱۱۰ دلار به ازای هر بشکه، هزینه‌های سوخت و تولید را بالا برده است. افزایش کرایه حمل‌ونقل و مواد اولیه: اختلالات در سلاسل تامین بین‌المللی موجب طولانی‌تر شدن زمان تحویل کالاها و رشد هزینه‌های ترابری شده است. رشد دستمزدها: فشار هزینه‌های معیشتی موجب افزایش سطح دستمزدهای درخواستی نیروهای کار شده است. به گفته جینگ‌یینگ پان، مدیر بخش اقتصاد اس‌اندپی گلوبال، شرکت‌ها برای حفظ حاشیه سود خود مجبور شده‌اند این هزینه‌ها را به مشتریان نهایی منتقل کنند که این امر به معنای تداوم تورم در ماه‌های آینده است. کابوس استگ‌فلیشن و سردرگمی بانک مرکزی استرالیا (RBA) ترکیب کاهش فعالیت‌های اقتصادی و افزایش تورم، کلاسیک‌ترین تعریف از شرایط رکود تورمی (Stagflation) است؛ وضعیتی که کار را برای بانک مرکزی استرالیا بسیار دشوار می‌کند. از یک سو، افت تولید و افت اعتماد کسب‌وکارها نیاز به کاهش نرخ بهره را فریاد می‌زند، اما از سوی دیگر، سیگنال‌های اخیر مقامات بانک مرکزی مبنی بر احتمال افزایش نرخ بهره در نشست نوامبر برای مهار تورم، معامله‌گران دلار استرالیا (AUD) و اوراق قرضه را سردرگم کرده است. افت اعتماد کسب‌وکارها به پایین‌ترین سطح از ماه ژوئن، احتمال کاهش سرمایه‌گذاری و تعدیل نیرو در ماه‌های پایانی سال را پررنگ‌تر کرده و سهام شرکت‌های داخلی استرالیا را زیر فشار قرار داده است.

خواندن کامل خبر
اخبار فارکس اثر متوسط

توقف غیرمنتظره نرخ بهره در کره جنوبی؛ پشت‌پرده تصمیم مهم بانک مرکزی چیست؟

در یک نگاه توقف موقت بانک مرکزی کره جنوبی در نرخ ۳.۰۰ درصد: همان‌طور که تمام اقتصاددانان پیش‌بینی می‌کردند، بانک مرکزی کره جنوبی (BOK) پس از دو مرحله افزایش متوالی در ماه‌های ژوئیه و آگوست، نرخ بهره کلیدی را بدون تغییر تثبیت کرد. تداوم چرخه انقباض پولی و احتمال رشد نرخ در ماه نوامبر: این توقف تنها یک تنفس موقت برای تنظیم سرعت سیاست‌هاست؛ تورم ۲.۹ درصدی و رونق بی‌سابقه صادرات تراشه نشان می‌دهد چرخه انقباضی هنوز به پایان نرسیده است. جهش تاریخی مازاد حساب جاری (۲۷۹ میلیارد دلار): جهش صادرات نیمه‌هادی‌ها موجب ثبت یکی از بزرگ‌ترین مازادهای حساب جاری شد که حمایت بنیادی محکمی برای وون کره جنوبی ایجاد کرده است. بانک مرکزی کره جنوبی (BOK) همان‌طور که انتظار می‌رفت، در نشست تصمیم‌گیری خود نرخ بهره کلیدی را در سطح ۳.۰۰ درصد تثبیت کرد. این تصمیم پس از دو مرحله افزایش متوالی نرخ بهره در ماه‌های ژوئیه و آگوست گرفته شد تا سیاست‌گذاران فرصت کافی برای ارزیابی اثرات انقباض پولی و کنترل سرعت رشد را داشته باشند. با ما در یوتوتایمز همراه باشید تا در این گزارش برگرفته از وب‌سایت اینوستینگ‌لایو (InvestingLive)، زوایای این تصمیم و چشم‌انداز بازار کره جنوبی را بررسی کنیم. توقف موقت به‌جای پایان راه؛ چرا بانک مرکزی کره همچنان هاوکیش است؟ تمامی ۶ اقتصاددان شرکت‌کننده در نظرسنجی خبرگزاری یونهاپ (Yonhap) پیش‌بینی کرده بودند که بانک مرکزی کره جنوبی دست به سومین افزایش متوالی نرخ بهره نخواهد زد؛ چرا که ثبت سه رشد پیاپی اتفاقی بسیار نادر در تاریخ این بانک محسوب می‌شود. اما این تثبیت نرخ به معنای پایان چرخه انقباض پولی نیست. فشارهای تورمی ناشی از جهش قیمت انرژی، بدهی بالای خانوارها و رشد تورم مصرف‌کننده تا محدوده ۲.۹ درصد، اولویت اصلی BOK را روی کنترل قیمت‌ها نگه داشته است. اکثریت اعضای هیئت‌مدیره بانک مرکزی کره پیش از این اعلام کرده‌اند که نرخ بهره موثر و نهایی می‌تواند در ۶ ماه آینده به سطح ۳.۲۵ درصد برسد که نشان‌دهنده احتمال بسیار بالای یک افزایش ۲۵ نقطه پایه‌ای دیگر در نشست ماه نوامبر است. رونق صادرات نیمه‌هادی‌ها؛ سوخت اصلی موتور اقتصاد کره یکی از دلایلی که دست بانک مرکزی کره را برای بالا نگه داشتن نرخ بهره باز می‌گذارد، عملکرد فوق‌العاده قوی بخش صادرات این کشور است. جهش سنگین تقاضای جهانی برای تراشه‌های حافظه (Memory Chips) و محصولات IT باعث شده تا مازاد حساب جاری کره جنوبی در بازه ژانویه تا آگوست ۲۰۲۶ به رقم شگفت‌انگیز ۲۷۹ میلیارد دلار برسد؛ رقمی که نزدیک به چهار برابر مدت مشابه سال گذشته (۷۰ میلیارد دلار) است. این رونق بی‌سابقه صادراتی نه تنها روند رشد اقتصادی کره را تثبیت کرده، بلکه به عنوان یک سپر حمایتی بنیادی و قوی برای ارز ملی (وون کره) در برابر فشار دلار عمل می‌کند. واکنش بازارها و چشم‌انداز ارز و سهام تثبیت نرخ بهره روی سطح ۳.۰۰ درصد، نفسی تازه به بخش‌های حساس به نرخ بهره در شاخص بورس کاسپی (KOSPI) داد. با این حال، توجه اصلی معامله‌گران به لحن سخنرانی رئیس بانک مرکزی معطوف است: ارز وون (KRW): تایید تداوم سیاست‌های انقباضی و اشاره به افزایش نرخ در ماه نوامبر، می‌تواند موجب تقویت ارزش وون در برابر دلار آمریکا شود. سهام فناوری و تراشه‌سازان: شرکت‌های بزرگ حوزه تراشه (مانند سامسونگ و اس‌کی هاینیکس) همچنان محور اصلی رشد بازار سهام کره باقی خواهند ماند. بانک مرکزی کره با تنظیم مجدد سرعت انقباض پولی، خود را برای برداشتن گام بعدی در ماه نوامبر آماده می‌کند تا میان مهار تورم و پشتیبانی از رشد اقتصادی تعادل ایجاد کند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

توافق سامسونگ الکترومکانیکس و انویدیا درباره زیرلایه‌های ABF

سامسونگ الکترومکانیکس و انویدیا از توافقی درباره زیرلایه‌های ABF خبر دادند. کراوداسترایک و انویدیا امنیت عامل‌های هوش مصنوعی را تا سطح سیلیکون گسترش می‌دهند. آمکور توافقی ۱.۳ میلیارد دلاری با انویدیا برای ظرفیت‌سازی در کره جنوبی اضافه می‌کند.

خواندن کامل خبر
اخبار سهام و اخبار شاخص‌ها کم اثر

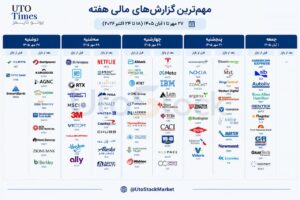
✅ تقویم مهم بازارهای سهام آمریکا و جهان: ۲۷ مهر تا ۱ آبان ۱۴۰۵

بازارهای جهانی در هفته منتهی به ۲۳ اکتبر، میان دو نیروی متضاد قرار می‌گیرند: از یک سو، گزارش عملکرد شرکت‌های بزرگ می‌تواند تصویری روشن‌تر از وضعیت سودآوری، تقاضای مصرف‌کنندگان و بازده سرمایه‌گذاری در هوش مصنوعی ارائه دهد؛ از سوی دیگر، بازگشت فشارهای تورمی، افزایش قیمت نفت و تردید درباره مسیر نرخ بهره، همچنان ظرفیت ایجاد نوسان در بازار سهام، اوراق قرضه و ارز را دارد. در آمریکا، انتشار گزارش‌های شرکت‌هایی مانند متا، تسلا، نتفلیکس و شرکت‌های نیمه‌رسانا در کنار شاخص‌های فعالیت اقتصادی، محور اصلی توجه سرمایه‌گذاران خواهد بود. در اروپا، آمار تورم و فعالیت اقتصادی می‌تواند انتظارات مربوط به سیاست پولی را تغییر دهد و در آسیا، رشد اقتصادی چین، تورم ژاپن و تصمیم‌های بانک‌های مرکزی منطقه اهمیت ویژه‌ای خواهند داشت. در یک نگاه آمریکا: گزارش‌های متا و تسلا در کنار آمار تورم و فعالیت اقتصادی، جهت کوتاه‌مدت بازار سهام را تحت تأثیر قرار می‌دهند. اروپا: شاخص‌های اولیه فعالیت اقتصادی و داده‌های تورمی بریتانیا، انتظارات درباره سیاست پولی را به چالش می‌کشند. آسیا: رشد اقتصادی چین و تورم ژاپن، دو عامل مهم برای ارزیابی تقاضای جهانی و مسیر نرخ بهره در منطقه خواهند بود. بازارهای جهانی: قیمت نفت، بازده اوراق قرضه و پایداری سرمایه‌گذاری در هوش مصنوعی، سه متغیر کلیدی برای سنجش ریسک بازار هستند. اهمیت این هفته فقط به نتیجه گزارش‌های مالی محدود نیست. سرمایه‌گذاران باید ارزیابی کنند که آیا رشد سود شرکت‌ها با افزایش هزینه تأمین مالی و مخارج سنگین سرمایه‌گذاری در فناوری‌های نوین سازگار است یا خیر. هم‌زمان، افزایش قیمت نفت می‌تواند هزینه تولید و حمل‌ونقل را بالا ببرد و فضای لازم برای کاهش نرخ بهره را محدود کند. بنابراین، بازار با پرسشی اساسی مواجه است: آیا قدرت سودآوری شرکت‌ها برای جبران ریسک تورم و نرخ بهره کافی خواهد بود؟ فهرست مهم‌ترین رویدادهای اقتصادی و سهامی هفته دوشنبه ۱۹ اکتبر ۲۰۲۶ | گزارش‌های مهم سهام دوشنبه ۱۹ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی سه‌شنبه ۲۰ اکتبر ۲۰۲۶ | گزارش‌های مهم سهام سه‌شنبه ۲۰ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی چهارشنبه ۲۱ اکتبر ۲۰۲۶ | گزارش‌های مهم سهام چهارشنبه ۲۱ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی پنجشنبه ۲۲ اکتبر ۲۰۲۶ | گزارش‌های مهم سهام پنجشنبه ۲۲ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی جمعه ۲۳ اکتبر ۲۰۲۶ | گزارش‌های مهم سهام جمعه ۲۳ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی آمریکا؛ آزمون هم‌زمان سود شرکت‌ها، تورم و سرمایه‌گذاری در هوش مصنوعی اروپا؛ تورم، فعالیت اقتصادی و فشار بازار اوراق قرضه آسیا؛ چین، ژاپن و دوراهی رشد اقتصادی و تورم نفت و اوراق قرضه؛ دو متغیر تعیین‌کننده برای همه بازارها تقویم گزارش‌های مالی؛ کدام شرکت‌ها اهمیت بیشتری دارند؟ جمع‌بندی   مهم‌ترین رویدادهای اقتصادی و مالی هفته دوشنبه ۱۹ اکتبر ۲۰۲۶ | گزارش‌های مهم سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS BHP Group BHP ۸۳٫۲۹ دلار ۲۱۱٫۹۵ میلیارد دلار — — Fifth Third Bancorp FITB ۵۰٫۳۷ دلار ۴۵٫۶۸ میلیارد دلار ۳٫۳۴ میلیارد دلار ۰٫۸۳ دلار Steel Dynamics STLD ۲۴۰٫۵۴ دلار ۳۴٫۴۸ میلیارد دلار ۶٫۴۳ میلیارد دلار ۵٫۴۸ دلار WR Berkley WRB ۷۵٫۴۲ دلار ۲۹٫۳۱ میلیارد دلار ۳٫۸۲ میلیارد دلار ۱٫۱۵ دلار Crown Holdings CCK ۱۱۴٫۱۵ دلار ۱۲٫۲۷ میلیارد دلار ۳٫۴۵ میلیارد دلار ۲٫۲۶ دلار Wintrust Financial WTFC ۱۴۴٫۰۸ دلار ۹٫۷۲ میلیارد دلار ۷۵۴٫۹۹ میلیون دلار ۳٫۳۱ دلار Zions Bancorporation ZION ۶۳٫۳۷ دلار ۹٫۲۵ میلیارد دلار ۸۸۹٫۹۸ میلیون دلار ۱٫۶۶ دلار Western Alliance WAL ۷۴٫۵۱ دلار ۸٫۰۲ میلیارد دلار ۹۸۸٫۲۳ میلیون دلار ۲٫۴۳ دلار Cleveland-Cliffs CLF ۱۲٫۱۲ دلار ۶٫۹۱ میلیارد دلار ۵٫۷۱ میلیارد دلار ۰٫۲۲ دلار Iridium Communications IRDM ۴۳٫۷۶ دلار ۴٫۶۴ میلیارد دلار ۲۳۶٫۳۰ میلیون دلار ۰٫۳۴ دلار دوشنبه ۱۹ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی زمان ارز شاخص / رویداد قبلی پیش‌بینی ۰۱:۱۵ NZD تراز تجاری ماهانه (سپتامبر) ۱٬۳۴۹- میلیون ۷۷۵- میلیون ۰۱:۱۵ NZD تراز تجاری سالانه (سپتامبر) ۵٬۴۴۰- میلیون — ۰۲:۳۵ AUD سخنرانی کنت، عضو بانک مرکزی استرالیا — ۰۵:۳۰ CNY سرمایه‌گذاری در دارایی‌های ثابت سالانه (سپتامبر) ۷٫۲٪- ۷٫۳٪- ۰۵:۳۰ CNY تولید ناخالص داخلی سالانه (سه‌ماهه سوم) ۴٫۳٪ ۴٫۴٪ ۰۵:۳۰ CNY تولید ناخالص داخلی فصلی (سه‌ماهه سوم) ۰٫۹٪ ۱٫۱٪ ۰۵:۳۰ CNY رشد اقتصادی از ابتدای سال تا سه‌ماهه سوم ۴٫۷٪ — ۰۵:۳۰ CNY تولیدات صنعتی سالانه (سپتامبر) ۵٫۲٪ ۵٫۴٪ ۰۵:۳۰ CNY تولیدات صنعتی از ابتدای سال (سپتامبر) ۵٫۳٪ — ۰۵:۳۰ CNY نرخ بیکاری (سپتامبر) ۵٫۳٪ ۵٫۳٪ ۰۵:۳۰ CNY کنفرانس اداره ملی آمار چین — ۰۹:۳۰ EUR سخنرانی الدرسون، عضو بانک مرکزی اروپا — ۱۶:۰۰ CAD تورم کل سالانه (سپتامبر) ۲٫۶٪ ۲٫۶٪ ۱۶:۰۰ CAD تورم هسته ماهانه (سپتامبر) ۰٫۱٪ — ۱۶:۰۰ CAD تورم هسته سالانه (سپتامبر) ۲٫۴٪ — ۱۶:۰۰ CAD شاخص قیمت مصرف‌کننده ماهانه (سپتامبر) ۰٫۱٪- ۰٫۲٪ ۱۶:۰۰ CAD شاخص قیمت مصرف‌کننده سالانه (سپتامبر) ۳٫۰٪ — ۱۹:۰۰ CAD ارزیابی چشم‌انداز کسب‌وکار بانک مرکزی کانادا — سه‌شنبه ۲۰ اکتبر ۲۰۲۶ | گزارش‌های مهم سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS SpaceX SPCX ۱۴۶٫۰۳ دلار ۱٫۹۸ تریلیون دلار — — GE Aerospace GE ۳۱۳٫۸۳ دلار ۳۲۵٫۶۲ میلیارد دلار ۱۲٫۸۵ میلیارد دلار ۲٫۰۰ دلار Netflix NFLX ۷۰٫۵۳ دلار ۲۹۳٫۶۸ میلیارد دلار ۱۲٫۸۷ میلیارد دلار ۰٫۸۲ دلار RTX Corporation RTX ۱۹۳٫۹۲ دلار ۲۶۱٫۳۶ میلیارد دلار ۲۴٫۰۹ میلیارد دلار ۱٫۷۸ دلار Intuitive Surgical ISRG ۴۲۶٫۷۰ دلار ۱۵۰٫۷۴ میلیارد دلار ۲٫۹۱ میلیارد دلار ۲٫۶۵ دلار Chubb CB ۳۵۹٫۷۹ دلار ۱۳۸٫۸۱ میلیارد دلار ۱۵٫۶۹ میلیارد دلار ۶٫۷۹ دلار Capital One Financial COF ۲۰۱٫۷۴ دلار ۱۲۳٫۷۶ میلیارد دلار ۱۶٫۲۵ میلیارد دلار ۵٫۵۰ دلار 3M MMM ۱۶۴٫۷۵ دلار ۸۴٫۹۷ میلیارد دلار ۶٫۶۱ میلیارد دلار ۲٫۳۹ دلار Northrop Grumman NOC ۵۱۹٫۸۶ دلار ۷۳٫۸۵ میلیارد دلار ۱۱٫۱۴ میلیارد دلار ۷٫۱۸ دلار General Motors GM ۸۳٫۹۶ دلار ۷۳٫۶۷ میلیارد دلار ۴۸٫۷۷ میلیارد دلار ۳٫۶۹ دلار United Airlines UAL ۹۶٫۱۰ دلار ۳۱٫۱۹ میلیارد دلار ۱۷٫۸۹ میلیارد دلار ۲٫۵۸ دلار Halliburton HAL ۳۳٫۵۰ دلار ۲۷٫۹۱ میلیارد دلار ۵٫۵۸ میلیارد دلار ۰٫۵۸ دلار سه‌شنبه ۲۰ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی زمان ارز شاخص / رویداد قبلی پیش‌بینی ۰۴:۳۰ CNY نرخ بهره وام چین (اکتبر) ۳٫۵۰٪ ۳٫۵۰٪ ۰۴:۴۵ CNY نرخ بهره وام چین ۳٫۰۰٪ ۳٫۰۰٪ ۰۹:۳۰ GBP میانگین درآمد با احتساب مزایا (اوت) ۳٫۹٪ ۳٫۸٪ ۰۹:۳۰ GBP تغییرات مدعیان بیکاری (سپتامبر) ۲۷٫۸ هزار ۱۹٫۴ هزار ۰۹:۳۰ GBP تغییرات اشتغال سه‌ماهه (اوت) ۶۷ هزار — ۰۹:۳۰ GBP نرخ بیکاری (اوت) ۴٫۹٪ ۴٫۹٪ ۰۹:۳۰ EUR شاخص قیمت تولیدکننده آلمان ماهانه (سپتامبر) ۱٫۱٪ ۱٫۵٪ ۱۲:۳۰ EUR شاخص وضعیت فعلی اقتصاد آلمان ZEW ۴۷٫۱- — ۱۲:۳۰ EUR انتظارات اقتصادی آلمان ZEW (اکتبر) ۳۴٫۷ ۳۰٫۲ ۱۲:۳۰ EUR شاخص انتظارات اقتصادی منطقه یورو ۲۵٫۸ ۲۳٫۶ ۱۵:۴۵ USD تغییر هفتگی اشتغال ADP ۲۴٫۸ هزار — ۱۶:۰۰ USD مجوزهای ساخت‌وساز (سپتامبر) ۱٫۴۰۳ میلیون ۱٫۳۹۰ میلیون ۱۶:۰۰ USD آغاز ساخت‌وساز مسکن (سپتامبر) ۱٫۲۷۵ میلیون ۱٫۳۰۰ میلیون ۱۶:۰۰ USD تغییر ماهانه آغاز ساخت‌وساز مسکن ۲٫۶٪- — ۱۷:۳۰ USD مدل GDPNow فدرال رزرو آتلانتا (سه‌ماهه سوم) — ۱۷:۳۰ USD شاخص فروش خانه‌های در انتظار معامله (سپتامبر) ۰٫۳٪ ۰٫۴٪- چهارشنبه ۲۱ اکتبر ۲۰۲۶ | گزارش‌های مهم سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS Meta Platforms META ۷۰۹٫۳۳ دلار ۱٫۸۱ تریلیون دلار ۶۳٫۳۴ میلیارد دلار ۶٫۵۸ دلار Tesla TSLA ۳۵۴٫۷۲ دلار ۱٫۴ تریلیون دلار ۲۷٫۹۲ میلیارد دلار ۰٫۴۵ دلار Lam Research LRCX ۲۶۳٫۹۴ دلار ۳۳۰٫۳ میلیارد دلار ۸٫۱۳ میلیارد دلار ۲٫۱۸ دلار Philip Morris PM ۲۰۵٫۲۰ دلار ۳۱۹٫۸۳ میلیارد دلار ۱۱٫۳۲ میلیارد دلار ۲٫۳۰ دلار SAP ADR SAP ۲۲۴٫۲۹ دلار ۲۵۸٫۴۳ میلیارد دلار ۱۱٫۴۴ میلیارد دلار ۲٫۰۶ دلار Thermo Fisher Scientific TMO ۶۹۰ دلار ۲۵۵٫۱۳ میلیارد دلار ۱۱٫۹۵ میلیارد دلار ۶٫۴۰ دلار Texas Instruments TXN ۲۷۶٫۴۸ دلار ۲۵۲٫۴۹ میلیارد دلار ۵٫۹۲ میلیارد دلار ۲٫۴۲ دلار IBM IBM ۲۳۲٫۱۴ دلار ۲۱۸٫۷۱ میلیارد دلار ۱۶٫۸۲ میلیارد دلار ۲٫۸۶ دلار Abbott Laboratories ABT ۱۰۴٫۸۹ دلار ۱۸۱٫۵ میلیارد دلار ۱۲٫۹۹ میلیارد دلار ۱٫۴۲ دلار NextEra Energy NEE ۷۹٫۸۰ دلار ۱۶۶٫۴۶ میلیارد دلار ۸٫۸۷ میلیارد دلار ۱٫۱۸ دلار AT&T T ۲۳٫۴۴ دلار ۱۶۰٫۶۲ میلیارد دلار ۳۱٫۶۹ میلیارد دلار ۰٫۶۰ دلار CME Group CME ۲۹۳٫۸۷ دلار ۱۰۵٫۶۷ میلیارد دلار ۱٫۷۱ میلیارد دلار ۲٫۹۸ دلار Kinder Morgan KMI ۳۴٫۲۰ دلار ۷۶٫۱۶ میلیارد دلار ۴٫۳۷ میلیارد دلار ۰٫۳۲ دلار چهارشنبه ۲۱ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی زمان ارز شاخص / رویداد قبلی پیش‌بینی ۰۰:۰۰ USD گزارش هفتگی ذخایر نفت خام API ۱۱٫۱۲۰- میلیون — ۰۳:۲۰ JPY تراز تجاری تعدیل‌شده ۰٫۸۴- تریلیون ۰٫۲۱- تریلیون ۰۳:۲۰ JPY صادرات سالانه (سپتامبر) ۱۹٫۳٪ — ۰۳:۲۰ JPY تراز تجاری (سپتامبر) ۱٬۱۱۱٫۹- میلیارد ۲۵۰ میلیارد- ۰۷:۴۵ EUR سخنرانی لین، عضو بانک مرکزی اروپا — ۰۹:۳۰ GBP تورم سالانه بریتانیا (سپتامبر) ۳٫۱٪ ۳٫۴٪ ۰۹:۳۰ GBP تورم ماهانه بریتانیا (سپتامبر) ۰٫۵٪ — ۰۹:۳۰ GBP شاخص بهای مواد اولیه تولیدکننده ماهانه ۰٫۳٪ ۱٫۳٪ ۱۰:۴۵ EUR سخنرانی ناگل، رئیس بانک مرکزی آلمان — ۱۶:۳۰ GBP سخنرانی رئیس بانک مرکزی انگلیس — ۱۶:۴۵ EUR سخنرانی ماودرر، عضو بانک مرکزی آلمان — ۱۸:۰۰ USD گزارش هفتگی ذخایر نفت خام EIA ۸٫۵۵۷- میلیون — ۱۸:۰۰ USD ذخایر نفت خام کوشینگ EIA ۱٫۸۶۲ میلیون — ۱۹:۳۰ EUR سخنرانی لاگارد، رئیس بانک مرکزی اروپا — ۲۰:۳۰ USD حراج اوراق خزانه‌داری ۲۰ساله ۵٫۴۲۰٪ — پنجشنبه ۲۲ اکتبر ۲۰۲۶ | گزارش‌های مهم سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS Procter & Gamble PG ۱۵۹٫۳۵ دلار ۳۷۰٫۱۲ میلیارد دلار ۲۲٫۷۹ میلیارد دلار ۱٫۸۸ دلار Roche Holding ADR RHHBY ۵۷٫۱۴ دلار ۳۶۷٫۳۷ میلیارد دلار ۱۹٫۰۷ میلیارد دلار — Nestlé ADR NSRGY ۹۹٫۶۵ دلار ۲۵۷٫۳۲ میلیارد دلار ۲۷٫۲۵ میلیارد دلار — Union Pacific UNP ۲۸۹٫۰۴ دلار ۱۷۱٫۷۱ میلیارد دلار ۷٫۱۴ میلیارد دلار ۳٫۴۷ دلار Blackstone BX ۱۰۶٫۶۱ دلار ۱۳۲٫۶ میلیارد دلار ۳٫۳۵ میلیارد دلار ۱٫۲۹ دلار Valero Energy VLO ۴۴۴٫۷۱ دلار ۱۲۸٫۰۴ میلیارد دلار ۴۳٫۳۶ میلیارد دلار ۲۰٫۹۰ دلار Lockheed Martin LMT ۵۵۲٫۰۹ دلار ۱۲۷٫۴۲ میلیارد دلار ۲۰٫۴۸ میلیارد دلار ۷٫۵۲ دلار Western Digital WDC ۳۳۲ دلار ۱۲۴٫۲۸ میلیارد دلار ۴٫۱۴ میلیارد دلار ۴٫۰۸ دلار Newmont NEM ۱۱۸٫۶۰ دلار ۱۲۳٫۵۷ میلیارد دلار ۶٫۲۴ میلیارد دلار ۱٫۹۵ دلار Spotify SPOT ۵۳۰٫۴۶ دلار ۱۰۹٫۰۵ میلیارد دلار ۴٫۹۸ میلیارد دلار ۲٫۸۱ دلار Honeywell HON ۲۱۱٫۴۱ دلار ۶۷ میلیارد دلار ۵٫۰۱ میلیارد دلار ۲٫۱۷ دلار Bloom Energy BE ۲۲۱٫۳۱ دلار ۶۵٫۱۸ میلیارد دلار ۱٫۰۶ میلیارد دلار ۰٫۶۹ دلار Nasdaq NDAQ ۹۳٫۹۷ دلار ۵۲٫۵۳ میلیارد دلار ۱٫۴۷ میلیارد دلار ۱٫۰۲ دلار Dow Inc. DOW ۲۹٫۹۳ دلار ۲۱٫۶۲ میلیارد دلار ۱۱٫۲۱ میلیارد دلار ۰٫۶۱ دلار پنجشنبه ۲۲ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی زمان ارز شاخص / رویداد قبلی پیش‌بینی ۰۱:۱۵ NZD تورم فصلی نیوزیلند (سه‌ماهه سوم) ۱٫۵٪ ۰٫۸٪ ۰۱:۱۵ NZD تورم سالانه نیوزیلند (سه‌ماهه سوم) ۴٫۱٪ — ۱۱:۰۰ CHF ارزیابی سیاست‌های پولی بانک مرکزی سوئیس — ۱۴:۲۰ GBP سخنرانی رئیس بانک مرکزی انگلیس — ۱۶:۰۰ USD ادامه دریافت مزایای بیکاری ۱٬۷۱۰ هزار — ۱۶:۰۰ USD مدعیان اولیه بیکاری آمریکا ۱۹۹ هزار ۲۰۰ هزار ۱۶:۰۰ CAD شاخص قیمت مواد خام ماهانه (سپتامبر) ۳٫۱٪ ۰٫۱٪ ۱۷:۰۰ CAD شاخص قیمت خانه‌های نوساز ماهانه ۰٫۱٪- ۰٫۱٪- ۱۷:۳۰ USD شاخص‌های پیشرو اقتصادی ماهانه (سپتامبر) ۰٫۱٪- ۰٫۲٪- جمعه ۲۳ اکتبر ۲۰۲۶ | گزارش‌های مهم سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS Exxon Mobil XOM ۱۷۸٫۹۸ دلار ۷۳۵٫۹۵ میلیارد دلار ۱۱۵٫۴۵ میلیارد دلار ۳٫۹۹ دلار American Express AXP ۳۱۳٫۵۹ دلار ۲۱۱٫۷۷ میلیارد دلار ۲۰٫۱۲ میلیارد دلار ۴٫۵۸ دلار ENI ADR E ۵۹٫۱۰ دلار ۸۵٫۰۲ میلیارد دلار ۲۵٫۹۵ میلیارد دلار ۱٫۸۷ دلار SLB SLB ۴۹٫۵۰ دلار ۷۳٫۴۷ میلیارد دلار ۹٫۲۷ میلیارد دلار ۰٫۶۲ دلار Infosys ADR INFY ۱۲٫۲۴ دلار ۴۹٫۳۸ میلیارد دلار ۵٫۱۲ میلیارد دلار ۰٫۲۰ دلار First Citizens BancShares FCNCA ۲٬۱۲۳٫۷۴ دلار ۲۳٫۵۴ میلیارد دلار ۲٫۲۶ میلیارد دلار ۴۶٫۱۸ دلار nVent Electric NVT ۱۴۲٫۰۳ دلار ۲۲٫۹۹ میلیارد دلار ۱٫۴۳ میلیارد دلار ۱٫۳۹ دلار Norsk Hydro ADR NHYDY ۸٫۰۹ دلار ۱۶٫۰۳ میلیارد دلار ۵٫۷۲ میلیارد دلار ۰٫۲۴ دلار DaVita DVA ۱۸۷٫۳۱ دلار ۱۱٫۹۵ میلیارد دلار ۳٫۵۱ میلیارد دلار ۳٫۵۵ دلار Dr. Reddy's Laboratories ADR RDY ۱۳٫۰۷ دلار ۱۰٫۷۷ میلیارد دلار ۸۹۱٫۵۴ میلیون دلار ۰٫۱۰ دلار Sasol ADR SSL ۱۶٫۳۴ دلار ۱۰٫۲۶ میلیارد دلار — — جمعه ۲۳ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی زمان ارز شاخص / رویداد قبلی پیش‌بینی ۰۰:۰۰ USD ترازنامه فدرال رزرو ۶٬۷۵۶ میلیارد دلار — ۰۳:۰۰ JPY تورم هسته سالانه ژاپن (سپتامبر) ۱٫۷٪ ۲٫۱٪ ۰۳:۰۰ JPY تورم ماهانه ژاپن (سپتامبر) ۰٫۱٪ — ۰۴:۰۰ JPY شاخص PMI خدمات (اکتبر) ۵۱٫۳ — ۰۹:۳۰ GBP خرده‌فروشی هسته ماهانه (سپتامبر) ۰٫۶٪ — ۰۹:۳۰ GBP خرده‌فروشی هسته سالانه (سپتامبر) ۲٫۷٪ — ۰۹:۳۰ GBP خرده‌فروشی ماهانه (سپتامبر) ۰٫۵٪ ۰٫۲٪- ۰۹:۳۰ GBP خرده‌فروشی سالانه (سپتامبر) ۲٫۴٪ — ۱۱:۰۰ EUR PMI تولیدی منطقه یورو (اکتبر) ۵۳٫۹ ۵۳٫۵ ۱۱:۰۰ EUR PMI خدمات منطقه یورو (اکتبر) ۵۲٫۹ ۵۲٫۶ ۱۱:۳۰ EUR PMI تولیدی آلمان (اکتبر) ۵۲٫۹ ۵۲٫۷ ۱۱:۳۰ EUR PMI ترکیبی آلمان (اکتبر) ۵۳٫۱ — ۱۱:۳۰ EUR PMI خدمات آلمان (اکتبر) ۵۳٫۰ ۵۲٫۶ ۱۲:۰۰ GBP PMI ترکیبی بریتانیا (اکتبر) ۵۲٫۰ — ۱۲:۰۰ GBP PMI خدمات بریتانیا (اکتبر) ۵۲٫۱ ۵۱٫۸ ۱۶:۰۰ CAD خرده‌فروشی هسته ماهانه (اوت) ۰٫۷٪- ۱٫۱٪ ۱۶:۰۰ CAD فروش محصولات کارخانه‌ای ماهانه (سپتامبر) ۱٫۱٪ — ۱۶:۰۰ CAD شاخص قیمت خانه‌های نوساز ماهانه ۰٫۱٪- — ۱۶:۰۰ CAD خرده‌فروشی ماهانه (اوت) ۰٫۷٪- ۱٫۳٪ ۱۷:۱۵ USD PMI تولیدی آمریکا (اکتبر) ۵۵٫۹ ۵۵٫۵ ۱۷:۱۵ USD PMI ترکیبی آمریکا (اکتبر) ۵۸٫۴ — ۱۷:۱۵ USD PMI خدمات آمریکا (اکتبر) ۵۸٫۸ ۵۸٫۰ ۱۷:۳۰ USD انتظارات تورمی یک‌ساله دانشگاه میشیگان ۴٫۷٪ ۴٫۷٪ ۱۷:۳۰ USD انتظارات تورمی پنج‌ساله دانشگاه میشیگان ۳٫۵٪ ۳٫۵٪ ۱۷:۳۰ USD انتظارات مصرف‌کننده دانشگاه میشیگان ۴۷٫۳ ۴۷٫۳ ۱۷:۳۰ USD شاخص تمایلات مصرف‌کننده دانشگاه میشیگان ۴۶٫۳ ۴۶٫۳ ۲۰:۳۰ USD تعداد دکل‌های حفاری نفت آمریکا، بیکر هیوز ۴۵۹ — ۲۰:۳۰ USD تعداد کل دکل‌های نفت و گاز فعال آمریکا ۶۰۳ — ۲۳:۰۰ GBP خالص موقعیت‌های آتی پوند ۱۰۷- هزار — ۲۳:۰۰ USD خالص موقعیت‌های آتی نفت خام ۱۰۰٫۳ هزار — ۲۳:۰۰ USD خالص موقعیت‌های آتی طلا ۲۰۷٫۹ هزار — ۲۳:۰۰ USD خالص موقعیت‌های آتی نزدک ۱۰۰ ۴۸٫۵ هزار — ۲۳:۰۰ USD خالص موقعیت‌های آتی S&P 500 ۱۴۱- هزار — ۲۳:۰۰ AUD خالص موقعیت‌های آتی دلار استرالیا ۱۱۷٫۳- هزار — ۲۳:۰۰ JPY خالص موقعیت‌های آتی ین ژاپن ۵۰٫۲ هزار — ۲۳:۰۰ EUR خالص موقعیت‌های آتی یورو ۱۳۷٫۶- هزار — آمریکا؛ آزمون هم‌زمان سود شرکت‌ها، تورم و سرمایه‌گذاری در هوش مصنوعی بازار سهام آمریکا وارد هفته‌ای می‌شود که در آن، گزارش شرکت‌ها باید در برابر نگرانی‌های تازه درباره تورم و هزینه تأمین مالی پاسخ‌گو باشند. افزایش بیش از انتظار شاخص قیمت مصرف‌کننده و شاخص قیمت تولیدکننده در ماه سپتامبر، احتمال کاهش سریع نرخ بهره را محدود کرده است. در همین حال، افت شدید سهام شرکت‌های نیمه‌رسانا در هفته گذشته نشان داد که سرمایه‌گذاران نسبت به ارزش‌گذاری‌های بالا و پایداری مخارج مرتبط با هوش مصنوعی حساس‌تر شده‌اند. از منظر سیاست پولی، بازارها احتمال افزایش نرخ بهره در نشست ۲۸ اکتبر فدرال رزرو را پایین ارزیابی می‌کنند؛ بااین‌حال، انتظار برای افزایش نرخ‌ها در ماه‌های بعد همچنان در قیمت‌گذاری دارایی‌ها منعکس است. قرار گرفتن مقام‌های فدرال رزرو در دوره سکوت پیش از نشست نیز اهمیت داده‌های اقتصادی و گزارش‌های مالی را افزایش می‌دهد؛ زیرا سرمایه‌گذاران در این بازه نمی‌توانند به اظهارنظرهای تازه سیاست‌گذاران برای تفسیر مسیر آینده نرخ بهره اتکا کنند. گزارش شرکت‌ها؛ از متا و تسلا تا نتفلیکس مهم‌ترین رویداد شرکتی هفته، انتشار گزارش عملکرد متا و تسلا در روز چهارشنبه، پس از پایان معاملات عادی بازار آمریکاست. اهمیت گزارش این دو شرکت فراتر از عملکرد مالی خود آن‌هاست؛ زیرا اعداد منتشرشده می‌توانند بر انتظارات سرمایه‌گذاران درباره کل بخش فناوری و میزان تحمل بازار نسبت به مخارج سنگین سرمایه‌گذاری اثر بگذارند. متا برای سه‌ماهه سوم، درآمدی در محدوده ۶۱ تا ۶۴ میلیارد دلار پیش‌بینی کرده و مخارج سرمایه‌ای سال ۲۰۲۶ را در محدوده ۱۳۰ تا ۱۴۵ میلیارد دلار قرار داده است. ازاین‌رو، سرمایه‌گذاران فقط به رشد درآمد توجه نخواهند کرد؛ بلکه می‌سنجند آیا توسعه زیرساخت‌های هوش مصنوعی، ظرفیت ایجاد درآمد و سودآوری متناسب با این حجم از هزینه را دارد یا خیر. افزایش درآمد بدون شواهد روشن از بازده سرمایه‌گذاری ممکن است برای توجیه ارزش‌گذاری بالا کافی نباشد. تسلا نیز در شرایطی گزارش سه‌ماهه خود را منتشر می‌کند که آمار تحویل خودروهای این شرکت پیش‌تر اعلام شده است. بنابراین، توجه بازار به درآمد حاصل از فروش خودرو، حاشیه سود، عملکرد بخش ذخیره‌سازی انرژی و میزان درآمدی معطوف خواهد شد که در نهایت از فعالیت‌های عملیاتی حاصل شده است. افزایش تعداد خودروهای تحویلی لزوماً به معنای افزایش متناسب سود نیست؛ زیرا قیمت فروش، هزینه تولید و ترکیب محصولات می‌توانند نتیجه مالی را تغییر دهند. نتفلیکس روز سه‌شنبه گزارش می‌دهد. این شرکت در پیش‌بینی قبلی خود درآمد سه‌ماهه سوم را حدود ۱۲٫۸۶ میلیارد دلار و سود هر سهم را ۰٫۸۲ دلار برآورد کرده بود. عملکرد درآمدی، حاشیه سود عملیاتی و چشم‌انداز دوره بعد، شاخص‌های مهمی برای ارزیابی وضعیت تقاضای مصرف‌کنندگان و توان شرکت در حفظ رشد سودآوری خواهند بود. در کنار این شرکت‌ها، گزارش آی‌بی‌ام، لام ریسرچ و تگزاس اینسترومنتس در روز چهارشنبه نیز اهمیت دارد. این مجموعه می‌تواند تصویری از وضعیت تقاضا برای خدمات فناوری اطلاعات، تجهیزات ساخت تراشه و قطعات الکترونیکی ارائه کند. اگر نتایج شرکت‌های مرتبط با زنجیره تأمین هوش مصنوعی قوی باشد، احتمالاً بخشی از نگرانی‌ها درباره کاهش ارزش سهام فناوری تعدیل می‌شود؛ اما اگر درآمد یا پیش‌بینی آینده ضعیف باشد، بازار ممکن است بار دیگر نسبت به پایداری سرمایه‌گذاری‌های سنگین در این حوزه تردید کند. داده‌های اقتصادی و مسیر نرخ بهره آمار شروع ساخت‌وساز و مجوزهای ساختمانی در روز سه‌شنبه، درخواست‌های هفتگی بیمه بیکاری در روز پنجشنبه و شاخص‌های اولیه فعالیت اقتصادی بخش تولید و خدمات در روز جمعه، مهم‌ترین داده‌های آمریکا خواهند بود. در میان آن‌ها، شاخص‌های فعالیت اقتصادی پایان هفته اهمیت ویژه‌ای دارند؛ زیرا می‌توانند هم‌زمان نشانه‌هایی درباره رشد اقتصادی، فشار هزینه‌ها و قدرت تقاضا ارائه دهند. اگر فعالیت اقتصادی همچنان قوی بماند و تورم نیز بالا باشد، احتمال تداوم سیاست پولی انقباضی افزایش می‌یابد. چنین وضعیتی معمولاً بازده اوراق قرضه را در سطوح بالاتر نگه می‌دارد و می‌تواند بر ارزش‌گذاری شرکت‌هایی فشار وارد کند که بخش مهمی از سود مورد انتظار آن‌ها به سال‌های آینده مربوط است. در مقابل، افت فعالیت اقتصادی همراه با کاهش فشارهای قیمتی می‌تواند زمینه را برای تعدیل انتظارات نرخ بهره فراهم کند؛ هرچند کاهش رشد، در صورت تضعیف درآمد شرکت‌ها، الزاماً به سود بازار سهام نخواهد بود. جمع‌بندی بازار آمریکا جهت حرکت بازار بیش از آنکه صرفاً به مثبت یا منفی بودن گزارش‌های مالی وابسته باشد، به کیفیت رشد درآمد، چشم‌انداز سودآوری و توان شرکت‌ها در توجیه هزینه‌های سرمایه‌ای بستگی خواهد داشت. در این میان، متا و تسلا آزمون مهمی برای پایداری معاملات مرتبط با هوش مصنوعی هستند. اروپا؛ تورم، فعالیت اقتصادی و فشار بازار اوراق قرضه بازارهای اروپایی در هفته پیش رو با مجموعه‌ای از داده‌های اقتصادی مواجه‌اند که می‌تواند انتظارات درباره رشد، تورم و مسیر سیاست پولی را تغییر دهد. شاخص‌های اولیه مدیران خرید در فرانسه، آلمان و منطقه یورو که روز جمعه منتشر می‌شوند، مهم‌ترین داده‌های منطقه خواهند بود. این شاخص‌ها بر پایه نظرسنجی از بنگاه‌ها تهیه می‌شوند و تغییرات سفارش‌ها، تولید، اشتغال و فعالیت خدماتی را منعکس می‌کنند؛ ازاین‌رو، معمولاً یکی از نخستین نشانه‌های تغییر وضعیت اقتصاد در ماه جاری به شمار می‌روند. در آلمان، شاخص احساسات اقتصادی مؤسسه زِد‌اِی‌دبلیو در روز سه‌شنبه منتشر می‌شود. افزایش این شاخص در ماه‌های گذشته نشانه‌ای از بهبود نسبی انتظارات بوده است، اما ارزیابی فعالان اقتصادی از وضعیت جاری همچنان ضعیف باقی مانده است. همچنین داده‌های تورم تولیدکننده آلمان می‌تواند اطلاعات بیشتری درباره فشار هزینه‌ها در بخش تولید ارائه دهد. از منظر بازار سهام، بهبود شاخص‌های فعالیت اقتصادی می‌تواند به نفع شرکت‌های صنعتی، خودروسازان و بنگاه‌های وابسته به تقاضای داخلی اروپا باشد. بااین‌حال، رشد ضعیف سفارش‌ها و تداوم مشکلات بخش تولید می‌تواند مانع بهبود پایدار بازار شود. فشار رقابتی ناشی از واردات، به‌ویژه در صنایع مرتبط با خودرو و تجهیزات صنعتی، نیز همچنان یکی از عوامل مهم در ارزیابی چشم‌انداز سودآوری شرکت‌هاست. بریتانیا؛ آزمون مهم تورم و بازار کار بریتانیا در هفته پیش رو مجموعه‌ای از داده‌های حساس را منتشر می‌کند: آمار بازار کار، شاخص قیمت مصرف‌کننده، شاخص قیمت تولیدکننده و خرده‌فروشی. این اطلاعات برای سرمایه‌گذاران اهمیت ویژه‌ای دارند؛ زیرا انتظارات بازار از افزایش نرخ بهره بانک مرکزی انگلستان در نشست پنجم نوامبر تقویت شده است. افزایش دستمزدها، تورم خدمات و فشار هزینه‌های انرژی می‌تواند سیاست‌گذاران را به سمت ادامه انقباض پولی سوق دهد. در مقابل، تضعیف بازار کار و کاهش قدرت خرید خانوارها ممکن است نشان دهد که افزایش نرخ بهره، اثر خود را بر تقاضا گذاشته است. به همین دلیل، صرف مشاهده تورم بالا برای پیش‌بینی تصمیم بانک مرکزی کافی نیست و باید هم‌زمان وضعیت اشتغال، دستمزد و مصرف بررسی شود. برای بازار سهام بریتانیا، افزایش نرخ بهره می‌تواند بر شرکت‌های بدهکار، بخش املاک و کسب‌وکارهای وابسته به مصرف داخلی فشار وارد کند. در مقابل، برخی شرکت‌های مالی ممکن است از تغییر نرخ‌های بهره منتفع شوند؛ هرچند نتیجه نهایی به هزینه تأمین مالی، کیفیت دارایی‌ها و وضعیت تقاضای اعتباری بستگی دارد. جمع‌بندی بازار اروپا داده‌های فعالیت اقتصادی منطقه یورو و آمار تورم بریتانیا، دو محور اصلی هفته خواهند بود. بهبود شاخص‌های فعالیت می‌تواند از سهام صنعتی حمایت کند، اما تورم چسبنده و افزایش انتظارات نرخ بهره ممکن است رشد بازار را محدود سازد. در چنین فضایی، واکنش بازار اوراق قرضه و تغییر انتظارات سیاست پولی به‌اندازه خود داده‌ها اهمیت دارد. آسیا؛ چین، ژاپن و دوراهی رشد اقتصادی و تورم در آسیا، توجه بازارها عمدتاً به آمار رشد اقتصادی چین، داده‌های تورم ژاپن و تصمیم‌های بانک‌های مرکزی منطقه معطوف خواهد بود. تفاوت شرایط اقتصادی این کشورها به این معناست که نمی‌توان یک الگوی واحد برای عملکرد بازارهای آسیایی در نظر گرفت. چین؛ رشد صادرات در برابر ضعف تقاضای داخلی چین در روز دوشنبه آمار تولید ناخالص داخلی سه‌ماهه سوم و مجموعه‌ای از داده‌های اقتصادی ماه سپتامبر را منتشر می‌کند. بازار به‌دنبال نشانه‌هایی از تداوم رشد صادرات، وضعیت تولید صنعتی، سرمایه‌گذاری و قدرت مصرف‌کنندگان خواهد بود. در ماه‌های اخیر، صادرات و تقاضای مرتبط با تجهیزات الکترونیکی از بخش‌های حمایت‌کننده اقتصاد بوده‌اند؛ اما ضعف مصرف داخلی و مشکلات بازار مسکن همچنان از موانع اصلی رشد به شمار می‌روند. برآورد میانه اقتصاددانان در نظرسنجی بلومبرگ، رشد فصلی حدود ۰٫۹ درصدی را برای سه‌ماهه سوم نشان می‌دهد؛ رقمی مشابه سه‌ماهه قبل. بر این اساس، نرخ رشد سالانه نیز در محدوده ۴٫۴ درصد برآورد شده است. این ارقام پیش‌بینی هستند و نباید با نتیجه نهایی گزارش اشتباه گرفته شوند. برای بازار سهام چین، ترکیب رشد اقتصادی از میزان کلی آن مهم‌تر است. رشد مبتنی بر صادرات و تولید صنعتی می‌تواند از شرکت‌های تولیدکننده تجهیزات، فلزات و کالاهای صنعتی حمایت کند؛ اما اگر مصرف خانوارها و بازار مسکن همچنان ضعیف بمانند، شرکت‌های وابسته به تقاضای داخلی با محدودیت روبه‌رو خواهند شد. آمار خرده‌فروشی، سرمایه‌گذاری دارایی‌های ثابت و قیمت مسکن به همین دلیل اهمیت دارند. اعلام نرخ‌های مرجع وام‌دهی چین در روز سه‌شنبه نیز در کانون توجه قرار می‌گیرد. در شرایطی که سیاست‌گذاران از حمایت هدفمند مالی و اعتباری استفاده می‌کنند، بازار می‌خواهد بداند آیا اقدامات جدیدی برای تقویت تقاضای داخلی در راه است یا خیر. تداوم ضعف مصرف و املاک می‌تواند انتظارات برای محرک‌های اقتصادی بیشتر را تقویت کند. ژاپن؛ تورم و احتمال عادی‌سازی سیاست پولی آمار تجارت خارجی ژاپن در روز چهارشنبه و شاخص قیمت مصرف‌کننده ملی در روز جمعه منتشر می‌شوند. تورم بالاتر از انتظار می‌تواند انتظارات برای افزایش نرخ بهره بانک مرکزی ژاپن را تقویت کند، به‌ویژه اگر رشد قیمت‌ها در بخش‌های اصلی اقتصاد پایدار بماند. برآوردهای منتشرشده برای تورم اصلی و کل ژاپن، نرخ سالانه‌ای در حدود ۲٫۱ درصد را نشان می‌دهند؛ هرچند رقم نهایی ممکن است متفاوت باشد. بازار همچنین به داده‌های اولیه شاخص‌های فعالیت اقتصادی اکتبر توجه خواهد کرد؛ زیرا این اطلاعات تصویری از وضعیت تولید و خدمات در آستانه نشست بعدی بانک مرکزی ارائه می‌کنند. برای بازار سهام ژاپن، افزایش نرخ بهره پیامدهای دوگانه دارد. از یک سو، تقویت ین می‌تواند هزینه واردات انرژی و مواد اولیه را کاهش دهد؛ از سوی دیگر، افزایش هزینه تأمین مالی و رشد ارزش پول ملی ممکن است بر سود شرکت‌های صادرات‌محور فشار وارد کند. در مقابل، تضعیف ین معمولاً به نفع برخی صادرکنندگان است، اما می‌تواند هزینه واردات و فشار تورمی را افزایش دهد. بنابراین، واکنش بازار به داده‌های تورم به میزان تغییر انتظارات نرخ بهره و مسیر نرخ ارز وابسته خواهد بود. دیگر بازارهای آسیایی؛ تصمیم‌های پولی در شرایط دشوار بانک‌های مرکزی کره جنوبی، اندونزی و فیلیپین نیز در هفته جاری تصمیم‌های سیاست پولی خود را اعلام می‌کنند. هزینه‌های بالای انرژی، تغییرات نرخ ارز و نگرانی از پایداری تورم، فضای تصمیم‌گیری را پیچیده کرده است. در کره جنوبی، پس از افزایش نرخ بهره در ماه‌های گذشته، احتمال توقف موقت برای ارزیابی اثرات سیاست پولی مطرح است. در اندونزی و فیلیپین نیز بازارها باید میان حمایت از رشد اقتصادی و کنترل فشارهای ارزی و تورمی تعادل برقرارشده از سوی سیاست‌گذاران را بررسی کنند. جمع‌بندی بازار آسیا آمار چین می‌تواند جهت سهام صنعتی و کالاهای پایه را تحت تأثیر قرار دهد، درحالی‌که تورم ژاپن بر انتظارات نرخ بهره و نرخ ارز اثر می‌گذارد. در سایر اقتصادهای منطقه نیز تصمیم‌های بانک‌های مرکزی، به‌ویژه در مواجهه با افزایش هزینه انرژی، از عوامل تعیین‌کننده رفتار سرمایه‌گذاران خواهند بود.  “ «از نگاه من، بازار در نقطه‌ای قرار گرفته که دیگر نمی‌توان رشد شرکت‌های فناوری را صرفاً با وعده‌های بلندمدت هوش مصنوعی توجیه کرد؛ اکنون مسئله اصلی، تبدیل سرمایه‌گذاری‌های عظیم به جریان نقدی و بازده اقتصادی قابل‌اندازه‌گیری است. اگر گزارش‌های پیش رو رشد درآمد را تأیید کنند، اما هم‌زمان افزایش مخارج سرمایه‌ای، فشار حاشیه سود و نرخ‌های بهره بالا ادامه یابد، احتمال دارد واکنش بازار به نتایج مثبت نیز محدود بماند. در سوی دیگر، نفت گران می‌تواند از مسیر تورم، فضای سیاست پولی را سخت‌تر کند و به‌عنوان عاملی بیرونی، مزیت سودآوری شرکت‌ها را کاهش دهد. در نتیجه، رویکرد حرفه‌ای در این هفته نه خوش‌بینی یک‌جانبه به گزارش‌های مالی است و نه بدبینی صرف نسبت به تورم؛ بلکه تفکیک شرکت‌هایی است که رشد آن‌ها با جریان نقدی و بهره‌وری پشتیبانی می‌شود از شرکت‌هایی که ارزش‌گذاری‌شان بیش از حد به انتظارات آینده وابسته است.» بابک شیری نفت و اوراق قرضه؛ دو متغیر تعیین‌کننده برای همه بازارها در کنار گزارش‌های مالی و داده‌های اقتصادی، قیمت نفت و بازده اوراق قرضه آمریکا دو عامل مهم برای ارزیابی ریسک بازارهای جهانی هستند. قیمت نفت خام وست تگزاس در هفته گذشته نزدیک به ۹ درصد افزایش یافت و به محدوده ۹۹ دلار برای هر بشکه رسید؛ درحالی‌که قراردادهای پیوسته این شاخص برای مدتی از ۱۰۰ دلار عبور کردند. چنین افزایشی می‌تواند هزینه انرژی، حمل‌ونقل و تولید را بالا ببرد و فشار تورمی را در اقتصادهای واردکننده انرژی تشدید کند. در صورت تداوم رشد قیمت نفت، شرکت‌های حمل‌ونقل، خطوط هوایی و صنایع انرژی‌بر ممکن است با افزایش هزینه‌ها مواجه شوند. در مقابل، برخی تولیدکنندگان نفت و شرکت‌های خدمات انرژی می‌توانند از قیمت‌های بالاتر منتفع شوند؛ البته میزان این منفعت به هزینه تولید، قراردادها و شرایط عملیاتی هر شرکت بستگی دارد. در بازار اوراق قرضه نیز کاهش اخیر بازده‌ها، پس از نگرانی درباره پایداری سرمایه‌گذاری‌های مرتبط با هوش مصنوعی و افت سهام نیمه‌رساناها، توجه سرمایه‌گذاران را جلب کرده است. بازده اوراق ده‌ساله خزانه‌داری آمریکا در مقطعی از محدوده ۵٫۳۳ درصد به حدود ۵٫۰۳ درصد کاهش یافت و بازده اوراق دوساله نیز از حدود ۴٫۹۵ درصد به ۴٫۶۸ درصد رسید. این ارقام به دوره مورد اشاره در گزارش‌های مبنا مربوط‌اند و لزوماً قیمت‌های جاری بازار نیستند. کاهش بازده اوراق می‌تواند از ارزش‌گذاری سهام رشد‌محور حمایت کند؛ اما اگر این کاهش ناشی از نگرانی درباره افت سودآوری شرکت‌ها یا تضعیف اقتصاد باشد، اثر آن بر بازار سهام ممکن است محدود بماند. از سوی دیگر، بازگشت بازده‌ها به سطوح بالاتر، در شرایط تورم چسبنده، می‌تواند فشار مضاعفی بر سهام گران‌قیمت وارد کند. تقویم گزارش‌های مالی؛ کدام شرکت‌ها اهمیت بیشتری دارند؟ در هفته ۱۹ تا ۲۳ اکتبر، بر اساس تقویم منتشرشده، ۲۱۲ شرکت در آستانه انتشار گزارش مالی قرار دارند. چهارشنبه از نظر ارزش بازار شرکت‌های گزارش‌دهنده مهم‌ترین روز هفته است؛ درحالی‌که پنجشنبه بیشترین تعداد گزارش را به خود اختصاص می‌دهد. نکته مهم آن است که غافلگیری مثبت در سود هر سهم به‌تنهایی تضمین‌کننده رشد قیمت سهام نیست. اگر بازار از قبل انتظار بالایی از یک شرکت داشته باشد، حتی گزارش بهتر از پیش‌بینی نیز ممکن است واکنش محدودی ایجاد کند. برعکس، شرکتی که از نظر سودآوری عملکرد ضعیف‌تری داشته، ممکن است در صورت ارائه چشم‌انداز بهتر یا کاهش ریسک‌های آینده با استقبال سرمایه‌گذاران روبه‌رو شود. به همین دلیل، سرمایه‌گذاران باید در کنار سود هر سهم و درآمد، به حاشیه سود، جریان نقد آزاد، مخارج سرمایه‌ای، میزان بدهی و پیش‌بینی مدیریت از فصل‌های بعد توجه کنند. این شاخص‌ها کمک می‌کنند میان رشد حسابداری کوتاه‌مدت و بهبود پایدار کیفیت سود تمایز قائل شویم. جمع‌بندی بازارهای سهام جهان در هفته پیش رو با آزمونی هم‌زمان در سه جبهه روبه‌رو هستند: تورم و سودآوری در آمریکا، بدهی و تفاوت ساختاری صنایع در اروپا، و چرخه فناوری و هزینه انرژی در آسیا. در آمریکا، آمار تورم و گزارش بانک‌های بزرگ می‌تواند انتظارات نرخ بهره را تغییر دهد؛ در اروپا، پایداری سود شرکت‌ها و هزینه تأمین مالی دولت‌ها اهمیت دارد؛ و در آسیا، عملکرد شرکت‌های نیمه‌رسانا و روند تقاضای جهانی از عوامل کلیدی خواهد بود. اگر تورم آمریکا کمتر از انتظار باشد و گزارش‌های مالی از تداوم رشد سود حکایت کنند، بازارها می‌توانند از حمایت بنیادی بیشتری برخوردار شوند. در مقابل، افزایش دوباره فشارهای قیمتی، رشد بازده اوراق یا هشدار شرکت‌ها درباره ضعف تقاضا می‌تواند زمینه اصلاح را فراهم کند. در هر سه منطقه، ارزیابی کیفیت سود، جریان نقدی و توان شرکت‌ها برای مقابله با افزایش هزینه‌ها از دنبال کردن صرف شاخص‌ها اهمیت بیشتری دارد. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

ترامپ از توافق‌های ۱۳۰ میلیارد دلاری در حوزه ال‌ان‌جی آلاسکا خبر داد

ترامپ اعلام کرد کره جنوبی ۵۰ میلیارد دلار در پروژه گاز طبیعی مایع (LNG) آلاسکا سرمایه‌گذاری خواهد کرد. همچنین تایوان متعهد شده است طی ۲۰ سال، بین ۷۰ تا ۸۰ میلیارد دلار گاز طبیعی مایع از این پروژه خریداری کند. تایوان همچنین ۴.۴ میلیارد دلار در قالب سرمایه‌گذاری سهامی به این پروژه اختصاص خواهد داد و در مقابل، ظرفیت ۳۰ درصدی خط لوله را در اختیار خواهد داشت. ترامپ می‌گوید تمامی مجوزها و تأییدیه‌های لازم برای اجرای این پروژه دریافت شده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سقوط بیش از ۶ درصدی بورس کره جنوبی؛ نگرانی از نفت و سهام تراشه‌سازان بازار آسیا را لرزاند

در یک نگاه شاخص کاسپی کره جنوبی بیش از ۶ درصد افت کرد و به زیر ۶۰۰۰ واحد رسید؛ پایین‌ترین سطح از ۳۱ ژوئیه. فروش سهام تراشه‌سازان و نگرانی از دوام رونق هوش مصنوعی به بازارهای آسیا فشار آورد. افزایش قیمت نفت، نگرانی‌های تورمی را تشدید کرد؛ سرمایه‌گذاران اکنون در انتظار گزارش بانک‌های آمریکا و داده‌های تورمی این هفته‌اند. بازارهای سهام آسیا روز سه‌شنبه به‌شدت افت کردند. فروش سهام شرکت‌های فناوری در وال‌استریت و نگرانی از افزایش تورم در پی رشد قیمت نفت، به‌ویژه بر بخش‌هایی فشار آورد که ارزش‌گذاری بالایی دارند. شاخص کاسپی کره جنوبی بیش از ۶ درصد سقوط کرد و به زیر سطح ۶۰۰۰ واحد رسید؛ پایین‌ترین میزان آن از ۳۱ ژوئیه. این شاخص به‌دلیل وزن بالای شرکت‌های تراشه‌ساز، در برابر تغییر دیدگاه سرمایه‌گذاران درباره هوش مصنوعی آسیب‌پذیرتر است. شاخص نیکی ژاپن ۲.۶ درصد پایین آمد. در چین نیز شاخص فناوری چی‌نکست ۳ درصد، سی‌اس‌آی ۳۰۰ یک‌درصد و ۳ دهم درصد و شاخص شانگهای یک‌درصد و ۲ دهم درصد افت کردند. این کاهش پس از افت سهام در وال‌استریت رخ داد؛ جایی که شاخص نزدک، با وزن بالای شرکت‌های فناوری، در معاملات شبانه ۰.۵ درصد پایین آمد و سهام تراشه‌سازان تحت فشار قرار گرفت. سرمایه‌گذاران بیش از پیش درباره دوام رشد بازارها با محرک هوش مصنوعی نگران شده‌اند و تشدید رقابت میان آمریکا و چین نیز به این تردیدها دامن زده است. در روزهای اخیر، نگرانی‌ها درباره رونق هوش مصنوعی از رفتارهای سفته‌بازانه سرمایه‌گذاران تا رقابت فشرده بر سر توان پردازشی و تأمین مالی را دربر گرفته است. بازار انرژی بار دیگر به یکی از عوامل اصلی اثرگذار بر معاملات جهانی تبدیل شده است. قیمت قراردادهای آتی نفت برنت نزدیک به بالاترین سطح دو هفته اخیر معامله شد؛ در حالی که سرمایه‌گذاران پیامدهای حمله به تأسیسات نفتی عربستان و احتمال افزایش عرضه گازوئیل روسیه را ارزیابی می‌کردند. یکی از استراتژیست‌ها گفت بازارها دوباره به این موضوع توجه کرده‌اند که ریسک‌های ژئوپلیتیکی زمانی بیشترین اثر را دارند که به تورم دامن بزنند. به گفته او، افزایش دوباره قیمت نفت فشار بر بازده اوراق قرضه را حفظ کرده و از جذابیت سهام رشد‌محورِ گران‌قیمت کاسته است. این فشار با آتش‌بس شکننده انرژی میان روسیه و اوکراین و خطرهای جاری برای عرضه در خاورمیانه تشدید شده است. ✔️ بیشتر بخوانید: افت پنج‌روزه سهام تراشه‌سازان شاخص S&P 500 را تحت فشار گذاشت دلار در پی تقاضا برای دارایی‌های امن، قدرت خود را حفظ کرد و بر فشارهای وارد بر دارایی‌های آسیایی افزود. اکنون نگاه سرمایه‌گذاران به فصل گزارش‌دهی شرکت‌های آمریکایی دوخته شده است؛ نتایجی که انتظار می‌رود بر جهت‌گیری بازارها در ادامه سال اثر بگذارند. گزارش بانک‌های بزرگ آمریکا می‌تواند نشانه‌هایی اولیه از تأثیر افزایش بازده اوراق بر وام‌دهی، معاملات و هزینه‌های تأمین مالی ارائه کند. داده‌های تورمی آمریکا که این هفته منتشر می‌شود نیز نشان خواهد داد آیا افزایش قیمت انرژی به فشارهای گسترده‌تر قیمتی سرایت کرده است یا نه. تا زمانی که بهای نفت باثبات نشود، سرمایه‌گذاران احتمالاً در قبال بخش‌های پررشدِ پیشتاز بازار در سال جاری محتاط خواهند ماند.

خواندن کامل خبر
اخبار سهام و اخبار شاخص‌ها کم اثر

سود بی‌سابقه سامسونگ در سایه رونق هوش مصنوعی؛ واکنش بازار سرد بود

در یک نگاه سامسونگ سود عملیاتی سه‌ماهه سوم را حدود ۱۰۷ تریلیون وون برآورد کرده؛ نخستین بار است که سود فصلی شرکت از ۱۰۰ تریلیون وون فراتر می‌رود. درآمد شرکت نزدیک به ۱۲۷ درصد افزایش یافته و به حدود ۱۹۵ تریلیون وون رسیده است. به‌رغم رکورد تازه، سهام سامسونگ افت کرد؛ رشد تقاضای تراشه‌های حافظه با کندشدن افزایش قیمت‌ها و تقویت وون همراه شده است. سامسونگ الکترونیکس سود عملیاتی سه‌ماهه سوم خود را حدود ۱۰۷ تریلیون وون، معادل نزدیک به ۸۰ میلیارد دلار، برآورد کرده است. این نخستین بار است که سود فصلی یک شرکت کره‌ای از ۱۰۰ تریلیون وون فراتر می‌رود؛ جهشی که رونق تقاضای هوش مصنوعی و تراشه‌های حافظه در آن نقش مهمی داشته است. برآورد اولیه سامسونگ حدود ۷۸۲ درصد بیشتر از سود نزدیک به ۱۲ تریلیون وونی این شرکت در مدت مشابه سال قبل است و اندکی از پیش‌بینی حدود ۱۰۶ تریلیون وونی LSEG SmartEstimate فراتر می‌رود. درآمد نیز با افزایشی نزدیک به ۱۲۷ درصد، به حدود ۱۹۵ تریلیون وون رسیده است. این چهارمین فصل پیاپی ثبت رکورد سود عملیاتی برای سامسونگ است. مقیاس این جهش چشمگیر است: سود این فصل به‌تنهایی نزدیک به دو برابر سود عملیاتی سامسونگ در کل سال گذشته است و با مجموع سود عملیاتی این شرکت در چهار سال ۲۰۲۲ تا ۲۰۲۵ برابری می‌کند. سود عملیاتی انباشته سامسونگ در سه فصل نخست سال ۲۰۲۶ نیز حدود ۲۵۴ تریلیون وون برآورد شده است. واکنش سرمایه‌گذاران به‌اندازه تیتر خبر مثبت نبود. سهام سامسونگ صبح پنجشنبه ۰.۷ درصد کاهش یافت. یکی از تحلیلگران گفت ثبت سودی بی‌سابقه که همچنان از انتظارات برخی سرمایه‌گذاران پایین‌تر بود، نشان می‌دهد بازار تا چه اندازه انتظارات بالایی از معاملات مرتبط با هوش مصنوعی دارد. از اواخر اوت، تحلیلگران پیش‌بینی‌های خود را حدود ۸ درصد کاهش داده بودند؛ عواملی چون کندشدن روند افزایش قیمت تراشه‌های حافظه و تقویت وون، ارزش درآمدهای خارجی سامسونگ را پایین آورده‌اند. سامسونگ جزئیات عملکرد بخش‌های مختلف را منتشر نکرده است؛ بااین‌حال، برآوردهای صنعت نشان می‌دهد بخش نیمه‌رسانا تقریباً تمام سود شرکت را ایجاد کرده است. بر همین اساس، بخش لوازم الکترونیکی مصرفی و موبایل احتمالاً با زیانی حدود ۲ تریلیون وون روبه‌رو شده و زیان بخش موبایل و شبکه به‌تنهایی بیش از ۱.۵ تریلیون وون برآورد می‌شود. انتظارها برای فصل‌های پیش رو همچنان بالاست. بازار پیش‌بینی می‌کند سود عملیاتی سامسونگ در سه‌ماهه چهارم نیز بالاتر از ۱۰۰ تریلیون وون بماند و مجموع سود سالانه را به حدود ۳۷۵ تریلیون وون برساند. برآوردهای سال آینده عمدتاً نزدیک به ۵۵۰ تریلیون وون است و یک شرکت کارگزاری کره‌ای پیش‌بینی خود را به بیش از ۶۳۰ تریلیون وون افزایش داده است. انتشار گزارش کامل سامسونگ در ادامه ماه، از جمله جزئیات عملکرد هر بخش، و سپس گزارش اواخر اکتبر SK Hynix، روشن خواهد کرد که آیا قیمت تراشه‌ها و تقاضا برای حافظه با پهنای باند بالا می‌توانند با این پیش‌بینی‌ها همگام شوند یا نه.

خواندن کامل خبر
اخبار سهام و اخبار شاخص‌ها کم اثر

بخش خدمات آمریکا در سپتامبر به رشد ادامه داد؛ فشارهای تورمی تشدید شد

بخش خدمات آمریکا در ماه سپتامبر همچنان به رشد خود ادامه داد، هرچند سرعت این رشد کاهش یافت. بر اساس گزارش مؤسسه مدیریت عرضه (ISM)، شاخص PMI بخش خدمات از ۵۵.۴ در ماه اوت به ۵۴.۹ کاهش یافت و برای بیست‌وهفتمین ماه متوالی در محدوده رشد باقی ماند. جزئیات این گزارش ترکیبی بود: فعالیت کسب‌وکارها کاهش یافت، اشتغال پس از دو ماه انقباض دوباره وارد محدوده رشد جزئی شد و فشارهای قیمتی افزایش پیدا کرد. شاخص فعالیت کسب‌وکار با کاهش ۵.۲ واحدی به ۵۶.۵ رسید، در حالی که شاخص سفارش‌های جدید با افتی جزئی به ۵۹.۸ رسید که همچنان نشان‌دهنده تقاضای قدرتمند است. شاخص اشتغال نیز پس از دو ماه کاهش، اندکی بالاتر از مرز ۵۰ قرار گرفت و به ۵۰.۱ رسید. شاخص سفارش‌های معوق به ۵۶.۶ افزایش یافت که بالاترین سطح از ژوئیه ۲۰۲۲ محسوب می‌شود و نشان می‌دهد کسب‌وکارها همچنان با حجم قابل‌توجهی از سفارش‌های در دست اجرا مواجه هستند. همچنین دامنه رشد گسترده‌تر شد و تعداد صنایع در حال رشد از ۱۲ صنعت در ماه اوت به ۱۳ صنعت افزایش یافت. با این حال، بخش تورم همچنان نگران‌کننده است. شاخص قیمت‌ها به ۷۴.۰ افزایش یافت که بالاترین سطح از ژوئیه ۲۰۲۲ است. هزینه سوخت بیش از هر عامل دیگری از سوی شرکت‌های مورد بررسی به‌عنوان عامل مؤثر بر هزینه‌ها مطرح شد و تعرفه‌ها و محدودیت‌های عرضه نیز فشار بیشتری بر هزینه‌ها و زمان تحویل وارد کردند. سرعت تحویل تأمین‌کنندگان نیز بیشتر کاهش یافت، در حالی که شاخص سفارش‌های جدید صادراتی با افتی شدید وارد محدوده انقباض شد و به ۴۶.۹ رسید. تحلیل کوتاه رشد اقتصادی در بخش خدمات آمریکا اندکی سرد شده، اما این بخش همچنان در حال گسترش است؛ در مقابل، فشارهای تورمی در مسیر نامطلوبی حرکت می‌کنند. این ترکیب می‌تواند فدرال رزرو را نسبت به کاهش نرخ بهره محتاط‌تر کند. افزایش قیمت‌ها و بهبود وضعیت اشتغال می‌تواند از بازده اوراق خزانه‌داری آمریکا و دلار حمایت کند، هرچند کاهش فعالیت اقتصادی و افت سفارش‌های صادراتی می‌تواند بخشی از این اثر را خنثی کند. برای بازار سهام نیز تداوم تقاضا خبر مثبتی است، اما افزایش هزینه‌ها و احتمال بالا ماندن بازده اوراق می‌تواند پتانسیل رشد بازار را محدود کند. سؤال مهم برای ماه‌های آینده این است که آیا کسب‌وکارها می‌توانند سفارش‌های معوق رو به افزایش را پردازش کنند، بدون آنکه فشار بیشتری بر قیمت‌ها وارد شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مقام وزارت صنعت کره جنوبی: پروژه نفتی ۸.۴ میلیارد دلاری که ترامپ به آن اشاره کرده، بخشی از توافق با آمریکا نیست

دونالد ترامپ، رئیس‌جمهور آمریکا، اعلام کرد توافق اقتصادی و تجاری میان آمریکا و کره جنوبی همچنان در حال پیشرفت است و از یک پروژه ۸.۴ میلیارد دلاری برای افزایش برداشت از میادین نفتی خبر داد. ترامپ در پیامی در شبکه اجتماعی تروث سوشال اعلام کرد که این سرمایه‌گذاری با هدف افزایش تولید نفت و گاز آمریکا انجام خواهد شد و آن را عاملی برای تقویت امنیت انرژی این کشور دانست. با این حال، جزئیات بیشتری درباره این پروژه ارائه نکرد. این اعلامیه پس از آن مطرح شد که آمریکا و کره جنوبی نخستین بسته پروژه‌های سرمایه‌گذاری کره در آمریکا را معرفی کردند که شامل ساخت یک نیروگاه گازسوز در تگزاس و هشت نیروگاه هسته‌ای بزرگ است. بر اساس توافق تجاری دو کشور که سال گذشته حاصل شد، کره جنوبی متعهد شده است در مجموع ۳۵۰ میلیارد دلار در آمریکا سرمایه‌گذاری کند؛ از این رقم، ۱۵۰ میلیارد دلار به بخش کشتی‌سازی اختصاص دارد و مابقی برای سرمایه‌گذاری‌های راهبردی در نظر گرفته شده است. در مقابل، آمریکا کاهش تعرفه‌های وارداتی بر کالاهای کره‌ای را پذیرفته است. ترامپ در شرایطی بر این سرمایه‌گذاری‌ها تأکید کرده که دولت آمریکا تلاش دارد دستاوردهای اقتصادی خود را برجسته کند و هم‌زمان ادامه جنگ چندماهه با ایران به افزایش قیمت انرژی و تشدید نااطمینانی‌های اقتصادی منجر شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کره جنوبی میلیاردها دلار در انرژی آمریکا سرمایه‌گذاری می‌کند

کاخ سفید در پستی در شبکه اجتماعی ایکس اعلام کرد که کره جنوبی در حال برنامه‌ریزی برای سرمایه‌گذاری چند میلیارد دلاری در پروژه‌های بزرگ انرژی آمریکا است؛ این اقدامات یک طرح حیاتی ال‌ان‌جی در آلاسکا را نیز شامل می‌شود. این سرمایه‌گذاری‌ها هزاران فرصت شغلی ایجاد خواهد کرد و به کاهش هزینه‌های انرژی برای مردم آمریکا کمک می‌کند.

خواندن کامل خبر
اخبار سهام و اخبار شاخص‌ها کم اثر

گلدمن ساکس: شاخص کاسپی کره جنوبی آماده عبور از سطح ۷۰۰۰ واحد است

گلدمن ساکس اعلام کرد شاخص سهام کره جنوبی (KOSPI) در کوتاه‌مدت در موقعیتی مناسب برای شکست سطح ۷۰۰۰ تا ۷۲۰۰ واحد قرار دارد؛ رشدی که با بهبود خریدهای سرمایه‌گذاران نهادی و خارجی حمایت می‌شود. روند قدرتمند در صنعت تراشه‌های حافظه و همچنین سود تقسیمی شرکت سامسونگ از دیگر عوامل حمایتی برای بازار سهام کره جنوبی به شمار می‌روند. با این حال، گلدمن هشدار داده است که ماه اکتبر ممکن است با فشارهای نزولی همراه شود؛ چرا که سهام سامسونگ وارد مرحله بدون سود تقسیمی خواهد شد و برنامه‌های بزرگ بازخرید سهام شرکت‌ها نیز به پایان می‌رسد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

شاخص مدیران خرید ناحیه یورو – سپتامبر

شاخص مدیران خرید تولیدی ناحیه یورو - سپتامبر - Flash Manufacturing PMI واقعی  ................      52.7 پیش‌بینی  .............     52.6 قبلی  ..................... 52.7 (این داده از 52.8 تجدید شده است) شاخص مدیران خرید بخش خدماتی ناحیه یورو - سپتامبر - Flash Services PMI واقعی  ................    53 پیش‌بینی  ............   51.4 قبلی  ..................   51.6 (این داده از 51.7 تجدید شده است) شاخص مدیران خرید بخش ترکیبی ناحیه یورو - سپتامبر - Composite PMI Flash واقعی  ................    53.1 پیش‌بینی  ............   51.7 قبلی  ..................    52

خواندن کامل خبر
داده های اقتصادی کم اثر

نفت ارزان شد اما دلار بالا ماند؛ فدرال رزرو چگونه معادله بازار را تغییر داد؟

در یک نگاه دلار با وجود کاهش قیمت نفت و بهبود فضای ریسک بازار، همچنان قدرتمند مانده و مواضع هاوکیش فدرال رزرو از آن حمایت می‌کند. داده‌های بازار کار آمریکا همچنان قوی هستند و احتمال افزایش دوباره نرخ بهره فدرال رزرو در ماه اکتبر می‌تواند به حمایت از دلار ادامه دهد. موسسه ING ریسک نزولی EURUSD را همچنان بالا می‌داند و معتقد است شاخص دلار DXY در کوتاه‌مدت می‌تواند به محدوده ۱۰۱ برسد. دلار آمریکا در حالی هفته را قدرتمند آغاز کرده که قیمت نفت کاهش یافته و فضای بازارهای جهانی نیز ریسک‌پذیرتر شده است؛ دو عاملی که معمولاً می‌توانند از فشار روی دلار کم کنند. با این حال، اظهارنظرهای هاوکیش مقام‌های فدرال رزرو همچنان تقاضا برای دلار را بالا نگه داشته است. گزارش جدید ING نشان می‌دهد بازار اکنون بیش از گذشته به مسیر سیاست پولی آمریکا توجه می‌کند و حتی افت قیمت نفت نیز الزاماً به نفع یورو و کاهش فشار بر دلار تمام نمی‌شود. از نگاه ING، اگر داده‌های اقتصادی آمریکا در هفته‌های آینده قوی بمانند، بازار می‌تواند دوباره احتمال افزایش نرخ بهره فدرال رزرو در ماه اکتبر را جدی‌تر کند. این گزارش یوتوتایمز بر پایه تحلیل منتشرشده در وب‌سایت ING تهیه و برای مخاطبان فارسی‌زبان ترجمه و بازنویسی شده است. دلار در برابر افت نفت مقاومت کرد دلار در شروع هفته عملکرد قدرتمندی داشت؛ اتفاقی که از نگاه ING قابل توجه است، زیرا هم قیمت انرژی کاهش یافته و هم فضای بازارهای جهانی به سمت ریسک‌پذیری بیشتر حرکت کرده است. بخشی از این حرکت می‌تواند جبران افت دلار در روزهای گذشته باشد؛ افتی که پس از گزارش مربوط به بررسی نرخ بهره توسط بانک مرکزی ژاپن در روز جمعه به بسیاری از ارزهای اصلی سرایت کرده بود. با این حال، عامل مهم‌تر، اظهارنظرهای هاوکیش مقام‌های فدرال رزرو بود. توماس بارکین، رئیس فدرال رزرو ریچموند، هشدار داد که ترکیب شوک‌های سمت عرضه، هزینه‌های بالای مصرف‌کنندگان و سرمایه‌گذاری مرتبط با هوش مصنوعی می‌تواند تورم آمریکا را برای مدت بیشتری بالا نگه دارد. او همچنین گفت بازگشت تورم به هدف ۲ درصد ممکن است بدون هزینه نباشد. بارکین در سال ۲۰۲۷ عضو رأی‌دهنده فدرال رزرو خواهد بود و اگرچه در سال ۲۰۲۶ حق رأی ندارد، در میانه طیف دیدگاه‌های کمیته بازار آزاد فدرال رزرو قرار دارد؛ بنابراین اظهارنظرهای او می‌تواند نشانه‌ای از فضای فکری کلی این نهاد باشد. داده‌های بازار کار همچنان از دلار حمایت می‌کنند در ادامه، آلبرتو موسالم، رئیس فدرال رزرو سنت‌لوئیس، نیز پیام انقباضی (هاوکیش) ارسال کرد. موسالم استدلال کرد که سیاست پولی باید به‌صورت تدریجی اما زودهنگام به سمت انقباض بیشتر حرکت کند و در شرایط فعلی همچنان سیاست پولی را تسهیلی می‌داند. این اظهارنظرها در شرایطی مطرح شدند که داده‌های مربوط به بازار کار نیز همچنان نشانه‌های قدرت را نشان می‌دهند. داده مدعیان اولیه بیمه بیکاری بار دیگر به زیر ۲۰۰ هزار مورد رسیده و ADP نیز از افزایش اشتغال هفتگی به حدود ۲۰ هزار نفر در ابتدای سپتامبر خبر داده است. در همین حال، اجماع بازار به سمت یک گزارش نسبتاً قوی از اشتغال ماه سپتامبر در حال حرکت است و برآوردها اکنون حدود ۸۰ تا ۱۰۰ هزار شغل را نشان می‌دهند. این شرایط باعث می‌شود تغییر سریع موضع اعضای تندرو فدرال رزرو دشوارتر شود؛ مگر اینکه نشانه‌های واضح‌تری از تضعیف بازار کار ظاهر شود. نفت ارزان شد؛ اما فعلاً به دلار ضربه نزد تحولات ژئوپلیتیکی نیز روز گذشته تأثیر محدودی بر بازار فارکس داشت. سخنرانی دونالد ترامپ در مجمع عمومی سازمان ملل سیگنال مشخصی برای بازار ایجاد نکرد، در حالی که مذاکرات سازنده با نمایندگان ایران و بازگشایی خط لوله شرق-غرب عربستان باعث شد قیمت نفت برنت به زیر ۱۰۰ دلار در هر بشکه بازگردد. با این حال، از نگاه ING هنوز مشخص نیست که این کاهش قیمت نفت به یک روند پایدار تبدیل خواهد شد یا خیر. از منظر بازار نرخ بهره نیز نفت در محدوده ۹۰ تا ۱۰۰ دلار در هر بشکه هنوز آن‌قدر پایین نیست که بتواند انتظارات سیاست پولی را به‌طور جدی تغییر دهد. در نتیجه، کاهش قیمت نفت فعلاً نتوانسته قدرت دلار را به شکل محسوسی کاهش دهد. ✔️ بیشتر بخوانید: مذاکرات واشنگتن و تهران بازار نفت را آرام کرد؛ نفت برنت نزدیک ۹۹ دلار ماند آیا DXY به ۱۰۱ می‌رسد؟ ING همچنان معتقد است ریسک‌های کوتاه‌مدت دلار به سمت صعود متمایل است. در هفته‌های آینده، بازگشت جریان داده‌های مهم اقتصادی می‌تواند بازار را به سمت افزایش دوباره شرط‌بندی‌ها روی افزایش نرخ بهره فدرال رزرو در ماه اکتبر سوق دهد. در چنین شرایطی، سطح ۱۰۱ برای شاخص دلار DXY همچنان یک هدف کوتاه‌مدت قابل دستیابی از نگاه ING محسوب می‌شود. تقویم اقتصادی آمریکا امروز چندان شلوغ نیست و مهم‌ترین داده‌ها شامل شاخص‌های PMI و برخی آمارهای اقتصادی هستند که از نظر اثرگذاری، اهمیت کمتری نسبت به گزارش‌های ISM دارند. در همین حال، بازارها منتظر اخبار بیشتر از نیویورک و دیدار دونالد ترامپ و شی جین‌پینگ هستند. یورو؛ افت ارزش منصفانه و ادامه ریسک نزولی در سمت دیگر بازار، EURUSD با وجود حمایت بازار سهام جهانی همچنان با ریسک‌های نزولی مواجه است. مدل کوتاه‌مدت ING نشان می‌دهد ارزش منصفانه این جفت‌ارز اکنون به زیر ۱.۱۵ سقوط کرده است؛ اتفاقی که برای نخستین بار از اواخر ژوئیه رخ داده است. نکته مهم این است که نفت در حال حاضر نقش کمتری در مدل ارزش‌گذاری EURUSD دارد و سهام جهانی و اختلاف نرخ بهره عوامل مهم‌تری هستند. همچنین اختلاف نرخ‌های دو ساله SOFR و ESTR (اختلاف نرخ بهره دو‌ساله مورد انتظار بازار برای دلار و یورو) بار دیگر به حدود ۱۵۰ نقطه پایه رسیده که آخرین بار در ماه ژوئیه مشاهده شده بود. افت نفت لزوماً به نفع یورو نیست یکی از نکات مهم گزارش جدید ING این است که کاهش قیمت نفت ممکن است این بار بیشتر به یورو آسیب بزند تا دلار. دلیل آن این است که بازار ممکن است در زمان افت نفت، احتمال کاهش یا توقف افزایش نرخ بهره بانک مرکزی اروپا را سریع‌تر از احتمال تغییر انتظارات درباره فدرال رزرو قیمت‌گذاری کند. این اتفاق می‌تواند فشار بیشتری بر EURUSD وارد کند. در عین حال، ING همچنان معتقد است انتظارات بازار درباره افزایش نرخ بهره در هر دو سوی اقیانوس اطلس بیش از حد تهاجمی است. این مؤسسه همچنان انتظار دارد هر دو بانک مرکزی تنها یک افزایش نرخ بهره دیگر در سال جاری داشته باشند و پس از آن در سال ۲۰۲۷ افزایش بیشتری رخ ندهد. همین دیدگاه باعث شده ING هدف پایان سال ۱.۱۶۰ برای EURUSD را حفظ کند. با این حال، در کوتاه‌مدت شرایط متفاوت است و این مؤسسه ریسک بازگشت EURUSD به محدوده ۱.۱۳۲۰ تا ۱.۱۳۳۰، یعنی کف‌های ثبت‌شده در ژوئن، را همچنان مطرح می‌کند. اروپا امروز زیر ذره‌بین بازار امروز شاخص‌های PMI منطقه یورو منتشر می‌شوند و اهمیت آنها برای سیاست پولی بانک مرکزی اروپا بیشتر از بسیاری از اقتصادهای دیگر است. انتظار می‌رود شاخص ترکیبی PMI منطقه یورو اندکی از ۵۲ به ۵۱.۷ کاهش پیدا کند. بازار همچنین به دنبال این است که مشخص شود نگرانی‌های بودجه‌ای در فرانسه و تحولات سیاسی آلمان چه اثری بر اعتماد اقتصادی گذاشته‌اند. همزمان، برنامه سخنرانی مقام‌های بانک مرکزی اروپا همچنان شلوغ است و اظهارات آنها می‌تواند بر انتظارات نرخ بهره و در نتیجه مسیر یورو اثر بگذارد. جمع‌بندی دلار در شرایطی مقاومت نشان داده که معمولاً باید از قدرت آن کم می‌کرد: نفت پایین‌تر آمده و فضای بازارهای جهانی نیز ریسک‌پذیرتر شده است. اما اظهارنظرهای هاوکیش مقام‌های فدرال رزرو و نشانه‌های همچنان قدرتمند بازار کار باعث شده داستان سیاست پولی آمریکا همچنان عامل غالب بازار فارکس باشد. در مقابل، افت نفت می‌تواند فشار بیشتری بر یورو وارد کند؛ زیرا بازار ممکن است کاهش انتظارات برای افزایش نرخ بهره ECB را سریع‌تر از انتظارات مربوط به فدرال رزرو قیمت‌گذاری کند. در چنین فضایی، ING همچنان ریسک صعودی دلار را در هفته‌های پیش‌رو برجسته می‌داند و سطح ۱۰۱ برای DXY را یک هدف کوتاه‌مدت قابل دستیابی ارزیابی می‌کند، هرچند مسیر میان‌مدت این مؤسسه همچنان به سمت دلار ضعیف‌تر متمایل است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص مدیران خرید آلمان – سپتامبر

شاخص مدیران خرید بخش تولیدی آلمان - سپتامبر - German Flash Manufacturing PMI واقعی  ..................   53.8 پیش‌بینی  ..............   54.1 قبلی  .....................  54.3 (این داده از 54.1 تجدید شده است) شاخص مدیران خرید بخش خدماتی آلمان - سپتامبر - German Flash Services PMI واقعی  ..................   52.9 پیش‌بینی  ..............   49.9 قبلی  .....................   49.7 (این داده از 48.5 تجدید شده است) شاخص مدیران خرید ترکیبی - سپتامبر - Composite PMI Flash واقعی  ..................    53.8 پیش‌بینی  ..............    51.8 قبلی  .....................   51.8

خواندن کامل خبر
داده های اقتصادی کم اثر

شاخص مدیران خرید فرانسه – سپتامبر

شاخص مدیران خرید تولیدی فرانسه (سپتامبر) - French Flash Manufacturing PMI واقعی  ................      50.3 پیش‌بینی  .............     50.9 قبلی  ..................... 51.1 (این داده از 51.5 تجدید شده است) مدیران خرید خدماتی فرانسه (سپتامبر) - French Flash Services PMI واقعی  ................    51.4 پیش‌بینی  ............   48.3 قبلی  ..................   48 (این داده از 48.4 تجدید شده است) مدیران خرید ترکیبی (سپتامبر) - Composite PMI Flash واقعی  ................    51.2 قبلی  ..................    48.5

خواندن کامل خبر
داده های اقتصادی کم اثر

رشد اقتصاد استرالیا در سپتامبر کند شد؛ تولیدکنندگان وارد رکود شدند

رشد فعالیت‌های اقتصادی بخش خصوصی استرالیا در سپتامبر کاهش یافت و به ضعیف‌ترین سطح سه‌ماهه سوم رسید. هم‌زمان، بخش تولید وارد محدوده انقباض شد و شرکت‌ها برای نخستین‌بار از ماه مه شمار کارکنان خود را کاهش دادند؛ هرچند فشارهای تورمی، به‌ویژه در قیمت‌های فروش، افزایش یافت. شاخص اولیه ترکیبی مدیران خرید استرالیا که توسط مؤسسه اس‌اندپی گلوبال منتشر می‌شود، از ۵۲.۷ در ماه اوت به ۵۰.۸ در سپتامبر رسید. این شاخص برای چهارمین ماه متوالی بالاتر از مرز ۵۰ باقی ماند؛ مرزی که رشد فعالیت اقتصادی را از انقباض جدا می‌کند، اما رقم جدید نشان‌دهنده رشد بسیار محدود بخش خصوصی است. کاهش شاخص ترکیبی، سیگنالی محتاطانه برای بانک مرکزی استرالیا پیش از نشست سیاست‌گذاری ۲۹ سپتامبر محسوب می‌شود. از یک سو، کاهش تقاضا و افت اشتغال می‌تواند بانک مرکزی را به احتیاط بیشتر ترغیب کند؛ از سوی دیگر، شتاب گرفتن قیمت‌های تولید و فروش همچنان احتمال افزایش نرخ بهره را زنده نگه می‌دارد. بازارها پیش‌تر بخش زیادی از احتمال افزایش نرخ بهره را در قیمت‌ها لحاظ کرده‌اند؛ بنابراین، این گزارش ممکن است بیش از تصمیم هفته آینده، بر انتظارات مربوط به نشست ماه نوامبر اثر بگذارد. بخش خدمات همچنان در حال رشد است بخش خدمات همچنان مهم‌ترین عامل رشد اقتصاد استرالیا باقی ماند، اما سرعت فعالیت در این بخش برای دومین ماه متوالی کاهش یافت. شاخص فعالیت خدمات از ۵۳.۲ در اوت به ۵۱.۴ در سپتامبر رسید. در مقابل، شاخص مدیران خرید بخش تولید از ۵۲.۰ به ۴۹.۳ کاهش یافت و برای نخستین‌بار از ماه مارس به زیر سطح ۵۰ رسید. همچنین، تولید کارخانه‌ها با سریع‌ترین نرخ کاهش طی ۲۱ ماه گذشته روبه‌رو شد؛ زیرا سفارش‌های جدید بار دیگر افت کردند. تقاضای ضعیف‌تر، عامل اصلی کاهش رشد بود. مجموع کسب‌وکارهای جدید برای سومین ماه متوالی افزایش یافت، اما سرعت این رشد به کمترین میزان در این دوره سه‌ماهه رسید. کاهش دوباره سفارش‌های بخش تولید، مهم‌ترین عامل این افت بود. سفارش‌های صادراتی نیز برای پنجمین‌بار در شش ماه گذشته کاهش یافتند؛ روندی که عمدتاً به ضعف تقاضا برای کالاهای تولیدی نسبت داده شد. کاهش اشتغال و افت اعتماد کسب‌وکارها داده‌های اشتغال یکی از مهم‌ترین بخش‌های این گزارش بود. اشتغال در بخش خصوصی برای نخستین‌بار طی چهار ماه کاهش یافت. اگرچه میزان کاهش محدود بود، این شدیدترین افت اشتغال از اکتبر ۲۰۲۰ به شمار می‌رود و شرکت‌های بخش‌های مختلف در کاهش نیروی کار نقش داشتند. با این حال، حجم سفارش‌های معوق اندکی افزایش یافت؛ موضوعی که نشان می‌دهد برخی شرکت‌ها همچنان با فشار کاری مواجه‌اند، حتی در شرایطی که تقاضای جدید ضعیف‌تر شده است. اعتماد کسب‌وکارها نیز به پایین‌ترین سطح سه ماه گذشته رسید و فاصله آن با میانگین بلندمدت بیشتر شد. شرکت‌ها نگرانی درباره هزینه‌ها، ضعف تقاضا و حفظ مشتریان را از عوامل اصلی کاهش اعتماد خود اعلام کردند. افزایش فشارهای هزینه‌ای با محوریت انرژی در حالی که رشد فعالیت اقتصادی کند شد، فشارهای قیمتی افزایش یافت. تورم هزینه نهاده‌ها به بالاترین سطح سه ماه گذشته رسید و بسیاری از شرکت‌های مورد بررسی، افزایش هزینه انرژی و سوخت ناشی از تحولات خاورمیانه را عامل اصلی این روند عنوان کردند. قیمت‌های فروش نیز با سرعتی بالا افزایش یافتند و رشد آن‌ها نسبت به ماه اوت شتاب گرفت. با این حال، اس‌اندپی گلوبال اعلام کرد نرخ تورم همچنان به‌مراتب پایین‌تر از سطوح ثبت‌شده در سه‌ماهه دوم سال است. افزایش هزینه‌ها عمدتاً در بخش خدمات متمرکز بود. در بخش تولید، فشار تورمی نهاده‌ها تا حدی کاهش یافت، اما زمان تحویل کالا از سوی تأمین‌کنندگان طولانی‌تر شد. پیامدهای گزارش برای بانک مرکزی و دلار استرالیا این گزارش پیش از تصمیم بانک مرکزی استرالیا در ۲۹ سپتامبر منتشر شده است؛ نشستی که بازارها در آن افزایش نرخ بهره را به‌طور گسترده پیش‌بینی می‌کنند. کاهش رشد، افت سفارش‌ها و کاهش اشتغال از رویکرد محتاطانه‌تر بانک مرکزی حمایت می‌کند، اما افزایش قیمت‌های فروش و رشد هزینه‌های انرژی همچنان خطر تداوم تورم را برجسته نگه می‌دارد. از این رو، داده‌های شاخص مدیران خرید پیام‌هایی دوگانه برای سیاست‌گذاران ارسال می‌کند. کاهش شتاب رشد اقتصادی می‌تواند در کوتاه‌مدت فشاری منفی بر دلار استرالیا وارد کند، اما اختلاف نرخ بهره میان استرالیا و سایر اقتصادهای بزرگ احتمالاً همچنان عامل مهم‌تری برای تعیین مسیر این ارز خواهد بود. هزینه سوخت و قیمت نفت نیز به‌دلیل نقش آن در انتقال فشارهای انرژی به تورم، همچنان در کانون توجه بازار قرار دارد. داده‌های نهایی شاخص مدیران خرید بخش تولید سپتامبر در اول اکتبر منتشر می‌شود و گزارش‌های نهایی بخش خدمات و شاخص ترکیبی نیز در پنجم اکتبر در دسترس قرار خواهند گرفت. زمینه سیاست پولی استرالیا پیش از انتشار این گزارش، هر چهار بانک بزرگ استرالیا پیش‌بینی خود را برای افزایش نرخ بهره بانک مرکزی به ۴.۶۰ درصد در نشست ۲۹ سپتامبر اعلام کرده بودند. همچنین، میشل بولاک، رئیس بانک مرکزی استرالیا، درباره تداوم ریسک‌های تورمی و افزایش احتمالی نرخ بهره خنثی هشدار داده بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر