





رشد فعالیتهای اقتصادی بخش خصوصی استرالیا در سپتامبر کاهش یافت و به ضعیفترین سطح سهماهه سوم رسید. همزمان، بخش تولید وارد محدوده انقباض شد و شرکتها برای نخستینبار از ماه مه شمار کارکنان خود را کاهش دادند؛ هرچند فشارهای تورمی، بهویژه در قیمتهای فروش، افزایش یافت.
شاخص اولیه ترکیبی مدیران خرید استرالیا که توسط مؤسسه اساندپی گلوبال منتشر میشود، از ۵۲.۷ در ماه اوت به ۵۰.۸ در سپتامبر رسید. این شاخص برای چهارمین ماه متوالی بالاتر از مرز ۵۰ باقی ماند؛ مرزی که رشد فعالیت اقتصادی را از انقباض جدا میکند، اما رقم جدید نشاندهنده رشد بسیار محدود بخش خصوصی است.
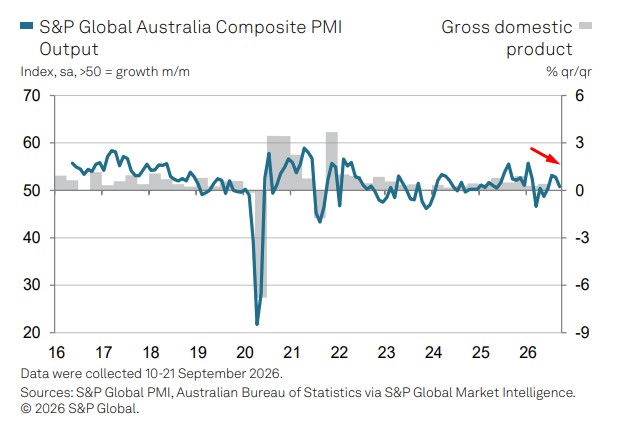
کاهش شاخص ترکیبی، سیگنالی محتاطانه برای بانک مرکزی استرالیا پیش از نشست سیاستگذاری ۲۹ سپتامبر محسوب میشود. از یک سو، کاهش تقاضا و افت اشتغال میتواند بانک مرکزی را به احتیاط بیشتر ترغیب کند؛ از سوی دیگر، شتاب گرفتن قیمتهای تولید و فروش همچنان احتمال افزایش نرخ بهره را زنده نگه میدارد. بازارها پیشتر بخش زیادی از احتمال افزایش نرخ بهره را در قیمتها لحاظ کردهاند؛ بنابراین، این گزارش ممکن است بیش از تصمیم هفته آینده، بر انتظارات مربوط به نشست ماه نوامبر اثر بگذارد.
بخش خدمات همچنان در حال رشد است
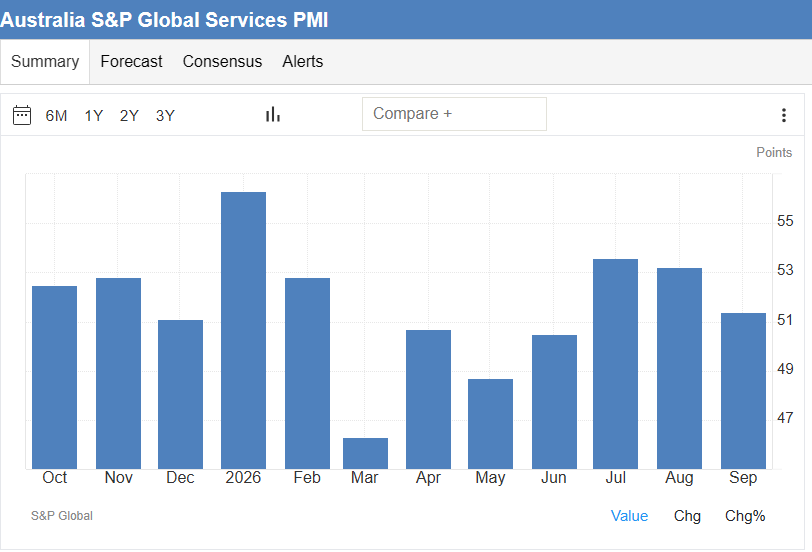
بخش خدمات همچنان مهمترین عامل رشد اقتصاد استرالیا باقی ماند، اما سرعت فعالیت در این بخش برای دومین ماه متوالی کاهش یافت. شاخص فعالیت خدمات از ۵۳.۲ در اوت به ۵۱.۴ در سپتامبر رسید.
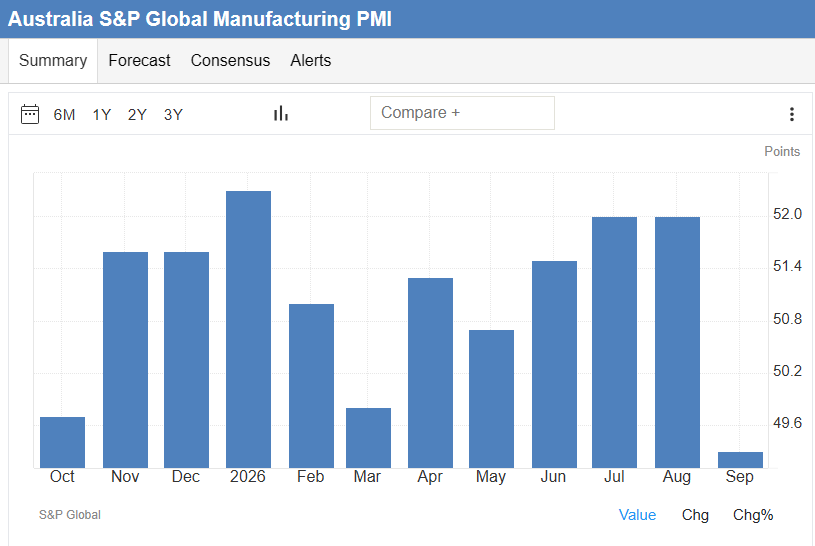
در مقابل، شاخص مدیران خرید بخش تولید از ۵۲.۰ به ۴۹.۳ کاهش یافت و برای نخستینبار از ماه مارس به زیر سطح ۵۰ رسید. همچنین، تولید کارخانهها با سریعترین نرخ کاهش طی ۲۱ ماه گذشته روبهرو شد؛ زیرا سفارشهای جدید بار دیگر افت کردند.
تقاضای ضعیفتر، عامل اصلی کاهش رشد بود. مجموع کسبوکارهای جدید برای سومین ماه متوالی افزایش یافت، اما سرعت این رشد به کمترین میزان در این دوره سهماهه رسید. کاهش دوباره سفارشهای بخش تولید، مهمترین عامل این افت بود. سفارشهای صادراتی نیز برای پنجمینبار در شش ماه گذشته کاهش یافتند؛ روندی که عمدتاً به ضعف تقاضا برای کالاهای تولیدی نسبت داده شد.
کاهش اشتغال و افت اعتماد کسبوکارها
دادههای اشتغال یکی از مهمترین بخشهای این گزارش بود. اشتغال در بخش خصوصی برای نخستینبار طی چهار ماه کاهش یافت. اگرچه میزان کاهش محدود بود، این شدیدترین افت اشتغال از اکتبر ۲۰۲۰ به شمار میرود و شرکتهای بخشهای مختلف در کاهش نیروی کار نقش داشتند.
با این حال، حجم سفارشهای معوق اندکی افزایش یافت؛ موضوعی که نشان میدهد برخی شرکتها همچنان با فشار کاری مواجهاند، حتی در شرایطی که تقاضای جدید ضعیفتر شده است.
اعتماد کسبوکارها نیز به پایینترین سطح سه ماه گذشته رسید و فاصله آن با میانگین بلندمدت بیشتر شد. شرکتها نگرانی درباره هزینهها، ضعف تقاضا و حفظ مشتریان را از عوامل اصلی کاهش اعتماد خود اعلام کردند.
افزایش فشارهای هزینهای با محوریت انرژی
در حالی که رشد فعالیت اقتصادی کند شد، فشارهای قیمتی افزایش یافت. تورم هزینه نهادهها به بالاترین سطح سه ماه گذشته رسید و بسیاری از شرکتهای مورد بررسی، افزایش هزینه انرژی و سوخت ناشی از تحولات خاورمیانه را عامل اصلی این روند عنوان کردند.
قیمتهای فروش نیز با سرعتی بالا افزایش یافتند و رشد آنها نسبت به ماه اوت شتاب گرفت. با این حال، اساندپی گلوبال اعلام کرد نرخ تورم همچنان بهمراتب پایینتر از سطوح ثبتشده در سهماهه دوم سال است.
افزایش هزینهها عمدتاً در بخش خدمات متمرکز بود. در بخش تولید، فشار تورمی نهادهها تا حدی کاهش یافت، اما زمان تحویل کالا از سوی تأمینکنندگان طولانیتر شد.
پیامدهای گزارش برای بانک مرکزی و دلار استرالیا
این گزارش پیش از تصمیم بانک مرکزی استرالیا در ۲۹ سپتامبر منتشر شده است؛ نشستی که بازارها در آن افزایش نرخ بهره را بهطور گسترده پیشبینی میکنند.
کاهش رشد، افت سفارشها و کاهش اشتغال از رویکرد محتاطانهتر بانک مرکزی حمایت میکند، اما افزایش قیمتهای فروش و رشد هزینههای انرژی همچنان خطر تداوم تورم را برجسته نگه میدارد. از این رو، دادههای شاخص مدیران خرید پیامهایی دوگانه برای سیاستگذاران ارسال میکند.
کاهش شتاب رشد اقتصادی میتواند در کوتاهمدت فشاری منفی بر دلار استرالیا وارد کند، اما اختلاف نرخ بهره میان استرالیا و سایر اقتصادهای بزرگ احتمالاً همچنان عامل مهمتری برای تعیین مسیر این ارز خواهد بود. هزینه سوخت و قیمت نفت نیز بهدلیل نقش آن در انتقال فشارهای انرژی به تورم، همچنان در کانون توجه بازار قرار دارد.
دادههای نهایی شاخص مدیران خرید بخش تولید سپتامبر در اول اکتبر منتشر میشود و گزارشهای نهایی بخش خدمات و شاخص ترکیبی نیز در پنجم اکتبر در دسترس قرار خواهند گرفت.
زمینه سیاست پولی استرالیا
پیش از انتشار این گزارش، هر چهار بانک بزرگ استرالیا پیشبینی خود را برای افزایش نرخ بهره بانک مرکزی به ۴.۶۰ درصد در نشست ۲۹ سپتامبر اعلام کرده بودند. همچنین، میشل بولاک، رئیس بانک مرکزی استرالیا، درباره تداوم ریسکهای تورمی و افزایش احتمالی نرخ بهره خنثی هشدار داده بود.