





- دلار با وجود کاهش قیمت نفت و بهبود فضای ریسک بازار، همچنان قدرتمند مانده و مواضع هاوکیش فدرال رزرو از آن حمایت میکند.
- دادههای بازار کار آمریکا همچنان قوی هستند و احتمال افزایش دوباره نرخ بهره فدرال رزرو در ماه اکتبر میتواند به حمایت از دلار ادامه دهد.
- موسسه ING ریسک نزولی EURUSD را همچنان بالا میداند و معتقد است شاخص دلار DXY در کوتاهمدت میتواند به محدوده ۱۰۱ برسد.
دلار آمریکا در حالی هفته را قدرتمند آغاز کرده که قیمت نفت کاهش یافته و فضای بازارهای جهانی نیز ریسکپذیرتر شده است؛ دو عاملی که معمولاً میتوانند از فشار روی دلار کم کنند. با این حال، اظهارنظرهای هاوکیش مقامهای فدرال رزرو همچنان تقاضا برای دلار را بالا نگه داشته است.
گزارش جدید ING نشان میدهد بازار اکنون بیش از گذشته به مسیر سیاست پولی آمریکا توجه میکند و حتی افت قیمت نفت نیز الزاماً به نفع یورو و کاهش فشار بر دلار تمام نمیشود. از نگاه ING، اگر دادههای اقتصادی آمریکا در هفتههای آینده قوی بمانند، بازار میتواند دوباره احتمال افزایش نرخ بهره فدرال رزرو در ماه اکتبر را جدیتر کند.
این گزارش یوتوتایمز بر پایه تحلیل منتشرشده در وبسایت ING تهیه و برای مخاطبان فارسیزبان ترجمه و بازنویسی شده است.
دلار در برابر افت نفت مقاومت کرد
دلار در شروع هفته عملکرد قدرتمندی داشت؛ اتفاقی که از نگاه ING قابل توجه است، زیرا هم قیمت انرژی کاهش یافته و هم فضای بازارهای جهانی به سمت ریسکپذیری بیشتر حرکت کرده است.
بخشی از این حرکت میتواند جبران افت دلار در روزهای گذشته باشد؛ افتی که پس از گزارش مربوط به بررسی نرخ بهره توسط بانک مرکزی ژاپن در روز جمعه به بسیاری از ارزهای اصلی سرایت کرده بود.
با این حال، عامل مهمتر، اظهارنظرهای هاوکیش مقامهای فدرال رزرو بود.
توماس بارکین، رئیس فدرال رزرو ریچموند، هشدار داد که ترکیب شوکهای سمت عرضه، هزینههای بالای مصرفکنندگان و سرمایهگذاری مرتبط با هوش مصنوعی میتواند تورم آمریکا را برای مدت بیشتری بالا نگه دارد. او همچنین گفت بازگشت تورم به هدف ۲ درصد ممکن است بدون هزینه نباشد.
بارکین در سال ۲۰۲۷ عضو رأیدهنده فدرال رزرو خواهد بود و اگرچه در سال ۲۰۲۶ حق رأی ندارد، در میانه طیف دیدگاههای کمیته بازار آزاد فدرال رزرو قرار دارد؛ بنابراین اظهارنظرهای او میتواند نشانهای از فضای فکری کلی این نهاد باشد.
دادههای بازار کار همچنان از دلار حمایت میکنند
در ادامه، آلبرتو موسالم، رئیس فدرال رزرو سنتلوئیس، نیز پیام انقباضی (هاوکیش) ارسال کرد.
موسالم استدلال کرد که سیاست پولی باید بهصورت تدریجی اما زودهنگام به سمت انقباض بیشتر حرکت کند و در شرایط فعلی همچنان سیاست پولی را تسهیلی میداند.
این اظهارنظرها در شرایطی مطرح شدند که دادههای مربوط به بازار کار نیز همچنان نشانههای قدرت را نشان میدهند.
داده مدعیان اولیه بیمه بیکاری بار دیگر به زیر ۲۰۰ هزار مورد رسیده و ADP نیز از افزایش اشتغال هفتگی به حدود ۲۰ هزار نفر در ابتدای سپتامبر خبر داده است.
در همین حال، اجماع بازار به سمت یک گزارش نسبتاً قوی از اشتغال ماه سپتامبر در حال حرکت است و برآوردها اکنون حدود ۸۰ تا ۱۰۰ هزار شغل را نشان میدهند.
این شرایط باعث میشود تغییر سریع موضع اعضای تندرو فدرال رزرو دشوارتر شود؛ مگر اینکه نشانههای واضحتری از تضعیف بازار کار ظاهر شود.
نفت ارزان شد؛ اما فعلاً به دلار ضربه نزد
تحولات ژئوپلیتیکی نیز روز گذشته تأثیر محدودی بر بازار فارکس داشت.
سخنرانی دونالد ترامپ در مجمع عمومی سازمان ملل سیگنال مشخصی برای بازار ایجاد نکرد، در حالی که مذاکرات سازنده با نمایندگان ایران و بازگشایی خط لوله شرق-غرب عربستان باعث شد قیمت نفت برنت به زیر ۱۰۰ دلار در هر بشکه بازگردد.
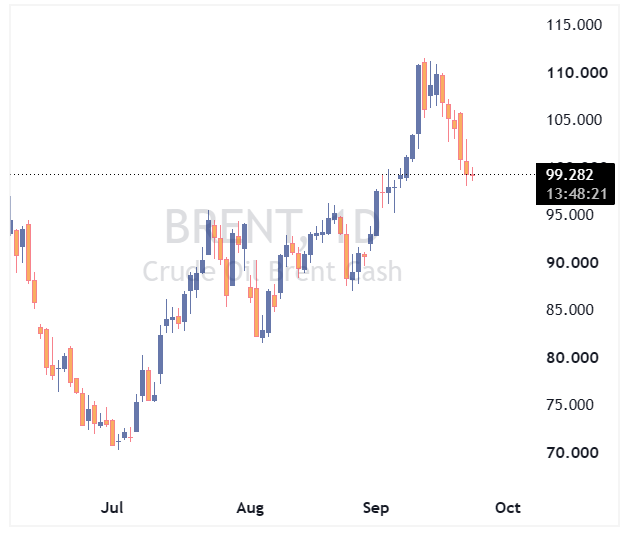
با این حال، از نگاه ING هنوز مشخص نیست که این کاهش قیمت نفت به یک روند پایدار تبدیل خواهد شد یا خیر.
از منظر بازار نرخ بهره نیز نفت در محدوده ۹۰ تا ۱۰۰ دلار در هر بشکه هنوز آنقدر پایین نیست که بتواند انتظارات سیاست پولی را بهطور جدی تغییر دهد.
در نتیجه، کاهش قیمت نفت فعلاً نتوانسته قدرت دلار را به شکل محسوسی کاهش دهد.
✔️ بیشتر بخوانید: مذاکرات واشنگتن و تهران بازار نفت را آرام کرد؛ نفت برنت نزدیک ۹۹ دلار ماند
آیا DXY به ۱۰۱ میرسد؟
ING همچنان معتقد است ریسکهای کوتاهمدت دلار به سمت صعود متمایل است.
در هفتههای آینده، بازگشت جریان دادههای مهم اقتصادی میتواند بازار را به سمت افزایش دوباره شرطبندیها روی افزایش نرخ بهره فدرال رزرو در ماه اکتبر سوق دهد.
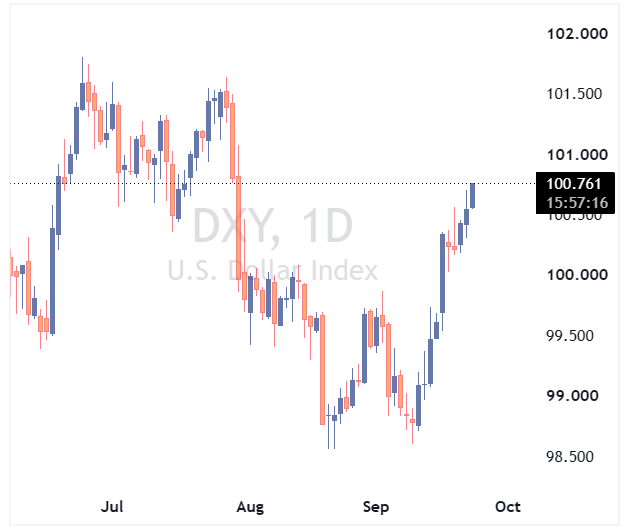
در چنین شرایطی، سطح ۱۰۱ برای شاخص دلار DXY همچنان یک هدف کوتاهمدت قابل دستیابی از نگاه ING محسوب میشود.
تقویم اقتصادی آمریکا امروز چندان شلوغ نیست و مهمترین دادهها شامل شاخصهای PMI و برخی آمارهای اقتصادی هستند که از نظر اثرگذاری، اهمیت کمتری نسبت به گزارشهای ISM دارند.
در همین حال، بازارها منتظر اخبار بیشتر از نیویورک و دیدار دونالد ترامپ و شی جینپینگ هستند.
یورو؛ افت ارزش منصفانه و ادامه ریسک نزولی
در سمت دیگر بازار، EURUSD با وجود حمایت بازار سهام جهانی همچنان با ریسکهای نزولی مواجه است.
مدل کوتاهمدت ING نشان میدهد ارزش منصفانه این جفتارز اکنون به زیر ۱.۱۵ سقوط کرده است؛ اتفاقی که برای نخستین بار از اواخر ژوئیه رخ داده است.
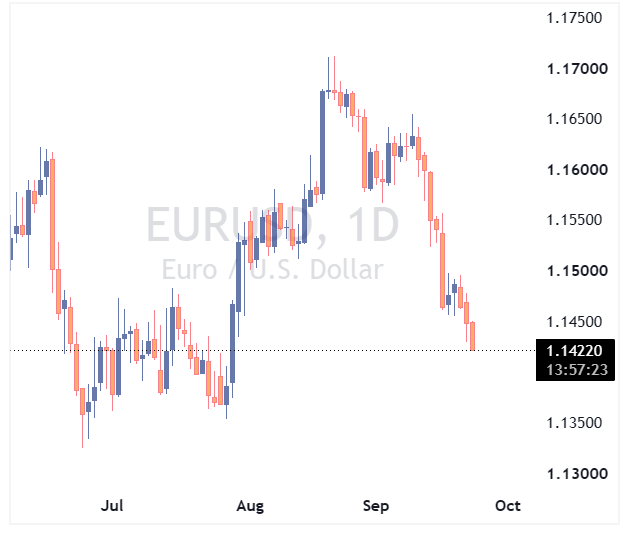
نکته مهم این است که نفت در حال حاضر نقش کمتری در مدل ارزشگذاری EURUSD دارد و سهام جهانی و اختلاف نرخ بهره عوامل مهمتری هستند.
همچنین اختلاف نرخهای دو ساله SOFR و ESTR (اختلاف نرخ بهره دوساله مورد انتظار بازار برای دلار و یورو) بار دیگر به حدود ۱۵۰ نقطه پایه رسیده که آخرین بار در ماه ژوئیه مشاهده شده بود.
افت نفت لزوماً به نفع یورو نیست
یکی از نکات مهم گزارش جدید ING این است که کاهش قیمت نفت ممکن است این بار بیشتر به یورو آسیب بزند تا دلار.
دلیل آن این است که بازار ممکن است در زمان افت نفت، احتمال کاهش یا توقف افزایش نرخ بهره بانک مرکزی اروپا را سریعتر از احتمال تغییر انتظارات درباره فدرال رزرو قیمتگذاری کند.
این اتفاق میتواند فشار بیشتری بر EURUSD وارد کند.
در عین حال، ING همچنان معتقد است انتظارات بازار درباره افزایش نرخ بهره در هر دو سوی اقیانوس اطلس بیش از حد تهاجمی است. این مؤسسه همچنان انتظار دارد هر دو بانک مرکزی تنها یک افزایش نرخ بهره دیگر در سال جاری داشته باشند و پس از آن در سال ۲۰۲۷ افزایش بیشتری رخ ندهد.
همین دیدگاه باعث شده ING هدف پایان سال ۱.۱۶۰ برای EURUSD را حفظ کند.
با این حال، در کوتاهمدت شرایط متفاوت است و این مؤسسه ریسک بازگشت EURUSD به محدوده ۱.۱۳۲۰ تا ۱.۱۳۳۰، یعنی کفهای ثبتشده در ژوئن، را همچنان مطرح میکند.
اروپا امروز زیر ذرهبین بازار
امروز شاخصهای PMI منطقه یورو منتشر میشوند و اهمیت آنها برای سیاست پولی بانک مرکزی اروپا بیشتر از بسیاری از اقتصادهای دیگر است.
انتظار میرود شاخص ترکیبی PMI منطقه یورو اندکی از ۵۲ به ۵۱.۷ کاهش پیدا کند.
بازار همچنین به دنبال این است که مشخص شود نگرانیهای بودجهای در فرانسه و تحولات سیاسی آلمان چه اثری بر اعتماد اقتصادی گذاشتهاند.
همزمان، برنامه سخنرانی مقامهای بانک مرکزی اروپا همچنان شلوغ است و اظهارات آنها میتواند بر انتظارات نرخ بهره و در نتیجه مسیر یورو اثر بگذارد.
جمعبندی
دلار در شرایطی مقاومت نشان داده که معمولاً باید از قدرت آن کم میکرد: نفت پایینتر آمده و فضای بازارهای جهانی نیز ریسکپذیرتر شده است.
اما اظهارنظرهای هاوکیش مقامهای فدرال رزرو و نشانههای همچنان قدرتمند بازار کار باعث شده داستان سیاست پولی آمریکا همچنان عامل غالب بازار فارکس باشد.
در مقابل، افت نفت میتواند فشار بیشتری بر یورو وارد کند؛ زیرا بازار ممکن است کاهش انتظارات برای افزایش نرخ بهره ECB را سریعتر از انتظارات مربوط به فدرال رزرو قیمتگذاری کند.
در چنین فضایی، ING همچنان ریسک صعودی دلار را در هفتههای پیشرو برجسته میداند و سطح ۱۰۱ برای DXY را یک هدف کوتاهمدت قابل دستیابی ارزیابی میکند، هرچند مسیر میانمدت این مؤسسه همچنان به سمت دلار ضعیفتر متمایل است.