EURUSD 1.11577 USD ▼ 0.17%
XAUUSD 3,875.09 USD ▼ 3.63%
AAPL 344.63 USD ▼ 1.23%
WTI 104.12 USD ▲ 2.08%
BTCUSD 77,861.17 USD
SP500 7,580.07 ▼ 1.82%
AUDUSD 0.70300 USD ▲ 0.07%
EURJPY 176.259 JPY ▲ 0.03%

ترمینال خبری

آخرین بروزرسانی ۵ ساعت پیش

ترمینال خبری یوتوتایمز؛ پوشش لحظه‌ای بازارهای مالی، اقتصاد جهانی، تصمیم‌های بانک‌های مرکزی و تحولات ژئوپلیتیک

آخرین بروزرسانی ۵ ساعت پیش

نقره برای نخستین بار از نوامبر ۲۰۲۵ زیر ۵۰ دلار رفت؛ نشانهٔ کف قیمت است؟

در یک نگاه قیمت نقدی نقره روز جمعه بیش از ۶ درصد افت کرد و با ۴۹٫۰۸ دلار در هر اونس، برای نخستین بار از نوامبر ۲۰۲۵ زیر ۵۰ دلار رفت. قیمت نقدی طلا روز جمعه ۳ درصد پایین آمد و به ۳۸۹۷٫۱۷ دلار در هر اونس رسید؛ صندوق طلای GLD هم کف ۵۲ هفته‌ای تازه‌ای ثبت کرد. فدرال رزرو روز چهارشنبه نرخ بهره را ثابت نگه داشت، اما طبق ابزار CME FedWatch احتمال افزایش نرخ در دسامبر ۷۳ درصد است. با وجود ریزش فلزات گران‌بها، احساسات خرده‌سرمایه‌گذاران در Stocktwits دربارهٔ صندوق نقرهٔ SLV از «خوش‌بین» به «بسیار خوش‌بین» تغییر کرد. قیمت نقدی نقره روز جمعه بیش از ۶ درصد افت کرد و به ۴۹٫۰۸ دلار در هر اونس رسید. به این ترتیب، نقره برای نخستین بار از نوامبر ۲۰۲۵ زیر مرز ۵۰ دلار رفت. با این حال، پیتر برانت، معامله‌گر کهنه‌کار، در همین ریزش نشانه‌های یک کف احتمالی را می‌بیند. فشار فروش فقط به نقره محدود نماند و قیمت نقدی طلا هم ۳ درصد پایین آمد و به ۳۸۹۷٫۱۷ دلار در هر اونس رسید. صندوق‌های قابل‌معامله در بورس (ETF) که قیمت فلزات گران‌بها را دنبال می‌کنند هم به‌شدت افت کردند. صندوق SPDR Gold Shares با نماد GLD به پایین‌ترین سطح خود در ۵۲ هفتهٔ گذشته رسید. صندوق نقرهٔ iShares Silver Trust با نماد SLV هم به پایین‌ترین سطح خود در بیش از ۱۱ ماه رسید. قراردادهای آتی طلا (قراردادهایی برای معامله در تاریخی مشخص در آینده) با سررسید دسامبر ۲۰۲۶ نیز ۳ درصد پایین آمدند و به ۳۹۱۰ دلار در هر اونس رسیدند. پیتر برانت و نشانه‌های کف قیمت نقره برانت می‌گوید افت تند نقره از فروش سرمایه‌گذارانی می‌آید که بالای ۹۰ تا ۱۰۰ دلار در هر اونس نقره خریده بودند. به گفتهٔ او، همین افراد پیش‌تر اصرار داشتند هرگز نمی‌فروشند، اما حالا دارایی‌شان را می‌فروشند و می‌گویند دیگر هرگز نقره نمی‌خرند. برانت در پستی در شبکهٔ اجتماعی ایکس نوشت: «آغاز کف‌ها این‌گونه شکل می‌گیرد.» پس از نگاه برانت، این موج فروش نشانهٔ شروع شکل‌گیری کف است. این برداشت یک معامله‌گر از رفتار بازار است و پیش‌بینی قطعی مسیر قیمت به شمار نمی‌رود. نفت، تورم و سایهٔ افزایش نرخ بهره تحلیلگران این فروش هیجانی را به نگرانی‌های تورمی ناشی از گرانی انرژی و احتمال افزایش نرخ بهره در ادامهٔ سال ۲۰۲۶ نسبت می‌دهند. بارت ملک، مدیر جهانی راهبرد کالاها در تی‌دی سکیوریتیز، روز جمعه به بلومبرگ گفت: «بالا رفتن قیمت نفت به فضای ریسک‌گریزی دامن می‌زند و همین، موج خرید اوراق خزانه را به راه انداخته است. این موضوع نقدینگی بازار سهام را کم می‌کند و طلا هم در این موج گرفتار شده است.» ریسک‌گریزی یعنی سرمایه‌گذاران از دارایی‌های پرریسک فاصله می‌گیرند و به گزینه‌های امن‌تر رو می‌آورند. فدرال رزرو روز چهارشنبه نرخ بهره را ثابت نگه داشت، اما معامله‌گران شرط‌بندی روی افزایش نرخ تا پیش از پایان ۲۰۲۶ را بیشتر کرده‌اند. طبق ابزار CME FedWatch (ابزاری برای سنجش احتمال تصمیم‌های نرخ بهره)، احتمال افزایش نرخ در دسامبر ۷۳ درصد است. پیتر گرانت، معاون رئیس و راهبردپرداز ارشد فلزات در زینر متالز، به رویترز گفت بانک‌های مرکزی بزرگ نرخ‌ها را ثابت نگه داشتند. به گفتهٔ او، نشانه‌ها حاکی است که «تم بالاتر برای مدت طولانی‌تر غالب است و همین بر فلزات گران‌بها فشار می‌آورد» (یعنی انتظار ماندگاری نرخ‌های بهرهٔ بالا برای مدتی طولانی‌تر). در سوی دیگر، خرده‌سرمایه‌گذاران (سرمایه‌گذاران فردی) با وجود این فروش هیجانی خوش‌بین ماندند. در پلتفرم Stocktwits، احساسات دربارهٔ GLD در ۲۴ ساعت منتهی به این گزارش «خوش‌بین» ماند و برای SLV از «خوش‌بین» به «بسیار خوش‌بین» تغییر کرد. طبق این گزارش، SLV از ابتدای ۲۰۲۶ بیش از ۳۲ درصد و GLD حدود ۱۰ درصد افت کرده است. برانت در این فروش نشانهٔ کف می‌بیند، اما تحلیلگران عامل فشار را نگرانی‌های تورمی و احتمال افزایش نرخ بهره در دسامبر می‌دانند. همین دو عامل را باید زیر نظر داشت. جمع‌بندی نقره در معاملات روز جمعه با ۴۹٫۰۸ دلار در هر اونس زیر ۵۰ دلار رفت و طلا هم ۳ درصد ارزان‌تر شد. تحلیلگران نگرانی‌های تورمی و احتمال افزایش نرخ بهره را عامل این فروش می‌دانند و ابزار CME FedWatch احتمال افزایش نرخ در دسامبر را ۷۳ درصد نشان می‌دهد. پیتر برانت در فروش کسانی که نقره را گران خریده بودند، نشانهٔ یک کف احتمالی می‌بیند. این تحلیل از گزارش وب‌سایت یاهو فایننس گرفته شده و تیم یوتوتایمز آن را به زبان فارسی بازنویسی کرده است.  

خواندن کامل خبر
تحلیل طلا اثر متوسط
تحلیل طلا اثر متوسط

هشدار درباره آینده نقره؛ چرا این فلز گران‌بها از طلا عقب ماند؟

در یک نگاه نسبت طلا به نقره برای نخستین بار از دسامبر ۲۰۲۵ به بالای ۷۶ رسیده و از ابتدای سال بیش از ۱۱ درصد افزایش یافته است. موجودی نقره در خزانه‌های لندن به ۹۳۲ میلیون اونس رسیده که بالاترین سطح در نزدیک به چهار سال گذشته است. کسری عرضه جهانی نقره در سال جاری کاهش می‌یابد و بازار در سال ۲۰۲۷ وارد وضعیت مازاد عرضه خواهد شد. قیمت طلا و نقره همچنان تحت فشار تورم پایدار و افزایش بازده اوراق قرضه قرار دارند. به گفته یک مؤسسه تحقیقاتی، کاهش تقاضای سرمایه‌گذاری و بهبود نقدشوندگی در بازار فیزیکی می‌تواند فشار فروش بیشتری بر قیمت این فلز سفید وارد کند. تحلیلگران مؤسسه تحقیقاتی متالز فوکِس (Metals Focus) در تازه‌ترین گزارش خود که توسط یوتوتایمز بازنویسی و ترجمه شده است، درباره فلزات گران‌بها اعلام کردند که عملکرد ضعیف‌تر نقره در مقایسه با طلا، نسبت طلا به نقره را برای نخستین بار از دسامبر ۲۰۲۵ به بالای ۷۶ رسانده است. این نسبت در بیشتر ماه‌های تابستان در محدوده ۶۰ تا ۷۰ قرار داشت. اگرچه نسبت طلا به نقره همچنان پایین‌تر از میانگین ۸۲ واحدی آن در فاصله سال‌های ۲۰۲۰ تا ۲۰۲۵ قرار دارد، تحلیلگران معتقدند با توجه به موانع جدی پیش روی نقره، این نسبت همچنان ظرفیت افزایش دارد. این شاخص از ابتدای سال تاکنون بیش از ۱۱ درصد رشد کرده است. تحلیلگران توضیح دادند که نوسانات شدیدتر نقره در مقایسه با طلا، فشار فروش گسترده در بازار فلزات گران‌بها را تشدید کرده است. ادامه جنگ در ایران، قیمت انرژی را افزایش داده و نگرانی‌ها درباره تشدید تورم را تقویت کرده است. اگرچه فدرال رزرو روز چهارشنبه نرخ بهره را بدون تغییر نگه داشت، همچنان رویکردی متمایل به سیاست‌های انقباضی را حفظ کرد؛ چرا که سیاست‌گذاران این نهاد همچنان بر بازگرداندن تورم به هدف ۲ درصدی بانک مرکزی متمرکز هستند. بر اساس ابزار CME FedWatch، بازارها احتمال افزایش ۲۵ نقطه پایه‌ای نرخ بهره در ماه دسامبر را حدود ۸۰ درصد برآورد می‌کنند. همچنین دست‌کم دو مرحله افزایش دیگر نرخ بهره در سال ۲۰۲۷ در قیمت‌گذاری بازار لحاظ شده است. چشم‌انداز افزایش نرخ بهره و رشد بازده اوراق قرضه همچنان هزینه فرصت نگهداری فلزات گران‌بهایی را که سود دوره‌ای پرداخت نمی‌کنند، افزایش می‌دهد. با این حال در میان این دو فلز گران‌بها، طلا به دلیل ویژگی‌های پولی و تداوم تقاضای دارایی امن، مقاومت بیشتری در برابر این فشارها نشان داده است. به گفته تحلیلگران، خرید طلا از سوی بانک‌های مرکزی و همچنین تقاضای سرمایه‌گذاران بلندمدتی که به دنبال محافظت از دارایی‌های خود در برابر نااطمینانی‌های ژئوپلیتیکی و اقتصادی هستند، به حمایت از قیمت طلا کمک کرده است. در مقابل، نقره همچنان وابستگی بیشتری به تقاضای صنعتی و جریان سرمایه‌گذاری‌های سفته‌بازانه دارد. تضعیف تقاضای فیزیکی؛ عامل دیگری برای فشار بر نقره متالز فوکِس علاوه بر شرایط نامساعد اقتصاد کلان، کاهش تقاضا در بازار فیزیکی را نیز یکی از عوامل فشار بر قیمت نقره می‌داند. تحلیلگران این مؤسسه خاطرنشان کردند محدودیت‌های شدید نقدشوندگی که در سال ۲۰۲۵ و اوایل سال ۲۰۲۶ به افزایش بی‌سابقه قیمت نقره کمک کرده بودند، تا حد زیادی از بین رفته‌اند. بر اساس این گزارش، موجودی نقره در خزانه‌های لندن تا پایان ماه سپتامبر به ۹۳۲ میلیون اونس افزایش یافته که بالاترین میزان در نزدیک به چهار سال گذشته محسوب می‌شود. مهم‌تر از آن، موجودی قابل عرضه در بازار، به غیر از نقره نگهداری‌شده در صندوق‌های قابل معامله با پشتوانه فیزیکی، به حدود ۲۶۷ میلیون اونس رسیده است؛ رقمی که تقریباً دو برابر پایین‌ترین سطح ثبت‌شده در اکتبر ۲۰۲۵ است. افزایش عرضه قابل دسترس در شرایطی اتفاق می‌افتد که تقاضای سرمایه‌گذاری همچنان روندی نزولی دارد. به گفته متالز فوکِس، میزان دارایی صندوق‌های قابل معامله با پشتوانه نقره در سراسر جهان از ابتدای سال تاکنون حدود ۶۰ میلیون اونس کاهش یافته است. این روند باعث شده بخشی از نقره‌ای که پیش‌تر در اختیار صندوق‌ها قرار داشت، دوباره به بازار فیزیکی بازگردد. تحلیلگران توضیح دادند که اگرچه خروج اولیه سرمایه از این صندوق‌ها عمدتاً ناشی از برداشت سود پس از ثبت رکوردهای قیمتی نقره بود، اما نبود اطمینان کافی در میان سرمایه‌گذاران مانع شکل‌گیری جریان‌های جدید و قابل‌توجه سرمایه‌گذاری شده است. علاقه معامله‌گران سفته‌باز نیز به شکل محسوسی کاهش یافته است. در این گزارش آمده که موقعیت‌های خرید خالص صندوق‌های مدیریت‌شده در معاملات آتی نقره در بورس کالای شیکاگو (CME) به تنها ۱۷ میلیون اونس رسیده است؛ پایین‌ترین سطح از فوریه ۲۰۲۴ تاکنون. تقاضای فیزیکی نیز حمایت چندانی از قیمت نمی‌کند تقاضا برای خرید شمش و سکه نقره نیز حمایت چندانی از بازار به عمل نیاورده است. بر اساس بررسی متالز فوکِس از ضرابخانه‌های بزرگ، فروش سکه‌های سرمایه‌گذاری نقره در سه‌ماهه دوم سال نسبت به سه ماه نخست بیش از ۸۰ درصد سقوط کرد و به پایین‌ترین سطح فصلی از زمان آغاز این بررسی در سال ۲۰۱۰ رسید. اگرچه فروش این محصولات در سه‌ماهه سوم تا حدودی بهبود یافت، همچنان ۲۲ درصد پایین‌تر از مدت مشابه سال گذشته باقی ماند. این مؤسسه تحقیقاتی پیش‌بینی می‌کند که عوامل بنیادی بازار فیزیکی نقره همچنان ضعیف باقی بمانند؛ چرا که قیمت‌های بالا، مصرف نقره در بخش جواهرات و ظروف نقره‌ای را تحت فشار قرار می‌دهند. هم‌زمان، تقاضای صنعتی نیز با چالش‌های فزاینده‌ای روبه‌رو است. تولیدکنندگان در تلاش‌اند میزان مصرف نقره را کاهش دهند یا از مواد جایگزین استفاده کنند؛ روندی که به‌ویژه در صنعت فتوولتائیک و تولید پنل‌های خورشیدی اهمیت بیشتری پیدا کرده است. در نتیجه، متالز فوکِس انتظار دارد کسری عرضه در بازار جهانی نقره طی سال جاری بیش از پیش کاهش یابد و این بازار در سال ۲۰۲۷ وارد وضعیت مازاد عرضه شود. تغییر چشم‌انداز عرضه و تقاضا نشان می‌دهد که احتمال تکرار یک بحران شدید کمبود نقره در بازار فیزیکی طی آینده نزدیک چندان بالا نیست. آیا افت نقره در برابر طلا ادامه‌دار خواهد بود؟ با وجود چشم‌انداز نزولی، متالز فوکِس انتظار ندارد عملکرد ضعیف‌تر نقره در مقایسه با طلا برای همیشه ادامه پیدا کند. تحلیلگران این مؤسسه معتقدند نقره طی ۱۲ ماه آینده احتمالاً همچنان مسیر قیمتی خود را از طلا می‌گیرد. با این حال، افزایش نرخ بهره و رشد بازدهی اوراق قرضه می‌تواند در کوتاه‌مدت ریسک افت بیشتر قیمت نقره را افزایش دهد.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

طلا در تله سیاست‌های انقباضی فدرال رزرو؛ پیش‌بینی جدید از محدوده قیمت تا پایان سال

در یک نگاه فدرال رزرو نرخ بهره را بدون تغییر حفظ کرد، اما همچنان بر مهار تورم و بازگرداندن آن به هدف ۲ درصدی تأکید دارد. پیش‌بینی می‌شود قیمت طلا در کوتاه‌مدت بین ۳۹۰۰ تا ۴۲۵۰ دلار در هر اونس نوسان کند. انتظار می‌رود نقره نیز در محدوده ۵۰ تا ۵۵ دلار در هر اونس باقی بماند. قیمت طلا پس از آنکه فدرال رزرو روز چهارشنبه (6 آبان) نرخ بهره را بدون تغییر حفظ کرد، همچنان بالاتر از سطح حمایتی ۴۰۰۰ دلار در هر اونس باقی مانده است. با این حال، بانک مرکزی آمریکا با مواضع خود نشان داد که همچنان کاهش تورم به سطح هدف ۲ درصدی را در اولویت قرار داده است. در حالی که قیمت طلا همچنان در محدوده یک سطح کلیدی و تعیین‌کننده نوسان می‌کند، موسسه TD Securities معتقد است که تا پایان سال همچنان امکان تغییر قیمت‌ها وجود دارد؛ هرچند انتظار ریزش شدید در بازار را نیز ندارد. بارت مِلیک، رئیس بخش استراتژی کامودیتی در TD Securities، در تازه‌ترین یادداشت خود اعلام کرد که همچنان انتظار دارد قیمت طلا در برابر فشارهای نزولی آسیب‌پذیر باشد و در محدوده ۳۹۰۰ تا ۴۲۵۰ دلار به ازای هر اونس نوسان کند. به عقده مِلیک: اگرچه تصمیم فدرال رزرو لحنی انقباضی داشت، اما شدت آن کمتر از چیزی بود که می‌توانست باشد. با وجود تداوم فشارهای تورمی، کوین وارش، رئیس فدرال رزرو، اعلام کرد که اعضای کمیته تصمیم گرفتند نرخ بهره را بدون تغییر حفظ کنند تا فرصت بیشتری برای جمع‌آوری اطلاعات و ارزیابی شرایط اقتصادی داشته باشند. او در سخنان ابتدایی خود گفت: «کمیته معتقد است جمع‌آوری اطلاعات بیشتر به تعیین موضع مناسب سیاست پولی کمک می‌کند تا اطمینان حاصل شود تورم در زمان مناسب به هدف ۲ درصدی بازمی‌گردد. کمیته ثبات قیمت‌ها را محقق خواهد کرد.» وی افزود: «از زمان اقدام سیاستی ما در ماه سپتامبر، شاهد برخی تغییرات در شرایط مالی و اعتباری بوده‌ایم. شرایط برای برخی کسب‌وکارها و خانوارها سخت‌تر شده است؛ اتفاقی که تا حد زیادی مطابق انتظار ما بود. فعالان بازار نیز در تخصیص سرمایه با دقت و گزینش بیشتری عمل می‌کنند. اگرچه شرایط کلی مالی انقباضی‌تر شده، اما نمی‌توانم و نمی‌خواهم آن را کاملاً محدودکننده توصیف کنم. با این حال، در مجموع، این تحولات در راستای دستیابی به دوره‌ای طولانی‌تر و باثبات‌تر از رشد اقتصادی و ثبات قیمت‌ها قرار دارند. مِلیک در واکنش به اظهارات وارش گفت که فدرال رزرو با وجود توقف فعلی در تغییر نرخ بهره، همچنان رویکردی متمایل به سیاست‌های انقباضی را حفظ کرده است. او توضیح داد: «باید انتظار داشته باشیم که نرخ بهره در ادامه مسیر افزایش پیدا کند. با این حال، احتمالاً این افزایش‌ها محدود خواهند بود؛ چرا که نرخ بازده اوراق قرضه در سررسیدهای بلندمدت همچنان اثر محدودکننده‌ای بر اقتصاد دارد و فشارهای قیمتی نیز چندان شدید نیستند. از سوی دیگر، انتظارات تورمی همچنان به‌خوبی مهار شده‌اند.» بازده سرمایه‌گذاری‌های جایگزین افزایش خواهد یافت و به همین ترتیب، هزینه فرصت نگهداری طلا نیز بیشتر می‌شود؛ زیرا نرخ بازده اوراق قرضه بلندمدت همچنان در سطوح بالایی قرار دارد. این شرایط نشان می‌دهد که فعلاً نمی‌توان انتظار جهش قابل‌توجهی در قیمت طلا داشت.» مِلیک همچنین پیش‌بینی کرد که نقره نیز مانند طلا در یک محدوده مشخص باقی بماند و بین ۵۰ تا ۵۵ دلار به ازای هر اونس معامله شود. با وجود این لحن محتاطانه، مِلیک همچنان در چشم‌انداز بلندمدت نسبت به طلا دیدگاهی نسبتاً صعودی دارد. او گفت: «زمانی که روند تورم به سمت هدف ۲ درصدی متمایل شود، بانک مرکزی آمریکا تمرکز خود را به سمت مأموریت دوم خود، یعنی دستیابی به حداکثر اشتغال، معطوف خواهد کرد. چنین تغییری می‌تواند زمینه بازگشت قیمت طلا به سقف‌های اخیر را فراهم کند.»  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

یورگنسن، کمیسر انرژی اتحادیه اروپا: نیمی از نفتی که طی ماه‌های آینده از ذخایر آزاد می‌شود، گازوئیل خواهد بود.

انتظار نداریم تأمین نفت و گاز با مشکل امنیتی مواجه شود، اما شهروندان برای پرداخت قبوض انرژی خود با دشواری روبه‌رو هستند. کشورهای عضو اتحادیه اروپا بار دیگر بر تعهد خود برای آزادسازی سریع‌تر ۴۲.۶ میلیون بشکه نفت از ذخایر تأکید کرده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

طلا در مسیر ثبت بزرگ‌ترین سقوط ۱۱ سال اخیر؛ پیش‌بینی ۳۰ تحلیل‌گر ارشد در نظرسنجی رویترز

در یک نگاه بزرگ‌ترین افت سالانه طلا در ۱۱ سال اخیر: طلا پس از ثبت سقف تاریخی ۵,۶۰۰ دلاری در ژانویه، تحت فشار جهش دلار و بازدهی اوراق قرضه تا محدوده ۴,۰۰۰ دلار سقوط کرده و در مسیر ثبت شدیدترین افت سالانه از سال ۲۰۱۵ قرار گرفته است. تعدیل پیش‌بینی رویترز برای ۲۰۲۶ و افق صعودی ۲۰۲۷: نظرسنجی جدید رویترز از ۳۰ تحلیل‌گر نشان می‌دهد که میانگین قیمت طلا در سال ۲۰۲۶ روی ۴,۴۹۵ دلار برآورد شده، اما انتظار می‌رود در سال ۲۰۲۷ تا ۴,۶۵۰ دلار بازیابی شود. نقش معکوس جنگ ایران و وضعیت بحرانی نقره: جهش قیمت نفت به‌جای تقاضای امن، باعث تقویت بازدهی اوراق قرضه شده است؛ در همین حال، افت تقاضا در صنعت پنل‌های خورشیدی، نقره ۵۳ دلاری را در موضع ضعیف‌تری نسبت به طلا قرار داده است. به گزارش اختصاصی رویترز، جنگ ایران و پیامدهای اقتصادی آن، منطق سنتی بازار طلا را کاملاً برعکس کرده است. در حالی که درگیر‌های ژئوپلیتیک معمولاً باید تقاضای امن برای طلا ایجاد می‌کردند، اما جهش قیمت نفت منجر به بالا رفتن بازدهی اوراق خزانه‌داری آمریکا، تقویت دلار و زنده ماندن سناریوی «بالاماندن طولانی‌مدت نرخ بهره» شده است. نظرسنجی جدید رویترز از ۳۰ تحلیل‌گر و معامله‌گر ارشد نشان می‌دهد که پیش‌بینی طلا برای دومین فصل متوالی کاهش یافته است. با ما در یوتوتایمز همراه باشید تا بر پایه گزارش تحلیلی رویترز، زوایای این تغییر مسیر تاریخی و چشم‌انداز طلا و نقره را بررسی کنیم. تغییر معادلات از سقف ۵,۶۰۰ دلاری تا کف ۴,۰۰۰ دلاری طلا در ماه ژانویه امسال موفق به ثبت سقف تاریخی ۵,۶۰۰ دلار در هر انس شده بود، اما روند بازار به‌سرعت معکوس شد. ریزش قیمت‌ها تا محدوده ۴,۰۰۰ دلار، این فلز گرانبها را در آستانه ثبت سنگین‌ترین افت سالانه طی ۱۱ سال اخیر قرار داده است. نتیجه نظرسنجی سه‌هفته‌ای رویترز از فعالان برجسته بازار به شرح زیر است: پیش‌بینی سال ۲۰۲۶: میانگین قیمت طلا به ۴,۴۹۵ دلار کاهش یافت (در نظرسنجی سه ماه قبل این رقم ۴,۵۰۹ دلار بود). پیش‌بینی سال ۲۰۲۷: میانگین قیمت طلا با کمی تعدیل صعودی از ۴,۶۱۰ دلار به ۴,۶۵۰ دلار افزایش یافته است. بانک استاندارد چارترد و سایر موسسات شرکت‌کننده معتقدند که بازار پس از یک دوره تثبیت، با معطوف شدن دوباره توجه سرمایه‌گذاران به پدیده‌های «دلارزدایی» و «کاهش ارزش ارزهای فیات»، مسیر صعودی خود را بازخواهد یافت. کف‌سازی طلا با خریدهای مداوم بانک‌های مرکزی و تقاضای آسیا تحلیل‌گران تاکید می‌کنند که فراتر از نوسانات شکننده کوتاه‌مدت، خریدهای مداوم بانک‌های مرکزی در کنار تقاضای فیزیکی باثبات در هند و چین، اجازه ریزش عمیق‌تر را به طلا نخواهند داد. یکی از تحلیل‌گران حاضر در نظرسنجی اشاره کرد که ورود بانک‌های مرکزی به بازار طلا بیش از آنکه از نظر حجم خرید اهمیت داشته باشد، یک سیگنال راهبردی درباره نحوه مدیریت ریسک توسط نهادهای رسمی جهانی است. از سوی دیگر، موسسه UBS نیز پیش از این اعلام کرده بود سه پایه اصلی تقاضا، کف مستحکمی در نزدیکی مرز ۴,۰۰۰ دلار ایجاد کرده‌اند. چرا نقره عملکرد ضعیف‌تری نسبت به طلا ثبت می‌کند؟ چشم‌انداز بازار نقره به مراتب نگران‌کننده‌تر از طلا ارزیابی می‌شود. طبق نظرسنجی رویترز، میانگین قیمت نقره برای سال ۲۰۲۶ حدود ۷۰ دلار و برای سال ۲۰۲۷ حدود ۶۷ دلار پیش‌بینی شده است؛ رقمی که اگرچه بالاتر از قیمت فعلی (حدود ۵۳ دلار) است، اما فاصله‌ای نجومی با سقف ۱۲۲ دلاری ثبت‌شده در ژانویه دارد. علل اصلی جاماندن نقره از طلا عبارتند از: ماهیت دوگانه صنعتی-سرمایه‌گذاری: حساسیت بالای نقره به نرخ‌های بهره بالا به دلیل کاربردهای گسترده صنعتی. افزایش عرضه و کاهش تقاضای خورشیدی: مازاد عرضه در صنعت پنل‌های خورشیدی و جایگزینی آن در فرآیندهای تولید صنعتی. خروج سنگین سرمایه از ETPها: خروج مداوم دارایی‌ها از صندوق‌های سرمایه‌گذاری نقره، بازار را در وضعیت مازاد عرضه قرار داده است.

خواندن کامل خبر
اخبار انس طلا اثر متوسط

سود عملیاتی سامسونگ با رونق تراشه‌های هوش مصنوعی تقریباً ۹ برابر شد

در یک نگاه سود عملیاتی سامسونگ به حدود ۱۰۷ تریلیون وون رسید؛ نزدیک به ۹ برابر بیشتر از سال گذشته. بخش تراشه تقریباً تمام سود گروه را تأمین کرد، اما بخش موبایل زیان عملیاتی داشت. سامسونگ انتظار دارد تقاضای حافظه ادامه یابد و کمبود تراشه در سال آینده تشدید شود.د سامسونگ الکترونیکس در سه‌ماهه سوم حدود ۱۰۷ تریلیون وون سود عملیاتی ثبت کرد؛ رقمی بی‌سابقه و نزدیک به ۹ برابر بیشتر از سال گذشته که با برآورد قبلی شرکت هم‌خوان بود. درآمد شرکت نیز با حدود ۱۹۵ تریلیون وون مطابق پیش‌بینی بود، اما سود خالص حدود ۷۵ تریلیون وونی از برآورد حدود ۸۴ تریلیون وونی کمتر ماند. بخش تراشه ۱۰۶.۵ تریلیون وون سود عملیاتی داشت و تقریباً تمام سود گروه را به خود اختصاص داد. سامسونگ انتظار دارد تقاضا برای تراشه‌های حافظه در سه‌ماهه چهارم همچنان افزایش یابد و کمبود تراشه در سال آینده تشدید شود. درآمد کسب‌وکار ریخته‌گری تراشه، که برای شرکت‌های دیگر تراشه تولید می‌کند، نیز در این فصل به‌طور چشمگیری رشد کرد و انتظار می‌رود در سه‌ماهه چهارم با نرخ دورقمی افزایش یابد. عملکرد دیگر بخش‌ها ضعیف‌تر بود: بخش موبایل حدود ۶۰۰ میلیارد وون زیان عملیاتی ثبت کرد و بخش نمایشگر حدود ۱.۱ تریلیون وون سود داشت. سامسونگ پیش‌بینی کرد ضعف تقاضا در کسب‌وکار نمایشگر تا سال ۲۰۲۷ ادامه پیدا کند. این شرکت همچنین سود سهام سه‌ماهه سوم را در مجموع حدود ۳۰ تریلیون وون، معادل ۴,۶۰۱ وون به‌ازای هر سهم، اعلام کرد. سامسونگ گفت نخستین شرکت فناوری در جهان است که سود عملیاتی فصلی آن از ۱۰۰ تریلیون وون فراتر رفته است. هشدار سامسونگ درباره تشدید کمبود تراشه در سال آینده، مهم‌ترین نکته گزارش برای بازار است. این چشم‌انداز می‌تواند از قدرت قیمت‌گذاری تولیدکنندگان حافظه پشتیبانی کند و با پیش‌بینی خوش‌بینانه SK Hynix که یک روز پیش اعلام شد، هم‌راستا باشد. برنامه‌های سنگین سرمایه‌گذاری شرکت‌های بزرگ رایانش ابری آمریکا، از جمله اظهارات مایکروسافت، نیز به تداوم تقاضا کمک می‌کند. با این حال، کمتر بودن سود خالص از پیش‌بینی‌ها ممکن است واکنش بازار را تعدیل کند؛ هرچند آمار سود عملیاتی پیش‌تر اعلام شده بود و تمرکز سرمایه‌گذاران بر چشم‌انداز آینده خواهد بود. این گزارش سامسونگ را شرکتی متمرکز بر حافظه‌های مورد استفاده در هوش مصنوعی نشان می‌دهد که در کنار آن کسب‌وکار تلفن همراه نیز دارد؛ ترکیبی که در حال حاضر سودآور است. با این حال، تمرکز سودآوری شرکت بر چرخه تراشه‌ها، سهام آن را در برابر هرگونه تردید درباره تداوم هزینه‌کردهای هوش مصنوعی آسیب‌پذیر می‌کند. نتایج سامسونگ یک روز پس از آن منتشر شد که رقیب هم‌منطقه‌ای این شرکت، SK Hynix، از درآمد قوی و چشم‌اندازی خوش‌بینانه خبر داد. این گزارش نگرانی‌ها از کاهش شتاب سودآوری تراشه‌های مرتبط با هوش مصنوعی را تا حدی کاهش داد و به رشد سهام هر دو شرکت کمک کرد. با این حال، سرمایه‌گذاران همچنان درباره مدت‌زمان تداوم سطح کنونی هزینه‌کردها در حوزه هوش مصنوعی محتاط‌اند. با پیش‌بینی سامسونگ درباره محدودتر شدن بازار تراشه در سال آینده، پرسش اصلی این است که آیا تقاضای شرکت‌های بزرگ رایانش ابری، هم‌زمان با اعلام برنامه‌های هزینه‌کرد مشتریان بزرگ، ادامه خواهد یافت یا نه.

خواندن کامل خبر
اخبار سهام و اخبار شاخص‌ها کم اثر

گوگل و اپل در کره‌جنوبی با جریمه‌ای ۶۳.۷ میلیارد وونی روبه‌رو شدند

کره‌جنوبی گوگل و اپل را به‌دلیل پرداخت‌های اجباری درون‌برنامه‌ای، در مجموع ۶۳.۷ میلیارد وون جریمه کرد.

خواندن کامل خبر
اخبار سهام و اخبار شاخص‌ها کم اثر

تصمیم فدرال رزرو زیر ذره‌بین بازارها؛ از احتمال مخالفت اعضا تا چشم‌انداز دسامبر

در یک نگاه تصمیم احتمالی فدرال رزرو: اقتصاددانان ناتیکسیس انتظار دارند فدرال رزرو در نشست چهارشنبه نرخ بهره را بدون تغییر و در سقف محدوده ۴ درصد حفظ کند. احتمال مخالفت اعضا: سه عضو متمایل به سیاست‌های پولی انقباضی ممکن است بار دیگر با تصمیم اکثریت مخالفت کرده و خواستار افزایش ۰.۲۵ واحد درصدی نرخ بهره شوند. نشست خبری وارش: انتظار می‌رود رئیس فدرال رزرو بر بررسی روندهای کلی تورم به‌جای تمرکز بر یک گزارش ماهانه تأکید کند. همچنین، نشست خبری احتمالاً کوتاه و کم‌جزئیات خواهد بود. به گزارش ناتیکسیس (Natixis)، انتظار نمی‌رود فدرال رزرو در نشست روز چهارشنبه با افزایش نرخ بهره بازارها را غافلگیر کند؛ اما ممکن است سه عضو مخالف تصمیم قبلی بار دیگر مخالفت خود را اعلام کنند. همچنین، نشست خبری وارش می‌تواند نشانه‌هایی از اولویت‌های بانک مرکزی آمریکا در ادامه سال ۲۰۲۶ ارائه دهد. کریستوفر هاج و سلین آکر، اقتصاددانان ناتیکسیس، در گزارش پیش از نشست کمیته بازار آزاد فدرال (FOMC) نوشتند که اظهارنظرهای مقام‌های فدرال رزرو درباره سیاست پولی یکدست نبوده است. به نظر می‌رسد کالینز، پالسون و هامک از افزایش بیشتر نرخ بهره حمایت می‌کنند؛ درحالی‌که جفرسون، ویلیامز و والر پس از افزایش نرخ بهره در نشست قبلی، رویکرد صبر و ارزیابی شرایط را ترجیح می‌دهند. وارش، رئیس فدرال رزرو، نیز تاکنون موضعی خنثی اتخاذ کرده است. این دو اقتصاددان گفتند: پس از آنکه فدرال رزرو در سپتامبر برای نخستین بار طی سه سال گذشته نرخ بهره را افزایش داد، انتظار داریم این نهاد در اعلام تصمیم سیاست پولی خود در روز چهارشنبه (6 آبان)، نرخ بهره را بدون تغییر و در سقف محدوده ۴ درصد حفظ کند. به باور ما، احتمال دارد سه عضو متمایل به سیاست‌های پولی انقباضی که در نشست ژوئیه مخالفت خود را اعلام کرده بودند، یعنی لوگان، هامک و کاشکاری، بار دیگر با تصمیم اکثریت مخالفت کرده و خواستار افزایش ۲۵ نقطه پایه‌ای نرخ بهره شوند. این اقتصاددانان افزودند که اگرچه احتمال دارد وارش از افزایش غیرمنتظره نرخ بهره حمایت کند، اما چنین سناریویی را بعید می‌دانند. در فاصله میان دو نشست، نوسانات بازده اوراق قرضه و بی‌ثباتی نسبی سهام شرکت‌های فناوری و هوش مصنوعی، فوریت انقباض بیشتر شرایط مالی را کاهش داده است. به گفته آن‌ها، خودداری از افزایش غیرمنتظره نرخ بهره همچنین می‌تواند از فدرال رزرو در برابر انتقادهای کاخ سفید محافظت کند. در مورد نشست خبری وارش، هاج و آکر به دنبال نشانه‌هایی درباره اولویت‌های او خواهند بود. آن‌ها گفتند: انتظار داریم از وارش درباره گزارش اخیر شاخص قیمت مصرف‌کننده (CPI) سؤال شود و او در پاسخ تأکید کند که خودش و سایر اعضای کمیته، به‌جای تمرکز بر یک آمار مشخص، روندهای کلی را دنبال می‌کنند. چنین پاسخی باید به‌عنوان نشانه‌ای از انعطاف‌پذیری کمیته بازار آزاد فدرال برای نادیده گرفتن نوسانات مقطعی داده‌های ماهانه تلقی شود. این دو اقتصاددان همچنین انتظار دارند وارش بار دیگر به شرایط مالی اشاره کند. به گفته آن‌ها، با وجود تحولات اخیر در اسپرد بازده اوراق اعتباری، نرخ‌های وام مسکن، افزایش بازده اوراق و نوسانات بازار، اشاره به شرایط مالی لزوماً به معنای اتخاذ موضعی انبساطی نیست؛ بلکه می‌تواند نشان‌دهنده وجود ریسک‌هایی در هر دو جهت برای فدرال رزرو باشد، مشروط بر اینکه شرایط مالی بیش از حد تسهیل نشود. آن‌ها اضافه کردند: در مجموع، انتظار داریم نشست خبری بار دیگر کوتاه باشد؛ همان‌طور که نشست سپتامبر به‌طور محسوسی از نشست‌های خبری چند سال گذشته کوتاه‌تر بود. همچنین، پیش‌بینی می‌کنیم پرسش‌های تکمیلی مطرح نشود و توضیح عمیقی درباره دیدگاه‌های کمیته یا شخص وارش ارائه نگردد. به گفته آن‌ها، پس از برخی اشتباهات در ابتدای دوره فعالیت و تمایل به افشای اطلاعات محدود، احتمالاً نشست‌های خبری کوتاه‌تر و کم‌جزئیات‌تر به رویه معمول فدرال رزرو در دوره ریاست وارش تبدیل خواهند شد. چشم‌انداز تورم و احتمال افزایش نرخ بهره در دسامبر هاج و آکر پیش‌بینی می‌کنند که فدرال رزرو همچنان بر مسیر تورم متمرکز بماند؛ مسیری که از نظر آن‌ها به‌تدریج بهبود خواهد یافت. آن‌ها گفتند: با وجود آنکه آمار شاخص قیمت مصرف‌کننده در سپتامبر به‌طور غیرمعمولی پرنوسان و بالاتر از انتظار بود، همچنان با احتیاط نسبت به چشم‌انداز آینده خوش‌بین هستیم؛ هرچند اطمینان ما نسبت به گذشته کمتر شده است. این اقتصاددانان معتقدند اگر عوامل غیرچرخه‌ای فشارهای قیمتی، از جمله تعرفه‌ها و افزایش هزینه‌های انرژی، فروکش کنند، تورم ناشی از عوامل داخلی به کاهش خود ادامه خواهد داد و تورم هسته نیز روند نزولی در پیش خواهد گرفت. آن‌ها افزودند که با توجه به پایین بودن اطمینان مصرف‌کنندگان و ثابت ماندن یا حتی منفی شدن رشد دستمزدهای واقعی، تصور بازگشت قدرتمند تقاضا که بتواند سطح فعلی فعالیت‌های اقتصادی را حفظ کند، دشوار است. به گفته آن‌ها، در چنین شرایطی، ادامه رشد اقتصاد با نرخی بالاتر از ظرفیت بالقوه آن نیز چندان محتمل به نظر نمی‌رسد. این دو اقتصاددان در پایان گفتند: کاهش سرعت رشد اقتصادی، مطابق پیش‌بینی ما، باید به کاهش تورم کمک کند و فدرال رزرو را به احتیاط بیشتر برای جلوگیری از انقباض بیش از حد در سیاست پولی سوق دهد. بر همین اساس، آن‌ها پیش‌بینی می‌کنند که در چرخه فعلی سیاست پولی، تنها یک افزایش دیگر نرخ بهره انجام شود و این افزایش در نشست دسامبر صورت بگیرد. بااین‌حال، تحقق این پیش‌بینی به انتشار داده‌های امیدوارکننده درباره تورم در ماه‌های آینده و افزایش نگرانی‌ها درباره چشم‌انداز رشد اقتصادی بستگی دارد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

نظرسنجی رویترز: میانگین قیمت طلا در سال ۲۰۲۶ به ۴۴۹۵ دلار و در سال ۲۰۲۷ به ۴۶۵۰ دلار به ازای هر اونس خواهد رسید

میانگین قیمت نقره در سال ۲۰۲۶ به ۷۰٫۳۰ دلار و در سال ۲۰۲۷ به ۶۶٫۷۵ دلار به ازای هر اونس خواهد رسید.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

 تغییرات اشتغال بخش خصوصی و غیرکشاورزی آمریکا (هفتگی)

 تغییرات اشتغال بخش خصوصی و غیرکشاورزی آمریکا (هفتگی) - ADP Employment Change Weekly  واقعی ...............  16.75 هزار  قبلی .................18.5 هزار

خواندن کامل خبر
داده های اقتصادی کم اثر

جمهوری اسلامی ایران: علیه شناورهای سینوکور اقدام قانونی می‌شود

نهاد مدیریت آبراه خلیج فارس جمهوری اسلامی (PGSA) اعلام کرده است که شناورهای سینوکور (شرکت کشتیرانی و لجستیک کره‌جنوبی) مرتکب بیشترین موارد تخلف شده‌اند و علیه آن‌ها اقدام قانونی صورت خواهد گرفت.

خواندن کامل خبر
اخبار کامودیتی کم اثر

هشدار درباره طلا و نقره؛ افت قیمت‌ها ادامه‌دار می‌شود؟

در یک نگاه طلا زیر فشار افزایش قیمت نفت: رشد قیمت نفت برنت به بالای ۱۱۰ دلار در هر بشکه، نگرانی‌های تورمی و انتظارات برای افزایش نرخ بهره فدرال رزرو در ماه دسامبر را تقویت کرده و مانع رشد قیمت طلا شده است. عقب‌نشینی طلا به محدوده ۴۰۰۰ دلار: قیمت طلا با وجود کاهش بازده اوراق قرضه، به محدوده ۴۰۰۰ دلار به‌ازای هر اونس بازگشته است. کاهش هم‌زمان قیمت نفت و بازده اوراق می‌تواند شرایط مساعدتری برای رشد طلا فراهم کند. تضعیف روند قیمتی نقره: قیمت نقره به زیر ۵۵ دلار در هر اونس سقوط کرده و بیش از ۲۰ درصد پایین‌تر از اوج اواخر ماه اوت، در محدوده ۷۰ دلار، قرار گرفته است. در صورت تداوم افت، سطح ۵۰ دلار حمایت مهم بعدی خواهد بود. به گزارش تحلیلگران فلزات گران‌بهای شرکت هرائوس (Heraeus)، افزایش قیمت نفت، با وجود حمایت ناشی از کاهش بازده واقعی اوراق قرضه، مانع از رشد قیمت طلا شده است. هم‌زمان، تولید نقره شرکت فرسنيلو (Fresnillo)، بزرگ‌ترین تولیدکننده اولیه نقره در جهان، طی سه فصل نخست سال ۲۰۲۶ کاهش یافته است. تحلیلگران در جدیدترین گزارش خود اعلام کردند که قیمت طلا میان دو عامل متضاد، یعنی افزایش بهای نفت و کاهش بازده اوراق خزانه‌داری آمریکا، گرفتار شده است. به گفته آن‌ها: پس از حملات مجدد حوثی‌ها در عربستان سعودی، قیمت نفت خام برنت بار دیگر از ۱۱۰ دلار به‌ازای هر بشکه فراتر رفته است. در همین حال، ذخایر نفت شناور ایران که با وجود محاصره آمریکا همچنان به تأمین نفت پالایشگاه‌های چین ادامه می‌دادند، در اواسط اکتبر به پایان رسیدند. به گفته این تحلیلگران، نفتی که برای تحویل در یک سال آینده معامله می‌شود، حدود ۸۹ دلار به‌ازای هر بشکه قیمت دارد. این موضوع نشان می‌دهد که بازار، علاوه بر در نظر گرفتن صرف ریسک قابل‌توجه در کوتاه‌مدت، انتظار دارد اختلال در عرضه نفت تا سال آینده نیز ادامه پیدا کند. آن‌ها تأکید کردند که بالا ماندن قیمت نفت در کوتاه‌مدت، ریسک‌های تورمی را افزایش داده و انتظارات درباره افزایش نرخ بهره فدرال رزرو در ماه دسامبر را تقویت می‌کند. این شرایط، اثر حمایتی معمولِ عدم‌اطمینان ژئوپلیتیکی بر طلا به‌عنوان دارایی امن را خنثی کرده است. تحلیلگران هرائوس افزودند که کاهش بازده اوراق خزانه‌داری تا حدودی اثرات منفی افزایش قیمت نفت را جبران کرده، اما این کاهش هنوز برای تقویت قیمت طلا کافی نبوده است. به گفته این تحلیل‌گران: بازده اوراق خزانه‌داری ۱۰ساله آمریکا از حدود ۵.۳۵ درصد در اوایل ماه جاری، به نزدیکی ۵ درصد کاهش یافته است. نگرانی‌ها درباره ارزش‌گذاری بیش از حد شرکت‌های فعال در حوزه هوش مصنوعی، نیازهای سنگین تأمین مالی و میزان بازده سرمایه‌گذاری‌ها، سرمایه‌گذاران را به سمت اوراق قرضه دولتی سوق داده است. همچنین، بازده واقعی اوراق خزانه‌داری مصون از تورم آمریکا (TIPS) از سطوح بالاتر از ۲.۹ درصد به حدود ۲.۶ درصد کاهش یافته است. تحلیلگران گفتند: کاهش بازده اوراق، هزینه فرصت نگهداری طلا را پایین می‌آورد؛ اما اوراق خزانه‌داری نیز با بازدهی‌ که همچنان از نظر تاریخی بالا است، مستقیماً برای جذب سرمایه‌های پناهگاه امن با طلا رقابت می‌کنند. در عین حال، ارزش دلار همچنان بالا باقی مانده است. در نتیجه این شرایط، قیمت طلا با وجود رشد بازار اوراق قرضه، بار دیگر به محدوده ۴۰۰۰ دلار به‌ازای هر اونس عقب‌نشینی کرده است. کاهش پایدار قیمت نفت در کنار افت بازده اوراق خزانه‌داری می‌تواند ترکیب حمایتی مطلوب‌تری برای طلا ایجاد کند. در مقابل، تداوم قدرت قیمت نفت برنت، فشارهای تورمی و موانع ناشی از نرخ بهره را همچنان پابرجا نگه خواهد داشت. ادامه فروش ذخایر طلای روسیه روسیه برای کاهش فشار بر بودجه فدرال خود، همچنان به فروش ذخایر طلایش ادامه می‌دهد. بانک مرکزی روسیه در ماه سپتامبر حدود ۶ تن طلا فروخت. این اقدام، دهمین ماه متوالی فروش ذخایر طلا بود و میزان ذخایر این کشور را به حدود ۲۲۶۰ تن رساند؛ پایین‌ترین سطح از سال ۲۰۱۹ تاکنون. از ماه دسامبر سال گذشته تاکنون، ذخایر طلای روسیه حدود ۶۲ تن کاهش یافته است. این میزان فروش، از کاهش خالص حدود ۵۰ تنی ذخایر در سال ۱۹۹۸، هم‌زمان با بحران مالی روسیه، نیز فراتر رفته است. تحلیلگران خاطرنشان کردند که با وجود فروش طلا از سوی روسیه و ترکیه، بانک‌های مرکزی جهان در فاصله ژانویه تا اوت، در مجموع ۱۷۰ تن خرید خالص طلا ثبت کرده‌اند. آن‌ها افزودند: روسیه برخلاف روند کلی افزایش ذخایر طلا در میان بانک‌های مرکزی عمل می‌کند. نیاز این کشور به استفاده از دارایی‌های ذخیره‌ای خود، به‌تدریج بر انگیزه نگهداری طلا غلبه کرده است. کاهش تولید نقره فرسنيلو در سه‌ماهه سوم در بخش دیگری از گزارش، تحلیلگران هرائوس به کاهش تولید نقره شرکت فرسنيلو در سه‌ماهه سوم سال اشاره کردند. تولید قابل انتساب نقره در این شرکت به ۱۰.۳ میلیون اونس رسید که در مقایسه با ۱۰.۹ میلیون اونس در سه‌ماهه قبل، ۵.۵ درصد کاهش نشان می‌دهد. این رقم همچنین نسبت به ۱۱.۷ میلیون اونس در مدت مشابه سال گذشته، ۱۱.۶ درصد کمتر است. به گفته تحلیلگران، افت عیار سنگ معدن در معادن خوانی‌سیپیو (Juanicipio)، ساسیتو (Saucito) و سن خولیان (San Julián) از عوامل اصلی کاهش تولید بوده است. پایان یافتن سهم تولیدی قرارداد سیلوراستریم (Silverstream) نیز بر مقایسه سالانه تأثیر گذاشته است. عملکرد معدن خوانی‌سیپیو به‌ویژه ضعیف بود؛ به‌طوری‌که تولید قابل انتساب نقره در این معدن با افت ۲۶ درصدی نسبت به سال گذشته، به ۱.۸ میلیون اونس رسید. در مقابل، تولید معدن فرسنيلو با افزایش ۵ درصدی به ۲.۵ میلیون اونس رسید. بزرگ‌ترین تولیدکننده اولیه نقره در جهان طی ۹ ماه نخست سال، ۳۲.۴ میلیون اونس نقره تولید کرد؛ رقمی که نسبت به دوره مشابه سال گذشته ۱۱.۵ درصد کاهش دارد. با توجه به اینکه پیش‌بینی تولید کل سال همچنان در محدوده ۴۲ تا ۴۶.۵ میلیون اونس قرار دارد، این شرکت باید در سه‌ماهه چهارم ۹.۶ میلیون اونس نقره تولید کند تا به حد پایین این محدوده برسد. در صورت تحقق این میزان تولید، سهم فرسنيلو از عرضه جهانی نقره استخراج‌شده به حدود ۵ درصد خواهد رسید. مجموع عرضه جهانی نقره استخراج‌شده در سال ۲۰۲۵، برابر با ۸۴۶.۶ میلیون اونس بود. تحلیلگران هرائوس در بررسی روند قیمتی نقره اعلام کردند که بهای این فلز گران‌بها به زیر ۵۵ دلار به‌ازای هر اونس سقوط کرده و حتی پایین‌تر از کف قیمتی ثبت‌شده در ماه ژوئیه قرار گرفته است. قیمت نقره اکنون بیش از ۲۰ درصد پایین‌تر از اوج اواخر ماه اوت، در نزدیکی ۷۰ دلار به‌ازای هر اونس، قرار دارد؛ چرا که روند بهبود قیمت در هفته گذشته دوام چندانی نداشت. به گفته این تحلیلگران، اگر قیمت نقره به‌طور پایدار زیر سطح ۵۵ دلار باقی بماند، نشانه‌ای از وخامت بیشتر روند قیمتی خواهد بود. در این صورت، سطح روانی ۵۰ دلار به‌ازای هر اونس، حمایت مهم بعدی برای این فلز محسوب می‌شود.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

سایه جنگ بر گلوگاه خلیج فارس؛ جهش قیمت گوکرد به بالای ۱۰۰۰ دلار

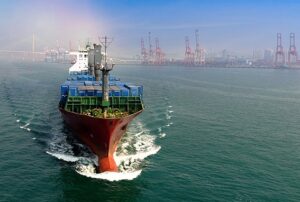
در یک نگاه ریشه بحران: بسته شدن تنگه هرمز در پی جنگ با ایران، یک‌چهارم تولید و نیمی از صادرات دریایی گوگرد منطقه خلیج فارس را قفل و زنجیره تأمین را مختل کرده است. جهش قیمت: قیمت گوگرد از ۱۰۰۰ دلار در هر تن فراتر رفته است. هم‌زمان تعلیق صادرات توسط روسیه، ترکیه و هند، عرضه جهانی را تا ۴۰ درصد کاهش داده و تلاش‌ها برای جبران آن بی‌ثمر مانده است. پیامدها: این تنگنای شدید، کارخانه‌های تولید کودهای فسفاته را به توقف یا کاهش تولید واداشته و فعالیت معادن مس، نیکل و صنایع الکترونیک را به‌شدت تحت‌الشعاع قرار داده است.   کمبود جهانی گوگرد رو به افزایش است و این امر بر تولید کود و استخراج معادن فشار وارد می‌کند. گوگرد که در طیف وسیعی از صنایع از تولید کود و استخراج مس و نیکل گرفته تا تولید تراشه و کشاورزی مورد استفاده قرار می‌گیرد، قیمت آن به بالای هزار دلار در هر تن افزایش یافته و برخی از کشورها را مجبور به کاهش یا توقف تأسیسات تولیدی کرده است. گوگرد، یک ماده اولیه حیاتی برای تولیدات صنعتی و کشاورزی در سراسر جهان، به دلیل اختلالات در زنجیره تأمین جهانی با فشار قابل توجهی در عرضه مواجه است. به گفته اکونومیست، جنگ با ایران بر پالایشگاه‌ها و محموله‌های گوگرد در خلیج فارس تأثیر گذاشته و کمبود عرضه در بازارهای بین‌المللی را تشدید کرده است. گوگرد عمدتاً به عنوان یک محصول جانبی در فرآوری نفت و گاز طبیعی به دست می‌آید. بنابراین، مشکلات تولید و حمل‌ونقل در بخش انرژی مستقیماً بر بازار گوگرد تأثیر می‌گذارد. انسداد تنگه هرمز تقریباً یک‌چهارم تولید جهانی گوگرد و حدود نیمی از صادرات دریایی آن را در منطقه خلیج فارس به دام انداخته است.  جهش قیمت گوگرد به بیش از ۱۰۰۰ دلار در هر تن کاهش عرضه جهانی باعث افزایش شدید قیمت گوگرد شده است. طبق گزارش‌ها، در ماه ژوئن، قیمت‌ها به رکورد بی‌سابقه‌ای رسیدند و برای حمل‌ونقل به بسیاری از مناطق، از هزار دلار در هر تن فراتر رفتند. پیش‌بینی می‌شود صادرات گوگرد از خاورمیانه در سال ۲۰۲۶ به زیر ۱۱ میلیون تن کاهش یابد که به طور قابل‌توجهی کمتر از ۲۰.۵ میلیون تن ثبت‌شده در سال ۲۰۲۵ است. محموله‌های کشورهای خارج از خلیج فارس نیز برای پوشش این کمبود کافی نیستند. با وجود افزایش صادرات از ایالات متحده و کانادا، عرضه خارج از منطقه تقریباً ۴۰ درصد کمتر از سطح قبل از جنگ است. تعلیق صادرات روسیه و ترکیه محدودیت‌های صادراتی نیز این تحولات را تشدید کرده است. صادرات گوگرد روسیه از ۴.۸ میلیون تن در سال ۲۰۲۵ به ۱.۸ میلیون تن تاکنون در سال ۲۰۲۶ کاهش یافته است. علاوه بر روسیه، طبق گزارش‌ها، هند، قزاقستان و ترکیه نیز صادرات گوگرد را به حالت تعلیق درآورده‌اند. این تحولات دسترسی به منابع جایگزین در زنجیره تأمین جهانی را دشوارتر می‌کند. چین همچنین صادرات اسید سولفوریک را در ماه مه ممنوع کرد. صادرات تقریباً صفر اسید این کشور، فشار عرضه را بر صنایعی که از گوگرد و مشتقات آن استفاده می‌کنند، افزایش داده است.  فشار هزینه بر تولیدکنندگان کود یکی از بخش‌هایی که بیشترین تأثیر را از کمبود گوگرد متحمل شده، تولید کودهای فسفاته است. گوگرد یک ماده اولیه کلیدی برای اسید سولفوریک است که در تولید کود استفاده می‌شود. به طوری که تقریباً برای تولید ۱۰ تن کود، ۴ تن گوگرد مورد نیاز است. افزایش هزینه‌های مواد اولیه، ادامه فعالیت تولیدکنندگان را دشوار کرده است. طبق گزارش‌ها، برخی از تأسیسات در ایالات متحده، برزیل، مصر و مراکش تولید را متوقف یا کند کرده‌اند. ادامه اختلالات در تولید کود می‌تواند فشار بیشتری بر هزینه‌های تولید کشاورزی و دسترسی کشاورزان به کود وارد کند.  تأثیر بر استخراج مس، نیکل و صنایع الکترونیک کمبود گوگرد نه تنها بر بخش کشاورزی، بلکه بر عملیات معدنکاری نیز تأثیر می‌گذارد. تولید مس و نیکل به مقادیر زیادی اسید سولفوریک برای استخراج این فلز از سنگ معدن نیاز دارد. به طور ویژه، خرید گوگرد در اندونزی ۷۵ درصد کاهش یافته است که معدنچیان نیکل را مجبور به تسریع کارهای تعمیر و نگهداری می‌کند. مشکلات دسترسی به مواد اولیه باعث شده است که شرکت‌های معدنی برنامه‌های تولید خود را دوباره ارزیابی کنند. علاوه بر این، گوگرد و اسید سولفوریک نقش حیاتی در فرآوری مواد خام مورد استفاده در تولید برخی از قطعات الکترونیکی دارند. بنابراین، اثرات کمبود عرضه می‌تواند فراتر از کشاورزی و معدن به بخش‌های مختلف صنعتی گسترش یابد. چشم‌انداز ظرفیت‌های جدید تولید انتظار می‌رود ظرفیت‌های جدید تولید گوگرد در چین و هند راه‌اندازی شود. با این حال، ارزیابی‌ها نشان می‌دهد که این سرمایه‌گذاری‌ها قادر به پر کردن شکاف عرضه فعلی در زمان مناسب نخواهند بود. در کوتاه‌مدت، آرام شدن بازار به از سرگیری حمل‌ونقل از منطقه خلیج فارس بستگی دارد. اگرچه هنوز مشخص نیست چه زمانی مشکلات عرضه جهانی گوگرد کاهش خواهد یافت، اما جریان حمل‌ونقل و فعال‌سازی مجدد تأسیسات تولید برای کود، معدن و سایر بخش‌های صنعتی نقش بسیار مهمی در عبور از این بحران خواهد داشت.

خواندن کامل خبر
اخبار کامودیتی کم اثر

تغییرات هفتگی آمار مدعیان بیکاری ایالات متحده

تغییرات هفتگی آمار مدعیان بیکاری ایالات متحده (هفته منتهی به 17 اکتبر) - Unemployment Claims واقعی ...............  194 هزار نفر پیش‌بینی ........... 200 هزار نفر قبلی ................... 199 هزار نفر تعداد متقاضیان ادامه‌دار مدعیان بیکاری (هفته منتهی به 10 اکتبر) - Continuing Jobless Claims واقعی ................  1728 هزار نفر پیش‌بینی ........... 1720 هزار نفر قبلی ................... 1710 هزار نفر

خواندن کامل خبر
داده های اقتصادی اثر متوسط

توقف غیرمنتظره نرخ بهره در کره جنوبی؛ پشت‌پرده تصمیم مهم بانک مرکزی چیست؟

در یک نگاه توقف موقت بانک مرکزی کره جنوبی در نرخ ۳.۰۰ درصد: همان‌طور که تمام اقتصاددانان پیش‌بینی می‌کردند، بانک مرکزی کره جنوبی (BOK) پس از دو مرحله افزایش متوالی در ماه‌های ژوئیه و آگوست، نرخ بهره کلیدی را بدون تغییر تثبیت کرد. تداوم چرخه انقباض پولی و احتمال رشد نرخ در ماه نوامبر: این توقف تنها یک تنفس موقت برای تنظیم سرعت سیاست‌هاست؛ تورم ۲.۹ درصدی و رونق بی‌سابقه صادرات تراشه نشان می‌دهد چرخه انقباضی هنوز به پایان نرسیده است. جهش تاریخی مازاد حساب جاری (۲۷۹ میلیارد دلار): جهش صادرات نیمه‌هادی‌ها موجب ثبت یکی از بزرگ‌ترین مازادهای حساب جاری شد که حمایت بنیادی محکمی برای وون کره جنوبی ایجاد کرده است. بانک مرکزی کره جنوبی (BOK) همان‌طور که انتظار می‌رفت، در نشست تصمیم‌گیری خود نرخ بهره کلیدی را در سطح ۳.۰۰ درصد تثبیت کرد. این تصمیم پس از دو مرحله افزایش متوالی نرخ بهره در ماه‌های ژوئیه و آگوست گرفته شد تا سیاست‌گذاران فرصت کافی برای ارزیابی اثرات انقباض پولی و کنترل سرعت رشد را داشته باشند. با ما در یوتوتایمز همراه باشید تا در این گزارش برگرفته از وب‌سایت اینوستینگ‌لایو (InvestingLive)، زوایای این تصمیم و چشم‌انداز بازار کره جنوبی را بررسی کنیم. توقف موقت به‌جای پایان راه؛ چرا بانک مرکزی کره همچنان هاوکیش است؟ تمامی ۶ اقتصاددان شرکت‌کننده در نظرسنجی خبرگزاری یونهاپ (Yonhap) پیش‌بینی کرده بودند که بانک مرکزی کره جنوبی دست به سومین افزایش متوالی نرخ بهره نخواهد زد؛ چرا که ثبت سه رشد پیاپی اتفاقی بسیار نادر در تاریخ این بانک محسوب می‌شود. اما این تثبیت نرخ به معنای پایان چرخه انقباض پولی نیست. فشارهای تورمی ناشی از جهش قیمت انرژی، بدهی بالای خانوارها و رشد تورم مصرف‌کننده تا محدوده ۲.۹ درصد، اولویت اصلی BOK را روی کنترل قیمت‌ها نگه داشته است. اکثریت اعضای هیئت‌مدیره بانک مرکزی کره پیش از این اعلام کرده‌اند که نرخ بهره موثر و نهایی می‌تواند در ۶ ماه آینده به سطح ۳.۲۵ درصد برسد که نشان‌دهنده احتمال بسیار بالای یک افزایش ۲۵ نقطه پایه‌ای دیگر در نشست ماه نوامبر است. رونق صادرات نیمه‌هادی‌ها؛ سوخت اصلی موتور اقتصاد کره یکی از دلایلی که دست بانک مرکزی کره را برای بالا نگه داشتن نرخ بهره باز می‌گذارد، عملکرد فوق‌العاده قوی بخش صادرات این کشور است. جهش سنگین تقاضای جهانی برای تراشه‌های حافظه (Memory Chips) و محصولات IT باعث شده تا مازاد حساب جاری کره جنوبی در بازه ژانویه تا آگوست ۲۰۲۶ به رقم شگفت‌انگیز ۲۷۹ میلیارد دلار برسد؛ رقمی که نزدیک به چهار برابر مدت مشابه سال گذشته (۷۰ میلیارد دلار) است. این رونق بی‌سابقه صادراتی نه تنها روند رشد اقتصادی کره را تثبیت کرده، بلکه به عنوان یک سپر حمایتی بنیادی و قوی برای ارز ملی (وون کره) در برابر فشار دلار عمل می‌کند. واکنش بازارها و چشم‌انداز ارز و سهام تثبیت نرخ بهره روی سطح ۳.۰۰ درصد، نفسی تازه به بخش‌های حساس به نرخ بهره در شاخص بورس کاسپی (KOSPI) داد. با این حال، توجه اصلی معامله‌گران به لحن سخنرانی رئیس بانک مرکزی معطوف است: ارز وون (KRW): تایید تداوم سیاست‌های انقباضی و اشاره به افزایش نرخ در ماه نوامبر، می‌تواند موجب تقویت ارزش وون در برابر دلار آمریکا شود. سهام فناوری و تراشه‌سازان: شرکت‌های بزرگ حوزه تراشه (مانند سامسونگ و اس‌کی هاینیکس) همچنان محور اصلی رشد بازار سهام کره باقی خواهند ماند. بانک مرکزی کره با تنظیم مجدد سرعت انقباض پولی، خود را برای برداشتن گام بعدی در ماه نوامبر آماده می‌کند تا میان مهار تورم و پشتیبانی از رشد اقتصادی تعادل ایجاد کند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

توافق سامسونگ الکترومکانیکس و انویدیا درباره زیرلایه‌های ABF

سامسونگ الکترومکانیکس و انویدیا از توافقی درباره زیرلایه‌های ABF خبر دادند. کراوداسترایک و انویدیا امنیت عامل‌های هوش مصنوعی را تا سطح سیلیکون گسترش می‌دهند. آمکور توافقی ۱.۳ میلیارد دلاری با انویدیا برای ظرفیت‌سازی در کره جنوبی اضافه می‌کند.

خواندن کامل خبر
اخبار سهام و اخبار شاخص‌ها کم اثر

هشدار تحلیلگر سابق فدرال رزرو برای بانک‌ها و سهام فناوری؛ چرا این تحلیلگر به طلا پناه برده است؟

در یک نگاه خروج از سهام بانکی: کریستوفر والن، تحلیلگر باسابقه بانکی و رئیس Whalen Global Advisors، در پایان سه‌ماهه سوم تمام سهام بانکی خود را فروخت؛ چرا که انتظار دارد هزینه‌های اعتباری افزایش یابد، بازپرداخت وام‌های مصرف‌کنندگان دشوارتر شود و سودآوری بانک‌ها تحت فشار قرار گیرد. افزایش سرمایه‌گذاری در طلا و نقره: والن فلزات گران‌بها را یکی از جذاب‌ترین گزینه‌های سرمایه‌گذاری می‌داند. به اعتقاد او، خرید طلا توسط بانک‌های مرکزی و تلاش کشورها برای کاهش وابستگی به دلار، از قیمت این فلزات حمایت می‌کند. احتمال بازگشت فدرال رزرو به سیاست پولی انبساطی: او پیش‌بینی می‌کند که با کند شدن اقتصاد، فدرال رزرو ممکن است از اوایل سال آینده نرخ بهره را کاهش دهد و بار دیگر خرید گسترده اوراق خزانه‌داری را از سر بگیرد؛ اقدامی که می‌تواند بر ارزش دلار و تورم تأثیر بگذارد. کریستوفر والن بیش از چهار دهه از عمر حرفه‌ای خود را صرف بررسی دقیق ترازنامه بانک‌ها کرده است؛ مسیری که از بانک فدرال رزرو نیویورک آغاز شد. بنابراین، تصمیم او برای فروش تمام سهام بانکی خود در پایان ماه سپتامبر، تصمیمی قابل‌توجه است. والن در گفت‌وگو با جرمی زافرون، مجری شبکه کیتکو، که توسط تیم یوتوتایمز بازنویسی و ترجمه شده است، گفت: «در پایان سه‌ماهه سوم، تغییرات اساسی در سبد سرمایه‌گذاری‌ام ایجاد کردم و از سهام بانکی خارج شدم. حتی چند موقعیت فروش استقراضی روی برخی شرکت‌های وام‌دهنده به مصرف‌کنندگان باز کردم، چون معتقدم هزینه‌های مرتبط با اعتبارات افزایش پیدا خواهد کرد. در مقابل، سهم فلزات گران‌بها، سهام شرکت‌های انرژی و دارایی‌های درآمدزا را در سبد خود افزایش دادم.» او در این گفت‌وگو، ارتباط میان صندوق‌های سرمایه‌گذاری خصوصی وال‌استریت و حتی قیمت مواد غذایی را بررسی کرد. از نگاه او، دوران طلایی وام‌دهندگان رو به پایان است و دیر یا زود، فدرال رزرو ناچار خواهد شد بار دیگر به چاپ پول روی بیاورد. دوران طلایی وام‌دهندگان به پایان رسیده است بانک‌ها طی مدتی طولانی شرایط نسبتاً مطلوبی را تجربه کرده‌اند. به گفته والن، زیان‌های ناشی از وام‌دهی برای نزدیک به هشت فصل متوالی کاهش یافته بود؛ عاملی که باعث شد سهام بانک‌ها از نظر او تا حدی بیش از ارزش واقعی خود قیمت‌گذاری شوند. او فعالیت بانک‌ها را به دو عامل اصلی خلاصه می‌کند: سودآوری و کیفیت اعتبارات. به گفته وی: سود بانک‌ها و کیفیت اعتبارات، دو اصل تغییرناپذیر در صنعت بانکداری هستند. وقتی هزینه‌های اعتباری افزایش پیدا می‌کند، سود بانک‌ها کاهش می‌یابد و سهام آن‌ها نیز به همین نسبت تحت فشار قرار می‌گیرد. ✔️ بیشتر بخوانید: قیمت طلا در سال ۲۰۲۷ به ۵۰۰۰ دلار می‌رسد؛ آیا افت اخیر فرصت خرید است؟ به اعتقاد او، نشانه‌های این تغییر را می‌شد در گزارش‌های مالی سه‌ماهه سوم نیز مشاهده کرد. بانک‌های بزرگ وال‌استریت رکورد سودآوری در معاملات را ثبت کردند، اما سهام آن‌ها واکنش چندانی نشان نداد. با افزایش قیمت انرژی و تحت فشار قرار گرفتن بودجه خانوار، والن انتظار دارد تعداد بیشتری از مصرف‌کنندگان در بازپرداخت بدهی‌های خود با مشکل مواجه شوند. چرا طلا انتخاب اصلی او است؟ والن سرمایه‌ای را که از سهام بانک‌ها خارج کرده، به فلزات گران‌بها و دارایی‌های درآمدزا اختصاص داده است. او می‌گوید از اوایل سال نیز، زمانی که قیمت‌ها در سطوح پایین‌تری قرار داشتند، به‌تدریج بر میزان سرمایه‌گذاری خود در طلا و نقره افزوده بود. او سرمایه‌گذاری در فلزات گران‌بها را یک معامله با بازده نامتقارن می‌داند؛ یعنی معتقد است ظرفیت رشد قیمت طلا به‌مراتب بیشتر از احتمال افت آن است. به گفته والن: بانک‌های مرکزی جهان همچنان در حال کاهش وابستگی خود به دلار و حرکت به سمت طلا و، در مقیاس کمتر، نقره هستند؛ چرا که به دارایی ذخیره‌ای مستقلی نیاز دارند که تحت کنترل کشور دیگری نباشد. به گفته او، این روند هنوز متوقف نشده است. بر اساس داده‌های رسمی بانک مرکزی چین، این کشور در ماه سپتامبر حدود ۷۴۰ هزار اونس طلا به ذخایر خود افزود؛ رقمی که بزرگ‌ترین افزایش ماهانه در حدود سه سال گذشته محسوب می‌شود. با این حال، والن معتقد نیست که دلار به این زودی جایگاه خود را از دست خواهد داد. چه کسی هزینه رونق هوش مصنوعی را می‌پردازد؟ والن معتقد است رونق هوش مصنوعی بخش بزرگی از منابع مالی موردنیاز بازار اوراق قرضه را به خود جذب کرده است. به گفته او، امسال حدود ۵۰۰ میلیارد دلار برای زیرساخت‌های هوش مصنوعی تأمین مالی شده است؛ رقمی که او با استناد به داده‌های گلدمن ساکس مطرح می‌کند. به عقیده وی: «ما هنوز حتی وارد مرحله استفاده واقعی از هوش مصنوعی نشده‌ایم؛ فعلاً فقط در حال ساخت مراکز داده هستیم تا بعداً بتوانیم از آن استفاده کنیم.» به اعتقاد والن، حجم بالای استقراض برای این پروژه‌ها، در کنار نیازهای مالی دولت آمریکا، به افزایش نرخ بهره بلندمدت در سال جاری کمک کرده است. بر اساس گزارش فایننشال تایمز، بازده اوراق خزانه‌داری ۱۰ساله آمریکا در ۷ اکتبر به ۵.۳۶ درصد رسید که بالاترین سطح از سال ۲۰۰۲ بود. والن بخش بزرگی از معاملات این حوزه را نوعی تأمین مالی چرخشی می‌داند؛ به این معنا که شرکت‌های تولیدکننده تراشه، منابع مالی موردنیاز همان مشتریانی را تأمین می‌کنند که تراشه‌های آن‌ها را خریداری می‌کنند. ✔️ بیشتر بخوانید: طلا در دوراهی دلار و بانک‌های مرکزی؛ پیش‌بینی تازه از آینده اونس او می‌گوید: «در بسیاری از موارد، این مشتریان حتی نمی‌توانند از تراشه‌ها استفاده کنند. تراشه‌ها در نهایت در انبارها قرار می‌گیرند، چرا که ساخت تأسیسات موردنیاز روزبه‌روز دشوارتر می‌شود.» یکی از موانع اصلی، تأمین برق است. فایننشال تایمز در ماه اکتبر گزارش داد که مایکروسافت از اجاره یک مرکز داده برنامه‌ریزی‌شده در نزدیکی لندن منصرف شده است؛ زیرا ممکن بود اتصال این مرکز به شبکه برق تا بعد از سال ۲۰۳۰ به تأخیر بیفتد. در همین حال، سرمایه‌گذاران نیز در حال کاهش حضور خود در این بازار هستند. طبق گزارش بلومبرگ، شاخص نزدک ۱۰۰ در هفته منتهی به ۱۶ اکتبر ۵.۵ درصد افت کرد؛ بدترین عملکرد هفتگی آن از آوریل ۲۰۲۵. مچنین صندوق‌های پوشش ریسک با سرعتی بی‌سابقه در داده‌های کارگزاری اصلی گلدمن ساکس از سال ۲۰۱۶، موقعیت‌های معاملاتی خود در سهام فناوری را کاهش دادند. والن می‌گوید: «صادقانه بگویم، فکر می‌کنم این روند به نقطه پایان خود رسیده است.» او توصیه‌های خوش‌بینانه وال‌استریت درباره هوش مصنوعی را با دیده تردید می‌نگرد؛ به‌ویژه آنکه همین بانک‌ها امیدوارند در عرضه‌های اولیه سهام شرکت‌های فعال در این حوزه نقش داشته باشند. راه خروج فدرال رزرو چیست؟ فدرال رزرو در ماه سپتامبر نرخ بهره را افزایش داد. با این حال، بر اساس ابزار FedWatch گروه CME، تا روز دوشنبه احتمال افزایش مجدد نرخ بهره در نشست ۲۸ اکتبر از نگاه معامله‌گران حدود ۱۷ درصد بود؛ در حالی که این احتمال یک ماه قبل حدود ۵۸ درصد برآورد می‌شد. بلومبرگ گزارش داده است که معامله‌گران همچنان احتمال افزایش نرخ بهره در ماه دسامبر را در نظر دارند. اما والن با این سناریو موافق نیست. او می‌گوید: «فکر نمی‌کنم وارش، رئیس فدرال رزرو، بخواهد دوباره نرخ بهره را افزایش دهد.» به اعتقاد او، کاهش سرعت رشد اقتصاد ممکن است فدرال رزرو را وادار کند تا از سه‌ماهه نخست سال آینده میلادی کاهش نرخ بهره را آغاز کند؛ روندی که در نهایت می‌تواند بانک مرکزی آمریکا را دوباره به بازار اوراق قرضه بازگرداند. والن می‌گوید: «فکر می‌کنم فدرال رزرو ناچار خواهد شد پول چاپ کند. به عبارت دیگر، دوباره خرید اوراق خزانه‌داری را آغاز خواهد کرد؛ درست همان‌طور که در دوران همه‌گیری ویروس کرونا و بلافاصله پس از آن انجام داد.» او یادآوری می‌کند که این اتفاق پیش‌تر نیز رخ داده است. فدرال رزرو از سال ۲۰۰۸ تا پایان همه‌گیری کرونا، در مجموع حدود ۱۰ تریلیون دلار اوراق بهادار خریداری کرد. به باور والن، نخستین نشانه‌های فشار اقتصادی جدید ممکن است در فروشگاه‌های مواد غذایی نمایان شود. ✔️ بیشتر بخوانید: نقره در برابر طلا؛ کدام فلز گران‌بها ظرفیت جهش بیشتری دارد؟ او می‌گوید: «ممکن است مصرف کودهای شیمیایی در سال آینده یک‌سوم کاهش یابد، چرا که کشاورزان توان مالی خرید آن را ندارند. در چنین شرایطی، احتمال دارد سال آینده شاهد افزایش قابل‌توجه قیمت مواد غذایی باشیم.» او همچنین معتقد است سیاستمداران آمریکایی، چه جمهوری‌خواه و چه دموکرات، تمایلی به پرداختن جدی به موضوع کسری بودجه ندارند. بر اساس داده‌های انجمن ملی سازندگان خانه آمریکا، اطمینان سازندگان مسکن در ماه اکتبر به پایین‌ترین سطح خود از سال ۲۰۱۲ رسید؛ آن هم در شرایطی که نرخ وام مسکن از ۷ درصد فراتر رفته بود. والن معتقد است کسانی که منتظر بازگشت نرخ‌های بهره پایین هستند، ممکن است مدت زیادی در انتظار بمانند. او می‌گوید: «نرخ ۷ درصدی برای وام مسکن چندان غیرعادی نیست. من به‌تازگی در شیکاگو با اعضای انجمن بانکداران وام مسکن دیدار داشتم و همه امیدوارند نرخ وام‌های مسکن دوباره به ۵ درصد برسد؛ اما فکر نمی‌کنم چنین اتفاقی رخ دهد.» در همین حال، صنعت وام مسکن نیز کوچک‌تر می‌شود. به گفته والن، برخی از وام‌دهندگان کوچک‌تر در نهایت از فعالیت خارج خواهند شد و کارکنان خود را با یک تشکر مختصر بدرقه می‌کنند. طلا تنها معیار سنجش است والن در حال نگارش کتابی درباره طلا است که عنوان موقت آن «طلا؛ تنها معیار سنجش» (Gold: The One Measure) است. عنوان این کتاب از بخشی از کتاب تثنیه در عهد عتیق الهام گرفته شده است؛ بخشی که والن آن را هشداری علیه بازارهای دست‌کاری‌شده و استفاده از دو قیمت متفاوت برای یک کالا تفسیر می‌کند. او می‌گوید: طلا معیاری برای سنجش تورم است. والن از وزارت خزانه‌داری آمریکا می‌خواهد از کنگره مجوز بگیرد تا ارزش رسمی ذخایر طلای این کشور را مورد بازنگری قرار دهد. او همچنین پیشنهاد می‌کند دولت آمریکا سکه‌های طلا را بر اساس وزن آن‌ها به فروش برساند و هر روز قیمت‌هایی را اعلام کند که بر مبنای آن‌ها حاضر به خریدوفروش طلا است. بر اساس اطلاعات وزارت خزانه‌داری آمریکا، دولت این کشور همچنان ارزش حدود ۲۶۱ میلیون اونس طلای خود را به‌صورت رسمی ۴۲.۲۲ دلار به‌ازای هر اونس ثبت کرده است؛ ارزشی که در مجموع به حدود ۱۱ میلیارد دلار می‌رسد. اما اگر همین مقدار طلا با قیمت روز دوشنبه ارزش‌گذاری شود، ارزش آن از یک تریلیون دلار فراتر خواهد رفت. در پایان، از والن پرسیده شد که اندرو جکسون، رئیس‌جمهور پیشین آمریکا که تصویرش روی اسکناس ۲۰دلاری نقش بسته است، اگر می‌دید این اسکناس امروز چه قدرت خریدی دارد، چه واکنشی نشان می‌داد. والن بدون لحظه‌ای تردید پاسخ داد: مطمئن باشید اصلاً راضی نمی‌بود. ✔️ بیشتر بخوانید: چرا کاهش بازده اوراق آمریکا دیگر به کمک بازار سهام نمی‌آید؟ طلا در کانون توجه

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

ترامپ تا آستانه صدور دستور حمله به ایران پیش رفت

منابع به روزنامه جروزالم پست گفته‌اند که دولت ترامپ دست‌کم در یک مورد طی روزهای اخیر، تا آستانه تأیید حملات نظامی علیه ایران پیش رفته است. ترامپ متعهد شده است که پیش از ۳ نوامبر حمله جدیدی علیه ایران انجام ندهد؛ با این حال، مقام‌های ایرانی به خبرگزاری رویترز گفته‌اند که انتظار دارند بمباران‌های آمریکا در نهایت از سر گرفته شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مرخصی دسته‌جمعی ۱.۵ میلیون آمریکایی؛ شوک عجیب بازی GTA 6 به بازار کار!

تحلیل‌های تازه نشان می‌دهد که عرضه بازی مورد انتظار Grand Theft Auto VI (GTA 6) می‌تواند تنها در روز اول انتشار، تا ۱ میلیارد دلار خسارت ناشی از افت بهره‌وری به اقتصاد ایالات متحده وارد کند. بر اساس برآوردهای کارشناسان، پیش‌بینی می‌شود تا ۱.۵ میلیون نیروی کار آمریکایی برای تجربه این بازی در روز نخست، مرخصی استعلاجی یا استحقاقی بگیرند یا به صورت غیررسمی دست از کار بکشند. ابعاد بی‌سابقه محبوبیت سری بازی‌های GTA و انتظار ۱۰ ساله مخاطبان برای نسخه جدید باعث شده تا غیبت انبوه کارکنان در بخش‌های مختلف اقتصادی، از جمله فناوری، خدمات و تولید، به یک چالش جدی برای مدیران و منابع انسانی تبدیل شود. این اثر اقتصادی ناشی از عدم حضور بر سر کار (Absenteeism) نشان‌دهنده قدرت بی‌نظیر صنعت بازی‌های ویدئویی در ایجاد جابه‌جایی‌های بزرگ اقتصادی و رفتاری در جامعه است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آمار غافلگیرکننده از اقتصاد لندن؛ بیکاری در بریتانیا به ۴.۷ درصد کاهش یافت

انتشار تازه‌ترین آمار بازار کار بریتانیا توسط اداره ملی آمار (ONS) از بهبود غیرمنتظره و قوی شرایط اشتغال در این کشور خبر می‌دهد. نرخ بیکاری استاندارد (ILO) در ماه اوت به ۴.۷ درصد کاهش یافته که به مراتب بهتر از نرخ ۴.۹ درصدی قبلی و پیش‌بینی ۵.۰ درصدی معامله‌گران بازار است. علاوه بر افت نرخ بیکاری، تغییرات میزان اشتغال با ایجاد ۱۰۲ هزار شغل جدید (در مقایسه با ۵ هزار شغل مورد انتظار)، جهش خیره‌کننده‌ای را نسبت به رکود ماه‌های گذشته به ثبت رسانده است. هم‌زمان، رشد دستمزدهای پایه (بدون پاداش) نیز به ۳.۷ درصد رسیده که رشد واقعی دستمزدها را پس از تعدیل با تورم در محدوده مثبت ۰.۸ درصد نگه می‌دارد. این آمار قوی دست اعضای هاوکیش (طرفدار سیاست‌های انقباضی) بانک مرکزی بریتانیا (BOE) را برای ادامه مبارزه با تورم بازتر می‌گذارد و گمانه‌زنی‌ها برای افزایش مجدد نرخ بهره در نشست ماه نوامبر را تقویت می‌کند. البته شایان ذکر است که ONS همچنان نسبت به اختلالات کیفیت داده‌های نظرسنجی نیروی کار (LFS) هشدارهای لازم را صادر کرده است. ۴ متغیر کلیدی بازار کار بریتانیا که باید زیر نظر داشت احتمال ۹۵ درصدی افزایش نرخ بهره: معامله‌گران بازار از پیش حدود ۹۵ درصد احتمال افزایش نرخ بهره در نشست ماه نوامبر BOE را قیمت‌گذاری کرده‌اند؛ آمار جدید بیشتر تأییدکننده این سناریو است. رشد دستمزدهای حقیقی: رشد ۰.۸ درصدی دستمزدهای واقعی (تعدیل‌شده با تورم) نشان‌دهنده پایداری فشارهای تورمی سمت تقاضا و چسبندگی قیمت‌هاست. بازگشت مثبت آمار حقوق‌بگیران (Payrolls): شاخص حقوق‌بگیران ماه سپتامبر با اضافه شدن ۱۳ هزار نفر مثبت شد، در حالی که آمار ماه اوت نیز با تجدیدنظر مثبت از منفی ۲۶ هزار به مثبت ۱ هزار تغییر یافت. هشدار کیفیت داده‌های ONS: توجه به این نکته که ONS همچنان وجود مشکلات کیفی در نظرسنجی‌های نیروی کار (LFS) را تایید می‌کند که می‌تواند باعث نوسان آمارهای آتی شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

 نرخ بیکاری انگلیس – اوت

تغییرات مدعیان بیکاری انگلیس - سپتامبر - Claimant Count Change  واقعی .................. 30.3 هزار نفر  پیش‌بینی ............ 19.4 هزار نفر قبلی ..................... 27.8 هزار نفر  نرخ بیکاری انگلیس - اوت - Unemployment Rate  واقعی .................. %4.7  پیش‌بینی ............. %4.9  قبلی .................... %4.9  شاخص متوسط درآمد به همراه مزایا - اوت - Average Earnings Index  واقعی .................. %3.7  پیش‌بینی ............... %3.8  قبلی .................... %3.9

خواندن کامل خبر
داده های اقتصادی کم اثر

متالز فوکوس: طلا ممکن است در ۲۰۲۷ به ۶۰۰۰ دلار نزدیک شود؛ چه چیزی مانع صعود است؟

در یک نگاه مؤسسهٔ بریتانیایی متالز فوکوس پیش‌بینی می‌کند طلا در فصل چهارم ۲۰۲۷ به میانگین ۵۶۰۰ دلار در هر اونس برسد و ممکن است به ۶۰۰۰ دلار نزدیک شود متالز فوکوس میانگین قیمت طلا در کل سال ۲۰۲۷ را ۵۳۳۰ دلار برآورد می‌کند؛ ۱۶ درصد بالاتر از میانگین ۴۶۰۰ دلاری پیش‌بینی‌شده برای ۲۰۲۶ متالز فوکوس انتظار دارد میانگین قیمت نقره در ۲۰۲۷ به ۸۴٫۴۰ دلار در هر اونس برسد و در فصل چهارم همان سال از ۹۰ دلار بگذرد متالز فوکوس پیش‌بینی می‌کند بازار فیزیکی نقره از کسری ۳۵٫۴ میلیون اونسی در ۲۰۲۶ به مازاد ۳۷٫۳ میلیون اونسی در ۲۰۲۷ برسد مؤسسهٔ پژوهشی بریتانیایی متالز فوکوس پیش‌بینی می‌کند طلا در فصل چهارم ۲۰۲۷ به‌طور میانگین ۵۶۰۰ دلار در هر اونس معامله شود و حتی به مرز ۶۰۰۰ دلار نزدیک شود. به گفتهٔ متیو پیگات، مدیر بخش طلا و نقرهٔ این مؤسسه، مانع اصلی این مسیر درگیری خاورمیانه و تورمی است که گرانی انرژی به بازار آورده است. اهمیت این دیدگاه در آن است که پیگات افت فعلی را تثبیت بازار (درجا زدن در یک محدوده) می‌داند، نه آغاز بازار نزولی. طبق برآورد متالز فوکوس، میانگین قیمت طلا در کل سال ۲۰۲۷ به ۵۳۳۰ دلار می‌رسد؛ یعنی ۱۶ درصد بیشتر از میانگین ۴۶۰۰ دلاری پیش‌بینی‌شده برای ۲۰۲۶. پیگات در گفت‌وگو با کیتکو نیوز توضیح داد که با وجود احتیاط بیشتر سرمایه‌گذاران، خرید نهادی و بانک‌های مرکزی طلا را بالای ۴۰۰۰ دلار نگه داشته است. به گفتهٔ او، هر بار قیمت به سمت ۴۰۰۰ دلار رفته، سرمایه‌گذاران نهادی به بازار برگشته‌اند: «به این ترتیب نوعی کف قیمتی شکل گرفته و بانک‌های مرکزی هم سهم بزرگی در آن داشته‌اند.» چرا طلا پس از اصلاح قیمتی ۲۰۲۶ نتوانسته صعودش را حفظ کند؟ پیگات دلیل را رقابت بر سر سرمایه می‌داند، نه تضعیف چشم‌انداز بلندمدت. سرمایه‌گذاران بیشتر سراغ سهام، رمزارزها، انرژی و دیگر کالاها رفته‌اند. بازده بالای اوراق قرضه هم هزینهٔ فرصت نگه‌داشتن طلا را بالا برده است؛ یعنی سودی که با نگه‌داشتن دارایی بدون بهره از دست می‌رود. نقش انرژی و درگیری خاورمیانه به گفتهٔ پیگات، گرانی انرژی شرایط پیچیده‌ای برای فلزات گران‌بها ساخته است. انرژی گران تورم را بالا می‌برد، دلار آمریکا را تقویت می‌کند و انتظار ادامهٔ سیاست پولی سخت‌گیرانه را پررنگ‌تر می‌کند. تورم بالاتر در تئوری می‌تواند با کاهش نرخ بهرهٔ واقعی (نرخ بهره منهای تورم) به طلا کمک کند. اما وقتی همان عامل دلار را هم بالا می‌برد، این رابطه پیچیده‌تر می‌شود. پیگات می‌گوید سرمایه‌گذاران باید پیشرفت ملموسی در حل این درگیری ببینند تا به‌جای خرید فقط در زمان افت قیمت، در روند صعودی هم خرید کنند. او گفت: «برای برداشتن فشار تورم، باید در بخش انرژی گشایشی رخ دهد و اوضاع آرام شود.» حتی پیشرفت موقت در مذاکرات ممکن است فضای بازار را بهتر کند، هرچند سرمایه‌گذاران به اعلام‌های دیپلماتیک بی‌نتیجه بدبین شده‌اند. با این حال، متالز فوکوس انتظار ندارد فدرال رزرو (بانک مرکزی آمریکا) وارد دورهٔ طولانی افزایش نرخ بهره شود. از نگاه این مؤسسه، افزایش تهاجمی نرخ‌ها خطر کندی شدیدتر اقتصاد را بالا می‌برد و در نهایت تقاضا برای طلا را به‌عنوان ابزار متنوع‌سازی سبد دارایی تقویت می‌کند. پیگات تاب‌آوری طلا را قابل توجه می‌داند: «زیر پای طلا خالی نشده، با اینکه از انتظار چند کاهش نرخ بهره به انتظار چند افزایش رسیده‌ایم.» عوامل ساختاری هم سر جایشان هستند. پیگات می‌گوید عوامل اقتصادی و ژئوپلیتیکی پشت رالی ۲۰۲۵ از بین نرفته‌اند و رشد بدهی دولت‌ها، استدلال بلندمدت خرید طلا را حتی قوی‌تر کرده است. متالز فوکوس انتظار دارد بانک‌های مرکزی در ۲۰۲۷ همچنان خریدار خالص قابل توجه طلا باشند، هرچند خریدشان از سطح استثنایی ۲۰۲۲ تا ۲۰۲۴ کمتر شده است. پیگات به تقاضای فصلی فیزیکی در چین و هند در ماه‌های پایانی سال هم امید دارد. خرید خرده‌فروشی شمش و سکه از جهش ژانویه کم‌رمق بوده و فروش مجدد به فروشندگان، بخش زیادی از خریدهای تازه را خنثی کرده است. نقره: موتور صعود، سرمایه‌گذاران‌اند نه صنعت متالز فوکوس پیش‌بینی می‌کند میانگین قیمت نقره در ۲۰۲۷ به ۸۴٫۴۰ دلار در هر اونس برسد؛ ۱۶ درصد بیشتر از میانگین ۷۲٫۶۰ دلاری پیش‌بینی‌شده برای ۲۰۲۶. قیمت در فصل چهارم ۲۰۲۷ هم ممکن است از ۹۰ دلار بگذرد. با این حال، این مؤسسه انتظار دارد بازار فیزیکی نقره از کسری ۳۵٫۴ میلیون اونسی در ۲۰۲۶ به مازاد ۳۷٫۳ میلیون اونسی در ۲۰۲۷ برسد. قیمت‌های بالا مصرف‌کنندگان صنعتی را به کاهش مصرف نقره تشویق کرده است، به‌ویژه در بخش فتوولتائیک (پنل‌های خورشیدی). متالز فوکوس پیش‌بینی می‌کند تقاضای صنعتی نقره از ۶۴۰٫۲ میلیون اونس در ۲۰۲۶ به ۶۱۸٫۲ میلیون اونس در ۲۰۲۷ برسد. به گفتهٔ پیگات، صنعت خورشیدی از نقطه‌ای گذشته که صرفه‌جویی در مصرف نقرهٔ هر پنل از رشد نصب پنل‌ها پیشی می‌گیرد: «ما از نقطهٔ عطف عبور کرده‌ایم.» این روند به جهش فناوری اثبات‌نشده یا جایگزینی گستردهٔ مس وابسته نیست. رشد مصرف در خودروهای برقی و مراکز داده بخشی از این افت را جبران می‌کند، اما به گفتهٔ او در ۱۲ ماه آینده نه به‌طور کامل. پیگات موتور اصلی صعود نقره را تقاضای سرمایه‌گذاری می‌داند: «تقاضای نقره بر پایهٔ بخش سرمایه‌گذاری است. اگر هم‌زمان رالی طلا را نبینید، فکر نمی‌کنم نقره هیچ جهش چشمگیری داشته باشد.» به گفتهٔ او، صعود پایدار به ورود سرمایهٔ بیشتر به صندوق‌ها و محصولات قابل‌معامله در بورس با پشتوانهٔ نقره نیاز دارد. او انتظار ندارد شرایط فیزیکی شدید ۲۰۲۶، یعنی کاهش ذخایر لندن و کمبود محلی در هند که نقره را بالای ۱۲۰ دلار برد، تکرار شود. پیگات این ایده را رد کرد که جذابیت نقره فقط به «طلای فقرا» بودنش وابسته است. به گفتهٔ او، با گسترش صندوق‌های قابل‌معامله و امکان خرید کسری، دیگر برای سرمایه‌گذاری در طلا لازم نیست یک اونس کامل خرید؛ به همین دلیل نقره بیشتر به «فلز گران‌بهای موازی با طلا» تبدیل می‌شود. متالز فوکوس افت حدود ۱۰ درصدی سرمایه‌گذاری فیزیکی نقره را در هند برای ۲۰۲۶ پیش‌بینی می‌کند. پیگات این رقم را در برابر خرید بسیار قوی نیمهٔ دوم ۲۰۲۵ می‌سنجد: «عدد، ۱۰ درصد کاهش را نشان می‌دهد، اما این ضعف نیست.» به این ترتیب، مسیر هر دو فلز به یک نقطه گره خورده است: آرام‌شدن بخش انرژی و بازگشت اعتماد سرمایه‌گذاران. در مقابل، پیگات هشدار داد که درگیری ممکن است پس از انتخابات میان‌دوره‌ای آمریکا دوباره تشدید شود و تورم ناشی از انرژی و انتظار نرخ‌های بالا را طولانی‌تر کند. جمع‌بندی: متالز فوکوس همچنان برای طلا و نقره در ۲۰۲۷ چشم‌انداز صعودی دارد: میانگین ۵۳۳۰ دلار برای طلا و ۸۴٫۴۰ دلار برای نقره. اما زمان بازگشت صعود، با طولانی‌شدن درگیری خاورمیانه، چند بار عقب رفته است. برای طلا، خرید نهادی و بانک‌های مرکزی کف ۴۰۰۰ دلاری را حفظ کرده است. برای نقره، با وجود مازاد عرضه، کلید صعود ورود دوبارهٔ سرمایه‌گذاران است. این تحلیل از گزارش وب‌سایت کیتکو نیوز گرفته شده و تیم یوتوتایمز آن را به زبان فارسی بازنویسی کرده است. ✔️ بیشتر بخوانید: انتخابات آمریکا و تلاطم بازارها؛ چرا طلا می‌تواند صعودی شود؟

خواندن کامل خبر
تحلیل طلا اثر متوسط
تحلیل طلا اثر متوسط

وزیر انرژی آمریکا از امکان تبدیل ده‌ها تا صدها نفتکش ناوگان سایه به قانونی خبر داد

رایت، وزیر انرژی آمریکا، اعلام کرد ایالات متحده در حال تبدیل نفتکش‌های تحریم‌شده به نفتکش‌های قانونی است. به گفتهٔ او، امکان تغییر وضعیت و تبدیل ده‌ها تا صدها نفتکش ناوگان سایه وجود دارد. وی همچنین افزود که مذاکرات با بریتانیا دربارهٔ آزادسازی ذخایر گازوئیل ادامه دارد.

خواندن کامل خبر
اخبار کامودیتی اثر متوسط

نگرانی از هوش مصنوعی جذابیت دلار را کم کرد؛ آیا افت بزرگ دلار در راه است؟

در یک نگاه نگرانی از بدهی شرکت‌های فعال در حوزه هوش مصنوعی، با وجود تورم بالای آمریکا، بازده اوراق کوتاه‌مدت و ارزش دلار را تحت فشار قرار داده است. ING معتقد است افت اخیر دلار لزوماً آغاز یک روند نزولی بلندمدت نیست؛ احتمال افزایش نرخ بهره فدرال رزرو در دسامبر همچنان مطرح است. فشارهای مالی فرانسه همچنان یورو را محدود می‌کند؛ با این حال، کاهش بیشتر دلار می‌تواند EURUSD را به محدوده ۱.۱۳۰۰ تا ۱.۱۳۵۰ برساند. پس از نوسان شدید نرخ‌های بهره کوتاه‌مدت آمریکا، دلار نشان داده است که اگر بی‌ثباتی بازار سهام با نگرانی درباره هوش مصنوعی تشدید شود، ممکن است در مقایسه با سایر ارزها عملکرد ضعیف‌تری داشته باشد. بااین‌حال، از دید ING هنوز نشانه‌ای از آغاز یک افت بزرگ و پایدار در ارزش دلار دیده نمی‌شود. در همین حال، اعتراض‌ها در فرانسه ممکن است با سرایت به بازارهای داخلی، مانع تقویت بیشتر یورو شوند. ING همچنین فعلاً تأثیر قابل‌توجهی از اخبار مربوط به روابط آمریکا و اوکراین بر بازار ارز مشاهده نمی‌کند. این گزارش یوتوتایمز بر پایه تحلیل منتشرشده در وب‌سایت ING تهیه و برای مخاطبان فارسی‌زبان ترجمه و بازنویسی شده است. دلار؛ نگرانی‌های هوش مصنوعی موقعیت دلار را تضعیف کرده است نگرانی‌های مرتبط با هوش مصنوعی هفته گذشته وارد معادلات بازار فارکس شد؛ هرچند واکنش ارزها بیشتر از مسیر تغییر انتظارات نرخ بهره انتقال پیدا کرده است. نرخ سوآپ شاخص شبانه دوساله دلار آمریکا، موسوم به OIS/SOFR، از سطح ثبت‌شده پس از انتشار شاخص قیمت مصرف‌کننده آمریکا در ۱۴ اکتبر، حدود ۲۵ نقطه پایه کاهش یافته است. این افت قابل‌توجه عمدتاً تحت تأثیر نگرانی‌های هوش مصنوعی رخ داده و داده‌های کلان اقتصادی نقش چندانی در آن نداشته‌اند. به نظر می‌رسد بازار به یک الگوی واکنش مشخص رسیده است: آشفتگی در بازار سهام می‌تواند حتی در شرایطی که تورم همچنان بالاست، انتظارات برای تشدید سیاست پولی فدرال رزرو را به‌شدت کاهش دهد. این واکنش احتمالاً به اثر ثروت در بازار مربوط است؛ عاملی که از نگاه بسیاری از فعالان بازار، در مقاومت اقتصاد آمریکا نقش داشته است. این وضعیت نشان می‌دهد در صورت شکل‌گیری بی‌ثباتی در بازار سهام به دلیل نگرانی‌های فناوری و هوش مصنوعی، دلار لزوماً پناهگاه امن اصلی سرمایه‌گذاران نخواهد بود و ممکن است در مقایسه با بسیاری از ارزهای گروه ۱۰ اقتصاد بزرگ عملکرد ضعیف‌تری داشته باشد. بااین‌حال، سرایت نگرانی‌ها به شاخص‌های گسترده‌تر سهام آمریکا و جهان تاکنون محدود بوده است. افت نزدک نیز تنها رشد یک ماه گذشته این شاخص را از بین برده است. احساسات بازار درباره هوش مصنوعی در طول هفته همچنان بر بازار ارز اثر خواهد گذاشت، اما اگر سهام فناوری به ثبات برسد، این عامل می‌تواند به‌سرعت اهمیت خود را از دست بدهد. از منظر اقتصاد کلان، ING با وجود کاهش انتظارات نرخ بهره آمریکا، این تحولات را نشانه آغاز یک روند نزولی بزرگ برای دلار نمی‌داند. افزایش نرخ بهره فدرال رزرو در ماه دسامبر همچنان سناریویی محتمل است. سیاست‌گذاران نیز ظاهراً در موقعیتی نیستند که در نشست اکتبر پیامی آشکارا انبساطی ارسال کنند. افزون بر این، بالا ماندن قیمت انرژی احتمال بهبود چشمگیر بازار جهانی اوراق قرضه را محدود می‌کند. از نظر ING، بازگشت شاخص دلار DXY به محدوده ۱۰۱ در هفته‌های آینده امکان‌پذیر است، اما در شرایط فعلی انتظار افت بسیار بیشتری وجود ندارد. تقویم اقتصادی آمریکا در این هفته نسبتاً خلوت است و فدرال رزرو نیز در دوره سکوت ارتباطی پیش از نشست خود قرار دارد. ING فعلاً اثر آشکاری از تیره‌تر شدن روابط آمریکا و اوکراین و اروپا بر بازار فارکس مشاهده نمی‌کند. بازارها احتمالاً در قیمت‌گذاری پایان قریب‌الوقوع جنگ روسیه و اوکراین یا پیامدهای بلندمدت آن برای اروپا محتاط هستند؛ هرچند تحولات مهم در روزهای آینده می‌تواند این وضعیت را تغییر دهد. ▶️ مشاهده کنید: تحلیل بنیادی بازار فارکس؛ چرا تورم بالا هم نتوانست جلوی رشد طلا را بگیرد؟ یورو؛ اعتراض‌های فرانسه ممکن است فعلاً مانع رشد بیشتر شود جفت‌ارز EURUSD در معاملات شبانه برای مدتی به زیر سطح ۱٫۱۲۰۰ سقوط کرد، اما صبح دوباره اندکی افزایش یافت. تغییر اختلاف نرخ‌های بهره کوتاه‌مدت باعث شده برآورد ING از ارزش منصفانه کوتاه‌مدت این جفت‌ارز به محدوده ۱٫۱۳۷ تا ۱٫۱۳۹ برسد. بر این اساس، یورو در برابر دلار حدود ۱٫۳ تا ۱٫۵ درصد کمتر از ارزش برآوردشده معامله می‌شود. این فاصله با تداوم ریسک مالی فرانسه سازگار است؛ ریسکی که در اختلاف بازده اوراق قرضه ۱۰ساله فرانسه و آلمان نیز دیده می‌شود. این اختلاف همچنان در محدوده ۱۳۵ تا ۱۴۰ نقطه پایه قرار دارد. بازارها اخیراً تا حدی نسبت به وضعیت بودجه فرانسه آرام‌تر شده‌اند. بااین‌حال، ادامه اعتراض‌های گسترده در این کشور طی آخر هفته می‌تواند بر سهام فرانسه فشار وارد کند و حتی به بازار اوراق قرضه نیز سرایت کند. ING بعید می‌داند این اعتراض‌ها به‌تنهایی باعث افزایش پایدار اختلاف بازده اوراق فرانسه و آلمان شود، اما ممکن است مانع بازگشت EURUSD به سطوح پایان هفته گذشته شود. از نظر داده‌های اقتصادی، مهم‌ترین رویداد هفته انتشار شاخص‌های مدیران خرید یا PMI در روز جمعه است. انتظار می‌رود شاخص ترکیبی منطقه یورو اندکی کاهش یابد، اما همچنان در محدوده نشان‌دهنده رشد فعالیت اقتصادی باقی بماند. فردا نیز شاخص اعتماد اقتصادی ZEW آلمان مورد توجه بازار خواهد بود. در شرایط فعلی، توازن ریسک‌ها برای EURUSD تقریباً دوطرفه است. ریسک نزولی همچنان از وضعیت مالی فرانسه ناشی می‌شود، هرچند شدت آن اخیراً کمی کاهش یافته است. در مقابل، تشدید دوباره نگرانی‌ها درباره هوش مصنوعی می‌تواند انتظارات نرخ بهره فدرال رزرو را پایین بیاورد و به یورو کمک کند. هدف یک‌ماهه ING برای EURUSD همچنان ۱٫۱۳۰۰ است. دلار کانادا؛ تورم همچنان قابل‌کنترل است، اما افزایش نرخ بهره ممکن است کانادا امروز آمار تورم ماه سپتامبر را منتشر می‌کند. انتظار می‌رود شاخص کل قیمت مصرف‌کننده نسبت به ماه قبل ۰٫۲ درصد افزایش یابد؛ رقمی که به‌ویژه با توجه به تثبیت شاخص‌های تورم هسته در حوالی ۲ درصد، چندان بالا محسوب نمی‌شود. بازار کار کانادا نشانه‌هایی از ضعف بروز داده است: اشتغال در ماه‌های اوت و سپتامبر دو بار متوالی کاهش یافته و نرخ بیکاری به ۶٫۵ درصد رسیده است. بااین‌حال، مقاومت رشد اقتصادی و افزایش اختلاف نرخ بهره میان کانادا و آمریکا باعث شده احتمال افزایش نرخ بهره بانک مرکزی کانادا در ماه دسامبر همچنان جدی باشد. بانک مرکزی کانادا امروز نظرسنجی چشم‌انداز کسب‌وکار را نیز منتشر می‌کند. بازارها در حال حاضر افزایش ۲۵ نقطه پایه‌ای نرخ بهره در دسامبر را کاملاً در قیمت‌ها لحاظ کرده‌اند و برای نشست هفته آینده نیز حدود ۹ نقطه پایه افزایش نرخ را پیش‌بینی می‌کنند. بنابراین، حتی اگر نشست اکتبر برای آماده‌سازی بازار جهت افزایش نرخ بهره در دسامبر استفاده شود، ظرفیت رشد بیشتر دلار کانادا ممکن است محدود باشد؛ مگر اینکه بانک مرکزی برخلاف انتظار، همین ماه نرخ بهره را افزایش دهد. از نگاه ING، بازار فعلاً احتمال چنین تصمیمی را کمتر از واقع برآورد نکرده است. ING در شرایط فعلی افت بیشتری برای جفت‌ارز USDCAD پیش‌بینی نمی‌کند و بازگشت آن به محدوده ۱٫۴۲۰۰ را همچنان سناریوی پایه خود برای پایان ماه و پایان سال می‌داند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر