


UBS هدف ۸۹۰۰ واحدی S&P 500 را حفظ کرد؛ آیا بورس آمریکا آماده جهش ۲۰ درصدی است؟
 کامران گودرزی
زمان مطالعه: ۵ دقیقه
- UBS هدف پایان سال ۲۰۲۷ شاخص S&P 500 را ۸۹۰۰ واحد و هدف پایان ۲۰۲۸ را ۹۶۰۰ واحد تعیین کرده است.
- این بانک رشد سود هر سهم شاخص را برای سالهای ۲۰۲۷ و ۲۰۲۸ بهترتیب ۱۸ و ۱۴ درصد پیشبینی میکند؛ معادل ۴۳۰ و ۴۹۰ دلار.
- نسبت قیمت به سود آیندهنگر شاخص در سال جاری حدود ۲۰ درصد کاهش یافته، در حالی که سود شرکتها در مسیر رشد حدود ۳۳ درصدی قرار دارد.
- UBS توقف احتمالی ساخت مراکز داده پس از انتخابات میاندورهای آمریکا را ریسک مهمی برای سرمایهگذاری هوش مصنوعی در سال ۲۰۲۸ میداند.
بانک UBS با وجود افت قابلتوجه نسبت ارزشگذاری سهام آمریکا، هدف خود برای شاخص S&P 500 در پایان سال ۲۰۲۷ را روی ۸۹۰۰ واحد نگه داشته است. این بانک معتقد است کاهش حدود ۲۰ درصدی نسبت قیمت به سود آیندهنگر در سال جاری، در شرایطی که سود شرکتها همچنان رشد میکند، میتواند زمینهساز بازدهی قدرتمند بازار سهام در سالهای آینده باشد.
هدف ۸۹۰۰ واحدی UBS بر پایه رشد سود شرکتها
UBS هدف خود برای شاخص S&P 500 در پایان سال ۲۰۲۷ را در سطح ۸۹۰۰ واحد حفظ کرده است. این پیشبینی بر مبنای رشد سود شرکتها تنظیم شده و نشان میدهد بانک انتظار دارد روند افزایش سودآوری شرکتهای آمریکایی در دو سال آینده ادامه پیدا کند.
بر اساس برآوردهای UBS، سود هر سهم شاخص S&P 500 در سال ۲۰۲۷ با رشد ۱۸ درصدی به ۴۳۰ دلار میرسد و در سال ۲۰۲۸ نیز ۱۴ درصد دیگر افزایش مییابد و به ۴۹۰ دلار خواهد رسید. هدف ۸۹۰۰ واحدی برای پایان ۲۰۲۷، معادل حدود ۱۸ برابر سود پیشبینیشده سال ۲۰۲۸ است.
این بانک همچنین هدف ۹۶۰۰ واحدی را برای پایان سال ۲۰۲۸ در نظر گرفته است. در همین حال، گزارشها حاکی از آن است که UBS هدف پایان سال ۲۰۲۶ خود را به ۷۹۰۰ واحد کاهش داده است؛ بنابراین، هدف سال ۲۰۲۷ همچنان حدود ۱۳ درصد بالاتر از این سطح قرار میگیرد.
افت ۲۰ درصدی ارزشگذاریها؛ نشانهای از فرصت خرید؟
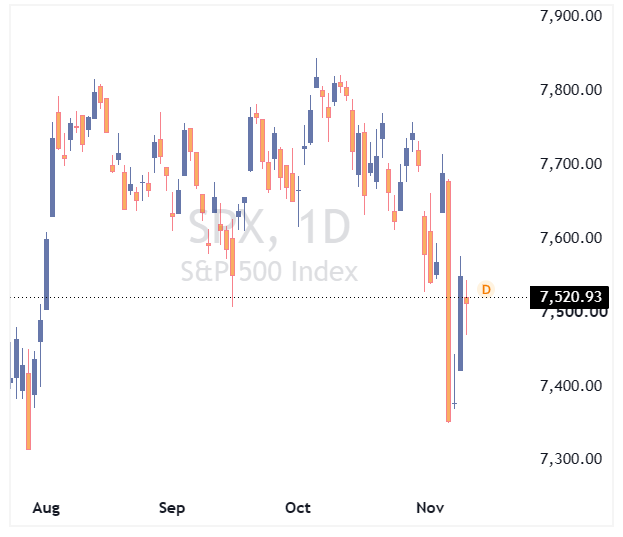
به اعتقاد کیت پارکر، استراتژیست سهام آمریکا در UBS، بخش قابلتوجهی از نگرانیهای بازار پیشتر در قیمت سهام منعکس شده است. نسبت قیمت به سود آیندهنگر شاخص S&P 500 از ابتدای سال حدود ۲۰ درصد کاهش یافته، در حالی که سود شرکتها در همین دوره در مسیر رشد حدود ۳۳ درصدی قرار داشته است.
UBS عوامل مختلفی را در کاهش ارزشگذاری سهام مؤثر میداند؛ از جمله نگرانی درباره بازده سرمایهگذاریهای سنگین در حوزه هوش مصنوعی و مقررات احتمالی این صنعت، افزایش بازده اوراق قرضه و شکافهای اعتباری، رشد قیمت نفت و کاهش بازخرید سهام شرکتها.
با این حال، سابقه تاریخی از دیدگاه صعودی این بانک حمایت میکند. طبق بررسی UBS، در سالهایی که نسبت قیمت به سود شاخص بیش از ۱۰ درصد کاهش یافته، بازده میانه S&P 500 در دوره پس از آن حدود ۲۰ درصد بوده است.
این الگوی تاریخی به معنای تضمین تکرار چنین بازدهی نیست، اما UBS معتقد است افت ارزشگذاریها در کنار تداوم رشد سود شرکتها میتواند شرایط مناسبی برای بازگشت بازار فراهم کند.
نوسان کوتاهمدت ادامه دارد؛ احتمال بازگشت بازار در سال آینده
با وجود چشمانداز مثبت میانمدت، UBS نسبت به شرایط کوتاهمدت بازار محتاط است. این بانک میگوید نوسانات همچنان بالاست و تحرکات شاخص بیش از گذشته تحت تأثیر موقعیتگیری معاملهگران و عوامل تکنیکال قرار دارد؛ موضوعی که دستیابی به اهداف کوتاهمدت را دشوارتر میکند.
با این حال، UBS احتمال میدهد پس از پایان روند کاهش ریسک و تعدیل ارزشگذاریها، بازار در ابتدای سال آینده میلادی فرصت بیشتری برای بازگشت داشته باشد. این بانک همچنین انتظار دارد شواهد بیشتری از شتابگرفتن پذیرش فناوری هوش مصنوعی در نیمه نخست سال ۲۰۲۷ نمایان شود.
توقف ساخت مراکز داده؛ ریسک تازه برای سهام فناوری در ۲۰۲۸
مهمترین ریسکی که UBS برای چشمانداز بلندمدت بازار شناسایی کرده، احتمال توقف یا محدودشدن پروژههای ساخت مراکز داده در برخی ایالتهای آمریکا پس از انتخابات میاندورهای است.
برآورد این بانک نشان میدهد چنین محدودیتهایی میتواند حدود ۳۰ درصد از ظرفیت جدید برنامهریزیشده مراکز داده آمریکا برای سال ۲۰۲۸ را در معرض خطر قرار دهد. از نگاه UBS، این مسئله ریسکهای چشمانداز سال ۲۰۲۸ را به سمت کاهش سوق میدهد.
این بانک اعلام کرده است با روشنتر شدن جزئیات سیاستگذاریها، احتمالاً در سال آینده برآوردهای خود را بازبینی خواهد کرد. به همین دلیل، مسیر تصمیمگیری ایالتها درباره توسعه زیرساختهای مراکز داده به یکی از متغیرهای مهم برای ارزیابی آینده سرمایهگذاری در حوزه هوش مصنوعی تبدیل شده است.
UBS کدام بخشهای بازار سهام را ترجیح میدهد؟
در ترکیب پیشنهادی UBS، سهام نیمهرساناها نسبت به سختافزارهای فناوری جایگاه مطلوبتری دارد. این بانک همچنین در بخشهای نرمافزار، شرکتهای بزرگ فناوری و ارائهدهندگان خدمات ابری مقیاسگستر، مراقبتهای بهداشتی و خدمات مالی وزن بیشتری در نظر گرفته است.
UBS شاخص نزدک ۱۰۰ را نیز به شاخص راسل ۲۰۰۰ ترجیح میدهد و به سهام شرکتهایی با ترازنامههای مالی قدرتمند تمایل دارد. این ترجیحات نشان میدهد استراتژی بانک همچنان بر شرکتهای بزرگ و برخوردار از موقعیت مناسب برای بهرهبرداری از سرمایهگذاریهای هوش مصنوعی متمرکز است، نه چرخش گسترده به سمت شرکتهای کوچکتر.
در مجموع، UBS معتقد است افت ارزشگذاریها در سال جاری، در کنار رشد مورد انتظار سود شرکتها، میتواند از بازدهی سهام آمریکا در افق میانمدت حمایت کند؛ هرچند نوسانات کوتاهمدت و محدودیتهای احتمالی توسعه مراکز داده از ریسکهایی هستند که سرمایهگذاران باید دنبال کنند.
مطالب مرتبط

انویدیا به فرصتی کمسابقه برای خرید تبدیل شد؟ نسبت ارزشگذاری به زیر ۱۰ رسید
در یک نگاه جردن کلاین از میزوهو میگوید نسبت قیمت به سود آینده انویدیا به کمتر از ۱۰ برابر رسیده و این موضوع نشاندهنده ارزندگی […]
مشاهده خبر
والاستریت زیر فشار تورم؛ افزایش بازده اوراق، سهام فناوری را عقب راند و اروپا مسیر متفاوتی پیمود
سهام آمریکا در سهشنبه ۱۰ نوامبر افت کرد؛ زیرا تورم بالاتر از انتظار، احتمال افزایش نرخ بهره در دسامبر را تقویت کرد. اظهارات مقامهای فدرال […]
مشاهده خبر
افت بیش از ۶ درصدی سهام انویدیا؛ نگرانیهای مدیریتی و ریسک چین در کانون توجه بازار
سهام انویدیا در ۱۰ نوامبر ۲۰۲۶ بیش از ۶ درصد افت کرد و به محدوده ۱۶۶٫۸۸ دلار رسید. شرکت از رتبه دوم به سوم ارزشمندترین […]
مشاهده خبر
دیدگاهتان را بنویسید.
برای مشارکت در گفتوگو وارد حساب کاربری خود شوید.
ورود و ثبتنام