





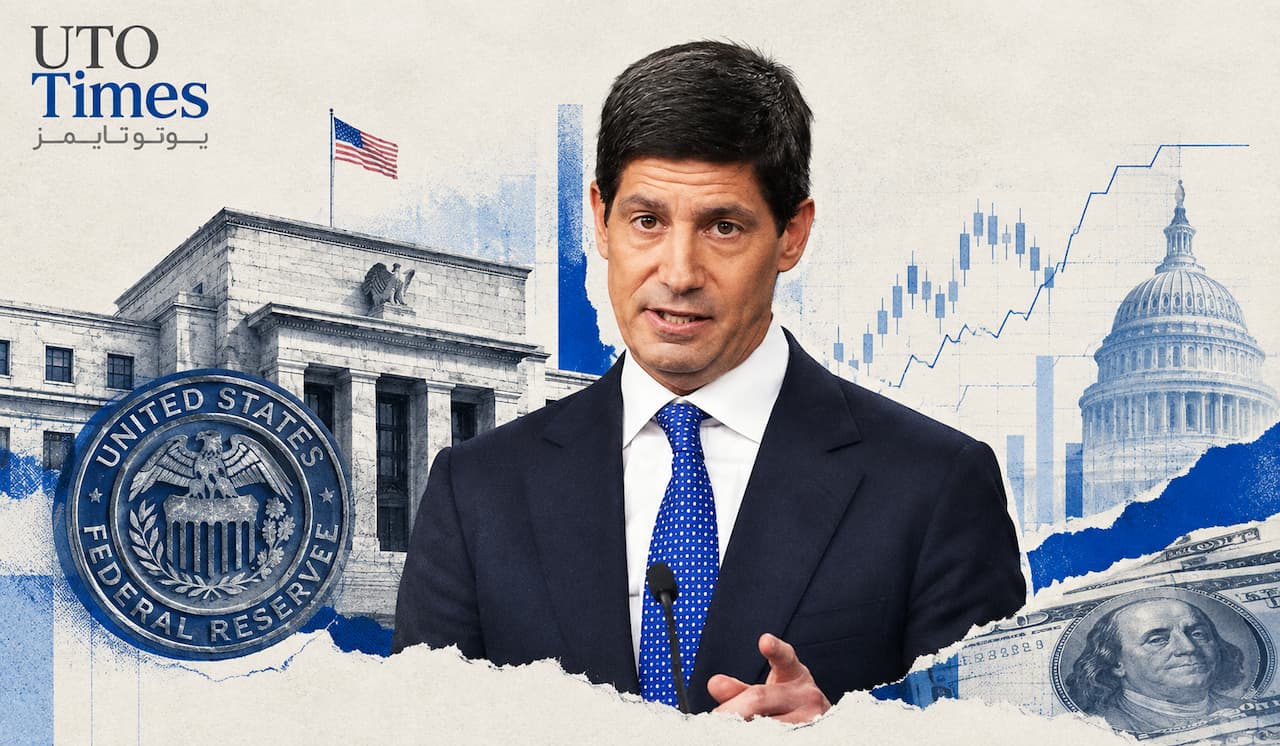
تصمیم اخیر فدرال رزرو برخلاف انتظاری بود که رابین بروکس، اقتصاددان و تحلیلگر بازار، پیش از نشست بانک مرکزی آمریکا داشت. او انتظار داشت افزایش نرخ بهره با لحنی محتاطانه و متمایل به کاهش نرخها همراه شود، اما نتیجه کاملاً متفاوت بود؛ افزایش نرخ بهره بهصورت اجماعی انجام شد، پیشبینی اعضای فدرال رزرو برای سال ۲۰۲۶ به دو افزایش دیگر نرخ بهره اشاره کرد و مسیر سیاست پولی در سال ۲۰۲۷ نیز همچنان نشانههایی از تداوم انقباض داشت.
فدرال رزرو برخلاف انتظار بازار، افزایش نرخ بهره را بهصورت اجماعی انجام داد و سیگنال انقباضیتری برای ماههای آینده فرستاد.
پیشبینی اعضای بانک مرکزی اکنون از دو افزایش نرخ بهره در سال ۲۰۲۶ حکایت دارد؛ مسیری که میتواند سه کاهش نرخ بهره سال گذشته را کاملاً معکوس کند.
رابین بروکس معتقد است عامل اصلی تغییر لحن فدرال رزرو، افزایش بازده اوراق بلندمدت آمریکا پس از نشست ۲۹ ژوئیه بوده است.
نتیجه اصلی این تحلیل آن است که برای درک فدرال رزرو جدید، نباید بیش از حد روی یک داده اقتصادی یا یک روایت ثابت تمرکز کرد؛ زیرا واکنش بانک مرکزی میتواند با تغییر شرایط بازار بهسرعت تغییر کند.
بروکس که پیش از نشست انتظار یک افزایش و سپس توقف را داشت، اکنون صراحتاً میگوید در پیشبینی خود اشتباه کرده است. از نگاه او، مسئله مهمتر از خود اشتباه این است که چرا چنین اتفاقی افتاد و چه چیزی باعث شد موضع فدرال رزرو طی فاصلهای کوتاه از نشست ۲۹ ژوئیه تا نشست اخیر به شکل محسوسی تغییر کند.
فدرال رزرو برخلاف انتظار تندرو ظاهر شد
رابین بروکس پیش از نشست اخیر فدرال رزرو انتظار داشت اگر افزایش نرخ بهره اتفاق بیفتد، دستکم یک یا دو عضو بانک مرکزی با آن مخالفت کنند و در عین حال، پیشبینیهای اعضا نشانهای از کاهش فشارهای انقباضی ارائه دهد. اما هیچکدام از این اتفاقات رخ نداد.
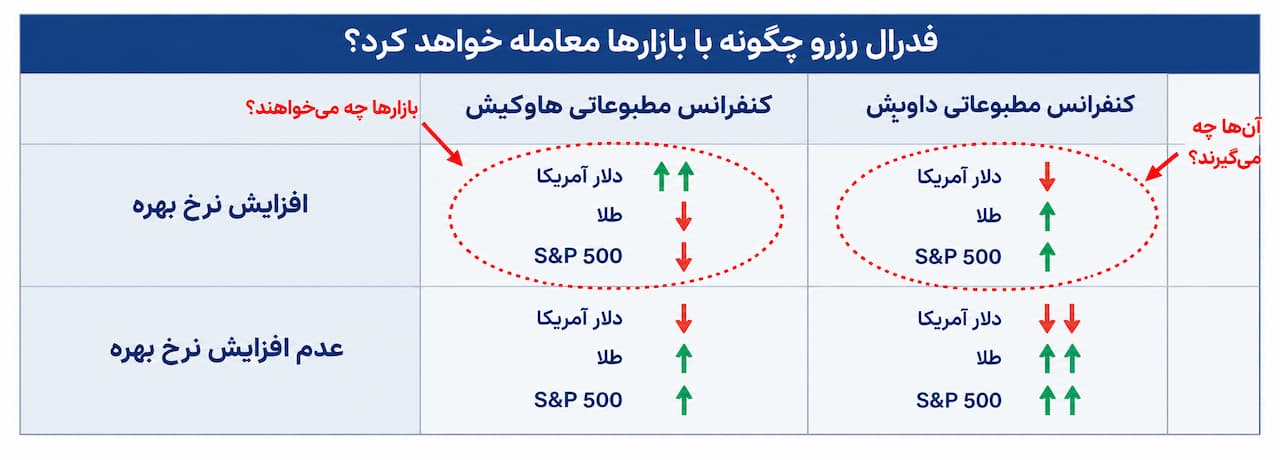
تصمیم افزایش نرخ بهره بدون هیچ مخالفتی تصویب شد و حتی «نقطه میانی» پیشبینی اعضای فدرال رزرو برای سال ۲۰۲۶ به دو افزایش دیگر اشاره کرد. پیشبینیهای مربوط به سال ۲۰۲۷ نیز به اندازهای بالا رفت که احتمال ادامه سیاست انقباضی در سال آینده را مطرح میکند.
به بیان سادهتر، مسیری که اکنون از پیشبینیهای بانک مرکزی ترسیم میشود، میتواند شامل افزایش ۲۵ واحد پایهای نرخ بهره در هر یک از دو فصل آینده باشد. چنین مسیری در نهایت سه مرحله کاهش نرخ بهرهای را که سال گذشته در دوره ریاست جروم پاول انجام شده بود، کاملاً خنثی میکند.
همین تغییر بود که بروکس را وادار کرد در ارزیابی قبلی خود تجدیدنظر کند.
روایت جای چارچوب تحلیلی را گرفته است
مهمترین انتقاد بروکس به رویکرد فعلی فدرال رزرو این است که تصمیمهای بانک مرکزی بیش از آنکه بر یک چارچوب مشخص و پایدار استوار باشد، به روایتهای متغیر وابسته شده است.
کوین وارش، رئیس فدرال رزرو، برای توضیح تغییر موضع بانک مرکزی به سه عامل اشاره کرد: تقویت رشد اقتصادی، کندتر بودن کاهش تورم نسبت به انتظار و تشدید دوباره ریسکهای ژئوپلیتیکی اما از نگاه بروکس، هیچکدام از این عوامل بهتنهایی توضیح کاملاً قانعکنندهای برای چرخش سریع سیاست پولی نیستند.
گزارش تورم مصرفکننده در روز جمعه تحت تأثیر افزایشهای یکباره قیمت قرار گرفته بود و اگر این اثرها کنار گذاشته شوند، روند تورم پایه همچنان رو به کاهش بوده است. از سوی دیگر، قیمت نفت پیش از نشست ۲۹ ژوئیه نیز افزایش یافته بود و بنابراین نمیتوان افزایش اخیر ریسکهای ژئوپلیتیکی را بهتنهایی عامل تعیینکننده تغییر سیاست دانست. در نتیجه، سؤال اصلی این است که چرا فاصله میان دو نشست تا این اندازه موضع فدرال رزرو را تغییر داده است.
بازده اوراق؛ قطعه گمشده پازل
بروکس معتقد است پاسخ اصلی را باید در بازار اوراق قرضه جستوجو کرد. پس از نشست ۲۹ ژوئیه، بازده اوراق بلندمدت آمریکا افزایش یافت. از نگاه او، همین حرکت باعث شد ادامه یک موضع کاملاً متمایل به کاهش نرخ بهره برای فدرال رزرو دشوار شود.
این برداشت اهمیت زیادی دارد؛ زیرا نشان میدهد بانک مرکزی ممکن است تنها به تورم و رشد اقتصادی نگاه نکند و شرایط مالی، بهویژه نرخهای بلندمدت، نیز در شکلدهی به پیام سیاست پولی نقش مهمی داشته باشد.
در این چارچوب، تغییر روایت فدرال رزرو میتواند وسیلهای برای کنترل انتظارات بازار و جلوگیری از افزایش بیشتر بازده اوراق بلندمدت باشد. به همین دلیل، بروکس معتقد است چرخش اخیر را نباید صرفاً به تغییر ناگهانی در دادههای اقتصادی نسبت داد. ممکن است بخش مهمی از این تغییر، واکنش بانک مرکزی به شرایط بازار اوراق باشد.
چرا اجماع اعضا لزوماً مهمترین سیگنال نیست؟
یکی دیگر از نکات مورد توجه بروکس، اجماع کامل اعضای فدرال رزرو در افزایش نرخ بهره است. در نگاه اول، نبود حتی یک رأی مخالف میتواند نشانه تغییر جدی در دیدگاه اعضای بانک مرکزی تلقی شود. همچنین افزایش پیشبینی نرخ بهره در نمودار موسوم به «نقطهای» میتواند این برداشت را تقویت کند اما بروکس معتقد است نباید بیش از حد روی این موضوع تمرکز کرد.
از دیدگاه او، اگر جروم پاول همچنان رئیس فدرال رزرو بود، احتمالاً برخی از اعضایی که امروز موضعی تندرو دارند، همچنان دیدگاه متفاوتی نسبت به افزایش نرخ بهره داشتند. بنابراین، بخشی از اجماع فعلی میتواند تحت تأثیر ساختار جدید رهبری بانک مرکزی و شرایط سیاسی اطراف آن باشد.
با این حال، این بخش از تحلیل بروکس بیشتر یک برداشت تحلیلی است و نه یک واقعیت قابل اثبات درباره انگیزه تکتک اعضای فدرال رزرو. آنچه بهصورت عینی قابل مشاهده است، تغییر در رأیگیری و پیشبینیهای نرخ بهره است؛ اما نسبت دادن علت این تغییر به انگیزههای سیاسی، نیازمند شواهد بیشتری است.
“
«آنچه در تحلیل بروکس بیش از خودِ چرخش فدرال رزرو اهمیت دارد، تغییر وزن متغیرهای مؤثر بر سیاست پولی است. اگر بازده اوراق بلندمدت واقعاً محرک اصلی تغییر لحن بانک مرکزی بوده باشد، آنگاه بازار نباید سیاست فدرال رزرو را صرفاً از مسیر تورم کوتاهمدت تفسیر کند؛ زیرا در این مرحله، کنترل شرایط مالی و مهار بازده بلندمدت میتواند به یک محدودیت مستقل برای سیاستگذار تبدیل شده باشد. به همین دلیل، برای ارزیابی مسیر نرخ بهره در ماههای آینده، دنبال کردن همزمان تورم پایه، انتظارات نرخ بهره و رفتار اوراق بلندمدت آمریکا اهمیت بیشتری از تمرکز بر یک داده منفرد خواهد داشت.»
بابک شیری
کوین وارش چه پیامی به بازار داد؟
بروکس در نهایت به یک نکته سادهتر بازمیگردد: کوین وارش پیش از این نیز نشانههایی از تمایل به سیاست پولی سختگیرانهتر ارائه کرده بود. او در نشست جکسون هول موضعی متمایل به سیاست انقباضی نشان داده بود و از این زاویه، نتیجه نشست اخیر چندان دور از موضعی که پیشتر اعلام کرده بود نیست.
اشتباه اصلی بروکس این بود که تصور میکرد وارش برای تصمیمگیری بیش از اندازه به جزئیات آخرین دادههای تورمی توجه خواهد کرد و افزایش نرخ بهره را با پیامهای آرامکننده همراه میکند اما اتفاقی که افتاد نشان داد فدرال رزرو ممکن است به جای واکنش مکانیکی به هر داده اقتصادی، مجموعهای از شرایط مالی، تورمی، رشد اقتصادی و بازار اوراق را در نظر بگیرد. در چنین شرایطی، تحلیل سیاست پولی صرفاً با دنبال کردن یک شاخص اقتصادی دشوارتر میشود.
چرا بازار باید به بازده اوراق توجه کند؟
اهمیت این موضوع برای بازارهای مالی بسیار بالاست. اگر بازده اوراق بلندمدت آمریکا همچنان در سطوح بالا باقی بماند، فدرال رزرو ممکن است تمایل کمتری به ارسال پیامهای بسیار انبساطی داشته باشد؛ حتی اگر بخشی از دادههای تورمی نشانه کاهش فشار قیمتها را نشان دهند.
این مسئله برای سهام، طلا، دلار و سایر داراییهای حساس به نرخ بهره اهمیت دارد.
نرخهای بلندمدت تنها تابع مستقیم نرخ سیاستی فدرال رزرو نیستند و انتظارات مربوط به تورم، رشد اقتصادی، کسری بودجه و عرضه اوراق نیز بر آنها اثر میگذارند. بنابراین، اگر فشار در بخش بلندمدت منحنی بازده ادامه داشته باشد، ممکن است سیاست ارتباطی فدرال رزرو نیز به سمت احتیاط بیشتر حرکت کند.
از همین منظر، تغییر اخیر را میتوان نه فقط یک تغییر در پیشبینی نرخ بهره، بلکه تغییری در نحوه مدیریت انتظارات بازار دانست.
جمعبندی
تحلیل رابین بروکس بیش از آنکه صرفاً درباره یک افزایش نرخ بهره باشد، به دشواری پیشبینی رفتار فدرال رزرو در دوره جدید اشاره میکند. او انتظار داشت افزایش نرخ بهره با نشانههایی از انعطاف همراه شود، اما تصمیم اجماعی بانک مرکزی و افزایش پیشبینی نرخهای بهره برای ۲۰۲۶ و ۲۰۲۷ نشان داد سیاست پولی بسیار تندروتر از انتظار اوست.
مهمترین نکته این تحلیل، ارتباط میان سیاست پولی و بازار اوراق است. از نگاه بروکس، افزایش بازده اوراق بلندمدت پس از نشست ۲۹ ژوئیه میتواند توضیح مهمی برای تغییر لحن فدرال رزرو باشد؛ زیرا ادامه یک موضع بسیار متمایل به کاهش نرخ بهره میتوانست فشار بیشتری بر نرخهای بلندمدت ایجاد کند.
در نتیجه، شاید مهمترین درس این نشست آن باشد که برای فهم مسیر آینده فدرال رزرو نباید تنها به یک گزارش تورمی یا یک نمودار پیشبینی نرخ بهره نگاه کرد. رفتار بازار اوراق، شرایط مالی و نحوه مدیریت انتظارات نیز میتوانند به همان اندازه تعیینکننده باشند.
در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.