







دلار دیروز دور دوم از حمایت را تجربه کرد، چرا که کنفرانس مطبوعاتی نسبتاً متمایل به سیاستهای انقباضی پاول (رئیس فدرال رزرو) همچنان بر بازارهایی که از کمبود دادههای اقتصادی رنج میبرند، تأثیرگذار بود. با این حال، به نظر ما (تیم تحلیل ING) شرایط لازم برای ادامهی یک روند صعودی بزرگ دیگر در دلار آمریکا وجود ندارد. در همین حال، ژاپن برای مهار نوسانات ین مداخلهی لفظی کرده و در بریتانیا نیز نگاهها به موقعیت سیاسی ریوز دوخته شده است.
دلار آمریکا: توجیه رشد بیشتر دشوارتر شده است
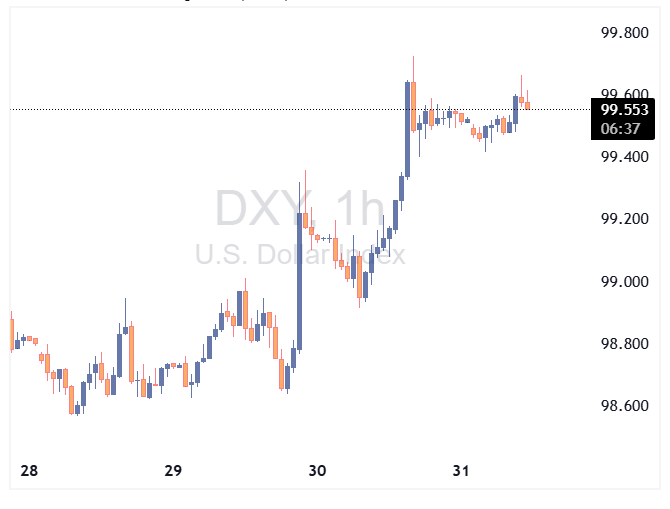
دلار دیروز از اثرات پسماندهی کنفرانس مطبوعاتی انقباضی پاول و تا حدی از توافق تجاری آمریکا و چین حمایت بیشتری یافت. در طول سپتامبر و اکتبر، ما بارها توضیح دادیم که معاملات فروش دلار (short-dollar trades) بهوضوح به بنبست خوردهاند و برای ادامه نیاز به اخبار منفی قویتر علیه دلار دارند. تعطیلی دولت آمریکا باعث شد دادههای اشتغال نتوانند چنین محرکی ایجاد کنند، و احتیاط پاول درباره کاهش نرخ بهره در دسامبر اکنون باید جدیتر گرفته شود.
با این حال، پیشبینی کوتاهمدت ما درباره دلار بیشتر بر «نبود جهتگیری مشخص» است تا آغاز یک بازگشت پایدار. دلیل آن نیز دقیقاً کمبود دادههای اقتصادی است که مانع از شکلگیری اطمینان در بازار نسبت به روند کندتر کاهش نرخ بهره فدرال رزرو میشود. از دید ما، شاخص دلار نیروی کافی برای عبور از سطح ۱۰۰ را ندارد. گزارش PCE امروز احتمالاً با تأخیر منتشر خواهد شد.
در ژاپن، جفتارز USDJPY اکنون بهوضوح نگرانیهایی برای مقامات ایجاد کرده است. وزیر دارایی، ساتسوکی کاتایاما، شب گذشته گفت که «حرکات بسیار یکطرفه و سریع ارز» با «احساس فوریت بالا» در حال رصد است. این اظهارنظر تأیید میکند که برای مقامات، سرعت تغییر نرخ اهمیت بیشتری از سطح آن دارد، هرچند تجربههای قبلی از مداخله ارزی بانک مرکزی ژاپن نشان دادهاند که سطوح روانی نرخ نیز نقش دارند. این بار اما یک علامت سؤال بزرگ وجود دارد مبنی بر این که آیا ایالات متحده با مداخله ارزی ژاپن موافقت خواهد کرد یا نه.
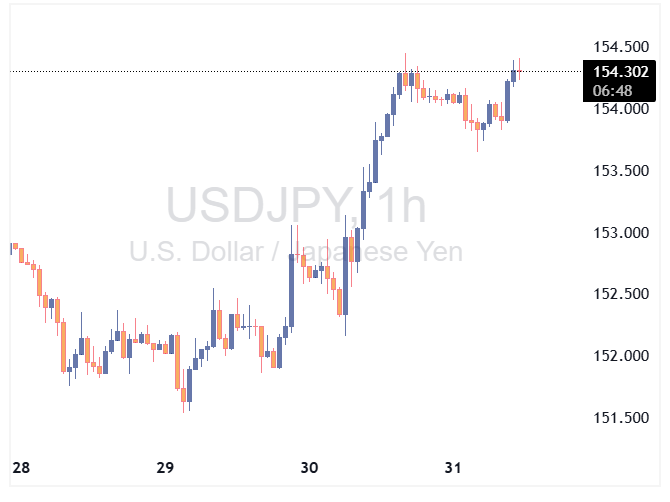
بازارها ممکن است بخواهند بیازمایند که آیا سطح ۱۵۵.۰ برای ین «خط قرمز» محسوب میشود یا خیر — در صورت عدم اقدام در اطراف این سطح، ممکن است معاملات سفتهبازانهی خرید USDJPY افزایش یابد. با این حال، دادههای شاخص قیمت مصرف کننده (CPI) توکیو و تولید صنعتی که دیشب منتشر شد، احتمال افزایش نرخ بهره در دسامبر را بالا بردهاند — که سناریوی پایه ماست — هرچند بازارها تنها ۴۵٪ احتمال آن را در نظر گرفتهاند.
یورو: احتمال کاهش بیشتر نرخها در ECB بسیار پایین است
بهوضوح روشن است که بانک مرکزی اروپا (ECB) در این مرحله میخواهد اوضاع را آرام و بدون تغییر نگه دارد. در اینجا خلاصهای از دیدگاه تحلیلگر بانک مرکزی ما، کارستن برژسکی (تحلیلگر ING)، درباره بیانیه و کنفرانس مطبوعاتی دیروز ارائه میشود: تنها نکته برجسته، تغییر در عبارت «تعادل ریسکها» به سمت مجموعهای گستردهتر از ریسکهای صعودی و نزولی برای رشد بود.
لاگارد اذعان کرد که برخی از ریسکهای نزولی کاهش یافتهاند اما برای این تغییر در واژگان اهمیت چندانی قائل نشد. در واقع، رشد اقتصادی منطقه یورو در سهماهه سوم بهتر از انتظار بود (۰.۲٪ نسبت به فصل قبل)، عمدتاً بهدلیل عملکرد قوی غیرمنتظره فرانسه (۰.۵٪ نسبت به فصل قبل).
در هفتههای آینده، اعضای شورای حکمرانان بانک مرکزی اروپا احتمالاً دیدگاههای خود را درباره ارزیابیهای مربوط به سیاست پولی، تورم و رشد ارائه خواهند داد. اما انتظار تغییر بزرگی نداشته باشید. بانک مرکزی اروپا در حال حاضر در سطح نرخ ۲٪ احساس «خوبی» دارد و احتمال کاهش بیشتر نرخها پایین است.
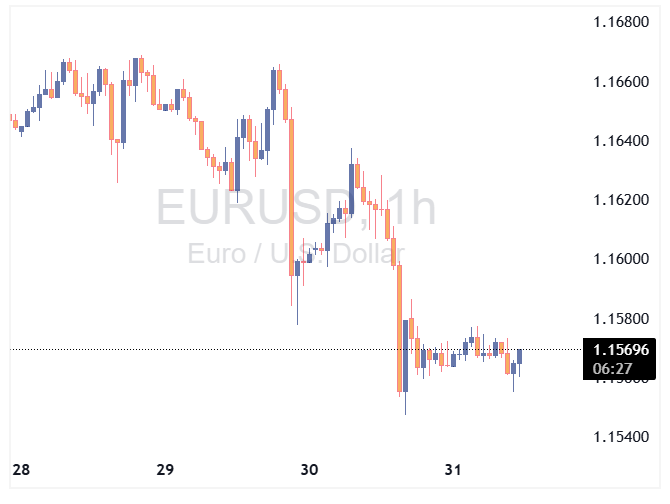
به هر حال، نرخ جفتارز EURUSD کاملاً تابع حرکات دلار باقی مانده است، و واکنش بازار پس از نشست FOMC باعث شده برخی احتمال شکست سطح ۱.۱۵۰ را مطرح کنند. با این حال، ما شرایط لازم برای افت شدیدتر این جفتارز را نمیبینیم. دادههای اشتغال باید احتیاط پاول را تأیید کنند و اگر کاهش در بازار کار آمریکا ادامه یابد، به نظر ما آستانه لازم برای بازنگری انبساطیتر فدرال رزرو چندان بالا نیست. نقش یورو در این میان اندک است، اما بهبود جزئی در رشد اقتصادی و موضع نسبتاً محکم بانک مرکزی اروپا میتواند به تقویت آن کمک کند. پیشبینی ما همچنان صعودی بودن EURUSD تا پایان سال است.
پوند بریتانیا: استعفای ناگهانی ریوز برای بازارها زیانبار خواهد بود
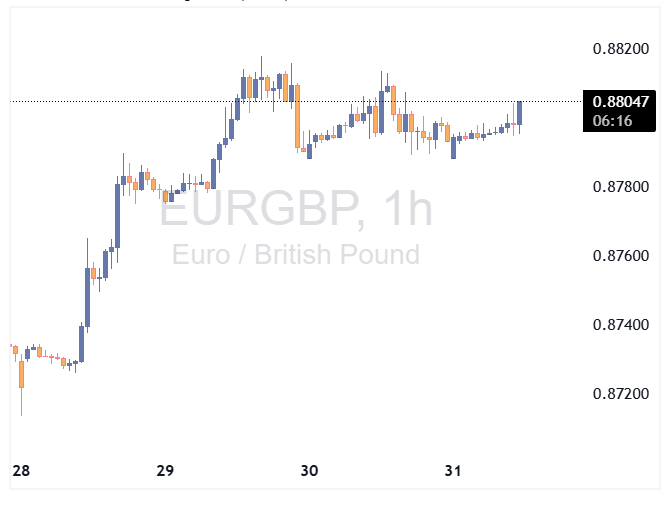
ما دیروز راهنمایی برای بازار درباره بودجه پاییز بریتانیا منتشر کردیم که در آن چهار سناریو مختلف و تأثیر هر یک بر اوراق قرضه (gilts) و پوند بررسی شده است. در سناریوی پایه ما، وزیر دارایی ریچل ریوز ترکیبی از افزایش مالیاتها را ارائه میدهد، در حالی که از سیاستهایی که منجر به تورم بیشتر میشوند پرهیز میکند. این موضوع بهتدریج توسط بازارها در قالب کاهش انتظارات انقباضی بانک مرکزی انگلستان، بازده پایینتر اوراق و پوند ضعیفتر لحاظ شده است. بر اساس این سناریو، هدف ما برای نرخ EURGBP پس از بودجه ۰.۸۸۰ است.
یکی از منابع ریسک برای بازار اوراق و پوند، حتی پیش از روشن شدن جزئیات بودجه، فشار احزاب مخالف برای استعفای ریوز بهدلیل اعتراف او به ناتوانی در دریافت مجوز لازم برای اجاره منزلش است. این خبر دیروز اندکی فروکش کرد؛ زیرا نخستوزیر استارمر بهطور کامل از ریوز حمایت کرد و یک بنگاه املاک مسئولیت اشتباه را پذیرفت.
در ماه ژوئیه، زمانی که به نظر میرسید ریوز در آستانه کنارهگیری است، بازده اوراق قرضه جهش کرد. بازارها نگرانند که تغییر وزیر دارایی میتواند به معنای شلتر شدن قواعد مالی و افزایش استقراض باشد، بهویژه در زمانی که حجم انتشار اوراق قرضه همچنان بالاست. به نظر ما، استعفای ناگهانی ریوز — هرچند بعید — میتواند موجب افزایش چشمگیر نوسان در بازار اوراق قرضه و پوند شود.
منبع: ING