








به گزارش بلومبرگ، صندوق مدیریت سرمایهگذاری بازنشستگی دولتی ژاپن (GPIF) – که با دارایی ۱.۸ تریلیون دلاری بزرگترین صندوق بازنشستگی جهان محسوب میشود – پس از ۵ سال وقفه، بار دیگر به سراغ مدیران سرمایهگذاری فعال برای اوراق قرضه دولتی ژاپن (JGB) رفته است.
این تصمیم نشان میدهد که تغییرات اقتصادی اخیر در ژاپن، استراتژیهای قدیمی «سرمایهگذاری غیرفعال یا منفعل» را با چالشهای جدی مواجه کرده است.
چرایی تصمیم GPIF و تغییر مسیر به مدیریت فعال
صندوق GPIF برای مدیریت بخشی از اوراق قرضه دولتی خود، ۳ شرکت بزرگ مدیریت سرمایهگذاری شامل Asset Management One، Mitsubishi UFJ Trust & Banking و Sumitomo Mitsui Trust Asset Management را استخدام کرده است.
- افت زیانبار اوراق قرضه داخلی: صندوق GPIF در سال مالی گذشته توانست سود کلی ۱۶.۵ درصدی روی کل داراییهای خود کسب کند، اما در بخش اوراق قرضه داخلی با زیان ۵.۱ درصدی مواجه شد.
- چرخش سیاستهای بانک مرکزی ژاپن (BOJ): با خروج بانک مرکزی ژاپن از نرخهای بهره منفی و آغاز چرخه افزایش نرخ بهره، قیمت اوراق قرضه کاهش یافته و نوسانات بازار بدهی ژاپن به شدت بالا رفته است.
- نیاز به انعطافپذیری مدیریتی: صندوق به این نتیجه رسیده که در شرایط افت قیمت اوراق، مدیریت غیرفعال (که فقط یک شاخص را دنبال میکند) جوابگو نیست. صندوقهای فعال به مدیران این امکان را میدهند که سررسید اوراق (Duration) و ریسک اعتباری را به شکل شناور تغییر دهند تا بازدهی بالاتری از شاخص کسب کنند.
ترکیب داراییهای بزرگترین صندوق جهان و فشارهای سیاسی
طبق استراتژی پایه، ترکیب داراییهای صندوق GPIF به ۴ بخش ۲۵ درصدی تقسیم شده است:
- ۲۵٪ اوراق قرضه داخلی ژاپن (JGB)
- ۲۵٪ سهام شرکتهای ژاپنی
- ۲۵٪ اوراق قرضه بینالمللی
- ۲۵٪ سهام شرکتهای خارجی
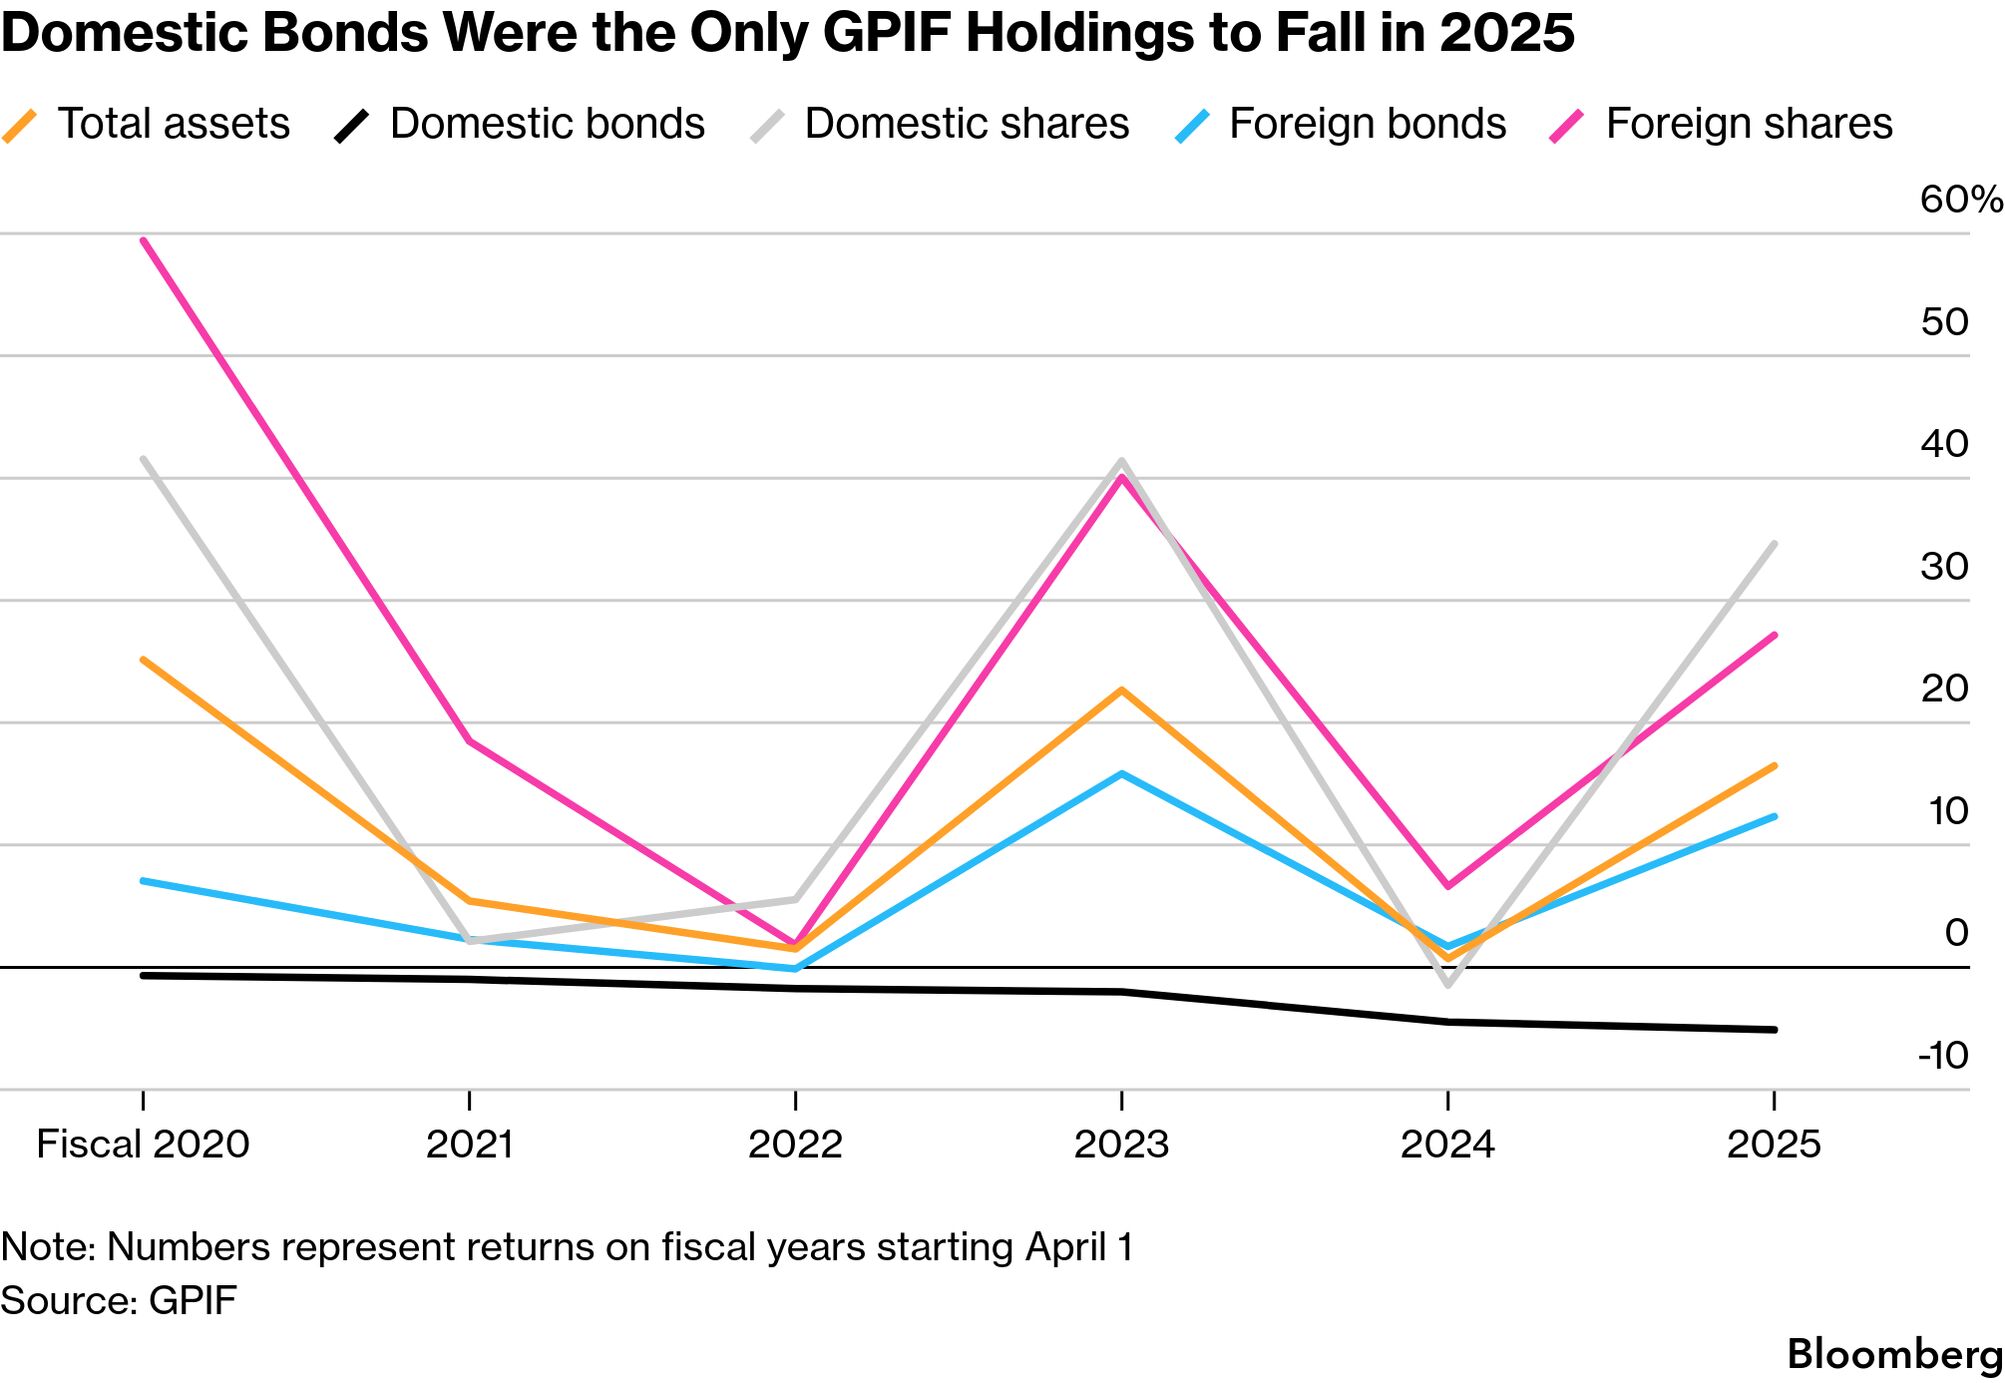
با این حال، مقامات دولت ژاپن (از جمله سانائه تاکایچی و وزرای کابینه) اخیراً فشارها را بر GPIF افزایش دادهاند تا سهم بیشتری از منابع مالی خود را در داراییهای داخل ژاپن سرمایهگذاری کند.
این تصمیم چه پیامی برای بازارهای مالی دارد؟
- پایان دوران آرامش در بازار بدهی ژاپن: وقتی بزرگترین دارنده اوراق قرضه ژاپن استراتژی خود را به حالت «فعال» تغییر میدهد، یعنی دوره نوسانات بالا در نرخ بهره و قیمت اوراق قرضه ژاپن تازه آغاز شده است.
- تلاش برای مهار ریسک تورمی: تورم بالارونده در ژاپن و سرعت کند/مقطعی بانک مرکزی در افزایش نرخ بهره، ارزش بازدهی حقیقی اوراق را پایین آورده است؛ مدیران فعال موظفند با تکنیکهای معاملاتی این افت ارزش را جبران کنند.