






- بازده اوراق ۱۰ساله آمریکا از ۵.۲ درصد عبور کرد و به بالاترین سطح از ژوئن ۲۰۰۷ رسید؛ بازده اوراق ۳۰ساله نیز حدود ۵.۵ درصد شد.
- حراجهای ضعیف اوراق خزانهداری و افزایش احتمال افزایش نرخ بهره فدرال رزرو از عوامل اصلی رشد بازدهیها هستند؛ بازار احتمال افزایش نرخ بهره در ماه اکتبر را حدود ۷۰ درصد برآورد میکند.
- افزایش بازده اوراق، هزینه وام مسکن و تأمین مالی شرکتها را بالا میبرد و میتواند از دلار حمایت کرده و بر طلا، سهام و سایر داراییهای پرریسک فشار وارد کند.
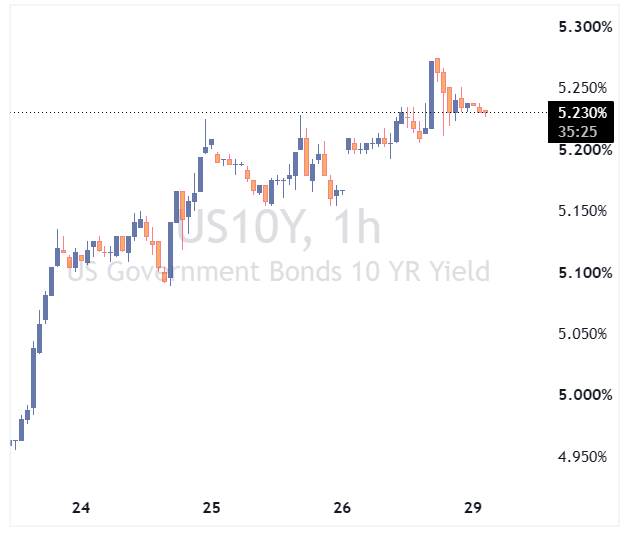
بازده اوراق ۱۰ساله خزانهداری آمریکا در پی تقاضای ضعیف در حراجهای اخیر و افزایش گمانهزنیها درباره ادامه سیاست انقباضی فدرال رزرو، از مرز ۵.۲ درصد عبور کرد و به بالاترین سطح خود از ژوئن ۲۰۰۷ رسید.
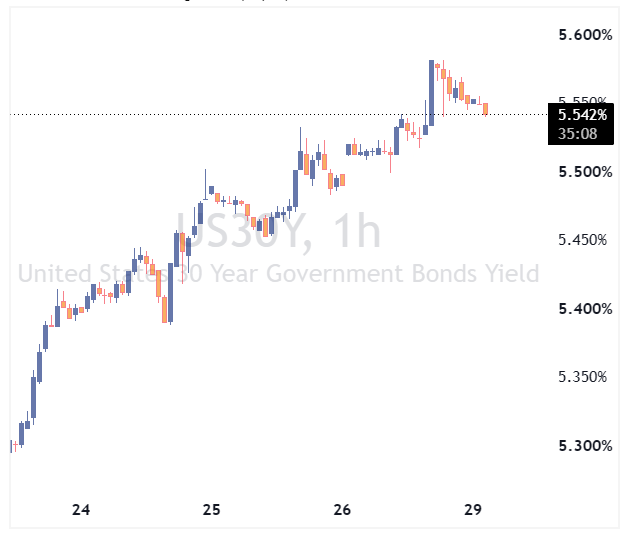
بازده اوراق ۳۰ساله نیز به حدود ۵.۵ درصد افزایش یافت؛ سطحی که از سال ۲۰۰۴ تاکنون مشاهده نشده بود.
رشد اخیر عمدتاً ناشی از افزایش بازده واقعی بوده و نه بالا رفتن انتظارات تورمی. به گفته یک اقتصاددان ارشد در مؤسسه آبردین، نرخ سربهسر دوساله ــ شاخصی برای سنجش انتظارات تورمی ــ طی هفته جاری تغییر محسوسی نداشته و همچنان پایینتر از اوجهای ثبتشده در ماههای گذشته قرار دارد.
حراجهای ضعیف خزانهداری نگرانیها را افزایش داد
بازار در واکنش به تقاضای ضعیف برای اوراق خزانهداری و نشانههای شتاب گرفتن اقتصاد آمریکا، احتمال اتخاذ سیاست پولی هاوکیش از سوی فدرال رزرو را افزایش داده است.
حراج اخیر اوراق هفتساله خزانهداری، ضعیفترین نسبت پوشش سفارش به عرضه را طی یک سال گذشته ثبت کرد. تقاضای سرمایهگذاران غیرمستقیم نیز کاهش یافت. حراج اسناد خزانهداری کوتاهمدت هم با استقبال کمتری مواجه شد؛ موضوعی که از افزایش تردید سرمایهگذاران برای جذب عرضه گسترده اوراق دولتی آمریکا حکایت دارد.
این احتیاط در شرایطی افزایش یافته است که بازار احتمال افزایش نرخ بهره در ماه اکتبر را حدود ۷۰ درصد برآورد میکند. همچنین نزدیک به ۶۰ درصد احتمال برای دو افزایش متوالی نرخ بهره در ماههای اکتبر و دسامبر قیمتگذاری شده است.
نقش بازده واقعی در افزایش نرخ اوراق
اقتصاددان آبردین معتقد است افزایش اخیر بازده اوراق بیشتر از آنکه به نگرانی درباره تورم مربوط باشد، از رشد بازده واقعی و ارزیابی سرمایهگذاران از قدرت اقتصاد آمریکا ناشی میشود.
افزایش قیمت نفت نیز ممکن است به رشد بازدهیها کمک کرده باشد، اما تغییر اندک انتظارات تورمی نشان میدهد که عوامل اصلی، تقاضای ضعیف برای اوراق و احتمال تداوم سیاست انقباضی فدرال رزرو هستند.
لیزا کوک، عضو هیئتمدیره فدرال رزرو، نیز اعلام کرده است که سرمایهگذاری در حوزه هوش مصنوعی و افزایش قیمت نفت میتواند به تداوم فشارهای تورمی کمک کند. با این حال، او تأکید کرده است که هرگونه افزایش بیشتر نرخ بهره به دادههای اقتصادی آینده بستگی خواهد داشت.
اختلاف نظر درباره مسیر آینده بازدهیها
تحلیلگران درباره سقف احتمالی بازده اوراق ۱۰ساله اختلاف نظر دارند. کارن وارد، مدیر سرمایهگذاری در شرکت جیپی مورگان، پیشبینی کرده است که بازده این اوراق احتمالاً فاصله زیادی از سطح ۵ درصد نخواهد گرفت.
در مقابل، مؤسسه ING احتمال افزایش بازده اوراق ۱۰ساله تا سطح ۶ درصد را مطرح کرده است. همچنین در نظرسنجی بلومبرگ از ۱۷۳ متخصص بازار، اندکی بیش از نیمی از شرکتکنندگان انتظار داشتند بازده اوراق ۳۰ساله آمریکا در سال جاری از ۶ درصد عبور کند.
برخی تحلیلگران میگویند بازده اوراق ۱۰ساله اکنون درست پایینتر از مقاومت تکنیکال ۵.۲۵ درصد قرار دارد؛ سطحی که به ژوئیه ۲۰۰۷ بازمیگردد. عبور پایدار از این مقاومت میتواند مسیر را برای افزایش بیشتر بازدهیها هموار کند.
فشار بر بازارهای جهانی و هزینه استقراض
افزایش بازده اوراق خزانهداری آمریکا تنها به بازار این کشور محدود نمانده است. بازده اوراق ۱۰ساله آلمان نیز به بالاترین سطح از سال ۲۰۱۱ رسیده و بازده اوراق دولتی بریتانیا هم افزایش یافته است.
بازدهیهای بالاتر، شرایط مالی را برای خانوارها و شرکتها سختتر میکند و بر نرخ وامهای مسکن، هزینه تأمین مالی شرکتها و ارزشگذاری سهام فشار میگذارد. میانگین نرخ وام مسکن ۳۰ساله در آمریکا نیز به حدود ۷.۱ درصد رسیده است؛ رقمی که بالاترین سطح در بیش از دو سال گذشته محسوب میشود.
افزایش بیشتر بازده واقعی میتواند از دلار آمریکا حمایت کند و برای طلا و داراییهای پرریسک، از جمله سهام، فشار ایجاد کند. اکنون توجه سرمایهگذاران به دادههای اقتصادی پیشرو، حراجهای بعدی اوراق خزانهداری و اظهارنظر مقامهای فدرال رزرو درباره احتمال افزایش نرخ بهره در ماه اکتبر معطوف شده است.