


کاترین مان، عضو کمیته سیاست پولی بانک انگلستان: در ماه ژوئن، ریسکهای صعودی تورم نسبت به ریسکهای نزولی برای فعالیتهای اقتصادی بیشتر بود
 حمید سودمند
زمان مطالعه: ۱ دقیقه
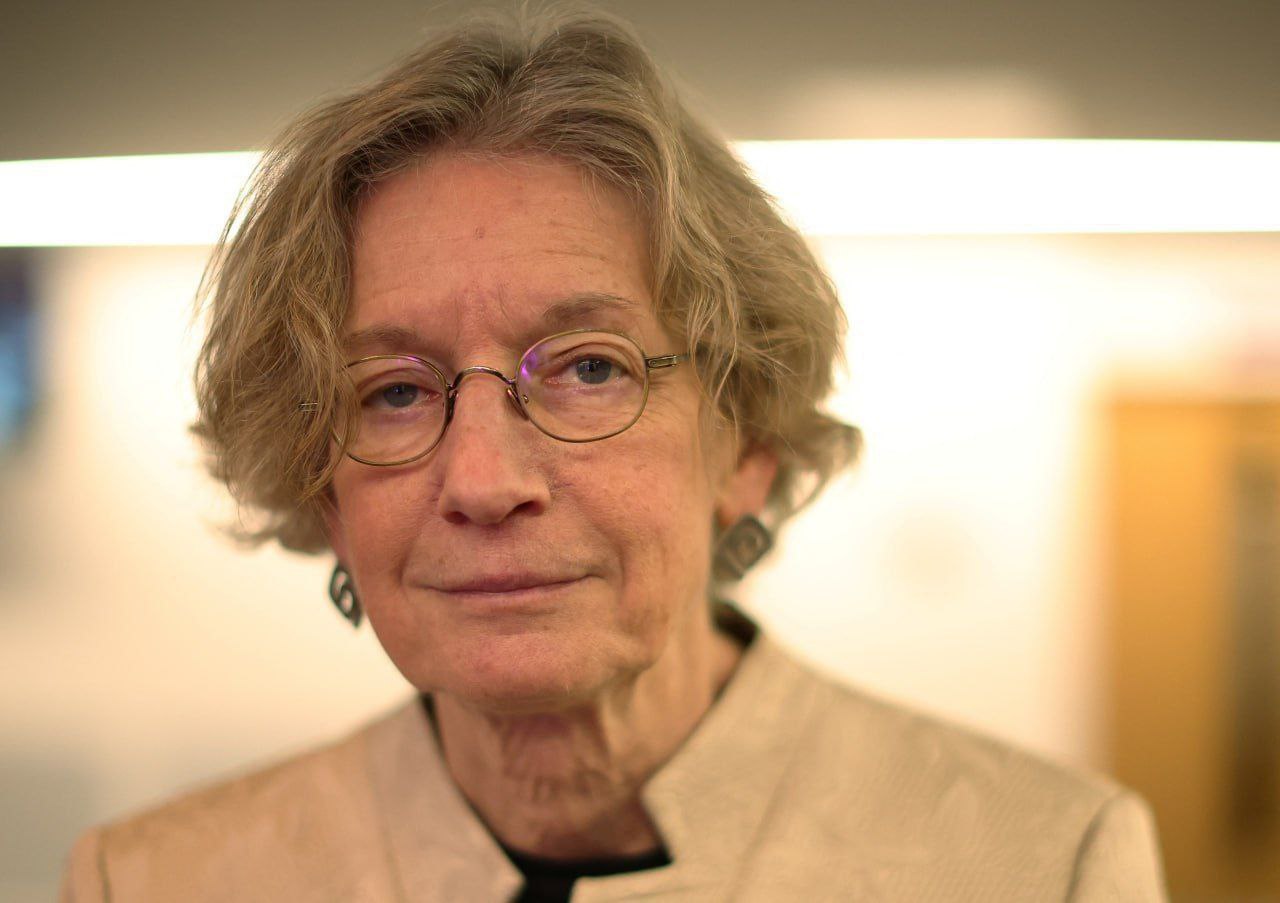
اگر دادههای واقعی، بهویژه انتظارات تورمی، برای روند پایهای تورم نامطلوب باشند، اقدامی قاطع و پیشدستانه میتواند انتظارات تورمی و نرخ تورم را به سمت هدف ۲ درصدی هدایت کند
موازنه میان ریسکهای تورمی و وضعیت فعالیتهای اقتصادی باعث شده است وزن بیشتری برای تداوم تورم قائل شوم؛ از این رو، دیدگاه من به سمت حفظ نرخهای بهره برای مدت طولانیتر و احتمالاً اتخاذ موضعی سختگیرانهتر برای مقابله با این ریسک تغییر کرده است.
دادههای نیمه دوم سال برای من اهمیت ویژهای خواهند داشت.
در ماه ژوئن، فشارهای تورمی ناشی از هزینهها تا حدی با شرایط انقباضی مالی در داخل اقتصاد خنثی میشد.
اقدامات مالی دولت نقش مهمی در بازگرداندن تورم به هدف ۲ درصدی ایفا میکند.
سیگنالهای تفکیکشده از بازار کار نشان میدهد وضعیت برخی بخشها نسبت به نرخ کلی بیکاری، کمتر ضعیف بوده است.
قیمت انرژی، حاشیه سود شرکتها و توافقهای دستمزدی از شاخصهای کلیدی هستند.
انتظارات تورمی کوتاهمدت و بلندمدت همچنان در سطح بالایی باقی ماندهاند.
در ادامه مسیر، این پرسش مطرح است که آیا سیاستهای مالی با غافلگیریهای صعودی (انبساطیتر از انتظار) همراه خواهند بود یا خیر.
مطالب مرتبط

ترامپ از انتصاب استفن میلر بهعنوان رئیس دفتر دولتش خبر داد
دونالد ترامپ در پستی در تروث سوشال اعلام کرد استفن میلر، معاون فعلی رئیس دفتر دولت او و یکی از مشاوران مورداعتمادش، از روز دوشنبه […]
مشاهده خبر
دالی، عضو فدرال رزرو، از لزوم سختگیرانهتر شدن سیاست پولی گفت
به گزارش سیانبیسی، دالی، عضو فدرال رزرو، گزارش اشتغال را خبری خوب توصیف کرد. او گفت سیاستگذاران ناچار خواهند بود سیاست پولی را بیش از این […]
مشاهده خبر
مایکروسافت اجارهٔ ظرفیت ابری هوش مصنوعی از اوراکل را کاهش میدهد
مایکروسافت در حال پایاندادن به قرارداد خود با اوراکل برای اجارهٔ ظرفیت ابری هوش مصنوعی است. این شرکت پس از تصمیم به تمدید نکردن بخشهایی […]
مشاهده خبر
دیدگاهتان را بنویسید.
برای مشارکت در گفتوگو وارد حساب کاربری خود شوید.
ورود و ثبتنام