





در بازار سهام، همیشه شرکتهایی که بیشترین رشد را تجربه میکنند، لزوماً مناسبترین گزینهها برای یک سرمایهگذاری بلندمدت نیستند. بخشی از جذابیت سرمایهگذاری دهساله در شرکتهایی قرار دارد که مدل کسبوکار آنها بارها در دورههای مختلف اقتصادی آزمایش شده، جریان نقدی قابل اتکایی ایجاد میکنند و در کنار رشد ارزش سهام، درآمدی مستمر از طریق سود نقدی در اختیار سهامداران قرار میدهند.
- کوکاکولا با حضور در بیش از ۲۰۰ کشور، حدود ۳۳ میلیون نقطه فروش و ۶۴ سال افزایش متوالی سود نقدی، بر قدرت برند و مدل کسبوکار سبک از نظر دارایی تکیه دارد.
- آلتریا نیز با ۵۷ سال افزایش متوالی سود نقدی، از قدرت قیمتگذاری برای جبران کاهش حجم مصرف محصولات دخانیات استفاده میکند.
- سهام کوکاکولا و آلتریا در سال ۲۰۲۶ بهترتیب حدود ۲۷.۸ و ۲۰.۵ درصد رشد کردهاند و از ابتدای ۲۰۲۴، آلتریا حدود ۷۵ درصد افزایش یافته است.
- تفاوت کلیدی این دو شرکت در چشمانداز دهساله است؛ کوکاکولا بر توسعه جهانی و قدرت برند تکیه دارد، اما آلتریا باید کاهش مصرف سیگار را با رشد محصولات بدون دود جبران کند.
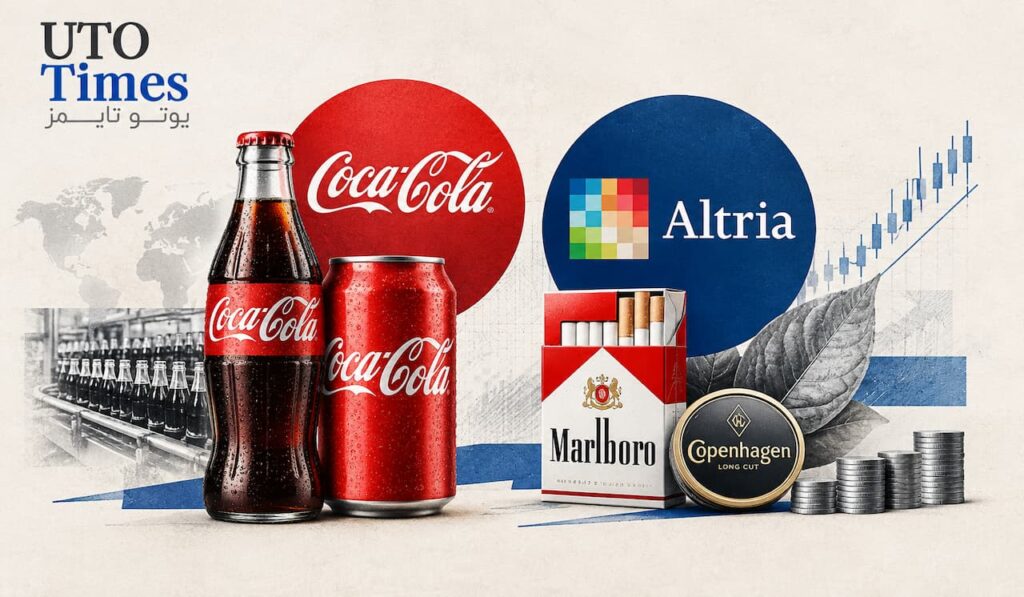
در همین چارچوب، کوکاکولا و آلتریا دو نمونه متفاوت از شرکتهایی هستند که به جای تکیه بر رشدهای هیجانی، بر قدرت برند، وفاداری مشتری، توانایی افزایش قیمت و پرداخت مستمر سود نقدی تکیه دارند. هر دو شرکت در گروه «پادشاهان سود نقدی» قرار میگیرند؛ کوکاکولا سابقه افزایش متوالی سود نقدی خود را به ۶۴ سال رسانده و آلتریا نیز ۵۷ سال افزایش متوالی را ثبت کرده است.
این سابقه البته به معنای مصون بودن سهام این شرکتها از ریسک نیست، اما نشان میدهد مدل اقتصادی آنها در طول چندین دهه توانسته خود را با تغییر شرایط بازار و رفتار مصرفکنندگان تطبیق دهد.
کوکاکولا؛ قدرت یک برند جهانی
کمتر برندی در جهان به اندازه کوکاکولا شناختهشده است. محصولات این شرکت در بیش از ۲۰۰ کشور توزیع میشوند و شبکه گسترده فروش آن یکی از مهمترین مزیتهای رقابتی کوکاکولا محسوب میشود.
با این حال، نکته مهم درباره مدل کسبوکار کوکاکولا این است که خود شرکت الزاماً تمام نوشیدنیهای نهایی را تولید و بستهبندی نمیکند. کوکاکولا شربت و مواد اولیه محصولات خود را در اختیار شرکای بطریساز قرار میدهد و این شرکا وظیفه تولید، بستهبندی و توزیع محصول نهایی را بر عهده دارند.
این ساختار باعث شده کوکاکولا بتواند با سرمایهگذاری مستقیم کمتر در بخش تولید و توزیع، از یک مدل نسبتاً سبک از نظر دارایی استفاده کند. شبکه این شرکت شامل حدود ۲۰ شرکت بطریساز، ۱۲۵ هزار تأمینکننده و حدود ۳۳ میلیون نقطه فروش است.
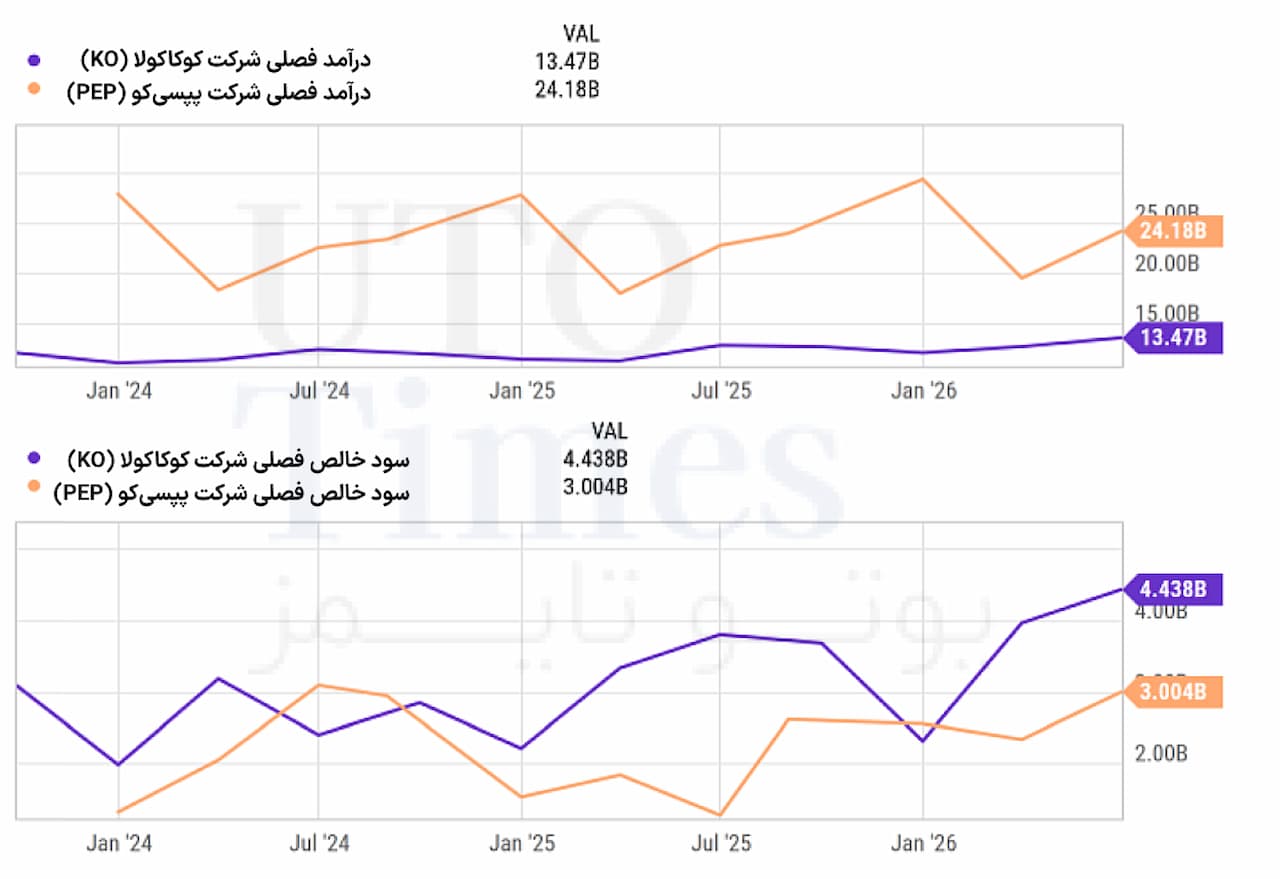
همین مدل یکی از دلایلی است که حاشیه سود کوکاکولا را در سطح بالایی نگه داشته است. برای مقایسه، درآمد پپسیکو در آخرین فصل گزارششده حدود ۱۰.۷ میلیارد دلار بیشتر از کوکاکولا بود، اما سود خالص پپسیکو بیش از ۱.۴ میلیارد دلار کمتر از کوکاکولا ثبت شد.
این اختلاف نشان میدهد اندازه درآمد به تنهایی نمیتواند کیفیت اقتصادی یک شرکت را مشخص کند و ساختار هزینه، حاشیه سود و نحوه تبدیل درآمد به سود اهمیت بسیار زیادی دارد.
سود نقدی؛ ستون اصلی جذابیت کوکاکولا
یکی از مهمترین دلایلی که سرمایهگذاران بلندمدت به کوکاکولا توجه میکنند، سابقه طولانی پرداخت سود نقدی است.
کوکاکولا با ۶۴ سال افزایش متوالی سود نقدی در گروه پادشاهان سود نقدی قرار دارد و تنها هشت شرکت بورسی سابقهای طولانیتر از آن دارند.
سهام کوکاکولا تا ۱۴ سپتامبر ۲۰۲۶ حدود ۲۷.۸ درصد از ابتدای سال رشد کرده است. همین رشد باعث شده بازده سود نقدی فعلی آن نسبت به میانگین تاریخی پایینتر باشد. در متن اصلی، بازده سود نقدی حدود ۲.۳ درصد ذکر شده است، هرچند داده معاملاتی همان گزارش رقم ۲.۹۴ درصد را نشان میدهد.
در هر صورت، نکته مهمتر از رقم یک مقطع مشخص، استمرار پرداخت سود است. کوکاکولا شرکتی نیست که جذابیت خود را صرفاً از افزایش سریع قیمت سهام دریافت کند؛ بخش مهمی از داستان سرمایهگذاری آن به توانایی شرکت در ایجاد جریان نقدی و انتقال بخشی از آن به سهامداران مربوط میشود.
البته رشد ۲۷.۸ درصدی سهام در سال ۲۰۲۶ الزاماً عملکردی نیست که بتوان انتظار داشت هر سال تکرار شود. ارزشگذاری سهم نیز در مقایسه با محدوده معمول معاملات آن بالا ارزیابی شده است. بنابراین برای سرمایهگذاری بلندمدت، قیمت ورود همچنان اهمیت دارد.
آلتریا؛ سود بالا در صنعتی رو به افول
آلتریا داستان کاملاً متفاوتی دارد. این شرکت بزرگترین شرکت دخانیات آمریکا محسوب میشود و برندهایی مانند مارلبرو، کپنهاگن، بلک اند مایل و انجوی را در اختیار دارد.
سهام آلتریا در سال جاری حدود ۲۰.۵ درصد افزایش یافته و از ابتدای سال ۲۰۲۴ تاکنون رشد آن به حدود ۷۵ درصد رسیده است اما جذابیت اصلی آلتریا نیز مانند کوکاکولا در سود نقدی قرار دارد. بازده سود نقدی این شرکت در متن مقاله حدود ۶ درصد عنوان شده و در بخش دادههای معاملاتی رقم ۷.۶۶ درصد نمایش داده شده است. آلتریا نیز با ۵۷ سال افزایش متوالی سود نقدی در میان پادشاهان سود نقدی قرار دارد؛ سابقهای که در مجموع به ۶۱ سال افزایش در آن دوره میرسد.
با وجود کاهش نرخ مصرف سیگار، آلتریا همچنان توانسته جریان نقدی قابلتوجهی ایجاد کند. دلیل اصلی این موضوع، قدرت قیمتگذاری صنعت دخانیات است.
قدرت قیمتگذاری؛ سلاح آلتریا
کاهش حجم فروش یک تهدید جدی برای هر شرکت مصرفی است، اما در مورد آلتریا افزایش قیمت توانسته بخشی از فشار ناشی از کاهش یا رکود حجم فروش را جبران کند.
مصرفکنندگان محصولات دخانیات در بسیاری از موارد نسبت به افزایش قیمت برند مورد استفاده خود حساسیت کمتری نشان میدهند. در نتیجه، شرکت میتواند بخشی از کاهش حجم فروش را از طریق افزایش قیمت جبران کند.
البته این راهبرد نمیتواند برای همیشه جایگزین رشد واقعی باشد. کاهش مصرف سیگار یک روند ساختاری است و آلتریا باید برای آینده به بخشهای بدون دود و محصولات جایگزین تکیه کند.
مسئله اینجاست که موفقیت در این بخش هنوز به اندازهای نیست که بتواند به طور کامل کاهش مصرف محصولات سنتی را جبران کند. بنابراین بخش مهمی از ارزش سرمایهگذاری در آلتریا همچنان به توانایی شرکت در حفظ جریان نقدی و پرداخت سود وابسته است.
“
«از نگاه تحلیلی، جذابیت کوکاکولا و آلتریا بیشتر در کیفیت جریان نقدی و دوام مدل کسبوکار آنهاست تا رشد قیمت سهام در کوتاهمدت. با این حال، این دو شرکت نباید در یک دسته ریسک قرار گیرند؛ کوکاکولا با مزیت جهانی و مدل سبک از نظر دارایی، در برابر تغییرات چرخه اقتصادی انعطاف بیشتری دارد، در حالی که آلتریا برای حفظ جایگاه خود در دهه آینده باید کاهش مصرف محصولات سنتی را با موفقیت بیشتری از طریق محصولات بدون دود جبران کند. بنابراین برای یک سرمایهگذار بلندمدت، مسئله اصلی درباره این دو سهم نه صرفاً میزان سود نقدی، بلکه پایداری توان شرکت برای تولید آن سود در برابر تغییرات ساختاری صنعت است؛ موضوعی که در افق دهساله اهمیت بسیار بیشتری از بازده یکساله پیدا میکند.»
بابک شیری
دو شرکت، دو مدل متفاوت برای درآمدزایی
کوکاکولا و آلتریا از یک منظر شبیه یکدیگر هستند: هر دو شرکت برندهای قدرتمند، جریان نقدی قابلتوجه و سابقه طولانی در افزایش سود نقدی دارند اما موتور اقتصادی آنها متفاوت است.
کوکاکولا از گستردگی جهانی، شبکه توزیع، برند و مدل سبک از نظر دارایی بهره میبرد. آلتریا در مقابل، بیشتر بر قدرت قیمتگذاری و وفاداری مشتریان در بازاری تکیه دارد که حجم مصرف آن در بلندمدت تحت فشار قرار گرفته است.
در نتیجه، ریسکهای این دو شرکت نیز یکسان نیست. کوکاکولا بیشتر با موضوع ارزشگذاری و سطح قیمت سهام مواجه است، در حالی که آلتریا باید مسئله کاهش مصرف محصولات سنتی و انتقال تدریجی به محصولات بدون دود را مدیریت کند.
با این حال، وجه مشترک آنها در یک موضوع خلاصه میشود: هر دو شرکت برای سرمایهگذاری بلندمدت بیشتر از آنکه به رشد انفجاری وابسته باشند، بر توانایی ایجاد جریان نقدی و بازگرداندن سرمایه به سهامداران متکی هستند.
چرا افق دهساله اهمیت دارد؟
سرمایهگذاری بلندمدت به سرمایهگذار اجازه میدهد عملکرد واقعی یک کسبوکار را از نوسانات کوتاهمدت بازار جدا کند.
شرکتی مانند کوکاکولا ممکن است در یک سال با ارزشگذاری بالا معامله شود، اما اگر بتواند جایگاه برند، شبکه توزیع و جریان نقدی خود را حفظ کند، منطق سرمایهگذاری آن در افق چندین ساله متفاوت خواهد بود.
در مورد آلتریا نیز مسئله مشابهی وجود دارد. کاهش مصرف سیگار یک واقعیت ساختاری است، اما تا زمانی که شرکت بتواند از طریق قیمتگذاری، مدیریت هزینه و توسعه محصولات جایگزین جریان نقدی خود را حفظ کند، پرداخت سود نقدی همچنان میتواند بخش اصلی جذابیت آن باشد.
به همین دلیل، این دو سهم را نمیتوان صرفاً با معیار رشد قیمت در یک یا دو سال ارزیابی کرد. ماهیت آنها بیشتر به سرمایهگذاری درآمدمحور و حفظ ارزش سرمایه در یک دوره طولانی نزدیک است.
جمعبندی
کوکاکولا و آلتریا نماینده دو مدل متفاوت از شرکتهای بالغ و درآمدساز هستند. کوکاکولا با حضور در بیش از ۲۰۰ کشور، حدود ۳۳ میلیون نقطه فروش، شبکه ۲۰ شرکت بطریساز و ۱۲۵ هزار تأمینکننده، از یک اکوسیستم جهانی و مدل کسبوکار سبک از نظر دارایی برخوردار است.
آلتریا در مقابل، در بازاری فعالیت میکند که حجم مصرف محصولات سنتی آن رو به کاهش است، اما قدرت قیمتگذاری بالا و برندهای شناختهشده به شرکت اجازه دادهاند بخش قابلتوجهی از این فشار را جبران کند.
سابقه ۶۴ ساله افزایش سود نقدی کوکاکولا و ۵۷ ساله آلتریا، در کنار رشد ۲۷.۸ درصدی و ۲۰.۵ درصدی سهام آنها در سال ۲۰۲۶، تصویری از شرکتهایی ارائه میدهد که بخش مهمی از ارزش خود را از جریان نقدی و پرداخت سود به سهامداران به دست میآورند. در نهایت، نقطه قوت اصلی این دو شرکت الزاماً سرعت رشد نیست؛ بلکه توانایی آنها در تبدیل یک کسبوکار بالغ به جریان نقدی پایدار است.
در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.