





بازار سهام آمریکا پس از چند سال رشد قدرتمند، اکنون با نشانههایی از افزایش ریسک و بازگشت نوسان مواجه شده است. شاخصهای اصلی بازار در یک ماه گذشته عقبنشینی کردهاند و همزمان نگرانیها درباره ارزشگذاری بالای سهام، تبعات سرمایهگذاری سنگین در هوش مصنوعی، افزایش قیمت نفت و فشارهای بازار اوراق بدهی افزایش یافته است. در چنین شرایطی، یکی از شاخصهای تاریخی ارزشگذاری بازار بار دیگر به محدودهای نزدیک شده که پیشتر تنها در مقاطع بسیار خاصی از تاریخ دیده شده بود؛ وضعیتی که یادآور سالهای منتهی به ترکیدن حباب داتکام در پایان دهه ۱۹۹۰ است.
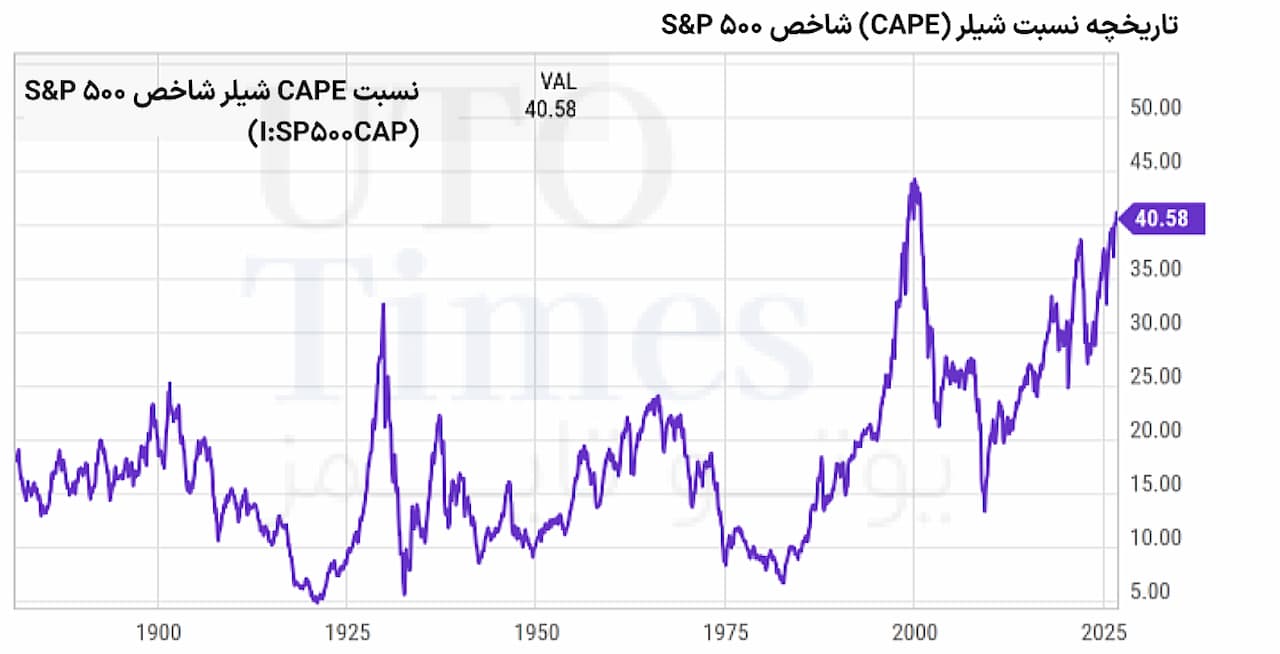
- نسبت شیلر شاخص S&P 500 اکنون کمی بالاتر از ۴۰ قرار گرفته است.
- این نسبت در اواخر سال ۱۹۹۹ به رکورد حدود ۴۴ رسیده بود.
- شاخص شیلر پیش از بحران بزرگ اقتصادی سال ۱۹۲۹ نیز به سطوح تاریخی رسیده بود.
- شاخصهای S&P 500، داوجونز و نزدک طی یک ماه گذشته بین ۱ تا ۲ درصد کاهش داشتهاند.
- نگرانی درباره ارزشگذاری سهام فناوری و سرمایهگذاری سنگین در هوش مصنوعی افزایش یافته است.
- وارن بافت در سال ۱۹۹۹ هشدار داده بود که رشد یک صنعت بهتنهایی دلیل کافی برای سرمایهگذاری نیست و دوام مزیت رقابتی شرکت اهمیت بیشتری دارد.
بازار سهام در حال ارسال یک هشدار آرام است
پس از سالها رشد تقریباً مداوم، بازار سهام آمریکا در هفتههای اخیر نشانههایی از خستگی نشان داده است. شاخص S&P 500، میانگین صنعتی داوجونز و نزدک همگی در یک ماه گذشته وارد محدوده منفی شدهاند و در زمان انتشار گزارش، افت آنها بین یک تا دو درصد بوده است.
این کاهش بهتنهایی اتفاق غیرعادی یا نشانه قطعی آغاز یک دوره نزولی نیست. بازار سهام حتی در روندهای صعودی نیز بارها اصلاحهای کوتاهمدت را تجربه میکند. مسئله اصلی زمانی اهمیت پیدا میکند که این حرکت در کنار سایر متغیرهای اقتصادی و مالی بررسی شود.
در ماههای اخیر چند عامل همزمان بر رفتار سرمایهگذاران تأثیر گذاشتهاند. نگرانی درباره ارزشگذاری شرکتهای مرتبط با هوش مصنوعی، افزایش قیمت نفت، فشار در بازار اوراق بدهی و افزایش بازده اوراق خزانه از جمله عواملی هستند که فضای بازار را نسبت به گذشته حساستر کردهاند.
در این میان، یکی از مهمترین موضوعات، فاصله میان قیمت سهام و سود واقعی شرکتهاست. زمانی که قیمت داراییها برای مدت طولانی سریعتر از ظرفیت بنیادی شرکتها رشد میکند، سرمایهگذاران نسبت به پایداری این روند حساستر میشوند.
همین مسئله باعث شده است توجه دوبارهای به شاخصی جلب شود که سابقه طولانی در بررسی ارزشگذاری بازار آمریکا دارد.
نسبت شیلر به محدوده ۴۰ رسید
نسبت شیلر که با نام نسبت قیمت به سود تعدیلشده چرخهای نیز شناخته میشود، یکی از معیارهای مورد استفاده برای سنجش ارزشگذاری بلندمدت بازار سهام است. این شاخص به جای استفاده صرف از سود یک سال، سود شرکتها را در یک دوره طولانیتر تعدیل میکند تا تأثیر نوسانات چرخه اقتصادی کاهش یابد.
این شاخص بهتنهایی نمیتواند زمان دقیق سقوط بازار را مشخص کند و حتی بالا بودن آن نیز الزاماً به معنای آغاز فوری یک بحران نیست. با این حال، سابقه تاریخی آن باعث شده است که در دورههایی که به سطوح بسیار بالا میرسد، توجه سرمایهگذاران و تحلیلگران افزایش پیدا کند.
در حال حاضر نسبت شیلر S&P 500 کمی بالاتر از ۴۰ قرار گرفته است. عبور این شاخص از سطح ۴ بسیار نادر نیست، اما عبور از محدوده ۴۰ در تاریخ بازار آمریکا اتفاقی بسیار کمسابقه محسوب میشود.
برای مقایسه، این نسبت در اواخر سال ۱۹۹۹ به حدود ۴۴ رسید؛ یعنی درست در دورهای که بازار سهام آمریکا در اوج تب اینترنت و شرکتهای فناوری قرار داشت. چند ماه بعد، حباب داتکام ترکید و سهام بسیاری از شرکتهای فناوری با افت شدید مواجه شدند.
با این حال، شباهت امروز با سال ۱۹۹۹ نباید به معنای تکرار قطعی همان سناریو تلقی شود. شرایط اقتصادی، ساختار بازار، سودآوری شرکتها و ماهیت فناوریهای امروز با آن دوره تفاوتهای مهمی دارد. آنچه نسبت شیلر نشان میدهد، بیشتر سطح بالای انتظارات و ارزشگذاری بازار است؛ نه زمان دقیق وقوع یک سقوط.
تجربه حباب داتکام چه میگوید؟
اواخر دهه ۱۹۹۰ یکی از مهمترین دورههای خوشبینی در تاریخ بازار سهام آمریکا بود. اینترنت بهسرعت در حال تغییر ساختار اقتصاد بود و سرمایهگذاران تصور میکردند شرکتهای فعال در این حوزه میتوانند بخش بزرگی از اقتصاد آینده را در اختیار بگیرند.
رشد سهام فناوری به حدی شدید شد که ارزش بسیاری از شرکتها دیگر ارتباط نزدیکی با سودآوری واقعی آنها نداشت. عرضههای اولیه سهام جذابیت زیادی پیدا کرده بودند و سرمایهگذاران برای حضور در موج جدید فناوری حاضر بودند قیمتهای بسیار بالایی پرداخت کنند. در چنین فضایی، نسبت شیلر در اواخر ۱۹۹۹ به حدود ۴۴ رسید.
اما نکته مهم این است که فناوری اینترنت واقعاً اقتصاد جهان را متحول کرد. مشکل بسیاری از سرمایهگذاران نه در تشخیص اهمیت اینترنت، بلکه در قیمتهایی بود که برای خرید سهام شرکتهای مرتبط با آن پرداخت میکردند، همین تمایز امروز نیز اهمیت دارد.
هوش مصنوعی میتواند یکی از مهمترین فناوریهای تاریخ اقتصاد باشد و همزمان بخشی از سهام مرتبط با آن ممکن است با ارزشگذاریهایی معامله شوند که بازده آینده آنها را محدود کند. بنابراین، بزرگ بودن یک فناوری لزوماً به معنای مناسب بودن قیمت تمام شرکتهای فعال در آن صنعت نیست.
هشدار وارن بافت از سال ۱۹۹۹
وارن بافت در سال ۱۹۹۹، زمانی که هیجان پیرامون اینترنت به اوج رسیده بود، دیدگاهی مطرح کرد که امروز بار دیگر مورد توجه قرار گرفته است. بافت در آن زمان هشدار داد که سرمایهگذاران نباید صرفاً بر اساس میزان تأثیرگذاری یک صنعت بر جامعه یا سرعت رشد آن تصمیم بگیرند. به اعتقاد او، مسئله اصلی باید بررسی مزیت رقابتی هر شرکت و مهمتر از آن، دوام این مزیت باشد. این دیدگاه در ظاهر ساده است، اما یکی از پایههای اصلی سرمایهگذاری بنیادی محسوب میشود.
ممکن است یک فناوری جهان را تغییر دهد، اما همه شرکتهایی که در آن حوزه فعالیت میکنند الزاماً از این تغییر سود یکسانی نمیبرند. برخی شرکتها میتوانند مزیت رقابتی پایدار ایجاد کنند و برخی دیگر ممکن است در رقابت شدید بازار، بخش بزرگی از سرمایه خود را از دست بدهند. در حباب داتکام نیز خود اینترنت شکست نخورد؛ بلکه ارزشگذاری بسیاری از شرکتهایی که بر موج اینترنت سوار شده بودند، با واقعیت اقتصادی آنها فاصله گرفته بود.
امروز نیز پرسش اصلی برای سرمایهگذاران هوش مصنوعی نباید صرفاً این باشد که «آیا هوش مصنوعی رشد خواهد کرد؟» بلکه باید این باشد که «کدام شرکتها قادر خواهند بود ارزش اقتصادی این رشد را در بلندمدت حفظ کنند؟»
هوش مصنوعی؛ فناوری بزرگ یا موج جدید ارزشگذاری؟
سرمایهگذاری گسترده شرکتهای بزرگ در هوش مصنوعی، این فناوری را به یکی از اصلیترین محرکهای بازار سهام آمریکا تبدیل کرده است.
شرکتهای فناوری میلیاردها دلار برای مراکز داده، تراشه، زیرساخت محاسباتی و توسعه مدلهای هوش مصنوعی هزینه میکنند. این سرمایهگذاریها میتواند در سالهای آینده به افزایش بهرهوری و ایجاد جریانهای درآمدی جدید منجر شود اما افزایش هزینه سرمایهای شرکتها یک سؤال مهم نیز ایجاد میکند: بازده اقتصادی این سرمایهگذاریها تا چه اندازه خواهد بود؟
اگر درآمد و سود شرکتها متناسب با سرمایهگذاریهای انجامشده رشد کند، ارزشگذاریهای بالاتر میتوانند تا حدی توجیه شوند. اما اگر انتظارات بازار سریعتر از درآمد واقعی شرکتها افزایش پیدا کند، فاصله میان قیمت و بنیاد اقتصادی میتواند بیشتر شود. همین مسئله دلیل اصلی نگرانی درباره شکلگیری حباب احتمالی در بخشی از بازار هوش مصنوعی است.
با این حال، مقایسه مستقیم شرایط فعلی با حباب داتکام نیازمند احتیاط است. بسیاری از شرکتهای بزرگ فناوری امروز برخلاف بخش بزرگی از شرکتهای اینترنتی دهه ۱۹۹۰، درآمد، سود، جریان نقدی و مدل کسبوکار تثبیتشده دارند. بنابراین، هشدار اصلی لزوماً متوجه خود فناوری نیست؛ بلکه متوجه قیمتهایی است که بازار حاضر است برای رشد آینده پرداخت کند.
“
«به نظر میرسد مهمترین پیام این گزارش نه پیشبینی یک سقوط، بلکه هشدار درباره حاشیه امنیت سرمایهگذاری باشد. نسبت شیلر بالای ۴۰ نشان میدهد بازار برای رشد آینده قیمت بالایی پرداخت کرده است و در چنین شرایطی، حتی یک فناوری واقعاً تحولآفرین مانند هوش مصنوعی نیز نمیتواند همه ارزشگذاریها را توجیه کند. تفاوت این دوره با حباب داتکام در آن است که امروز بخش بزرگی از شرکتهای پیشرو واقعاً سودآور و دارای جریان نقدی هستند؛ بنابراین مسئله اصلی، تشخیص مرز میان رشد واقعی و انتظارات بیشازحد قیمتگذاریشده است. از این منظر، هشدار بافت بیش از آنکه دعوت به خروج از بازار باشد، یادآوری اهمیت کیفیت کسبوکار، قیمت خرید و دوام مزیت رقابتی است.»
بابک شیری
نفت و اوراق بدهی نیز به بازار فشار میآورند
در کنار ارزشگذاری سهام، شرایط بازار انرژی و اوراق بدهی نیز به فضای فعلی بازار اضافه شده است. افزایش قیمت نفت میتواند هزینه تولید و حملونقل شرکتها را افزایش دهد و در صورت تداوم، فشار تورمی ایجاد کند. این موضوع در نهایت میتواند بر سیاست پولی و نرخ بهره نیز تأثیر بگذارد. از سوی دیگر، افزایش بازده اوراق خزانه آمریکا باعث میشود سرمایهگذاران میان نگهداری اوراق کمریسک و خرید سهام، مقایسه بیشتری انجام دهند.
هرچه بازده اوراق افزایش پیدا کند، نرخ تنزیل مورد استفاده برای ارزشگذاری جریانهای نقدی آینده نیز بالاتر میرود. این مسئله بهویژه برای شرکتهایی که بخش زیادی از ارزش آنها بر اساس سودهای مورد انتظار سالهای آینده تعیین میشود، اهمیت دارد. در نتیجه، فشار همزمان از سوی ارزشگذاری سهام، بازار انرژی و نرخ بهره میتواند حساسیت بازار را نسبت به اخبار اقتصادی افزایش دهد.
آیا بازار در آستانه سقوط است؟
بالا بودن نسبت شیلر نمیتواند پاسخ دقیقی برای این سؤال ارائه کند. این نسبت در حال حاضر بالاتر از ۴۰ قرار دارد و به سطح تاریخی سال ۱۹۹۹ نزدیک شده است، اما چنین دادهای بهتنهایی زمان وقوع یک بحران را مشخص نمیکند.
ممکن است بازار برای مدت طولانی در ارزشگذاریهای بالا باقی بماند. همچنین ممکن است رشد سود شرکتها در آینده باعث شود بخشی از این ارزشگذاریها به تدریج منطقیتر شوند.
از سوی دیگر، اگر رشد سود شرکتها نتواند انتظارات بسیار بالای بازار را برآورده کند، احتمال اصلاح ارزشگذاریها افزایش خواهد یافت. بنابراین، مهمترین مسئله برای سرمایهگذاران نه پیشبینی روز وقوع یک سقوط، بلکه بررسی کیفیت داراییهایی است که در اختیار دارند.
در چنین شرایطی، تفاوت میان یک شرکت سودآور با مزیت رقابتی پایدار و شرکتی که صرفاً بر اساس هیجان بازار ارزشگذاری شده، اهمیت بسیار بیشتری پیدا میکند.
جمعبندی
بازار سهام آمریکا در نقطهای قرار گرفته که نمیتوان ریسک ارزشگذاری را نادیده گرفت. نسبت شیلر S&P 500 در محدوده بالاتر از ۴۰ قرار دارد؛ سطحی که از نظر تاریخی بسیار بالا محسوب میشود و به رکورد حدود ۴۴ در اواخر سال ۱۹۹۹، پیش از ترکیدن حباب داتکام، نزدیک است.
در عین حال، این داده به معنای تکرار تاریخ یا وقوع فوری یک سقوط نیست. ساختار اقتصاد امروز، سودآوری شرکتهای بزرگ و جایگاه واقعی فناوریهایی مانند هوش مصنوعی با دوران حباب اینترنت تفاوت دارد.
پیام مهمتر این است که هرچه ارزشگذاری بازار بالاتر میرود، اهمیت انتخاب شرکت و بررسی مزیت رقابتی آن بیشتر میشود. همان نکتهای که وارن بافت در سال ۱۹۹۹ مطرح کرد، امروز نیز قابل استفاده است: رشد یک صنعت بهتنهایی کافی نیست و سرمایهگذار باید بررسی کند چه شرکتی میتواند از این رشد، سود پایدار و مزیت رقابتی ماندگار ایجاد کند.
در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.