







بازارهای مالی آمریکا در آستانه تصمیم جدید فدرال رزرو وارد مرحلهای حساس شدهاند؛ جایی که تقریباً همه نگاهها به تصمیمی دوگانه دوخته شده است: افزایش ۲۵ واحد پایهای نرخ بهره و سپس سخنرانی کوین وارش، رئیس فدرال رزرو، که میتواند مسیر معاملات دلار، طلا، سهام و اوراق خزانهداری را تعیین کند. اگرچه بازار تقریباً افزایش نرخ بهره را قطعی میداند، اختلاف اصلی میان انتظارات سرمایهگذاران و موضع احتمالی بانک مرکزی در مورد ادامه این مسیر است.
- بازار افزایش ۲۵ واحد پایهای نرخ بهره را برای این هفته تقریباً به طور کامل قیمتگذاری کرده است.
- بازار همچنین انتظار یک افزایش دیگر تا دسامبر و دو افزایش در سال ۲۰۲۷ را دارد.
- نگرانی اصلی این است که فدرال رزرو نرخ بهره را افزایش دهد، اما در نشست خبری موضعی ملایمتر از انتظار بازار اتخاذ کند.
- در چنین سناریویی، احتمال شیبدارتر شدن منحنی بازده، کاهش دلار و افزایش طلا و شاخص S&P 500 مطرح است.
تصمیم فدرال رزرو در شرایطی گرفته میشود که اقتصاد آمریکا همچنان در برابر شوکهای اخیر مقاومت نشان داده، اما نشانههایی از آسیبپذیری در بخشهایی از اقتصاد نیز ظاهر شده است. از یک سو تورم دوباره نگرانی سیاستگذاران را افزایش داده و قیمت انرژی نیز تحت تأثیر تنشهای خاورمیانه بالا رفته است؛ از سوی دیگر، برخی اقتصاددانان هشدار میدهند که افزایش نرخ بهره میتواند رشد اقتصادی را بیش از اندازه کاهش دهد.
به همین دلیل، نشست این هفته برای بازار تنها درباره خود نرخ بهره نیست. بخش مهمتر ماجرا به پیام فدرال رزرو درباره مسیر آینده سیاست پولی مربوط میشود؛ پیامی که میتواند حتی مهمتر از تصمیم رسمی بانک مرکزی باشد.
بازار تقریباً افزایش نرخ بهره را قطعی میداند
در روزهای منتهی به نشست، انتظارات بازار به شکل محسوسی تغییر کرده است. حدود ۱۰ روز پیش، معاملهگران احتمال افزایش نرخ بهره را حدود ۵۰ درصد ارزیابی میکردند، اما افزایش قیمت گازوئیل، تشدید دوباره تنشهای خاورمیانه و انتشار گزارش تورمی بالاتر از انتظار در روز جمعه، باعث شد احتمال افزایش نرخ بهره به شکل قابلتوجهی بالا برود.
کوین وارش نیز در سخنرانی خود در نشست اقتصادی جکسون هول در اواخر ماه اوت، نگرانی خود نسبت به روند تورم را آشکار کرد و گفت اگر وضعیت تورمی بدتر شود، برای اقدام تردید نخواهد کرد. اکنون بازار تقریباً انتظار دارد فدرال رزرو در نشست این هفته نرخ بهره را ۲۵ واحد پایه افزایش دهد اما مسئله اصلی در اینجا آغاز میشود.
رابین جی. بروکس معتقد است افزایش نرخ بهره از پیش در قیمتهای بازار لحاظ شده و بنابراین نمیتواند امتیاز خاصی برای وارش ایجاد کند. از نگاه او، چالش اصلی این است که بازار علاوه بر افزایش این هفته، یک افزایش ۲۵ واحد پایهای دیگر تا دسامبر و دو افزایش دیگر در سال ۲۰۲۷ را نیز در قیمتها لحاظ کرده است.
بنابراین اگر فدرال رزرو تنها افزایش این هفته را انجام دهد اما درباره ادامه مسیر موضعی محتاطانهتر داشته باشد، ممکن است واکنش بازار برخلاف ظاهر تصمیم بانک مرکزی باشد.
نشست خبری میتواند مهمتر از تصمیم نرخ بهره باشد
تصمیم فدرال رزرو ساعت ۲ بعدازظهر به وقت شرق آمریکا منتشر میشود و نشست خبری وارش نیز ساعت ۲:۳۰ بعدازظهر آغاز خواهد شد. بروکس معتقد است بخش اصلی نوسان بازار ممکن است در همین فاصله کوتاه و بهویژه در نشست خبری شکل بگیرد.
بازار از وارش انتظار دارد مسیر افزایش نرخ بهره را که در قیمتها لحاظ شده تأیید کند. اما اگر رئیس فدرال رزرو نتواند چنین تضمینی ارائه دهد، سرمایهگذاران ممکن است این پیام را به عنوان موضعی ملایمتر از انتظارات خود تفسیر کنند.
در این حالت، فدرال رزرو نرخ بهره را افزایش داده است، اما سخنان رئیس بانک مرکزی به اندازهای که بازار انتظار دارد تند و سختگیرانه نیست. این همان سناریویی است که بروکس آن را محتملتر میداند؛ یعنی یک افزایش نرخ بهره با پیام نسبتاً ملایم.
بر اساس این دیدگاه، چنین نتیجهای میتواند به افزایش شیب منحنی بازده اوراق منجر شود. در همین حال، دلار تحت فشار قرار میگیرد و طلا و شاخص S&P 500 میتوانند افزایش پیدا کنند.
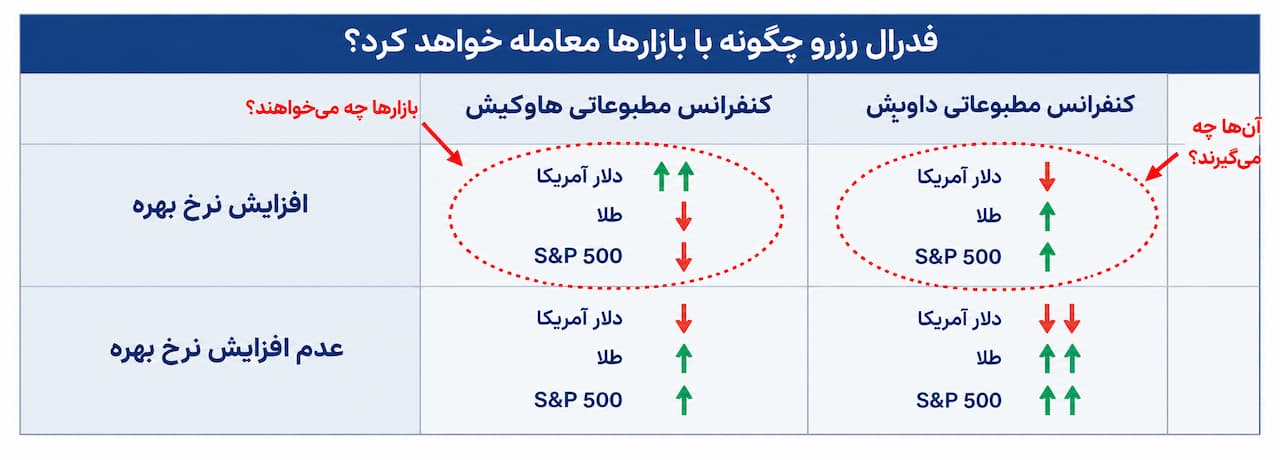
چهار سناریو برای واکنش بازار
بروکس واکنش احتمالی بازار را در قالب چهار سناریو توضیح میدهد. در سناریوی نخست، فدرال رزرو نرخ بهره را افزایش میدهد و نشست خبری نیز کاملاً سختگیرانه است و انتظارات بازار برای افزایشهای بعدی را تأیید میکند. این همان چیزی است که بازار میخواهد و میتواند باعث رشد قابلتوجه دلار، کاهش طلا و افت S&P 500 شود. اما از دید بروکس، احتمال تحقق این سناریو پایین است.
در سناریوی دوم، فدرال رزرو نرخ بهره را افزایش میدهد، اما سخنان وارش در مقایسه با انتظارات بازار ملایمتر است. این وضعیت میتواند باعث افزایش شیب منحنی بازده، کاهش دلار و افزایش طلا و S&P 500 شود.
سناریوی سوم شامل ثابت ماندن نرخ بهره و در عین حال اتخاذ موضعی سختگیرانه در نشست خبری است. با این حال، از نگاه بروکس، اگر فدرال رزرو برخلاف انتظار بازار نرخ بهره را افزایش ندهد، اعتبار بانک مرکزی آسیب میبیند و همین مسئله میتواند اثر سخنان سختگیرانه را خنثی کند.
در سناریوی چهارم، فدرال رزرو نهتنها نرخ بهره را افزایش نمیدهد، بلکه پیام کاملاً ملایمی نیز ارسال میکند. در چنین شرایطی دلار میتواند افت شدیدی داشته باشد و طلا و S&P 500 رشد قابلتوجهی را تجربه کنند اما این سناریو نیز مانند سناریوی اول از نگاه بروکس احتمال چندانی ندارد.
در نتیجه، سناریوی اصلی او همان افزایش نرخ بهره همراه با موضعی ملایمتر از انتظارات بازار است.
نگرانی اقتصاددانان از یک اشتباه سیاستی
در مقابل دیدگاه بازار، گروهی از اقتصاددانان معتقدند افزایش نرخ بهره ممکن است در شرایط فعلی تصمیم درستی نباشد. مارک زاندی، اقتصاددان ارشد مؤسسه مودیز آنالیتیکس، هشدار داده است که احتمال یک «اشتباه جدی در سیاست پولی» به شکل نگرانکنندهای بالا رفته است. استدلال او این است که کاهش سرعت رشد اقتصادی بدون افزایش اخراجها و بیکاری دشوار است. در صورت کاهش بیش از اندازه فعالیت اقتصادی، افزایش بیکاری میتواند یک چرخه منفی خودتقویتشونده ایجاد کند و اقتصاد را به سمت رکود سوق دهد.
کارل تننباوم، اقتصاددان ارشد نورتِرن تراست، نیز معتقد است استدلال برای افزایش نرخ بهره آنقدر روشن نیست که بازار و بسیاری از تحلیلگران تصور میکنند. او با اشاره به مقاومت فعالیت اقتصادی در برابر جنگ و تعرفهها میگوید اقتصاد آمریکا آسیبناپذیر نیست. به گفته او، خانوارهای کمدرآمد برای جبران فشار تورم در حال استفاده از پساندازهای خود هستند و ثابت نگه داشتن نرخ بهره میتواند زمان بیشتری برای ارزیابی نقاط ضعف احتمالی اقتصاد فراهم کند.
استیو انگلندر، رئیس جهانی پژوهش ارزهای گروه ۱۰ در استاندارد چارترد، نیز معتقد است افزایش نرخ بهره در شرایط فعلی زودهنگام خواهد بود. از نگاه او، دادههای تورمی پیامهای متناقضی ارسال میکنند و بهتر است فدرال رزرو تا روشن شدن این تناقضها صبر کند.
آیا بازار بیش از حد روی افزایش نرخ بهره حساب کرده است؟
مایکل استرین، مدیر مطالعات سیاست اقتصادی در مؤسسه امریکن اینترپرایز، حتی معتقد است بازار ممکن است فدرال رزرو را اشتباه تفسیر کرده باشد. او میگوید «مرکز ثقل» دیدگاه اعضای فدرال رزرو همچنان میتواند از ثابت ماندن نرخ بهره حمایت کند.
استرین همچنین معتقد است اگر اثر افزایش قیمت انرژی و تعرفهها کنار گذاشته شود، تورم زیربنایی اقتصاد آمریکا به حدود ۲.۵ درصد نزدیکتر خواهد بود؛ رقمی که هرچند بالاتر از هدف ۲ درصدی فدرال رزرو است، اما فاصله بسیار زیادی با آن ندارد.
مایکل پیرس، اقتصاددان ارشد آمریکا در مؤسسه آکسفورد اکونومیکس، نیز معتقد است تصمیم سپتامبر همچنان میتواند در هر دو جهت باشد و پیشبینی این مؤسسه این است که فدرال رزرو نرخ بهره را ثابت نگه دارد. بنابراین حتی با وجود افزایش شدید انتظارات بازار برای افزایش نرخ بهره، میان اقتصاددانان درباره تصمیم نهایی اجماع کاملی وجود ندارد.
“
«به نظر میرسد اهمیت این نشست بیش از آنکه در خود افزایش ۲۵ واحد پایهای خلاصه شود، در مدیریت انتظارات پس از تصمیم است. اگر فدرال رزرو نرخ بهره را افزایش دهد اما نتواند بازار را نسبت به ادامه این مسیر متقاعد کند، شکاف میان سیاست رسمی و قیمتگذاری بازار میتواند به نوسان همزمان در دلار، طلا و اوراق منجر شود؛ بهخصوص در شرایطی که تورم از یک سو تحت تأثیر انرژی و تعرفههاست و از سوی دیگر نشانههایی از آسیبپذیری تقاضا دیده میشود. از این منظر، بازار فردا بیشتر از آنکه به «عدد نرخ بهره» واکنش نشان دهد، به این پرسش پاسخ خواهد داد که آیا وارش میتواند بین مهار تورم، حفظ اعتبار سیاست پولی و جلوگیری از آسیب به رشد اقتصادی تعادل ایجاد کند یا نه.»
بابک شیری
دلار، طلا و سهام در نقطه حساسی قرار دارند
واکنش بازارها به تصمیم فدرال رزرو احتمالاً بیش از خود عدد نرخ بهره به تفاوت میان «تصمیم» و «راهنمایی آینده» وابسته خواهد بود. اگر افزایش ۲۵ واحد پایهای کاملاً مطابق انتظار انجام شود اما وارش درباره افزایشهای بعدی محتاط باشد، بازار ممکن است آن را نشانهای از فاصله گرفتن فدرال رزرو از مسیر مورد انتظار سرمایهگذاران تلقی کند.
در چنین شرایطی، کاهش بازده بخش کوتاهمدت در مقایسه با انتظارات قبلی و فشار بر بازدههای بلندمدت میتواند منحنی بازده را شیبدارتر کند. دلار نیز در برابر چنین تغییری آسیبپذیر خواهد بود، در حالی که طلا میتواند از کاهش انتظارات نسبت به نرخهای بالاتر بهره ببرد.
سهام نیز ممکن است در ابتدا واکنشی مثبت نشان دهد، زیرا نرخ بهره کمتر در افق آینده معمولاً فشار کمتری بر ارزشگذاری داراییهای ریسکی ایجاد میکند. اما اگر وارش بتواند بازار را متقاعد کند که افزایشهای بعدی نیز در راه هستند، شرایط کاملاً متفاوت خواهد بود و فشار بیشتری بر طلا و سهام وارد میشود.
مسئله اصلی فدرال رزرو؛ اعتبار یا رشد اقتصادی؟
دوراهی اصلی بانک مرکزی آمریکا در این نشست، تضاد میان دو هدف است. از یک طرف، تورم هنوز بالاتر از هدف ۲ درصدی قرار دارد و افزایش قیمت انرژی و تعرفهها میتواند فشار بیشتری ایجاد کند. از طرف دیگر، اقتصاد در برابر شوکهای اخیر مقاومت کرده، اما نشانههایی از کاهش قدرت خانوارهای کمدرآمد و احتمال تضعیف فعالیت اقتصادی نیز دیده میشود.
در چنین شرایطی، افزایش نرخ بهره میتواند به فدرال رزرو برای کنترل انتظارات تورمی کمک کند، اما هزینه آن ممکن است کاهش رشد اقتصادی و افزایش فشار بر بازار کار باشد. به همین دلیل، تصمیم این هفته برای وارش یک انتخاب ساده میان «افزایش» و «ثبات» نیست. بانک مرکزی باید همزمان پیام خود درباره تورم، رشد اقتصادی و مسیر آینده نرخ بهره را مدیریت کند.
اگر نرخ بهره افزایش یابد اما بازار این اقدام را کافی نداند، فدرال رزرو ممکن است با همان مشکلی مواجه شود که بروکس درباره آن هشدار داده است: افزایش نرخ بهرهای که به جای تثبیت انتظارات، باعث افزایش بحثها درباره اعتبار بانک مرکزی شود.
جمعبندی
بازار تقریباً افزایش ۲۵ واحد پایهای نرخ بهره را برای نشست این هفته قطعی میداند، اما معامله اصلی احتمالاً پس از انتشار تصمیم و در نشست خبری کوین وارش شکل خواهد گرفت.
انتظارات فعلی بازار شامل یک افزایش دیگر تا دسامبر و دو افزایش در سال ۲۰۲۷ است. اگر وارش این مسیر را تأیید نکند و موضعی ملایمتر اتخاذ کند، سناریوی افزایش نرخ بهره همراه با کاهش دلار، رشد طلا و S&P 500 و شیبدار شدن منحنی بازده میتواند در مرکز توجه بازار قرار گیرد.
در مقابل، افزایش نرخ بهره همراه با یک پیام کاملاً سختگیرانه میتواند دلار را تقویت و بر طلا و سهام فشار وارد کند، هرچند این سناریو از دید بروکس احتمال کمتری دارد.
در نهایت، اختلاف میان بازار و فدرال رزرو به یک مسئله کلیدی تبدیل شده است: بازار مسیر مشخصی برای افزایشهای آینده قیمتگذاری کرده، در حالی که بخشی از اقتصاددانان معتقدند هنوز شواهد کافی برای چنین مسیر تهاجمی وجود ندارد.
در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.