









افزایش نرخ بهره معمولاً یکی از خبرهایی است که بازار سهام نسبت به آن واکنش منفی نشان میدهد. وقتی بازده اوراق قرضه افزایش پیدا میکند، سرمایهگذاران میتوانند درآمد بیشتری از داراییهای کمریسک دریافت کنند و در نتیجه جذابیت نسبی سهام کاهش پیدا میکند. اما تجربه تاریخی بازار آمریکا نشان میدهد رابطه میان نرخ بهره و سهام به این سادگی نیست که هر افزایش نرخ بهره الزاماً به سقوط پایدار قیمتها منجر شود.
- دادههای نزدیک به ۸۰ سال گذشته نشان میدهد افزایش نرخ بهره معمولاً در کوتاهمدت فشار نزولی بر بازار سهام وارد میکند، اما الزاماً به معنای آغاز یک روند نزولی پایدار نیست.
- پژوهش چارلز شواب نشان میدهد افت حداکثری شاخص S&P 500 پس از نخستین افزایش نرخ بهره، بهطور میانگین در شش ماه نخست حدود ۱۲٪ و در ۱۲ ماه نخست حدود ۱۴٪ بوده است.
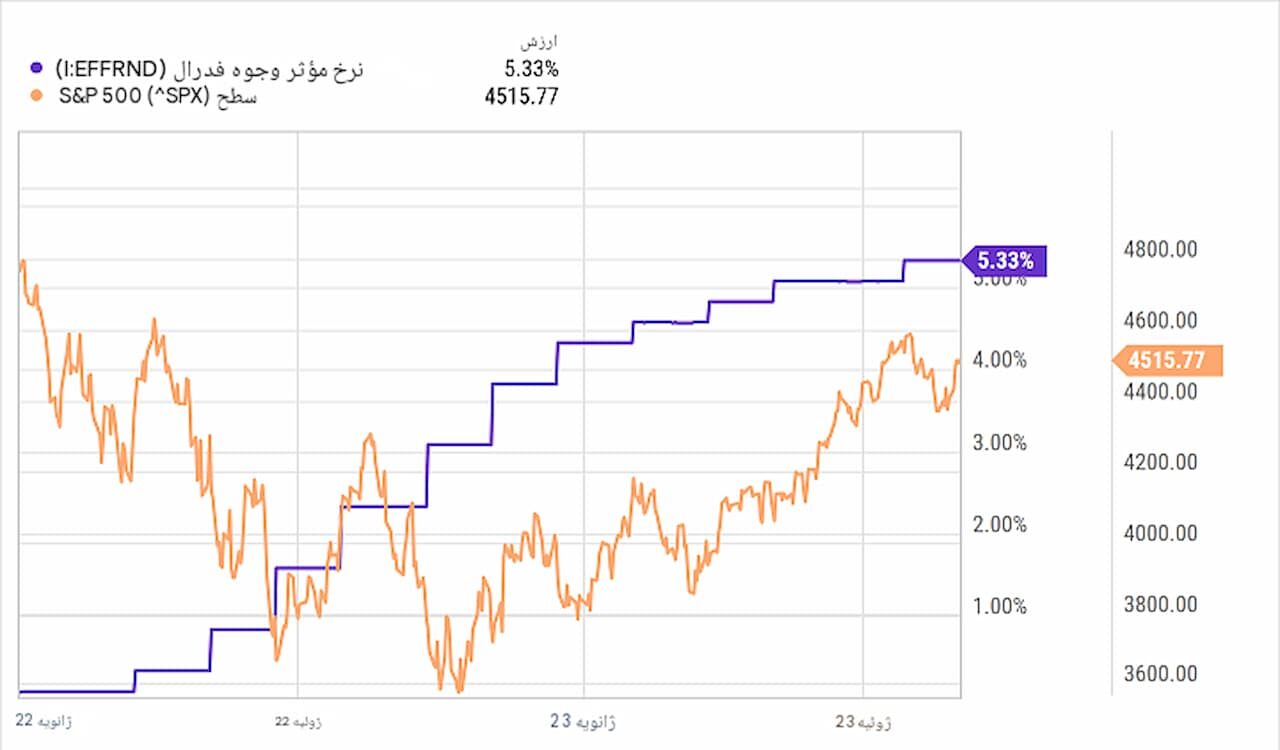
- در چرخه افزایش سریع نرخ بهره در سالهای ۲۰۲۲ و ۲۰۲۳، نرخ بهره از نزدیک صفر به ۵.۳۳٪ رسید، اما سرمایهگذاری در S&P 500 از ابتدای ۲۰۲۲ تاکنون حدود ۶۱٪ رشد کرده است.
- بنابراین، برای سرمایهگذاران بلندمدت، افزایش احتمالی نرخ بهره در سپتامبر بیشتر یک ریسک کوتاهمدت برای ارزشگذاریها است تا دلیلی برای خروج کامل از بازار سهام.
اکنون بازار در آستانه نشست ۱۶ سپتامبر فدرال رزرو قرار دارد و سرمایهگذاران انتظار دارند نرخ بهره افزایش پیدا کند. تورم همچنان سرسخت باقی مانده و قدرت بازار کار در ماه اوت نیز به اندازهای بوده که احتمال افزایش نرخ بهره را تقویت کرده است. با این حال، برای ارزیابی اثر این تصمیم، سرعت افزایش نرخ بهره و شرایط اقتصادی همزمان با آن اهمیت بیشتری از خود افزایش نرخ دارد.
تجربه ۸۰ ساله بازار سهام چه میگوید؟
پژوهشگران چارلز شواب با بررسی دادههای مربوط به افزایش نرخ بهره فدرال رزرو از سال ۱۹۴۶ به بعد، تصویری متفاوت از واکنش بازار ارائه کردهاند.
بر اساس این بررسی، شاخص S&P 500 پس از نخستین افزایش نرخ بهره، در شش ماه نخست بهطور میانگین با حداکثر افت حدود ۱۲٪ مواجه شده است. این افت در افق ۱۲ماهه به حدود ۱۴٪ رسیده است اما نکته مهمتر، سرعت سیاست انقباضی فدرال رزرو است. زمانی که بانک مرکزی با سرعت بیشتری نرخ بهره را افزایش داده، متوسط افت حداکثری S&P 500 در ۱۲ ماه نخست به حدود ۱۶٪ رسیده است.
این تفاوت نشان میدهد بازار بیش از آنکه صرفاً به «افزایش نرخ بهره» واکنش نشان دهد، به این مسئله حساس است که فدرال رزرو با چه سرعتی و تحت چه شرایطی سیاست پولی را سختتر میکند.
سال ۲۰۲۲ نمونه مهمی برای سرمایهگذاران است
چرخه افزایش نرخ بهره در سالهای ۲۰۲۲ و ۲۰۲۳ یکی از روشنترین نمونههای این مسئله بود. فدرال رزرو در ابتدای سال ۲۰۲۲ نرخ بهره را در نزدیکی صفر نگه داشته بود، اما برای مقابله با تورم بالا، روند افزایش نرخها را با سرعت زیادی آغاز کرد. نرخ بهره تا تابستان ۲۰۲۳ به ۵.۳۳٪ رسید.
همزمان، بازار سهام وارد یک دوره نزولی شدید شد و S&P 500 نیز بازار خرسی را تجربه کرد. افزایش سریع هزینه سرمایه، کاهش ارزش فعلی جریانهای نقدی آینده و فشار بر ارزشگذاری شرکتهای رشد محور، همگی به افت بازار کمک کردند اما داستان در همین نقطه تمام نشد.
اگر سرمایهگذاری در ۱ ژانویه ۲۰۲۲ و درست پیش از آغاز آن دوره سخت، سرمایه خود را در S&P 500 قرار داده بود، ارزش آن سرمایه تا امروز حدود ۶۱٪ افزایش یافته بود.
این مثال اهمیت افق سرمایهگذاری را نشان میدهد. یک سرمایهگذار کوتاهمدت ممکن است افزایش نرخ بهره را بهعنوان سیگنال فروش تلقی کند، اما برای سرمایهگذاری که افق پنج تا ۱۰ ساله دارد، نوسانات یک چرخه سیاست پولی الزاماً تعیینکننده نتیجه نهایی نخواهد بود.
بازده بلندمدت سهام همچنان قابل توجه است
دادههای بلندمدت نیز تصویر مشابهی ارائه میکنند. از سال ۱۹۲۸ تاکنون، میانگین بازده سالانه S&P 500 حدود ۱۰٪ بوده است. این دوره تاریخی شامل بحرانهای اقتصادی، جنگهای جهانی، رکودهای متعدد، تورم بالا و دورههای افزایش شدید نرخ بهره بوده است. با وجود تمام این شوکها، بازار سهام آمریکا در بلندمدت توانسته بازده قابلتوجهی ایجاد کند.
یکی از ابزارهای محبوب برای سرمایهگذاری در کل S&P 500، صندوق قابل معامله VOO است. این صندوق طی پنج سال گذشته میانگین بازده سالانه حدود ۱۲.۷۵٪ داشته است.
در زمان تهیه گزارش، ارزش داراییهای VOO حدود ۱.۷ تریلیون دلار، بازده سود نقدی آن حدود ۱.۰۵٪ و هزینه سالانه آن تنها ۰.۰۳٪ بوده است.
آیا افزایش نرخ بهره سپتامبر خطرناک است؟
پاسخ به این سؤال به رفتار فدرال رزرو پس از نشست سپتامبر بستگی دارد. اگر افزایش نرخ بهره یک اقدام محدود و مقطعی باشد و پس از آن بانک مرکزی سرعت افزایش نرخها را کاهش دهد، فشار بر بازار میتواند نسبتاً محدود باقی بماند. اما اگر تورم همچنان بالا بماند و فدرال رزرو مجبور شود یک چرخه طولانی و سریع افزایش نرخ بهره را آغاز کند، احتمال اصلاح عمیقتر در بازار افزایش خواهد یافت.
به همین دلیل، سرمایهگذاران نباید تنها به عدد نرخ بهره در ماه سپتامبر توجه کنند. مسیر نرخها، تورم، بازار کار و وضعیت رشد اقتصادی در ماههای بعد اهمیت بیشتری خواهند داشت. در واقع، بازار سهام بیشتر به «مسیر آینده سیاست پولی» قیمت میدهد تا یک تصمیم منفرد.
“
«به نظر میرسد مهمترین خطای سرمایهگذار در شرایط فعلی، تبدیل یک تصمیم احتمالی فدرال رزرو به یک سیگنال قطعی فروش باشد. افزایش نرخ بهره زمانی برای بازار واقعاً خطرناک میشود که به نشانهای از چرخهای پایدار و سریع برای مهار تورم تبدیل شود؛ نه صرفاً بهعنوان یک افزایش منفرد. بنابراین در شرایط فعلی، مسئله اصلی نه پیشبینی یک حرکت روزانه در S&P 500، بلکه سنجش فاصله میان تورم، رشد اقتصادی و مسیر سیاست پولی است؛ زیرا برای سرمایهگذار بلندمدت، ارزش واقعی فرصتها معمولاً زمانی آشکار میشود که بازار تحت تأثیر ترس کوتاهمدت، شروع به قیمتگذاری بیش از حد بدبینانه آینده میکند.»
بابک شیری
برای سرمایهگذاران بلندمدت چه اهمیتی دارد؟
هیچکس نمیتواند با اطمینان بگوید اقتصاد آمریکا پس از نشست سپتامبر چه مسیری را طی خواهد کرد. ممکن است افزایش نرخ بهره تنها یک اقدام محدود باشد یا آغازگر دورهای طولانیتر از سیاست پولی انقباضی شود اما دادههای تاریخی یک پیام روشن دارند: واکنش هیجانی به یک تصمیم کوتاهمدت معمولاً استراتژی مناسبی برای سرمایهگذار بلندمدت نیست.
اگر سرمایهگذار بتواند منابع خود را برای پنج تا ۱۰ سال یا بیشتر در بازار نگه دارد، یک افزایش نرخ بهره در یک ماه مشخص، احتمالاً اثر تعیینکنندهای بر نتیجه نهایی سرمایهگذاری او نخواهد داشت.
در چنین شرایطی، ادامه سرمایهگذاری منظم و متناسب با برنامه مالی میتواند منطقیتر از تلاش برای پیشبینی دقیق سقف و کف بازار باشد.
جمعبندی
افزایش احتمالی نرخ بهره در نشست سپتامبر میتواند در کوتاهمدت فشار بیشتری بر سهام وارد کند، بهویژه اگر بازار آن را آغاز یک چرخه سریع افزایش نرخها تلقی کند. تجربه تاریخی نشان میدهد پس از نخستین افزایش نرخ بهره، S&P 500 بهطور میانگین با افت حداکثری ۱۲٪ در شش ماه و ۱۴٪ در ۱۲ ماه مواجه شده و در چرخههای سریعتر این افت به حدود ۱۶٪ رسیده است.
با این حال، همان تاریخ نشان میدهد بازار پس از چنین دورههایی توان بازگشت قابلتوجهی دارد. رشد حدود ۶۱ درصدی S&P 500 از ابتدای ۲۰۲۲ تاکنون، پس از یکی از تهاجمیترین چرخههای افزایش نرخ بهره در دهههای اخیر، نمونه روشنی از همین رفتار است.
در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.



یک پاسخ
ممنون از مطلب مفیدتون