






فرانسه در یکی از حساسترین مقاطع مالی و سیاسی سالهای اخیر قرار گرفته است؛ از یک سو دولت برای مهار کسری بودجه ناچار به کاهش هزینههاست و از سوی دیگر، اعتراضات گسترده اجتماعی اجرای سیاستهای ریاضتی را دشوار کرده است. همزمان، بازار اوراق قرضه با افزایش بازدهی اوراق دولتی فرانسه، نگرانی خود را درباره مسیر بدهیهای عمومی این کشور نشان داده است.
- بدهی عمومی فرانسه در سال ۲۰۲۶ به حدود ۱۱۹ درصد تولید ناخالص داخلی رسیده است.
- دولت برای بودجه ۲۰۲۷ به دنبال حدود ۵۴ میلیارد یورو صرفهجویی است.
- بازده اوراق دهساله فرانسه به نزدیکی ۵ درصد رسیده و فشار بازار بر دولت افزایش یافته است.
- افزایش هزینه بهره، اعتراضات اجتماعی و بنبست سیاسی میتواند فشار بر اقتصاد فرانسه و منطقه یورو را تشدید کند.
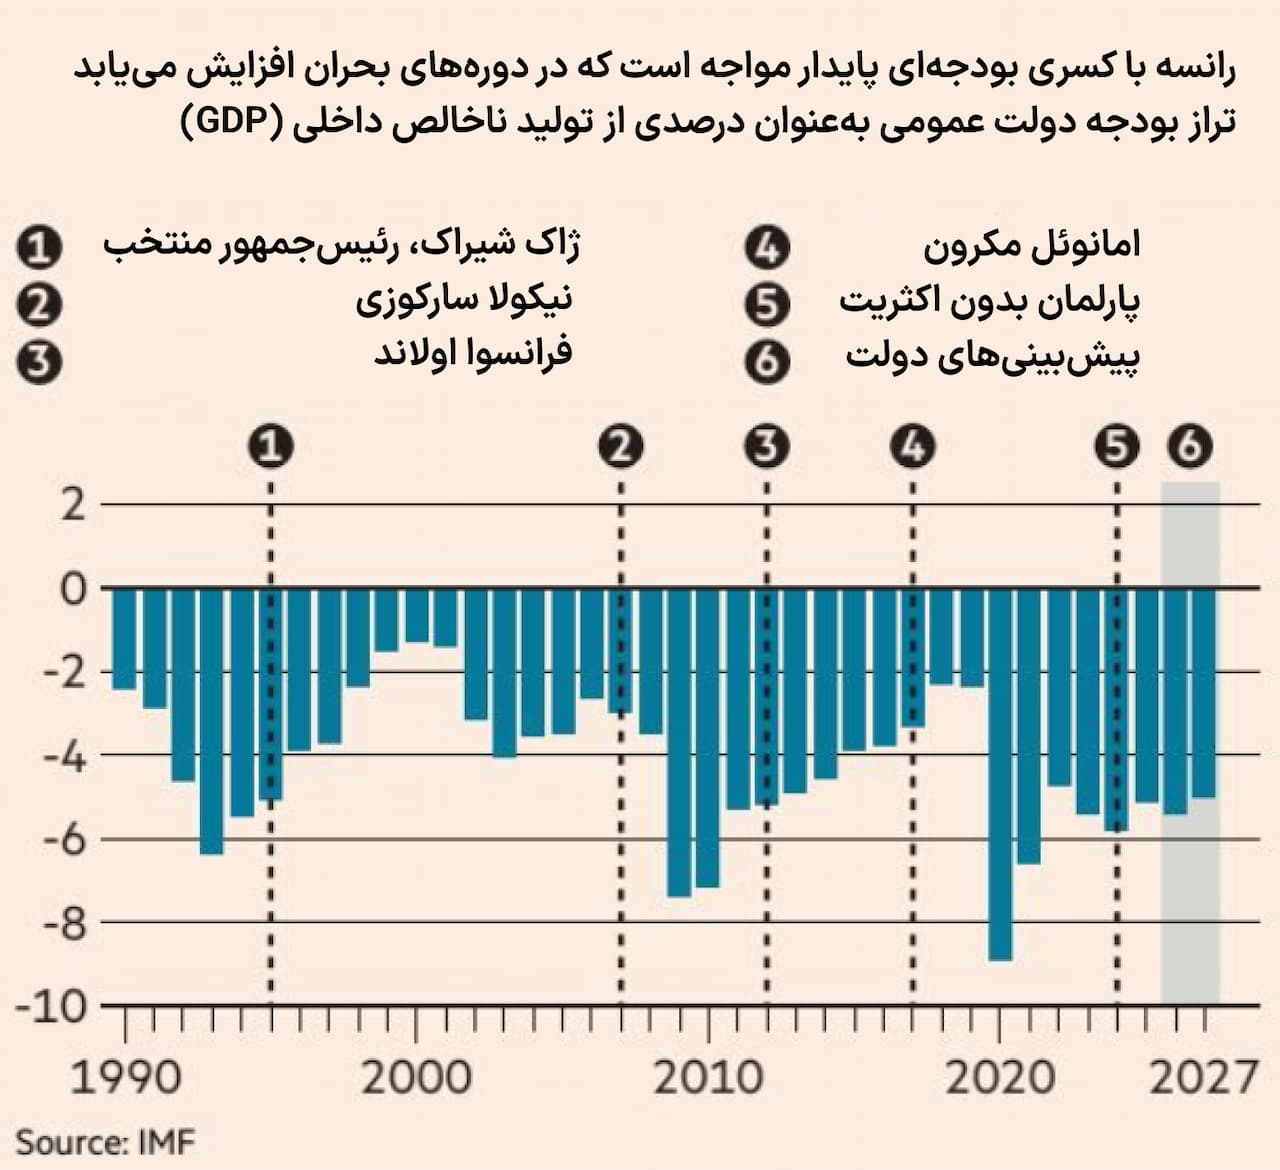
در هفتههای اخیر، هزینه استقراض فرانسه به سطوحی کمسابقه رسیده و فاصله بازدهی اوراق این کشور با اوراق آلمان افزایش یافته است. بدهی عمومی فرانسه نیز در سال ۲۰۲۶ به حدود ۱۱۹ درصد تولید ناخالص داخلی رسیده و دولت با کسری بودجه ۵.۴ درصدی مواجه است.
فرانسه میان خیابان و بازار بدهی
مسئله اصلی فرانسه دیگر صرفاً میزان بدهی نیست؛ بلکه ترکیب همزمان بدهی بالا، کسری بودجه پایدار، هزینه فزاینده بهره و بیثباتی سیاسی است.
دولت سباستین لکورنو تلاش دارد با ارائه بودجهای انقباضی، رشد کسری را متوقف کند. هدف دولت کاهش کسری بودجه از حدود ۵.۴ درصد تولید ناخالص داخلی در سال جاری به ۵ درصد در سال ۲۰۲۷ است. برای دستیابی به این هدف، مجموعهای از کاهش هزینهها و تغییرات مالی در نظر گرفته شده است اما مشکل اینجاست که کاهش هزینههای عمومی در فرانسه با مقاومت اجتماعی شدیدی روبهرو شده است. کارکنان بخش عمومی، معلمان، دانشجویان و گروههای مختلف اجتماعی نسبت به کاهش هزینهها و محدود شدن برخی مزایا اعتراض کردهاند.
در نتیجه دولت در موقعیتی دوگانه قرار گرفته است: بازارها خواهان انضباط مالی هستند، اما بخش بزرگی از جامعه با هزینه سیاسی این انضباط مخالفت میکند.
افزایش هزینه استقراض؛ زنگ خطر بازار
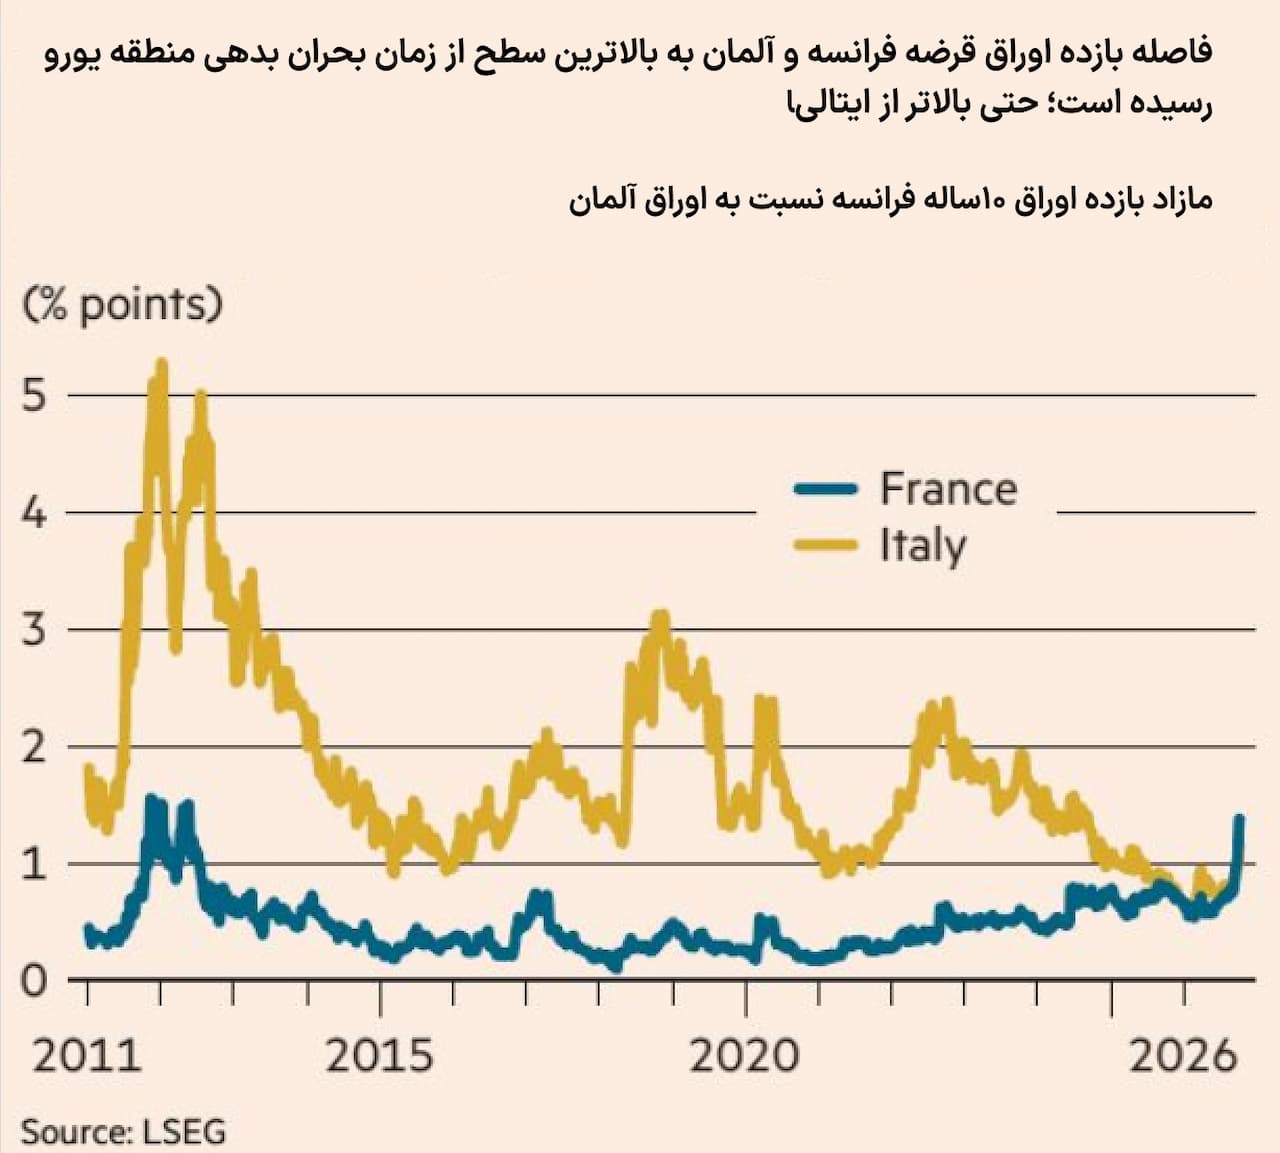
بازار اوراق قرضه اکنون یکی از مهمترین نقاط فشار بر دولت فرانسه است. بازده اوراق دهساله فرانسه به نزدیکی ۵ درصد رسیده و فاصله بازدهی آن با اوراق دولت آلمان، که یکی از معیارهای اصلی سنجش ریسک در منطقه یورو محسوب میشود، افزایش یافته است. این فاصله در ماههای اخیر به بیش از یک واحد درصد رسیده و نشانهای از افزایش نگرانی سرمایهگذاران درباره وضعیت مالی فرانسه است.
افزایش بازدهی اوراق به معنای افزایش هزینه تأمین مالی دولت است. این مسئله میتواند یک چرخه نامطلوب ایجاد کند: بهره بیشتر، کسری بالاتر؛ کسری بالاتر، نگرانی بیشتر؛ و نگرانی بیشتر، بازدهی بالاتر اوراق. در چنین شرایطی، حتی اگر دولت بتواند بخش مهمی از هزینههای جاری را کنترل کند، افزایش هزینه بهره میتواند بخش قابل توجهی از دستاوردهای مالی را خنثی کند.
بدهی ۱۱۹ درصدی و فشار بودجهای
فرانسه اکنون با یکی از بالاترین نسبتهای بدهی عمومی در تاریخ معاصر خود مواجه است. وزارت دارایی این کشور نسبت بدهی به تولید ناخالص داخلی را برای سال ۲۰۲۶ حدود ۱۱۹.۳ درصد برآورد کرده و انتظار دارد این نسبت در سال ۲۰۲۷ نیز افزایش یابد.
در همین حال، دولت باید در سال آینده حجم بسیار بزرگی از بدهی را در بازار منتشر کند؛ موضوعی که اهمیت سطح بازدهی اوراق را دوچندان میکند. طبق برآوردهای اخیر، فرانسه در سال ۲۰۲۷ حدود ۳۴۰ میلیارد یورو اوراق بدهی منتشر خواهد کرد. بنابراین افزایش نرخ بهره فقط یک مسئله حسابداری نیست؛ بلکه مستقیماً بر ظرفیت دولت برای تأمین مالی مخارج، سرمایهگذاری عمومی و سیاستهای حمایتی اثر میگذارد.
آیا بانک مرکزی اروپا وارد عمل میشود؟
یکی از مهمترین پرسشهای بازار این است که اگر فشار بر اوراق فرانسه ادامه پیدا کند، آیا بانک مرکزی اروپا برای جلوگیری از گسترش بحران وارد عمل خواهد شد یا خیر. این بانک ابزارهایی برای مقابله با افزایش بینظم و غیرموجه فاصله بازدهی اوراق کشورهای عضو دارد، اما استفاده از چنین ابزارهایی مشروط به شرایط مشخصی است و تاکنون ابزار حمایت اضطراری مربوط به این موضوع مورد استفاده قرار نگرفته است.
از همین رو، اتکا به مداخله بانک مرکزی اروپا نمیتواند جایگزین اصلاح مالی در فرانسه شود. حتی مقامهای مالی فرانسه نیز بر این نکته تأکید کردهاند که راهحل اصلی باید از داخل کشور و از طریق اصلاح وضعیت بودجه عمومی شکل بگیرد.
“
«به نظر میرسد مهمترین خطر برای فرانسه نه یک جهش ناگهانی به سمت بحران بدهی، بلکه شکلگیری یک چرخه تدریجی و خودتقویتشونده میان بدهی، هزینه بهره و بیاعتمادی بازار باشد. وقتی دولت برای تأمین مالی بدهی موجود باید نرخهای بالاتری بپردازد، بخش بیشتری از منابع عمومی صرف بهره میشود و در نتیجه فضای دولت برای سرمایهگذاری و سیاستهای حمایتی کاهش مییابد؛ این وضعیت میتواند خود به رشد ضعیفتر و کسری بیشتر منجر شود. بنابراین واکنش بازار اوراق را باید فراتر از یک نوسان کوتاهمدت دید: این بازار در حال قیمتگذاری ریسک مالی و سیاسی فرانسه است. در عین حال، بزرگی اقتصاد فرانسه و جایگاه آن در منطقه یورو باعث میشود هرگونه بحران عمیق در این کشور صرفاً یک مسئله داخلی نباشد و بتواند به آزمونی جدی برای سازوکارهای مالی و سیاسی اتحادیه اروپا تبدیل شود.»
بابک شیری
مسئله فرانسه، فقط مسئله فرانسه نیست
اهمیت وضعیت فرانسه از اندازه اقتصاد این کشور ناشی میشود. فرانسه دومین اقتصاد بزرگ منطقه یورو است و هرگونه افزایش شدید فشار مالی در این کشور میتواند بر بازار اوراق سایر کشورهای اروپایی نیز اثر بگذارد.
اگر افزایش بازدهی اوراق فرانسه به سایر بازارهای بدهی اروپا سرایت کند، هزینه تأمین مالی در سراسر منطقه افزایش خواهد یافت. در چنین شرایطی، مسئله از یک بحران مالی داخلی فراتر رفته و به یک چالش برای ثبات مالی منطقه یورو تبدیل میشود.
البته فرانسه با اقتصادهای گرفتار بحران بدهی در گذشته یکسان نیست. این کشور همچنان از نظام مالیاتی گسترده، پسانداز داخلی بالا و نظام بانکی نسبتاً باثبات برخوردار است. بنابراین افزایش فشار بازار لزوماً به معنای وقوع یک بحران بدهی تمامعیار نیست؛ اما روند فعلی نشان میدهد فضای مانور دولت بهطور محسوسی کاهش یافته است.
جمعبندی
فرانسه اکنون در نقطهای قرار گرفته که سیاست مالی، سیاست داخلی و بازار بدهی بهشدت به یکدیگر وابسته شدهاند. دولت برای کنترل کسری بودجه به کاهش هزینهها نیاز دارد، اما اجرای این سیاستها با مقاومت اجتماعی و سیاسی مواجه است.
در طرف دیگر، بازار اوراق با افزایش بازدهی و فاصله گرفتن از اوراق آلمان، هزینه این تأخیر را به دولت تحمیل میکند. بدهی نزدیک به ۱۲۰ درصد تولید ناخالص داخلی، کسری ۵.۴ درصدی و نیاز به انتشار صدها میلیارد یورو بدهی جدید، حساسیت سرمایهگذاران را افزایش داده است.
در این شرایط، مسئله اصلی برای فرانسه دیگر انتخاب میان کاهش هزینهها یا افزایش هزینهها نیست؛ بلکه یافتن مسیری است که بتواند اعتماد بازار، پایداری بودجه و ثبات اجتماعی را همزمان حفظ کند.
در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.