







- بهای هر تن آلومینیوم در بازارهای جهانی تحت تأثیر کمبود عرضه و فشار ناشی از افزایش ارزش دلار آمریکا به ۳۲۶۴ دلار رسید.
- آسیب به تأسیسات و تنشهای منطقهای به افت بیسابقه ۴۴ درصدی تولید کارخانههای بزرگ آلومینیوم در حوزه خلیج فارس انجامید.
- اختلال و انسداد در تنگه هرمز، واردات ۶۰ درصد از ماده حیاتی آلومینا را قطع کرد و تداوم تولید کارخانهها را با خطر جدی مواجه ساخت.
- کشورهای خاورمیانه در واکنش به انسداد مسیرهای دریایی، بنادر جانشین نظیر صحار عمان و جده در دریای سرخ را جایگزین کردند.
قیمت آلومینیوم در آغاز هفته با قیمت ۳۲۶۴ دلار در هر تن معامله میشود. این قیمت روزانه ۰.۲۴ درصد افزایش یافته، در حالی که رشد سالانه آن به ۲۰.۶۶ درصد رسیده است. با این حال، دلار قوی فشار نزولی بر قیمتها وارد و در مقابل، کمبود عرضه جهانی از قیمتها حمایت میکند.
قیمت آلومینیوم در روز جاری با افزایش ۰.۲۴ درصدی به ۳۲۶۴.۳۵ دلار در هر تن رسید. این رقم نشاندهنده رشد ۲۰.۶۶ درصدی نسبت به سال گذشته است. اگرچه این فلز در ماه گذشته ۰.۰۹ درصد رشد قیمت داشته و در نزدیکی بالاترین سطح خود در چهار هفته اخیر قرار دارد، اما صعود آن تحت تأثیر عوامل متضاد قرار گرفته است.
فشار دلار و تاثیر تورم
افزایش ارزش دلار آمریکا در بازارهای فلزات به دقت رصد میشود. دلار قویتر میتواند هزینه کالاهایی را که به دلار قیمتگذاری میشوند، افزایش دهد و آنها را با ارزهای دیگر مقرونبهصرفهتر کند. علاوه بر این، تورم بالا در ایالات متحده بر انتظارات مربوط به تصمیم نرخ بهره فدرال رزرو تأثیر میگذارد، بنابراین مسیر دلار در قیمت فلزات به طور مستمر رصد میشود
سهام در بورس فلزات لندن (LME) نزدیک به پایینترین سطح خود در سالهای اخیر در نوسان است. همچنین، سهام آلومینیوم در شانگهای نیز رو به کاهش است. با توجه به تداوم محدودیتهای عرضه، قیمت آلومینیوم همچنان بالای ۳۲۵۰ دلار در هر تن باقی مانده است.
از سوی دیگر، احتمال بهبود وضعیت عرضه وجود دارد. برخی از کارخانههای آلومینیوم در حال از سرگیری تولید هستند و برنامههایی برای افزایش ظرفیت تولید وجود دارد. علاوه بر این، افزایش صادرات آلومینیوم از چین میتواند از عرضه جهانی پشتیبانی کند.
پیامدهای جنگ علیه ایران
درگیریها در خاورمیانه بر محمولههای آلومینیوم از این منطقه تأثیر گذاشته است. طبق گزارشها، تولید در کشورهای حوزه خلیج فارس در ماه ژوئیه نسبت به مدت مشابه سال گذشته ۴۴ درصد کاهش یافته است. پیش از درگیریها، این منطقه تقریباً ۱۰ درصد از تولید جهانی را به خود اختصاص میداد. کارخانههای تولید آلومینیوم در خاورمیانه نیز جنگ ایران در امان نماندند که به تأسیسات انرژی و تولیدی تأثیرگذار در خلیج فارس نیز گسترش یافت.
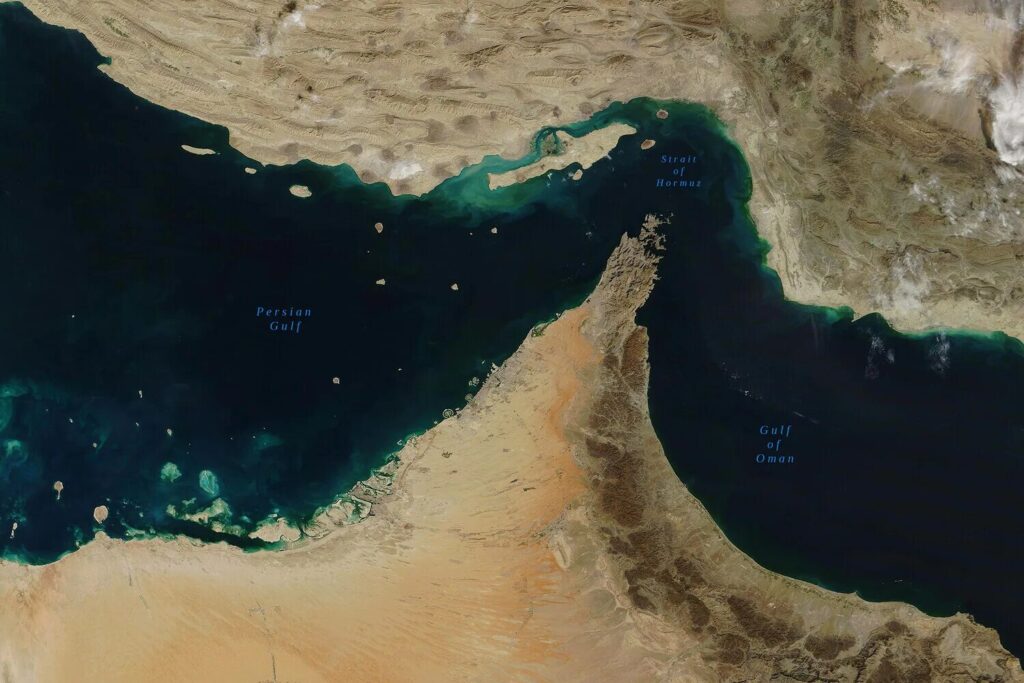
تنگه هرمز یک گلوگاه اصلی برای بازار جهانی آلومینیوم است و اکثر کارخانههای ذوب آلومینیوم در خاورمیانه در مناطق ساحلی در امتداد این تنگه متمرکز شدهاند. از همین روی، اختلال در تولید آلومینیوم در خاورمیانه میتواند کسری عرضه این فلز را در طول سال ۲۰۲۶ تشدید کند.
خاورمیانه تقریباً ۶.۸ میلیون تن آلومینیوم تولید میکند که بیشتر آن با نرخی بین ۸۰ تا ۸۵ درصد صادر میشود.
نقشه تولید آلومینیوم در خلیج فارس
امارات متحده عربی و بحرین در تولید آلومینیوم در منطقه پیشرو هستند و به ترتیب در رتبه پنجم و ششم فهرست بزرگترین کشورهای تولیدکننده آلومینیوم جهان قرار دارند. طبق دادههای سازمان زمینشناسی ایالات متحده، تولید آلومینیوم امارات متحده عربی در سال ۲۰۲۵ به تقریباً ۲.۷ میلیون تن یا ۳.۶ درصد از تولید جهانی و تولید بحرین به ۱.۶ میلیون تن یا ۲.۲ درصد از تولید جهانی رسید.
از سوی دیگر، بر اساس گزارش شرکت تحقیقات انرژی وود مکنزی، عربستان سعودی، قطر، ایران و عمان آلومینیوم را در مقادیری بین ۵۰۰ هزار تا یک میلیون تن تولید میکنند. فهرست زیر بزرگترین تولیدکنندگان آلومینیوم در خاورمیانه را در سال ۲۰۲۵ نشان میدهد:
امارات متحده عربی: ۲.۷ میلیون تن
بحرین: ۱.۶ میلیون تن
عربستان سعودی: ۰.۹ میلیون تن
قطر: ۰.۷ میلیون تن
ایران: ۰.۶ میلیون تن
سلطنت عمان: ۰.۴ میلیون تن
کاهش تولید آلومینیوم در منطقه
کارخانههای تولید آلومینیوم در خاورمیانه از زمان شروع جنگ بیش از یک بار مورد حمله قرار گرفتهاند و بسته شدن تنگه هرمز واردات نهادههای کلیدی تولید، به ویژه آلومینا، را مختل کرده است. این وضعیت اکثر شرکتهای آلومینیوم در منطقه به ویژه در بحرین، قطر و امارات را مجبور کرده است تا ظرفیت تولید خود را با نرخهای بیسابقهای کاهش دهند
برای مثال، شرکت آلومینیوم بحرین (آلبا) به دلیل کمبود شدید آلومینا تقریباً ۱۹ درصد از ظرفیت تولید خود را تعطیل کرد و همچنین در ۲۸ مارس ۲۰۲۶ مورد حملات ایران قرار گرفت که منجر به خسارات جدی به تأسیسات ذوب این شرکت شد.
گزارش وود مکنزی پیشبینی میکند که ظرفیت عملیاتی این کارخانه ذوب پس از این حملات ایران به ۳۰ درصد کاهش خواهد یافت. کارخانه الطویله، متعلق به شرکت امارات گلوبال آلومینیوم، نیز هدف قرار گرفت و پس از آسیب دیدن نیروگاه برق تأمینکننده آن، فعالیت آن متوقف شد.
شرکت آلومینیوم قطر از زمان هدف قرار گرفتن شهر صنعتی راس لفان در روزهای اولیه جنگ (۳ مارس ۲۰۲۶) با ۶۰ درصد از ظرفیت تولید خود فعالیت میکند. وود مکنزی پیشبینی میکند که این اختلالات، ۶۰ درصد از عرضه آلومینا به کارخانههای ذوب آلومینیوم در خاورمیانه را قطع کند، مادهای حیاتی برای تولید که کشورهای منطقه به واردات آن از خارج متکی هستند.
اگرچه کارخانههای ذوب آلومینیوم منطقه ذخایر آلومینا دارند، اما توانایی آنها برای تأمین نیازهای عملیاتی از چند هفته فراتر نمیرود. بر اساس این دادهها، وود مکنزی انتظار دارد تولید آلومینیوم در خاورمیانه در سال ۲۰۲۶ بین ۳ تا ۳.۵ میلیون تن کاهش یابد که این امر کسری عرضه در بازار جهانی را تشدید کرده و قیمت این فلز را در طول سال به ۳۵۰۰ دلار در هر تن افزایش خواهد داد.
شرکت آلومینیوم امارات گلوبال اخیراً مجبور شد محمولههای خود را به بندر صحار عمان که مستقیماً در دریای عرب و به دور از خطرات تنگه هرمز واقع شده، منتقل کند. طبق گزارش اخیر رویترز، شرکت آلومینیوم بحرین (آلبا) نیز در حال بررسی همین گزینه یا استفاده از بندر جده عربستان سعودی در ساحل دریای سرخ برای کاهش اثرات بحران است.
اروپا خریدار بزرگ آلومینیوم خلیج فارس
از آنجایی که بیشتر تولید آلومینیوم در خاورمیانه، تا ۸۵ درصد، برای صادرات در نظر گرفته شده است، اثرات تعطیلی کارخانهها یا کاهش تولید در بازارهای اصلی وارداتی قابل توجه خواهد بود.
صادرات آلومینیوم خاورمیانه در سال ۲۰۲۵ به تقریباً ۵.۳ میلیون تن رسید که بخش عمده آن به اتحادیه اروپا صادر میشد که در فهرست زیر نشان داده شده است:
اتحادیه اروپا: ۲۰ درصد
ایالات متحده: ۱۰ درصد
ترکیه: ۱۰ درصد
ژاپن: ۸ درصد
کره جنوبی: ۵ درصد
مکزیک: ۴ درصد
اگرچه اندونزی، هند، روسیه و سایر کشورها میتوانند صادرات آلومینیوم را افزایش دهند، اما این افزایش نمیتواند به طور کامل کمبود آلومینیوم از منطقه را جبران کند.
راهاندازی مجدد برخی کارخانهها در اروپا نیز به دلیل قیمت بالای برق بسیار پرهزینه خواهد بود و این امر بازار را در وضعیت کسری قابل توجه قرار خواهد داد.