







بازار فارکس هفته جدید را با قدرت گرفتن دلار آغاز کرده است؛ شرایطی که همزمان از تحولات داخلی آمریکا و افزایش ریسکهای خارجی تأثیر میگیرد.
پس از آنکه لحن انقباضی بانک مرکزی اروپا در هفته گذشته از یورو حمایت کرد، اکنون نگاه بازار به فدرال رزرو دوخته شده است. طبق انتظار، نرخ بهره آمریکا روز چهارشنبه ۲۵ نقطه پایه افزایش خواهد یافت و اگر لحن سیاستگذاران نیز همچنان انقباضی باقی بماند، دلار میتواند حمایت بیشتری دریافت کند.
در سوی دیگر، تشدید تنشها در خلیج فارس، افزایش قیمت نفت و فشارهای جدید بر سهام مرتبط با هوش مصنوعی، فضای ریسکپذیری بازار را شکنندهتر کرده است؛ شرایطی که معمولاً به نفع دلار بهعنوان دارایی امن تمام میشود.
این گزارش یوتوتایمز بر پایه تحلیل منتشرشده در مؤسسه ING تهیه و برای مخاطبان فارسیزبان ترجمه و بازنویسی شده است.
- فدرال رزرو چهارشنبه احتمالاً نرخ بهره را ۲۵ نقطه پایه افزایش میدهد و لحن جلسه میتواند برای دلار اهمیت زیادی داشته باشد.
- افزایش قیمت نفت و تنشهای خلیج فارس میتواند همزمان فشار تورمی و تقاضا برای دلار را افزایش دهد.
- ING احتمال بازگشت شاخص دلار DXY به محدوده ۹۹.۵۰ تا ۱۰۰ را جدی میداند.
- بانک ژاپن و فدرال رزرو در دو سوی بازار ین قرار گرفتهاند و USDJPY این هفته میتواند دوباره به محدوده ۱۵۶ تا ۱۵۷ بازگردد.
دلار؛ چند محرک همزمان به نفع آمریکا
دلار هفته را در شرایطی قدرتمند آغاز کرده که مجموعهای از عوامل داخلی و خارجی از آن حمایت میکنند.
در داخل آمریکا، گزارش تورم ماه اوت که بالاتر از انتظار منتشر شد تقریباً افزایش نرخ بهره فدرال رزرو در جلسه روز چهارشنبه را قطعی کرده است. بازار اکنون حدود ۲۲ نقطه پایه افزایش نرخ بهره را قیمتگذاری میکند و اجماع تحلیلگران نیز تقریباً یکدست است.
این موضوع ممکن است به معنای محدود بودن واکنش اولیه دلار در روز تصمیم فدرال رزرو باشد؛ بااینحال، از نگاه ING، دلار هنوز میتواند خود را با افزایش نرخهای کوتاهمدت آمریکا هماهنگ کند.
از سوی دیگر، فدرال رزرو ممکن است برای حفظ اعتبار سیاست پولی خود در شرایطی که بازار اوراق تحت فشار قرار دارد و قیمت انرژی نیز افزایش یافته، لحن نسبتاً انقباضی خود را حفظ کند.
نفت و تنشهای خلیج فارس به کمک دلار میآیند
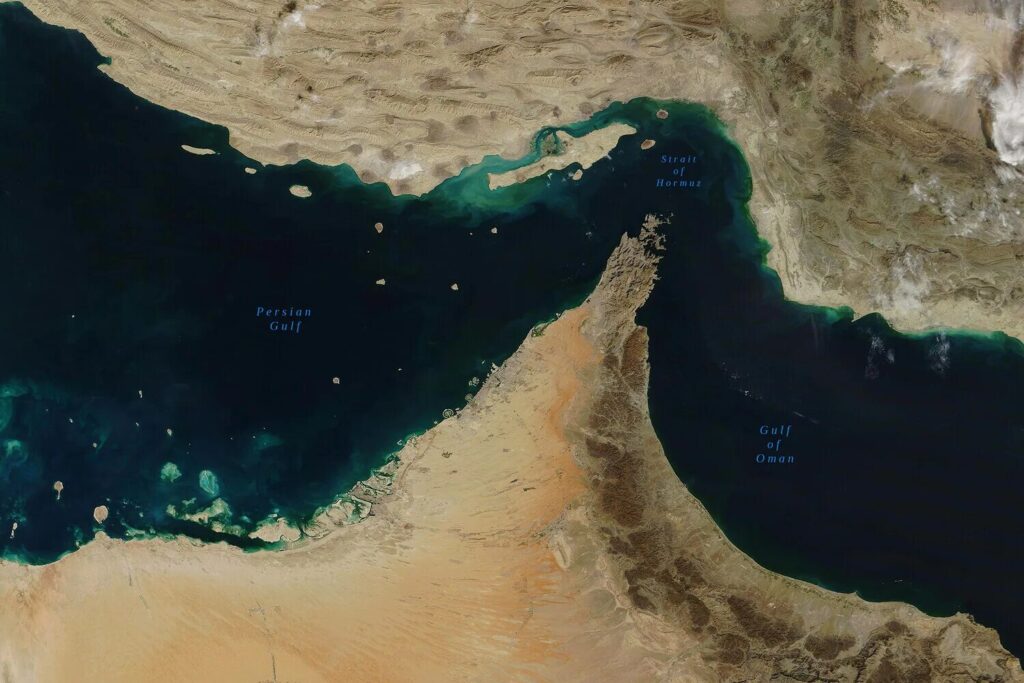
در بخش خارجی، قیمت نفت بار دیگر افزایش یافته است. پس از حملات پهپادی از سوی عراق، عربستان سعودی خط لوله شرقی-غربی خود را متوقف کرده است؛ مسیری که یک جایگزین مهم برای تنگه هرمز محسوب میشود و حدود ۷ میلیون بشکه در روز صادرات نفت را پوشش میدهد.
همزمان، مذاکرات تحت رهبری عمان با ایران و سایر کشورهای منطقه درباره ایجاد یک مسیر موقت کشتیرانی از طریق تنگه هرمز به تعویق افتاده است.
ترکیب این تحولات میتواند فضای ریسکپذیری را شکننده نگه دارد. در همین حال، برخی چهرههای برجسته حوزه فناوری نیز خواستار کاهش سرعت توسعه هوش مصنوعی شدهاند؛ موضوعی که به فشار موجود بر بازار سهام اضافه کرده است.
در چنین محیطی، دلار میتواند بار دیگر نقش دارایی امن خود را بهتر ایفا کند.
هدف ۱۰۰ برای DXY دوباره جدی شده است
ING همچنان دیدگاه مثبتی نسبت به دلار دارد و معتقد است پیام انقباضی فدرال رزرو در روز چهارشنبه میتواند به تدریج رابطه مثبت میان دلار و بازده اوراق خزانهداری آمریکا را تقویت کند.
در صورت شکلگیری این رابطه، دلار میتواند واکنش مؤثرتری به عواملی مانند افزایش قیمت نفت و افت سهام جهانی نشان دهد.
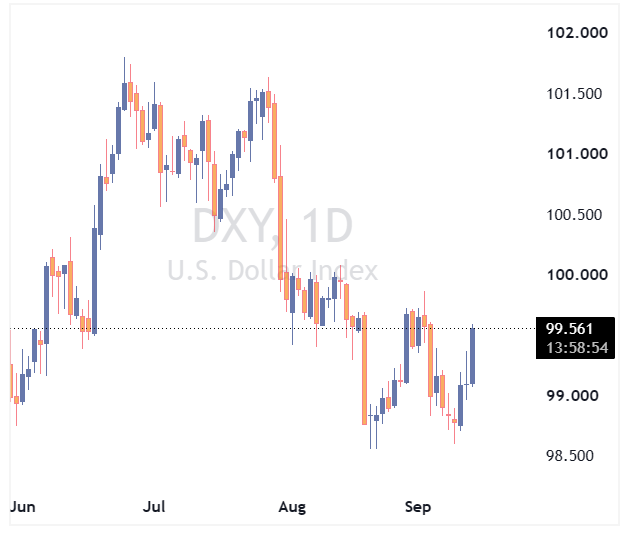
از نگاه این مؤسسه، بازگشت DXY به محدوده ۹۹.۵۰ تا ۱۰۰ یک سناریوی کاملاً قابلدسترس است و با محرکهای فعلی بازار نیز همخوانی دارد.
البته یک ریسک مالی نیز در برابر این دیدگاه وجود دارد.
دونالد ترامپ وعده داده است در صورت پیروزی جمهوریخواهان در انتخابات میاندورهای کنگره، به هر آمریکایی ۵ هزار دلار پرداخت شود. بازار تاکنون نسبت به عملی شدن این طرح تردید دارد؛ هم به دلیل موانع قانونی و هم به دلیل وضعیت نظرسنجیها و بازارهای پیشبینی.
بااینحال، مطرح شدن چنین وعدهای میتواند این نگرانی را ایجاد کند که دولت آمریکا پیش از انتخابات به دنبال استفاده بیشتر از ابزارهای مالی باشد. اگر بازار احساس کند این سیاستها جدیتر شدهاند، ممکن است صرف ریسک دلار افزایش پیدا کند.
یورو؛ شکستن ۱.۱۶۰۰، اما مسیر نزولی آرامتر شده است
جفتارز EURUSD سرانجام جلسه گذشته به زیر سطح ۱.۱۶۰۰ سقوط کرد و ING همچنان با توجه به چشمانداز مثبت خود برای دلار، انتظار کاهش بیشتر این جفتارز را دارد.
بااینحال، لحن انقباضی بانک مرکزی اروپا در هفته گذشته میتواند سرعت این افت را کاهش دهد.
بانک مرکزی اروپا تأکید کرده است که احتمال نیاز به افزایش بیشتر نرخ بهره همچنان وجود دارد. از نگاه ING، این موضع دستکم بخشی از انعطافپذیری اقتصادی غیرمنتظره منطقه یورو را منعکس میکند.
به همین دلیل، انتشار شاخص اعتماد سرمایهگذاران ZEW آلمان امروز اهمیت دارد. بازار انتظار دارد هم مؤلفه انتظارات و هم مؤلفه شرایط فعلی این شاخص بهبود پیدا کنند.
در ادامه هفته نیز چند مقام بانک مرکزی اروپا فرصت خواهند داشت پیام جلسه هفته گذشته را بیشتر توضیح دهند. کریستین لاگارد بعدازظهر امروز در وین سخنرانی خواهد داشت و پیش از او نیز ایزابل اشنابل و پیرو سیپولونه صحبت خواهند کرد.
با وجود این، تیم اقتصاد کلان ING همچنان نسبت به افزایشهای بیشتر نرخ بهره اروپا تردید دارد. از سوی دیگر، تحولات خلیج فارس میتواند سیاستگذاران اروپایی را برای مدتی در موضعی انقباضیتر نگه دارد.
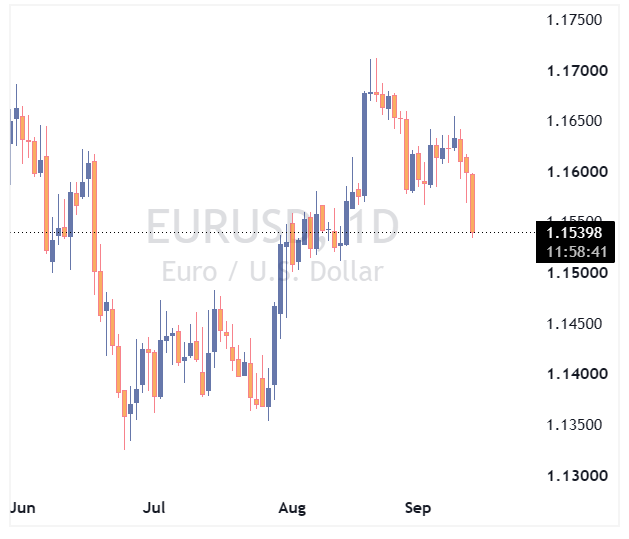
هدف کوتاهمدت ING برای EURUSD همچنان ۱.۱۵۰۰ است.
ین ژاپن؛ چرا ING این هفته انتظار افت آن را دارد؟
بانک مرکزی ژاپن نیز روز جمعه در کانون توجه قرار خواهد گرفت و طبق انتظار ING، نرخ بهره این کشور ۲۵ نقطه پایه افزایش خواهد یافت.
بازار این افزایش را تقریباً بهطور کامل در قیمتها لحاظ کرده و احتمال غافلگیری از طریق ثابت نگه داشتن نرخ بهره پایین است. حتی احتمال محدودی برای افزایش ۵۰ نقطه پایهای وجود دارد، هرچند ING معتقد است چنین اقدامی ممکن است با نارضایتی دولت ژاپن که بر رشد اقتصادی تمرکز دارد، مواجه شود.
بااینحال، ING برای ین در این هفته ریسکهای نزولی میبیند.
از یک سو، افزایش نرخ بهره فدرال رزرو در روز چهارشنبه و لحن انقباضی آن میتواند معاملهگران را به بازسازی موقعیتهای خرید USDJPY تشویق کند.
از سوی دیگر، بانک مرکزی ژاپن ممکن است نتواند انتظارات بالای بازار را برآورده کند؛ بهخصوص که افزایش نرخ بهره در ماه دسامبر نیز تقریباً بهطور کامل قیمتگذاری شده است.
عامل دیگر، انتظار برخی معاملهگران برای اعلام تغییر در ترکیب داراییهای صندوق بازنشستگی دولتی ژاپن، GPIF، است. اگر چنین خبری منتشر نشود، بخشی از معاملهگران صعودی ین ممکن است ناامید شوند.
برآوردهای کوتاهمدت ارزشگذاری نیز باید با احتیاط تفسیر شوند، اما همچنان نشان میدهند که USDJPY حدود ۲.۵ درصد کمتر از ارزش برآوردی خود معامله میشود.
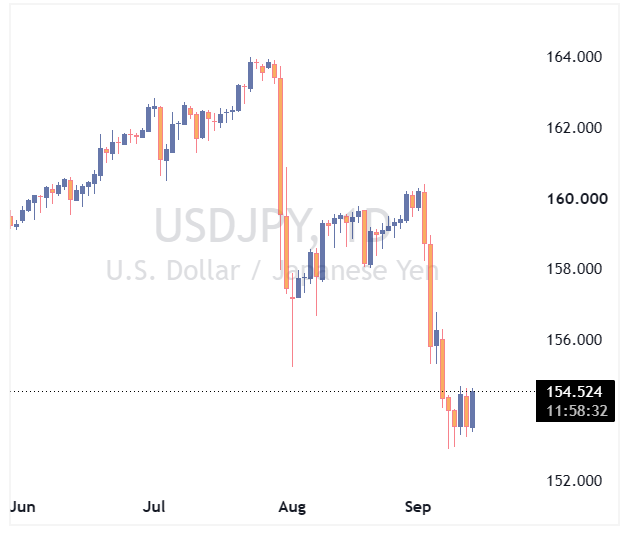
در مجموع، ING بازگشت USDJPY به محدوده ۱۵۶ تا ۱۵۷ را در این هفته یک هدف کوتاهمدت منطقی میداند.
جمعبندی؛ دلار حالا چند محرک همزمان دارد
بازار در هفتهای قرار گرفته که سه رویداد مهم میتوانند مسیر ارزهای اصلی را تعیین کنند: تصمیم فدرال رزرو، تحولات خلیج فارس و تصمیم بانک مرکزی ژاپن.
در شرایط فعلی، ING همچنان کفه ترازو را به نفع دلار میبیند. افزایش قیمت انرژی، فشار بر بازار سهام و احتمال حفظ لحن انقباضی فدرال رزرو، مجموعهای از عوامل هستند که میتوانند به دلار اجازه دهند بخشی از ضعف هفتههای گذشته را جبران کند.
در مقابل، واکنش بازار به تصمیم چهارشنبه فدرال رزرو و سپس نشست بانک مرکزی ژاپن مشخص خواهد کرد که آیا این سناریو میتواند به بازگشت DXY به محدوده ۱۰۰ و افزایش USDJPY تا محدوده ۱۵۶ تا ۱۵۷ منجر شود یا خیر.