







- خبر اصلی چیست؟ افزایش ۲۵ نقطه پایهای نرخ بهره تقریباً پیشخور شده؛ اصل نبرد امشب بر سر عدد داتپلات و تعیین سقف نهایی نرخ بهره در سال ۲۰۲۶ است.
- چرا سناریوی پنجم پیچیده است؟ پیامهای دوگانه بیانیه و پیشبینیهای تورمی میتواند در لحظات اول معاملهگران طلا و دلار را سردرگم کند و نوسانات فریبنده ایجاد کند.
- تصمیم درست برای معاملهگران: به نخستین واکنش دلار اعتماد نکنید؛ مسیر واقعی سرمایه شما با بررسی همزمان بازدهی اوراق ۲ ساله خزانهداری روشن میشود.
فدرال رزرو در نشست چهارشنبه در آستانه یک تصمیم مهم قرار دارد، اما افزایش احتمالی نرخ بهره دیگر غافلگیری بزرگی برای بازار نیست. آنچه میتواند مسیر دلار آمریکا، بازدهی اوراق، طلا و سهام را تغییر دهد، پیام جدید داتپلات و پیشبینی نرخ بهره در سال ۲۰۲۶ است.
در این گزارش، یوتوتایمز سناریوهای احتمالی تصمیم فدرال رزرو و نقاطی را که معاملهگران پس از انتشار بیانیه و سخنان کوین وارش باید زیر نظر داشته باشند بررسی میکند.
افزایش نرخ بهره فدرال رزرو چقدر قطعی است؟
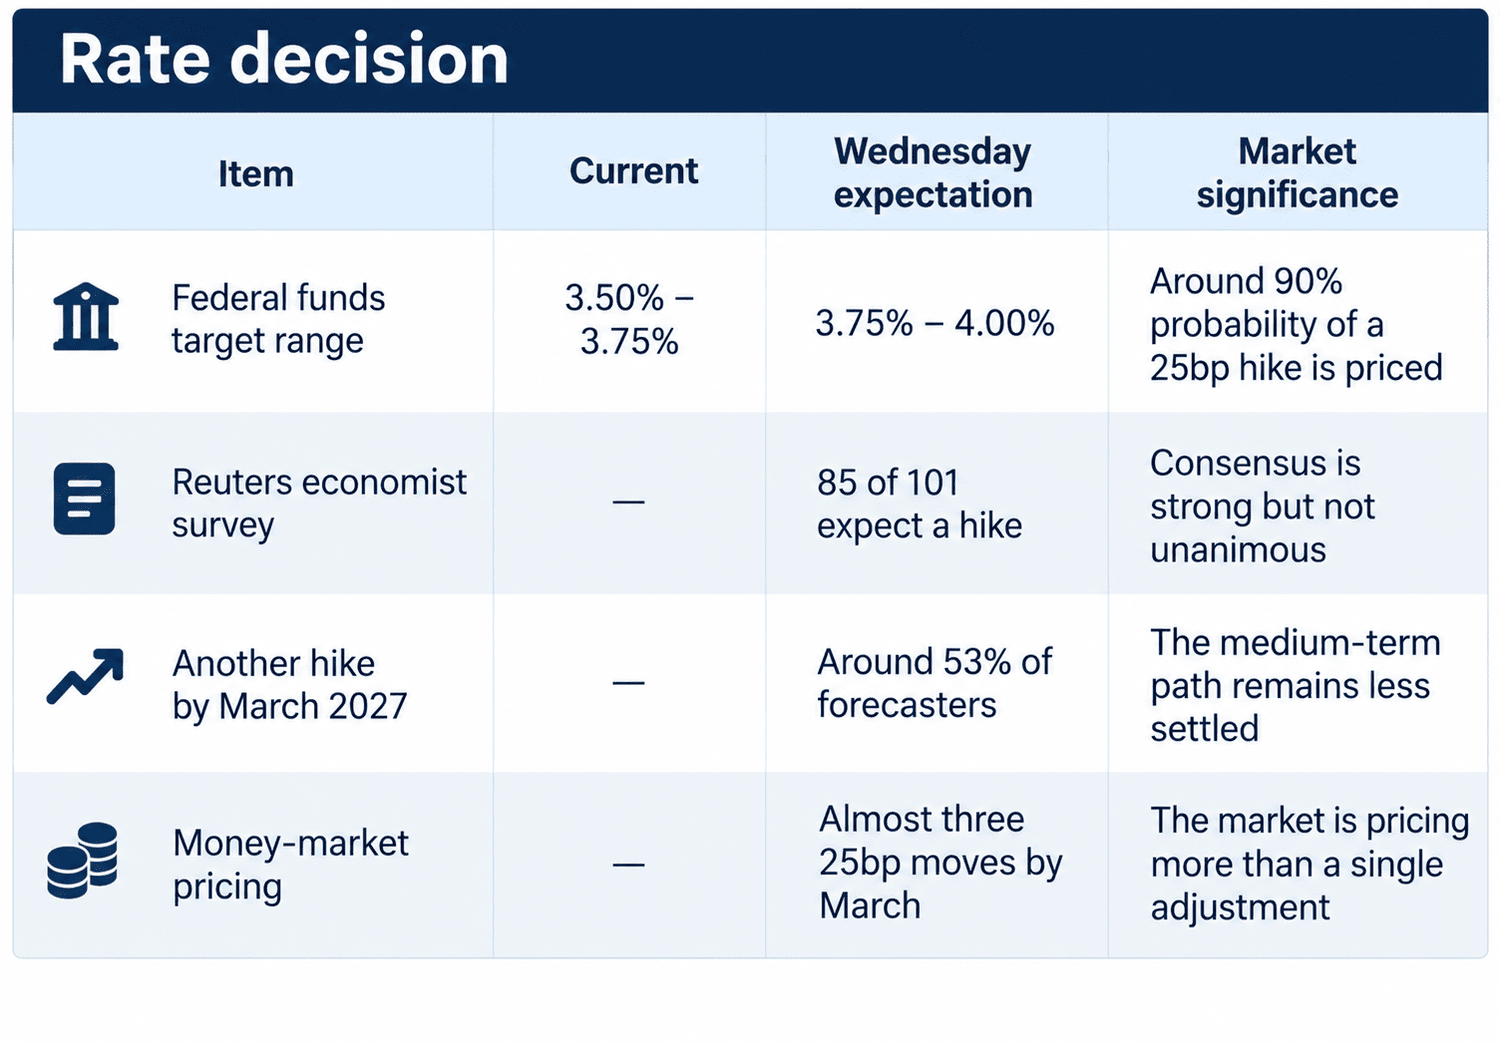
انتظار فعلی بازار این است که فدرال رزرو نرخ هدف وجوه فدرال را ۲۵ نقطه پایه افزایش دهد و محدوده نرخ را از ۳.۵ تا ۳.۷۵ درصد به ۳.۷۵ تا ۴ درصد برساند.
اما بخش مهم ماجرا اینجاست: بازار تقریباً این افزایش را از قبل در قیمتها لحاظ کرده است.
بنابراین اگر فدرال رزرو دقیقاً همان کاری را انجام دهد که بازار انتظار دارد، احتمالاً خود عدد ۲۵ نقطه پایه بهتنهایی اطلاعات زیادی برای معاملهگران ایجاد نمیکند.
آنچه اهمیت دارد، مسیر بعدی نرخ بهره است.
✔️ بیشتر بخوانید: دوراهی بزرگ فارکس؛ تصمیم امشب فدرال رزرو دلار را بالا میکشد یا زمین میزند؟
عددی که میتواند مسیر دلار را تغییر دهد
داتپلات جدید میتواند پاسخ مهمتری از خود تصمیم نرخ بهره ارائه کند.
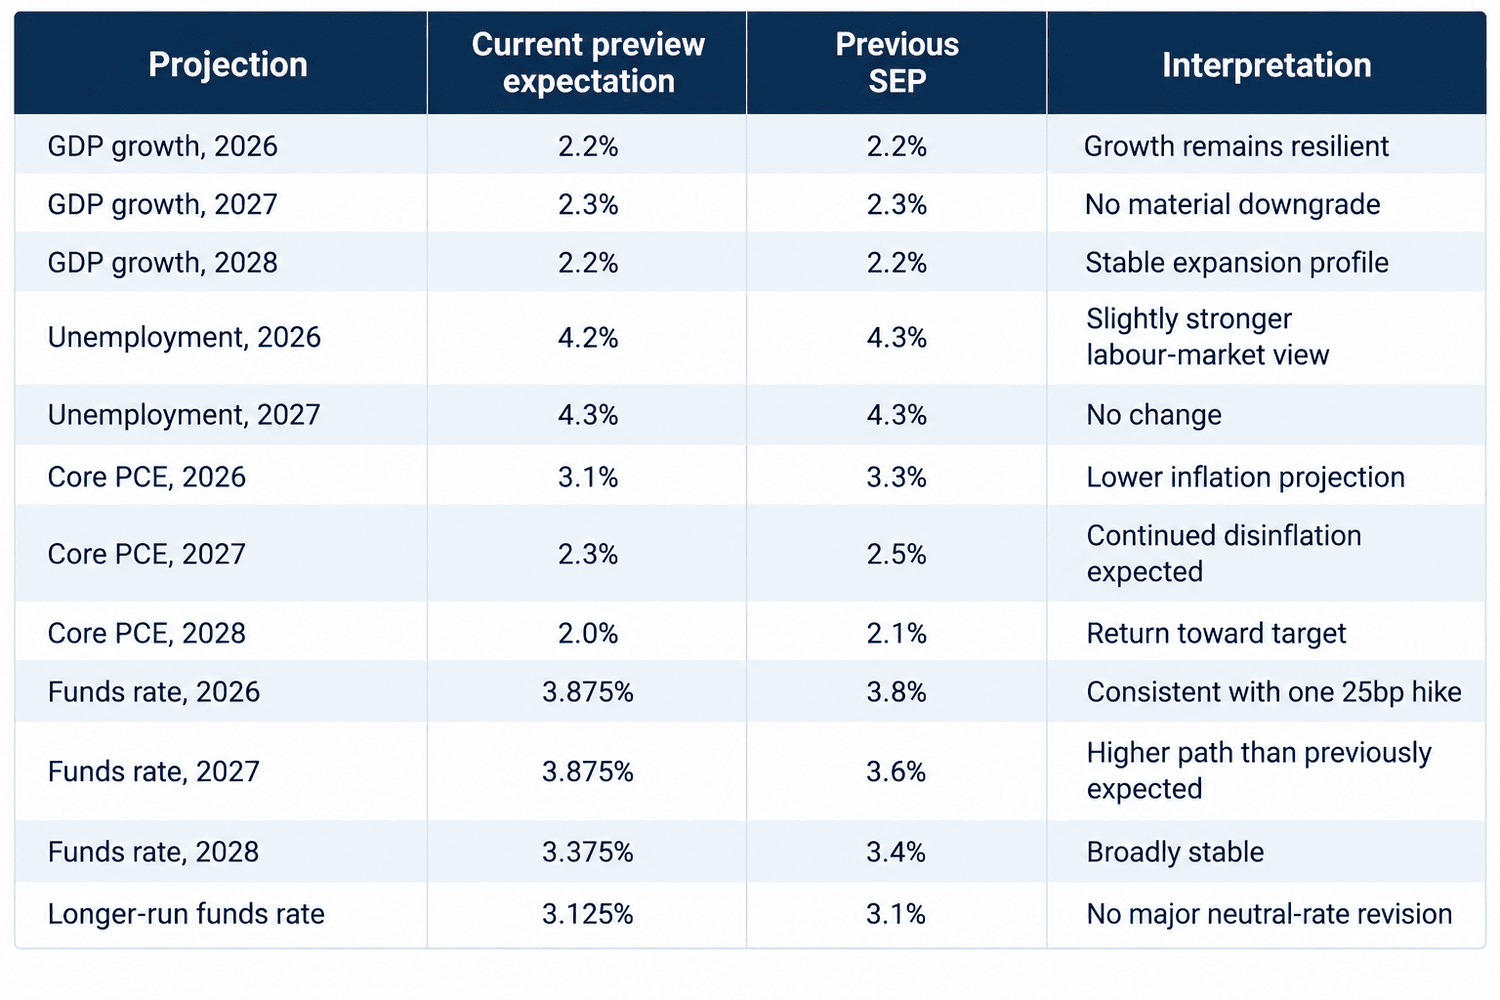
اگر میانه پیشبینی نرخ بهره برای سال ۲۰۲۶ حدود ۳.۸۷۵ درصد باشد، بازار میتواند آن را به معنای یک افزایش نرخ در سپتامبر و سپس توقف تعبیر کند.
اما اگر میانه پیشبینی به حدود ۴.۱۲۵ درصد یا بالاتر برسد، پیام متفاوت خواهد بود: احتمالاً افزایش سپتامبر تنها آغاز مسیر است.
به همین دلیل، فاصله میان ۳.۸۷۵ و ۴.۱۲۵ درصد برای بازار بسیار مهمتر از خود افزایش ۲۵ نقطه پایه است.
در واقع سؤال اصلی نشست این است:
آیا سپتامبر سقف نرخ بهره در ۲۰۲۶ است یا کف مسیر جدید؟
چرا دادههای تورم و اشتغال از افزایش نرخ حمایت میکنند؟
دو مجموعه داده اخیر دست فدرال رزرو را برای افزایش نرخ بهره بازتر کردهاند.
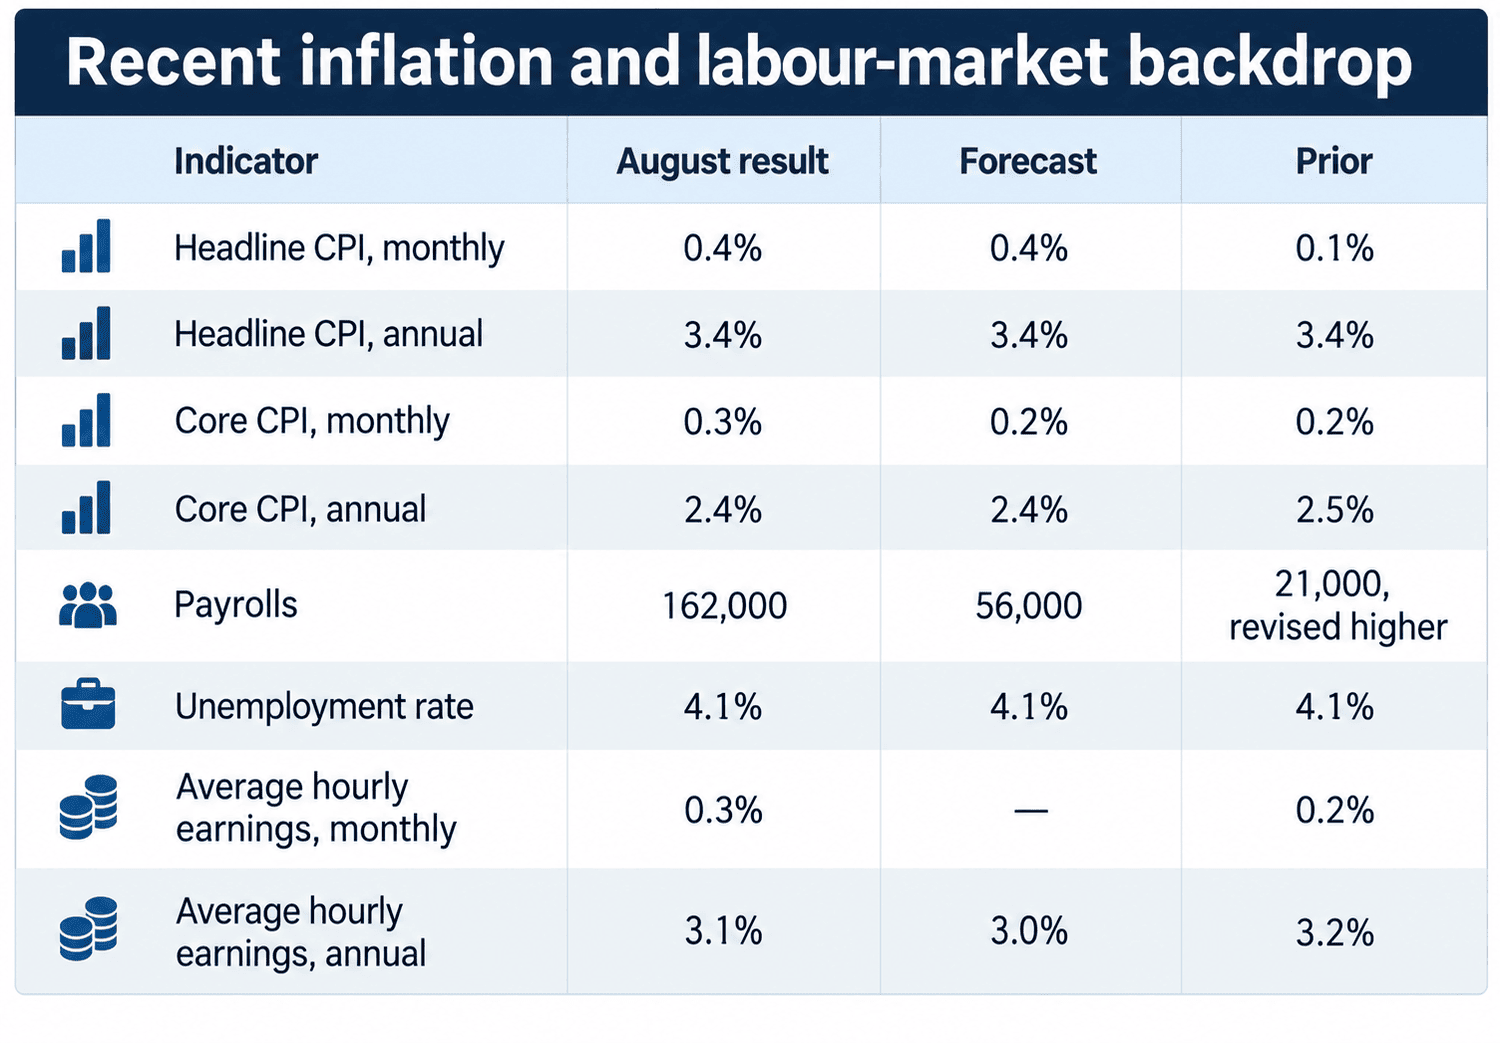
تورم هسته CPI در ماه اوت ۰.۳ درصد افزایش یافت، در حالی که انتظار بازار رشد ۰.۲ درصدی بود.
از طرف دیگر، اشتغال غیرکشاورزی آمریکا ۱۶۲ هزار نفر افزایش پیدا کرد؛ در حالی که انتظار فقط ۵۶ هزار نفر بود.
نرخ بیکاری نیز روی ۴.۱ درصد باقی ماند.
این ترکیب به فدرال رزرو اجازه میدهد نگرانی درباره تورم را جدیتر بگیرد، بدون اینکه مجبور باشد همزمان با یک بحران آشکار در بازار کار مقابله کند.
اما تصویر تورم یکطرفه نیست.
نرخ سالانه تورم هسته به ۲.۴ درصد کاهش یافته و کریستوفر والر معتقد است وضعیت تورم زیربنایی ممکن است بهتر از چیزی باشد که برخی ارقام تورم هسته نشان میدهند.
بنابراین فدرال رزرو با انتخابی میان «تورم شدید» و «رکود شدید» مواجه نیست؛ بلکه باید درباره وزن ریسک تورم در برابر ثبات بازار کار تصمیم بگیرد.
وارش چرا اهمیت بیشتری پیدا کرده است؟
یکی از مهمترین بخشهای نشست، نحوه توضیح سیاست پولی توسط کوین وارش خواهد بود.
وارش در جکسون هول تأکید کرده بود که تورم هنوز به اندازه کافی بهبود نیافته و فدرال رزرو در صورت ادامه نداشتن روند حرکت به سمت هدف ۲ درصد، همچنان کار بیشتری دارد.
او همچنین شرایط مالی را بهوضوح محدودکننده نمیدانست و به عواملی مانند اسپردهای اعتباری فشرده، شرایط وامدهی بانکی و قدرت بازار سهام اشاره کرده بود.
در عین حال، وارش به استفاده از راهنمایی آیندهنگر برای متعهد کردن کمیته به یک مسیر مشخص علاقهای نشان نداده است.
بنابراین بازار نباید انتظار داشته باشد که او الزاماً بگوید: «افزایش بعدی در دسامبر انجام میشود.»
ممکن است پیام او مشروط باشد: اگر تورم بالا بماند و شرایط مالی به اندازه کافی محدودکننده نباشد، افزایشهای بیشتری روی میز خواهد بود.
این تفاوت بسیار مهم است: «کار بیشتری باید انجام شود» با «افزایش بعدی قطعی است» یکسان نیست.
دات شخصی وارش هم یک نکته مهم است
وارش در نشست ژوئن پیشبینی شخصی خود را در داتپلات ارائه نکرد.
انتظار فعلی نیز این است که او بار دیگر دات رسمی خود را ارائه نکند.
بنابراین داتپلات جدید الزاماً پیشبینی مستقیم رئیس فدرال رزرو را نشان نمیدهد، بلکه مجموعه دیدگاههای سایر مقامهای شرکتکننده را منعکس میکند.
به همین دلیل، کنفرانس مطبوعاتی وارش در کنار داتپلات اهمیت ویژهای خواهد داشت.
پنج سناریو برای تصمیم فدرال رزرو
سناریوی اول؛ افزایش نرخ و توقف شفاف
فدرال رزرو نرخ بهره را ۲۵ نقطه پایه افزایش میدهد و میانه پیشبینی ۲۰۲۶ حدود ۳.۸۷۵ درصد باقی میماند.
پیام این سناریو روشن است: ریسک تورمی همچنان وجود دارد، اما فدرال رزرو فعلاً به افزایش دیگری نیاز نمیبیند.
در چنین شرایطی ممکن است دلار در ابتدا واکنش صعودی نشان دهد، اما اگر پیشبینی تورم نیز کاهش پیدا کند، ادامه رشد دلار دشوارتر خواهد شد.
سناریوی دوم؛ افزایش نرخ و داتپلات بالاتر
در این حالت فدرال رزرو نرخ بهره را افزایش میدهد و میانه پیشبینی ۲۰۲۶ به حدود ۴.۱۲۵ درصد یا بالاتر میرسد.
این پیام نشان میدهد افزایش سپتامبر احتمالاً بخشی از یک مسیر بزرگتر است.
در چنین حالتی، دلار و بازدهی اوراق دوساله میتوانند سریعتر واکنش نشان دهند.
سناریوی سوم؛ افزایش نرخ اما مسیر محتاطانه / تناقض دادهای
ممکن است فدرال رزرو امروز نرخ بهره را بالا ببرد اما داتپلات همچنان حدود ۳.۸۷۵ درصد باقی بماند.
در این حالت، بازار با یک تناقض مواجه میشود: نرخ بهره امروز افزایش یافته، اما فدرال رزرو انتظار افزایشهای مکرر بعدی را ندارد.
اگر پیشبینی تورم هسته PCE نیز کاهش پیدا کند، بازار ممکن است بهجای تمرکز بر افزایش فعلی، روی نبود افزایشهای بعدی تمرکز کند.
سناریوی چهارم؛ ثابت ماندن نرخ بهره
فدرال رزرو میتواند نرخ بهره را در محدوده ۳.۵ تا ۳.۷۵ درصد نگه دارد.
با توجه به قیمتگذاری فعلی بازار، این تصمیم یک غافلگیری قابل توجه خواهد بود.
در چنین شرایطی، بازدهی اوراق کوتاهمدت میتواند کاهش پیدا کند و واکنش اولیه دلار نیز تحت فشار قرار گیرد.
اما یک سؤال دیگر مطرح میشود: آیا ثابت ماندن نرخ بهره با پیامهای اخیر وارش درباره تورم سازگار است؟
سناریوی پنجم؛ افزایش نرخ با پیام دوگانه
این سناریو میتواند از نظر واکنش بازار پیچیده باشد.
بیانیه فدرال رزرو ممکن است درباره تورم لحن هاوکیش داشته باشد، اما داتپلات کاهش تورم در میانمدت را نشان دهد و وارش نیز از ارائه تاریخ مشخص برای افزایش بعدی خودداری کند.
در این حالت بازار باید همزمان سه پیام را هضم کند:
- نرخ بهره کوتاهمدت افزایش یافته؛
- چشمانداز تورم بهتر شده؛
- مسیر افزایش بعدی هنوز مشخص نیست.
همین تضاد میتواند نوسان بازار را افزایش دهد.
دلار آمریکا؛ اولین حرکت را جدی نگیریم؟
یکی از مهمترین نکات برای بازار فارکس این است که اولین حرکت دلار الزاماً واکنش نهایی بازار نیست.
اگر تیتر تصمیم هاوکیش باشد، دلار میتواند بلافاصله صعود کند.
اما برای تأیید این حرکت باید به بازدهی اوراق دوساله و سپس بخش بلندمدت منحنی نگاه کرد.
اگر دلار صعود کند اما بازدهی اوراق دوساله افزایش خود را حفظ نکند، بخشی از حرکت اولیه ممکن است صرفاً ناشی از واکنش به تیتر باشد.
به همین دلیل، واکنش دلار پس از انتشار بیانیه سپتامبر و پایان کنفرانس مطبوعاتی اهمیت بیشتری خواهد داشت.
چرا اوراق دوساله مهمتر از اوراق ۱۰ ساله است؟
اوراق دوساله حساسیت بیشتری به انتظارات مستقیم بازار درباره سیاست فدرال رزرو دارد.
اگر داتها بالاتر بروند و تعداد اعضای هاوکیش افزایش پیدا کند، فشار صعودی روی بازدهی دوساله طبیعیتر خواهد بود.
اما اوراق ۱۰ و ۳۰ ساله عوامل بیشتری را در خود جای میدهند؛ از جمله:
- انتظارات تورمی بلندمدت؛
- عرضه اوراق خزانهداری؛
- وضعیت مالی دولت؛
- پریمیوم سررسید؛
- چشمانداز رشد اقتصادی.
بنابراین اگر بازدهی دوساله افزایش یابد ولی اوراق ۳۰ ساله واکنش مشابهی نشان ندهد، نباید آن را صرفاً یک ناهماهنگی بازار دانست. این اختلاف خودش میتواند بخشی از پیام بازار باشد.
طلا و سهام چه واکنشی نشان میدهند؟
افزایش بازدهی واقعی و تقویت دلار معمولاً فشار بیشتری بر طلا و سهام رشدمحور ایجاد میکند.
اما مسیر نرخ بهره اهمیت زیادی دارد.
اگر فدرال رزرو افزایش نرخ را انجام دهد و سپس داتپلات توقف را نشان دهد، بازار ممکن است افزایش فعلی را راحتتر جذب کند.
اگر داتپلات به سمت یک سلسله افزایش نرخ حرکت کند، فشار بر داراییهای حساس به نرخ بهره میتواند بیشتر شود.
در مقابل، ثابت ماندن غافلگیرکننده نرخ بهره میتواند از طریق کاهش بازدهی کوتاهمدت از طلا و سهام حمایت کند؛ هرچند افزایش بازدهی بلندمدت میتواند این اثر را محدود کند.
نفت میتواند معادله فدرال رزرو را پیچیدهتر کند
قیمت بالای نفت و تحولات خاورمیانه یک ریسک دیگر برای فدرال رزرو ایجاد کردهاند.
اما بانک مرکزی صرفاً به دلیل افزایش قیمت نفت سیاست پولی را تغییر نمیدهد.
سؤال مهم این است که آیا افزایش قیمت انرژی به دستمزدها، خدمات و انتظارات تورمی منتقل میشود یا خیر.
اگر این اثر محدود بماند، فدرال رزرو میتواند شوک انرژی را موقتی در نظر بگیرد. اما اگر آثار دور دوم ظاهر شوند، مسیر داتپلات اهمیت بسیار بیشتری پیدا خواهد کرد.
بعد از تصمیم فدرال رزرو این موارد را بررسی کنید
برای جلوگیری از گرفتار شدن در واکنش اولیه بازار، ترتیب بررسی دادهها اهمیت دارد:
- تصمیم نرخ بهره و رأی اعضا
- تغییرات متن بیانیه
- میانه پیشبینی نرخ بهره ۲۰۲۶
- پیشبینیهای ۲۰۲۷ و ۲۰۲۸
- پیشبینی تورم هسته PCE
- پیشبینی بیکاری
- تعداد داتهای بالاتر از محدوده فعلی
- توضیحات وارش درباره شرایط مالی
- وجود یا نبود تعهد به نشست بعدی
- واکنش اوراق دوساله
- واکنش اوراق ۳۰ ساله و اسپرد ۲ساله/۳۰ساله
- رفتار دلار پس از کنفرانس مطبوعاتی
- واکنش پایدار یا موقت طلا و سهام
- گزارش تورمی بعدی
جمعبندی یوتوتایمز
افزایش ۲۵ نقطه پایه نرخ بهره فدرال رزرو، در صورت وقوع، احتمالاً بزرگترین خبر این نشست نخواهد بود؛ زیرا بازار تا حد زیادی آن را از قبل قیمتگذاری کرده است.
نبرد اصلی در داتپلات و بیانیه اتفاق خواهد افتاد.
اگر میانه نرخ بهره ۲۰۲۶ نزدیک ۳.۸۷۵ درصد بماند، بازار میتواند افزایش سپتامبر را یک حرکت یکباره تلقی کند. اما حرکت میانه پیشبینیها به سمت ۴.۱۲۵ درصد پیام متفاوتی خواهد داشت و میتواند نشان دهد فدرال رزرو برای افزایشهای بیشتری آماده میشود.
بنابراین برای دلار آمریکا، طلا و بازار اوراق، سؤال اصلی این نیست که «آیا فدرال رزرو نرخ بهره را افزایش میدهد؟»
سؤال مهمتر این است: «بعد از افزایش سپتامبر، فدرال رزرو کجا متوقف میشود؟»