





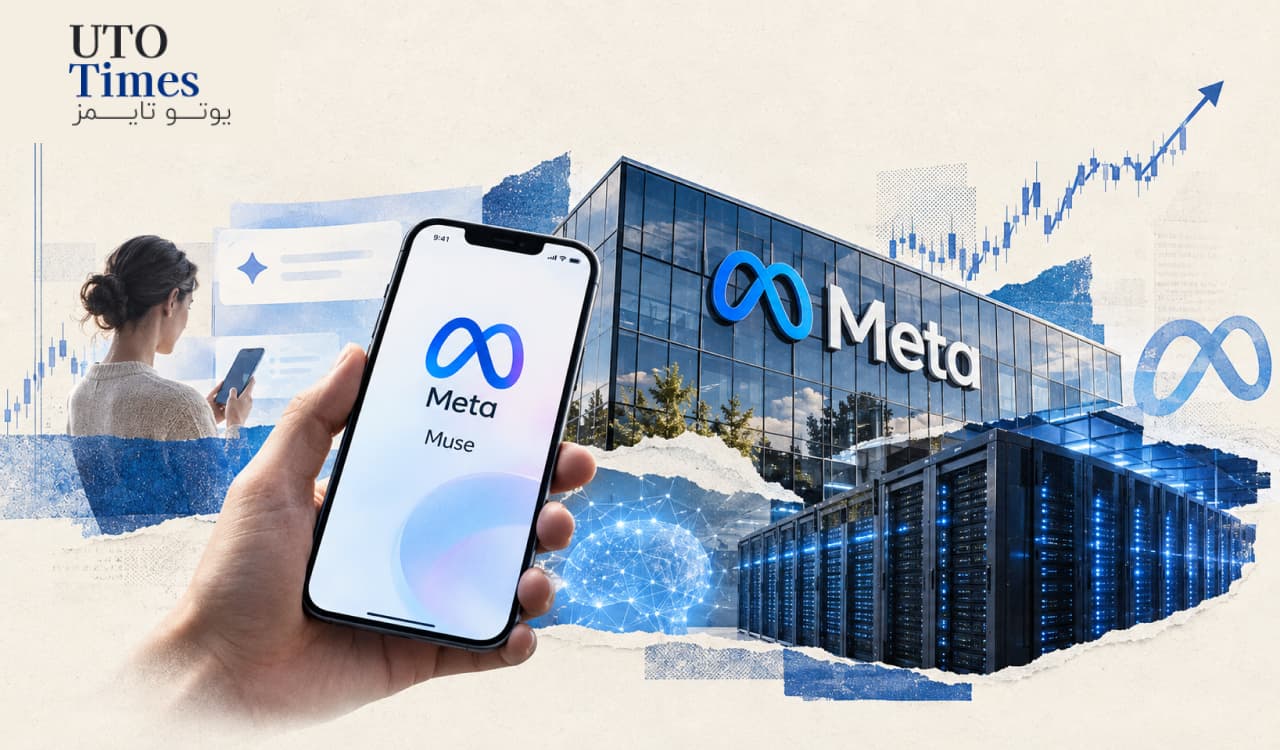
سهام متا پلتفرمز در معاملات دوشنبه با جهشی ۱۱.۴۳ درصدی مواجه شد؛ حرکتی که نشان میدهد سرمایهگذاران بهتدریج در حال بازنگری در ارزش واقعی استراتژی هوش مصنوعی این شرکت هستند. محرک اصلی این رشد، موفقیت اولیه دستیار هوش مصنوعی جدید متا با نام Muse بود؛ محصولی که تنها دو هفته پس از عرضه توانسته جایگاه نخست فروشگاه برنامههای اپل را به دست آورد و در پنج روز ابتدایی بیش از ۶۰۰ هزار بار دانلود شود.
- سهام متا در معاملات دوشنبه ۱۱.۴۳ درصد رشد کرد.
- Muse در پنج روز نخست بیش از ۶۰۰ هزار دانلود داشت.
- این دستیار تنها دو هفته پس از عرضه به رتبه نخست فروشگاه برنامههای اپل رسید.
- سهام متا پس از عرضه Muse حدود ۲۱ درصد رشد کرده است.
- ارزش بازار متا حدود ۱.۹ تریلیون دلار است.
- نسبت قیمت به سود متا حدود ۲۵ است؛ پایینتر از شاخص S&P 500.
- درآمد متا در سال جاری میتواند با رشد ۲۶.۵ درصدی به ۲۵۴.۱ میلیارد دلار برسد.
- هدف قیمتی جدید ولز فارگو برای متا ۷۹۶ دلار تعیین شده است.
این رشد در حالی اتفاق افتاد که یک تحلیلگر ولز فارگو هدف قیمتی سهام متا را از ۶۴۰ دلار به ۷۹۶ دلار افزایش داد و موفقیت مدل هوش مصنوعی Muse و دستیار جدید این شرکت را یکی از دلایل اصلی این تغییر عنوان کرد. سهام متا پس از عرضه Muse حدود ۲۱ درصد افزایش یافته و قیمت آن در معاملات مورد اشاره به حدود ۷۴۱.۲۵ دلار رسیده است.
Muse معادله هوش مصنوعی متا را تغییر میدهد
برای سالها، سرمایهگذاران درباره استراتژی هوش مصنوعی متا با احتیاط برخورد میکردند. دلیل این تردید نیز روشن بود؛ متا میلیاردها دلار برای توسعه زیرساختهای هوش مصنوعی هزینه کرده و همزمان سالانه نزدیک به ۲۰ میلیارد دلار در بخش واقعیت مجازی و آزمایشگاههای واقعیت مجازی زیان متحمل میشود اما Muse میتواند نخستین محصولی باشد که سرمایهگذاریهای سنگین متا در هوش مصنوعی را مستقیماً در برابر کاربران قرار میدهد. استقبال اولیه از این دستیار، بهویژه رسیدن سریع آن به صدر فروشگاه برنامههای اپل، برای بازاری که به دنبال نشانهای از تقاضای واقعی برای ابزارهای هوش مصنوعی است، اهمیت زیادی دارد.
تعداد ۶۰۰ هزار دانلود در پنج روز نخست هنوز برای اثبات موفقیت بلندمدت یک محصول کافی نیست، اما سرعت پذیرش اولیه آن قابل توجه است. بهخصوص آنکه گزارش منتشرشده، واکنش کاربران و کیفیت ارزیابیهای اولیه Muse را نیز مثبت توصیف میکند.
متا چگونه میتواند از هوش مصنوعی درآمد بسازد؟
مزیت اصلی متا در رقابت هوش مصنوعی تنها فناوری آن نیست؛ بلکه مقیاس عظیم شبکه کاربری شرکت است. متا در حال حاضر یکی از بزرگترین مجموعههای شبکههای اجتماعی جهان را در اختیار دارد و تقریباً نیمی از جمعیت جهان بهصورت مستقیم یا غیرمستقیم در اکوسیستم محصولات آن حضور دارند.
این موضوع میتواند برای Muse اهمیت ویژهای داشته باشد. شرکتی که همزمان در تبلیغات دیجیتال، تجارت الکترونیک و شبکههای اجتماعی حضور گسترده دارد، مسیرهای متعددی برای تبدیل یک دستیار هوش مصنوعی موفق به جریان درآمدی جدید در اختیار خواهد داشت.
متا در حال حاضر برای سطوح پیشرفته Muse ماهانه بین ۲۰ تا ۱۰۰ دلار دریافت میکند. با این حال، اهمیت واقعی محصول ممکن است در مدل اشتراکی آن خلاصه نشود. اگر Muse به ابزاری تبدیل شود که کاربران برای جستوجو، خرید، تولید محتوا، ارتباطات و انجام امور روزمره به آن وابسته شوند، متا میتواند از تبلیغات، تجارت و خدمات جدید نیز برای درآمدزایی استفاده کند. مارک زاکربرگ نیز درباره این رویکرد تأکید کرده که دسترسی گسترده به این ابزار میتواند در نهایت با ایجاد درآمد و کاهش هزینه برای کاربران، هزینه توسعه خود را جبران کند.
ارزشگذاری متا هنوز با رشد آن فاصله دارد
با وجود جهش اخیر، متا همچنان از منظر برخی شاخصهای ارزشگذاری در مقایسه با بازار گستردهتر سهام آمریکا ارزانتر معامله میشود. نسبت قیمت به سود متا حدود ۲۵ برابر است؛ در حالی که نسبت مشابه برای S&P 500 بالاتر قرار دارد. این اختلاف زمانی اهمیت بیشتری پیدا میکند که نرخ رشد درآمد متا را در نظر بگیریم.
بر اساس برآورد ارائهشده، درآمد متا در سال جاری با رشد ۲۶.۵ درصدی به حدود ۲۵۴.۱ میلیارد دلار خواهد رسید. این پیشبینی حتی تأثیر احتمالی درآمدهای ناشی از Muse در سهماهه چهارم و سال آینده را نیز در نظر نمیگیرد.
در واقع، بازار هنوز Muse را بهطور کامل وارد مدل ارزشگذاری متا نکرده است. اگر این محصول بتواند در ماههای آینده رشد خود را حفظ کند، درآمد جدید آن میتواند علاوه بر ایجاد یک منبع درآمد مستقل، رشد سایر بخشهای متا را نیز تقویت کند.
هزینه سنگین هوش مصنوعی همچنان یک ریسک است
البته رشد اخیر سهام متا به معنای از بین رفتن تمام نگرانیهای سرمایهگذاران نیست.
متا طی سالهای اخیر سرمایهگذاری بسیار سنگینی روی هوش مصنوعی انجام داده و همزمان میلیاردها دلار منابع را در پروژههای واقعیت مجازی مصرف کرده است. همین مسئله باعث شده بخشی از بازار نسبت به تصمیمهای سرمایهگذاری زاکربرگ تردید داشته باشد.
از سوی دیگر، شرکت با فشارهای نظارتی نیز مواجه است. پروندههای مربوط به محتوای نامناسب برای کودکان و یک توافق حدود ۱۷ میلیارد دلاری از جمله ریسکهایی هستند که همچنان میتوانند بر ارزشگذاری شرکت اثر بگذارند.
بنابراین، موفقیت Muse باید در نهایت به یک تغییر واقعی در درآمد و سودآوری متا تبدیل شود تا سرمایهگذاریهای سنگین هوش مصنوعی بتواند توجیه اقتصادی خود را به شکل کامل نشان دهد.
“
«به نظر میرسد مهمترین نکته درباره جهش اخیر متا، خودِ رشد ۱۱ درصدی سهام نیست؛ بلکه تغییر تدریجی نگاه بازار به بازده سرمایهگذاریهای هوش مصنوعی شرکت است. اگر Muse بتواند مزیت توزیع بینظیر متا را به یک مزیت درآمدی تبدیل کند، بازار دیگر با متا صرفاً بهعنوان یک غول تبلیغاتی مواجه نخواهد بود و یک لایه ارزشگذاری جدید برای آن شکل میگیرد. با این حال، در چنین سطوحی از ارزش بازار، استمرار رشد کاربران و تبدیل آن به جریان نقدی اهمیت بسیار بیشتری از آمار دانلود اولیه دارد؛ بنابراین نقطه تعیینکننده برای متا، نه استقبال امروز از Muse، بلکه اثبات اقتصاد این محصول در فصلهای آینده خواهد بود.»
بابک شیری
آیا Muse میتواند متا را به مسیر آلفابت ببرد؟
یکی از مهمترین مقایسههای مطرحشده در این زمینه، تجربه آلفابت است. سهام آلفابت پس از آنکه مدل هوش مصنوعی جمنای توانست خود را بهعنوان رقیبی جدی برای محصولات شرکتهای پیشرو هوش مصنوعی مطرح کند، در نیمه دوم سال گذشته تقریباً دو برابر شد.
متا نیز اکنون در موقعیتی مشابه قرار گرفته است؛ شرکتی که سالها به دلیل هزینههای بالای هوش مصنوعی زیر فشار بازار قرار داشت، اکنون محصولی در اختیار دارد که نشانههای اولیه پذیرش گسترده را نشان میدهد.
تفاوت مهم اینجاست که متا از ابتدا یک مزیت توزیع بسیار بزرگ دارد. این شرکت میتواند محصولات هوش مصنوعی خود را در کنار شبکههای اجتماعی، پیامرسانها و خدمات دیجیتال خود توسعه دهد و از پایگاه کاربری موجود برای جذب سریعتر کاربران استفاده کند.
اگر Muse بتواند به یک ابزار روزمره تبدیل شود، داستان سرمایهگذاری متا نیز از «یک شرکت تبلیغاتی که هزینه زیادی برای هوش مصنوعی میکند» به «یک پلتفرم بزرگ که از هوش مصنوعی درآمدهای جدید ایجاد میکند» تغییر خواهد کرد.
بازار هنوز منتظر اثبات مدل اقتصادی Muse است
با وجود رشد ۱۱.۴۳ درصدی سهام، هنوز فاصله زیادی میان استقبال اولیه کاربران و اثبات موفقیت اقتصادی Muse وجود دارد. ۶۰۰ هزار دانلود در پنج روز نخست، رتبه نخست فروشگاه برنامههای اپل و رشد ۲۱ درصدی سهام پس از عرضه، همگی نشانههای مثبتی هستند؛ اما هیچکدام بهتنهایی تضمین نمیکنند که این محصول بتواند در مقیاس جهانی به یک منبع درآمد پایدار تبدیل شود.
برای بازار، مرحله بعدی مهمتر خواهد بود: میزان ماندگاری کاربران، تبدیل کاربران رایگان به مشترکان پولی، رشد درآمد، هزینه پردازش هر کاربر و تأثیر Muse بر درآمد تبلیغاتی و تجارت الکترونیک متا. اگر این شاخصها بهبود پیدا کنند، ارزشگذاری فعلی متا میتواند بار دیگر مورد بازنگری قرار گیرد.
در غیر این صورت، جهش اخیر سهام ممکن است بیشتر انعکاس هیجان اولیه بازار نسبت به یک محصول جدید باشد تا تغییر بنیادی در سودآوری شرکت.
جمعبندی
متا اکنون در نقطهای قرار گرفته که سرمایهگذاری سنگین آن در هوش مصنوعی برای نخستینبار نشانههایی از تبدیل شدن به یک محصول گسترده مصرفی را نشان میدهد. رشد ۱۱.۴۳ درصدی سهام در یک روز، افزایش ۲۱ درصدی از زمان عرضه Muse، بیش از ۶۰۰ هزار دانلود در پنج روز و رسیدن این محصول به رتبه نخست فروشگاه برنامههای اپل، مجموعهای از سیگنالهایی هستند که توجه سرمایهگذاران را دوباره به استراتژی هوش مصنوعی متا جلب کردهاند.
با این حال، مهمترین نکته در ارزشگذاری متا همچنان نسبت میان رشد و قیمت است. شرکتی با ارزش بازار حدود ۱.۹ تریلیون دلار که انتظار میرود درآمدش امسال ۲۶.۵ درصد افزایش یابد و به ۲۵۴.۱ میلیارد دلار برسد، با نسبت قیمت به سود حدود ۲۵ معامله میشود؛ نسبتی که در مقایسه با بازار گستردهتر آمریکا پایینتر است.
اگر Muse بتواند از مرحله استقبال اولیه عبور کند و به یک سکوی درآمدی پایدار تبدیل شود، بازار ممکن است بخشی از ظرفیت اقتصادی هوش مصنوعی را که هنوز در ارزشگذاری متا لحاظ نشده، دوباره محاسبه کند. در مقابل، ادامه هزینههای سنگین زیرساختی و شکست در تبدیل کاربران به درآمد میتواند فشار بر حاشیه سود شرکت را افزایش دهد.
در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.