





سهام متا پلتفرمز در ماه سپتامبر یکی از بهترین عملکردهای خود را در میان شرکتهای بزرگ فناوری به ثبت رساند و با رشد حدود ۲۵ درصدی توانست بخش قابل توجهی از افت خود در ابتدای سال را جبران کند. این جهش در شرایطی رخ داد که نگاه سرمایهگذاران به نقش هوش مصنوعی در مدل کسبوکار متا تغییر کرد.
- سهام متا در سپتامبر حدود ۲۵ درصد رشد کرد و یکی از بهترین عملکردهای ماهانه خود را ثبت کرد.
- معرفی دستیار هوش مصنوعی Muse نگاه سرمایهگذاران به ظرفیت درآمدزایی هوش مصنوعی متا را تغییر داد.
- گزارش مالی سهماهه سوم متا در پایان اکتبر، مهمترین رویداد پیش روی سهم خواهد بود.
- پس از رشد سپتامبر، متا دیگر با تخفیف قبلی معامله نمیشود و انتظار بازار از عملکرد آینده شرکت افزایش یافته است.
عامل مهم این تغییر، معرفی Muse، دستیار هوش مصنوعی عاملمحور متا بود؛ محصولی که برخلاف بسیاری از ابزارهای هوش مصنوعی رایگان، میتواند پایهای برای ایجاد یک جریان درآمدی مستقیم برای شرکت باشد.
در ماههای گذشته، یکی از نگرانیهای اصلی بازار این بود که متا میلیاردها دلار برای توسعه زیرساختهای هوش مصنوعی هزینه میکند، بدون آنکه مسیر روشنی برای بازگشت این سرمایهگذاریها وجود داشته باشد. اکنون بازار در حال بررسی این فرضیه است که محصولات هوش مصنوعی میتوانند علاوه بر تقویت اکوسیستم متا، به یک منبع درآمد مستقل نیز تبدیل شوند.
با این حال، رشد ۲۵ درصدی سپتامبر باعث شده بخشی از ارزندگی گذشته سهام از بین برود و در نتیجه، ادامه مسیر صعودی متا در اکتبر بیش از گذشته به عملکرد عملیاتی شرکت و گزارش مالی سهماهه سوم وابسته باشد.
هوش مصنوعی؛ از هزینه سنگین به فرصت درآمدی
متا در سالهای اخیر سرمایهگذاری بسیار سنگینی در زیرساختهای هوش مصنوعی انجام داده است. ساخت مراکز داده، خرید تراشههای پیشرفته و توسعه مدلهای هوش مصنوعی، هزینه سرمایهای قابل توجهی برای شرکت ایجاد کرده است. مسئله اصلی برای سرمایهگذاران این بود که این هزینهها دقیقاً چه زمانی و از چه مسیری به درآمد و سود تبدیل خواهند شد.
این نگرانی تا حدی به تجربه گذشته متا در پروژههای مرتبط با جهان مجازی نیز ارتباط پیدا کرده بود. شرکت پیشتر سرمایهگذاری عظیمی را در حوزهای انجام داده بود که هنوز بازده مالی آن مطابق انتظار بازار ظاهر نشده است. بنابراین بخشی از سرمایهگذاران نسبت به تکرار چنین الگویی در حوزه هوش مصنوعی محتاط بودند.
معرفی Muse تا حدی این روایت را تغییر داد. Muse یک دستیار هوش مصنوعی عاملمحور است که میتواند مجموعهای از فعالیتهای چندمرحلهای را برای کاربر انجام دهد؛ از تنظیم برنامه و بررسی تقویم گرفته تا انجام برخی امور مربوط به سفر. اهمیت این محصول فقط در قابلیتهای فنی آن نیست، بلکه در مدل درآمدی احتمالی آن قرار دارد.
مدل اشتراکی Muse؛ مسیری برای درآمد جدید
استفاده از Muse در سطح پایه رایگان است، اما میزان استفاده کاربران در این سطح محدود شده است. استراتژی متا این است که بخشی از کاربران پس از استفاده مداوم و افزایش نیاز خود، به سمت سطوح اشتراکی با ظرفیت بالاتر حرکت کنند. اگر این مدل موفق شود، متا میتواند بخشی از هزینه سنگین توسعه زیرساخت هوش مصنوعی خود را از طریق درآمد مستقیم کاربران جبران کند.
این مسئله برای بازار سرمایه اهمیت زیادی دارد. تاکنون بخش قابل توجهی از درآمد متا از تبلیغات در شبکههای اجتماعی آن حاصل شده است. ایجاد یک جریان درآمدی جدید مبتنی بر خدمات هوش مصنوعی میتواند در بلندمدت ساختار درآمدی شرکت را متنوعتر کند.
البته هنوز برای قضاوت درباره موفقیت این مدل زود است. تعداد کاربران اولیه، میزان استفاده واقعی، نرخ تبدیل کاربران رایگان به مشترکان پولی و هزینه ارائه خدمات، متغیرهایی هستند که میتوانند مشخص کنند آیا Muse واقعاً به یک کسبوکار سودآور تبدیل خواهد شد یا خیر.
گزارش سهماهه سوم؛ آزمون مهم متا
مهمترین رویداد پیش روی سهام متا در ماه اکتبر، گزارش مالی سهماهه سوم شرکت خواهد بود. انتظار میرود Muse یکی از موضوعات اصلی در گفتوگوی مدیران شرکت با سرمایهگذاران باشد. بازار احتمالاً به دنبال نشانههایی از میزان استقبال کاربران، سرعت توسعه محصول و برنامه متا برای تبدیل آن به یک خدمت درآمدزا خواهد بود.
در صورتی که اطلاعات ارائهشده درباره پذیرش اولیه Muse فراتر از انتظارات بازار باشد، سرمایهگذاران ممکن است ارزش بیشتری برای ظرفیت هوش مصنوعی متا در نظر بگیرند. در مقابل، اگر رشد کاربران یا مسیر درآمدزایی محصول کمتر از انتظارات باشد، توجه بازار میتواند دوباره به هزینههای سنگین سرمایهگذاری در زیرساختهای هوش مصنوعی معطوف شود. به همین دلیل، گزارش سهماهه سوم میتواند نقطه مهمی برای ارزیابی فاصله میان انتظارات بازار و عملکرد واقعی متا باشد.
“
«به نظر میرسد مهمترین نکته درباره متا در مقطع فعلی، نه رشد ۲۵ درصدی سپتامبر، بلکه تغییر اقتصاد هوش مصنوعی در مدل کسبوکار شرکت است. بازار اکنون در حال عبور از مرحلهای است که صرفاً میزان سرمایهگذاری متا در هوش مصنوعی را ارزیابی میکرد و به مرحلهای رسیده که میخواهد بازده اقتصادی این سرمایهگذاریها را اندازهگیری کند. اگر Muse بتواند از یک محصول جذاب به یک خدمت اشتراکی با درآمد پایدار تبدیل شود، ارزشگذاری فعلی میتواند ظرفیت بازنگری داشته باشد؛ اما اگر رشد مصرف کاربران با افزایش متناسب درآمد همراه نشود، هزینه سرمایهای سنگین متا میتواند دوباره به یکی از محورهای اصلی نگرانی بازار تبدیل شود. بنابراین در مورد متا، کیفیت درآمدزایی هوش مصنوعی و بازده سرمایهگذاریهای زیرساختی در حال تبدیل شدن به شاخصهای مهمتری نسبت به صرفاً رشد تعداد کاربران یا هیجان پیرامون محصولات جدید هستند.»
بابک شیری
متا دیگر سهم ارزان گذشته نیست
یکی از نکات مهم در تحلیل سهام متا این است که رشد سپتامبر باعث شده بخشی از جذابیت قیمتی گذشته سهم از بین برود. پیش از جهش اخیر، سهام متا با کمتر از ۱۸ برابر سود پیشبینیشده معامله میشد؛ سطحی که در نزدیکی پایینترین محدوده ارزشگذاری سهم طی سه سال گذشته قرار داشت. پس از رشد سپتامبر، نسبت قیمت به سود پیشبینیشده متا به حدود ۲۳ برابر رسیده است.
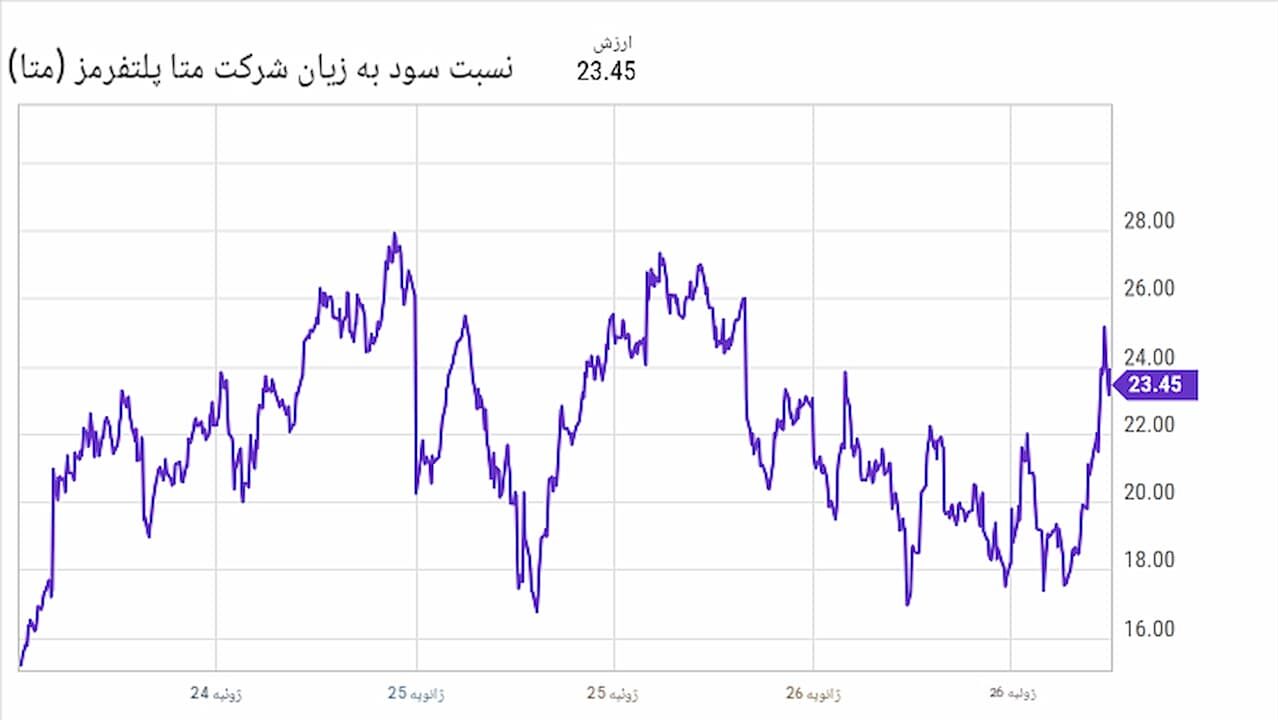
این رقم همچنان به معنای ارزشگذاری بسیار بالا در مقایسه با برخی شرکتهای فناوری نیست و در صورت افزایش خوشبینی بازار نسبت به آینده هوش مصنوعی، امکان گسترش این نسبت وجود دارد.
اما مسئله اینجاست که با افزایش قیمت سهم، حاشیه خطای سرمایهگذاری نیز کاهش پیدا میکند. زمانی که سهم با نسبت سود پایینتری معامله میشد، بازار بخش قابل توجهی از ریسکهای مربوط به سرمایهگذاری هوش مصنوعی را در قیمت لحاظ کرده بود. اکنون بخشی از این نگرانیها تعدیل شده و بنابراین برای ادامه رشد، شرکت باید شواهد بیشتری از موفقیت عملیاتی خود ارائه کند.
آیا رشد ۲۵ درصدی سپتامبر تکرار میشود؟
جهش ۲۵ درصدی متا در سپتامبر تا حد زیادی حاصل تغییر نگاه بازار به آینده هوش مصنوعی شرکت بود. Muse توانست این تصور را تقویت کند که سرمایهگذاریهای سنگین متا در هوش مصنوعی میتوانند در نهایت به یک جریان درآمدی مستقیم تبدیل شوند اما تکرار چنین رشدی در اکتبر به شرایط متفاوتی نیاز دارد.
اکنون بخشی از خوشبینی موجود در قیمت سهم منعکس شده است. بنابراین برای ادامه حرکت صعودی، احتمالاً بازار به اطلاعات جدید و قابل اندازهگیری درباره عملکرد Muse، درآمد تبلیغاتی، هزینههای زیرساختی و چشمانداز سودآوری نیاز خواهد داشت. در چنین شرایطی، گزارش سهماهه سوم میتواند نقش مهمی در تعیین مسیر بعدی سهم ایفا کند.
جمعبندی
سهام متا پس از رشد ۲۵ درصدی در سپتامبر وارد ماه اکتبر شده است؛ در حالی که روایت سرمایهگذاری پیرامون شرکت نسبت به چند ماه قبل تغییر کرده است. معرفی Muse باعث شده هوش مصنوعی دیگر صرفاً یک هزینه بزرگ برای متا نباشد و بهعنوان یک فرصت بالقوه برای ایجاد درآمد مستقیم نیز مورد توجه قرار گیرد.
با این حال، موفقیت این داستان هنوز اثبات نشده است. متا باید نشان دهد که کاربران واقعاً حاضرند برای خدمات هوش مصنوعی هزینه پرداخت کنند و درآمد ایجادشده میتواند در مقیاسی معنادار، هزینه سنگین توسعه زیرساختهای این فناوری را جبران کند.
از سوی دیگر، رشد اخیر سهم باعث شده متا دیگر مانند گذشته ارزان نباشد. نسبت قیمت به سود پیشبینیشده حدود ۲۳ برابر است و به همین دلیل، ادامه رشد سهم بیش از گذشته به تحقق انتظارات بازار وابسته خواهد بود.
در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.