


موج آبی دموکراتها بازارها را جابهجا کرد؛ افت نفت و سهام تراشه در سایه تغییر موازنه سیاسی آمریکا
 بابک شیری علیا
زمان مطالعه: ۶ دقیقه
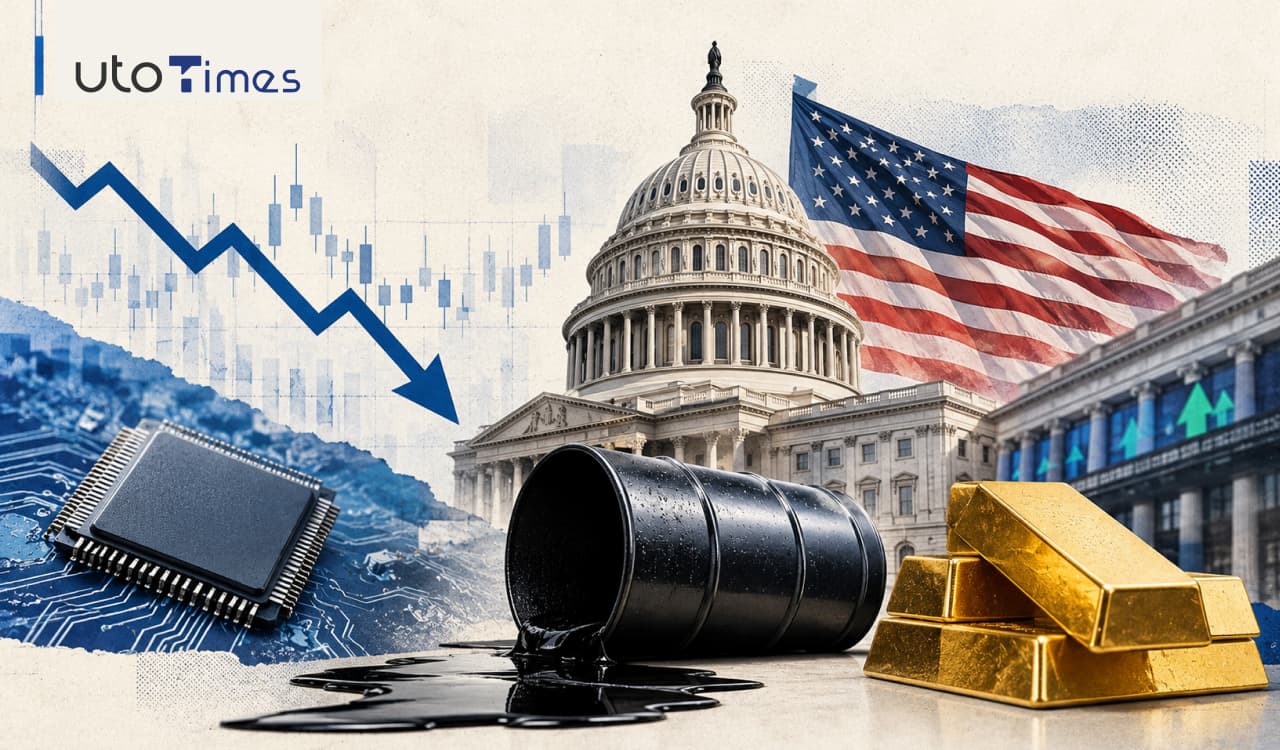
پیروزی گسترده دموکراتها در انتخابات میاندورهای آمریکا، انتظارات سرمایهگذاران را درباره آینده جنگ آمریکا و ایران، قیمت انرژی و مسیر سرمایهگذاری در هوش مصنوعی تغییر داده است. واکنش بازارها به این نتیجه انتخاباتی یکدست نبود: شاخصهای عمومی سهام، اوراق قرضه و طلا رشد کردند؛ اما سهام شرکتهای نیمهرسانا و دلار تحت فشار قرار گرفتند و نفت پس از سقوط سنگین روزهای گذشته در سطوح پایینتری معامله شد.
اهمیت این تحولات در آن است که سرمایهگذاران صرفاً نتیجه انتخابات را قیمتگذاری نمیکنند؛ بلکه احتمال تغییر سیاست خارجی، افزایش نظارت بر زیرساختهای هوش مصنوعی و تعدیل ریسکهای اقتصادی را نیز در محاسبات خود وارد کردهاند. بااینحال، واکنش اولیه بازارها را نباید با تغییر قطعی سیاستها اشتباه گرفت.
- پیروزی دموکراتها امید به کاهش تنش با ایران و افت قیمت انرژی را تقویت کرد.
- نفت برنت نزدیک به ۹ درصد سقوط کرد و برای نخستینبار طی دو ماه به زیر ۱۰۰ دلار رسید.
- شاخص نیمهرساناهای فیلادلفیا ۳.۱ درصد افت کرد؛ نگرانی درباره توسعه مراکز داده افزایش یافت.
- طلا طی دو روز حدود ۵ درصد رشد کرد و بازده اوراق دهساله آمریکا به ۴.۸۷ درصد رسید.
انتخابات آمریکا و تغییر انتظارات بازار
شاخص جهانی سهام اماسسیآی در معاملات پنجشنبه حدود ۰.۱ درصد افزایش یافت. در اروپا، شاخص استاکس ۶۰۰ نیز ۰.۷ درصد رشد کرد و به محدوده رکورد ثبتشده در ماه اوت نزدیک شد. در والاستریت، شاخص اساندپی ۵۰۰ معاملات چهارشنبه را با رشد ۱.۶ درصدی به پایان رساند.
بخشی از این خوشبینی به کاهش عدمقطعیت سیاسی و انتظارات تاریخی بازار سهام پس از انتخابات میاندورهای مربوط میشود. به گفته راهبردپرداز دویچهبانک، شاخص اساندپی ۵۰۰ در هر ۲۰ انتخابات میاندورهای آمریکا از زمان جنگ جهانی دوم، یک سال بعد در سطح بالاتری قرار گرفته است. البته این سابقه تاریخی تضمینی برای تکرار عملکرد مشابه در آینده نیست؛ زیرا شرایط اقتصادی و سیاسی هر دوره تفاوت دارد.
نکته مهم، تفاوت عملکرد شاخصهای عمومی با صنایع خاص است. رشد بازار سهام الزاماً به معنای بهبود چشمانداز تمام شرکتها نیست. سرمایهگذاران در حال بازنگری در ارزشگذاری بخشهایی هستند که از کاهش هزینه انرژی یا تغییر سیاستهای دولت تأثیر میپذیرند.
افت نفت؛ بازار روی کاهش تنش شرط میبندد
نفت برنت در معاملات شبانه نزدیک به ۹ درصد کاهش یافت و برای نخستینبار طی دو ماه گذشته به زیر ۱۰۰ دلار در هر بشکه رسید. این شاخص در مجموع هفته حدود ۲۰ درصد افت کرده و در مسیر ثبت بزرگترین کاهش هفتگی از آوریل ۲۰۲۰ قرار گرفته است. نفت خام آمریکا نیز پس از افت شدید روزهای اخیر، در معاملات پنجشنبه حوالی ۹۵ دلار معامله شد.
عامل اصلی این کاهش، تعدیل ریسک ژئوپلیتیکی ناشی از جنگ آمریکا و ایران است. معاملهگران احتمال میدهند پیروزی دموکراتها فشار سیاسی بر دولت دونالد ترامپ را افزایش دهد و تمایل واشنگتن به تشدید درگیری را کاهش دهد. اظهارات ترامپ درباره نقش جنگ در شکست جمهوریخواهان و پیام صریح جیدی ونس، معاون رئیسجمهور، این برداشت را تقویت کرد.
بااینحال، افت قیمت نفت به معنای پایان بحران یا بازگشت قطعی عرضه به شرایط عادی نیست. تشدید درگیری، اختلال در مسیرهای حملونقل یا آسیب به زیرساختهای انرژی میتواند روند قیمتها را معکوس کند. بنابراین، کاهش اخیر را باید بیش از آنکه نشانه ارزانی پایدار انرژی دانست، بازتابی از کاهش موقت صرف ریسک ژئوپلیتیکی تلقی کرد.
فشار سیاسی بر صنعت هوش مصنوعی
در سوی دیگر بازار، سهام فناوری و بهویژه شرکتهای نیمهرسانا عملکرد ضعیفی داشتند. شاخص نیمهرساناهای فیلادلفیا ۳.۱ درصد کاهش یافت و طی یک ماه حدود یکچهارم ارزش خود را از دست داد. قراردادهای آتی شاخص نزدک ۱۰۰ نیز ۰.۷ درصد افت کردند.
پیروزی نامزدهای مخالف توسعه مراکز داده در ایالتهای تگزاس و جورجیا، نگرانی تازهای برای سرمایهگذاران ایجاد کرده است. این مراکز به سرمایهگذاری سنگین، مصرف برق بالا و زیرساخت گسترده نیاز دارند. افزایش نظارت سیاسی بر مصرف انرژی، هزینه برق و آثار محلی پروژهها میتواند زمانبندی و بازده سرمایهگذاری شرکتهای فناوری را تحت تأثیر قرار دهد.
البته کنترل دموکراتها بر کنگره به معنای اختیار کامل برای تغییر سیاستهای دولت نیست؛ دونالد ترامپ همچنان از حق وتو برخوردار است. بنابراین، افزایش ریسک مقرراتی و دشوارترشدن اجرای برخی پروژهها، دستکم در کوتاهمدت، سناریویی محتملتر از توقف کامل سرمایهگذاری در هوش مصنوعی است.
این موضوع برای ارزشگذاری شرکتهای تراشه اهمیت دارد. حتی اگر تقاضای پردازشی همچنان رشد کند، افزایش هزینه تأمین برق یا طولانیشدن فرایند صدور مجوز میتواند بازده مورد انتظار پروژههای جدید را کاهش دهد. در نتیجه، بازار ممکن است پیش از مشاهده افت واقعی سفارشها، صرف ریسک بیشتری برای سهام این صنعت در نظر بگیرد.
طلا و اوراق قرضه؛ بازتاب کاهش فشار انرژی
همزمان با افت نفت و کاهش بازده اوراق، طلا تقویت شد و بالاتر از ۴۱۰۰ دلار در هر اونس قرار گرفت. این فلز گرانبها طی دو روز حدود ۵ درصد رشد کرد؛ بزرگترین جهش دوروزه آن از اوایل آوریل. قیمت اوراق قرضه نیز افزایش یافت و بازده اوراق دهساله خزانهداری آمریکا با دو واحد پایه کاهش به ۴.۸۷ درصد رسید.
کاهش قیمت انرژی میتواند از مسیر تعدیل انتظارات تورمی، فشار بر بازده اوراق را کاهش دهد. در چنین شرایطی، افت بازده اوراق میتواند از جذابیت طلا حمایت کند. بااینحال، نرخ بهره، ارزش دلار و تقاضا برای داراییهای امن همچنان از عوامل تعیینکننده قیمت این فلز هستند.
دلار نیز در برابر ارزهای اصلی تضعیف شد و نزدیک به کف یکماهه خود در برابر یورو باقی ماند. این حرکت در کنار رشد طلا و اوراق، نشان میدهد سرمایهگذاران در حال بازتنظیم موقعیتهای خود در برابر چشمانداز جدید تورم و سیاست اقتصادی آمریکا هستند.
اروپا و آسیا؛ چرخش بخشی در بازارها
در اروپا، سهام بانکها و شرکتهای دارویی رشد کردند؛ صنایعی که سهم بیشتری از شاخصهای منطقه دارند. در مقابل، سهام شرکتهای نیمهرسانا از جمله ایاسامال، سویتک و اینفینیون بین ۱.۲ تا ۴ درصد کاهش یافتند. سهام انرژیهای تجدیدپذیر نیز تقویت شد؛ اورستد ۲.۶ درصد و وستاس یک درصد افزایش قیمت داشتند.
بازارهای آسیایی به دلیل وزن بالای شرکتهای مرتبط با هوش مصنوعی آسیب بیشتری دیدند. شاخص کوسپی کره جنوبی که سهم قابلتوجهی از شرکتهای تراشهساز دارد، نزدیک به ۶ درصد افت کرد و به محدوده کف هفتماهه رسید. این واگرایی نشان میدهد تغییر انتظارات سیاسی آمریکا میتواند از مسیر زنجیره تأمین فناوری، بازارهای خارج از این کشور را نیز تحت تأثیر قرار دهد.
در ترجمه برخی نقاط از متن از هوش مصنوعی کمک گرفته شده است.
مطالب مرتبط

بازار طلا زیر ذرهبین تحلیلگران؛ بازگشت به بالای ۴۰۰۰ دلار، آیا روند نزولی پایان یافته است؟
در یک نگاه طلا پس از سقوط هفته گذشته، با حمایت کاهش قیمت نفت، افت بازده اوراق و واکنش بازارها به نتایج انتخابات میاندورهای آمریکا، […]
مشاهده خبر
بازگشت سهام فناوری آمریکا پس از ریزش سنگین؛ نگرانیهای هوش مصنوعی همچنان بر بازار سایه انداخته است
بازار سهام آمریکا در پایان معاملات جمعه، ششم نوامبر ۲۰۲۶، بخشی از افت سنگین روز قبل را جبران کرد؛ بااینحال، این بازگشت نتوانست تصویر هفتگی […]
مشاهده خبر
جهش ۱۰ درصدی سهام AMD؛ چرا سرمایهگذاران دوباره به غول تراشهسازی هوش مصنوعی روی آوردند؟
سهام شرکت «ایامدی» در معاملات روز جمعه، ۶ نوامبر ۲۰۲۶، پس از افت شدید روز گذشته با جهشی نزدیک به ۱۰ درصد مواجه شد. این […]
مشاهده خبر
دیدگاهتان را بنویسید.
برای مشارکت در گفتوگو وارد حساب کاربری خود شوید.
ورود و ثبتنام