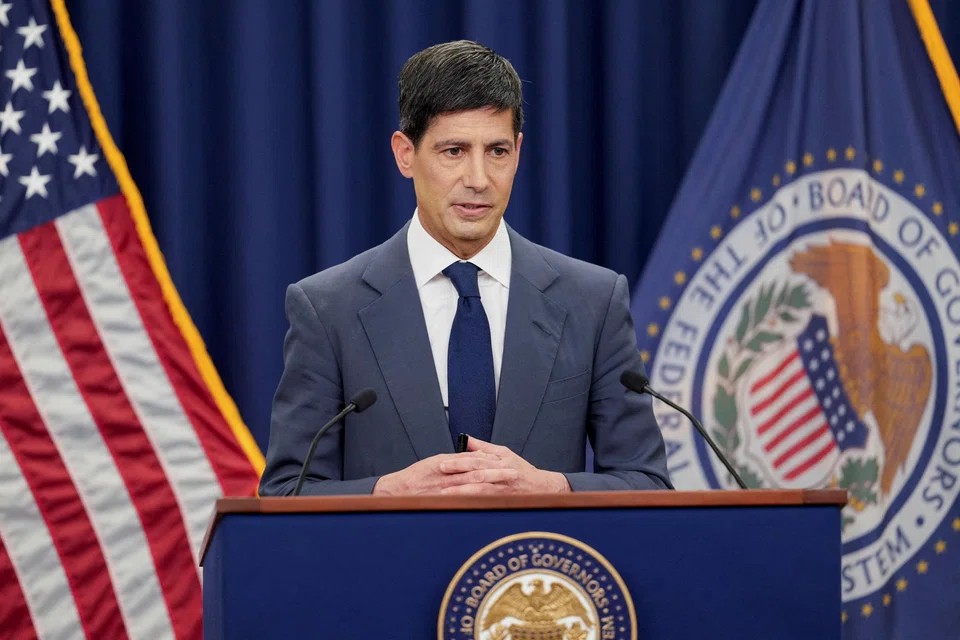







تصمیم امروز فدرال رزرو درباره نرخ بهره در دو مرحله منتشر میشود؛ ابتدا بیانیه کمیته بازار آزاد و نمودار موسوم به «نقطهای» در ساعت ۱۴ به وقت شرق آمریکا منتشر خواهد شد و سپس کنفرانس خبری کوین وارش، رئیس فدرال رزرو، از ساعت ۱۴:۳۰ آغاز میشود. بر اساس تحلیل رابین جی. بروکس، انتظار بازار این است که نرخ بهره ۲۵ واحد پایه افزایش یابد و نمودار نقطهای نیز تنها یک افزایش دیگر نرخ بهره در سال جاری را نشان دهد. با این حال، مسئله اصلی برای بازار نه خود افزایش نرخ بهره، بلکه منطق پشت این تصمیم و مسیری است که فدرال رزرو پس از آن دنبال خواهد کرد.
- فدرال رزرو در شرایطی برای افزایش ۲۵ واحد پایهای نرخ بهره آماده میشود که شواهدی از گستردهتر شدن فشارهای تورمی دیده نمیشود.
- کاهش اخیر شاخصی که دامنه اقلام تورمی را اندازهگیری میکند، نشان میدهد بخش مهمی از فشار تورمی میتواند از چند گروه محدود ناشی شده باشد.
- شیب بسیار کم منحنی فیلیپس این پرسش را ایجاد میکند که یک افزایش نرخ بهره چگونه میتواند بدون ادامه یک چرخه انقباضی، تورم را به شکل معناداری کاهش دهد.
- چرخش موضع وارش از نشست ژوئیه تا سخنرانی جکسونهول، بدون انتشار دادههای جدید، پرسشهایی درباره هدف واقعی سیاست پولی و نرخهای بلندمدت ایجاد کرده است.
چرا فدرال رزرو در حال افزایش نرخ بهره است؟
نخستین پرسش از کوین وارش باید درباره دلیل افزایش نرخ بهره باشد. او در سخنرانی جکسونهول به معیاری اشاره کرده بود که وزن مجموع اقلام شاخص هزینههای مصرف شخصی با تورم بالاتر از ۳ درصد را اندازهگیری میکند.
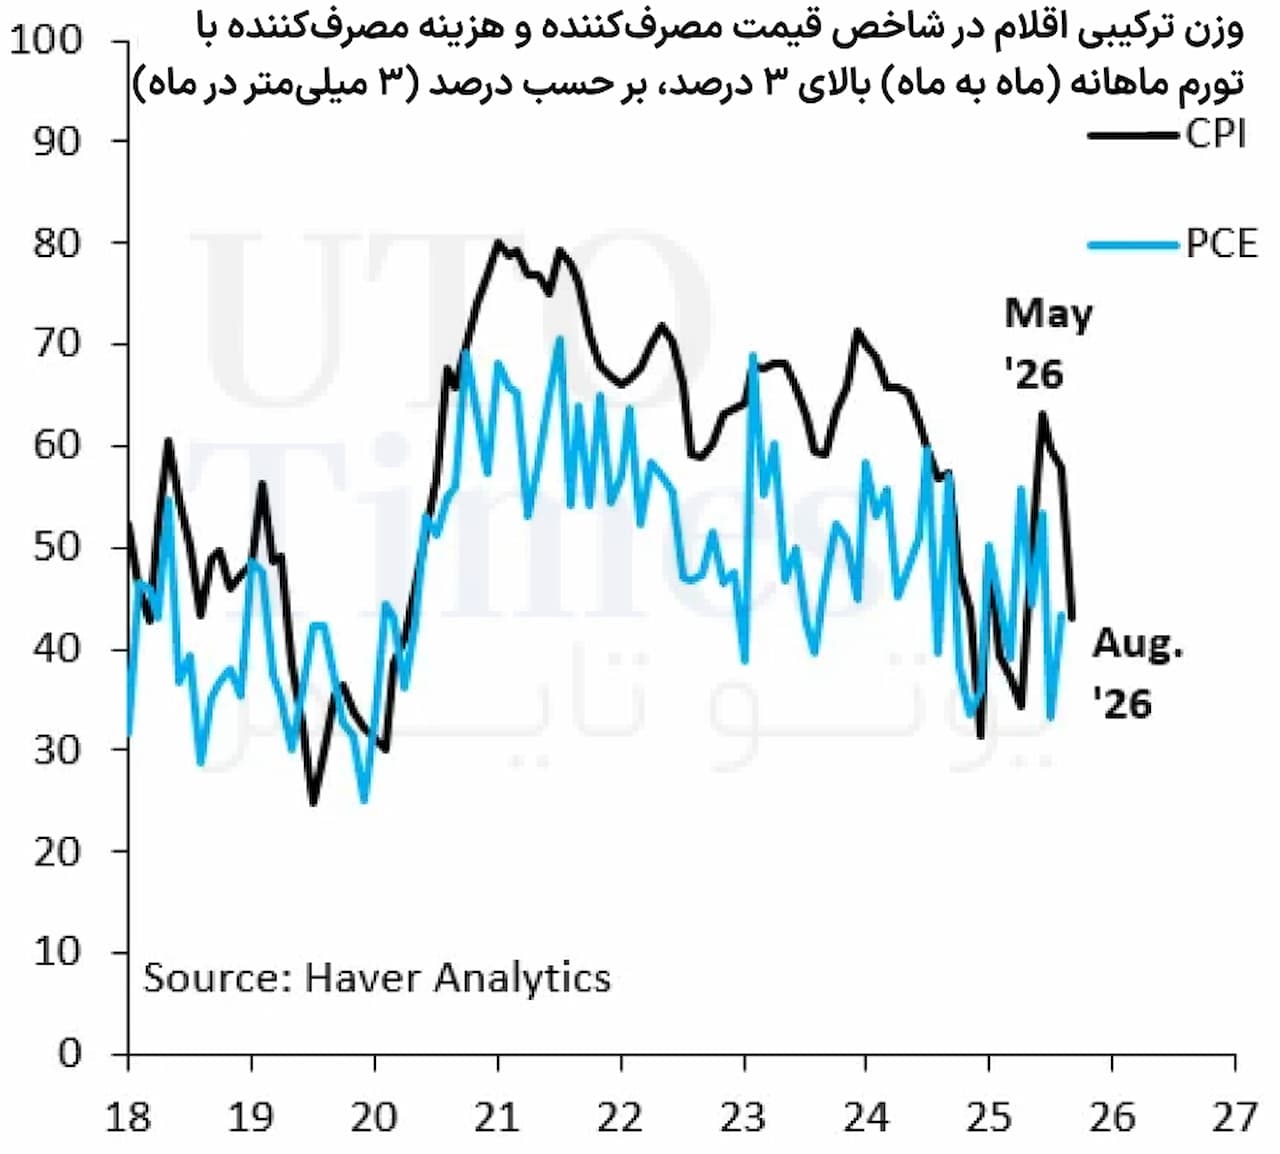
اما دادههای ماه اوت نشان دادند شاخص مشابه برای تورم مصرفکننده کاهش محسوسی داشته است. در واقع، بر اساس تحلیلی که بروکس ارائه میکند، این معیار در ماه مه به اوج رسیده بود؛ زمانی که جهش قیمت نفت موجی موقت از تورم ایجاد کرد. اکنون این فشار در حال کاهش است و افزایش تورم هسته نیز تا حدی تحت تأثیر چند گروه کوچک، از جمله خدمات تلفن همراه، قرار گرفته است.
بنابراین پرسش اصلی این است که اگر فشار تورمی در حال فراگیر شدن نیست و بخش مهمی از آن ناشی از شوکهای سمت عرضه است، دلیل افزایش نرخ بهره چیست؟
یک افزایش نرخ بهره چه اثری دارد؟
پرسش دوم به شدت سیاست پولی مربوط میشود. منحنی فیلیپس در شرایط فعلی بسیار تخت است؛ به این معنا که کاهش سریعتر تورم از مسیر بازار کار و تقاضا، به افزایش قابلتوجهتر نرخ بهره نیاز دارد.
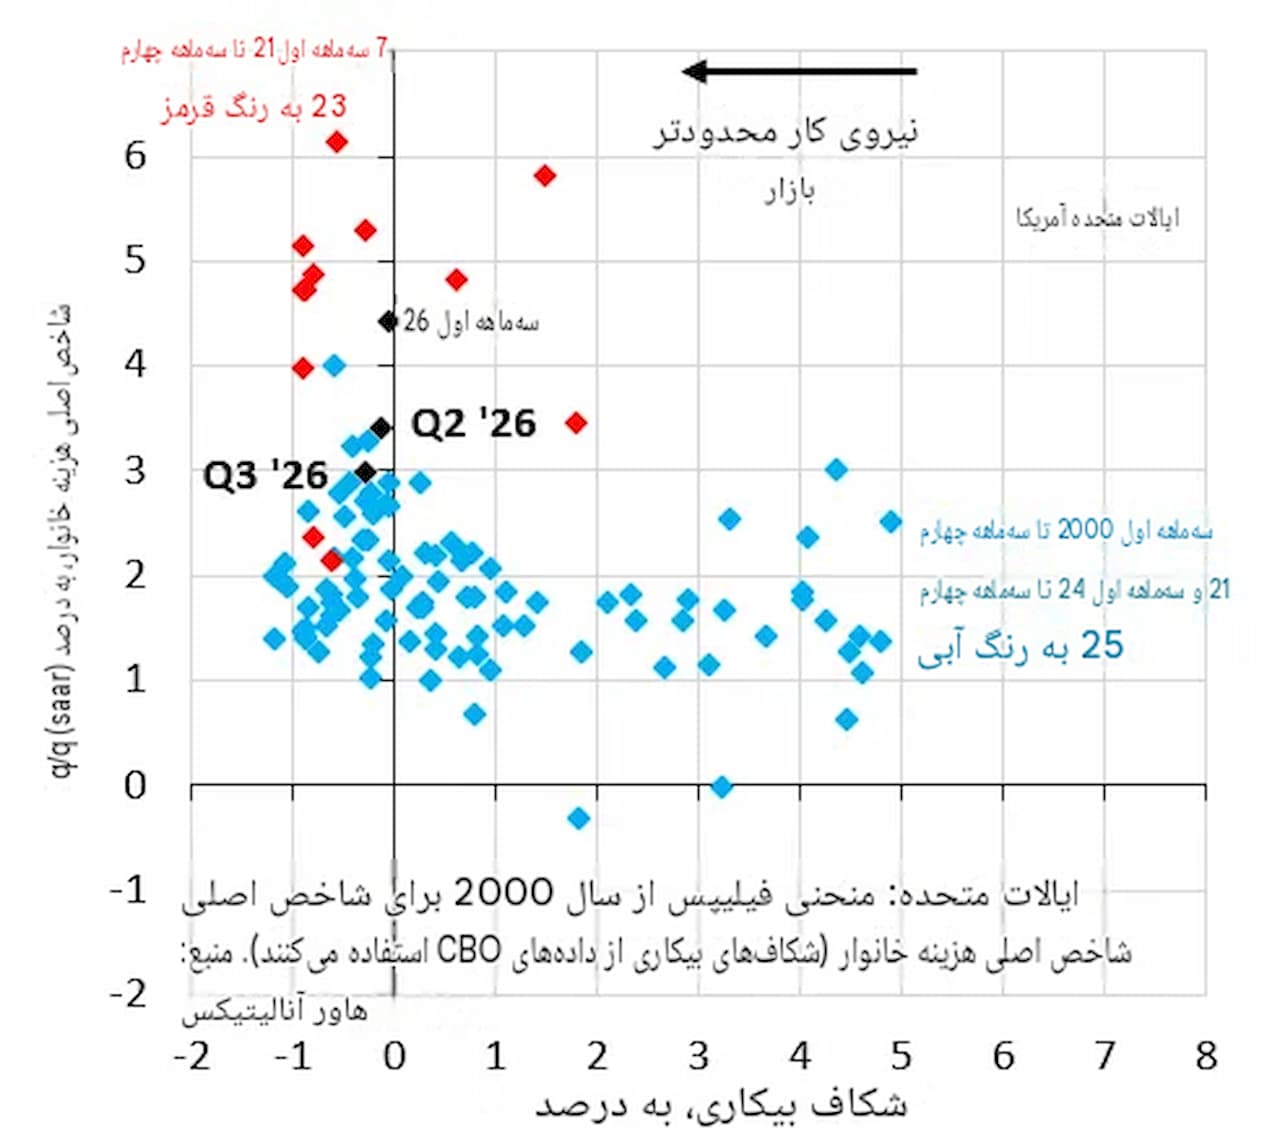
در چنین شرایطی، تصمیم به یک افزایش ۲۵ واحد پایهای بدون تعهد به ادامه چرخه افزایش نرخ بهره، از نظر بروکس پرسشبرانگیز است. اگر هدف واقعاً کاهش تورم باشد، یک افزایش منفرد ممکن است برای ایجاد تغییر محسوس در شرایط مالی کافی نباشد.
از همینجا یک ابهام مهم شکل میگیرد: اگر فدرال رزرو قصد ندارد وارد چرخه افزایش نرخ بهره شود، هدف اصلی این افزایش دقیقاً چیست؟
“
«از منظر تحلیلی، نقطه حساس این نشست فاصله میان سیاست پولی اعلامشده و سازوکار انتقال آن به بازار است. اگر فدرال رزرو صرفاً برای ارسال پیام ضدتورمی نرخ بهره را افزایش دهد، اما حاضر نباشد مسیر یک چرخه انقباضی را تعریف کند، اعتبار این اقدام بیش از اثر واقعی آن اهمیت پیدا میکند. در چنین سناریویی، بازار ممکن است افزایش نرخ را نه بهعنوان آغاز یک دوره انقباضی، بلکه بهعنوان تلاشی برای مدیریت انتظارات و مهار نرخهای بلندمدت تفسیر کند؛ تفسیری که میتواند همزمان فشار را بر دلار افزایش داده و جذابیت طلا را تقویت کند.»
بابک شیری
چرا موضع وارش ناگهان تغییر کرد؟
سومین پرسش به تغییر موضع وارش مربوط میشود. او در کنفرانس خبری ۲۹ ژوئیه، در پاسخ به پرسشی درباره نقش شوکهای سمت عرضه، این احتمال را مطرح کرده بود که افزایش تورم هنوز به شکل گسترده در اقتصاد پخش نشده است؛ موضوعی که میتوانست دلیل عدم افزایش نرخ بهره در نشست ژوئیه باشد.
اما تنها یک ماه بعد، در سخنرانی ۲۹ اوت در جکسونهول، موضع او سختگیرانهتر شد و تورم را همچنان گسترده توصیف کرد.
در این فاصله، بر اساس تحلیل بروکس، داده جدیدی که چنین چرخش محسوسی را توضیح دهد منتشر نشده بود. بنابراین پرسش مهم این است که چه عاملی باعث این تغییر شد و آیا افزایش نرخهای بلندمدت اوراق خزانه در فاصله این دو رویداد، نقشی در تغییر موضع فدرال رزرو داشته است یا خیر.
اگر هدف از موضع سختگیرانهتر، کنترل نرخهای بلندمدت باشد، یک تناقض سیاستی ایجاد میشود؛ زیرا افزایش نرخ بهره اصولاً باید با سختتر کردن شرایط مالی، نرخهای بلندمدت را نیز تحت فشار قرار دهد.
جمعبندی
نشست امروز فدرال رزرو تنها درباره یک افزایش ۲۵ واحد پایهای نیست؛ مسئله اصلی، توضیح چارچوبی است که این تصمیم را توجیه میکند. اگر تورم گسترده نشده باشد، اگر منحنی فیلیپس واکنش محدودی به سیاست پولی داشته باشد و اگر فدرال رزرو قصد آغاز یک چرخه افزایش نرخ بهره را نداشته باشد، بازار حق دارد درباره هدف واقعی این افزایش سؤال کند.
در چنین شرایطی، واکنش بازار اوراق، دلار و طلا میتواند بیش از خود تصمیم نرخ بهره اهمیت داشته باشد. پاسخ وارش به این سه پرسش، مسیر انتظارات بازار برای ادامه سیاست پولی را تا حد زیادی مشخص خواهد کرد.
در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.