






- تصمیم فدرال رزرو ساعت ۲۱:۳۰ به وقت ایران اعلام میشود و نشست خبری کوین وارش ۳۰ دقیقه بعد آغاز میشود.
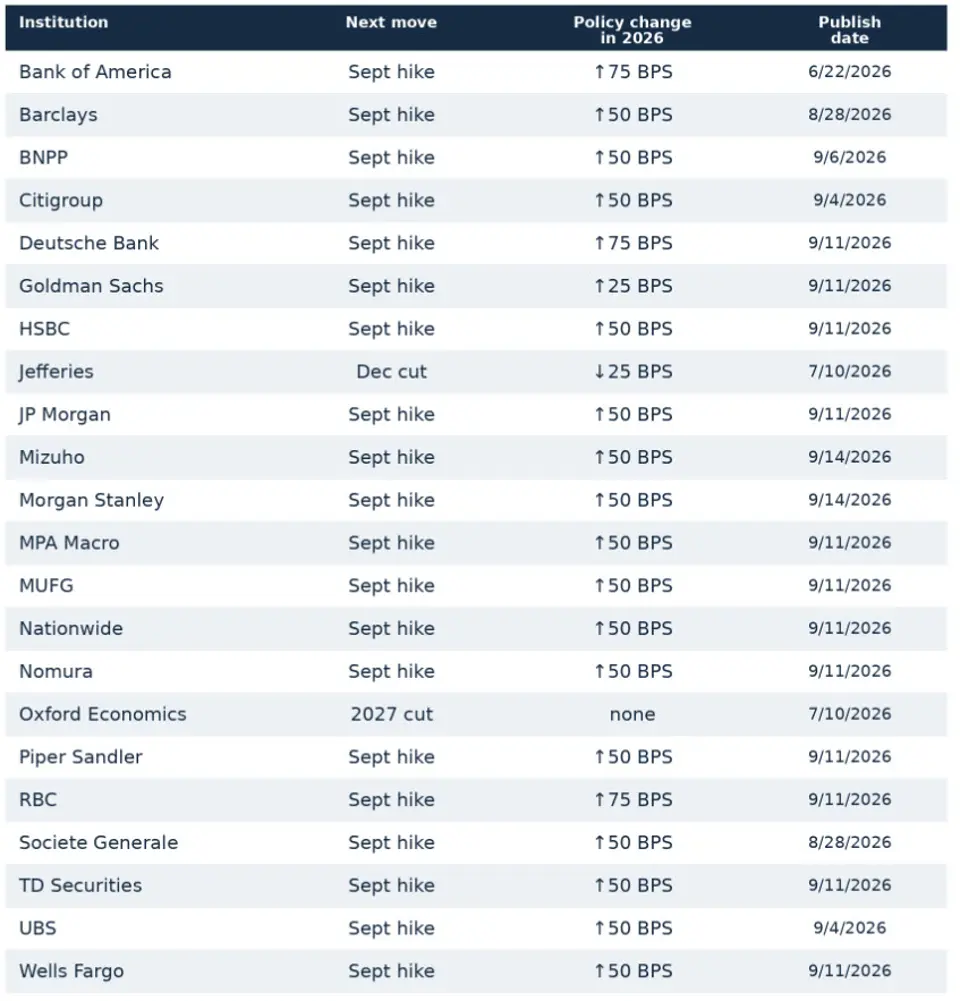
- بازار احتمال افزایش نرخ بهره را ۹۱ درصد قیمتگذاری کرده و برای یک سال آینده ۹۰ واحد پایه (۰.۹ درصد) افزایش را در نظر گرفته است.
- گروه کنترل خردهفروشی، یعنی بخش اصلی و پایدار خریدهای مصرفکننده، ۱.۴ درصد رشد کرد؛ انتظار بازار ۰.۴ درصد بود.
- بازدهی اوراق ۱۰ ساله دولت آمریکا این هفته به ۵.۰۴ درصد رسید؛ بالاترین سطح از سال ۲۰۰۷.
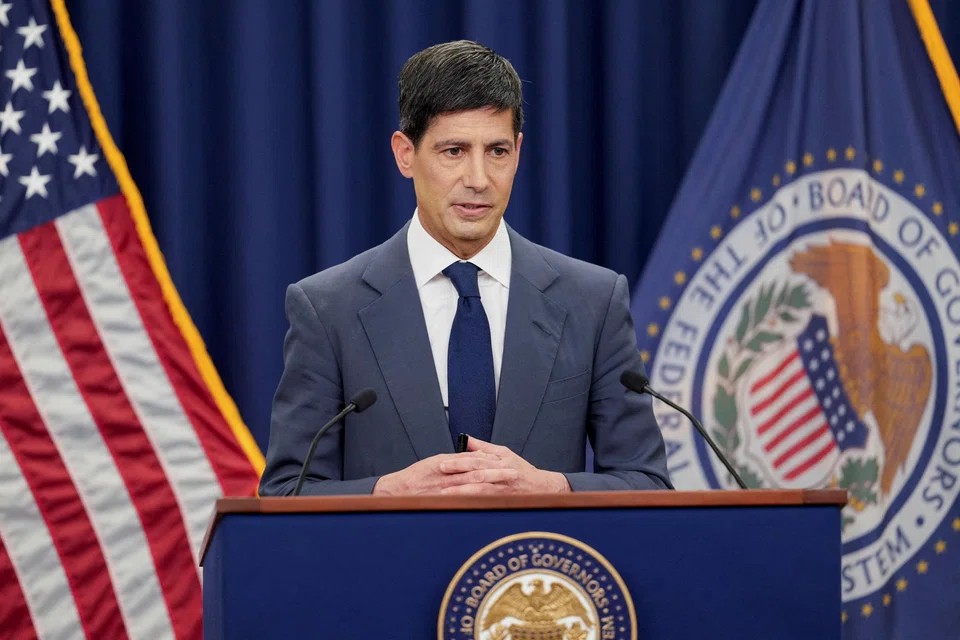
امروز روز تصمیم فدرال رزرو است. نتیجه ساعت ۲ بعدازظهر به وقت شرق آمریکا (۲۱:۳۰ به وقت ایران) منتشر میشود و نیمساعت بعد کوین وارش، رئیس فدرال رزرو، مقابل خبرنگاران مینشیند. این جلسه فقط یک تصمیم دربارهٔ نرخ بهره نیست؛ نخستین آزمون واقعی استقلال او از فشار سیاسی است.
انتظار بازار تقریباً یکدست است. وارش در نشست جکسونهول در ماه اوت لحنی سختگیرانه گرفت، یعنی طرفدار نرخ بهرهٔ بالاتر برای مهار تورم. بازار پس از آن احتمال افزایش نرخ را ۹۱ درصد قیمتگذاری کرد و برای یک سال آینده ۹۰ واحد پایه افزایش در نظر گرفت. این عددها در هفتههای گذشته بالاتر رفتند، چون دادههای اقتصادی آمریکا بهتر از پیشبینیها بودند و تورم کمی بالاتر از انتظار درآمد. گزارش خردهفروشی هم این نگاه را تقویت کرد: گروه کنترل آن، که خریدهای اصلی و کمنوسان مصرفکننده را نشان میدهد، ۱.۴ درصد رشد کرد در برابر ۰.۴ درصد پیشبینیشده.
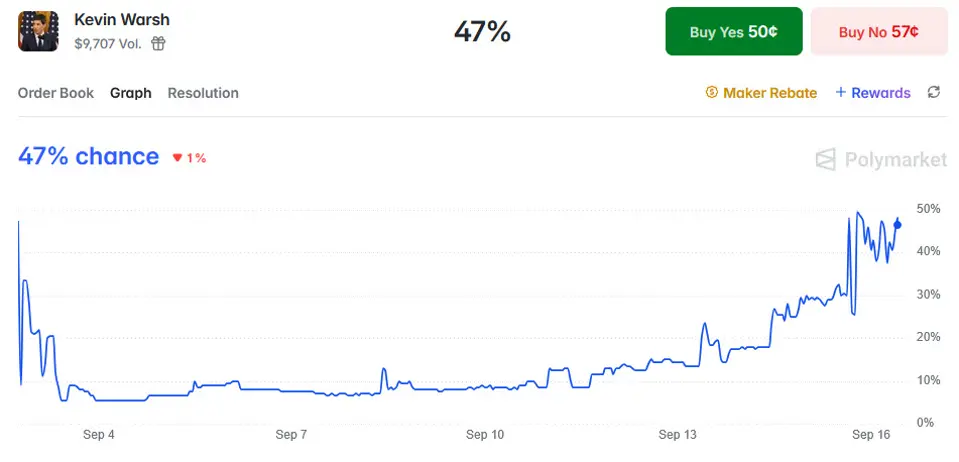
عامل غیرقابلپیشبینی، مثل همیشه، ترامپ است. رئیسجمهور آمریکا بهشدت طرفدار کاهش نرخ بهره است و خود وارش و چند عضو هیئتمدیرهٔ فدرال رزرو را برای همین هدف انتخاب کرد. وارش در دوران تأیید صلاحیت روی همین زاویه تأکید داشت، اما بعد از رسیدن به ریاست مسیر دیگری گرفت و از عملکرد گذشتهٔ فدرال رزرو انتقاد کرد. سابقهٔ برخورد هم روشن است: ترامپ تلاش کرد برای جروم پاول پروندهٔ جزایی باز کند، چون خواستهٔ او را اجرا نمیکرد. حالا وارش باید کمی پیش از انتخابات میاندورهای، در حالی که جمهوریخواهان در نظرسنجیها عقباند، در برابر همان فشار بایستد. در بازار پیشبینی پولیمارکت، شرطبندی روی توهین علنی ترامپ به وارش تا ۳۰ سپتامبر با احتمال ۴۷ درصد معامله میشود. سنگر سیاسی وارش پدرزنش رونالد لاودر است، از حامیان و دوستان مهم ترامپ.
اگر نرخ بالا برود، خودِ این تصمیم شوک بزرگی به بازار نمیدهد. ریسک اصلی در نشست خبری است، جایی که وارش دربارهٔ گام بعدی زیر فشار سؤال قرار میگیرد. او احتمالاً به همان اصل همیشگیاش برمیگردد و از تعهد زودهنگام به مسیر آینده پرهیز میکند. اما این مسیر باریک است: برای داویش بهنظر نرسیدن باید پیامهای جکسونهول را تکرار کند و همان تکرار میتواند شانس افزایش دوم نرخ در اکتبر را بالا ببرد. لحن او در جکسونهول صریح بود: «یک سیگنال هست که هیچکس نمیتواند آن را نبیند: مسئولیت ۶۵ ماه تورم بالا و پایدار مستقیماً بر دوش بانک مرکزی است. و جای درستش همانجاست.»
سناریوی دوم سنگینتر است. اگر برخلاف انتظار قطعی بازار، نرخ بالا نرود، این تصمیم به یک لحظهٔ تاریخی در بانکداری مرکزی تبدیل میشود. فدرال رزرو یکی از آخرین نهادهای آمریکا با اعتبار مستقل است و هدف تورم ۲ درصد هم اخیراً محقق نشده. در آن حالت خطر جدی این است که سرمایهگذاران اوراق بلندمدت را رها کنند و انتظارات تورمی از لنگر خود جدا شود، یعنی مردم و بازار باور کنند تورم بالا میماند. زمینه هم شکننده است: بازدهی اوراق ۱۰ ساله این هفته به ۵.۰۴ درصد رسید، بالاترین سطح از ۲۰۰۷، و وضع بودجهٔ دولت از کنترل خارج شده. در چنین شرایطی انتظار میرود تقاضای سنگینی به سمت طلا برود و دلار افت کند؛ هرچند حلقهٔ بازخورد منفی در بازار اوراق میتواند در کوتاهمدت پول را دوباره به دلار برگرداند، بهویژه در برابر ارزهای کشورهای در حال توسعه و ارزهای کالایی.
نکتهٔ کلیدی امروز عدد نرخ بهره نیست، بلکه لحن پس از آن است. تصمیم افزایش نرخ چیزی است که بازار از قبل هضم کرده؛ آنچه قیمتگذاری نشده، میزان صراحت وارش دربارهٔ اکتبر و توان او برای ایستادن بیرون از میدان سیاست است. نکتهٔ قابلتوجه دیگر این است که جهش قیمت انرژی ناشی از جنگ ایران، خودش یکی از دلایل رسیدن کار به افزایش نرخ بوده است.
تیم یوتوتایمز این تحلیل را بر اساس گزارش وبسایت investinglive.com برای مخاطبان فارسیزبان بازنویسی و منتشر کرده است.