






رونق هوش مصنوعی، تقاضا برای انواع حافظههای مورد استفاده در مراکز داده را بهشدت افزایش داده و شرکتهای فعال در این صنعت را در کانون توجه سرمایهگذاران قرار داده است. برآوردهای جدید نشان میدهد هزینه جهانی زیرساخت مراکز داده تا سال ۲۰۳۰ میتواند به حدود ۷ تریلیون دلار برسد؛ بخشی از این سرمایهگذاری نیز به حافظههایی مانند HBM، NAND و DRAM اختصاص خواهد یافت.
- هزینه زیرساخت مراکز داده جهان ممکن است تا سال ۲۰۳۰ به ۷ تریلیون دلار برسد.
- درآمد اسکی هاینیکس در سهماهه دوم با ۲۵۷ درصد رشد به حدود ۵۲.۶ میلیارد دلار رسید.
- درآمد سندیسک نیز با رشد ۳۷۱ درصدی به ۸.۹ میلیارد دلار افزایش یافت.
- تنوع HBM، NAND و DRAM، در کنار نسبت قیمت به درآمد پایینتر، اسکی هاینیکس را در موقعیت متنوعتری قرار داده است.
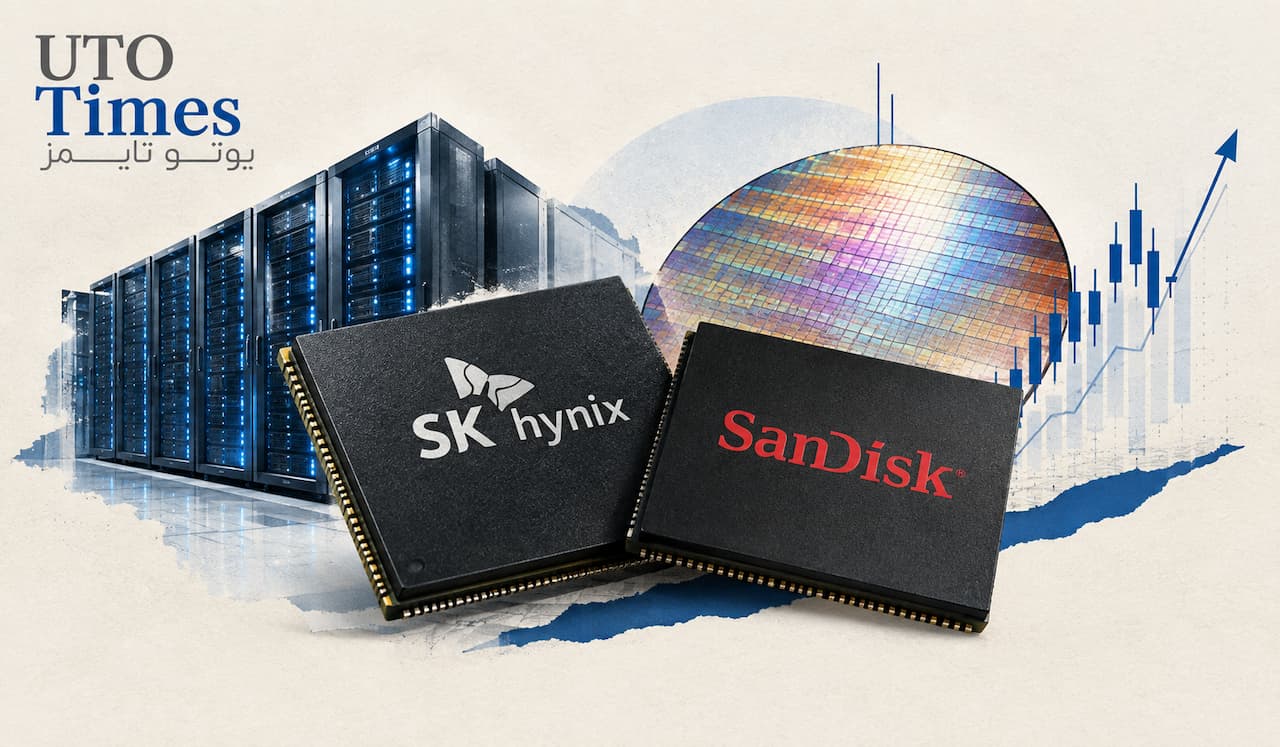
در میان شرکتهای مطرح این صنعت، سندیسک بهعنوان یکی از بازیگران تخصصی بازار NAND و اسکی هاینیکس بهعنوان یکی از رهبران بازار HBM، NAND و DRAM قرار دارند. هر دو شرکت از موج تقاضای ناشی از هوش مصنوعی بهرهمند شدهاند، اما تنوع محصولات اسکی هاینیکس میتواند در بلندمدت مزیت مهمی برای این شرکت ایجاد کند.
هوش مصنوعی؛ موتور جدید تقاضای حافظه
رشد سریع هوش مصنوعی فقط به پردازندههای محاسباتی نیاز ندارد. سامانههای هوش مصنوعی برای آموزش مدلها، پردازش دادهها و اجرای درخواستهای کاربران به حجم بسیار زیادی از حافظه و ذخیرهسازی نیاز دارند.
برآوردهای مککنزی نشان میدهد سرمایهگذاری جهانی در زیرساخت مراکز داده میتواند تا سال ۲۰۳۰ به ۷ تریلیون دلار برسد. در چنین شرایطی، تقاضا برای انواع حافظه از جمله HBM، NAND و DRAM میتواند همچنان بالا باقی بماند. اسکی هاینیکس در هر سه بازار حضور دارد، در حالی که سندیسک تمرکز اصلی خود را بر NAND قرار داده است.
بر اساس دادههای ارائهشده در مقاله، اسکی هاینیکس حدود ۵۰ درصد بازار HBM، حدود ۱۹ درصد بازار NAND و حدود ۲۵ درصد بازار DRAM را در اختیار دارد. سهم سندیسک در بازار NAND نیز حدود ۱۱ درصد عنوان شده است.
رشد چشمگیر درآمد دو شرکت
افزایش تقاضا برای حافظه، عملکرد مالی هر دو شرکت را به شکل محسوسی تقویت کرده است. فروش اسکی هاینیکس در سهماهه دوم با رشد ۲۵۷ درصدی به حدود ۵۲.۶ میلیارد دلار رسید و سود خالص شرکت نیز بیش از ۱۲۰۰ درصد افزایش یافت.
سندیسک نیز عملکرد قدرتمندی ثبت کرد. درآمد این شرکت در سهماهه چهارم سال مالی ۲۰۲۶ با رشد ۳۷۱ درصدی به حدود ۸.۹ میلیارد دلار رسید. سود خالص سندیسک نیز در همین دوره به ۶.۹ میلیارد دلار رسید؛ در حالی که شرکت در دوره مشابه سال قبل زیانده بود.
کمبود عرضه در بازار حافظه نیز قدرت قیمتگذاری شرکتها را افزایش داده و به رشد حاشیه عملیاتی آنها کمک کرده است. حاشیه عملیاتی اسکی هاینیکس به حدود ۷۶ درصد و سندیسک به حدود ۷۹ درصد رسیده است.
مزیت تنوع محصولات اسکی هاینیکس
مهمترین تفاوت این دو شرکت در ساختار کسبوکار آنهاست. سندیسک تقریباً بهطور کامل بر بازار NAND متمرکز است. این تمرکز میتواند در دورههای رونق NAND مزیت بزرگی ایجاد کند، اما همزمان شرکت را در برابر افت تقاضا یا تغییر چرخه بازار همین محصول آسیبپذیرتر میکند.
اسکی هاینیکس چنین محدودیتی ندارد. حضور همزمان در HBM، NAND و DRAM به شرکت اجازه میدهد از چندین روند مختلف در صنعت حافظه بهره ببرد.
برای مثال، اگر تقاضا برای حافظه NAND به دلیل گسترش سامانههای هوش مصنوعی افزایش پیدا کند، اسکی هاینیکس از این روند سود خواهد برد. اگر در مقطع دیگری تقاضا برای HBM افزایش یابد، این شرکت همچنان در موقعیت مناسبی قرار دارد. این تنوع در بازاری که حافظه معمولاً چرخههای رونق و رکود شدیدی را تجربه میکند، میتواند نقش یک سپر مالی را ایفا کند.
“
«به نظر من، نکته کلیدی این مقایسه نه صرفاً رشد فعلی درآمد، بلکه کیفیت قرار گرفتن هر شرکت در زنجیره ارزش هوش مصنوعی است. سندیسک از رونق NAND بهره مستقیم میبرد، اما اسکی هاینیکس به دلیل حضور همزمان در HBM، DRAM و NAND، امکان انتقال سرمایه و ظرفیت تولید میان بخشهای مختلف بازار را دارد. اگر سرمایهگذاری مراکز داده و پردازش هوش مصنوعی تا پایان دهه با شتاب ادامه پیدا کند، این تنوع میتواند مزیتی ساختاری ایجاد کند؛ بنابراین در مقایسه ریسک و بازده، اسکی هاینیکس فعلاً ترکیب متوازنتری از رشد، تنوع درآمدی و ارزشگذاری ارائه میدهد.»
بابک شیری
ارزشگذاری؛ برگ برنده دیگر اسکی هاینیکس
تفاوت دیگر به ارزشگذاری سهام مربوط میشود. بر اساس دادههای مقاله، نسبت قیمت به درآمد اسکی هاینیکس حدود ۱۱ است، در حالی که این نسبت برای سندیسک حدود ۲۴ گزارش شده است.
این اختلاف نشان میدهد بازار در حال حاضر برای هر واحد از سود سندیسک ارزش بیشتری نسبت به اسکی هاینیکس در نظر گرفته است. البته نسبت قیمت به درآمد پایینتر بهتنهایی به معنای ارزان بودن یک سهم نیست. سرمایهگذار باید پایداری سود، چرخه قیمت حافظه، هزینه سرمایهگذاری و چشمانداز تقاضای آینده را نیز در نظر بگیرد.
جمعبندی
هر دو شرکت از رشد ساختاری تقاضای حافظه ناشی از هوش مصنوعی بهرهمند شدهاند و عملکرد مالی اخیر آنها نیز نشاندهنده قدرت این روند است. سندیسک با تمرکز بر NAND یک گزینه تخصصیتر برای سرمایهگذاری در بازار ذخیرهسازی محسوب میشود، در حالی که اسکی هاینیکس با حضور در HBM، NAND و DRAM از تنوع بیشتری برخوردار است.
از منظر این مقاله، ترکیب تنوع محصولات، جایگاه قدرتمند در بازارهای مختلف و نسبت قیمت به درآمد پایینتر باعث شده اسکی هاینیکس برای افق تا سال ۲۰۳۰ موقعیت جذابتری داشته باشد. با این حال، هر دو سهم همچنان در معرض چرخههای صنعت حافظه و نوسانات شدید تقاضا قرار دارند.
در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.