EURUSD 1.12073 USD ▲ 0.44%
XAUUSD 3,904.21 USD ▲ 0.75%
AAPL 344.63 USD ▼ 1.23%
WTI 99.40 USD ▼ 4.53%
BTCUSD 77,791.75 USD
SP500 7,580.07 ▼ 1.82%
AUDUSD 0.70083 USD ▼ 0.31%
EURJPY 176.946 JPY ▲ 0.39%

ترمینال خبری

آخرین بروزرسانی ۲ ساعت پیش

ترمینال خبری یوتوتایمز؛ پوشش لحظه‌ای بازارهای مالی، اقتصاد جهانی، تصمیم‌های بانک‌های مرکزی و تحولات ژئوپلیتیک

آخرین بروزرسانی ۲ ساعت پیش

تحلیل بنیادی بازار فارکس؛ از بحران هوش مصنوعی تا هفته پرریسک انتخابات و اشتغال آمریکا

آرامش پس از نشست فدرال رزرو دوام نیاورد و نگرانی درباره بازده سرمایه‌گذاری در هوش مصنوعی دوباره بازارها را تحت فشار قرار داد. در تحلیل بنیادی این هفته، دلایل نوسانات دلار، طلا و سهام را مرور می‌کنیم و سپس به استقبال هفته‌ای می‌رویم که انتخابات آمریکا، تصمیم بانک‌های مرکزی و گزارش NFP می‌توانند انتظارات بازار را تغییر دهند.

خواندن کامل خبر
ویدیو کم اثر
ویدیو کم اثر

اوپک‌پلاس پرونده سال ۲۰۲۶ را بست؛ تثبیت سهمیه تولید ۷ کشور در دسامبر

در یک نگاه تثبیت دسامبر: هفت کشور اوپک‌پلاس سهمیه تولید نفت خود را تا پایان دسامبر ۲۰۲۶ روی سطوح سپتامبر ثابت نگه داشتند. چشم‌انداز ۲۰۲۷: ائتلاف منتظر تکمیل ارزیابی ظرفیت تولید پایدار است تا در نشست ۲۹ نوامبر، خطوط پایه سال آینده را تعیین کند. رشد سپتامبر: کل تولید اوپک‌پلاس با افزایشی چشمگیر به ۳۹.۰۶۸ میلیون بشکه در روز رسید که عربستان و عراق بیشترین نقش را در آن داشتند. در نشست امروز اوپک پلاس، هفت کشور عضو بر سر سهمیه‌های تولید نفت تا پایان سال جاری به توافق رسیدند. باید توجه داشت که این تصمیم در فضایی همراه با ابهام پیرامون عرضه و استمرار تنش‌های ژئوپلیتیکی اتخاذ شده است. این ۷ کشور تصمیم گرفتند سطح تولید موردنیاز برای سپتامبر ۲۰۲۶ را برای ماه دسامبر آینده نیز تثبیت کنند. پیش‌تر، این گروه ۷ کشوری شامل عربستان سعودی، روسیه، عراق، کویت، قزاقستان، الجزایر و عمان، به‌همراه امارات، کاهش داوطلبانه در مجموع ۳.۸۵ میلیون بشکه در روز را به پایان رسانده بودند. علاوه بر این، ائتلاف اوپک‌پلاس سطح دیگری از کاهش تولید را به میزان حدود ۲ میلیون بشکه در روز بر عهده دارد که اجرای آن از نوامبر ۲۰۲۲ آغاز شده و تا پایان سال جاری ادامه خواهد داشت. همچنین، اوپک پلاس باید بررسی ظرفیت تولید اعضا را طی سه ماهه چهارم سال به اتمام برساند تا پیش از تعیین خطوط پایه برای سال ۲۰۲۷ که برای تنظیم سهمیه‌های آتی و برنامه‌ریزی جهت پایان دادن به کاهش‌ها به کار خواهد رفت، اقدامات لازم را انجام دهد. ارزیابی تصمیم ائتلاف اوپک‌پلاس عربستان سعودی، روسیه، عراق، کویت، قزاقستان، الجزایر و عمان در جریان نشست مجازی روز یکشنبه ۱ نوامبر ۲۰۲۶ بار دیگر بر پایبندی خود به ثبات بازار تأکید کردند. بر اساس تصمیم این ۷ کشور عضو اوپک‌پلاس مبنی بر حفظ سیاست‌های تولیدی و استمرار رویکرد فعلی بدون هیچ‌گونه تغییر، سهمیه‌های رسمی تولید نفت برای ماه دسامبر به این شرح تعیین شد: عربستان سعودی ۱۰.۴۷۸ میلیون بشکه در روز، روسیه ۹.۹۴۹ میلیون بشکه، عراق ۴.۴۳۱ میلیون بشکه، کویت ۲.۶۷۶ میلیون بشکه، قزاقستان ۱.۶۲۸ میلیون بشکه، الجزایر ۱.۰۰۷ میلیون بشکه و عمان ۰.۸۴۱ میلیون بشکه در روز خواهد بود. این ۷ کشور همچنین تعهد جمعی خود جهت پایبندی کامل به «اعلامیه همکاری» تجدید کرده و از تداوم برگزاری نشست‌های ماهانه جهت پیگیری تحولات بازار خبر دادند. در این راستا، نشست بعدی آن‌ها در تاریخ ۲۹ نوامبر ۲۰۲۶ برگزار خواهد شد. باید توجه داشت که این کشورها پیش‌تر موفق شده بودند کاهش داوطلبانه ۲.۲ میلیون بشکه در روز، اعلام‌شده در نوامبر ۲۰۲۳، را طی ۶ ماه به‌جای ۱۸ ماه حذف و در سپتامبر ۲۰۲۵ به پایان ببرند. همچنین آن‌ها توانستند کاهش داوطلبانه ۱.۶۵ میلیون بشکه در روز، اعلام‌شده در آوریل ۲۰۲۳، را در فاصله اکتبر ۲۰۲۵ تا سپتامبر ۲۰۲۶، به‌جای پایان سال، خاتمه دهند. پیش از این نیز کشورهای عضو اوپک‌پلاس در راستای اجرای تصمیم سی‌ونهمین نشست وزیران مبنی بر مکلف کردن دبیرخانه به تدوین سازوکاری برای ارزیابی حداکثر ظرفیت تولید پایدار اعضا، با آن موافقت کرده بودند تا به عنوان مرجع پایه برای سطوح تولید نفت در سال ۲۰۲۷ مورد استفاده قرار گیرد. این ائتلاف در انتظار تکمیل ارزیابی حداکثر ظرفیت تولید پایدار برای تمامی کشورهاست تا از آن به عنوان مرجع پایه استفاده کند و تصمیم نهایی در این زمینه طی نشست وزیران در ۲۹ نوامبر ۲۰۲۶ اتخاذ خواهد شد. تولید نفت اوپک‌پلاس در سپتامبر ۲۰۲۶ تولید نفت اوپک‌پلاس در سپتامبر ۲۰۲۶ با حدود ۹۰۳ هزار بشکه در روز افزایش ماهانه، به ۳۹.۰۶۸ میلیون بشکه در روز رسید که در ماه اوت گذشته ۳۸.۱۶۵ میلیون بشکه بود. بر اساس گزارش ماهانه سازمان اوپک که در ۱۳ اکتبر ۲۰۲۶ منتشر شد، تولید اوپک طی ماه سپتامبر ۹۲۰ هزار بشکه در روز افزایش یافته و به ۲۵.۰۹۷ میلیون بشکه در روز بالغ شده است. تولید این ائتلاف نفتی در سپتامبر برای ۱۰ کشور افزایش یافت که در صدر آن‌ها عربستان سعودی با کل تولید نفت خام ۸.۰۰۱ میلیون بشکه در روز و رشد حدود ۷۴۴ هزار بشکه در روز قرار دارد. عراق با افزایش تولید حدود ۳۸۶ هزار بشکه در روز و رسیدن به ۳.۹۲۰ میلیون بشکه در روز، جایگاه دوم را به خود اختصاص داد. امارات متحده عربی نیز تولید نفت خود را حدود ۸۶ هزار بشکه در روز افزایش داد و به ۳.۹۱۷ میلیون بشکه در روز رساند. خاطرنشان می‌شود داده‌های امارات با وجود خروج از اوپک همچنان در گزارش این سازمان لحاظ می‌شود، زیرا طبق مقررات داخلی، عضویت این کشور در سازمان رسماً تا پایان سال ۲۰۲۶ خاتمه نمی‌یابد. در مقابل، تولید نفت اوپک‌پلاس در سپتامبر ۲۰۲۶ در ۱۱ کشور با کاهش مواجه شد. به طوری که کویت با افت حدود ۱۴۰ هزار بشکه در روز، بیشترین کاهش را ثبت کرد و تولید خود را به ۱.۷۶۶ میلیون بشکه در روز رساند. علاوه بر این، تولید نفت خام در ایران ۹۹ هزار بشکه در روز، لیبی حدود ۵۸ هزار بشکه در روز و روسیه ۳۸ هزار بشکه در روز کاهش یافت. در مقابل، عمان تولید نفت خود را در ماه سپتامبر در سطح ۹۳۹ هزار بشکه در روز ثابت نگاه داشت.

خواندن کامل خبر
اخبار کامودیتی اثر متوسط

بحران فرانسه می‌تواند موضع بانک مرکزی اروپا را تغییر دهد؟ نگاه بازار به یورو

در یک نگاه دلار آمریکا همچنان از تورم بالا حمایت می‌گیرد: ING انتظار دارد داده‌های امروز هسته PCE و رشد اقتصادی سه‌ماهه سوم، با تقویت انتظارات تورمی، از دلار حمایت کنند. بحران فرانسه فعلاً برای تغییر موضع بانک مرکزی اروپا کافی نیست: انتظار می‌رود ECB نرخ بهره را ثابت نگه دارد؛ ING نیز معتقد است فشارهای سیاسی و مالی فرانسه هنوز چرخش معنادار به سمت سیاست انبساطی را توجیه نمی‌کند. دلار کانادا در انتظار افزایش بیشتر نرخ بهره است: بانک مرکزی کانادا نرخ بهره را به ۲.۵۰ درصد رسانده و ING یک افزایش ۰.۲۵ واحد درصدی دیگر را در سه‌ماهه نخست ۲۰۲۷ پیش‌بینی می‌کند؛ بااین‌حال، هدف پایان سال USD/CAD همچنان ۱.۴۲۰۰ است. بانک مرکزی اروپا (ECB) احتمالاً امروز نرخ بهره را بدون تغییر نگه می‌دارد. با این حال، از دید تحلیلگران ING، ریسک‌های مرتبط با فرانسه هنوز برای ایجاد چرخشی محسوس به سمت سیاست پولی انبساطی کافی نیستند؛ به‌ویژه آنکه قیمت انرژی همچنان در سطوح بالایی قرار دارد. بنابراین، انتظار می‌رود تأثیر نشست امروز بر یورو محدود باشد. در مقابل، پس از واکنش اندکی منفی دلار به نشست روز گذشته فدرال رزرو، داده‌های امروز آمریکا درباره شاخص قیمت مخارج مصرف شخصی (PCE) و تولید ناخالص داخلی (GDP) می‌توانند از دلار حمایت کنند. این گزارش بر پایه تحلیل روزانه بازار فارکس مؤسسه ING تهیه شده و توسط تیم یوتوتایمز برای مخاطبان فارسی‌زبان فراهم شده است. دلار آمریکا؛ واکنش ملایم بازار به فدرال رزرو را بیش از حد تفسیر نکنید دلار آمریکا پس از تصمیم فدرال رزرو برای ثابت نگه‌داشتن نرخ بهره در روز گذشته، اندکی تضعیف شد. در همین حال، نرخ سوآپ دوساله دلار آمریکا حدود ۸ نقطه پایه کاهش یافت. با این حال، همان‌طور که در گزارش بررسی نشست فدرال رزرو مطرح شد، پیام کلی این بانک همچنان انقباضی بود. کوین وارش، رئیس فدرال رزرو، بر تعهد قاطع خود به ثبات قیمت‌ها تأکید کرد و گفت تورم فعلی همچنان بالاست، در حالی که اقتصاد با سرعت مناسبی در حال رشد است. واکنش نسبتاً ملایم بازار احتمالاً به این دلیل بود که فدرال رزرو راهنمایی روشن‌تری درباره افزایش نرخ بهره در ماه دسامبر ارائه نکرد. با این حال، بازارها به‌تدریج آموخته‌اند که نباید از وارش انتظار چنین راهنمایی صریحی داشته باشند. در رأی‌گیری نشست، مخالفت بت هامک و لیزا کوک با تصمیم اکثریت و حمایت آن‌ها از افزایش نرخ بهره، به‌خودی‌خود نشانه‌ای غیرمنتظره نبود. با این حال، رأی لیزا کوک تا حدی غافلگیرکننده بود؛ زیرا پیش‌تر او را عضوی میانه‌رو می‌دانستند. این موضع ممکن است خشم دولت ترامپ را تشدید کند؛ دولتی که همچنان در تلاش است او را از سمت خود برکنار کند. از منظر بازار فارکس، تصویر کلی دلار پس از این نشست تغییر نکرده است. افزایش نرخ بهره در ماه دسامبر همچنان یکی از سناریوهای محتمل محسوب می‌شود و بازارها حدود ۲۱ نقطه پایه افزایش نرخ بهره را در قیمت‌ها لحاظ کرده‌اند. انتظار برای این افزایش نیز احتمالاً در برابر افت احتمالی قیمت نفت تا حد زیادی مقاوم خواهد ماند. تحلیلگران ING فضای محدودی برای ادامه افت دلار بر مبنای واکنش منفی ملایم روز گذشته به نشست فدرال رزرو می‌بینند. در عوض، ممکن است معامله‌گران پیش از انتخابات میان‌دوره‌ای هفته آینده آمریکا، موقعیت‌هایی به نفع تضعیف دلار اتخاذ کنند. در غیر این صورت، محتمل‌ترین سناریو تثبیت رشدهای اخیر دلار است. برای امروز، ING انتظار دارد شاخص هسته PCE آمریکا در ماه سپتامبر ۰.۳ درصد نسبت به ماه قبل افزایش یابد؛ رقمی مطابق با پیش‌بینی اجماع بازار که پیام تداوم تورم بالا را تقویت می‌کند. همچنین انتظار می‌رود اقتصاد آمریکا در سه‌ماهه سوم با نرخ سالانه‌شده ۳.۴ درصد نسبت به سه‌ماهه قبل رشد کرده باشد؛ رقمی بالاتر از پیش‌بینی اجماع ۳.۲ درصدی. مخارج مصرف‌کنندگان و سرمایه‌گذاری در بخش فناوری همچنان از عوامل محرک اقتصاد آمریکا هستند. ING انتظار دارد انتشار این داده‌ها واکنشی مثبت، اما محدود، در دلار ایجاد کند. یورو؛ انتظار نمی‌رود بانک مرکزی اروپا به سمت سیاست انبساطی متمایل شود بانک مرکزی اروپا احتمالاً امروز نرخ بهره را بدون تغییر نگه می‌دارد. ING در گزارش سناریوهای نشست این بانک، چهار حالت احتمالی را بررسی کرده است: سه سناریو بر ثابت ماندن نرخ بهره استوارند و تنها یک سناریوی بسیار انقباضی، افزایش نرخ بهره را در نظر می‌گیرد. سناریوی پایه ING خنثی است. از دید این مؤسسه، هنوز به مرحله‌ای نرسیده‌ایم که آشفتگی بازار اوراق قرضه فرانسه بتواند بانک مرکزی اروپا را به سمت چرخشی محسوس و انبساطی در سیاست پولی سوق دهد؛ به‌خصوص با توجه به قیمت بالای نفت و گاز. قیمت گاز طبیعی در بازار TTF اروپا نیز روز گذشته به ۱۰۰ یورو به‌ازای هر مگاوات‌ساعت رسید. به باور ING، بخش عمده واکنش بازار به نشست امروز به لحن بانک مرکزی اروپا درباره فرانسه و احتمال افزایش دوباره نرخ بهره تا پایان سال بستگی خواهد داشت. بازارها در حال حاضر حدود ۲۱ نقطه پایه افزایش نرخ بهره در ماه دسامبر را قیمت‌گذاری کرده‌اند. مقام‌های بانک مرکزی اروپا در ماه سپتامبر نیز اشاره کرده بودند که افزایش نرخ بهره تا پایان سال همچنان روی میز است؛ پیامی که طبق روال معمول، چند ساعت پس از اعلام تصمیم نرخ بهره به رسانه‌ها منتقل شد. از نظر ING، اگر بانک مرکزی اروپا اعلام کند که نرخ بهره در دسامبر «احتمالاً» افزایش خواهد یافت، این پیام یک غافلگیری انقباضی ملایم برای بازار خواهد بود. با این حال، تحلیلگران این مؤسسه محتمل‌تر می‌دانند که بانک مرکزی موضعی محتاطانه‌تر اتخاذ کند و صرفاً بگوید افزایش نرخ بهره در دسامبر «ممکن است» یا همچنان «یکی از گزینه‌های روی میز» است. در هر صورت، ING انتظار ندارد نشست امروز نقطه عطفی برای یورو باشد. جفت‌ارز EURUSD تاکنون نشان داده است که هنوز آمادگی شکست به زیر سطح ۱.۱۱۰۰ را ندارد و انتظار نمی‌رود ریسک رویداد امروز بانک مرکزی اروپا افت شدیدی را در این جفت‌ارز رقم بزند. با این حال، اگر داده‌های آمریکا اندکی از دلار حمایت کنند، فشار نزولی ملایمی بر EURUSD همچنان محتمل خواهد بود. دلار کانادا؛ افزایش بیشتر نرخ بهره در راه است بانک مرکزی کانادا روز گذشته، مطابق با انتظارات بازار، نرخ بهره را ۲۵ نقطه پایه افزایش داد و به ۲.۵۰ درصد رساند. رشد قوی‌تر فعالیت اقتصادی و افزایش نگرانی‌ها درباره انتقال هزینه‌های بالاتر به قیمت‌های مصرف‌کننده نشان می‌دهند که این اقدام احتمالاً آخرین افزایش نرخ بهره نخواهد بود؛ هرچند سیاست‌گذاران تأکید کرده‌اند که با احتیاط پیش خواهند رفت. ING انتظار دارد بانک مرکزی کانادا در سه‌ماهه نخست سال ۲۰۲۷، به احتمال زیاد در ماه ژانویه، یک بار دیگر نرخ بهره را ۲۵ نقطه پایه افزایش دهد. البته اگر قیمت انرژی همچنان بالا بماند، این اقدام ممکن است به ماه دسامبر موکول شود. با این حال، تحلیلگران ING معتقدند بازارها بیش از اندازه انقباضی شده‌اند و در حال حاضر حدود ۹۰ نقطه پایه افزایش نرخ بهره طی ۱۲ ماه آینده را قیمت‌گذاری می‌کنند. برآورد مرکزی بانک مرکزی کانادا از نرخ بهره خنثی حدود ۲.۷۵ درصد است. هرچند انتظار می‌رود با انتقال هزینه‌های بالاتر شرکت‌ها به مصرف‌کنندگان، آثار تورمی ثانویه ظاهر شود، ING معتقد است این آثار، به‌ویژه در بخش رشد دستمزدها، محدود باقی خواهند ماند. بنابراین، سناریوی پایه این مؤسسه همچنان رسیدن نرخ بهره به اوج ۲.۷۵ درصدی است. برای دلار کانادا، قیمت نفت همچنان مهم‌ترین عامل تعیین‌کننده مسیر بازار خواهد بود. قیمت بالای نفت می‌تواند انتظارات برای افزایش نرخ بهره در دسامبر را زنده نگه دارد و از دلار کانادا حمایت کند؛ اما ING همچنان دیدگاهی نزولی نسبت به قیمت نفت دارد و معتقد است اصلاح قیمت آن می‌تواند بازارها را به سمت کاهش انتظارات انقباضی بانک مرکزی کانادا سوق دهد. در نتیجه، ING فضای محدودی برای تقویت دلار کانادا صرفاً بر مبنای عوامل داخلی این کشور می‌بیند و هدف پایان سال خود برای جفت‌ارز USDCAD را روی ۱.۴۲۰۰ حفظ می‌کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چراغ سبز آرامکو به پالایشگاه‌های اروپایی؛ افزایش عرضه‌ ماه نوامبر به خریداران

در یک نگاه آرامکوی عربستان پس از رفع اختلالات ناشی از حمله به خط لوله شرق به غرب، آمادگی خود را برای تحویل کامل قراردادها و ارائه محموله‌های نفتی بیشتر به پالایشگاه‌های اروپایی در ماه نوامبر اعلام کرد. ورود مجدد محموله‌های آرامکو، که برخی محموله‌های اکتبر آن با تخفیف از سیدی کریر یا ینبع عرضه شده بودند، به کاهش قیمت برخی انواع نفت و فروکش کردن تقاضای اضطراری در بازار نقدی اروپا کمک کرده است. این روند با افزایش تولید عربستان فراتر از ۸ میلیون بشکه در روز سپتامبر، رکوردشکنی تولید امارات و بازگشت صادرات عراق همراه شده است. هرچند خطرات امنیتی زیرساخت‌های انرژی همچنان چالش‌برانگیز است. شرکت آرامکوی عربستان سعودی به دنبال افزایش صادرات نفت خود به خریداران در اروپا است. به گزارش بلومبرگ، پس از ارائه محموله‌هایی برای بارگیری در اواخر اکتبر، این شرکت پیشنهادهای جدیدی را برای تحویل در ماه نوامبر آماده کرده است. بنا بر گزارش‌ها، برخی از محموله‌های نفتی که برای ماه اکتبر برنامه‌ریزی شده بودند، با قیمتی پایین‌تر از قیمت فروش رسمی شرکت عرضه شدند. این محموله‌ها می‌توانند از بندر سیدی کریر در مصر یا بندر ینبع در ساحل دریای سرخ عربستان سعودی ارسال شوند. این افزایش عرضه به عنوان گامی مهم برای تأمین نیازهای نفتی پالایشگاه‌های اروپایی پس از اختلالات قبلی در حمل و نقل در نظر گرفته می‌شود. بازگشایی خط لوله و افزایش عرضه حمله به خط لوله شرق به غرب عربستان سعودی، صادرات نفت این کشور از طریق دریای سرخ را مختل کرد. به دلیل این اختلال، آرامکو در ماه اکتبر اعلام کرد که قادر به تحویل نفت به پالایشگاه‌های اروپایی تحت قراردادهای بلندمدت نخواهد بود. با راه‌اندازی مجدد خط لوله، ظرفیت صادرات این شرکت شروع به بازیابی کرد و طبق گزارش‌ها، آرامکو در ماه نوامبر به مشتریان اروپایی خود اطلاع داده بود که می‌تواند کل میزان نفت مقرر در قراردادهایش را تحویل دهد. از سرگیری ارسال محموله‌ها، چشم‌انداز عرضه پالایشگاه‌های اروپایی را که به دنبال منابع جایگزین هستند، بهبود بخشیده است. کاهش قیمت نفت در برخی بازارهای اروپایی بنا به گزارش‌ها، پیشنهاد افزایش صادرات نفت از سوی عربستان سعودی به کاهش قیمت برخی از انواع نفت خام در بازار اروپا کمک کرده است. پالایشگاه‌های اروپایی که در طول اختلالات عرضه به منابع جایگزین روی آورده بودند، به دلیل‌عدم اطمینان مجبور به خرید بیشتر از بازار نقدی شدند. ورود مجدد نفت عربستان به بازار به تأمین بخشی از این تقاضا کمک می‌کند. با این وجود، اعتقاد بر این است که تغییر قیمت را نمی‌توان صرفاً به افزایش عرضه عربستان سعودی نسبت داد و احتمالا تحولات دیگر در بازار نفت نیز در این امر تأثیرگذار باشند. صعود دوباره سهم نفت عربستان در اروپا طبق داده‌های ردیابی کشتی بلومبرگ، عربستان سعودی معمولاً روزانه به طور متوسط ۷۰۰ تا ۸۰۰ هزار بشکه نفت خام به اروپا صادر می‌کند و اکثر این محموله‌ها تحت قراردادهای بلندمدت هستند. اختلالات در ماه اکتبر باعث شد خریداران اروپایی به سمت تأمین‌کنندگان جایگزین و بازار نفت فوری روی آورند و پیشنهادهای جدید نشان دهنده تلاش‌های عربستان سعودی برای افزایش مجدد عرضه خود به بازار اروپا است. البته، بهبود عرضه نفت در منطقه صرفاً توسط عربستان سعودی انجام نمی‌شود. طبق داده‌های آژانس بین‌المللی انرژی، عربستان سعودی تولید خود را در ماه سپتامبر نسبت به ماه قبل تقریباً یک سوم افزایش داده و از ۸ میلیون بشکه در روز فراتر رفته است. تولید امارات متحده عربی نیز به سطوح بالایی رسیده و صادرات نفت عراق به سطوح قبل از جنگ نزدیک شده است. نزدیک شدن صادرات نفت خاورمیانه به سطوح قبل از جنگ، از جمله تحولاتی بوده که از چشم‌انداز عرضه جهانی حمایت می‌کند. با این حال، خطرات امنیتی در منطقه و حملات به زیرساخت‌های انرژی همچنان باعث ایجاد عدم قطعیت در مورد جریان حمل و نقل می‌شود.

خواندن کامل خبر
تحلیل کامودیتی‌ها اثر متوسط

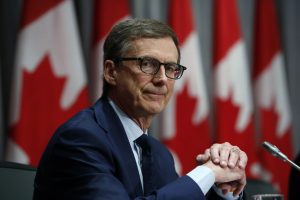
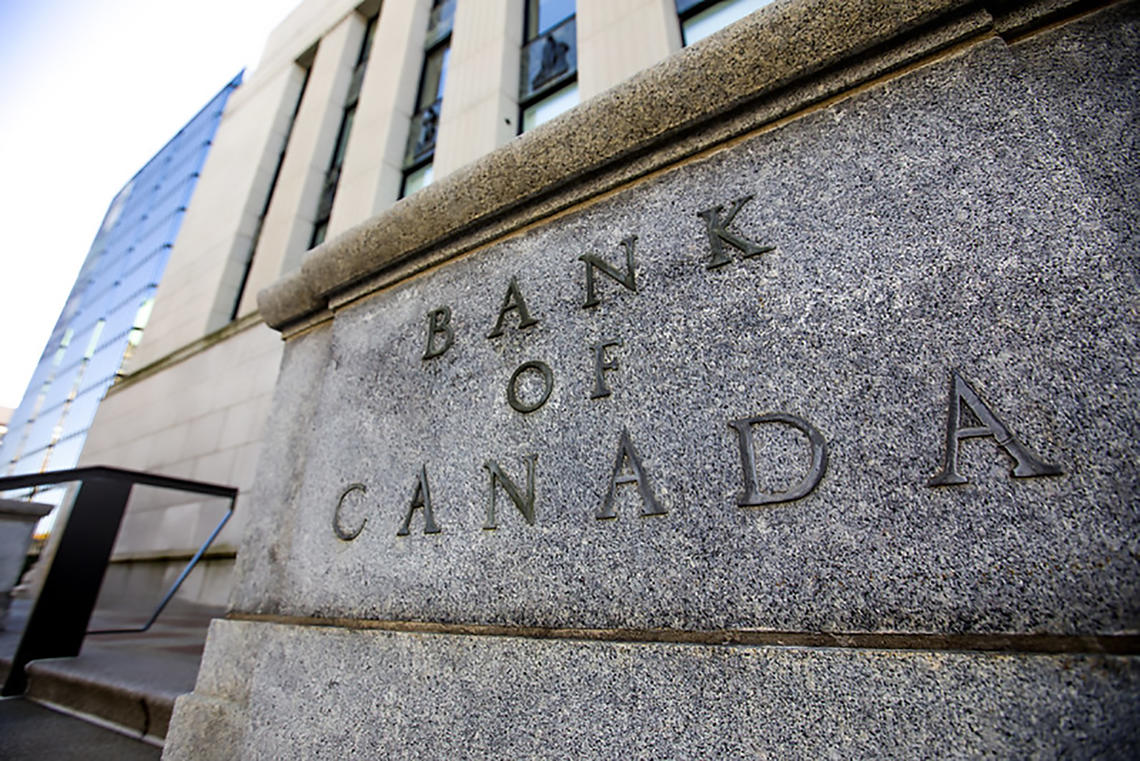
تیف مکلم، رئیس بانک مرکزی کانادا: تصمیم‌های آینده درباره نرخ بهره، در هر نشست و با توجه به شرایط روز اتخاذ خواهند شد

افزایش ریسک‌های تورمی، فضای بانک مرکزی برای اجرای سیاست پولی انبساطی را محدود کرده است. چشم‌انداز تورم کانادا بدتر شده، در حالی که چشم‌انداز رشد اقتصادی اندکی بهبود یافته است. افزایش نرخ بهره برای کاهش خطر تبدیل شدن قیمت‌های بالای انرژی به تورمی فراگیر ضروری بود. با انتظار برای بهبود اقتصاد، فشار نزولی بر قیمت‌ها که می‌توانست افزایش هزینه‌ها را جبران کند، کاهش یافته است. رشد اقتصادی پیش‌بینی‌شده ۲ درصدی در سال‌های ۲۰۲۷ و ۲۰۲۸، ظرفیت مازاد باقی‌مانده در اقتصاد را جذب خواهد کرد. دلیل اصلی افزایش نرخ بهره این بود که انتظار می‌رود قیمت انرژی برای مدت طولانی‌تری بالا بماند و فشارهای هزینه‌ای نیز در حال افزایش باشند. دلیل اصلی موافقت با ثابت نگه‌داشتن نرخ بهره این بود که تورم عمدتاً به قیمت انرژی و خدماتی محدود شده بود که به انرژی وابستگی دارند.

خواندن کامل خبر
اخبار اثر بالا
اخبار اثر بالا

بانک مرکزی کانادا (BoC) انتظار دارد قیمت نفت در سراسر سال ۲۰۲۶ در سطوح بالا باقی بماند

بانک مرکزی کانادا (BoC) پیش‌بینی می‌کند نرخ تورم شاخص قیمت مصرف‌کننده (CPI) تا پایان سال ۲۰۲۶ به ۳.۵ درصد افزایش یابد. تورم کانادا احتمالاً تا اواسط سال ۲۰۲۸ بالاتر از هدف بانک مرکزی باقی خواهد ماند. بانک مرکزی اعلام کرد ممکن است به افزایش دوباره نرخ بهره نیاز باشد، اما در تصمیم‌گیری‌ها با احتیاط عمل خواهد کرد. رشد اقتصادی کانادا در سال‌های ۲۰۲۷ و ۲۰۲۸ به‌طور متوسط ۲ درصد پیش‌بینی می‌شود. پیش‌بینی تورم سال ۲۰۲۷ از ۲ درصد به ۳.۱ درصد افزایش یافته است. بانک مرکزی همچنان معتقد است در اقتصاد کانادا مقداری عرضه مازاد وجود دارد. پیش‌بینی میانگین تورم برای سال ۲۰۲۶ به ۲.۹ درصد افزایش یافته است؛ در حالی که برآورد ماه ژوئیه ۲.۵ درصد بود. برای سال ۲۰۲۷ نیز تورم ۳.۱ درصد و برای سال ۲۰۲۸ حدود ۲.۲ درصد پیش‌بینی شده است؛ برآوردهای قبلی به‌ترتیب ۲ درصد و ۲.۱ درصد بودند. رشد سالانه‌شده اقتصاد در سه‌ماهه سوم سال ۲۰۲۶، ۲ درصد پیش‌بینی شده است؛ در مقایسه با برآورد قبلی ۱.۵ درصد. رشد سه‌ماهه چهارم نیز ۰.۸ درصد برآورد می‌شود. انتظار می‌رود رشد تولید بالقوه اقتصاد کانادا در سال ۲۰۲۶ به اندکی کمتر از ۱.۵ درصد کاهش یابد. نرخ بهره خنثی اسمی در کانادا، برابر با نقطه میانی دامنه برآوردشده ۲٫۲۵ تا ۳٫۲۵ درصد، یعنی ۲٫۷۵ درصد، در نظر گرفته شده است. در برآوردهای سیاست پولی، فرض بر این است که بیشتر معافیت‌های مربوط به کالاهای منطبق با توافق تجاری آمریکا، مکزیک و کانادا (USMCA) همچنان برقرار خواهند ماند. در گزارش سیاست پولی، پیش‌بینی شده است که میانگین قیمت نفت برنت در سه‌ماهه چهارم به حدود ۱۰۰ دلار در هر بشکه برسد و سپس به‌تدریج کاهش یابد و تا پایان سال ۲۰۲۸ به حدود ۷۵ دلار برسد. افزایش ریسک‌های تورمی به این معناست که فضای کمتری برای اتخاذ سیاست پولی انبساطی وجود دارد. چشم‌انداز تورم در این کشور بدتر شده، در حالی که چشم‌انداز رشد اقتصادی اندکی بهبود یافته است.

خواندن کامل خبر
اخبار اثر بالا
اخبار اثر بالا

نگرانی از ترکیدن حباب هوش مصنوعی فروکش کرد؛ دلار برای صعود تا ۱۰۳ آماده می‌شود؟

در یک نگاه شاخص دلار: عبور از مقاومت ۱۰۲.۵۰ می‌تواند مسیر حرکت به سمت ۱۰۳ را باز کند. موضع انقباضی فدرال رزرو و قیمت بالای انرژی از عوامل حمایتی دلار هستند. یورو: جفت‌ارز EURUSD نزدیک کف سالانه قرار دارد و حمایت ۱.۱۰۶۵ تا ۱.۱۱۱۰ برای آن اهمیت دارد؛ شکست این محدوده می‌تواند توجه بازار را به سطح ۱.۰۸۸۰ جلب کند. دلار کانادا و پوند: تصمیم بانک مرکزی کانادا درباره نرخ بهره و جزئیات بودجه بریتانیا می‌توانند نوسان این ارزها را افزایش دهند. ING با وجود افزایش احتمال رشد نرخ بهره کانادا، همچنان سناریوی تثبیت نرخ را محتمل‌تر می‌داند. کاهش نگرانی‌ها درباره سهام هوش مصنوعی و انتشار نتایج مالی قدرتمند شرکت کره‌ای SK Hynix، بخشی از فشار اخیر بر بازارهای سهام را کم کرده است. این تغییر به معامله‌گران اجازه داده دوباره بر رشد اقتصادی مقاوم، تورم بالا و احتمال افزایش بیشتر قیمت انرژی تمرکز کنند؛ عواملی که از نگاه مؤسسه ING می‌توانند از دلار آمریکا حمایت کنند. اکنون توجه بازار به نشست فدرال رزرو، تصمیم بانک مرکزی کانادا و بودجه بریتانیا معطوف است. در این بررسی، با یوتوتایمز همراه باشید تا سطوح کلیدی دلار و یورو و سناریوهای پیش روی دلار کانادا و پوند را براساس مقاله ING مرور کنیم. دلار آمریکا؛ فروکش کردن نگرانی‌های AI، تمرکز بر فدرال رزرو یکی از مهم‌ترین تهدیدهای دلار در هفته‌های اخیر، اصلاح بازار سهام مرتبط با هوش مصنوعی بود. افزایش هزینه‌های تأمین مالی، تردیدهایی درباره مدل کسب‌وکار برخی شرکت‌ها ایجاد کرده بود؛ به‌ویژه ناشران اوراق با بازده بالا که نسبت به افزایش هزینه استقراض آسیب‌پذیرترند. با این حال، انتشار نتایج مالی مثبت از سوی شرکت‌های بزرگ این حوزه، بخشی از این نگرانی‌ها را کاهش داده است. شرکت کره‌ای SK Hynix از عملکرد قدرتمند سه‌ماهه سوم، سفارش‌های قابل‌توجه و برنامه جذاب توزیع سود برای سهام‌داران خبر داد. هم‌زمان، معاملات آتی نزدک در ساعات شبانه ۰.۶ درصد رشد کرد و به بهبود خود از کف هفته گذشته ادامه داد؛ هرچند این شاخص همچنان حدود ۳ درصد پایین‌تر از آن سطح قرار دارد. اکنون توجه بازار به گزارش عملکرد سه‌ماهه سوم آلفابت و مایکروسافت معطوف است که پس از پایان معاملات امروز آمریکا منتشر می‌شوند. چرا ثبات بازار فناوری می‌تواند به دلار کمک کند؟ با کاهش نسبی نگرانی‌های مربوط به هوش مصنوعی، بازار فارکس دوباره به عواملی توجه می‌کند که از نگاه ING برای دلار اهمیت بیشتری دارند: قیمت بالای انرژی، فشار تورمی و واکنش احتمالی بانک‌های مرکزی. تصمیم شب گذشته بانک مرکزی نیوزیلند نمونه‌ای از حساسیت بازار به سیاست پولی بود. با وجود آنکه بازار احتمال افزایش نرخ بهره را حدود ۹۵ درصد قیمت‌گذاری کرده بود، بانک مرکزی با رأی ۴ به ۳ نرخ را بدون تغییر نگه داشت و ضعف تقاضای داخلی را دلیل تصمیم خود اعلام کرد. دلار نیوزیلند در واکنش اولیه ۱.۶ درصد افت کرد. ING معتقد است تصمیم بانک مرکزی کانادا نیز می‌تواند واکنشی مشابه ایجاد کند؛ به‌ویژه چون بازار احتمال افزایش نرخ بهره را در روزهای اخیر بیشتر در قیمت‌ها لحاظ کرده است. نشست فدرال رزرو؛ رویداد اصلی بازار مهم‌ترین رویداد امروز، نشست کمیته بازار آزاد فدرال رزرو (FOMC) است. ING انتظار دارد کوین وارش، رئیس فدرال رزرو، از موضعی که بر بازگرداندن ثبات پولی و مهار تورم تأکید دارد، فاصله نگیرد. این مؤسسه همچنین معتقد است وارش احتمالاً از تأکید بیش از حد بر سخت‌تر شدن شرایط مالی خودداری خواهد کرد؛ موضوعی که واکنش شدید بازار به نشست خبری ماه ژوئیه اهمیت آن را نشان داده بود. از نگاه ING، حفظ پیام انقباضی فدرال رزرو می‌تواند به حمایت از دلار ادامه دهد. شاخص دلار آمریکا (DXY) در حال نزدیک شدن به سقف‌های سالانه خود است و عبور از سطح ۱۰۲.۵۰ می‌تواند مسیر حرکت به سمت ۱۰۳.۰۰ را باز کند. یورو؛ حمایت حساس EURUSD در محدوده ۱.۱۰۶۵ تا ۱.۱۱۱۰ جفت‌ارز EURUSD همچنان نزدیک کف سالانه خود معامله می‌شود؛ وضعیتی که ING آن را به قدرت فراگیر دلار و تداوم بحران بودجه فرانسه نسبت می‌دهد. قیمت انرژی نیز در سطوح بالایی قرار دارد و احتمال حمله آمریکا و اسرائیل به ایران پس از انتخابات میان‌دوره‌ای آمریکا می‌تواند فشار بیشتری بر بازار انرژی وارد کند. در منطقه یورو، فعالیت اقتصادی همچنان نسبتاً مقاوم است و ING انتظار دارد آمار تولید ناخالص داخلی سه‌ماهه سوم که روز جمعه منتشر می‌شود، تصویری نسبتاً امیدوارکننده از رشد اقتصادی ارائه دهد. با این حال، نظرسنجی وام‌دهی بانکی بانک مرکزی اروپا که روز گذشته منتشر شد، نشانه‌هایی از سخت‌تر شدن شرایط اعتباری و کاهش غیرمنتظره تقاضای شرکت‌ها برای وام را نشان داد. این تحول می‌تواند در ادامه بر فعالیت اقتصادی منطقه یورو اثر بگذارد. ING معتقد است ممکن است برای بانک مرکزی اروپا هنوز زود باشد که در نشست خبری فردا انتظارات بازار برای سیاست پولی انقباضی‌تر را به‌طور جدی تعدیل کند؛ با این حال، ریسک حرکت در این جهت در حال افزایش است. از نظر تکنیکال، محدوده ۱.۱۰۶۵ تا ۱.۱۱۱۰ برای EURUSD اهمیت زیادی دارد. در صورت شکست این حمایت، تحلیلگران ممکن است سطح ۱.۰۸۸۰ را به‌عنوان هدف بعدی بررسی کنند. با وجود آنکه موقعیت‌گیری معامله‌گران تا حدی به نفع دلار است، ING در شرایط فعلی محرک روشنی برای بازگشت قابل‌توجه یورو نمی‌بیند. پوند؛ بودجه بریتانیا و بازدهی اوراق قرضه در کانون توجه در بازار پوند، انتشار بودجه بریتانیا می‌تواند بر بازدهی اوراق دولتی و انتظارات مربوط به سیاست پولی اثر بگذارد. میشل توکر، استراتژیست نرخ بهره ING، برآورد می‌کند که بازدهی اوراق قرضه ۱۰ساله بریتانیا حدود ۲۰ نقطه پایه صرف ریسک دارد. بخشی از این صرف ریسک ممکن است پس از انتشار بودجه امروز از بازار خارج شود. انتظار نمی‌رود بودجه به‌تنهایی تأثیر زیادی بر چشم‌انداز افزایش نرخ بهره بانک مرکزی انگلستان داشته باشد؛ با این حال، هرگونه افزایش بیش از انتظار در تعدیلات حداقل دستمزد می‌تواند انتظارات تورمی را تقویت کند و به شکل‌گیری موضعی انقباضی‌تر در بازار نرخ بهره منجر شود. کاهش فاصله بازدهی اوراق بریتانیا و آلمان نیز می‌تواند یادآور این نکته باشد که بریتانیا در میان اقتصادهای گروه هفت، از جمله کشورهایی است که از نظر مالی در مسیر مناسب‌تری برای ورود به سال ۲۰۲۷ قرار دارند. پیش‌بینی‌ها نشان می‌دهند کسری بودجه این کشور ممکن است به کمتر از ۴ درصد تولید ناخالص داخلی برسد؛ بخشی از این بهبود به افزایش درآمد مالیاتی در اثر تورم مربوط می‌شود. جفت‌ارز EURGBP بالاتر از حمایت ۰.۸۳۵۰ قرار دارد، اما همچنان تحت فشار به نظر می‌رسد. در صورت نبود وعده‌های هزینه‌ای غیرمنتظره در بودجه که بر اوراق بریتانیا فشار وارد کند، احتمال حرکت این جفت‌ارز به سمت ۰.۸۳۱۵ وجود دارد. دلار کانادا؛ تصمیم بانک مرکزی می‌تواند نوسان را افزایش دهد ING انتظار دارد بانک مرکزی کانادا افزایش نرخ بهره را تا ماه دسامبر به تعویق بیندازد. با این حال، شرط‌بندی‌های سفته‌بازانه روی افزایش نرخ در نشست امروز طی چند روز گذشته به‌طور محسوسی افزایش یافته‌اند. محرک اصلی این تغییر، جهش انتظارات تورمی در گزارش چشم‌انداز کسب‌وکار بانک مرکزی کانادا در ۱۹ اکتبر بود. بر همین اساس، میزان افزایش نرخ بهره‌ای که بازار برای نشست امروز قیمت‌گذاری کرده، از ۹ نقطه پایه به ۲۰ نقطه پایه رسیده و تا صبح امروز در همین محدوده باقی مانده است. این تغییر، اثر داده‌های نسبتاً ملایم تورمی سپتامبر را تا حد زیادی خنثی کرده است. تورم کل به ۳.۱ درصد رسید که کمتر از انتظار بود و شاخص‌های تورم هسته نیز در محدوده نسبتاً باثبات ۲ درصد قرار داشتند. ING برای پیش‌بینی تثبیت نرخ بهره به همین آمار تورمی و تضعیف بازار کار اشاره می‌کند. با این حال، این مؤسسه می‌پذیرد که احتمال افزایش نرخ بهره بیشتر شده است؛ زیرا سیاست‌گذاران ممکن است بخواهند از تثبیت انتظارات تورمی و واکنش منفی بازدهی اوراق بلندمدت جلوگیری کنند. با توجه به تقسیم تقریباً برابر پیش‌بینی‌های بازار، ING ریسک نزولی را برای دلار کانادا در صورت تثبیت نرخ بهره بالا می‌داند؛ زیرا بخشی از احتمال افزایش نرخ از قبل در قیمت‌ها لحاظ شده است. در مقابل، اگر بانک مرکزی نرخ بهره را افزایش دهد و هم‌زمان از ادامه سیاست انقباضی خبر دهد، USDCAD می‌تواند دوباره به زیر ۱.۴۰ بازگردد. با این حال، ING انتظار ندارد USDCAD به‌طور پایدار زیر ۱.۴۰ معامله شود. این مؤسسه معتقد است بازار در حال حاضر میزان انقباض پولی بانک مرکزی کانادا در سال ۲۰۲۷ را بیش از حد برآورد کرده و کاهش احتمالی قیمت نفت می‌تواند همچنان بر دلار کانادا فشار وارد کند. از نگاه ING، بازگشت USDCAD به محدوده ۱.۴۲۰۰ نیز همچنان یک ریسک محسوب می‌شود. جمع‌بندی؛ دلار در انتظار تصمیم فدرال رزرو کاهش نگرانی‌ها درباره سهام هوش مصنوعی، توجه بازار را دوباره به تورم بالا، قیمت انرژی و سیاست پولی بانک‌های مرکزی معطوف کرده است. این عوامل از نگاه ING می‌توانند از دلار آمریکا حمایت کنند؛ به‌ویژه اگر پیام فدرال رزرو همچنان بر مهار تورم تأکید داشته باشد. در بازار فارکس، عبور شاخص دلار از ۱۰۲.۵۰ می‌تواند راه را برای حرکت به سمت ۱۰۳.۰۰ باز کند، در حالی که محدوده ۱.۱۰۶۵ تا ۱.۱۱۱۰ حمایت مهم EURUSD باقی می‌ماند. در ادامه روز نیز تصمیم بانک مرکزی کانادا و جزئیات بودجه بریتانیا می‌توانند به محرک‌های مهم نوسان بازار تبدیل شوند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

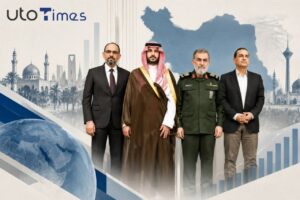
معمای توافق مکه؛ سناریوهای چهارگانه پیش‌روی نشست تهران

در یک نگاه سفر راهبردی: هیئت عالیرتبه «توافق مکه» شامل عربستان، پاکستان و ترکیه در ۲۶ اکتبر ۲۰۲۶ برای مهار بحران و جلوگیری از جنگ احتمالی میان آمریکا و ایران، وارد تهران شد. سناریوهای پیش‌رو: کارشناسان این دیدار را به چهار سناریو تقسیم می‌کنند؛ از تفاهم امنیتی محدود و گشایش دیپلماتیک بدون تعهد (با احتمال بالا) تا تشدید تنش یا توافق فراگیر منطقه‌ای. چشم‌انداز آینده: این ابتکار به تلاش‌های میانجی‌گرانه وزن امنیتی می‌دهد، اما موفقیت آن در گروی تفکیک اقدامات فوری تنش‌زدایی از شکاف‌های راهبردی عمیق میان تهران و واشنگتن است. سفر هیئت عالی‌رتبه «توافق مکه» به تهران در تاریخ ۲۶ اکتبر ۲۰۲۶، در برهه‌ای حساس از معادلات منطقه‌ای صورت گرفت. زیرا تنش‌ها میان حوثی‌ها و عربستان سعودی به موازات تهدیدات نظامی ایالات متحده علیه ایران و آمادگی‌های همه‌جانبه برای سناریوی احتمالی جنگی تازه، به اوج خود رسیده بود. این هیئت کلیدی را شاهزاده خالد بن سلمان، وزیر دفاع عربستان سعودی، ژنرال عاصم منیر، فرمانده ارتش پاکستان و ابراهیم کالین ،رئیس سازمان اطلاعات ترکیه - میت، تشکیل می‌دادند. اهمیت راهبردی این سفر از آن روست که هر سه کشور به ائتلاف و توافق دفاعی مشترک متعهد هستند و ریاض هم‌زمان با موج فزاینده‌ای از تهدیدات نظامی از سوی شبه‌نظامیان حوثی دست‌وپنجه نرم می‌کند. به باور کارشناسان، این دیدار با هدف ایجاد کانالی مستقیم برای رویکردی منطقه‌ای در قبال ایران شکل گرفته است که به طور بالقوه ظرفیت جلب موافقت واشنگتن و تهران را داشته و می‌کوشد راه‌های برون‌رفت از بحران یا دستیابی به تفاهمات و امتیازات متقابل پذیرفتنی برای طرف‌های درگیر را هموار کند.  این ابتکار دیپلماتیک از اسلام‌آباد سرچشمه گرفته و هدف اصلی آن، گسترش دایره تلاش‌های میانجی‌گرانه و گنجاندن دغدغه‌ها و منافع امنیتی عربستان سعودی و ترکیه در معادلات و محاسبات تهران است. البته، این سه کشور جایگزینی برای میانجیگری سنتی قطر و پاکستان یا کانال‌های دیپلماتیک مسکو در اختیار ندارند. با این حال، ورود مستقیم آن‌ها به صحنه احتمالا این فرصت را فراهم آورد تا پرونده تهدیدات علیه تأسیسات سعودی و امنیت ناوبری دریایی، پیگیری و مدیریت شود. سناریوهای احتمالی برای نشست تهران براساس گزارش اندیشکده «مرکز پیشرفت عرب» در لندن، نتایج این دیدار را می‌توان از طریق چهار سناریوی اصلی ارزیابی کرد که از نظر احتمال وقوع و پیامدهایشان متفاوت هستند. سناریوی نخست: تفاهم امنیتی محدود، با احتمال بالا این سفر احتمالا در ایجاد تفاهم‌های محدودی در راستای کاهش حملات به عربستان سعودی و ارائه تضمین‌های اعلام نشده برای ناوبری دریایی از طریق تنگه هرمز، بدون تبدیل به توافق جامع، موفق عمل می‌کند. تهران این ترتیبات را به عنوان کمک منطقه‌ای به امنیت و نه پاسخی به فشار آمریکا معرفی کرده و همزمان موضع مذاکره خود را در قبال واشنگتن حفظ می‌کند. تحت این سناریو، مسائل راهبردی مانند برنامه هسته‌ای، حضور نظامی ایالات متحده و آینده حوثی‌ها خارج از  تفاهم باقی می‌مانند. شاخص‌های این سناریو شامل تداوم جلسات دوجانبه، کاهش حملات به عربستان سعودی و عدم ابراز مخالفت علنی آمریکا است. سناریوی دوم: گشایش دیپلماتیک بدون تعهد، با احتمال بالا تهران از این دیدار بدون ارائه امتیازات اساسی در مورد حوثی‌ها یا شرایط مذاکره با واشنگتن، برای نشان دادن انعطاف‌پذیری دیپلماتیک و تضعیف چشم‌انداز جبهه متحد منطقه‌ای علیه خود استفاده می‌کند. در مقابل، ریاض، اسلام‌آباد و آنکارا نیز به دستاورد سیاسی محدود در راستای نشان دادن نقش منطقه‌ای خود و جلوگیری از تشدید فوری تنش، بسنده می‌کنند. شاخص‌های این سناریو نیز شامل بیانیه‌های کلی، حملات مداوم حوثی‌ها در سطح پایین و فقدان سازوکار اجرایی یا جدول زمانی برای تفاهمات است. سناریوی سوم: تشدید همزمان تنش‌ها، با احتمال کم اما خطرناک‌تر این دیدار در تغییر محاسبات بازیگران ناکام می‌ماند. در نتیجه، واشنگتن و اسرائیل فشارهای خود را بر ایران از سر می‌گیرند و حوثی‌ها نیز با تشدید حملات علیه عربستان سعودی پاسخ می‌دهند. در این حالت، سه کشور میانجی خود را در برابر آزمون سخت و عملی توافق مکه می‌بینند، در حالی که از ابزار و توانایی‌های کافی برای مهار بحران بی‌پروای پیش‌رو بی‌بهره‌اند. شاخص‌های این سناریو شامل موضع‌گیری‌های صریح آمریکایی‌ها در مخالفت با این طرح، حملات کوبنده حوثی‌ها به تأسیسات سعودی، و تحرکات نظامی ایران در خلیج فارس خواهد بود. سناریوی چهارم: تفاهم منطقه‌ای گسترده‌تر، با کمترین احتمال این دیدار به هسته مرکزی یک چارچوب امنیتی همه‌جانبه در منطقه تبدیل می‌شود. چارچوب با حضور ایران، کشورهای حوزه خلیج فارس، ترکیه، پاکستان و تحت نظارت و پشتوانه ضمنی ایالات متحده شکل گرفته و به‌طور ساختاری به پرونده‌هایی چون حوثی‌ها، امنیت ناوبری دریایی و حضور نظامی نیروهای خارجی رسیدگی می‌کند. تحقق این سناریو مستلزم اجماعی گسترده و راهبردی میان واشنگتن و تهران است که در شرایط کنونی وجود ندارد. با این وجود، این سناریو همچنان به‌عنوان چشم‌انداز و معیاری نهایی برای سنجش هرگونه پیشرفت دیپلماتیک در آینده باقی می‌ماند. موازنه میان جنگ و صلح  این نشست تلاشی راهبردی برای پیشگیری از شعله‌ور شدن جنگی تازه میان ایالات متحده و ایران و هم‌زمان، مهار موج جدید تنش‌ها علیه عربستان سعودی به شمار می‌رود که در پی نشست مشترک چهار کشور منطقه‌ای با چهار کشور اروپایی صورت گرفته است.  اسلام‌آباد می‌کوشد جایگاه خود را به عنوان میانجی صلح حفظ کند، به‌طوری که این نقش‌آفرینی با تعهدات دفاعی این کشور در چارچوب «توافق مکه» دچار اصطکاک و تعارض نشود. حضور و مشارکت عربستان سعودی گویای این درک واقع‌بینانه است که بازدارندگی نظامی به‌تنهایی برای دفع تهدیدات حوثی‌ها کارساز نیست و در کنار آن، باید اصل ضرورت دستیابی به تفاهم با تهران را نیز به رسمیت شناخت.    نقش‌آفرینی ترکیه نشان‌دهنده تمایل این کشور برای پیوند زدن همکاری‌های دفاعی با رویکردی مثبت نسبت به ایران همراه با پرهیز از مداخله مستقیم در جنگ یمن و در هماهنگی کامل با پاکستان است.  موافقت تهران با این ابتکار، به آن مشروعیت اولیه برای آغاز گفتگوها می‌بخشد، اما لزوماً به‌معنای تمایل جمهوری اسلامی برای تغییر بنیادین در رویکردها و سیاست‌های کلان خود نیست.  واشنگتن دلیل قانع‌کننده‌ای برای رد روند تنش‌زدایی ندارد، اما احتمالا با توافقی که شروط و منافع اساسی‌اش را نادیده بگیرد، مخالفت کند. با این وجود، شواهد نشان می‌دهد که این سفر احتمالاً با اطلاع و هماهنگی نسبی مقامات آمریکایی انجام شده است. در مجموع، این ابتکار، فارغ از آنکه ابزارهای کافی برای حل‌وفصل نهایی شکاف‌های عمیق میان تهران و واشنگتن را در اختیار ندارد، وزن و اعتبار امنیتی قابل‌توجهی به تلاش‌های میانجی‌گرانه پیشین می‌دهد.

خواندن کامل خبر
اخبار ایران اثر بالا

هزینه جنگ ایران به ۴۶۸ میلیارد دلار رسید؛ سهم آمریکا ۱۶۰ میلیارد دلار

در یک نگاه بر اساس تحلیل مرکز انرژی CREA، شوک نفتی ناشی از جنگ در ایران ۴۶۸ میلیارد دلار هزینه اضافی بنزین و گازوئیل به مصرف‌کنندگان جهان تحمیل کرده است. ایالات متحده با ۱۶۰ میلیارد دلار (۴۷۱ دلار به‌ازای هر نفر)، چین با ۵۴ میلیارد و کانادا با ۱۷ میلیارد دلار بیشترین سهم از این زیان را متحمل شده‌اند. کاهش مصرف سوخت از سال ۲۰۲۳ به برخی کشورها کمک کرد تا خسارت را مهار کنند، از جمله صرفه‌جویی ۱۰.۸ میلیارد دلاری چین، ۵.۷ میلیارد دلاری آمریکا و ۳.۷ میلیارد دلاری آلمان. بر اساس تحلیل مرکز تحقیقات انرژی و هوای پاک (CREA)، شوک نفتی ناشی از بحران تنگه هرمز، در پی افزایش قیمت بنزین و گازوئیل، ۴۶۸ میلیارد دلار هزینه اضافی به مصرف‌کنندگان سراسر جهان تحمیل کرده است. ایالات متحده با ۱۶۰ میلیارد دلار، بیشترین هزینه را متحمل شده است که تقریباً یک‌سوم کل هزینه جهانی را تشکیل می‌دهد. هزینه اضافی سوخت به‌ازای هر نفر در این کشور نیز به ۴۷۱ دلار رسیده است. مرکز تحقیقات انرژی و هوای پاک در این تحلیل، تأثیر جنگ در ایران بر قیمت جهانی سوخت را بررسی کرده است. طبق گزارش این مرکز، از زمان آغاز حملات آمریکا و اسرائیل به ایران در اواخر فوریه، افزایش قیمت بنزین و گازوئیل در مجموع ۴۶۸ میلیارد دلار هزینه اضافی برای مصرف‌کنندگان جهان ایجاد کرده است. پس از ایالات متحده، چین با ۵۴ میلیارد دلار و کانادا با ۱۷ میلیارد دلار در رتبه‌های بعدیِ بیشترین هزینه اضافی قرار دارند. هزینه سرانه در آمریکا؛ نزدیک به هشت برابر میانگین جهانی در ایالات متحده، بزرگ‌ترین تولیدکننده نفت جهان، هزینه اضافی سوخت به‌ازای هر نفر به ۴۷۱ دلار رسیده است. این رقم، بر اساس محاسبات CREA، نزدیک به هشت برابر میانگین جهانی ۶۰ دلار برای هر نفر است. کانادا با ۴۲۲ دلار و استرالیا با ۳۸۶ دلار، پس از آمریکا بیشترین هزینه اضافی سرانه را داشته‌اند. این تحلیل می‌گوید افزایش قیمت سوخت در آمریکا در سطحی مشابه با افزایش قیمت‌ها در دیگر اقتصادهای بازار بوده است، اما مصرف بالای سوخت به‌ازای هر نفر و پیشرفت محدود در کاهش وابستگی به نفت، هزینه کلی را در این کشور افزایش داده است. افزایش هزینه سوخت برای رانندگان خودروهای برقی محدودتر بود طبق تحلیل CREA، یک راننده معمولی خودروی بنزینی در آمریکا از ماه مارس به‌طور متوسط ۴۴۰ دلار بیشتر برای سوخت هزینه کرده است. در مقابل، افزایش متوسط هزینه شارژ خودروهای برقی به ۱۷ دلار محدود مانده است. با این حال، سهم خودروهای برقی از فروش خودروهای جدید در آمریکا کاهش یافته است. این سهم در هشت ماه نخست سال ۲۰۲۶، در مقایسه با مدت مشابه سال قبل، ۳ درصد افت کرده و به ۷.۳ درصد رسیده است. در همین دوره، سهم خودروهای برقی از فروش خودروهای جدید در چین ۵۷ درصد، در اتحادیه اروپا ۳۲ درصد و در نروژ ۹۸ درصد بوده است. این ارقام تفاوت سرعت گذار به خودروهای برقی در کشورهای مختلف را نشان می‌دهد.  کاهش مصرف سوخت به صرفه‌جویی انجامید بر اساس این تحلیل، کشورهایی که از سال ۲۰۲۳ مصرف سوخت خود را کاهش داده‌اند، توانسته‌اند اثر اقتصادی شوک جهانی نفت را محدود کنند. کاهش مصرف سوخت برای چین حدود ۱۰.۸ میلیارد دلار و برای آلمان ۳.۷ میلیارد دلار صرفه‌جویی به همراه داشته است. در آمریکا نیز صرفه‌جویی ناشی از کاهش مصرف سوخت ۵.۷ میلیارد دلار برآورد شده است.

خواندن کامل خبر
تحلیل کامودیتی‌ها اثر متوسط

اوج‌گیری قیمت نفت به آستانه ۱۱۶ دلار؛ سایه سنگین جنگ بر امنیت عرضه

در یک نگاه شوک عرضه و صعود نفت: ثبت قوی‌ترین رشد هفتگی برنت در دو ماه اخیر و رسیدن به ۱۱۶.۷۲ دلار به دنبال تشدید بحران خاورمیانه. تهدید حیاتی تنگه هرمز: هشدار دویچه بانک درباره اوج‌گیری حملات به نفتکش‌ها در ماه اکتبر و اختلال در مسیرهای کلیدی انرژی. بازتاب زنجیره‌ای در اقتصاد: انتقال فشارهای تورمی به بازار سوخت ایالات متحده (بنزین ۴.۲۹ دلاری) و عقب‌نشینی شاخص‌های سهام وال‌استریت. تحولات ژئوپلیتیکی که از خاورمیانه سرچشمه می‌گیرند، همچنان بر قیمت‌ها در بازارهای جهانی نفت تأثیر می‌گذارند. قیمت نفت خام برنت روز جمعه به ۱۱۶.۷۲ دلار در هر بشکه رسید که بالاترین قیمت از ماه آوریل تاکنون است. قیمت نفت خام وست تگزاس اینترمدیت (WTI)، شاخص نفت آمریکا، نیز به بالای 103 دلار در هر بشکه رسید. نفت خام برنت در مقیاس هفتگی ۶.۲ درصد افزایش یافت و قوی‌ترین افزایش هفتگی خود را در تقریباً دو ماه گذشته ثبت کرد. در واقع، قیمت‌های بالای نفت در بازارهای جهانی تحت تأثیر خطرات ناشی از درگیری‌های خاورمیانه برای محموله‌های انرژی قرار گرفت. قیمت نفت از ۲۸ فوریه که جنگ در خاورمیانه آغاز شد، به شدت افزایش یافته است. قیمت نفت برنت در این دوره تقریباً ۶۰ درصد و قیمت نفت WTI بیش از ۵۰ درصد افزایش یافت. تأثیرات جنگ بر تولید و حمل و نقل انرژی، نگرانی‌های مربوط به عرضه در بازارهای جهانی نفت را افزایش داده و نگرانی‌های امنیتی، به ویژه در اطراف تنگه هرمز، انتظارات مبنی بر اختلال در حمل و نقل نفت را تقویت کرده است. نقش کلیدی تنگه هرمز و گزارش دویچه بانک درباره افزایش حملات یکی از دلایل اصلی افزایش قیمت نفت، حملات به نفتکش‌ها در تنگه هرمز و اطراف آن بود. پیش از جنگ، تقریباً یک پنجم نفت جهان از طریق تنگه هرمز منتقل می‌شد و اکنون نگرانی‌های امنیتی در طول این مسیر که برای تجارت جهانی انرژی حیاتی بوده، خطر اختلال در حمل و نقل نفت و کاهش عرضه را افزایش داده است. افزایش تنش‌های نظامی در منطقه، نگرانی‌ها در مورد امنیت عرضه در بازارهای نفت را نیز تشدید کرده است. داده‌های دویچه بانک نشان می‌دهد که حملات به محموله‌های انرژی در خاورمیانه در ماه اکتبر افزایش یافته و به بالاترین سطح خود از زمان آغاز جنگ رسیده است. صادرات نفت از خاورمیانه در ماه سپتامبر تا حدی بهبود یافته بود، اما در ماه اکتبر دوباره روند کاهشی به خود گرفت. افت صادرات از جمله تحولاتی بود که نگرانی‌ها در مورد پایداری عرضه جهانی نفت را افزایش داد. فعالیت‌های نظامی در خاورمیانه همچنان از نزدیک در بازارهای نفت رصد می‌شود. بنا به گزارش‌ها، دو نفر در حمله در اثر حمله حوثی‌های یمن به فرودگاهی در عربستان سعودی کشته شدند. پس از این حمله، ایالات متحده برخی از پرسنل دیپلماتیک خود را از منطقه خارج کرد. در همین حال، براساس برخی گزارش‌ها ارتش‌های آمریکا و اسرائیل در حال تدوین برنامه‌هایی برای حمله به ایران پس از انتخابات میان‌دوره‌ای آمریکا هستند. در واقع، تحولات منطقه خطر اختلالات احتمالی در عرضه نفت را همچنان در دستور کار قرار داده است. چشم‌انداز قیمت نفت و تأثیر آن بر سوخت و بازارهای سهام آمریکا پیش‌بینی‌ها حاکی از آن است که قیمت نفت برنت می‌تواند بالای ۱۰۰ دلار در هر بشکه باقی بماند. انتظارات بازار نشان می‌دهد که احتمالا قیمت نفت برنت تا آوریل سال آینده بالاتر از این سطح باشد. این انتظارات منعکس کننده قیمت‌گذاری بازار است که تحت تأثیر روند درگیری‌ها در خاورمیانه و تحولات مربوط به حمل و نقل انرژی قرار می‌گیرد. مسائل امنیتی در تنگه هرمز و اختلالات در حمل و نقل نفت از جمله عوامل کلیدی تعیین کننده جهت گیری آینده قیمت‌ها هستند. همچنین، افزایش قیمت جهانی نفت در قیمت سوخت مصرف‌کنندگان در ایالات متحده منعکس شده است. میانگین قیمت بنزین در این کشور به ۴.۲۹ دلار در هر گالن و قیمت گازوئیل به ۶.۳۱ دلار در هر گالن افزایش یافت. قیمت هر دو نوع سوخت بالاتر از سطح قبل از جنگ باقی مانده و این روند نگرانی‌ها در مورد ادامه هزینه‌های انرژی و فشار تورمی را افزایش داده است. تأثیر درگیری‌های خاورمیانه بر بازارهای انرژی، در بازارهای سهام ایالات متحده نیز منعکس شد. شاخص S&P ۵۰۰، یکی از شاخص‌های اصلی در ایالات متحده، روز جمعه ۰.۵ درصد کاهش یافت. فروش گسترده سهام شرکت‌های فناوری از جمله عواملی بود که کاهش شاخص را تشدید کردند. همزمان با ارزیابی تأثیر بالقوه قیمت‌های بالای نفت بر هزینه‌های انرژی و چشم‌انداز اقتصادی توسط سرمایه‌گذاران، تحولات ژئوپلیتیکی نیز به عاملی کلیدی در تصمیمات بازار تبدیل شد. ارزیابی نهایی بازار جهانی نفت و تورم رسیدن قیمت نفت خام برنت به ۱۱۶.۷۲ دلار، تأثیر تحولات خاورمیانه بر بازارهای جهانی انرژی را آشکار کرد. از زمان آغاز جنگ در ۲۸ فوریه، قیمت نفت برنت تقریباً ۶۰ درصد و قیمت نفت خام آمریکا بیش از ۵۰ درصد افزایش یافته است. تشدید حملات در اطراف تنگه هرمز و کاهش مجدد صادرات محموله‌های نفتی در ماه اکتبر، نگرانی‌ها در مورد امنیت عرضه جهانی را افزایش داده است. با افزایش قیمت نفت که بر قیمت بنزین و گازوئیل در ایالات متحده تأثیر گذاشته است، بازارها به دقت اثرات بالقوه افزایش هزینه‌های انرژی بر تورم و فعالیت‌های اقتصادی را زیر نظر دارند.

خواندن کامل خبر
تحلیل کامودیتی‌ها کم اثر

رمزگشایی از اظهارات الزیدی؛ بن‌بست انرژی و تقلا برای دور زدن هرمز

در یک نگاه با شروع جنگ و اختلال در تنگه هرمز، صادرات نفت عراق به شدت سقوط کرده و با وجود نفت ۱۱۰ دلاری، بغداد از درآمدهای آن محروم مانده و اقتصاد این کشور را به سمت انقباض ۱۲.۴ درصدی برده است. کاهش شدید ذخایر ارزی و جهش نرخ دلار در بازار موازی، بغداد را میان محافظت از ارزش دینار و پرداخت ماهانه ۵ میلیارد دلار حقوق بخش عمومی در تنگنای شدیدی قرار داده است. احیای خطوط لوله راهبردی مانند بصره-عقبه، کرکوک-بانیاس و بندر ینبع به عنوان گزینه‌های حیاتی برای عبور از وابستگی به تنگه هرمز و نجات اقتصاد عراق مطرح شده‌اند. جنگ ایالات متحده و اسرائیل علیه ایران که از فوریه ۲۰۲۶ آغاز شد، محاسبات منطقه‌ای عراق را تغییر داده است، زیرا پیامدهای آن خطرات وابستگی به تعداد محدودی از مسیرهای صادراتی را آشکار کرد. با اختلال در صادرات نفت از طریق تنگه هرمز و کاهش درآمدهای نفتی، یافتن جایگزین‌های اقتصادی به ضرورت فوری برای این کشور تبدیل شده است. این تحول، بغداد را در آزمون سیاسی و اقتصادی مبنی بر توانایی در برقراری روابط متنوع‌تر با ترکیه، سوریه، عربستان سعودی، اردن و کشورهای غربی قرار می‌دهد. روز گذشته نیز، الزیدی، نخست وزیر عراق، در سخنرانی خود گفت که «ما در حال کار بر روی یک شبکه لوله‌کشی برای صادرات نفت هستیم تا عراق دیگر به تنگه هرمز وابسته نباشد. صادرات نفت عراق به دلیل شرایط منطقه‌ای، بین توقف و ادامه صادرات نوسان دارد. بحران هرمز، عراق را از بهره‌مندی از افزایش قیمت نفت محروم کرد.» شوک انرژی و دست خالی بغداد جنگ اخیر ایالات متحده و ایران نشان داده است که اتکای شدید عراق به صادرات نفت، این کشور را در برابر پیامدهای درگیری‌های منطقه‌ای حتی در زمان افزایش قیمت‌های جهانی، آسیب‌پذیر می‌سازد. مسئله اصلی صرفاً قیمت نفت نیست، بلکه توانایی بغداد در انتقال صادرات خود به بازارها و وصول درآمدهای حاصل از آن در میان اختلالات مسیرهای حمل‌ونقل و ناتوانی در استفاده از کانال‌های صادراتی سنتی است. در ۷ اکتبر ۲۰۲۶، رویترز گزارش داد که صادرات عراق در ماه اوت به حدود ۲.۳۴ میلیون بشکه در روز کاهش یافته است، در حالی که پیش از جنگ بیش از ۳.۶ میلیون بشکه در روز بود. این امر نشان دهنده کاهش منبع اصلی تأمین مالی دولت و انجام تعهدات آن است. بانک جهانی در گزارش اکتبر ۲۰۲۶ خود پیش‌بینی کرد که اقتصاد عراق در طول سال ۱۲.۴ درصد کوچک خواهد شد که این امر به دنبال کاهش ذخایر ارزی از ۱۰۲ میلیارد دلار فوریه به ۷۸.۳ میلیارد دلار در ماه ژوئیه و کاهش ۳۵.۷ درصدی درآمدهای نفتی طی پنج ماه نخست سال رخ داده است. از همین روی، فشارهای اقتصادی در حال افزایش است، زیرا کاهش هزینه‌های جاری دولت، به‌ویژه حقوق بخش عمومی، دشوار است. بلومبرگ خاطرنشان می‌کند که بغداد با یک معضل میان محافظت از ارزش دینار و ادامه پرداخت حقوق کارمندان بخش عمومی، ماهانه حدود ۵ میلیارد دلار هزینه، مواجه است. این وضعیت، شکاف رو به رشد بین درآمدهای موجود و تعهدات مالی دولت را نشان می‌دهد. به نظر می‌رسد افزایش قیمت نفت، تا زمانی که صادرات با موانع حمل‌ونقل روبه‌روست، به‌تنهایی برای حل بحران کافی نباشد. بر اساس ارزیابی‌های رسانه‌های بین‌المللی، نفت ۱۱۰ دلاری درجه‌ای از محافظت مالی را برای عراق فراهم نمی‌کند، زیرا انسداد تنگه هرمز توانایی این کشور را برای بهره‌مندی از قیمت‌های بالاتر محدود کرده است. این بحران همچنین بازار ارز و بخش تجاری را تحت تأثیر قرار داده است. در ۷ اکتبر، رویترز از اتخاذ ساختار جدید نرخ ارز تا ۱۵۲۰ دینار در برابر هر دلار خبر داد. آسوشیتدپرس نیز گزارش داد که نرخ دلار در بازار موازی به بیش از ۱۷۰۰ دینار افزایش یافته که هزینه‌های واردات را بالا برده و فشار زیادی بر خانوارها و تجار وارد کرده است. این تحولات نشان می‌دهد که تنوع‌بخشی به مسیرهای صادرات نفت و گاز دیگر صرفاً یک پروژه راهبردی قابل‌تعویق نیست، بلکه بخشی از تلاش آن برای صیانت از ثبات مالی و اقتصادی به شمار می‌رود. با این حال، دستیابی به این امنیت نیازمند عبور از مرحله اعلام و بحث درباره پروژه‌ها، و رسیدن به ایجاد مسیرهای صادراتی قابل‌اجرا و تضمین توافقاتی است که استمرار روند صادرات را در شرایط استثنایی تضمین کند. واکاوی مسیرهای صادراتی پروژه خط لوله بصره-عقبه به عنوان یکی از گزینه‌های پیشرو در راستای ترسیم مجدد نقشه صادرات نفت عراق مطرح شده است. این خط لوله نفت را به سمت دریای سرخ منتقل و در صورت اجرا، مسیری را فراهم می‌سازد که به عبور از تنگه هرمز وابسته نیست. این پروژه باوجود تهدیدهای قبلی، پس از جنگ اهمیت تازه‌ای یافته است. مسئله تنها به این پروژه محدود نمی‌شود. بغداد همچنین گفتگوهایی را درباره بازسازی خط لوله کرکوک-بانیاس آغاز کرده است که امکان انتقال نفت عراق از طریق سوریه به دریای مدیترانه را فراهم می‌کند. اگر این مسیر به بهره‌برداری مجدد برسد، گزینه دیگری برای تنوع‌بخشیدن به صادراتی عراق و بهره‌گیری از موقعیت جغرافیایی و روابط اقتصادی آن با کشورهای همسایه در اختیار آن قرار خواهد داد. به باور برخی از کارشناسان عراقی، پروژه‌های بصره-عقبه و کرکوک-بانیاس قادر به کمک به بغداد در این شرایط است. همچنین، در بخش عربستان، بغداد به دنبال احیای دسترسی به خط لوله نفت عراق منتهی به بندر ینبع است که عربستان سعودی در دهه ۱۹۹۰ و در پی جنگ خلیج فارس کنترل آن را به دست گرفت.

خواندن کامل خبر
تحلیل کامودیتی‌ها کم اثر

نظرسنجی رویترز: ۱۹ نفر از ۳۴ اقتصاددان پیش‌بینی می‌کنند بانک مرکزی کانادا در ۲۸ اکتبر، نرخ بهره شبانه را به ۲.۵۰ درصد افزایش دهد

۱۶ نفر از ۲۹ اقتصاددان پیش‌بینی می‌کنند بانک مرکزی کانادا تا پایان ماه مارس، نرخ بهره شبانه را دو بار افزایش دهد. این در حالی است که در نظرسنجی ماه اوت، ۱۷ نفر از ۳۴ اقتصاددان انتظار داشتند نرخ بهره تا اواسط سال ۲۰۲۷ بدون تغییر باقی بماند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شوک دیگر به بازار نفت؛ خط لوله صادراتی لیبی متوقف شد

حمله به تأسیسات نفتی در لیبی، منجر به تعطیلی یکی از خطوط اصلی صادرات نفت خام شد که می‌تواند درآمدهای نفتی این کشور را تحت‌تأثیر قرار دهد. شرکت ملی نفت لیبی اعلام کرد خط لوله «حماده ـ زاویه» پس از ورود افرادی به ایستگاه دریافت نفت شرکت خلیج فارس و بستن شیر آن، از مدار خارج شده است. این شرکت هشدار داد که ادامه تعطیلی خط، صادرات نفت خام از میدان‌های متصل به آن را تهدید می‌کند. این امر در شرایطی است که تلاش‌هایی برای حفظ ثبات عملیات نفتی و افزایش تولید در جریان است. شرکت ملی نفت لیبی نیز از مقام‌های مسئول خواست تا برای بازگشایی فوری شیر و تأمین امنیت محل مداخله کنند. این شرکت همچنین درباره پیامدهای تداوم تعطیلی بر تولید نفت خام و درآمدهای نفتی لیبی هشدار داده است. خط حماده ـ زاویه برای انتقال نفت تولیدی میدان‌های حماده و طهاره به کار می‌رود. بنابراین تداوم انسداد آن می‌تواند عملیات انتقال نفت از این میدان‌ها را با چالش روبه‌رو کند. این رویداد چند هفته پس از بحران تعطیلی خط لوله نفت خام شراره به بندر زاویه رخ داده که پمپاژ نفت را مختل کرد و خسارات بسیاری را به بار آورد. صادرات نفت آن سرانجام در ۲۶ سپتامبر ۲۰۲۶ از سر گرفته شد.

خواندن کامل خبر
اخبار کامودیتی کم اثر

طوفان در بازارهای انرژی؛ شکسته‌شدن مرز ۱۱۰ دلاری نفت

در یک نگاه جهش قیمت نفت: عبور قیمت نفت خام برنت از مرز ۱۱۰ دلار (۱۱۱.۳۹ دلار) و رسیدن نفت وست تگزاس اینترمدیت (WTI) به ۹۹.۲۳ دلار در پی نگرانی شدید از کمبود عرضه. حملات در عربستان سعودی: حملات پهپادی و موشکی حوثی‌ها به فرودگاه غیرنظامی دمام و یک میدان نفتی، همراه با تلفات جانی و تشدید ناامنی‌های منطقه‌ای. تقابل در خلیج فارس و تنگه هرمز: اقدام نیروی دریایی سپاه پاسداران علیه برخی نفتکش‌ها، برخورد مین با چند کشتی دیگر و هشدار به ارتش آمریکا.   قیمت نفت در معاملات روز پنجشنبه، ۲۲ اکتبر ۲۰۲۶، به دلیل نگرانی‌ها از کمبود عرضه با افزایش تنش‌های ژئوپلیتیکی، بیش از ۲ درصد افزایش یافت. تشدید حملات حوثی‌ها به عربستان سعودی نگرانی‌ها در مورد گسترش دامنه درگیری و اختلالات بیشتر در تأمین نفت از خاورمیانه را افزایش داده است. حوثی های یمن روز چهارشنبه حملاتی را به چندین هدف انجام دادند که منجر به کشته شدن حداقل یک نفر و زخمی شدن هشت نفر دیگر در یک فرودگاه دمام و کشته شدن دو نفر در حمله پهپادی به یک میدان نفتی عربستان سعودی شد. در این راستا، قیمت نفت در معاملات روز چهارشنبه، ۲۱ اکتبر، با نوسانات مختلفی به پایان رسید، زیرا سرمایه‌گذاران نگرانی‌های مربوط به کمبود عرضه را ارزیابی کردند. قیمت نفت در معاملات امروز در معاملات امروز، قیمت آتی نفت خام برنت برای تحویل در دسامبر ۲۰۲۶ با ۲.۳۶ درصد افزایش به ۱۱۱.۳۹ دلار در هر بشکه رسید. همچنین، قیمت آتی نفت خام وست تگزاس اینترمدیت (WTI) برای تحویل در دسامبر ۲۰۲۶ با ۲.۱۴ درصد افزایش به ۹۹.۲۳ دلار در هر بشکه رسید. نفت خام برنت جلسه گذشته را بدون تغییر به پایان رساند، در حالی که نفت خام وست تگزاس اینترمدیت به دلیل تشدید تنش‌ها در خاورمیانه که نگرانی‌ها در مورد اختلالات عرضه را افزایش داده است، ۰.۶۸ درصد کاهش یافت. تحلیل بازار و تنش‌های منطقه‌ای تحلیلگران ING اعلام کردند: «قیمت نفت همچنان شاهد تقاضای خوبی است و نفت خام برنت صبح امروز پس از حملات مرگبار بیشتر به عربستان سعودی به بالای ۱۱۰ دلار در هر بشکه بازگشت.» در این میان، براساس برخی گزارش‌ها، وزارت خارجه آمریکا دستور خروج کارکنان غیرضروری سفارت این کشور در ریاض و اعضای خانواده آنها را صادر کرده است. یک منبع دیپلماتیک نیز اعلام کرد که دستورهای مشابهی برای خروج خانواده کارکنان سفارتخانه‌های آمریکا در امارات، اردن، قطر و بحرین صادر شده است. همچنین، رسانه‌های ایران روز چهارشنبه گزارش دادند که صدای انفجارهایی در سیریک، جنوب ایران، شنیده شده که ماهیت و منبع انفجارها ناشناخته است. نیروی دریایی سپاه پاسداران انقلاب اسلامی نیز روز پنجشنبه اعلام کرد که چهار کشتی که در انتقال غیرقانونی نفت در شمال خلیج فارس دست داشتند، پس از ردیابی توسط نیروهای این نیرو در روز چهارشنبه، به طور همزمان مورد حمله قرار گرفته و به آتش کشیده شدند. سپاه پاسداران ایران افزود که سه کشتی دیگر در غرب تنگه هرمز به مین برخورد کرده‌اند و به ارتش آمریکا هشدار داد که ادامه تحریکات می‌تواند منجر به واکنش گسترده‌تر علیه پایگاه‌های منطقه‌ای آن شود. ذخایر انرژی ایالات متحده و تحولات اوکراین اداره اطلاعات انرژی آمریکا روز چهارشنبه اعلام کرد که ذخایر نفت خام این کشور در هفته گذشته ۳.۰۶ میلیون بشکه کاهش یافته و به ۴۱۲.۵ میلیون بشکه رسیده است. داده‌های اداره اطلاعات انرژی ایالات متحده نشان داد که موجودی فرآورده‌های تقطیری شامل گازوئیل و نفت کوره، در این هفته ۱.۶۸ میلیون بشکه افزایش یافته و به ۱۰۴.۳ میلیون بشکه رسیده است. دولت ترامپ در تلاش برای مهار قیمت‌هایی که به دلیل کمبود گازوئیل ناشی از جنگ در ایران و اوکراین افزایش یافته است، پیشنهاد داد که تا یک سوم از ذخایر نفت گرمایشی اضطراری ایالات متحده به میزان یک میلیون بشکه را به صورت وام در اختیار دولت قرار دهد. در همین حال، ولادیمیر پوتین، رئیس جمهور روسیه، روز چهارشنبه در سن پترزبورگ میزبان استیو ویتکوف، فرستاده ویژه ایالات متحده، برای گفتگو در مورد پایان دادن به جنگ اوکراین بود. این امر در راستای آخرین تلاش واشنگتن برای متوقف کردن مرگبارترین درگیری در اروپا از زمان جنگ جهانی دوم توصیف می‌شود. کرملین اعلام کرد که پوتین موافقت کرده است که مذاکرات صلح تحت حمایت آمریکا با اوکراین را در اسرع وقت ماه آینده از سر بگیرد و ولودیمیر زلنسکی، رئیس جمهور اوکراین، نیز حمایت خود را از این مذاکرات اعلام و ابراز امیدواری کرد که این مذاکرات بزودی آغاز شود.

خواندن کامل خبر
تحلیل کامودیتی‌ها اثر متوسط

تلاش چندلایه پاریس برای امنیت انرژی؛ از LNG قطر تا گازوئیل عربستان و امارات

در یک نگاه گاز زمستانی قطر برای فرانسه: پاریس با توافقی تازه، دریافت ماهانه ۲ تراوات‌ساعت گاز طبیعی مایع (LNG) از قطر را برای عبور از بحران زمستانی اروپا تضمین کرد. مقابله با چالش‌های حمل‌ونقل: همزمان با افت صادرات قطر و اوج‌گیری قیمت گاز در اروپا، فرانسه تلاش می‌کند هزینه‌های بیمه و حمل‌ونقل نفتکش‌ها در خلیج فارس را کاهش دهد. تأمین گازوئیل خلیج فارس: پاریس همچنین برای ماه‌های اکتبر و نوامبر، ماهانه ۲۹۵ هزار تن گازوئیل از عربستان، امارات و بحرین تأمین می‌کند تا شرکت توتال‌انرژی بیش از ۱۰ درصد مصرف کشور را مدیریت کند. فرانسه در حال آماده شدن برای دریافت محموله‌های گاز مایع قطر در زمستان پیش رو است که در راستای افزایش عرضه انرژی و مقابله با تشدید فشار بر بازارهای اروپایی انجام می‌شود. این اقدامات فرانسه در زمانی صورت می‌گیرد که بازارهای جهانی گاز با چالش‌های فزاینده‌ای روبرو هستند، به طوری که صادرات قطر کاهش یافته و واردات گاز مایع فرانسه در سه ماهه سوم سال ۲۰۲۶ با افت مواجه شده است. توافق فرانسه و قطر برای تأمین گاز زمستانی امانوئل مکرون، رئیس‌جمهور فرانسه، اعلام کرد که کشورش در راستای تلاش‌ها برای تأمین نیازهای خود در فصل زمستان، منابع جدید گاز مایع را از قطر تأمین کرده است. او اعلام کرد که طبق توافقات انجام‌شده در جریان سفرش به منطقه خلیج فارس، مقادیری معادل ۲ تراوات ساعت گاز طبیعی در ماه برای زمستان تضمین شده است. البته میزان سهام قطر از کل مقادیر توافق‌شده را اعلام نکرد. این عرضه از اهمیت ویژه‌ای برخوردار است، زیرا واردات گاز مایع فرانسه در سه ماهه سوم سال ۲۰۲۶ با ۱۱ درصد کاهش نسبت به سال گذشته به ۳.۶۲ میلیون تن رسیده است. در مقابل، صادرات گاز مایع (LNG) قطر در همین دوره شاهد کاهش شدید ۷۷ درصدی بود و به ۴.۵۹ میلیون تن رسید. این وضعیت، اهمیت بالای اقدامات پاریس برای تأمین منابع اضافی را نشان می‌دهد. هزینه‌های حمل‌ونقل و چالش‌های کشتیرانی به موازات تأمین امنیت محموله‌های گاز مایع قطر، دولت فرانسه با توجه به خطرات پیش روی کشتیرانی و هزینه‌های بالای حمل‌ونقل و بیمه، در تلاش است تا هزینه‌های حمل‌ونقل سوخت از منطقه خلیج فارس را کاهش دهد. مکرون اظهار داشت که پاریس به دنبال افزایش ایمنی برخی از نفتکش‌ها و همچنین ایجاد سازوکاری برای ارائه پوشش بیمه‌ای برای کشتی‌های فعال در منطقه است که به کاهش بار اضافی مرتبط با حمل‌ونقل منابع انرژی کمک خواهد کرد. این توافق در زمانی صورت می‌گیرد که بازارهای اروپایی تحت فشار قیمت قرار دارند و قراردادهای گاز اروپا برای تحویل در ماه نوامبر به حدود ۸۹.۳۷ یورو در هر مگاوات ساعت رسیده است. همچنین، تأسیسات ذخیره‌سازی گاز اروپا تا ۷ اکتبر حدود ۷۳ درصد پر بوده‌اند که تأمین منابع در ماه‌های سردتر را حیاتی‌تر می‌سازد. افزایش واردات گازوئیل از حوزه خلیج فارس اقدامات فرانسه محدود به گاز طبیعی مایع نیست. پاریس در مواجهه با افزایش هزینه‌های سوخت و تأثیر آن بر عرضه جهانی، به دنبال افزایش واردات دیزل خود از منطقه خلیج فارس نیز هست. به گزارش رویترز، پاریس قول داده است که در ماه‌های اکتبر و نوامبر ۲۰۲۶، مقادیر بیشتری گازوئیل، بالغ بر ۲۹۵ هزار تن در ماه، تأمین کند. این مقادیر شامل ۹۵ هزار تن در ماه از عربستان سعودی و ۱۰۰ هزار تن از امارات متحده عربی است. همچنین، مذاکرات با بحرین برای دریافت ۱۰۰ هزار تن دیگر در ماه در حال انجام است. شرکت فرانسوی «توتال انرژی» مدیریت این منابع را بر عهده خواهد داشت که در مجموع کمی بیش از ۱۰ درصد از مصرف گازوئیل در فرانسه، دومین مصرف‌کننده بزرگ این سوخت در اروپا، را تشکیل می‌دهند. مذاکرات در مورد تأمین مقادیر بیشتر در ماه‌های آینده، در راستای تلاش‌های پاریس برای تأمین نیازهای سوخت خود و کاهش تأثیر اختلالات عرضه بر مصرف‌کنندگان و فعالیت‌های اقتصادی، همچنان ادامه دارد.

خواندن کامل خبر
اخبار کامودیتی کم اثر

اهداف سفر تاریخی کارنی به ترکیه؛ از توافق تجارت آزاد تا همکاری دفاعی

در یک نگاه مارک کارنی، نخست‌وزیر کانادا، در نخستین سفر رسمی یک رهبر کانادایی به ترکیه، با رجب طیب اردوغان دیدار می‌کند تا با امضای بیانیه‌ای مشترک، آغاز «رابطه راهبردی» میان دو کشور را کلید بزنند و مذاکرات توافق‌نامه تجارت آزاد را برای افزایش حجم تجارت از ۲.۵ به ۱۰ میلیارد دلار آغاز کنند. همکاری در پروژه‌های انرژی هسته‌ای و بررسی فرصت‌های مشترک در بخش معادن حیاتی، در کنار لغو تحریم‌های صادراتی تسلیحاتی کانادا و توسعه همکاری‌های صنایع دفاعی و هوانوردی، محورهای اصلی این سفر سه روزه هستند. علاوه بر مسائل ناتو و هماهنگی‌های منطقه‌ای، نخست‌وزیر کانادا موضوع مشارکت ترکیه و سهم احتمالی ۶۰۰ میلیون دلاری آنکارا در «بانک دفاع، امنیت و تاب‌آوری کانادا (DSRB)» را برای تقویت صنایع دفاعی دو کشور دنبال می‌کند. مارک کارنی، نخست‌وزیر کانادا، امروز سفر سه‌روزه خود به ترکیه را آغاز می‌کند. او نخستین رهبر کانادایی است که در مقام نخست‌وزیر به‌طور رسمی به ترکیه سفر می‌کند که هم از نظر نمادین و هم به‌دلیل دستور کار گسترده‌، نقطه‌عطفی در روابط دو کشور به شمار می‌رود. براساس اعلام رسانه‌های ترک، انتظار می‌رود کانادا و ترکیه در جریان این سفر توافق‌های مهمی در حوزه‌های اقتصادی و دفاعی امضا کنند. کارنی در استانبول و آنکارا با مقام‌های دو کشور دیدار و گفت‌وگو خواهد کرد. او را هیئتی بزرگ، از جمله آنیتا آناند، وزیر امور خارجه، و تیم هاجسون، وزیر انرژی و منابع طبیعی، همراهی می‌کند. کارنی ابتدا در استانبول با مقام‌های تجاری دیدار خواهد کرد و سپس در آنکارا مورد استقبال رجب طیب اردوغان، رئیس‌جمهور ترکیه، قرار می‌گیرد. اردوغان و کارنی پیش‌تر در ماه ژوئیه و در حاشیه اجلاس ناتو در آنکارا با یکدیگر دیدار کرده بودند.  آغاز رابطه‌ای راهبردی مارسل لبلو، سفیر کانادا در آنکارا، در گفت‌وگو با خبرگزاری آناتولی، سفر کارنی را تاریخی توصیف کرد و گفت: «باید بگویم که این یک سفر تاریخی است. این نخستین سفر رسمی یک رهبر دولت کانادا به ترکیه خواهد بود. این دیدار آغاز یک رابطه راهبردی جدید میان ترکیه و کانادا خواهد بود. کانادا پس از بروز شکاف‌های مهم اخیر در روابط خارجی خود، به‌ویژه در رابطه با ایالات متحده، بر تقویت مناسبات با کشورهای مختلف و سازمان‌هایی همچون اتحادیه اروپا و یافتن شرکای جایگزین تمرکز کرده است. براساس گزارش بی‌بی‌سی ترکی، تصمیم کانادا برای بازنگری در روابط با ترکیه و آغاز گفت‌وگوها درباره توافق‌نامه تجارت آزاد نیز در همین چارچوب اتخاذ شده است.  هدف‌گذاری برای افزایش مبادلات به ۱۰ میلیارد دلار براساس ادعای رسانه‌های ترک، انتظار می‌رود اعلام «رابطه راهبردی» میان ترکیه و کانادا در قالب بیانیه‌ای مشترک صورت گیرد که اردوغان و کارنی آن را امضا خواهند کرد. دو طرف قرار است در چارچوب عضویت مشترک در ناتو، درباره مجموعه‌ای از مسائل امنیتی منطقه‌ای و جهانی گفت‌وگو و سیاست‌های خود را هماهنگ کنند. بیانیه مشترک نیز بر تعمیق همکاری در حوزه‌های مختلف، متناسب با ماهیت راهبردی روابط دو کشور، از جمله در زمینه‌های اقتصاد، تجارت، انرژی، معدن، صنایع دفاعی و هوانوردی تأکید خواهد داشت. پس از سفر کارنی، قرار است مذاکرات ترکیه و کانادا برای دستیابی به توافق‌نامه تجارت آزاد از ماه آینده آغاز شود. براساس برآورد مقام‌های دو کشور، با اجرایی‌شدن این توافق، حجم تجارت سالانه می‌تواند از حدود ۲.۵ میلیارد دلار به ۱۰ میلیارد دلار برسد.  انرژی هسته‌ای و نیروگاه‌های جدید ترکیه انرژی یکی از حوزه‌های دارای اولویت در دستور کار دو کشور است. انتظار می‌رود وزیران انرژی ترکیه و کانادا در جریان این سفر نشستی جداگانه برگزار، بیانیه‌ای مشترک منتشر و پروژه‌های مشخص همکاری را اعلام کنند. انرژی هسته‌ای از زمینه‌های مورد توجه کانادا در ترکیه است. ترکیه برای کاهش وابستگی به سوخت‌های کربنی، گام‌های مهمی در توسعه انرژی هسته‌ای برداشته و نخستین نیروگاه هسته‌ای خود را با همکاری روسیه در قالب پروژه آکویو در دست ساخت دارد. آنکارا همچنین قصد دارد دو نیروگاه هسته‌ای دیگر، یکی در سینوپ و دیگری در تراکیه، با مجموع هشت راکتور احداث کند. روند مناقصه این نیروگاه‌ها هنوز آغاز نشده، اما ترکیه در مرحله پیش از مناقصه گفت‌وگوهای پیشرفته‌ای با کره جنوبی و کانادا داشته است. در همین چارچوب، در ماه مارس یادداشت تفاهمی میان شرکت انرژی هسته‌ای ترکیه (TÜNAŞ)، مسئول توسعه نیروگاه‌های هسته‌ای این کشور، و شرکت کانادایی اتکینز رئالیس امضا شد. این توافق، ارزیابی دقیق امکان به‌کارگیری فناوری راکتور CANDU کانادا در ترکیه را دربرمی‌گیرد. هاکان فیدان، وزیر امور خارجه ترکیه، نیز در سفر خود به کانادا در ماه ژوئن از یک نیروگاه هسته‌ای بزرگ بازدید کرد و درباره فرصت‌های همکاری هسته‌ای میان دو کشور گفت‌وگو داشت. انتظار می‌رود دو طرف همچنین موضوع مواد معدنی حیاتی و استخراج معادن مرتبط با انرژی را بررسی کنند.  از تحریم‌های صادراتی تا همکاری دفاعی صنایع دفاعی دومین محور مهم مذاکرات ترکیه و کانادا خواهد بود. کانادا در سال ۲۰۲۰، پس از آن‌که مشخص شد پهپادهای ساخت ترکیه در جنگ دوم قره‌باغ از قطعات کانادایی استفاده کرده‌اند، مجوزهای صادراتی خود را به حالت تعلیق درآورد. اتاوا در سال ۲۰۲۴ اعلام کرد که تحریم‌های اعمال‌شده علیه ترکیه در حوزه صنایع دفاعی را لغو می‌کند و گفت‌وگو با آنکارا درباره فرصت‌های همکاری دوجانبه را آغاز خواهد کرد. پیش‌بینی می‌شود این موضوع یکی از محورهای اصلی دیدار اردوغان و کارنی باشد و در بیانیه مشترک دو کشور نیز بازتاب پیدا کند. مارسل لبلو، سفیر کانادا در آنکارا، گفته است توافقی در این زمینه نیز در دستور کار قرار دارد. همچنین انتظار می‌رود مقام‌های دو کشور در این دیدارها فرصت‌های همکاری در حوزه‌های هوانوردی و فناوری‌های پیشرفته را بررسی کنند.  ترکیه ۶۰۰ میلیون دلار به بانک دفاعی کانادا اختصاص می‌دهد؟ علاوه بر همکاری‌های دوجانبه، انتظار می‌رود کارنی موضوع مشارکت ترکیه در بانک دفاع، امنیت و تاب‌آوری کانادا (DSRB) را مطرح کند که در دست توسعه است و انتظار می‌رود در سال ۲۰۲۷ فعالیت خود را آغاز کند. این بانک زیر نظارت ناتو تأسیس شده، اما پیوستن به آن مستلزم عضویت در ناتو نیست. از اهداف آن می‌توان به ارائه اعتبار بلندمدت به شرکت‌های فعال در بخش دفاعی، به‌ویژه شرکت‌های کوچک و متوسط، گسترش دسترسی به سرمایه، کاهش هزینه‌های تأمین مالی و افزایش ظرفیت صنعتی دفاعی کشورهای عضو اشاره کرد. ظرفیت تأمین مالی این بانک حدود ۱۳۳ میلیارد دلار برآورد شده و قرار است حدود ۲۰ درصد از سرمایه آن از سوی مشارکت‌کنندگان تأمین شود. بلژیک، یونان، اوکراین، رومانی، لوکزامبورگ و لتونی از جمله کشورهایی هستند که تاکنون به این بانک پیوسته‌اند. ترکیه نیز پیش‌تر اعلام کرده بود که به این بانک خواهد پیوست. مقام‌ها گفته‌اند انتظار می‌رود آنکارا حدود ۶۰۰ میلیون دلار سرمایه اختصاص دهد. با این وجود، این موضوع به‌طور عمومی اعلام نشده است که این پرداخت انجام شد یا خیر.

خواندن کامل خبر
ژئوپلیتیک اثر متوسط
ژئوپلیتیک اثر متوسط

پشت‌پرده بحران لجستیکی نفت؛ هزینه حمل هفت برابر شد

در یک نگاه گلدمن ساکس اعلام کرد میانگین هزینه انتقال هر بشکه نفت خام در یک سال گذشته از ۳ دلار به بیش از ۲۰ دلار افزایش یافته که ناشی از تشدید تنش‌ها و خطرات امنیتی در خاورمیانه است. افزایش حملات در خلیج فارس و تنگه هرمز باعث شده تا مسیرها تغییر کند و روزانه حدود یک‌ششم نفتکش‌ها در منطقه برای انتقال نفت به روش کشتی‌به‌کشتی (Ship-to-Ship) روی بیاورند. هزینه‌های بالای حمل‌ونقل، قیمت تحویل نفت خام به پالایشگاه‌ها را بالا برده که می‌تواند تقاضا را کاهش دهد. با وجود سناریوی پایه گلدمن ساکس برای نفت ۹۰ دلاری، تداوم این شرایط ریسکی صعودی برای قیمت‌ها ایجاد کرده است. گلدمن ساکس اعلام کرد هزینه حمل‌ونقل جهانی نفت در سال گذشته، در پی تأثیر جنگ در خاورمیانه، تقریباً هفت برابر شده است. میانگین هزینه انتقال هر بشکه نفت خام از حدود ۳ دلار به بیش از ۲۰ دلار افزایش یافته است. افزایش ریسک‌های امنیتی در مسیرهای انتقال انرژی، هزینه سوخت و مخارج جابه‌جایی نفت میان کشتی‌ها را بالا برده است. حملات در اطراف خلیج فارس و تنگه هرمز نیز الگوهای حرکت نفتکش‌ها را تغییر داده و چالش‌های تازه‌ای برای لجستیک تجارت نفت ایجاد کرده است.  عوامل اصلی افزایش هزینه‌های حمل‌ونقل تیمی از تحلیلگران گلدمن ساکس، به سرپرستی یولیا ژستکووا گریگزبی، دلایل افزایش هزینه‌های حمل‌ونقل نفت را بررسی کرده‌اند. بر اساس این تحلیل، خطر جنگ در تنگه هرمز حدود ۷ دلار به هزینه حمل هر بشکه افزوده است. افزایش هزینه سوخت و گسترش رویه انتقال نفت از کشتی به کشتی نیز حدود ۴ دلار دیگر به این هزینه اضافه کرده است. تحلیلگران گفته‌اند تداوم درگیری‌ها در خاورمیانه، در شرایط کنونی یکی از عواملی است که هزینه‌های حمل‌ونقل را در سطوح بالا نگه می‌دارد.  تغییر مسیر و شیوه انتقال نفت در خلیج فارس حملات به کشتی‌ها در اطراف خلیج فارس پس از جنگ میان ایالات متحده و ایران، تجارت بین‌المللی نفت را تحت تأثیر قرار داده است. در مراحل نخست درگیری، حجم نفت عبوری از تنگه هرمز به‌شدت کاهش یافت، هرچند پس از آن میزان محموله‌ها بهبود پیدا کرد. با این حال، شیوه انتقال نفت تغییر کرده است. نفتکش‌هایی که از تنگه هرمز عبور می‌کنند، انتقال محموله‌های خود به نفتکش‌های بزرگ‌تر را آغاز کرده‌اند تا نفت از آنجا به پالایشگاه‌ها برسد. محاسبات گلدمن ساکس نشان می‌دهد روزانه حدود یک‌ششم نفتکش‌های مستقر در خلیج فارس و دریای عمان، انتقال نفت از کشتی به کشتی انجام می‌دهند. فشار بر پالایشگاه‌ها و چشم‌انداز قیمت نفت افزایش هزینه حمل‌ونقل، هزینه تحویل نفت خام به پالایشگاه‌ها را بالا می‌برد. تحلیلگران گلدمن ساکس می‌گویند تداوم این هزینه‌ها ممکن است تقاضای کلی پالایشگاه‌ها برای نفت خام را کاهش دهد. همچنین ممکن است مسیرهای تجارت بین‌المللی نفت تغییر کند، زیرا پالایشگاه‌ها برای کاهش هزینه‌ها به تأمین‌کنندگان نزدیک‌تر روی می‌آورند. گلدمن ساکس همچنان سناریوی پایه خود را حفظ کرده است. بر اساس این سناریو، قیمت نفت برنت تا پایان سال به ۹۰ دلار در هر بشکه کاهش می‌یابد. بااین‌حال، تحلیلگران هشدار داده‌اند که تداوم هزینه‌های بالای حمل‌ونقل در بلندمدت می‌تواند ریسکی صعودی برای این پیش‌بینی باشد. افزایش حملات به نفتکش‌ها، آسیب به زیرساخت‌های انرژی و استمرار ریسک‌های ژئوپلیتیکی نیز از جمله تحولاتی هستند که می‌توانند بر قیمت نفت اثر بگذارند. براساس پیش‌بینی گلدمن ساکس، اگر شرایط کنونی درگیری‌ها ادامه یابد، هزینه‌های بالای حمل‌ونقل نفت نیز ممکن است پابرجا بماند.

خواندن کامل خبر
اخبار کامودیتی کم اثر

عبور قیمت نفت از سقف ۵ ماهه؛ شوک تنش‌های خلیج فارس به بازار 

در یک نگاه قیمت نفت برنت با ۱.۲۷ درصد افزایش به محدوده ۱۱۰.۹۲ دلار رسید که بالاترین سطح از پنجم ماه مه محسوب می‌شود. این امر تحت تأثیر تشدید ریسک‌های ژئوپلیتیک و ناامنی در آبراه‌های حیاتی رقم خورده است.  حملات متوالی به حداقل ۱۸ کشتی تجاری در دو هفته گذشته و هدف قرار گرفتن تأسیسات انرژی آرامکو و مناطق مختلف در عربستان سعودی توسط حوثی‌ها، نگرانی‌های جدی درباره اختلال در عرضه انرژی ایجاد کرده است.  در حالی که بازارهای جهانی بر ریسک‌های خلیج فارس تمرکز دارند، تصمیمات دولت ترامپ درباره تحریم‌های انرژی روسیه، گزارش آژانس بین‌المللی انرژی از افزایش تولید مسکو و چشم‌انداز کاهش ذخایر آمریکا نیز در حال رصد از سوی معامله‌گران است.   نفت خام برنت امروز ۱.۲۷ درصد افزایش یافت و به بالاترین سطح خود از پنجم ماه مه رسید. این روند صعودی تحت تأثیر تشدید خطرات ژئوپلیتیکی، حملات به تأسیسات انرژی در عربستان سعودی و هدف قرار گرفتن کشتی‌های تجاری در خلیج فارس رقم خورده است. به‌طوری‌که قیمت نفت خام برنت در طول روز به ۱۱۰.۹۷ دلار رسید و در حال حاضر با ۱.۲۷ درصد افزایش، در محدوده ۱۱۰.۹۲ دلار معامله می‌شود.   از حمله به کشتی‌ها تا تحرکات حوثی‌ها بر اساس ارزیابی منتشر شده توسط شرکت ردیابی کشتی کپلر، حداقل ۱۸ کشتی در دو هفته گذشته مورد حمله قرار گرفته‌اند. همزمان، حوثی‌‌های یمن اعلام کردند که مجموعه‌ای از حملات را علیه اهداف انرژی، فرودگاه‌ها و تأسیسات نظامی در عربستان سعودی انجام داده‌اند. اهداف این حملات شامل تأسیسات آرامکو در ینبع، میدان نفتی شیبه، فرودگاه بین‌المللی ملک خالد در ریاض و فرودگاه ابها بودند. در همان روز، حمله حوثی‌ها به یک اردوگاه آموزشی نیروهای امنیتی دولتی در استان شبوه یمن نیز ۵۸ کشته و بیش از ۲۰۰ زخمی برجای گذاشت تا نگرانی‌ها در مورد ثبات منطقه‌ای و تأمین انرژی دوچندان شود.  ارزیابی بازار و چشم‌انداز عرضه انرژی تحلیلگران ING خاطرنشان کردند که اگرچه قیمت نفت همچنان به شدت حمایت می‌شود، اما نوسانات فعلی به این معنی است که بازار در حال قیمت‌گذاری با ریسک قابل توجهی است. به گفته تحلیلگران، اگر صادرات نفت علیرغم تحولات ژئوپلیتیکی در منطقه بدون وقفه ادامه یابد، احتمالا حق بیمه ریسک به مرور زمان کاهش یابد. با این حال، هنوز هیچ نشانه‌ای مبنی بر شروع این اتفاق وجود ندارد. از سوی دیگر، بر اساس ارزیابی اولیه رویترز، انتظار می‌رود ذخایر نفت خام و موجودی فرآورده‌های نفتی ایالات متحده در هفته گذشته کاهش یافته باشد. کریس رایت، وزیر انرژی ایالات متحده، گفت که صادرات محموله‌های نفتی از خلیج فارس به حدود ۸۰ درصد از سطح پیش از جنگ رسیده، اما تحویل فرآورده‌های نفتی تصفیه‌شده همچنان محدود است. در همین حال، تحولات سیاسی در واشنگتن نیز بازارها را تحت‌تأثیر قرار داده است. روز جمعه، دونالد ترامپ، رئیس‌جمهور آمریکا، فرمانی اجرایی برای لغو تحریم‌ها و تعرفه‌های کلیدی علیه روسیه  از جمله عوارض گمرکی بر کالاها و تحریم‌های مربوط به خرید انرژی را صادر کرد. با این حال، ترامپ روز شنبه اعلام کرد که هنوز تصمیم نهایی خود را در این خصوص نگرفته و مارکو روبیو، وزیر امور خارجه، نیز تأکید کرد که مقام‌ها به زمان بیشتری برای ارزیابی اوضاع نیاز دارند. از سوی دیگر، آژانس بین‌المللی انرژی هفته گذشته گزارش داد که تولید نفت خام روسیه در ماه سپتامبر با ۶۵ هزار بشکه افزایش به ۸.۴۳ میلیون بشکه در روز رسیده که همچنان حدود ۸۷۰ هزار بشکه در روز کمتر از سال گذشته است. در این زمینه، تیم واتر، تحلیلگر ارشد مؤسسه KCM Trade، اظهار داشت: «در حالی که چشم‌انداز عرضه بیشتر گازوئیل روسیه  نگرانی‌ معامله‌گران را کاهش می‌دهد، اما تمرکز اصلی آن‌ها همچنان بر ریسک مداوم و آسیب‌پذیری زیرساخت‌های انرژی در سراسر خلیج فارس معطوف است.» علاوه بر این، دولت ترامپ مجوز فروش نفتکش‌های تحریم‌شده را صادر می‌کند تا به آن‌ها اجازه دهد به طور قانونی نفت خام را حمل کنند. تخمین زده می‌شود که ناوگان جهانی کشتی‌های مخفی تقریباً از ۱۶۰۰ کشتی تشکیل شده باشد.  چشم‌انداز ریسک در بازارهای جهانی همزمان با ادامه حملات متقابل بین عربستان سعودی و حوثی‌های یمن، روسیه و اوکراین نیز حملات خود به زیرساخت‌های انرژی را از سر گرفته‌اند. در بازار نفت، خطرات پیرامون تأسیسات انرژی و حمل‌ونقل دریایی، نگرانی‌ها در مورد عرضه را زنده نگه داشته است و حرکت نفت خام برنت به بالای ۱۱۰ دلار نشان می‌دهد که ریسک ژئوپلیتیکی همچنان بر قیمت‌گذاری‌ها تأثیر مستقیم دارد.

خواندن کامل خبر
اخبار کامودیتی کم اثر

نظرسنجی سپتامبر بانک مرکزی کانادا از رهبران کسب‌وکار: پس از شکست مذاکرات تجاری کانادا و آمریکا، چشم‌انداز شرکت‌ها تیره‌تر شد و انتظارات تورمی افزایش یافت

با وجود افزایش تنش‌های تجاری، احساسات و انتظارات فعالان اقتصادی همچنان به‌مراتب قوی‌تر از دوره اوج تنش‌های تجاری در سال ۲۰۲۵ است. نظرسنجی جداگانه بانک مرکزی کانادا از چشم‌انداز کسب‌وکار در سه‌ماهه سوم: این نظرسنجی که عمدتاً پیش از فروپاشی مذاکرات تجاری انجام شده بود، از بهبود کلی فضای کسب‌وکار حکایت دارد. شاخص نظرسنجی کسب‌وکار بانک مرکزی کانادا در سه‌ماهه سوم به منفی ۰٫۳۳ رسید؛ درحالی‌که این شاخص در سه‌ماهه دوم منفی ۰٫۳۸ بود. رقم سه‌ماهه دوم پیش‌تر منفی ۰٫۳۹ اعلام شده بود. تنها ۶ درصد شرکت‌ها انتظار دارند کانادا سال آینده وارد رکود شود؛ این رقم در سه‌ماهه دوم ۱۷ درصد بود. شاخص تراز دیدگاه شرکت‌ها درباره فروش آینده به مثبت ۴۲ رسید؛ درحالی‌که این شاخص در سه‌ماهه دوم مثبت ۱۵ بود. ۴۱ درصد شرکت‌ها انتظار دارند نرخ تورم طی دو سال آینده بالاتر از ۳ درصد باشد؛ این رقم در سه‌ماهه دوم ۴۴ درصد بود. ۱۸ درصد شرکت‌ها اعلام کردند فروش آن‌ها طی ۱۲ ماه گذشته کاهش یافته است؛ این رقم در سه‌ماهه دوم ۲۲ درصد بود. نظرسنجی سه‌ماهه سوم بانک مرکزی کانادا درباره چشم‌انداز مصرف‌کنندگان در ۱۲ ماه آینده: ۵۳ درصد کانادایی‌ها انتظار دارند اقتصاد این کشور وارد رکود شود؛ این رقم در سه‌ماهه دوم ۵۴٫۶ درصد بود. انتظارات تورمی پنج‌ساله از ۳٫۳۹ درصد در سه‌ماهه دوم به ۳٫۹۱ درصد افزایش یافت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تورم کانادا به ۳.۱ درصد رسید، اما فشارهای تورمی هسته کاهش یافت

نرخ تورم سالانه کانادا در ماه سپتامبر به ۳.۱ درصد افزایش یافت؛ رقمی که کمتر از پیش‌بینی ۳.۲ درصدی اقتصاددانان بود. افزایش قیمت نفت و در پی آن، رشد هزینه‌های انرژی، عامل اصلی شتاب گرفتن تورم اعلام شده است. شاخص قیمت مصرف‌کننده (CPI) نیز در مقیاس ماهانه ۰.۱ درصد افزایش یافت که پایین‌تر از انتظارات بازار بود. در همین حال، میانگین شاخص‌های تورم هسته‌ مورد توجه بانک مرکزی کانادا به ۱.۸۵ درصد رسید که پایین‌ترین سطح در شش سال گذشته محسوب می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نگرانی از هوش مصنوعی جذابیت دلار را کم کرد؛ آیا افت بزرگ دلار در راه است؟

در یک نگاه نگرانی از بدهی شرکت‌های فعال در حوزه هوش مصنوعی، با وجود تورم بالای آمریکا، بازده اوراق کوتاه‌مدت و ارزش دلار را تحت فشار قرار داده است. ING معتقد است افت اخیر دلار لزوماً آغاز یک روند نزولی بلندمدت نیست؛ احتمال افزایش نرخ بهره فدرال رزرو در دسامبر همچنان مطرح است. فشارهای مالی فرانسه همچنان یورو را محدود می‌کند؛ با این حال، کاهش بیشتر دلار می‌تواند EURUSD را به محدوده ۱.۱۳۰۰ تا ۱.۱۳۵۰ برساند. پس از نوسان شدید نرخ‌های بهره کوتاه‌مدت آمریکا، دلار نشان داده است که اگر بی‌ثباتی بازار سهام با نگرانی درباره هوش مصنوعی تشدید شود، ممکن است در مقایسه با سایر ارزها عملکرد ضعیف‌تری داشته باشد. بااین‌حال، از دید ING هنوز نشانه‌ای از آغاز یک افت بزرگ و پایدار در ارزش دلار دیده نمی‌شود. در همین حال، اعتراض‌ها در فرانسه ممکن است با سرایت به بازارهای داخلی، مانع تقویت بیشتر یورو شوند. ING همچنین فعلاً تأثیر قابل‌توجهی از اخبار مربوط به روابط آمریکا و اوکراین بر بازار ارز مشاهده نمی‌کند. این گزارش یوتوتایمز بر پایه تحلیل منتشرشده در وب‌سایت ING تهیه و برای مخاطبان فارسی‌زبان ترجمه و بازنویسی شده است. دلار؛ نگرانی‌های هوش مصنوعی موقعیت دلار را تضعیف کرده است نگرانی‌های مرتبط با هوش مصنوعی هفته گذشته وارد معادلات بازار فارکس شد؛ هرچند واکنش ارزها بیشتر از مسیر تغییر انتظارات نرخ بهره انتقال پیدا کرده است. نرخ سوآپ شاخص شبانه دوساله دلار آمریکا، موسوم به OIS/SOFR، از سطح ثبت‌شده پس از انتشار شاخص قیمت مصرف‌کننده آمریکا در ۱۴ اکتبر، حدود ۲۵ نقطه پایه کاهش یافته است. این افت قابل‌توجه عمدتاً تحت تأثیر نگرانی‌های هوش مصنوعی رخ داده و داده‌های کلان اقتصادی نقش چندانی در آن نداشته‌اند. به نظر می‌رسد بازار به یک الگوی واکنش مشخص رسیده است: آشفتگی در بازار سهام می‌تواند حتی در شرایطی که تورم همچنان بالاست، انتظارات برای تشدید سیاست پولی فدرال رزرو را به‌شدت کاهش دهد. این واکنش احتمالاً به اثر ثروت در بازار مربوط است؛ عاملی که از نگاه بسیاری از فعالان بازار، در مقاومت اقتصاد آمریکا نقش داشته است. این وضعیت نشان می‌دهد در صورت شکل‌گیری بی‌ثباتی در بازار سهام به دلیل نگرانی‌های فناوری و هوش مصنوعی، دلار لزوماً پناهگاه امن اصلی سرمایه‌گذاران نخواهد بود و ممکن است در مقایسه با بسیاری از ارزهای گروه ۱۰ اقتصاد بزرگ عملکرد ضعیف‌تری داشته باشد. بااین‌حال، سرایت نگرانی‌ها به شاخص‌های گسترده‌تر سهام آمریکا و جهان تاکنون محدود بوده است. افت نزدک نیز تنها رشد یک ماه گذشته این شاخص را از بین برده است. احساسات بازار درباره هوش مصنوعی در طول هفته همچنان بر بازار ارز اثر خواهد گذاشت، اما اگر سهام فناوری به ثبات برسد، این عامل می‌تواند به‌سرعت اهمیت خود را از دست بدهد. از منظر اقتصاد کلان، ING با وجود کاهش انتظارات نرخ بهره آمریکا، این تحولات را نشانه آغاز یک روند نزولی بزرگ برای دلار نمی‌داند. افزایش نرخ بهره فدرال رزرو در ماه دسامبر همچنان سناریویی محتمل است. سیاست‌گذاران نیز ظاهراً در موقعیتی نیستند که در نشست اکتبر پیامی آشکارا انبساطی ارسال کنند. افزون بر این، بالا ماندن قیمت انرژی احتمال بهبود چشمگیر بازار جهانی اوراق قرضه را محدود می‌کند. از نظر ING، بازگشت شاخص دلار DXY به محدوده ۱۰۱ در هفته‌های آینده امکان‌پذیر است، اما در شرایط فعلی انتظار افت بسیار بیشتری وجود ندارد. تقویم اقتصادی آمریکا در این هفته نسبتاً خلوت است و فدرال رزرو نیز در دوره سکوت ارتباطی پیش از نشست خود قرار دارد. ING فعلاً اثر آشکاری از تیره‌تر شدن روابط آمریکا و اوکراین و اروپا بر بازار فارکس مشاهده نمی‌کند. بازارها احتمالاً در قیمت‌گذاری پایان قریب‌الوقوع جنگ روسیه و اوکراین یا پیامدهای بلندمدت آن برای اروپا محتاط هستند؛ هرچند تحولات مهم در روزهای آینده می‌تواند این وضعیت را تغییر دهد. ▶️ مشاهده کنید: تحلیل بنیادی بازار فارکس؛ چرا تورم بالا هم نتوانست جلوی رشد طلا را بگیرد؟ یورو؛ اعتراض‌های فرانسه ممکن است فعلاً مانع رشد بیشتر شود جفت‌ارز EURUSD در معاملات شبانه برای مدتی به زیر سطح ۱٫۱۲۰۰ سقوط کرد، اما صبح دوباره اندکی افزایش یافت. تغییر اختلاف نرخ‌های بهره کوتاه‌مدت باعث شده برآورد ING از ارزش منصفانه کوتاه‌مدت این جفت‌ارز به محدوده ۱٫۱۳۷ تا ۱٫۱۳۹ برسد. بر این اساس، یورو در برابر دلار حدود ۱٫۳ تا ۱٫۵ درصد کمتر از ارزش برآوردشده معامله می‌شود. این فاصله با تداوم ریسک مالی فرانسه سازگار است؛ ریسکی که در اختلاف بازده اوراق قرضه ۱۰ساله فرانسه و آلمان نیز دیده می‌شود. این اختلاف همچنان در محدوده ۱۳۵ تا ۱۴۰ نقطه پایه قرار دارد. بازارها اخیراً تا حدی نسبت به وضعیت بودجه فرانسه آرام‌تر شده‌اند. بااین‌حال، ادامه اعتراض‌های گسترده در این کشور طی آخر هفته می‌تواند بر سهام فرانسه فشار وارد کند و حتی به بازار اوراق قرضه نیز سرایت کند. ING بعید می‌داند این اعتراض‌ها به‌تنهایی باعث افزایش پایدار اختلاف بازده اوراق فرانسه و آلمان شود، اما ممکن است مانع بازگشت EURUSD به سطوح پایان هفته گذشته شود. از نظر داده‌های اقتصادی، مهم‌ترین رویداد هفته انتشار شاخص‌های مدیران خرید یا PMI در روز جمعه است. انتظار می‌رود شاخص ترکیبی منطقه یورو اندکی کاهش یابد، اما همچنان در محدوده نشان‌دهنده رشد فعالیت اقتصادی باقی بماند. فردا نیز شاخص اعتماد اقتصادی ZEW آلمان مورد توجه بازار خواهد بود. در شرایط فعلی، توازن ریسک‌ها برای EURUSD تقریباً دوطرفه است. ریسک نزولی همچنان از وضعیت مالی فرانسه ناشی می‌شود، هرچند شدت آن اخیراً کمی کاهش یافته است. در مقابل، تشدید دوباره نگرانی‌ها درباره هوش مصنوعی می‌تواند انتظارات نرخ بهره فدرال رزرو را پایین بیاورد و به یورو کمک کند. هدف یک‌ماهه ING برای EURUSD همچنان ۱٫۱۳۰۰ است. دلار کانادا؛ تورم همچنان قابل‌کنترل است، اما افزایش نرخ بهره ممکن است کانادا امروز آمار تورم ماه سپتامبر را منتشر می‌کند. انتظار می‌رود شاخص کل قیمت مصرف‌کننده نسبت به ماه قبل ۰٫۲ درصد افزایش یابد؛ رقمی که به‌ویژه با توجه به تثبیت شاخص‌های تورم هسته در حوالی ۲ درصد، چندان بالا محسوب نمی‌شود. بازار کار کانادا نشانه‌هایی از ضعف بروز داده است: اشتغال در ماه‌های اوت و سپتامبر دو بار متوالی کاهش یافته و نرخ بیکاری به ۶٫۵ درصد رسیده است. بااین‌حال، مقاومت رشد اقتصادی و افزایش اختلاف نرخ بهره میان کانادا و آمریکا باعث شده احتمال افزایش نرخ بهره بانک مرکزی کانادا در ماه دسامبر همچنان جدی باشد. بانک مرکزی کانادا امروز نظرسنجی چشم‌انداز کسب‌وکار را نیز منتشر می‌کند. بازارها در حال حاضر افزایش ۲۵ نقطه پایه‌ای نرخ بهره در دسامبر را کاملاً در قیمت‌ها لحاظ کرده‌اند و برای نشست هفته آینده نیز حدود ۹ نقطه پایه افزایش نرخ را پیش‌بینی می‌کنند. بنابراین، حتی اگر نشست اکتبر برای آماده‌سازی بازار جهت افزایش نرخ بهره در دسامبر استفاده شود، ظرفیت رشد بیشتر دلار کانادا ممکن است محدود باشد؛ مگر اینکه بانک مرکزی برخلاف انتظار، همین ماه نرخ بهره را افزایش دهد. از نگاه ING، بازار فعلاً احتمال چنین تصمیمی را کمتر از واقع برآورد نکرده است. ING در شرایط فعلی افت بیشتری برای جفت‌ارز USDCAD پیش‌بینی نمی‌کند و بازگشت آن به محدوده ۱٫۴۲۰۰ را همچنان سناریوی پایه خود برای پایان ماه و پایان سال می‌داند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

صعود تورم عربستان به سقف سالانه؛ تقاطع ریسک‌های ژئوپلیتیک و گرانی واردات

  در یک نگاه نرخ تورم عربستان در سپتامبر ۲۰۲۶ با ثبت رقم ۱.۹ درصد پس از ماه‌ها ثبات، تحت تأثیر رشد هزینه‌های حمل‌ونقل، رستوران‌ها و هتل‌داری افزایش یافت. هرچند افت شتاب بهای مسکن مانع از جهش بیشتر شاخص شد وابستگی شدید سعودی به واردات اقلام اساسی و افزایش ماهانه قیمت خوراکی‌ها، زنگ خطر تداوم فشارهای تورمی تا سال ۲۰۲۷ را به‌دلیل نوسانات زنجیره تأمین و شوک‌های بازارهای بین‌المللی به صدا درآورده است. در حالی که تنش‌های ژئوپلیتیک در آبراه‌های منطقه تهدیدی برای هزینه‌های انتقال نفت است، عربستان با هدف‌گذاری تولید ۱۰ میلیون بشکه، بهره‌گیری از بنادر دریای سرخ و پشتوانه صندوق ثروت ملی، موقعیت باثبات‌تری نسبت به اقتصادهای غربی درگیر بحران بدهی دارد. نرخ تورم عربستان سعودی در سپتامبر ۲۰۲۶ به ۱.۹ درصد افزایش یافت که بالاترین سطح از ابتدای سال جاری است که در مقایسه با نرخ ۱.۸ درصدی ماه اوت و پس از چهار ماه ثبات نسبی، روندی صعودی را ثبت کرد. بر اساس داده‌های اداره کل آمار عربستان، این جهش ناشی از افزایش قیمت‌ها در بخش‌های حمل‌ونقل، رستوران‌ها و خدمات اقامتی بود که در مجموع حدود ۲۳ درصد از کل سبد مصرف‌کننده را به خود اختصاص داده‌اند. این تحولات در اوج نگرانی‌ها از تداوم فشارهای تورمی در ماه‌های آینده در نتیجه افزایش قیمت مواد غذایی، حامل‌های انرژی و تشدید تنش‌های ژئوپلیتیکی در منطقه رخ می‌دهد. در نقطه مقابل، کند شدن روند افزایش هزینه‌های مسکن و تثبیت نرخ تورم مواد غذایی و آشامیدنی مانع از جهش شدیدتر شاخص کلی قیمت مصرف‌کننده شد. به‌طوری‌که نرخ رشد سالانه هزینه‌های مسکن از حدود ۳.۹ درصد در ماه اوت به ۳.۶ درصد در سپتامبر کاهش یافت و به مهار شتاب تورم کلی کمک کرد. همچنین نرخ تورم خوراکی‌ها و آشامیدنی‌ها با وجود افزایش ماهانه قیمت برخی اقلام از جمله سبزیجات، در مقیاس سالانه روی رقم ۱.۴ درصد ثابت ماند. تورم وارداتی و زنگ خطر تداوم گرانی مواد غذایی کارشناسان با اشاره به چالش‌های پیش‌روی بازارهای جهانی و زنجیره‌های تأمین، نسبت به احتمال تداوم فشارهای تورمی در دوره پیش‌رو به‌ویژه در بخش مواد غذایی هشدار داد و تأکید دارند که افزایش قیمت خوراکی‌ها نه‌تنها در عربستان سعودی بلکه در بخش بزرگی از اقتصادهای جهان، یکی از مهمترین کانون‌های نگرانی پیرامون مسیر آتی تورم به شمار می‌رود. با این وجود، کندشدن روند رشد هزینه‌های مسکن در سعودی نشانه‌ای مثبت تلقی می‌شود، اما افزایش ماهانه قیمت سبزیجات حامل پیام افزایش فشارهای آتی بر اقلام خوراکی است. این فشارها در سراسر ماه‌های باقی‌مانده از سال ۲۰۲۶ و احتمالاً تا سال آینده میلادی ادامه یافته و تنها پس از آن تثبیت قیمت‌ها آغاز شود. باید توجه داشت که تورم در عربستان سعودی وارداتی است و اتکای گسترده ریاض به واردات کالاهای اساسی، این کشور را در برابر تکانه‌های بازار بین‌الملل آسیب‌پذیر می‌سازد. از همین رو، قیمت مواد غذایی تحت حاکمیت متغیرهای جهانی قرار دارد که مهار مستقیم آن‌ها برای دولت‌ها دشوار است. عواملی مانند ادامه تنش‌های ژئوپلیتیک، نوسان هزینه‌های تولید، اختلال در زنجیره‌های تأمین و افزایش هزینه‌های حمل‌ونقل و تجارت بین‌الملل که نشانه‌های اولیه‌شان در رشد ماهانه قیمت‌های سپتامبر مشاهده شده و پیامدهای گسترده‌تر آن در ماه‌های پیش‌رو و سه‌ماهه نخست سال ۲۰۲۷ ملموس‌تر خواهد شد.  نوسان بازار نفت میان ریسک عرضه و رکود هرگونه اختلال در جریان صادرات نفت و گاز منطقه می‌تواند قیمت سوخت را در سطوحی بالا نگه دارد و متعاقباً هزینه‌های حمل‌ونقل، تولید و شبکه‌های توزیع را افزایش دهد. برخی از کشورهای خلیج فارس با توجه به خطرات تردد دریایی و تهدیدات زیرساخت‌های انتقال انرژی با چالش‌هایی مواجه هستند. اما در این میان، عربستان سعودی با هدف‌گذاری تولید ۱۰ میلیون بشکه نفت در روز و بهره‌برداری راهبردی از پتانسیل صادرات از طریق بنادر ساحل غربی در دریای سرخ و اتصال به کانال سوئز می‌کوشد ورود نفت به بازارهای جهانی را تضمین کند که تداوم آن پیوند مستقیمی با ایمنی تأسیسات پمپاژ، خطوط لوله و پیشگیری از هرگونه حمله احتمالی دارد. با این حال، بازار جهانی نفت میان دو نیروی متضاد گرفتار شده است، از یک سو خطرات کمبود عرضه ناشی از ناامنی ژئوپلیتیک و کرایه‌های سنگین حمل قیمت‌ها را بالا نگه می‌دارد، و از سوی دیگر ریسک‌های کلان ناشی از افت فعالیت‌های اقتصادی یا ورود اقتصادهای بزرگ به رکود وجود دارد که می‌تواند با کاهش محسوس تقاضای جهانی، قیمت نفت را در سه‌ماهه نخست سال ۲۰۲۷ به مسیر نزولی بکشاند. بحران بدهی‌های جهانی و سیاست‌های فدرال رزرو باید توجه داشت که شرایط بدهی جهانی افزایش فشارها بر دولت‌ها و بانک‌های مرکزی را در کانون هشدار قرار داده است‌. به‌ویژه در اقتصادهای غربی نظیر بریتانیا که جهش هزینه‌های استقراض و بازپرداخت دیون، هم‌زمان با گرانی انرژی، دامنه توانایی دولت‌ها برای مهار تورم یا مقابله با رکود را به شدت محدود کرده است. از سوی دیگر، فضای ابهام پیرامون تصمیمات آتی نرخ بهره فدرال رزرو آمریکا به‌دلیل وابستگی و پیوند مستقیم ریال سعودی با دلار، اثر مستقیمی بر سیاست پولی ریاض دارد و تصمیمات واشنگتن را به مؤلفه‌ای حساس برای بازار داخلی عربستان تبدیل می‌کند. با وجود خطر رکود اقتصاد جهانی که می‌تواند تجارت، انرژی و سرمایه‌گذاری را تحت تأثیر قرار دهد، عربستان به پشتوانه ابزارها و ذخایر مالی خود از موقعیت باثبات‌تری نسبت به سایر اقتصادها برخوردار است‌. عواملی چون پشتوانه عظیم صندوق ثروت ملی، ذخایر ارزی خارجی، انعطاف در صادرات از ساحل غربی و پایین بودن سطح بدهی‌ها در قیاس با کشورهای مقروض، سپرهای حمایتی در برابر تکانه‌ها هستند. در واقع، مسیر کلی تورم عربستان در ماه‌های باقی‌مانده از سال ۲۰۲۶ کماکان به ترکیبی از قیمت جهانی مواد غذایی و انرژی، هزینه‌های لجستیک، بحران‌های ژئوپلیتیک و وضعیت رشد اقتصاد بین‌الملل وابسته خواهد ماند.

خواندن کامل خبر
ژئوپلیتیک کم اثر
ژئوپلیتیک کم اثر

تلاقی ریسک‌های ژئوپلیتیکی و مازاد عرضه؛ گلدمن ساکس مسیر نفت را ترسیم کرد

  در یک نگاه گلدمن ساکس پیش‌بینی می‌کند با بهبود تدریجی صادرات نفت از خاورمیانه و بازگشت مازاد عرضه، میانگین قیمت نفت خام برنت در سال ۲۰۲۷ به ۸۰ دلار در هر بشکه کاهش یابد، هرچند برآورد خود برای دسامبر ۲۰۲۶ را به ۹۰ دلار افزایش داده است. حدود ۲۵ دلار از بهای کنونی نفت برنت ناشی از حق بیمه ریسک است. این بانک هشدار می‌دهد که تشدید مجدد درگیری‌ها میان آمریکا، اسرائیل و ایران یا هدف قرار گرفتن تأسیسات انرژی، می‌تواند قیمت‌ها را در سطوح بالا نگه دارد. کسری عرضه جهانی از ۷.۲ میلیون بشکه در مارس به ۳۰۰ هزار بشکه در سپتامبر کاهش یافته و شوک‌های ناشی از جنگ مصرف جهانی را تحت فشار قرار داده است. بانک سرمایه‌گذاری آمریکایی «گلدمن ساکس» پیش‌بینی مهمی درباره آینده قیمت نفت منتشر کرده است. این بانک انتظار دارد با بهبود تدریجی صادرات و عرضه نفت از خاورمیانه و خلیج فارس و ظهور مجدد مازاد عرضه در بازار جهانی، قیمت نفت خام برنت تا سال ۲۰۲۷ میلادی به میانگین ۸۰ دلار در هر بشکه کاهش یابد. البته، گلدمن ساکس پیش‌بینی قیمت خود برای دسامبر ۲۰۲۶ را از ۸۵ دلار به ۹۰ دلار افزایش داده است. این بانک خاطرنشان کرد که تقریباً ۲۵ دلار ریسک ژئوپلیتیکی بر قیمت نفت خام برنت تأثیر می‌گذارد و هشدار داد که در صورت تشدید مجدد درگیری‌ها میان ایالات متحده، اسرائیل و ایران، قیمت‌ها می‌توانند برای مدت طولانی‌تری بالاتر از انتظارات باقی بمانند. افزایش پیش‌بینی قیمت نفت برنت برای دسامبر ۲۰۲۶ دان استرویون، رئیس تحقیقات نفت در گلدمن ساکس، پیش‌بینی این نهاد برای پایان سال ۲۰۲۶ را به‌روزرسانی کرده است. وی اظهار داشت که انتظار می‌رود نفت خام برنت در دسامبر ۲۰۲۶ با نرخ ۹۰ دلار در هر بشکه معامله شود. پیش‌بینی قبلی این بانک برای دسامبر ۲۰۲۶ معادل ۸۵ دلار بود. بنابراین برآورد پایان سال ۵ دلار به‌سمت بالا اصلاح شده است. به باور گلدمن ساکس، تحولات ژئوپلیتیکی همچنان بر قیمت‌های کوتاه‌مدت اثرگذار خواهند بود، اما تغییر در موازنه عرضه و تقاضا در سال ۲۰۲۷ می‌تواندقیمت نفت را نزولی کند. داده‌های بازار بین‌المللی نفت نشان می‌دهد که قیمت قراردادهای آتی برای سال ۲۰۲۷ در حال حاضر بالاتر از رقم میانگین ۸۰ دلاری پیش‌بینی‌شده توسط گلدمن ساکس است. احیای عرضه خلیج فارس و صادرات پنهان ۴ میلیون بشکه‌ای ارزیابی گلدمن ساکس نشان می‌دهد با وجود افت اولیه عرضه پس از آغاز درگیری‌ها در خاورمیانه، صادرکنندگان منطقه سریع‌تر از حد انتظار با شرایط سازگار شده‌اند. طبق این گزارش، صادرات نفت از خلیج فارس از پایان سپتامبر افزایش یافته و به محدوده میانگین سال ۲۰۲۵ بازگشته است. یکی از نکات مهم در برآوردهای گلدمن ساکس، محاسبه محموله نفتکش‌هایی است که با خاموش کردن سامانه‌های ردیابی و فرستنده‌های خود، داده‌های موقعیت مکانی را پنهان می‌کنند. به تخمین این بانک، حجم این دسته از محموله‌های غیررسمی تقریباً به ۴ میلیون بشکه در روز می‌رسد که با احتساب آن، کل حجم ارسالی از خلیج فارس به سطح سال ۲۰۲۵ رسیده است. لحاظ ۲۵ دلار حق بیمه ریسک بر پایه ارزیابی گلدمن ساکس، با وجود بازگشت عرضه، دو مؤلفه «احتمال اختلال مجدد در زنجیره عرضه خاورمیانه» و «رسیدن ذخایر جهانی نفت به نزدیکی کف تاریخی» مانع از افت قیمت‌های فیزیکی شده‌اند. بر این اساس، حدود ۲۵ دلار از قیمت اسپات نفت برنت ناشی از حق بیمه ریسک ژئوپلیتیکی است. دان استرویون در این خصوص تأکید کرد که ایران یا حوثی‌ها می‌توانند زیرساخت‌های نفت منطقه از جمله بنادر، خطوط لوله و میدان‌های نفتی را هدف قرار دهند. از این رو، تحقق سناریوی کاهش بهای نفت به پایداری خطوط صادراتی و اجتناب از درگیری‌های گسترده جدید بستگی خواهد داشت. گلدمن ساکس پیش‌بینی می‌کند موازنه عرضه و تقاضا در سه‌ماهه چهارم سال ۲۰۲۶ و در طول سال ۲۰۲۷ تغییر کرده و بازار جهانی با مازاد نفت و سوخت‌های مایع روبه‌رو شود. طبق آمار این بانک، کسری عرضه بازار جهانی نفت که در مارس ۲۰۲۶ به ۷.۲ میلیون بشکه در روز می‌رسید، تا سپتامبر ۲۰۲۶ به ۳۰۰ هزار بشکه در روز تقلیل یافته است. تأثیر افت تقاضای جهانی و پیامدهای جنگ بر مصرف بنا بر گزارش گلدمن ساکس، تقاضای جهانی نفت در سپتامبر ۲۰۲۶ حدود ۱.۳ میلیون بشکه در روز کمتر از میانگین سال ۲۰۲۵ بود. در سه‌ماهه سوم ۲۰۲۶، تقاضای جهانی نسبت به مدت مشابه سال قبل ۳.۳ میلیون بشکه در روز افت کرد که بیشترین کاهش در چین، خاورمیانه و اعضای آسیایی سازمان همکاری و توسعه اقتصادی (OECD) به ثبت رسید. در سناریوی بدون وقوع شوک نفتی ناشی از جنگ در ایران، برآورد می‌شود که میزان تقاضا در سه‌ماهه سوم ۲۰۲۶ حدود ۴ میلیون بشکه در روز بیشتر می‌بود. گلدمن ساکس انتظار دارد که ۸۰ درصد از این شکاف ۴ میلیون بشکه‌ای تقاضا تا سه‌ماهه چهارم ۲۰۲۷ برطرف شود و تأثیر منفی شوک نفتی بر تقاضا به ۰.۷ میلیون بشکه در روز کاهش یابد. اما، جهش قیمت‌های سوخت در کشورهایی نظیر چین تمایل به ناوگان خودروها و کامیون‌های برقی را شتاب بخشیده و برخی از تغییرات در الگوی مصرف سوخت دائمی خواهد ماند. جمع‌بندی سناریوی پایه گلدمن ساکس در جمع‌بندی نهایی، گلدمن ساکس بازار نفت را تحت تأثیر دو نیروی هم‌زمان ارزیابی می‌کند، ریسک‌های کوتاه‌مدت ژئوپلیتیکی در برابر چشم‌انداز میان‌مدت مازاد عرضه. طبق سناریوی پایه، با وجود احتمال معامله نفت برنت در سطح ۹۰ دلار طی دسامبر ۲۰۲۶، تداوم احیای عرضه خلیج فارس در کنار رشد تولید سایر مناطق و افت مصرف جهانی، متوسط قیمت برنت را در سال ۲۰۲۷ به ۸۰ دلار در هر بشکه خواهد رساند. مگر آنکه تقابل نظامی تازه‌ای میان آمریکا، اسرائیل و ایران خطوط تولید و ترانزیت را مجدداً مختل کند.

خواندن کامل خبر
تحلیل کامودیتی‌ها کم اثر

هشدار ریاض به پکن بر سر یمن؛ بازی پیچیده اژدها بین نفت و حوثی‌ها

  در یک نگاه شاهزاده ترکی الفیصل با هشدار نسبت به فرسایش «توافق پکن»، از چین خواست بی‌طرفی عملی خود را در برابر حملات حوثی‌ها به تأسیسات و فرودگاه‌های عربستان اثبات کند و نشان دهد میانجی صادقی است. پکن در حالی بزرگ‌ترین شریک تجاری و خریدار نفت عربستان است که گزارش‌ها از ورود قطعات دومنظوره چینی به زرادخانه موشکی و پهپادی حوثی‌ها حکایت دارد. رویکردی که هدف آن تضمین عبور امن دریایی، انحراف تمرکز آمریکا و حفظ خریدهای نفتی از ایران است. ریاض با ارسال پیامی روشن تأکید کرد که توافق پکن چک سفیدامضا نیست و ناامنی در دریای سرخ و باب‌المندب، منافع اقتصادی و جریان انرژی حیاتی چین در منطقه را به‌طور جدی تهدید می‌کند. در اوج حملات حوثی‌ها علیه تأسیسات راهبردی عربستان سعودی، اظهارات شاهزاده ترکی الفیصل، رئیس سابق اطلاعات این کشور، به عنوان انتقادی غیرمستقیم از سیاست پکن در قبال تهران و عدم اتخاذ موضعی قاطع در برابر این حملات، توجهات را به خود جلب کرد. در ۵ اکتبر، شاهزاده ترکی الفیصل، رئیس هیئت‌مدیره مرکز تحقیقات و مطالعات اسلامی ملک فیصل و رئیس سابق سازمان اطلاعات عربستان، تأکید کرد که چین موظف است نقشی را که در زمان میانجی‌گری میان ریاض و تهران در قالب «توافق پکن»، ۱۰ مارس ۲۰۲۳، بر عهده داشت، ادامه و نشان دهد که میانجی صادقی است. وی افزود باید منتظر ماند و دید پکن چه اقدامی انجام خواهد داد. الفیصل فرسایش و کاهش اثربخشی توافق پکن را به سه محور شامل گسترش حملات حوثی‌ها در داخل خاک عربستان، وابستگی حوثی‌ها به حمایت تهران و ضرورت شکل‌گیری اعتماد به تهران بر پایه اقدامات عملی و قابل راستی‌آزمایی مرتبط دانست. در سپتامبر ۲۰۲۶، پس از خودداری واشنگتن از مداخله نظامی مستقیم، ریاض دست یاری به سوی پکن دراز کرد. بر اساس گزارش رویترز، چین پیش از محکومیت علنی حملات ۱۲ اکتبر ۲۰۲۶ به دو فرودگاه سعودی، در پشت پرده تهران را تحت فشار قرار داده بود، اما در مواضع رسمی صرفاً طرفین را به خویشتن‌داری و گفتگو فرا خواند. اظهارات تند ترکی الفیصل در شرایطی بیان می‌شود که فشارهای امنیتی ناشی از حملات مرگبار حوثی‌ها به فرودگاه‌های بین‌المللی ریاض و دمام و تأسیسات زیربنایی انرژی به اوج رسیده و هم‌زمان گزارش‌هایی از تسلط حوثی‌ها بر نقاط کلیدی در دریای سرخ و به خطر افتادن مسیرهای جایگزین صادرات نفت سعودی منتشر شده است. عربستان سعودی و چین از سال ۱۹۹۰ روابط رسمی دارند و پکن بزرگ‌ترین شریک تجاری ریاض محسوب می‌شود. همکاری‌های نظامی دو طرف در دهه ۱۹۸۰ با خرید موشک‌های DF-3 آغاز شد و در سال ۲۰۱۴ با قرارداد موشک‌های DF-21 تداوم یافت. با این حال، اساس امنیت عربستان همچنان به غرب متکی است، به طوری که آمریکا در دهه گذشته ۷۸ درصد از تسلیحات وارداتی عربستان را تأمین کرده است. در مقابل، سهم چین تنها ۱ تا ۲ درصد است. از سوی دیگر، بلومبرگ در ۲۳ سپتامبر ۲۰۲۶ گزارش داد که حوثی‌ها به جای اتکای صرف به سلاح‌های مونتاژشده، با واردات قطعات تجاری دومنظوره از چین اقدام به ساخت پهپاد بومی و سامانه‌های موشکی در داخل خاک یمن کرده‌اند. ابعاد ژئوپلیتیک و سه پیام راهبردی ریاض به پکن مواضع ترکی الفیصل به عنوان چهره بانفوذ اما غیررسمی، بازتاب‌ دیدگاه حلقه اصلی رهبری سعودی و پیامی روشن است، مبنی براینکه چین یا باید با اعمال فشار واقعی و بازدارنده بر تهران بی‌طرفی عملی خود را اثبات کند، یا هزینه همسویی غیرمستقیم با جبهه مقابل را متحمل شود. ریاض در پی آن است تا بدون آسیب به تعاملات اقتصادی کلان، چین را از موضع انفعال خارج سازد. در واقع، پیام عربستان به چین شامل سه بخش کلیدی است. نخست، اینکه توافق پکن چک سفیدامضا نیست و ارزش آن در گرو دستاوردهای ملموس امنیتی است. دوم، ناامنی در باب‌المندب صادرات انرژی مورد نیاز برای اقتصاد چین را تهدید می‌کند و سوم، مسئله ورود تجهیزات چینی به زرادخانه‌های حوثی نیازمند نظارت و پاسخگویی شفاف است. این پیام‌ها نشان می‌دهد که ریاض با چین نه به عنوان یک میانجی نمادین، بلکه به عنوان یک ضامن سیاسی واقعی تعامل می‌کند. محدودیت‌های پکن و محاسبات دوطرفه چین همچنان دیپلماسی آرام را ترجیح می‌دهد تا توازن روابط خود با دو سوی خلیج فارس را حفظ کرده و از ورود به مناقشات حاد یا تحریم‌های شورای امنیت پرهیز کند. پکن در شورای امنیت احتمالا از مذاکره حمایت و از اعمال تحریم‌های شدید علیه ایران یا حوثی‌ها به دلیل آسیب به رابطه‌اش با تهران، اجتناب کند. با این وجود، اظهارات غیررسمی عربستان سعودی نیز با واکنش تندی از سوی چین مواجه نشد، زیرا پکن معمولاً پیام‌های چهره‌های بانفوذ سعودی را نادیده نمی‌گیرد. وزن ژئوپلیتیک عربستان و امنیت دریانوردی احتمالا مانع از نادیده گرفتن این هشدارها از سوی سیاست‌گذاران چینی می‌شود، هرچند پکن همچنان تلاش خواهد کرد تا رویکردی ترکیبی شامل محکومیت عمومی و فشار پشت‌پرده را حفظ و از جانبداری صریح خودداری کند. سه انگیزه راهبردی پکن باید توجه داشت که چین بزرگترین شریک تجاری عربستان سعودی بوده و همچنین، سعودی نیز بزرگترین شریک تجاری چین در خاورمیانه است. تجارت دو جانبه در سال ۲۰۲۴ به ۱۰۷.۵ میلیارد دلار رسید و چین ۷۸.۶ میلیون تن نفت خام عربستان سعودی خریداری کرد. چین سالانه حدود ۳۰۰ میلیارد دلار با شش کشور عرب خلیج فارس تجارت می‌کند و تقریباً نیمی از واردات نفت این کشور از خاورمیانه است. با این وجود، چشم‌پوشی از زنجیره‌ تأمین حوثی‌ها، حداقل تا زمانی که آتش به منافع چین سرایت کند، در خدمت سه هدف اصلی پکن است. نخست، عبور امن که در سال ۲۰۲۴ رهبران حوثی به کشتی‌های چینی و روسی وعده مسیری امن از طریق دریای سرخ را دادند. دوم، درگیری با ایران و حوثی‌ها تمرکز کشتی‌های جنگی و مهمات ایالات متحده را منحرف و چین را برای دنبال کردن اهداف خود آزادتر می‌گذارد. و سوم، خود ایران که چین در سال ۲۰۲۵ بیش از ۸۰ درصد از صادرات نفت دریایی ایران را خریداری کرد و پکن تمایل کمی برای تحت فشار قرار دادن متحدان تهران دارد.

خواندن کامل خبر
ژئوپلیتیک کم اثر
ژئوپلیتیک کم اثر