EURUSD 1.11577 USD ▼ 0.17%
XAUUSD 3,875.09 USD ▼ 3.63%
AAPL 344.63 USD ▼ 1.23%
WTI 104.12 USD ▲ 2.08%
BTCUSD 77,861.17 USD
SP500 7,580.07 ▼ 1.82%
AUDUSD 0.70300 USD ▲ 0.07%
EURJPY 176.259 JPY ▲ 0.03%

ترمینال خبری

آخرین بروزرسانی ۲۲ دقیقه پیش

ترمینال خبری یوتوتایمز؛ پوشش لحظه‌ای بازارهای مالی، اقتصاد جهانی، تصمیم‌های بانک‌های مرکزی و تحولات ژئوپلیتیک

آخرین بروزرسانی ۲۲ دقیقه پیش

متا و فوریر ربات انسان‌نمای مکس را در سه ماه ساختند

به گزارش «د اینفورمیشن»، متا و شرکت فوریر نمونه‌ای انسان‌نما به نام مکس را در مدت‌زمانی فقط سه‌ماهه ساختند. وزن این ربات حدود ۱۰۶ پوند است. این گزارش همچنین می‌گوید متا برای سرعت‌دادن به تلاش‌هایش در حوزه رباتیک، با یک استارتاپ چینی نمونه‌ای اولیه از ربات انسان‌نما ساخته است.

خواندن کامل خبر
اخبار سهام و اخبار شاخص‌ها کم اثر

جهان در چنبره بدهی‌ها؛ کدام کشورها بیشترین سرانه بدهی را دارند؟

در یک نگاه بر اساس داده‌های بانک پرداخت‌های بین‌المللی، سوئیس با بدهی سرانه ۳۴۲,۲۴۰ دلار بالاترین میزان بدهی را در جهان به خود اختصاص داده است. کشورهای نروژ، هلند و ایالات متحده آمریکا با فاصله‌ای قابل‌توجه در رتبه‌های بعدی قرار دارند. برخلاف سوئیس، در آمریکا بدهی عمومی سهم عمده‌ای (حدود ۴۴ درصد) از کل بدهی‌های سرانه را تشکیل می‌دهد. در این رتبه‌بندی ۳۹ کشوری، ژاپن از نظر نسبت بدهی به تولید ناخالص داخلی رتبه نخست را دارد و کشورهایی نظیر اندونزی و هند در پایین‌ترین سطوح بدهی سرانه جهانی جای گرفته‌اند.   بر اساس جدیدترین داده‌های بانک پرداخت‌های بین‌المللی (BIS)، کل بدهی ۳۹ اقتصاد جهان بر اساس سرانه مقایسه شده است. این مطالعه که از داده‌های بدهی سه‌ماهه نخست سال ۲۰۲۶ و برآوردهای جمعیتی سازمان ملل متحد بهره برده، مجموع بدهی دولت، خانوارها و شرکت‌های غیرمالی را در محاسبات خود لحاظ کرده است.  سوئیس در صدر، آمریکا در رتبه چهارم سوئیس با ۳۴۲,۲۴۰ دلار بدهی سرانه در صدر این فهرست قرار دارد. بررسی ساختار بدهی در این کشور نشان می‌دهد که بخش عمده آن را بدهی شرکت‌های غیرمالی (۱۵۷,۱۰۸ دلار) و بدهی خانوار (۱۵۳,۱۳۸ دلار) تشکیل می‌دهد و بدهی عمومی تنها ۳۱,۹۹۴ دلار (حدود ۹ درصد از کل بدهی‌ها) است. پس از سوئیس، نروژ با ۲۷۳,۸۵۶ دلار، هلند با ۲۲۴,۱۵۷ دلار و ایالات متحده آمریکا با ۲۲۴,۰۳۲ دلار در رتبه‌های دوم تا چهارم جای گرفته‌اند. در ایالات متحده، برخلاف سوئیس، بدهی عمومی برجسته‌تر بوده و با ۹۹,۱۰۳ دلار، تقریبا ۴۴ درصد از کل بدهی‌ها را به خود اختصاص داده است؛ در حالی که بدهی خانوار ۶۰,۱۰۳ دلار و بدهی شرکت‌های غیرمالی ۶۴,۸۲۶ دلار محاسبه شده است. کشورهای دانمارک، کانادا و سوئد نیز در ادامه این فهرست با بالاترین بدهی‌های سرانه قرار دارند. ترکیه با مجموع بدهی سرانه ۱۲,۴۲۳ دلار از بین ۳۹ اقتصاد مورد بررسی در رتبه ۳۵ قرار گرفته است. از این مبلغ، ۱,۷۴۸ دلار مربوط به بدهی خانوار، ۳,۹۳۹ دلار بدهی دولت و ۶,۷۳۶ دلار سهم بدهی شرکت‌های غیرمالی است. کشورهای کلمبیا، آفریقای جنوبی، هند و اندونزی در این رتبه‌بندی پایین‌تر از ترکیه قرار دارند. ژاپن با مجموع بدهی سرانه ۱۲۰,۳۳۹ دلار در رتبه شانزدهم قرار دارد. این کشور از نظر نسبت بدهی به تولید ناخالص داخلی، رتبه نخست را در میان کشورهای بررسی‌شده به خود اختصاص داده است. چین با بدهی سرانه ۴۴,۳۸۴ دلار در رتبه ۲۵ ایستاده است و از نظر نسبت بدهی به تولید ناخالص داخلی در جایگاه چهارم جهان قرار دارد. ۲۰ کشور برتر جهان به تفکیک بیشترین بدهی سرانه: ۱. سوئیس: ۳۴۲,۲۴۰ دلار ۲. نروژ: ۲۷۳,۸۵۶ دلار ۳. هلند: ۲۲۴,۱۵۷ دلار ۴. ایالات متحده آمریکا: ۲۲۴,۰۳۲ دلار ۵. دانمارک: ۱۹۵,۳۶۵ دلار ۶. کانادا: ۱۸۳,۲۵۴ دلار ۷. سوئد: ۱۷۸,۲۵۹ دلار ۸. بلژیک: ۱۷۳,۱۲۳ دلار ۹. فرانسه: ۱۶۷,۷۳۶ دلار ۱۰. استرالیا: ۱۶۵,۹۹۵ دلار ۱۱. فنلاند: ۱۴۹,۴۷۹ دلار ۱۲. اسرائیل: ۱۳۴,۴۵۶ دلار ۱۳. اتریش: ۱۳۲,۵۹۵ دلار ۱۴. بریتانیا: ۱۲۴,۹۲۳ دلار ۱۵. آلمان: ۱۲۱,۷۴۱ دلار ۱۶. ژاپن: ۱۲۰,۳۳۹ دلار ۱۷. نیوزیلند: ۱۰۴,۵۸۵ دلار ۱۸. ایتالیا: ۱۰۲,۷۰۴ دلار ۱۹. اسپانیا: ۸۹,۶۶۷ دلار ۲۰. کره جنوبی: ۸۳,۷۸۱ دلار

خواندن کامل خبر
تحلیل تکنیکال کم اثر

چین به اقدام آمریکا علیه شرکت‌های چینی مرتبط با سین‌کیانگ اعتراض کرد

وزارت بازرگانی چین اعلام کرد پکن با قرار گرفتن شرکت‌های چینی در فهرست نهادهای مرتبط با سین‌کیانگ از سوی آمریکا، قاطعانه مخالف است. این وزارتخانه گفت اقدام آمریکا با توافقی که دو رئیس‌جمهور به آن دست یافته‌اند مغایرت دارد و از واشنگتن خواست فوراً به «بازی‌های سیاسی، کارزارهای تخریبی و سرکوب غیرمنطقی» در این زمینه پایان دهد. وزارت بازرگانی چین همچنین اعلام کرد پکن برای دفاع قاطعانه از منافع خود، اقدامات لازم را انجام خواهد داد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

جنگ خاورمیانه کدام کشور را بیشتر گرفتار گرانی سوخت کرد؟

در یک نگاه بر اساس گزارش مرکز پژوهش‌های انرژی و هوای پاک (CREA)، آمریکایی‌ها بیشترین سهم از هزینه‌های ناشی از افزایش قیمت سوخت در پی جنگ خاورمیانه را متحمل می‌شوند؛ به‌طوری‌که از مجموع ۴۶۸ میلیارد دلار افزایش هزینه جهانی، ۱۶۰ میلیارد دلار به آمریکا اختصاص دارد. مصرف بالای سوخت در آمریکا و وابستگی گسترده به خودروهای بنزینی، فشار اقتصادی را تشدید کرده است؛ به‌طوری‌که هزینه اضافی برآوردشده برای هر آمریکایی به ۴۷۱ دلار می‌رسد. اروپا و آسیا نیز با هزینه‌های سنگین انرژی، به‌ویژه در بخش برق و سوخت‌های وارداتی، مواجه هستند؛ موضوعی که این ادعا را زیر سؤال می‌برد که آمریکایی‌ها در مجموع بیشترین آسیب را از بحران انرژی دیده‌اند. آمریکایی‌ها بیشترین سهم از افزایش جهانی قیمت انرژی ناشی از جنگ در خاورمیانه را پرداخت می‌کنند. رسانه‌ای فنلاندی در حوزه انرژی و اقلیم با استناد به گزارش مرکز پژوهش‌های انرژی و هوای پاک (CREA) این موضوع را گزارش کرده است. بر اساس برآورد این مرکز که توسط تیم یوتوتایمز بازنویسی و ترجمه شده است، مجموع افزایش هزینه‌های ناشی از تورم قیمت سوخت در سراسر جهان به ۴۶۸ میلیارد دلار رسیده که سهم آمریکا از این رقم، ۱۶۰ میلیارد دلار است. طبق برآورد CREA، آمریکایی‌ها از نظر سرانه نیز بیشترین هزینه بیشتر را متحمل می‌شوند. این مرکز هزینه بیشتر هر آمریکایی را ۴۷۱ دلار تخمین زده، در حالی که میانگین جهانی این هزینه به ۶۰ دلار می‌رسد. با این حال، مقایسه این ارقام نیازمند احتیاط است؛ چرا که میانگین جهانی با میانگین یک کشور مقایسه شده و چنین مقایسه‌ای لزوماً تصویر دقیقی از تفاوت فشار اقتصادی در کشورهای مختلف ارائه نمی‌دهد. علاوه بر این، CREA صرفاً هزینه‌های سوخت را بررسی کرده است؛ در حالی که جنگ میان آمریکا، اسرائیل و ایران بر قیمت برق نیز تأثیر گذاشته است. در این زمینه، برخی کشورهای دیگر به دلیل وابستگی به واردات گاز و زغال‌سنگ، با فشار بیشتری نسبت به آمریکا مواجه شده‌اند. این در حالی است که آمریکا از جایگاه خود به‌عنوان بزرگ‌ترین تولیدکننده گاز طبیعی جهان بهره‌مند است. برای مثال، ژاپن که یکی از کشورهای به‌شدت وابسته به واردات انرژی در جهان محسوب می‌شود، در پی جنگ با افزایش چشمگیر قیمت برق مواجه شده است. قیمت برق در سراسر این کشور در ماه گذشته به رکوردی بی‌سابقه رسید؛ اتفاقی که پس از کاهش یارانه‌های دولتی رخ داد، چرا که دولت دیگر قادر به ادامه پرداخت این یارانه‌ها نبود. کشورهای اروپایی نیز ضربه سنگینی از افزایش قیمت انرژی متحمل شده‌اند و قیمت سوخت در سراسر اتحادیه اروپا به‌مراتب بالاتر از آمریکا است. برای نمونه، آلمانی‌ها به‌طور متوسط برای هر لیتر گازوئیل ۲.۳۰ یورو پرداخت می‌کنند؛ رقمی معادل ۹.۷۳ دلار برای هر گالن. از سوی دیگر، خودروهای دیزلی در اروپا بسیار رایج‌تر از آمریکا هستند و همین موضوع تأثیر افزایش قیمت گازوئیل بر هزینه‌های حمل‌ونقل را پررنگ‌تر می‌کند. مرکز پژوهش‌های انرژی و هوای پاک فنلاند، عادت رانندگی آمریکایی‌ها را عامل اصلی بالا بودن هزینه‌های سوخت در این کشور می‌داند. این مرکز در گزارش خود توضیح داده است که مصرف بالای نفت در آمریکا، ناشی از وابستگی گسترده به خودروهای شخصی پرمصرف و کندی روند جایگزینی بنزین و گازوئیل با گزینه‌های دیگر است. در نتیجه، خانوار، شرکت‌های حمل‌ونقل جاده‌ای و کشاورزان آمریکایی بیش از دیگران در معرض شوک‌های بازار جهانی سوخت قرار می‌گیرند. با این حال، کشورهای اروپایی تصویر متفاوتی ارائه می‌کنند. فروش خودروهای برقی در اروپا طی سال جاری و در واکنش به افزایش قیمت سوخت رشد چشمگیری داشته است؛ اما این روند تاکنون نتوانسته به کاهش محسوس هزینه انرژی برای مصرف‌کنندگان اروپایی منجر شود. گسترش اعتراضات اجتماعی، که بسیاری از آن‌ها به افزایش هزینه‌های زندگی نسبت داده می‌شوند، نیز نشان می‌دهد فشار اقتصادی همچنان ادامه دارد. به بیان دیگر، افزایش وابستگی حمل‌ونقل به برق، دست‌کم در کشورهای اروپایی مورد اشاره، به کاهش هزینه‌های انرژی منجر نشده است. در همین حال، گروه لابی صنعت انرژی خورشیدی اتحادیه اروپا در اوایل سال جاری ادعا کرد که استفاده از انرژی خورشیدی در این سال حدود ۳۷.۴ میلیارد یورو در هزینه‌های انرژی این بلوک صرفه‌جویی کرده است. این رقم معادل ۴۱.۷۶ میلیارد دلار است و برآورد آن بر این فرض استوار است که اگر ظرفیت تولید برق خورشیدی وجود نداشت، کشورهای عضو اتحادیه اروپا ناچار بودند برای تولید برق، گاز طبیعی بیشتری وارد کنند. با این حال، در شرایطی که برخی شرکت‌های فعال در صنعت خورشیدی به دلیل رقابت بیش از حد و منفی شدن قیمت عمده‌فروشی برق با مشکلات اقتصادی روبه‌رو هستند، می‌توان استدلال کرد که برآوردهای ارائه‌شده از سوی SolarPower Europe لزوماً تمام ابعاد اقتصادی این صرفه‌جویی را نشان نمی‌دهد. قیمت سوخت در آمریکا همچنان به‌مراتب بالاتر از سطح آن در مدت مشابه سال گذشته است. جایگاه این کشور به‌عنوان بزرگ‌ترین تولیدکننده نفت و گاز جهان نیز مانع افزایش قیمت‌های داخلی نشده است؛ چرا که آمریکا هم‌زمان بزرگ‌ترین صادرکننده نفت و گاز جهان به شمار می‌رود و صادرات انرژی می‌تواند بر قیمت‌های داخلی تأثیر بگذارد. با این وجود، این ادعا که آمریکایی‌ها به دلیل جنگ بیشترین هزینه انرژی را در جهان پرداخت می‌کنند، بدون در نظر گرفتن شرایط سایر مناطق جهان، از جمله اروپا و آسیا، تصویری ناقص ارائه می‌دهد. این موضوع به‌ویژه درباره چین اهمیت دارد؛ کشوری که بزرگ‌ترین بازار خودروهای برقی جهان را در اختیار دارد و در زمینه سرمایه‌گذاری برای گذار انرژی نیز در جایگاه نخست جهان قرار گرفته است.
خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

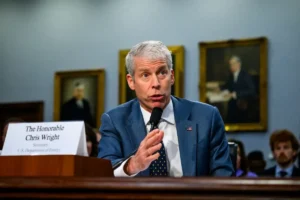
کریس رایت، وزیر انرژی آمریکا: احتمالاً صادرات گازوئیل از منطقه خلیج فارس افزایش خواهد یافت

قیمت گازوئیل به‌طور قابل‌توجهی کاهش خواهد یافت. احتمال دارد چین صادرات گازوئیل را از سر بگیرد. روسیه تنها در صورتی از صادرات گازوئیل سود می‌برد که جنگ پایان یابد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

واکنش چین به اظهارات مرتس: امیدواریم آلمان و اتحادیه اروپا عقلانی عمل کنند

وزارت خارجه چین در واکنش به اظهارات مرتس گفت: «امیدواریم آلمان و اتحادیه اروپا بی‌طرفانه و عقلانی عمل کنند.» این وزارتخانه همچنین اعلام کرد چین همواره از همکاری‌های باز حمایت می‌کند و متعهد است با همه طرف‌ها برای حفظ ثبات و امنیت زنجیره‌های صنعتی و تأمین جهانی همکاری کند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

اچ‌پی و ایسوس بخشی از تولید رایانه‌های شخصی را به چین بازمی‌گردانند

به گزارش نیکی به نقل از منابع آگاه، شرکت‌های اچ‌پی و ایسوس به دلیل افزایش هزینه‌های ناشی از هوش مصنوعی، بخشی از تولید رایانه‌های شخصی را به چین بازمی‌گردانند. همچنین شرکت دل در حال حاضر موضوع بازگرداندن بخشی از تولید رایانه‌های شخصی به چین را بررسی و ارزیابی می‌کند.

خواندن کامل خبر
اخبار سهام و اخبار شاخص‌ها اثر متوسط

چین برای کاهش تنش، مقاماتی را به خاورمیانه اعزام می‌کند

وزارت خارجه چین، در واکنش به برنامه اتحادیه اروپا برای اتخاذ تدابیر تجاری، اعلام کرد پکن همواره روابط تجاری چین و اتحادیه اروپا را مشارکتی می‌داند. چین همچنین قصد دارد مقاماتی را با هدف کاهش تنش‌ها به خاورمیانه اعزام کند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

رشد سود شرکت‌های صنعتی چین شتاب گرفت؛ روند ۹ماهه همچنان کندتر شد

سود شرکت‌های صنعتی چین در سپتامبر نسبت به مدت مشابه سال قبل ۱۴٫۴ درصد افزایش یافت؛ رشدی چشمگیر در مقایسه با افزایش ۴٫۲ درصدی اوت. با این حال، رشد سود در مجموعِ ژانویه تا سپتامبر به ۱۵٫۵ درصد رسید که اندکی کمتر از رشد ۱۵٫۷ درصدی در دوره ژانویه تا اوت است. افزایش ۴٫۲ درصدی اوت، ضعیف‌ترین رشد ماهانه از نوامبر ۲۰۲۵ بود؛ پس از آن، سود صنعتی در ژوئیه ۱۱٫۲ درصد رشد کرده بود. رشد تجمعی نیز از ۱۷٫۶ درصد در دوره ژانویه تا ژوئیه به ۱۵٫۵ درصد در ۹ ماه نخست سال کاهش یافت. به این ترتیب، داده‌های سپتامبر از بازگشت رشد ماهانه حکایت دارد، اما روند تجمعی همچنان به‌آرامی کند می‌شود. این آمار ماهانه، شرکت‌های صنعتی بزرگ در بخش‌های معدن، تولید و خدمات عمومی را دربرمی‌گیرد و برای سنجش وضعیت شرکت‌ها، قدرت قیمت‌گذاری و توان سرمایه‌گذاری و استخدام آن‌ها دنبال می‌شود. از آنجا که ارقام ماهانه نوسان دارند، رشد تجمعی می‌تواند تصویر روشن‌تری از روند کلی ارائه دهد. در دوره ژانویه تا اوت، رشد سود معدن و تولید پیشتاز بود، درحالی‌که سود خدمات عمومی کاهش داشت. تولیدات فناوری پیشرفته و مرتبط با هوش مصنوعی نیز از عملکردهای قوی سال بودند؛ سود بخش رایانه و تجهیزات ارتباطی بیش از دو برابر شد. در مقابل، ضعف تقاضای داخلی بر سودآوری برخی صنایع فشار گذاشت. بازگشت رشد سود در شرایطی رخ داد که بازار سهام داخلی چین در بازار نزولی قرار داشت و مورگان استنلی درباره احتمال افت بیشتر سهام چینیِ معامله‌شده در خارج از کشور هشدار داده بود. داده‌های بهتر می‌تواند تا حدی از سهام صنعتی حمایت کند، اما نبود جزئیات سپتامبر درباره بخش‌های پیشتاز، ارزیابی پایداری این رشد را دشوار می‌کند. این بهبود همچنین می‌تواند نشانه‌ای مثبت، هرچند محدود، برای دارایی‌های چین باشد و اندکی از نگرانی درباره افت شدید سود شرکت‌ها بکاهد. سهام صنایع و مواد اولیه ممکن است مستقیم‌تر از این داده اثر بگیرند. دلار استرالیا نیز ممکن است از برداشت مثبت بازار درباره تقاضای صنعتی چین اندکی حمایت شود؛ بااین‌حال، کندشدن تدریجی رشد تجمعی و نبود تفکیک بخشی برای سپتامبر می‌تواند واکنش بازار را محدود کند. به‌روزرسانی ارزی: بانک مرکزی چین نرخ برابری مرکزی USDCNY را ۶٫۷۱۷۱ تعیین کرد؛ درحالی‌که برآورد بازار ۶٫۶۷۳۱ بود.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

نیکی: شرکت ژاپنی ساکانا قصد دارد مدل‌های هوش مصنوعی بومی را از ابتدا توسعه دهد

شرکت ژاپنی ساکانا (Sakana AI) قصد دارد برای کاهش وابستگی به آمریکا و چین، یک مدل هوش مصنوعی بومی را از ابتدا توسعه دهد. هدف این طرح، کاهش وابستگی ژاپن به فناوری‌های هوش مصنوعی آمریکا و چین و توسعه مدلی متناسب با نیازهای داخلی این کشور است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرا برزیل مسیر چین و چپ‌گرایی را انتخاب کرد؟ گزارش ویژه از ناکامی واشنگتن در ۲۰۲۶

در یک نگاه شکست نامزد مورد حمایت ترامپ در برزیل: برخلاف چرخش راست‌گرایانه پنج سال اخیر در آمریکای لاتین، شکست فلاویو بولسونارو در برابر جریان حاکم، روند تثبیت نفوذ واشنگتن در جنوب قاره را با چالش جدی مواجه کرد. تقابل دو الگوی حکمرانی؛ آرژانتین در برابر برزیل: در حالی که آرژانتینِ میلی با انصراف از بریکس، دریافت وام ۲۰ میلیارد دلاری از آمریکا و اجرای اصلاحات اقتصادی به متحد اصلی واشنگتن تبدیل شد، برزیل تمایل خود به جریان چپ و توسعه روابط با چین را حفظ کرده است. شکست کمپین فشار حداکثری واشنگتن: با وجود اعمال تعرفه‌های تجاری، تحریم مقام‌های برزیلی و مداخله مستقیم در انتخابات ۲۰۲۶، استراتژی کاخ سفید برای تغییر رژیم سیاسی در برازیلیا نتیجه معکوس داد. تحولات سیاسی اخیر در آمریکای لاتین و به‌ویژه نتایج انتخابات سال ۲۰۲۶ برزیل، نشان‌دهنده پیچیده‌تر شدن گسل‌های ژئوپلیتیک در نیم‌کره غربی است. طی نیم دهه گذشته، قاره‌ای که زمانی حیاط خلوت چپ‌گرایان و موج پینک‌تاید (Pink Tide) شناخته می‌شد، چرخش دراماتیکی به سمت راست‌گرایی، آزادسازی اقتصادی و نزدیکی بی‌سابقه به واشنگتن نشان داد. با این حال، مقاومت برزیل در برابر این موج، معادلات کاخ سفید را به هم زده است. الگوی آرژانتین؛ جهش به آغوش واشنگتن و خروج از بریکس اصلی‌ترین نماد چرخش راست‌گرایانه قاره، صعود خاویر میلی به قدرت در آرژانتین بود. دولت میلی بلافاصله پس از تثبیت قدرت، دست به اصلاحات ساختاری زد: انصراف رسمی از پیمان بریکس (BRICS): قطع پیوند با بلوک قدرت‌های نوظهور و چرخش کامل به سمت محور غربی. کاهش شدید هزینه‌های عمومی: انحلال وزارتخانه‌ها، تعدیل نیرو در بخش دولتی و آزادسازی قیمت‌ها. تکیه‌گاه مالی واشنگتن: در جریان انتخابات ۲۰۲۵، ایالات متحده با اعطای یک خط اعتباری ۲۰ میلیارد دلاری برای تثبیت پزو (Peso)، حمایت مستقیم خود را از بقای دولت میلی به نمایش گذاشت. این سیاست‌ها آرژانتین را به دژ اصلی نفوذ اقتصادی و سیاسی ایالات متحده در آمریکای جنوبی تبدیل کرد. برزیل ۲۰۲۶؛ ناپایداری استراتژی فشار حداکثری ترامپ در سوی دیگر، دولت دونالد ترامپ تمام ثقل دیپلماتیک و اقتصادی خود را برای سرنگونی یا شکست جریان چپ در برزیل به کار بست. ایالات متحده با هدف هموار کردن مسیر پیروزی برای فلاویو بولسونارو (فرزند ژائیر بولسونارو و کاندیدای مورد حمایت مستقیم ترامپ)، ابزارهای زیر را به کار گرفت: فشارهای تعرفه‌ای و تجاری: اعمال عوارض سنگین بر صادرات کشاورزی و صنعتی برزیل به مقصد آمریکا. تحریم‌های هدفمند: تحریم مسئولان ارشد دولتی و قضایی برزیل به اتهامات سیاسی. حمایت رسانه‌ای و مالی: تلاش برای بازسازی شبکه راست در برازیلیا. با این حال، پیروزی جریان مقابل و ناکامی فلاویو بولسونارو نشان داد که جامعه برزیل در برابر مداخلات مستقیم خارجی حساسیت بالایی نشان داده و تعادل قوا در آمریکای لاتین برخلاف تصور واشنگتن، کاملاً یک‌دست و یک‌پارچه به سود راست‌گرایان تغییر نیافته است. چالش‌های پیش‌روی سیاست خارجی آمریکا در قاره شکست پروژه سیاسی ترامپ در برزیل، موازنه قدرت را در آمریکای جنوبی دو قطبی کرده است: محور آرژانتین - آمریکا: بر پایه نئولیبرالیسم تهاجمی، واگذاری پروژه‌ها به سرمایه‌گذاران آمریکایی و دوری از چین. محور برزیل - بریکس: بر پایه حفظ روابط تجاری با پکن، فعال ماندن در پیمان‌های منطقه‌ای و مقاومت در برابر تک‌قطبی شدن قاره. این نتایج نشان می‌دهد که سناریوی واشنگتن برای یک‌پارچه‌سازی آمریکای لاتین زیر چتر نفوذ خود با سد محکم بزرگ‌ترین اقتصاد منطقه (برزیل) برخورد کرده و تقابل دو الگوی توسعه تا سال‌های آینده ادامه خواهد داشت.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

سرنوشت هژمونی دلار در اقتصاد جهانی؛ آیا یوان چین تهدیدی واقعی است؟

در یک نگاه نوسان در ذخایر و اوج‌گیری در پرداخت‌ها: سهم دلار آمریکا از ذخایر ارزی جهانی از ۷۲ درصد در سال ۲۰۰۱ به ۵۶.۷ درصد در سه ماهه دوم سال ۲۰۲۶ کاهش یافته است. با این وجود، تسلط این ارز در پرداخت‌های بین‌المللی تقویت شده و سهم آن از طریق شبکه سوئیفت به ۵۲.۰۹ درصد در اوت ۲۰۲۶ رسیده است. پایداری در بازارهای ارزی: بر اساس گزارش بانک تسویه حساب‌های بین‌المللی (BIS)، دلار همچنان جایگاه بی‌رقیب خود را حفظ کرده و در سال ۲۰۲۵ طرف ۸۹.۱ درصد از کل معاملات ارزی جهان بوده است، که نشان‌دهنده تداوم نقش آن در بازارهای ارزی طی دو دهه گذشته است. جایگاه محدود یوان چین: با وجود افزایش استفاده بین‌المللی از یوان چین و رشد سهم آن در تأمین مالی تجارت جهانی، سهم این ارز در ذخایر ارزی بانک‌های مرکزی (۲.۱۱ درصد) و پرداخت‌های جهانی سوئیفت (۳.۲۶ درصد) همچنان به‌طور چشمگیری کمتر از دلار است. همزمان با اینکه سلطه دلار در اقتصاد جهانی بار دیگر مورد بحث قرار گرفته است، داده‌های مربوط به سیستم‌های پرداخت بین‌المللی و ذخایر بانک‌های مرکزی تصویر دیگری را نشان می‌دهند. سهم دلار آمریکا از ذخایر ارزی جهانی از ۷۲ درصد در سال ۲۰۰۱ به ۵۶.۷ درصد در سه ماهه دوم ۲۰۲۶ کاهش یافته است. در مقابل، دلار ۵۲.۰۹ درصد از پرداخت‌های انجام شده از طریق سوئیفت را در اوت ۲۰۲۶ به خود اختصاص داد. همچنین، با وجود افزایش استفاده بین‌المللی از یوان چین، سهم آن در سیستم‌های پرداخت ۳.۲۶ درصد باقی مانده است. بنابراین، این پرسش مطرح می‌شود که آیا دلار واقعاً نقش خود را در اقتصاد جهانی از دست داده است؟ در سال‌های اخیر، جایگاه دلار آمریکا در نظام مالی جهانی، تحت تأثیر تلاش‌های کشورها برای افزایش تجارت با ارزهای ملی خود و گسترش استفاده بین‌المللی از یوان چین، دوباره در کانون توجه قرار گرفته است. بر اساس داده‌های ماه اوت که بر اساس گزارش ردیابی ارز جهانی سپتامبر ۲۰۲۶ سوئیفت تهیه شده است، دلار با سهمی بیش از دو برابر نزدیک‌ترین رقیب خود، یورو، در جایگاه نخست قرار دارد.   نیمی از پرداخت‌های جهانی به دلار است طبق داده‌های سوئیفت در اوت ۲۰۲۶، دلار آمریکا با سهم ۵۲.۰۹ درصدی، رتبه اول را در ارزش پرداخت‌های جهانی کسب کرد. یورو با ۲۱.۳۷ درصد در رتبه دوم، پوند انگلیس با ۶.۳۷ درصد در سوم، ین ژاپن با ۳.۵۲ درصد و یوان چین با ۳.۲۶ درصد در رتبه‌های بعدی قرار گرفتند. سهم دلار کانادا ۲.۶۵ درصد ثبت شد، و سهم کل سایر ارزها ۱۰.۷۴ درصد بود. بنابراین، سهم ترکیبی دلار و یورو به ۷۳.۴۶ درصد رسید. در مقابل، سهم یوان چین در سیستم پرداخت جهانی به شدت از دلار و یورو کمتر بوده است. داده‌های تاریخی سوئیفت نشان می‌دهد که وزن ارزها در پرداخت‌های جهانی طی سال‌ها به طور قابل توجهی تغییر کرده است. طبق داده‌های تاریخی سوئیفت که توسط موسسه آلمانی امور بین‌الملل و امنیت (SWP) منتشر شده است، در آوریل ۲۰۱۱، سهم یورو در پرداخت‌های جهانی ۳۸.۹ درصد و سهم دلار ۳۵.۳ درصد بوده است. در آوریل ۲۰۱۵، سهم دلار به ۴۵.۳ درصد افزایش و سهم یورو به ۲۷.۱ درصد کاهش یافت. در آوریل ۲۰۱۹، دلار ۴۰.۸ درصد و یورو ۳۳.۲ درصد و در آوریل ۲۰۲۲، دلار ۴۱.۸ و یورو ۳۴.۷ درصد سهم داشتند. در ژوئیه ۲۰۲۳، سهم دلار به ۴۶.۵ درصد افزایش یافت، در حالی که سهم یورو ۲۴.۴ درصد بود. داده‌ها نشان می‌دهد که سهم دلار در پرداخت‌های انجام شده از طریق سوئیفت در مقایسه با سال ۲۰۱۱ افزایش یافته است. باید توجه داشت که داده‌های پرداخت‌ سوئیفت بر اساس پیام‌های پردازش‌شده در سراسر شبکه است. کاهش اصلی ذخایر بانک مرکزی از ۷۲ به ۵۶.۷ درصد تغییرات بلندمدت در جایگاه جهانی دلار، به طور واضح‌تری در ذخایر ارزی بانک‌های مرکزی منعکس می‌شود. بر اساس مطالعه فدرال رزرو در سال ۲۰۲۵ در مورد نقش بین‌المللی دلار، سهم دلار آمریکا از ذخایر ارزی رسمی اعلام شده در سراسر جهان در سال ۲۰۰۱ به اوج خود یعنی ۷۲ درصد رسید. اما در سال ۲۰۲۴ به حدود ۵۸ درصد کاهش یافت. بر اساس آخرین داده‌های منتشر شده توسط صندوق بین‌المللی پول در ۳۰ سپتامبر ۲۰۲۶، سهم دلار از ذخایر ارزی جهانی از ۵۷.۱۸ درصد در سه ماهه نخست سال ۲۰۲۶ به ۵۶.۷۰ درصد در سه ماهه دوم کاهش یافته است. بنابراین، سهم دلار در ذخایر ارزی همچنان ۱۵.۳ واحد درصد کمتر از اوج خود در سال ۲۰۰۱ است. در همین دوره، سهم یورو از ذخایر ارزی جهان ۲۰.۶ درصد ثبت شده و سهم یوان چین ۲.۱۱ درصد بوده است. طبق داده‌های صندوق بین‌المللی پول، کل ذخایر ارزی جهان در سه‌ماهه دوم سال ۲۰۲۶ به ۱۳.۲۲ تریلیون دلار رسیده است. ارزیابی فدرال رزرو نشان می‌دهد که تغییر رویکرد بانک‌های مرکزی به سمت ارزهای مختلف، مانند دلار استرالیا و کانادا، نیز در کاهش بلندمدت سهم دلار در ذخایر ارزی نقش داشته است.  رهبری بی‌تغییر در بازار ارز به مدت ۲۰ سال پرداخت‌ها و ذخایر بین‌المللی و همچنین معاملات در بازار ارز خارجی از جمله شاخص‌های مهمی هستند که جایگاه دلار را نشان می‌دهند. طبق بررسی سه ساله بازار ارز خارجی بانک تسویه حساب‌های بین‌المللی (BIS) که بازه زمانی تا آوریل ۲۰۲۵ را پوشش می‌دهد، میانگین حجم روزانه معاملات ارزی جهانی تقریباً به ۹.۶ تریلیون دلار رسیده است. دلار در سال ۲۰۲۵، یک طرف ۸۹.۱ درصد از معاملات ارزی را تشکیل می‌داد. این نرخ در سال ۲۰۱۳، ۸۷ درصد، در سال ۲۰۱۹، ۸۸.۳ درصد و در سال ۲۰۲۲، ۸۸.۴ درصد بوده است. از سوی دیگر، سهم یوان چین از ۲.۲ درصد در سال ۲۰۱۳ به ۸.۶ درصد در سال ۲۰۲۵ افزایش یافته است. به این ترتیب، هرچند استفاده از یوان در بازار ارز افزایش یافته، اما تسلط دلار همچنان ادامه یافت.  آیا یوان چین می‌تواند جایگزین دلار شود؟ افزایش استفاده بین‌المللی از یوان چین به ویژه در داده‌های مربوط به تأمین مالی تجارت خارجی و بازار ارز مشهود است. طبق گزارش ژوئن ۲۰۲۶ بانک مرکزی اروپا (ECB)، سهم یوان در تأمین مالی تجارت جهانی از ۵.۵ درصد در سال ۲۰۲۴ به تقریباً ۸ درصد در مارس ۲۰۲۶ افزایش یافته است. در همین دوره، سهم دلار در تأمین مالی تجارت بیش از ۲ واحد درصد کاهش یافت و به تقریباً ۸۱ درصد رسید. با این وجود، طبق داده‌های سوئیفت در اوت ۲۰۲۶، سهم یوان از ارزش پرداخت‌های جهانی تنها ۳.۲۶ درصد بوده است. طبق داده‌های صندوق بین‌المللی پول برای سه‌ماهه دوم سال ۲۰۲۶، سهم یوان در ذخایر ارزی بانک‌های مرکزی در سراسر جهان نیز ۲.۱۱ درصد است. این داده‌ها نشان می‌دهد که با وجود افزایش استفاده از یوان در برخی از تراکنش‌های مالی بین‌المللی، سهم آن در پرداخت‌های جهانی، ذخایر و بازارهای ارز خارجی همچنان به شدت کمتر از دلار است. اکنون این پرسش مطرح است که آیا دلار سلطه خود را از دست می‌دهد؟ داده‌های ۲۵ سال گذشته روندهای متفاوتی را در مورد جایگاه دلار در سیستم مالی جهانی نشان می‌دهد. سهم دلار در ذخایر ارزی بانک‌های مرکزی از ۷۲ درصد در سال ۲۰۰۱ به ۵۶.۷ درصد در سه ماهه دوم سال ۲۰۲۶ کاهش یافته است. در مقابل، داده‌های سوئیفت نشان می‌دهد که سهم دلار از ارزش پرداخت‌ها از ۳۵.۳ درصد در آوریل ۲۰۱۱ به ۵۲.۰۹ درصد در اوت ۲۰۲۶ افزایش یافته است. همچنین، طبق داده‌های بانک تسویه حساب‌های بین‌المللی (BIS) برای سال ۲۰۲۵، دلار جایگاه خود را حفظ کرده و ۸۹.۱ درصد از معاملات ارزی جهانی را به خود اختصاص داده است. بنابراین، داده‌های فعلی نشان می‌دهد که وزن دلار در ذخایر جهانی در بلندمدت رو به کاهش است، اما جایگاه برتر خود را در پرداخت‌های بین‌المللی و بازارهای ارز خارجی حفظ می‌کند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

سقوط بازدهی اوراق قرضه آمریکا به زیر ۵ درصد؛ آلارم جدید بازارهای جهانی برای هوش مصنوعی

در یک نگاه افت فشار فروش در بورس‌های آسیا پس از سقوط وال‌استریت: عقب‌نشینی شاخص‌های آسیایی پس از افت بیش از ۲ درصدی نزدک کاهش یافت؛ شاخص کاسپی کره جنوبی و هانگ‌سنگ هنگ‌کنگ نوسانات مثبتی را پس از افت‌های سنگین اول وقت ثبت کردند. رکورد ۵ ماهه نفت برنت و پرواز به ۱۱۴ دلار: تداوم حملات حوثی‌ها به تاسیسات انرژی عربستان و تشدید تنش‌های خاورمیانه، قیمت نفت خام برنت را با رشد هفتگی ۳.۹ درصدی به ۱۱۴.۱۰ دلار در هر بشکه رساند. بزرگ‌ترین رالی اوراق خزانه‌داری آمریکا در ۳ سال اخیر: خروج سرمایه‌ها از سهام فناوری و جابه‌جایی به پناهگاه‌های امن، بازدهی اوراق ۱۰ ساله آمریکا را با افت ۱۹ نقطه پایه‌ای به زیر سطح ۵ درصد (۴.۹۶ درصد) بازگرداند. به گزارش خبرگزاری رویترز، موج فروش سنگین سهام غول‌های فناوری در معاملات روز جمعه بازارهای آسیا تا حدودی فروکش کرد. این افت پس از آن رخ داد که نگرانی‌ها درباره هزینه‌های هنگفت توسعه هوش مصنوعی و جریان نقدینگی منفی متا (Meta)، وال‌استریت را با ریزش شدیدی مواجه کرد و قوی‌ترین رالی صعودی اوراق قرضه خزانه‌داری آمریکا طی سه سال گذشته را رقم زد. هم‌زمان، جهش قیمت نفت به بالاترین سطح ۵ ماه اخیر، محاسبات فدرال رزرو برای نرخ بهره را پیچیده‌تر کرده است. با ما در یوتوتایمز همراه باشید تا در این گزارش اختصاصی بر پایه داده‌های رویترز، تحولات بازارهای جهانی را بررسی کنیم. کاهش هیجان بورس‌های آسیا و عقب‌نشینی شاخص‌های جهانی پس از سقوط سنگین در وال‌استریت، شاخص‌های آسیایی روز جمعه را با نوسانات متفاوتی سپری کردند. شاخص نیکِی ۲۲۵ ژاپن (Nikkei) با افت ۰.۵ درصدی مواجه شد و افت هفتگی خود را به ۴.۱ درصد رساند. در مقابل، شاخص کاسپی (KOSPI) کره جنوبی که در ساعات اولیه معاملات افت ۴ درصدی را تجربه کرده بود، با وارد شدن خریداران در قیمت‌های پایین، توانست ۰.۱ درصد رشد کند. شاخص‌های چین و هنگ‌کنگ نیز پس از ثبت کمترین سطوح از ژوئیه ۲۰۲۵، با بازگشت نسبی تقاضا همراه شدند. دیانا موسینا، نایب‌رئیس بخش اقتصاد موسسه AMP، درباره شرایط موجود اشاره کرد: «هنوز زود است که سناریوی کاملاً خرسی (نزولی) روی کل بازار سهام پیاده کنیم، چرا که رشد درآمدهای شرکتی و داده‌های کلان اقتصادی هنوز مطلوب هستند. این به معنای پایان معامله روی هوش مصنوعی نیست، بلکه قواعد بازی تغییر کرده و دیگر دوران «خرید همه‌چیز به پایان رسیده است.» پرواز نفت برنت به ۱۱۴ دلار در سایه تنش‌های خاورمیانه در بازار انرژی، قیمت نفت خام برنت با رشد ۰.۹ درصدی به سقف ۵ ماهه ۱۱۴.۱۰ دلار در هر بشکه دست یافت. حمله مجدد پهپادی و موشکی حوثی‌ها به زیرساخت‌های نفتی عربستان و ریسک اختلال در تنگه هرمز، نفت برنت را در مسیر ثبت بازدهی هفتگی مثبت ۳.۹ درصدی قرار داده است. جهش قیمت انرژی ریسک‌های تورمی را زنده نگه داشته است، اما ترس از ترکیدن حباب هوش مصنوعی و کند شدن سرمایه‌گذاری در دیتاسنترها موجب شده تا معامله‌گران دیگر به طور کامل روی افزایش نرخ بهره فدرال رزرو در نشست دسامبر حساب باز نکنند و احتمال آن به ۸۵ درصد کاهش یابد. رالی اوراق قرضه آمریکا؛ بازدهی ۱۰ ساله به زیر ۵ درصد بازگشت خروج سریع سرمایه‌گذاران از بازار سهام و پناه گرفتن در دارایی‌های بدون ریسک، باعث تقاضای شدید برای اوراق قرضه خزانه‌داری آمریکا شد: اوراق ۱۰ ساله خزانه‌داری: بازدهی اوراق ۱۰ ساله با افت بیش از ۱۹ نقطه پایه‌ای (بزرگ‌ترین افت روزانه از مارس ۲۰۲۳)، به سطح ۴.۹۶ درصد بازگشت و کانال حساس ۵ درصدی را شکست. اوراق ۲ ساله خزانه‌داری: بازدهی اوراق ۲ ساله نیز افت ۱۹ نقطه پایه‌ای را تجربه کرد و در محدوده ۴.۶۵ درصد تثبیت شد. سرایت به اوراق قرضه بین‌المللی: بازدهی اوراق ۱۰ ساله دولتی ژاپن (JGB) با ۹ نقطه پایه کاهش به ۲.۷۸ درصد و اوراق ۱۰ ساله استرالیا با ۸ نقطه پایه افت به ۵.۱۷ درصد رسیدند. این در حالی است که بازدهی اوراق فرانسه به دلیل ناآرامی‌های مالی به ۵.۰۶ درصد (بالاترین سطح از ۲۰۰۲) جهش کرد. در بازار فارکس، دلار در برابر ین ژاپن روی سطح ۱۵۶.۹۱ تثبیت شد. با این حال، طلا نتوانست تقاضایی برای پناهگاه امن جذب کند و پس از ریزش ۳ درصدی روز گذشته، در محدوده ۴,۰۱۹ دلار در هر انس معامله شد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

چین خواستار توقف اقدامات آمریکا علیه مؤسسات پژوهشی شد

چین پس از اعمال محدودیت‌های آمریکا بر روابط پژوهشی، وعده داده اقدام کند. جزئیاتی درباره ماهیت این اقدام ارائه نشده است. وزارت بازرگانی چین از آمریکا خواست به واقعیت‌ها احترام بگذارد و فوراً به آنچه «اقدامات تبعیض‌آمیز علیه مؤسسات پژوهشی چین» خوانده، پایان دهد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

چین خواستار همکاری تحقیق‌وتوسعه و زنجیره تأمین با ایرباس شد

چین خواستار همکاری با ایرباس در زمینه تحقیق‌وتوسعه و زنجیره تأمین شده است. پکن همچنین به‌دنبال گسترش همکاری میان این شرکت هواپیماسازی و شرکت‌های دولتی چین است.

خواندن کامل خبر
اخبار سهام و اخبار شاخص‌ها کم اثر

جهش ۴ برابری خرید طلا در جهان؛ چرا بانک‌های مرکزی شمش‌ها را از نیویورک خارج می‌کنند؟

در یک نگاه جهش ۴ برابری خریدهای ماهانه طلا توسط بانک‌های مرکزی: طبق تحلیل گلدمن ساکس، بانک‌های مرکزی جهان در ماه آگوست ۷۹ تن طلا خریداری کرده‌اند که بیش از چهار برابر میانگین ماهانه پیش از سال ۲۰۲۲ (۱۷ تن) است. چین در صدر خریداران و تداوم دلارزدایی: چین با خرید ۲۵ تن در ماه آگوست، بزرگ‌ترین خریدار مشخص طلا بوده است؛ گلدمن ساکس تاکید دارد انگیزه کشورهای در حال ظهور برای خروج از ارزهای ذخیره گروه هفت (به‌ویژه دلار) همچنان برقرار است. موج خروج ذخایر طلا از نیویورک به سمت لندن و خزانه داخلی: بانک‌های مرکزی اروپا مانند هلند و فرانسه بخشی از ذخایر طلا خود را از نیویورک و اتاوا تخلیه کرده و به لندن یا خزانه‌های داخلی منتقل کرده‌اند تا جابه‌جایی آن در شرایط بحران سریع‌تر انجام شود. گزارش جدید بانک سرمایه‌گذاری گلدمن ساکس (Goldman Sachs) نشان می‌دهد که موج خرید طلا توسط بانک‌های مرکزی جهان با سرعتی بی‌سابقه در حال جریان است. بر اساس برآوردهای این نهاد مالی، بانک‌های مرکزی در ماه آگوست حدود ۷۹ تن طلا به ذخایر خود اضافه کرده‌اند که این رقم بیش از ۴ برابر میانگین ماهانه پیش از سال ۲۰۲۲ (شروع جنگ روسیه و اوکراین) است. با ما در یوتوتایمز همراه باشید تا در این گزارش اختصاصی بر پایه داده‌های موسسه گلدمن ساکس، ابعاد این جابه‌جایی‌های خاموش و تحول در مدیریت ذخایر طلای جهان را بررسی کنیم. پیشتازی چین و انگیزه خروج از ارزهای گروه هفت (G7) بر اساس گزارش گلدمن ساکس، بانک مرکزی چین (PBOC) با خرید حداقل ۲۵ تن طلا در ماه آگوست، بزرگ‌ترین خریدار شناخته‌شده طلا در جهان بوده است. البته این نهاد اشاره می‌کند که احتمال دارد کشورهای دیگری نیز خریدهای سنگین‌تری انجام داده باشند اما آمار رسمی آن را افشا نکرده‌اند. گلدمن ساکس خاطرنشان می‌کند که با وجود خریدهای مداوم، سهم طلا در ذخایر چین و سایر بازارهای نوظهور هنوز نسبت به «تخصیص‌های بلندمدت معقول» پایین‌تر است. با این حال، انگیزه‌های ژئوپلیتیک و اقتصادی برای کاهش وابستگی به دلار آمریکا و سایر ارزهای ذخیره گروه هفت همچنان با قدرت به قوت خود باقی است. ✔️ بیشتر بخوانید: علت ریزش غافلگیرکننده طلا با وجود تنش در خاورمیانه؛ بررسی سطوح کلیدی قیمت جابه‌جایی خاموش طلا؛ چرا اروپایی‌ها شمش‌ها را از نیویورک خارج می‌کنند؟ تحلیل گلدمن ساکس نشان می‌دهد مسئله اصلی بانک‌های مرکزی توسعه‌یافته دیگر «حجم طلا» نیست، بلکه «محل نگهداری و امنیت ذخایر» است. این رویکرد از کاهش اعتماد فرامرزی و نگرانی درباره امنیت ذخایر حکایت دارد: بانک مرکزی هلند (DNB): طی ۶ ماه اخیر حدود ۸۶ تن طلا را از نیویورک و اتاوا به بانک مرکزی انگلستان در لندن منتقل کرده است. هلند دلیل این تصمیم را «افزایش تنش‌های ژئوپلیتیک» و نیاز به «نقدشوندگی و معامله‌پذیری سریع‌تر طلا در شرایط بحرانی» اعلام کرده است. بانک مرکزی فرانسه (Banque de France): پیشتر ۱۲۹ تن از ذخایر طلای خود در نیویورک (معادل ۵ درصد کل ذخایر طلا) را فروخته و به جای آن در اروپا طلا با خلوص بالای ۹۹.۹۹ درصد خریداری کرده است. داده‌ها نشان می‌دهند که تنها در ماه آگوست، ذخایر طلای نگهداری‌شده در فدرال رزرو نیویورک ۴۰ تن کاهش یافته، در حالی که خزانه‌های بانک مرکزی انگلستان شاهد افزایش ۴۶ تنی بوده‌اند. ✔️ بیشتر بخوانید: پیش‌بینی بلک‌راک از آینده طلا؛ چرا روند صعودی فلز زرد ادامه دارد؟ کاهش شفافیت بانک‌های مرکزی درباره محل نگهداری طلا نظرسنجی گلدمن ساکس از بانک‌های مرکزی جهان در سال ۲۰۲۶ نکات قابل‌توجهی را درباره تغییر رفتار آن‌ها روشن می‌سازد: عدم شفافیت در اعلام موقعیت مکانی: حدود ۱۲ درصد از بانک‌های مرکزی از تایید محل نگهداری طلای خود امتناع کرده‌اند (در مقایسه با ۱۰ درصد در سال گذشته). تنوع‌بخشی به خزانه‌های خارجی: ۱۰ درصد از بانک‌های مرکزی در سال ۲۰۲۶ محل نگهداری خارجی طلای خود را متنوع‌تر کرده‌اند که جهش سنگینی نسبت به رقم ۲ درصدی سال گذشته نشان می‌دهد. انتقال طلا به خزانه‌های داخلی: ۹ درصد از بانک‌های مرکزی سهم خزانه‌های داخلی خود را افزایش داده‌اند؛ رقمی که در سال گذشته تنها ۵ درصد بود. گلدمن ساکس پیش‌بینی می‌کند این روند ادامه خواهد داشت؛ چرا که ۱۸ درصد از بانک‌های مرکزی اعلام کرده‌اند که محل نگهداری طلاهای خود در ۱۲ ماه آینده را افشا نخواهند کرد و ۹ درصد نیز قصد دارند تنوع‌بخشی جغرافیایی خزانه‌های خود را باز هم افزایش دهند. ✔️ بیشتر بخوانید: واردات طلای هند در سپتامبر ۸۱ درصد کم شد؛ تقاضای فصل جشن و عروسی از کجا تأمین می‌شود؟

خواندن کامل خبر
اخبار انس طلا کم اثر

هشدار ری دالیو درباره اوراق قرضه آمریکا؛ چرا چرخه افت قیمت‌ها ادامه دارد؟

در یک نگاه هشدار ری دالیو درباره ادامه بازار نزولی اوراق: بنیان‌گذار صندوق سرمایه‌گذاری بريدج‌واتر هشدار داد که چرخه صعود بازدهی و افت قیمت اوراق قرضه آمریکا هنوز به پایان نرسیده و راه درازی در پیش دارد. غرق شدن بازار در عرضه بدهی‌های دولتی و شرکتی: عرضه بی‌سابقه اوراق خزانه‌داری در کنار وام‌گیری سنگین شرکت‌های بزرگ فناوری برای سرمایه‌گذاری در هوش مصنوعی، فراتر از توان جذب خریداران است. عقب‌نشینی خریداران خارجی و تهدید بازار سهام: کاهش تقاضا از سوی ژاپن، چین و کشورهای نفتی خاورمیانه در کنار هزینه خدماتی ۲۰۰ درصدی بدهی‌ها نسبت به درآمدهای دولت، در نهایت بر بازار سهام فشار خواهد آورد. ری دالیو (Ray Dalio)، میلیارد معروف و بنیان‌گذار صندوق سرمایه‌گذاری بزرگ بريدج‌واتر (Bridgewater Associates)، در تازه‌ترین تحلیل خود هشدار داد که بازار نزولی اوراق قرضه خزانه‌داری آمریکا هنوز فاصله زیادی تا پایان دارد. به گفته وی، حجم اوراق بدهی و سهام جدیدی که روانه بازار می‌شود بسیار بزرگ‌تر از آن است که خریداران بتوانند بدون طلب بازدهی‌های بالاتر و قیمت‌های پایین‌تر، آن را جذب کنند. با ما در یوتوتایمز همراه باشید تا در این گزارش اختصاصی بر پایه داده‌های وب‌سایت اینوستینگ‌لایو (InvestingLive)، جزئیات تحلیل ری دالیو از بحران بدهی و اثر آن بر بازار سهام را بررسی کنیم. قرار گرفتن در میانه چرخه؛ هزینه‌ای که هنوز سهام نپرداخته است دالیو توضیح می‌دهد که تحولات اقتصادی فعلی طبق الگویی پیش می‌رود که او در کتاب سال گذشته خود مطرح کرده بود. به باور او، اقتصاد آمریکا اکنون در «میانه چرخه» قرار دارد؛ مرحله‌ای که نرخ‌های بهره به شدت افزایش یافته و بانک‌های مرکزی سیاست‌های انقباضی اتخاذ کرده‌اند، اما این فشارها هنوز به طور کامل اثر منقی خود را بر بازار سهام، اسپرد اعتبار (Credit Spreads) و فعالیت‌های اقتصادی نشان نداده‌اند. در این مرحله، نرخ‌های بهره آن‌قدر بالا می‌روند تا در نهایت ضعف در بخش‌های حساس به نرخ بهره، تعادل را برگرداند. کفه سنگین عرضه؛ از بدهی‌های ۳۲ تریلیون دلاری تا مخارج هوش مصنوعی دالیو ناهمخوانی شدید میان عرضه و تقاضا در بازار دارایی‌های مالی را کلید اصلی این بحران می‌داند: اوراق خزانه‌داری: بیش از ۳۲ تریلیون دلار اوراق قرضه خزانه‌داری قابل معامله در بازار وجود دارد که تنها در یک سال ۸ درصد رشد کرده است. انتظار می‌رود در سال ۲۰۲۶ حدود ۲.۱ تریلیون دلار اوراق جدید منتشر شود. جالب اینجاست که خزانه‌داری حدود نصف این اوراق را به صورت کوتاه‌مدت (Bills) منتشر می‌کند تا فشار بر اوراق بلندمدت را کم کند، اما این کار خطر تمدید بدهی و نوسان هزینه‌های بهره را بالا می‌برد. بدهی‌های شرکتی برای هوش مصنوعی: خزانه‌داری آمریکا باید با موج بی‌سابقه وام‌گیری شرکت‌های فناوری رقابت کند. انتشار اوراق توسط شرکت‌های توسعه‌دهنده زیرساخت هوش مصنوعی (Hyperscalers) در نیمه اول ۲۰۲۶ به ۲۲۰ میلیارد دلار رسیده (در مقایسه با ۱۰۸ میلیارد دلار کل سال ۲۰۲۵). دالیو نیاز کل تامین مالی ثابت آمریکا در سال ۲۰۲۷ را حدود ۴.۴ تریلیون دلار برآورد می‌کند. عرضه سهام: عرضه سهام جدید (از جمله عرضه اولیه‌ها و تامین سرمایه شرکتی مربوط به هوش مصنوعی) در نیمه اول سال به نرخ سالانه ۱.۸ تریلیون دلار رسیده که بازار را بیش از پیش اشباع کرده است. عقب‌نشینی خریداران خارجی و جهش هزینه‌های بدهی در سمت تقاضا، سرمایه‌گذاران خارجی حدود ۳۲ درصد از اوراق خزانه‌داری را در اختیار دارند، اما انگیزه آن‌ها برای خرید رو به کاهش است. چین به دلیل تنوع‌بخشی به سمت طلا و نگرانی از تحریم‌ها خریدهای خود را کم کرده است. ژاپن نیز برای حمایت از ین و بازار اوراق داخلی خود، انگیزه‌های قوی برای بازگرداندن سرمایه‌ها دارد. خریداران نفتی خاورمیانه نیز حجم کمتری از درآمدهای نفتی خود را به اوراق آمریکا اختصاص می‌دهند. نکته نگران‌کننده دیگر، هزینه خدمات بدهی است. نرخ بهره میانگین بدهی‌های فعلی حدود ۳.۵ درصد است، در حالی که نرخ‌های فعلی بازار بین ۴ تا ۵.۵ درصد نوسان می‌کند. با تمدید بدهی‌های قدیمی، هزینه‌های بهره به طور خودکار رشد خواهند کرد. مجموع هزینه‌های خدمات بدهی دولت آمریکا (شامل اصل و فرع) اکنون به حدود ۲۰۰ درصد درآمد فدرال و هزینه‌های خالص بهره به ۲۱ درصد درآمدها رسیده است. دالیو در نهایت نتیجه‌گیری می‌کند که تداوم رشد عرضه دارایی‌های مالی بدون تقاضای کافی، بازدهی اوراق قرضه را در سطوح بالا نگه می‌دارد و در نهایت دیر یا زود بازار سهام نیز مجبور به پاسخگویی به این نرخ‌های بالا خواهد بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

پشت‌پرده ایده نشست سه‌جانبه ترامپ، شی و پوتین؛ چرا کنترل تسلیحات هسته‌ای داغ شد؟

در یک نگاه دونالد ترامپ خواستار برگزاری یک نشست سه‌جانبه میان آمریکا، چین و روسیه با محوریت «خلع سلاح هسته‌ای» شده است. مسکو ابتدا این نشست را برای حل‌وفصل جنگ اوکراین پیشنهاد داده بود و پکن نیز هنوز واکنشی نشان نداده است. با انقضای معاهده تسلیحاتی «استارت نو» در فوریه ۲۰۲۶، نظارت و محدودیتی بر زرادخانه‌های واشنگتن و مسکو وجود ندارد. از سوی دیگر، سرعت بالای چین در توسعه تسلیحات اتمی و احتمال عبور آن از مرز ۱۰۰۰ کلاهک تا سال ۲۰۳۰، واشنگتن را ناچار کرده تا پکن را وارد بازی کند. پکن درخواست‌های ترامپ برای مذاکره سه‌جانبه را «غیرمنطقی» می‌داند و معتقد است ابتدا باید آمریکا و روسیه ذخایر عظیم خود را کاهش دهند. مسکو نیز خواستار پوشش زرادخانه‌های بریتانیا و فرانسه و ایجاد محدودیت بر سپرهای دفاع موشکی آمریکا بوده که مسیر توافق را بسیار پیچیده کرده است. روز دوشنبه هفته جاری، رئیس‌جمهور ایالات متحده اعلام کرد که از برگزار نشست سه‌جانبه با شی جین‌پینگ و ولادیمیر پوتین استقبال می‌کند. او چین را به عنوان میزبان این امر پیشنهاد داد و تسلیحات هسته‌ای را در دستور کار آن معرفی کرد. زمان‌بندی این تصمیم نیز بسیار حائز اهمیت است. برای نخستین بار در بیش از نیم قرن گذشته، هیچ معاهده‌ای محدودکننده، زرادخانه‌های راهبردی واشنگتن و مسکو را کنترل نمی‌کند و در این میان، چین سریع‌تر از هر قدرت هسته‌ای دیگری در حال گسترش زرادخانه خود است. در ادامه به بررسی دلایل پشت پرده فشار ترامپ برای انجام مذاکرات هسته‌ای و موانع احتمالی آن می‌پردازیم. از پیشنهاد ترامپ تا واکنش اوکراین ترامپ در تاریخ ۱۹ اکتبر در کاخ سفید با خبرنگاران گفتگو و اعلام کرد که اگر شی جین‌پینگ در صورت داشتن تمایل، در این نشست شرکت خواهد کرد. احتمال می‌رود این سه مقام در اجلاس سران سازمان همکاری اقتصادی آسیا-پاسیفیک (APEC) حضور یابند که در تاریخ ۱۸ تا ۱۹ نوامبر در شنژن برگزار می‌شود. نخستین بار ولادیمیر پوتین این ایده را مطرح و کرملین نیز از ماه ژوئیه تاکنون آن را پیگیری کرده است. مسکو این اجلاس را به عنوان فرصتی برای حل‌وفصل جنگ در اوکراین پیشنهاد داده بود، اما ترامپ تمرکز و دستور کار آن را تغییر داد. به گفته او «ما این نشست را در راستای رایزنی درباره عاری‌سازی هسته‌ای برگزار خواهیم کرد.» وزارت امور خارجه چین اعلام کرد که هیچ اطلاعاتی درباره چنین نشستی ندارد. از سوی دیگر، آندری سیبیها، وزیر امور خارجه اوکراین، هشدار داد که برگزاری نشستی بدون حضور کی‌یف تنها جرات‌ بیشتری به پوتین خواهد داد. چرا معاهده «استارت نو»پایان یافت؟ معاهده استارت نو آخرین توافق کنترل تسلیحاتی میان ایالات متحده و روسیه بود که باراک اوباما و دمیتری مدودف در آوریل ۲۰۱۰ در پراگ آن را امضا کردند. این توافق هر طرف را به داشتن حداکثر ۱۵۵۰ کلاهک هسته‌ای استراتژیک و ۷۰۰ موشک و بمب‌افکن محدود می‌کرد. همچنین این معاهده اجازه بازرسی‌های حضوری و تبادل داده‌ها را می‌داد تا هر دو طرف بتوانند وضعیت یکدیگر را بررسی کنند. روسیه در فوریه ۲۰۲۳ مشارکت خود را در این معاهده به حالت تعلیق درآورد اما متعهد شد که به محدودیت‌های تعدادی آن پایبند باشد. این معاهده در ۵ فوریه ۲۰۲۶ منقضی و پوتین پیشنهاد حفظ  سقف‌ مذکور را برای یک سال دیگر داد، اما واشنگتن هرگز پاسخ رسمی به آن نداد. در مقابل، ترامپ معاهده استارت نو را معامله‌ای بد برای ایالات متحده خواند و خواستار توافق «جدید، بهبودیافته و مدرن‌» شد. اکنون و بدون معاهده قبلی، هیچ‌یک از طرفین نمی‌توانند نیروهای طرف مقابل را راستی‌آزمایی کنند.  چرا ترامپ چین را بر سر میز مذاکره می‌کشاند؟ چین به عنوان نزدیکترین رقیب اقتصادی و نظامی به واشنگتن، در کانون تفکرات ترامپ قرار دارد. اکنون، پکن حدود ۶۲۵ کلاهک هسته‌ای در اختیار دارد که نسبت به حدود ۶۰۰ کلاهک سال گذشته افزایش یافته است. این رقم همچنان بسیار کمتر از ذخایر ایالات متحده و روسیه بوده که برای هر کدام از ۵ هزار فراتر رفته است. با این حال، پنتاگون پیش‌بینی می‌کند که زرادخانه چین تا سال ۲۰۳۰ از مرز یک‌هزار کلاهک عبور کند.  طبق برآورد ترامپ، چین می‌تواند ظرف چهار یا پنج سال به ایالات متحده نزدیکتر شود و توافق صرف با روسیه، روند تسلیحاتی چین را دست‌نخورده باقی می‌گذارد. ترامپ در دوره نخست ریاست‌جمهوری خود تلاش کرد تا چین را وارد مذاکرات کند، اما پکن از این امر خودداری کرد. او بار دیگر این ایده را در ماه می در پکن و  ماه سپتامبر در کاخ سفید با شی جین‌پینگ مطرح کرد. همچنین، مسئله مالی نیز از اهمیت بالایی برخوردار است. دفتر بودجه کنگره پیش‌بینی می‌کند که بخش سلاح‌های هسته‌ای ایالات متحده بین سال‌های ۲۰۲۵ تا ۲۰۳۴ هزینه‌ای معادل ۹۴۶ میلیارد دلار در بر داشته باشند که این رقم سالانه حدود ۹۵ میلیارد دلار می‌شود. ترامپ بارها از این هزینه‌ها گلایه کرده است، او در فوریه ۲۰۲۵ گفت: «هیچ دلیلی ندارد که ما سلاح‌های هسته‌ای کاملاً جدید بسازیم.» برنامه‌های تسلیحاتی رقبا نیز فشار را افزایش می‌دهند. روسیه در اکتبر ۲۰۲۵ موشک کروز هسته‌ای و یک اژدر اتمی را آزمایش کرد. پس از آن، ترامپ به پنتاگون دستور داد آزمایش تسلیحات هسته‌ای ایالات متحده را «بر اساس شرایط برابر» آغاز کند. منتقدان هشدار دادند که این اقدام می‌تواند زنجیره‌ای از آزمایش‌های رقبای آمریکا برانگیزد.  آیا پکن و مسکو همراهی خواهند کرد؟ تاکنون چین و روسیه تمایل چندانی به ایده ترامپ نشان نداده‌اند. چین استدلال می‌کند که زرادخانه‌ آن قابل مقایسه با ایالات متحده و روسیه نیست و وزارت امور خارجه این کشور درخواست‌ها برای مذاکرات سه‌جانبه را «غیرمنطقی و غیرواقع‌بینانه» خوانده است. پکن اصرار دارد که واشنگتن و مسکو باید ابتدا ذخایر خود را کاهش دهند. روسیه نیز شرایط ویژه خود را دارد. کرملین به دنبال آن است که هرگونه توافق بزرگ، زرادخانه‌های بریتانیا و فرانسه را نیز پوشش دهد. مسکو همچنین برنامه‌های دفاع موشکی ایالات متحده را عامل برهم زدن توازن استراتژیک می‌داند. برخی تحلیلگران بر این باورند که ترامپ احتمالا ناچار شود محدودیت‌هایی را بر روی سپر دفاع موشکی «گنبد طلایی» خود بپذیرد. در مجموع، دیپلماسی در سایه همچنان ادامه دارد. دیپلمات‌های آمریکایی امسال حداقل سه بار با مقام‌های چینی برای رایزنی درباره کاهش خطرات هسته‌ای دیدار کرده‌اند. حامیان کنترل تسلیحات، گام‌های اولیه نظیر فریز کردن ذخایر و اشتراک‌گذاری داده‌های مربوط به کلاهک‌ها را پیشنهاد می‌کنند. با این حال، مذاکره برای یک معاهده سطح بالا و جامع سال‌ها زمان خواهد برد.

خواندن کامل خبر
تحلیل کامودیتی‌ها اثر متوسط

طلا در دوراهی دلار و بانک‌های مرکزی؛ پیش‌بینی تازه از آینده اونس

در یک نگاه فشار سیاست پولی: تورم بالا، تقویت دلار آمریکا و افزایش بازده اوراق قرضه، مهم‌ترین موانع رشد قیمت طلا در کوتاه‌مدت هستند. احتمال کاهش نرخ بهره: تضعیف رشد اقتصادی و کاهش فشارهای تورمی می‌تواند زمینه‌ساز سیاست پولی تسهیلی فدرال رزرو و بهبود قیمت طلا شود. تقاضای فیزیکی قدرتمند: خرید شمش و سکه طلا در نیمه نخست سال به ۷۸۴ تن رسید که یکی از قوی‌ترین عملکردهای ثبت‌شده برای این دوره است. قیمت طلا همچنان در محدوده‌ای نسبتاً ثابت نوسان می‌کند و با وجود فشارهای تورمی که موجب افزایش بازده اوراق قرضه و تقویت دلار آمریکا شده‌اند، تلاش می‌کند سطح حمایتی ۴۱۰۰ دلار به‌ازای هر اونس را حفظ کند. با این حال، یک بانک کانادایی همچنان در بلندمدت به چشم‌انداز این فلز گران‌بها خوش‌بین است؛ هرچند پیش‌بینی‌های قیمتی خود را برای سال‌های آینده تا پایان این دهه به‌طور قابل‌توجهی کاهش داده است. در تازه‌ترین گزارش چشم‌انداز فلزات گران‌بهای کانیدین امپریال بنک آو کامرس (CIBC) ، تحلیلگران بخش کامودیتی این بانک پیش‌بینی خود از قیمت طلا در سه‌ماهه چهارم سال را به ۴۵۰۰ دلار به‌ازای هر اونس کاهش دادند. این رقم در مقایسه با برآورد ۶۵۰۰ دلاری ابتدای سال، ۳۱ درصد کمتر است. این بانک اکنون انتظار دارد میانگین قیمت طلا در سال ۲۰۲۷ به ۵۲۰۰ دلار برسد؛ در حالی که پیش‌بینی قبلی آن ۶۵۰۰ دلار بود. همچنین، برآورد قیمت طلا برای سال ۲۰۲۸ از ۶۰۰۰ دلار به ۵۵۰۰ دلار کاهش یافته است. در چشم‌انداز بلندمدت، CIBC میانگین قیمت طلا را برای سال ۲۰۲۹ حدود ۴۸۰۰ دلار، برای سال ۲۰۳۰ حدود ۴۵۰۰ دلار و برای سال ۲۰۳۱ حدود ۴۲۰۰ دلار به‌ازای هر اونس پیش‌بینی می‌کند. تحلیلگران این بانک به سرپرستی آنیتا سونی و کاسموس چیو اعلام کردند که اگرچه شرایط سیاست پولی به‌تدریج برای طلا دشوارتر شده، عوامل بنیادی که از رشد تاریخی قیمت این فلز در سال گذشته حمایت کردند، همچنان پابرجا هستند. ✔️ بیشتر بخوانید: انتخابات آمریکا و تلاطم بازارها؛ چرا طلا می‌تواند صعودی شود؟ به گفته این تحلیلگران، تداوم تورم، که درگیری ادامه‌دار آمریکا و ایران و افزایش قیمت انرژی آن را تشدید کرده‌اند، فدرال رزرو را به اتخاذ سیاست پولی انقباضی‌تر سوق داده است. با این حال، آن‌ها انتظار دارند عدم‌اطمینان‌های ژئوپلیتیکی، نگرانی‌ها درباره بدهی دولت‌ها و متنوع‌سازی بانک‌های مرکزی به ذخایر ارزی، در بلندمدت همچنان از قیمت طلا حمایت کنند. چشم‌انداز اصلاح‌شده این بانک در شرایطی منتشر شده که طلا سالی پرنوسان را پشت سر گذاشته است. به گزارش CIBC، قیمت این فلز گران‌بها از رکورد تاریخی حدود ۵۶۰۰ دلار به‌ازای هر اونس که در اوایل سال جاری ثبت شد، نزدیک به ۲۴ درصد کاهش یافته است. قیمت طلا در اواخر ژوئن به حدود ۴۰۰۰ دلار سقوط کرد، اما در تابستان دوباره به محدوده ۴۴۰۰ دلار بازگشت. با این حال، در ماه سپتامبر و پس از آنکه فدرال رزرو نرخ بهره را ۰.۲۵ درصد افزایش داد و احتمال لزوم انقباض بیشتر سیاست پولی برای مهار تورم را مطرح کرد، فشارهای فروش بار دیگر افزایش یافت. تحلیلگران CIBC می‌گویند افزایش نرخ بهره واقعی و تقویت دلار آمریکا همچنان مهم‌ترین موانع پیش روی طلا در کوتاه‌مدت هستند؛ چرا که این عوامل هزینه فرصت نگهداری فلزی را افزایش می‌دهند که برخلاف اوراق قرضه، سود یا بازده دوره‌ای ایجاد نمی‌کند. هم‌زمان، افزایش بازده اوراق خزانه‌داری ۱۰ساله آمریکا به بیش از ۵ درصد، نیروهای متضادی را در بازار طلا ایجاد کرده است. از یک سو، افزایش بازده اوراق قرضه، این دارایی‌ها را در مقایسه با طلا جذاب‌تر می‌کند؛ اما از سوی دیگر، رشد هزینه‌های استقراض توجه سرمایه‌گذاران را بیش از پیش به پایداری وضعیت مالی دولت آمریکا جلب کرده است. به اعتقاد تحلیلگران، افزایش نگرانی‌ها درباره بدهی‌های دولتی و ثبات بازارهای مالی می‌تواند نقش طلا را به‌عنوان ابزاری برای پوشش ریسک‌های گسترده اقتصادی تقویت کند؛ حتی اگر بازده بالای اوراق قرضه، ظرفیت رشد قیمت طلا را در کوتاه‌مدت محدود نگه دارد. موسسه CIBC همچنین احتمال مساعدتر شدن شرایط سیاست پولی در میان‌مدت را مطرح می‌کند؛ به‌ویژه اگر رشد اقتصادی تضعیف شود یا فشارهای تورمی به‌اندازه‌ای کاهش یابند که فدرال رزرو بتواند نرخ بهره را با سرعتی بیشتر از انتظارات فعلی بازار کاهش دهد. این بانک خاطرنشان می‌کند که نرخ بهره واقعی کمتر از ۲ درصد، از نظر تاریخی شرایط مساعدی برای رشد قیمت طلا فراهم کرده است. بنابراین، کاهش بازده اوراق قرضه پس از تعدیل اثر تورم می‌تواند به عاملی مهم برای احیای قیمت طلا در سال‌های ۲۰۲۷ و ۲۰۲۸ تبدیل شود. ✔️ بیشتر بخوانید: چرا کاهش بازده اوراق آمریکا دیگر به کمک بازار سهام نمی‌آید؟ طلا در کانون توجه فراتر از سیاست پولی، CIBC انتظار دارد تقاضای سرمایه‌گذاری و خرید بانک‌های مرکزی همچنان دو ستون اصلی حمایت از بازار طلا باشند. بر اساس این گزارش، صندوق‌های قابل معامله در بورس با پشتوانه طلا در سراسر جهان طی سه‌ماهه سوم، رکورد جذب ۳۰.۷ میلیارد دلار سرمایه را ثبت کردند. این میزان سرمایه‌گذاری معادل تقاضا برای ۲۱۱ تن طلای فیزیکی بود. این عملکرد قدرتمند پس از خروج ۴۵ تن طلا از این صندوق‌ها در سه‌ماهه دوم به ثبت رسید و نوسان مستمر تقاضای سرمایه‌گذاران غربی را نشان می‌دهد. تحلیلگران می‌گویند تقاضا در اروپا، به‌ویژه در بریتانیا، بسیار قدرتمند بوده است. همچنین، سرمایه‌گذاران آمریکای شمالی پس از فروش طلا در ماه‌های ابتدایی سال، در اوت و سپتامبر بار دیگر به بازار بازگشتند. با این حال، این بانک انتظار دارد سرمایه‌گذاران آسیایی و معاملات سرمایه‌گذاری در بازار خارج از بورس (OTC) در ادامه سال ۲۰۲۶ نقش پررنگ‌تری در حمایت از تقاضای طلا ایفا کنند. تقاضا برای سرمایه‌گذاری در طلای فیزیکی نیز همچنان مقاوم بوده است. خرید جهانی شمش و سکه طلا در نیمه نخست سال به ۷۸۴ تن رسید که یکی از قوی‌ترین عملکردهای نیمه اول سال در تاریخ محسوب می‌شود. این موسسه اشاره می‌کند که سرمایه‌گذاران چین و هند همچنان طلا را به‌عنوان ابزاری برای حفظ ارزش دارایی‌های خود ترجیح می‌دهند؛ روندی که از عدم‌اطمینان‌ ژئوپلیتیکی، محدود بودن گزینه‌های جایگزین سرمایه‌گذاری و نگرانی‌ها درباره ثبات اقتصادی تأثیر می‌پذیرد. در همین حال، تحلیلگران می‌گویند با افزایش بازده اوراق قرضه و تقویت دلار آمریکا، موقعیت‌های سفته‌بازانه در معاملات آتی طلا تضعیف شده است؛ چرا که مدیران صندوق‌ها میزان موقعیت‌های خرید و شرط‌بندی‌های صعودی خود را کاهش داده‌اند. به اعتقاد این بانک، تفاوت میان فشار فروش در بازار معاملات آتی و تداوم تقاضای قدرتمند برای طلای فیزیکی می‌تواند به حمایت از بهبود قیمت‌ها در سال آینده کمک کند. تقاضای بانک‌های مرکزی نیز یکی دیگر از مؤلفه‌های کلیدی در چشم‌انداز صعودی بلندمدت CIBC است. بر اساس این گزارش، بانک‌های مرکزی در نیمه نخست سال ۲۰۲۶ مجموعاً ۳۴۵ تن طلا خریداری کردند. خرید این نهادها در سه‌ماهه دوم به ۲۸۹ تن رسید که پنج برابر میزان خرید در سه‌ماهه نخست سال است. اگرچه خرید طلا از سوی بخش رسمی اقتصاد در ابتدای سال نسبتاً محدود بود، تحلیلگران انتظار دارند این تقاضا همچنان به‌مراتب بالاتر از میانگین‌های تاریخی باقی بماند؛ زیرا بانک‌های مرکزی به روند متنوع‌سازی ذخایر خود و کاهش وابستگی به دارایی‌های مبتنی بر دلار آمریکا ادامه می‌دهند. موسسه CIBC تأکید می‌کند که تداوم این روند در میان نهادهای رسمی نشان می‌دهد طلا همچنان یک دارایی راهبردی برای ذخایر بانک‌های مرکزی است و نباید آن را صرفاً سرمایه‌گذاری کوتاه‌مدتی دانست که قیمت آن با تغییرات سیاست پولی بالا و پایین می‌شود. ✔️ بیشتر بخوانید: قیمت طلا در سال ۲۰۲۷ به ۵۰۰۰ دلار می‌رسد؛ آیا افت اخیر فرصت خرید است؟

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

وزارت بازرگانی چین، در واکنش به دستور آمریکا درباره دیپ‌سیک: چین قاطعانه با این اقدام مخالف است

اقدام واشنگتن تبعیض‌آمیز است و مسائل فناوری و تجارت را به بهانه امنیت ملی سیاسی می‌کند. اقدام واشنگتن، توافق و تفاهم حاصل‌شده میان رؤسای جمهور چین و آمریکا را نادیده می‌گیرد. از آمریکا می‌خواهیم فوراً رویه‌های نادرست خود را اصلاح و محدودیت‌های تبعیض‌آمیز علیه شرکت‌های چینی را لغو کند. چین برای دفاع از منافع خود، اقدامات لازم را اتخاذ خواهد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

استقبال روبیو از گفتگوهای سه‌جانبه کنترل تسلیحات؛ چرا توافق واشنگتن، پکن و مسکو اهمیت دارد؟

مارکو روبیو، وزیر امور خارجه ایالات متحده، در تازه‌ترین موضع‌گیری دیپلماتیک خود اعلام کرد که شکل‌گیری مذاکرات و گفتگوهای سه‌جانبه کنترل تسلیحات میان ایالات متحده، چین و روسیه می‌تواند رویدادی مثبت و سازنده برای ثبات و امنیت جهانی باشد.

خواندن کامل خبر
ژئوپلیتیک کم اثر
ژئوپلیتیک کم اثر

واکنش چین به حذف ابزارهای دیپ‌سیک از سوی نهادهای آمریکا

وزارت خارجه چین، در واکنش به حذف ابزارهای هوش مصنوعی دیپ‌سیک از سوی نهادهای آمریکا، اعلام کرد که پکن قاطعانه از منافع مشروع شرکت‌های چینی دفاع خواهد کرد. این وزارتخانه همچنین گفت چین همواره با تعمیم بیش از حد مفهوم امنیت ملی مخالفت می‌کند.

خواندن کامل خبر
اخبار سهام و اخبار شاخص‌ها کم اثر

هشدار صریح ارتش چین به واشنگتن؛ ماجرای ورود ناگهانی ناوشکن آمریکایی به ریف سابینا

فرماندهی بخش جنوبی نیروی دریایی ارتش آزادی‌بخش چین (PLA) با صدور بیانیه‌ای اعلام کرد که یک فروند ناو جنگی ساحلی (Littoral Combat Ship) ایالات متحده بدون کسب اجازه و موافقت پکن، وارد آب‌های نزدیک به ریف سابینا (Sabina Shoal) در مجمع‌الجزایر اسپراتلی در دریای جنوبی چین شده است. بر اساس این بیانیه، نیروهای دریایی و هوایی چین مطابق با قوانین و مقررات بین‌المللی و داخلی، بلافاصله یگان‌های خود را برای شناسایی، تعقیب، رهگیری و دادن هشدار خروج به شناور آمریکایی اعزام کرده‌اند. سخنگوی فرماندهی جنوبی چین تأکید کرد که این اقدام آمریکا به شدت حقوق حاکمیتی چین را نقض کرده، امنیت دریانوردی را به خطر انداخته و به صلح و ثبات منطقه‌ای آسیب زده است. پکن با صدور هشداری صریح از واشنگتن خواست تا سریعاً چنین اقدامات تحریک‌آمیزی را متوقف کند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

نیکی: ژاپن برای مهار ریسک‌های مرتبط با چین، نظام صدور گواهی برای مراکز داده و خدمات ابری راه‌اندازی می‌کند

ژاپن قصد دارد نظامی برای صدور گواهی امنیتی مراکز داده و خدمات رایانش ابری راه‌اندازی کند. هدف از این اقدام، ترویج استفاده از فناوری‌های امن در حوزه‌هایی مانند امور مالی و بهداشت و درمان و در عین حال، مهار تهدیدهای احتمالی ناشی از چین، روسیه و سایر کشورهایی است که از نظر امنیتی برای توکیو نگران‌کننده محسوب می‌شوند. بر اساس این گزارش، نظام جدید پس از سال مالی ۲۰۲۷ اجرایی خواهد شد و اپراتورهای مراکز داده مستقر در ژاپن و ارائه‌دهندگان خدمات ابری را که سرورهای خود را در این کشور نگهداری می‌کنند، در بر می‌گیرد. انتظار می‌رود در فرایند صدور گواهی، عواملی مانند ساختار مالکیت شرکت‌ها، رویه‌های مدیریت ریسک برای جلوگیری از نشت اطلاعات و تأمین‌کنندگان تجهیزات مورد بررسی قرار گیرند. دولت ژاپن همچنین قصد دارد به مؤسسات مالی، مراکز درمانی، مؤسسات پژوهشی و سایر سازمان‌هایی که اطلاعات شخصی حساس و دارای پیامدهای امنیت ملی را مدیریت می‌کنند، توصیه کند که تنها با اپراتورهای مراکز داده و ارائه‌دهندگان خدمات ابری دارای گواهی امنیتی قرارداد ببندند. در همین راستا، دولت ژاپن برنامه دارد در نشست عادی پارلمان که در ماه ژانویه آغاز می‌شود، پیشنهاد اصلاحاتی در قانون ارتقای امنیت اقتصادی این کشور ارائه کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چین در واکنش به محدودیت‌های بریتانیا علیه خودروهای برقی، تهدید به اقدامات تلافی‌جویانه کرد

وزارت بازرگانی چین: اگر بریتانیا بر اعمال محدودیت‌ها علیه خودروهای برقی چینی پافشاری کند، پکن قاطعانه اقدامات متقابل انجام خواهد داد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر