EURUSD 1.12073 USD ▲ 0.44%
XAUUSD 3,904.21 USD ▲ 0.75%
AAPL 344.63 USD ▼ 1.23%
WTI 99.40 USD ▼ 4.53%
BTCUSD 77,791.75 USD
SP500 7,580.07 ▼ 1.82%
AUDUSD 0.70083 USD ▼ 0.31%
EURJPY 176.946 JPY ▲ 0.39%

ترمینال خبری

آخرین بروزرسانی ۳۷ دقیقه پیش

ترمینال خبری یوتوتایمز؛ پوشش لحظه‌ای بازارهای مالی، اقتصاد جهانی، تصمیم‌های بانک‌های مرکزی و تحولات ژئوپلیتیک

آخرین بروزرسانی ۳۷ دقیقه پیش

نقشه جدید انرژی خاورمیانه؛ سوریه چگونه می‌تواند جایگزینی برای تنگه هرمز باشد؟

در یک نگاه سوریه در حال جذب سرمایه‌گذاری‌های بین‌المللی برای احیای تولید نفت و گاز و بازسازی زیرساخت‌های برق خود است. اجرای پروژه‌های بزرگ خورشیدی، بادی و برق‌آبی می‌تواند ظرفیت تولید برق این کشور را به‌طور چشمگیری افزایش دهد. اختلال در تردد انرژی از تنگه هرمز، توجه‌ها را به سوریه به‌عنوان مسیری جایگزین برای انتقال انرژی افزایش داده است. سوریه پس از بیش از یک دهه درگیری، وارد مرحله بازسازی سراسری شده است؛ جنگی که خسارات گسترده‌ای به زیرساخت‌های این کشور وارد کرد و به آوارگی میلیون‌ها نفر انجامید. در شرایطی که مردم سوریه در تلاش برای بازسازی زندگی خود هستند، دولت این کشور برنامه‌های گسترده‌ای برای متنوع‌سازی اقتصاد و تقویت رشد اقتصادی در نظر گرفته است تا زمینه بهبود پایدار شرایط کشور را فراهم کند. موقعیت جغرافیایی مناسب سوریه نیز فرصتی برای توسعه یک بخش قدرتمند انرژی فراهم کرده است؛ بخشی که در نهایت می‌تواند این کشور را به یکی از قطب‌های منطقه‌ای انرژی تبدیل کند. در حال حاضر، احمد الشرع ریاست‌جمهوری سوریه را بر عهده دارد. او پس از پایان حکومت بشار اسد، در ۲۹ مارس ۲۰۲۵ دولت انتقالی را تشکیل داد. این دولت طی یک سال گذشته مجموعه گسترده‌ای از سیاست‌ها و اصلاحات را در بخش‌های مختلف به اجرا گذاشته است که هدف آن‌ها بهبود سطح زندگی مردم و حمایت از رشد اقتصادی است. راهبرد ملی سوریه بر بازسازمان‌دهی نهادهای دولتی، یکپارچه‌سازی ساختارهای امنیتی، تثبیت اقتصادی و اجرای عدالت انتقالی تمرکز دارد؛ اقداماتی که پیش از برگزاری انتخابات سراسری برنامه‌ریزی‌شده برای سال ۲۰۳۰ دنبال می‌شوند. دولت انتقالی کنترل بخش انرژی سوریه، از جمله میدان نفتی العمر و مجتمع گازی الطابیه، را به دست گرفته است. این تحول پس از بیش از یک دهه تقسیم‌شدن بخش انرژی کشور رخ داده است؛ دوره‌ای که در آن، دمشق از مناطق نفت‌خیز شمال‌شرق سوریه فاصله داشت. دولت سوریه در این سال‌ها همچنان بر تولید گاز در مناطق مرکزی نظارت می‌کرد، اما کنترل برخی از بزرگ‌ترین مراکز تولید انرژی کشور را از دست داده بود. توافق سال ۲۰۲۶ میان دولت انتقالی سوریه و نیروهای دموکراتیک سوریه (SDF) به رهبری کردها، زمینه ادغام نیروهای این گروه در ساختارهای دولتی را فراهم می‌کند؛ اقدامی که می‌تواند به یکپارچه‌سازی بیشتر مدیریت بخش انرژی نیز منجر شود. از سوی دیگر، لغو تحریم‌های آمریکا و اتحادیه اروپا علیه سوریه پس از سقوط حکومت اسد و ازسرگیری دسترسی به سامانه انتقال مالی سوئیفت، شرایط را برای سرمایه‌گذاری شرکت‌های بین‌المللی در این کشور آسان‌تر کرده است. پیش از آغاز درگیری‌ها در سال ۲۰۱۱، سوریه به‌طور متوسط روزانه ۳۸۰ هزار بشکه نفت خام تولید می‌کرد و تولید گاز طبیعی آن به ۹۰۰ میلیون فوت مکعب در روز می‌رسید. بااین‌حال، جنگ تولید انرژی را به‌شدت کاهش داد؛ به‌طوری‌که بر اساس داده‌های مؤسسه وود مکنزی، تولید نفت حدود ۸۰ درصد و تولید گاز نزدیک به ۵۰ درصد افت کرد. با وجود این کاهش شدید، سوریه همچنان حدود ۱.۳ میلیارد بشکه معادل نفت ذخایر انرژی دارد. افزون بر این، بخش‌های گسترده‌ای از مناطق خشکی این کشور هنوز به‌طور کامل اکتشاف نشده‌اند و ظرفیت‌های نفت و گاز فراساحلی آن نیز تاکنون دست‌نخورده باقی مانده است. افزایش سرمایه‌گذاری خارجی می‌تواند روند احیای صنعت نفت و گاز سوریه را سرعت ببخشد. در ماه مه، سوریه اعلام کرد که یک محدوده فراساحلی را برای اجرای نخستین پروژه اکتشاف نفت و گاز در آب‌های عمیق خود اختصاص داده است. این پروژه قرار است با مشارکت شرکت آمریکایی شورون، شرکت هلدینگ UCC قطر و شرکت نفت سوریه (SPC) توسعه پیدا کند. این اقدام با هدف دولت برای جذب سرمایه خارجی بیشتر در بخش انرژی همسو است. سایر شرکت‌های آمریکایی فعال در حوزه نفت و گاز نیز علاقه خود را به مشارکت در پروژه‌های انرژی سوریه در دوران دولت انتقالی اعلام کرده‌اند؛ موضوعی که می‌تواند فرصت‌های تازه‌ای برای سرمایه‌گذاری ایجاد کند. با توجه به چالش‌های ژئوپلیتیکی کنونی در بازار جهانی انرژی، صنعت انرژی سوریه از ظرفیت قابل‌توجهی برای توسعه برخوردار است. محدودیت‌های اعمال‌شده از سوی ایران بر تجارت انرژی از مسیر تنگه هرمز، توجه‌ها را به سوریه به‌عنوان یک مسیر ترانزیتی بالقوه برای انتقال نفت و گاز خلیج فارس به دریای مدیترانه افزایش داده است. مرز مشترک سوریه با ترکیه نیز دسترسی این کشور به شبکه‌های اصلی خطوط لوله را تسهیل می‌کند؛ شبکه‌هایی که می‌توانند انتقال نفت و گاز از خاورمیانه به اروپا را امکان‌پذیر سازند. بر اساس تحلیل مؤسسه بیکر، در صورت افزایش سرمایه‌گذاری‌ها، سوریه می‌تواند به یک «پل زمینی انرژی» تبدیل شود و میزبان خطوط لوله‌ای باشد که با دور زدن تنگه هرمز، انرژی را به بازارهای مقصد منتقل می‌کنند. برنامه‌های گسترده سوریه برای توسعه انرژی‌های تجدیدپذیر دولت انتقالی سوریه علاوه بر بازسازی زیرساخت‌های نفت و گاز و تلاش برای تبدیل کشور به یک مرکز منطقه‌ای تجارت انرژی، برنامه‌های مهمی برای توسعه انرژی‌های تجدیدپذیر نیز در دستور کار دارد. پروژه‌های خورشیدی کوچک‌مقیاس از هم‌اکنون در بخش‌هایی از سوریه در حال گسترش هستند. برآوردها نشان می‌دهد ظرفیت تولید برق خورشیدی خارج از شبکه این کشور از حدود ۲۵۰ مگاوات در سال ۲۰۲۲ به بیش از ۲ گیگاوات در سال ۲۰۲۵ افزایش یافته است. سوریه قصد دارد بخش‌های انرژی خورشیدی و بادی خود را توسعه دهد. در ژوئن ۲۰۲۵، دولت این کشور توافقی به ارزش ۷ میلیارد دلار با کنسرسیومی متشکل از شرکت‌هایی از قطر، ترکیه و آمریکا امضا کرد تا زیرساخت‌های تولید برق سوریه بازسازی شوند. این طرح شامل احداث چهار نیروگاه گازی و یک پارک خورشیدی با ظرفیت یک گیگاوات است. انتظار می‌رود این پروژه در مجموع ۵ گیگاوات به ظرفیت تولید برق سوریه اضافه کند؛ ظرفیتی که می‌تواند نزدیک به نیمی از تقاضای فعلی برق کشور را پوشش دهد. دولت سوریه در سپتامبر ۲۰۲۵ نیز توافق‌نامه توسعه مشترکی با شرکت سعودی «اکوا پاور» (ACWA Power) امضا کرد. دو طرف در حال شناسایی مناطق مناسب برای اجرای پروژه‌های انرژی بادی هستند. هدف این همکاری، توسعه یک گیگاوات ظرفیت نیروگاه‌های خورشیدی فتوولتائیک، حدود ۱.۵ گیگاوات ظرفیت تولید برق بادی و همچنین سامانه‌های ذخیره‌سازی باتری در مقیاس نیروگاهی است؛ اقداماتی که می‌توانند قابلیت اطمینان شبکه برق را افزایش دهند. در ماه فوریه، وزارت انرژی سوریه همچنین توافقی با شرکت انرژی مارو انرژی (Marv Energy) مستقر در دبی امضا کرد تا یک مزرعه بادی با ظرفیت ۷۰۰ مگاوات احداث شود. بر اساس این طرح، قرار است ۱۴۰ توربین بادی تولید داخل در چندین منطقه نصب و به شبکه سراسری برق متصل شوند. مارو انرژی قصد دارد توربین‌های موردنیاز این پروژه را در کارخانه خود در شهر حمص، در غرب سوریه، تولید کند. پیش‌بینی می‌شود اجرای کامل این طرح پنج تا هفت سال طول بکشد. در ماه اکتبر، وزارت انرژی سوریه فراخوانی برای اعلام تمایل سرمایه‌گذاران به مشارکت در پروژه سد حلبیا ـ زلبیه در رود فرات منتشر کرد. این طرح شامل احداث یک نیروگاه برق‌آبی با ظرفیت ۸۱ مگاوات و یک تأسیسات برق‌آبی تلمبه‌ذخیره‌ای ( Pumped-storage) با ظرفیت ۱.۲ گیگاوات است. هزینه سرمایه‌گذاری این پروژه حدود ۱.۱۶ میلیارد دلار برآورد شده است. اجرای این طرح مستلزم ساخت سدی به طول هزار و ۲۰۰ متر و ارتفاع ۲۳ متر خواهد بود. همچنین نیروگاه برق‌آبی آن به سه توربین ۲۷ مگاواتی مجهز می‌شود. جمع‌بندی سوریه از ظرفیت قابل‌توجهی در حوزه نفت، گاز و انرژی‌های تجدیدپذیر برخوردار است، اما توسعه این بخش‌ها تا حد زیادی به جذب سرمایه‌گذاری خارجی وابسته خواهد بود. در شرایطی که محدودیت‌های تجارت انرژی از مسیر تنگه هرمز همچنان بر محاسبات بازار تأثیر می‌گذارند، برخی سرمایه‌گذاران به سوریه به‌عنوان مسیری جایگزین برای توسعه تجارت انرژی میان خاورمیانه و اروپا توجه نشان داده‌اند. تحقق این فرصت‌ها می‌تواند علاوه بر تقویت جایگاه منطقه‌ای سوریه در بازار انرژی، به احیای اقتصاد این کشور پس از سال‌ها جنگ و بحران کمک کند.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

کانادا و ترکیه مشارکت راهبردی سه‌ساله را آغاز می‌کنند

مارک کارنی، نخست‌وزیر کانادا، از آغاز مشارکت راهبردی کانادا و ترکیه خبر داد؛ مشارکتی که با یک برنامه اقدام سه‌ساله پشتیبانی می‌شود و بر چهار محور استوار است: تجارت و سرمایه‌گذاری، دفاع و امنیت، انرژی و پیوندهای مردمی.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

نرخ تورم ترکیه – سپتامبر ۲۰۲۶

نرخ تورم ماهانه ترکیه - Inflation Rate (سپتامبر) واقعی ................. %1.84 پیش‌بینی .......... %2.3 قبلی ................... %1.84 نرخ تورم سالانه ترکیه - Inflation Rate (سپتامبر) واقعی ................. % 29.73 پیش‌بینی ........... %30.3 قبلی ................... %31.51

خواندن کامل خبر
داده های اقتصادی کم اثر

حمله بی‌سابقه لاوروف به آلمان؛ آیا صدراعظم مرتس معنای «دوباره» را می‌فهمد؟

سرگئی لاوروف، وزیر امور خارجه روسیه، در حاشیه نشست مجمع عمومی سازمان ملل متحد با برگزاری یک کنفرانس مطبوعاتی مفصل، ابعاد تازه‌ای از سیاست خارجی مسکو در قبال آمریکا، اروپا، ترکیه، سوریه و تحولات بین‌المللی را تشریح کرد. لاوروف با اشاره به دیدار خود با یوهان وادفول، وزیر امور خارجه آلمان اعلام کرد این گفت‌وگوها هیچ دستاورد یا تحول جدیدی به همراه نداشته است. انتقاد شدید مسکو از تمایلات نظامی آلمان و کرسی شورای امنیت وزیر امور خارجه روسیه با اشاره به سخنان اخیر فريدريش مرتس، صدراعظم آلمان گفت: «مرتس تأکید کرده که هدفش تبدیل دوباره آلمان به قدرت اصلی نظامی در اروپاست. او این جمله را بارها تکرار کرد، اما مشخص نیست آیا مفهوم تاریخی کلمه «دوباره» را در این جمله درک می‌کند یا خیر. وی همچنین با رد تلاش‌های برلین برای تغییر ساختار سازمان ملل افزود: «آلمان به‌طور اصرارآمیزی به دنبال کسب کرسی دائم در شورای امنیت سازمان ملل است، اما شانس آن‌ها برای رسیدن به این هدف صفر است.» هشدار لاوروف درباره جنگ با اروپا و پیام پوتین لاوروف در خصوص ادعاهای مطرح‌شده درباره احتمال حمله روسیه به اروپا تصریح کرد: «ما هیچ قصدی برای جنگ با اروپا نداریم و این ادعاها پوچ است. در واقع این اروپاست که خود را برای جنگ با ما آماده می‌کند و مدام تکرار می‌کنند که تا سال ۲۰۳۰ باید آماده نبرد باشند.» وی تحرکات اروپا و سرمایه‌گذاری سنگین در تولید سلاح را خطرناک دانست و افزود: «این اقدامات می‌تواند به یک پیشگویی خودتحقق‌بخش تبدیل شود. همان‌طور که پوتین تأکید کرد، اگر آن‌ها به ما حمله کنند، ما خویشتن‌داری نخواهیم کرد و آن نبرد، جنگی کاملاً متفاوت و بسیار کوتاه خواهد بود.» پیام به واشنگتن: مسئله اوکراین باید از سر راه روابط برداشت شود بخش دیگری از سخنان لاوروف به روابط مسکو و واشنگتن اختصاص داشت. او با تأکید بر لزوم تغییر رویکرد تک‌محوری آمریکا گفت: «سیر روزگار به شرکای آمریکایی خواهد آموخت که چندجانبه‌گرایی را بپذیرند. آن‌ها تنها قدرت اقتصادی و نظامی یا تنها بازیگر مستقل جهان نیستند.» وزیر خارجه روسیه افزود: «مسئله اوکراین باید از سر راه برداشت شود، چرا که مانع اصلی در مسیر دستیابی به روابط دوجانبه و سودمند میان روسیه و آمریکا است.» شرط روسیه برای اس-۴۰۰ ترکیه و انتقاد از نیروهای دموکراتیک سوریه لاوروف درباره وضعیت سامانه‌های اس-۴۰۰ در ترکیه به خریدهای تسلیحاتی کشورهای اروپایی از آسیا و آفریقا اشاره کرد و گفت: «اروپایی‌ها سلاح‌هایی را که تضمین شده بود به جای دیگری منتقل نشود، خریداری کرده و به اوکراین می‌دهند. ما تنها زمانی آماده تحویل سامانه‌های اس-۴۰۰ خواهیم بود که درخواستی رسمی با تضمین عدم بروز چنین تخلفاتی دریافت کنیم.» وی همچنین درباره نیروهای دموکراتیک سوریه (SDF) گفت: «هر زمان آمریکا حمایت خود را از آن‌ها برداشت، به سمت ما آمدند و وقتی آمریکایی‌ها برگشتند، آن‌ها علاقه خود را به همکاری با ما از دست دادند. دمشق برخلاف رویکردهای ناسیونالیستی برخی کشورها، هرگز زبان کردی را ممنوع نکرده است.» تحلیل لاوروف از رفتار منفعت‌طلبانه آمریکا در ونزوئلا و ایران وزیر امور خارجه روسیه در پایان با اشاره به تناقض رفتاری آمریکا در قبال سایر کشورها یادآور شد: «در ونزوئلا مادورو را متهم کردند، اما در نهایت صنعت نفت آن کشور را به مالکیت مشترک آمریکا و ونزوئلا درآوردند. درباره ایران نیز سال‌ها ادعاهای مختلفی مطرح کردند اما در جریان مذاکرات، پیشنهاد کنترل مشترک تنگه هرمز را دادند. این رفتارها نشان می‌دهد منافع ملی آمریکا صرفاً بر پایه اهداف منفعت‌طلبانه تنظیم می‌شود.»

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

رئیس پارلمان ترکیه: توافق دفاعی با پاکستان و عربستان ماه آینده به مجلس می‌رود

رئیس پارلمان ترکیه اعلام کرد توافق دفاعی این کشور با پاکستان و عربستان سعودی هنوز برای بررسی به مجلس ارائه نشده است. به گفته او، انتظار می‌رود این توافق پس از آغاز نشست‌های پارلمان در ماه آینده در دستور کار قرار گیرد. جزئیات بیشتری درباره مفاد توافق یا زمان دقیق ارائه آن به نمایندگان منتشر نشده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک‌های مرکزی جهان هنوز تشنه طلا هستند؛ ۲۰ هزار تن خرید احتمالی در راه است

در یک نگاه بانک‌های مرکزی هنوز فضای زیادی برای افزایش خرید طلا دارند؛ بانک آمریکا (BofA) برآورد می‌کند برخی کشورها برای رسیدن به سطح بهینه ذخایر، به بیش از ۲۰ هزار تن طلا نیاز دارند. از زمان آغاز جنگ روسیه و اوکراین در سال ۲۰۲۲، خرید بانک‌های مرکزی به یکی از اصلی‌ترین محرک‌های بازار طلا تبدیل شده و خرید سالانه اخیراً از ۱۰۰۰ تن عبور کرده است. طبق مدل BofA، تخصیص بهینه طلا در ذخایر بانک‌های مرکزی حدود ۳۰ درصد است. برای رسیدن کل بانک‌های مرکزی جهان به این سطح، حدود ۲۳۰۰ تن خرید جدید لازم است. بانک‌های مرکزی همچنان ظرفیت قابل‌توجهی برای ادامه خرید طلا دارند؛ چرا که خرید این فلز در سال‌های اخیر به‌شدت افزایش یافته است. بر اساس برآورد بانک آمریکا (BofA)، نهادهایی که سهم طلای آنها در ذخایر ارزی کمتر از سطح مطلوب است، ممکن است برای رسیدن به تخصیص بهینه ذخایر خود، به بیش از ۲۰ هزار تن طلا نیاز داشته باشند. خرید طلا توسط بانک‌های مرکزی از زمان حمله روسیه به اوکراین در فوریه ۲۰۲۲ به یکی از مهم‌ترین عوامل تأثیرگذار بر بازار این فلز تبدیل شده است. بانک آمریکا اعلام کرده که این خریدها نقش مهمی در شکل‌گیری روند صعودی سه‌ساله طلا داشته‌اند؛ به‌طوری‌که میزان خرید سالانه بانک‌های مرکزی اخیراً از ۱۰۰۰ تن فراتر رفته است. این موسسه از چارچوبی استفاده می‌کند که بر اساس آن، طلا باید ۳۰ درصد از کل دارایی‌های ذخیره‌ای بانک‌های مرکزی را تشکیل دهد؛ سطحی که تیم کامودیتی بانک آمریکا معتقد است در آن، نسبت بازده به ریسک (Information Ratio) یک پرتفوی متوسط بانک مرکزی به حداکثر می‌رسد. در مقیاس جهانی، بانک‌های مرکزی برای رسیدن به این سطح تخصیص، باید کمی کمتر از ۲۳۰۰ تن طلا خریداری کنند؛ رقمی که تقریباً معادل دو سال خرید با سرعت فعلی است. ✔️ بیشتر بخوانید: هجوم چین به بازار طلا؛ واردات این کشور از ۱۰۰۰ تن عبور کرد اما اگر بانک‌های مرکزی که هم‌اکنون حداقل ۳۰ درصد از ذخایر خود را به طلا اختصاص داده‌اند از محاسبات حذف شوند، ظرفیت بالقوه بسیار بزرگ‌تر خواهد بود. بانک آمریکا برآورد می‌کند سایر بانک‌های مرکزی برای رسیدن به این هدف باید حدود ۲۰ هزار و ۳۳۳ تن طلا خریداری کنند؛ مقداری که با سرعت خرید فعلی، بیش از دو دهه زمان نیاز خواهد داشت. در میان بانک‌های مرکزی که هنوز به این سطح نرسیده‌اند، چین بزرگ‌ترین کسری بالقوه ذخایر طلا را دارد. برآورد بانک آمریکا نشان می‌دهد چین برای رسیدن به هدف موردنظر باید ۵۶۲۸ تن طلای دیگر خریداری کند. پس از آن ژاپن با ۱۸۶۶ تن و سوئیس با ۱۱۹۲ تن قرار دارند. همچنین تایوان، کره جنوبی، عربستان سعودی و سنگاپور هرکدام به بیش از ۷۰۰ تن خرید اضافی نیاز خواهند داشت. بر اساس جدیدترین داده‌های شورای جهانی طلا (World Gold Council)، مجموع ذخایر رسمی طلای بانک‌های مرکزی جهان حدود ۳۶ هزار و ۷۰۵ تن است. خرید خالص بانک‌های مرکزی در سال ۲۰۲۴ نیز با ثبت رکورد جدید به ۱۰۹۲ تن رسید. از مارس ۲۰۲۲ تاکنون، ترکیه بزرگ‌ترین خریدار طلا در میان بانک‌های مرکزی بوده و حدود ۸۱۵ تن به ذخایر خود افزوده است. پس از آن لهستان با خرید ۸۰۸ تن قرار دارد. در سمت فروش، میزان عرضه بسیار کمتر بوده و سریلانکا با فروش ۳۸۷ تن و سورینام با ۲۶۵ تن بیشترین فروش را داشته‌اند. بانک آمریکا معتقد است فاصله میان سطح فعلی تخصیص طلا در ذخایر بانک‌های مرکزی و سطح بالقوه آن، همچنان از قیمت طلا حمایت خواهد کرد؛ به‌ویژه اگر روند متنوع‌سازی ذخایر ارزی ادامه پیدا کند و بانک‌های مرکزی که سهم کمتری از طلا دارند، به‌تدریج میزان قرارگیری خود در این فلز گران‌بها را افزایش دهند. ✔️ بیشتر بخوانید: طلا در دوراهی حساس؛ آیا محدوده ۴,۳۰۰ دلار از دست می‌رود؟

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

CAPE در محدوده تاریخی؛ آیا ۵ ETF دفاعی می‌توانند سپر سرمایه‌گذاران در برابر سقوط بازار باشند؟

نگرانی از احتمال اصلاح بازار سهام آمریکا دوباره در حال افزایش است. بر اساس نظرسنجی انجمن سرمایه‌گذاران انفرادی آمریکا در اوایل سپتامبر، حدود ۳۸ درصد سرمایه‌گذاران انتظار داشتند بازار سهام طی شش ماه آینده کاهش پیدا کند. هم‌زمان، ارزش‌گذاری تاریخی بازار نیز چندان آرامش‌بخش نیست؛ نسبت تعدیل‌شده قیمت به سود یا CAPE اخیراً به ۴۱.۴ رسیده، در حالی که میانگین بلندمدت آن حدود ۱۷.۴ است و فاصله چندانی با رکورد ۴۴ در سال ۱۹۹۹، پیش از ترکیدن حباب شرکت‌های اینترنتی، ندارد. در یک نگاه حدود ۳۸ درصد سرمایه‌گذاران مورد بررسی در اوایل سپتامبر انتظار افت بازار طی شش ماه آینده را داشتند. نسبت CAPE شاخص S&P 500 به حدود ۴۱.۴ رسیده، در حالی که میانگین تاریخی آن ۱۷.۴ است. صندوق سلامت و درمان ونگارد VHT دارای ۴۱۷ سهم و کارمزد سالانه ۰.۰۹ درصد است. صندوق خدمات عمومی XLU حدود ۳۱ شرکت را در اختیار دارد و کارمزد آن ۰.۰۸ درصد است. صندوق کالاهای مصرفی ضروری ونگارد VDC شامل ۱۰۳ شرکت با بازده سود تقسیمی حدود ۲.۱ درصد است. صندوق املاک و مستغلات شواب SCHH حدود ۱۱۷ دارایی و کارمزد ۰.۰۷ درصد دارد. صندوق سهام سودده شواب SCHD حدود ۹۸ شرکت را پوشش می‌دهد و بازده سود تقسیمی آن حدود ۳ درصد است. با این حال، نگرانی از سقوط بازار لزوماً به این معنا نیست که سرمایه‌گذار باید از سهام خارج شود. تلاش برای پیش‌بینی دقیق زمان سقوط و فروش پیش از آن، همان چیزی است که به «زمان‌بندی بازار» معروف است و می‌تواند هزینه سنگینی برای سرمایه‌گذار داشته باشد. یک رویکرد منطقی‌تر می‌تواند حفظ سرمایه‌گذاری در بازار و در عین حال افزایش وزن دارایی‌هایی باشد که در دوره‌های رکود و افت بازار معمولاً مقاومت بیشتری دارند. در چنین شرایطی، صندوق‌های قابل معامله بورسی متمرکز بر صنایع دفاعی می‌توانند بخشی از این استراتژی باشند؛ صنایعی مانند سلامت، خدمات عمومی، کالاهای مصرفی ضروری و املاک که تقاضای آنها در دوران رکود نیز به طور کامل از بین نمی‌رود. در کنار این گروه‌ها، صندوق‌های متمرکز بر شرکت‌های سودده و پرداخت‌کننده سود نقدی نیز می‌توانند جریان درآمدی نسبتاً پایداری برای سرمایه‌گذار ایجاد کنند. چرا اکنون صحبت از صندوق‌های دفاعی بیشتر شده است؟ در دوران رونق اقتصادی، سرمایه‌گذاران معمولاً به سمت صنایعی می‌روند که بیشترین حساسیت را به رشد اقتصاد دارند؛ اما شرایط در دوره رکود متفاوت است. زمانی که درآمد خانوارها کاهش پیدا می‌کند و شرکت‌ها هزینه‌های خود را محدود می‌کنند، تقاضا برای برخی کالاها و خدمات همچنان پابرجا می‌ماند. مردم حتی در دوران رکود به دارو، خدمات درمانی، برق و گاز، مواد غذایی و بسیاری از کالاهای مصرفی روزمره نیاز دارند. همین ویژگی باعث می‌شود شرکت‌های فعال در این حوزه‌ها در مقایسه با بسیاری از صنایع چرخه‌ای، ثبات بیشتری در درآمد و جریان نقدی خود داشته باشند. البته «دفاعی بودن» به معنای مصون بودن از افت قیمت نیست. این صندوق‌ها نیز در صورت وقوع یک سقوط گسترده می‌توانند کاهش پیدا کنند، اما هدف آنها این است که در برابر فشار بازار، عملکردی مقاوم‌تر از بخش‌های پرریسک‌تر اقتصاد داشته باشند. صندوق سلامت ونگارد؛ تمرکز بر تقاضایی که متوقف نمی‌شود یکی از گزینه‌های مورد توجه، VHT یا صندوق قابل معامله شاخص سلامت ونگارد است. منطق سرمایه‌گذاری در این صندوق ساده است: رکود اقتصادی باعث نمی‌شود نیاز مردم به خدمات درمانی، دارو و مراجعه به پزشک از بین برود. این صندوق اخیراً حدود ۴۱۷ سهم در اختیار داشت و شرکت‌هایی مانند الی‌لی‌لی، جانسون‌اندجانسون و یونایتدهلث از مهم‌ترین دارایی‌های آن بودند. کارمزد سالانه VHT تنها ۰.۰۹ درصد است؛ به این معنا که سرمایه‌گذاری ۱۰ هزار دلاری در آن، حدود ۹ دلار هزینه سالانه برای سرمایه‌گذار ایجاد می‌کند. بازده سود تقسیمی صندوق نیز حدود ۱.۵ درصد گزارش شده است. بنابراین VHT بیش از آنکه صرفاً یک گزینه درآمدی باشد، برای سرمایه‌گذاری در بخشی از اقتصاد طراحی شده که تقاضای آن در شرایط ضعیف اقتصادی نیز نسبتاً پایدار باقی می‌ماند. خدمات عمومی؛ کسب‌وکاری که مردم نمی‌توانند کنار بگذارند دومین گزینه، XLU یا صندوق بخش خدمات عمومی است. شرکت‌های این حوزه برق و سایر خدمات ضروری را تأمین می‌کنند؛ خدماتی که خانوارها و کسب‌وکارها حتی در دوره رکود نیز به آنها نیاز دارند. این صندوق حدود ۳۱ شرکت را در اختیار دارد و از جمله دارایی‌های اصلی آن می‌توان به NextEra Energy، Southern و Duke Energy اشاره کرد. کارمزد سالانه XLU تنها ۰.۰۸ درصد است و بازده سود تقسیمی آن در داده‌های ارائه‌شده حدود ۲.۸ تا ۳.۵ درصد قرار دارد. ویژگی مهم این بخش، ماهیت نسبتاً پایدار تقاضاست. زمانی که فعالیت اقتصادی کاهش پیدا می‌کند، مصرف برق ممکن است تحت تأثیر قرار گیرد، اما اصل نیاز به انرژی از بین نمی‌رود. همین مسئله باعث می‌شود شرکت‌های خدمات عمومی معمولاً جایگاه مهمی در سبدهای دفاعی داشته باشند. کالاهای مصرفی ضروری؛ خریدهایی که در رکود هم ادامه دارند VDC یا صندوق کالاهای مصرفی ضروری ونگارد، گزینه دیگری برای سرمایه‌گذارانی است که به دنبال کاهش حساسیت سبد خود به چرخه اقتصادی هستند. این صندوق اخیراً حدود ۱۰۳ شرکت را در اختیار داشت و والمارت، پراکتر اند گمبل و کوکاکولا از مهم‌ترین دارایی‌های آن بودند. کارمزد سالانه VDC حدود ۰.۰۹ درصد و بازده سود تقسیمی آن حدود ۲.۱ درصد است. منطق این صندوق نیز روشن است. مصرف‌کنندگان ممکن است در دوران رکود خرید خودرو، لوازم گران‌قیمت یا کالاهای لوکس را به تعویق بیندازند، اما خرید مواد غذایی، محصولات بهداشتی، نوشیدنی‌ها و کالاهای روزمره ادامه پیدا می‌کند. البته شدت این مقاومت به شرایط اقتصادی و رفتار مصرف‌کنندگان وابسته است، اما همین تفاوت میان «نیاز» و «خرید اختیاری» یکی از دلایل اصلی جذابیت صنایع مصرفی ضروری در دوره‌های پرنوسان است. املاک؛ درآمد اجاره‌ای در دل رکود گزینه چهارم SCHH یا صندوق املاک و مستغلات آمریکا از شرکت‌های سرمایه‌گذاری در املاک است. این صندوق اخیراً ۱۱۷ دارایی در اختیار داشت و شرکت‌هایی مانند Prologis، American Tower و Realty Income از جمله مهم‌ترین آنها بودند. کارمزد سالانه SCHH تنها ۰.۰۷ درصد و بازده سود تقسیمی آن حدود ۲.۸۷ درصد است. مزیت اصلی شرکت‌های سرمایه‌گذاری در املاک، قراردادهای اجاره نسبتاً بلندمدت آنهاست. قراردادهای چندساله یا حتی طولانی‌تر می‌توانند جریان درآمدی نسبتاً قابل پیش‌بینی ایجاد کنند و در شرایطی که اقتصاد دچار افت می‌شود، بخشی از ثبات درآمد را حفظ کنند. البته بخش املاک نیز بدون ریسک نیست. نرخ بهره بالا می‌تواند هزینه تأمین مالی این شرکت‌ها را افزایش دهد و ارزش‌گذاری املاک نیز ممکن است تحت تأثیر شرایط اقتصادی قرار گیرد. بنابراین SCHH بیشتر یک ابزار تنوع‌بخشی در سبد دفاعی است تا یک دارایی کاملاً بدون ریسک. “ «به نظر من، نکته مهم این گزارش بیش از آنکه انتخاب یک صندوق خاص باشد، تغییر نحوه مدیریت ریسک در بازاری با ارزش‌گذاری بالا است. CAPE در سطح ۴۱.۴ به خودی خود سیگنال فروش نیست، اما وقتی در کنار کاهش حاشیه امنیت ارزش‌گذاری قرار می‌گیرد، منطقی است سرمایه‌گذار به جای تلاش برای خروج از بازار، کیفیت و ترکیب دارایی‌های خود را بازنگری کند. در چنین شرایطی، صندوق‌های دفاعی می‌توانند نقش «ضربه‌گیر» سبد را ایفا کنند؛ با این حال، خرید آنها صرفاً به دلیل ترس از سقوط نیز تصمیم مناسبی نیست و قیمت ورود، نرخ بهره، کیفیت شرکت‌های زیرمجموعه و افق سرمایه‌گذاری باید هم‌زمان در نظر گرفته شوند. به بیان ساده‌تر، مسئله اصلی پیش‌بینی بازار نزولی نیست؛ ساختن سبدی است که برای سناریوی صعود، رکود و اصلاح شدید، هم‌زمان آمادگی داشته باشد.» بابک شیری سود تقسیمی؛ لایه دوم دفاع در برابر رکود پنجمین گزینه SCHD یا صندوق سهام سودده آمریکاست. تفاوت اصلی این صندوق با چهار گزینه قبلی این است که تمرکز آن مستقیماً بر شرکت‌هایی قرار دارد که سابقه پرداخت سود نقدی دارند. SCHD اخیراً حدود ۹۸ شرکت را در اختیار داشت و مرک، شورون و ورایزن از مهم‌ترین دارایی‌های آن بودند. کارمزد سالانه این صندوق تنها ۰.۰۶ درصد است و بازده سود تقسیمی آن حدود ۳.۰۸ درصد گزارش شده است. پرداخت سود نقدی در دوره‌های رکودی می‌تواند اهمیت بیشتری پیدا کند. زمانی که قیمت برخی سهام برای مدتی ثابت می‌ماند یا کاهش پیدا می‌کند، دریافت جریان نقدی از شرکت‌های سودده می‌تواند بخشی از بازده سرمایه‌گذار را تأمین کند. البته پرداخت سود به تنهایی تضمین‌کننده عملکرد بهتر نیست. کیفیت کسب‌وکار، توانایی ایجاد جریان نقدی و پایداری سود نیز اهمیت دارد. مزیت SCHD در این است که به جای تمرکز بر یک صنعت خاص، مجموعه‌ای از شرکت‌های سودده را در اختیار سرمایه‌گذار قرار می‌دهد. مقایسه ۵ صندوق دفاعی صندوق حوزه اصلی تعداد دارایی سود تقسیمی کارمزد سالانه VHT سلامت ۴۱۷ ۱.۵٪ ۰.۰۹٪ XLU خدمات عمومی ۳۱ حدود ۲.۸٪ ۰.۰۸٪ VDC کالاهای مصرفی ضروری ۱۰۳ ۲.۱٪ ۰.۰۹٪ SCHH املاک و مستغلات ۱۱۷ ۲.۸۷٪ ۰.۰۷٪ SCHD سهام سودده ۹۸ ۳.۰۸٪ ۰.۰۶٪ ترکیب این پنج صندوق نشان می‌دهد که دفاع در برابر بازار نزولی الزاماً به معنای خروج از بازار سهام نیست. سرمایه‌گذار می‌تواند به جای تلاش برای تشخیص زمان دقیق سقوط، بخشی از سرمایه را به صنایعی اختصاص دهد که جریان درآمدی آنها کمتر به رونق اقتصادی وابسته است. CAPE بالا؛ هشدار است، نه سیگنال فروش مهم‌ترین نکته در شرایط فعلی، نسبت CAPE برابر با ۴۱.۴ است. این رقم بیش از دو برابر میانگین بلندمدت ۱۷.۴ قرار دارد و به سطح ۴۴ در سال ۱۹۹۹ نزدیک شده است. چنین ارزش‌گذاری‌ای نمی‌تواند زمان دقیق سقوط بازار را مشخص کند، اما یک هشدار جدی درباره بازده مورد انتظار بلندمدت محسوب می‌شود. هرچه قیمت‌گذاری اولیه بازار بالاتر باشد، فضای کمتری برای خطا در برآورد رشد سود شرکت‌ها وجود خواهد داشت. در مقابل، خروج کامل از بازار نیز می‌تواند خطرناک باشد. بازار ممکن است مدت طولانی‌تری از چیزی که سرمایه‌گذار انتظار دارد، به رشد خود ادامه دهد و بازگشت به بازار پس از یک دوره صعودی نیز دشوار باشد. به همین دلیل، مسئله اصلی برای سرمایه‌گذار امروز انتخاب میان «همه سهام» و «هیچ سهامی» نیست؛ بلکه ساختن سبدی است که بتواند سناریوهای مختلف اقتصادی را تحمل کند. جمع‌بندی هیچ‌کس نمی‌داند اصلاح بعدی بازار سهام آمریکا چه زمانی آغاز خواهد شد. CAPE در سطح ۴۱.۴، فاصله زیاد آن با میانگین تاریخی ۱۷.۴ و نگرانی ۳۸ درصد از سرمایه‌گذاران درباره کاهش بازار، همگی نشان می‌دهند که احتیاط در شرایط فعلی بی‌دلیل نیست. با این حال، سرمایه‌گذاری دفاعی لزوماً به معنای پیش‌بینی سقوط نیست. VHT، XLU، VDC، SCHH و SCHD پنج صندوقی هستند که هرکدام از زاویه‌ای متفاوت، بر سلامت، خدمات عمومی، کالاهای ضروری، املاک و شرکت‌های سودده تمرکز دارند. در نهایت، مزیت اصلی چنین صندوق‌هایی نه توانایی پیش‌بینی بازار، بلکه کاهش وابستگی سبد سرمایه‌گذاری به یک سناریوی خاص است. اگر بازار رشد کند، سرمایه‌گذار همچنان در بازار حضور دارد و اگر اقتصاد وارد رکود شود، بخش دفاعی سبد می‌تواند بخشی از فشار را کاهش دهد. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

اردوغان: نزدیک‌شدن ترکیه به سازمان شانگهای به معنای فاصله گرفتن از غرب نیست

رئیس‌جمهور ترکیه رجب طیب اردوغان پس از نشست سازمان همکاری شانگهای (SCO) گفت چشم‌انداز پیوستن ترکیه به این سازمان به‌معنای فاصله‌گیری از غرب یا سایر بلوک‌ها نیست و آنکارا می‌تواند روابط خود با SCO را ارتقا دهد بدون آنکه تعهداتش در ناتو یا همکاری‌های غربی تضعیف شود. اردوغان همچنین ابراز امیدواری کرد که اختلاف بر سر برنامه F‑35 پس از طی روندهای حقوقی در آمریکا حل‌وفصل شود؛ موضوعی که سال‌هاست روابط دفاعی واشنگتن–آنکارا را تحت فشار قرار داده است. او در بخش دیگری از سخنانش گفت نیاز به سازوکار تضمین‌کننده امنیت پایدار کشتیرانی تجاری در دریای سیاه وجود دارد؛ به‌ویژه پس از حملات، مین‌گذاری‌ها و تهدیدهای روسیه که مسیرهای غلات و انرژی را تحت تأثیر قرار داده‌اند. اردوغان هشدار داد که بحران غلات دوباره در آفریقا در حال تشدید است و جامعه جهانی باید پیش از بدتر شدن شرایط اقدام کند؛ اشاره‌ای مستقیم به کاهش صادرات غلات اوکراین و فشار بر امنیت غذایی کشورهای آسیب‌پذیر.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

سیگنال تازه ETFها؛ سرمایه‌گذاران دوباره سراغ بیت‌کوین رفتند

ETFهای اسپات بیت‌کوین در آمریکا پس از یک روز خروج سرمایه، روز دوشنبه حدود ۲۱۷ میلیون دلار ورود سرمایه ثبت کردند. هم‌زمان، ETFهای اسپات اتریوم نیز برای یازدهمین روز متوالی شاهد ورود پول بودند. در یوتوتایمز، روند جریان سرمایه به این صندوق‌ها و پیام آن برای بازار ارزهای دیجیتال را بررسی می‌کنیم. بر اساس داده‌های SoSoValue، خروج حدود ۲۰۲ میلیون دلار از ETFهای بیت‌کوین در روز جمعه، به روند ۹ روزه ورود سرمایه پایان داده بود. این دوره از ۱۹ آگوست آغاز شده بود و با طولانی‌ترین دوره ورود سرمایه به ETFهای بیت‌کوین در سال جاری برابری می‌کرد. ETFهای بیت‌کوین دوباره سرمایه جذب کردند بازگشت ۲۱۷ میلیون دلار سرمایه به صندوق‌های بیت‌کوین در روز دوشنبه نشان داد خروج سرمایه روز جمعه دست‌کم در نخستین جلسه معاملاتی بعدی ادامه پیدا نکرده است. دارایی خالص ETFهای بیت‌کوین در پایان آگوست کمی کمتر از ۱۰۰ میلیارد دلار قرار گرفت. این رقم در ۲۷ آگوست برای نخستین بار از مرز ۱۰۰ میلیارد دلار عبور کرده بود، اما خروج سرمایه روز جمعه باعث شد مجموع دارایی‌ها دوباره به زیر این سطح بازگردد. از زمان راه‌اندازی ETFهای اسپات بیت‌کوین در ژانویه ۲۰۲۴، مجموع ورود خالص سرمایه به این محصولات اکنون به حدود ۵۵ میلیارد دلار رسیده است. اتریوم ۱۱ روز بدون خروج سرمایه در بازار ETFهای اتریوم، روند ورود سرمایه همچنان ادامه دارد. این صندوق‌ها روز دوشنبه حدود ۸۸ میلیون دلار ورود خالص سرمایه ثبت کردند و تعداد روزهای متوالی ورود پول به ۱۱ جلسه رسید. مجموع ورود سرمایه به ETFهای اتریوم در این دوره حدود ۱.۶ میلیارد دلار بوده است. این طولانی‌ترین روند ورود سرمایه برای این محصولات از دوره ۲۰ روزه‌ای محسوب می‌شود که در ژوئیه ۲۰۲۵ پایان یافت. تداوم این جریان سرمایه نشان می‌دهد تقاضای نهادی برای محصولات مرتبط با اتریوم در مقطع فعلی نسبتاً پایدار باقی مانده است. آگوست بهترین ماه ETF بیت‌کوین در ۲۰۲۶ آگوست در میان ماه‌های سال ۲۰۲۶، قوی‌ترین عملکرد را از نظر ورود سرمایه به ETFهای بیت‌کوین ثبت کرد. میزان ورود سرمایه در این ماه بیش از دو برابر رقم ثبت‌شده در آوریل بود. با وجود این عملکرد، ETFهای بیت‌کوین همچنان در مجموع سال ۲۰۲۶ با حدود ۲.۵ میلیارد دلار خروج خالص سرمایه مواجه هستند. بنابراین، روند مثبت آگوست هنوز نتوانسته خروج سرمایه تجمعی سال را به‌طور کامل جبران کند. واکنش بازار به سخنان وارش خروج سرمایه روز جمعه پس از اظهارات کریستوفر وارش در نشست جکسون هول رخ داد؛ اظهاراتی که انتظارات مربوط به افزایش نرخ بهره را تقویت کرد. بازگشت جریان سرمایه در روز دوشنبه می‌تواند نشان دهد برخی سرمایه‌گذاران این حرکت را بیشتر یک واکنش یک‌روزه به تحولات نرخ بهره تلقی کرده‌اند تا آغاز یک روند معکوس. با این حال، داده‌های جریان سرمایه در روزهای آینده تصویر روشن‌تری از رفتار سرمایه‌گذاران ارائه خواهد کرد. تحلیل بازار ارز دیجیتال تحلیلگران یوتوتایمز معتقدند بازگشت ۲۱۷ میلیون دلار سرمایه به ETFهای بیت‌کوین و تداوم ورود پول به ETFهای اتریوم، در کوتاه‌مدت از احساسات بازار حمایت می‌کند. برای کاربران ایرانی، این جریان‌ها اهمیت زیادی دارند، زیرا افزایش تقاضای نهادی می‌تواند نقدینگی و نوسان بیت‌کوین و اتریوم را تحت تأثیر قرار دهد. بااین‌حال، معامله‌گران باید هم‌زمان واکنش صندوق‌ها به سیاست‌های نرخ بهره آمریکا را زیر نظر داشته باشند.

خواندن کامل خبر
ارز دیجیتال کم اثر
ارز دیجیتال کم اثر

کرملین: رویکرد رهبری ارمنستان، نگرانی بزرگی برای روسیه ایجاد کرده است

پوتین همچنین با اردوغان، رئیس‌جمهور ترکیه، دیدار خواهد کرد و در این دیدار درباره وضعیت دریای سیاه و اوکراین گفت‌وگو خواهند کرد. پوتین در نشست سران سازمان همکاری شانگهای (SCO) در روزهای ۳۱ اوت تا ۱ سپتامبر شرکت خواهد کرد و با شی جین‌پینگ، رئیس‌جمهور چین، نارندرا مودی، نخست‌وزیر هند، مسعود پزشکیان، رئیس‌جمهور ایران، و دیگر رهبران دیدار خواهد داشت. دستیار کرملین، اوشاکوف، درباره انتظارات اوکراین از مذاکرات: گزارش‌های رسانه‌ها را دیدم، اما نمی‌توانم درباره این موضوع اظهارنظر مشخصی داشته باشم. پوتین و رئیس‌جمهور چین، شی جین‌پینگ، درباره پروژه خط لوله گازی «قدرت سیبری ۲» (Power of Siberia 2) گفت‌وگو خواهند کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

غول‌های نفتی آمریکا به دنبال سرمایه‌گذاری میلیارددلاری در صنعت نفت ونزوئلا

شرکت‌های انرژی آمریکایی از جمله شورون (Chevron) در آستانه توافق‌هایی برای سرمایه‌گذاری چند میلیارد دلاری در صنعت نفت ونزوئلا قرار دارند؛ اقدامی که می‌تواند حضور شرکت‌های آمریکایی در یکی از بزرگ‌ترین ذخایر نفتی جهان را به‌طور چشمگیری افزایش دهد. بر اساس این گزارش، شورون در حال بررسی گسترش فعالیت‌های خود در ونزوئلا با اضافه کردن دو میدان نفت سنگین به سبد دارایی‌هایش است. این شرکت پیش‌تر نیز با افزایش سهم خود در برخی پروژه‌های نفتی ونزوئلا، حضورش در کمربند نفتی اورینوکو را تقویت کرده بود. همچنین گزارش‌ها حاکی از آن است که هالیبرتون (Halliburton)، غول خدمات نفتی آمریکا، در حال مذاکره برای تأمین تجهیزات و ارائه خدمات فنی به تولیدکنندگان نفت ونزوئلا است؛ اقدامی که می‌تواند به بازسازی زیرساخت‌های فرسوده صنعت انرژی این کشور کمک کند. گسترش حضور شورون می‌تواند بخشی از برنامه واشنگتن برای بازگرداندن سرمایه و فناوری آمریکایی به صنعت نفت فرسوده ونزوئلا باشد؛ کشوری که با وجود داشتن یکی از بزرگ‌ترین ذخایر نفت جهان، در سال‌های اخیر به دلیل تحریم‌ها، کمبود سرمایه‌گذاری و مشکلات زیرساختی با افت شدید تولید مواجه شده است. در صورت نهایی شدن توافق‌ها، شرکت‌های آمریکایی می‌توانند نقش پررنگ‌تری در توسعه میادین نفتی ونزوئلا ایفا کنند؛ اقدامی که از یک سو به افزایش عرضه نفت کمک می‌کند و از سوی دیگر نفوذ انرژی آمریکا در آمریکای لاتین را افزایش خواهد داد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

همبستگی پنهان سهام فناوری؛ چرا تنوع‌بخشی در بازار آمریکا ممکن است یک توهم باشد؟

بازار سهام آمریکا در سال ۲۰۲۶ بیش از هر زمان دیگری تحت تأثیر داستان هوش مصنوعی قرار گرفته است. رشد شرکت‌های فناوری، سرمایه‌گذاری سنگین در زیرساخت‌های هوش مصنوعی و افزایش ارزش سهام مرتبط با این حوزه باعث شده بخش بزرگی از جریان سرمایه بازار در یک جهت حرکت کند. در یک نگاه بسیاری از سهام و صندوق‌های فناوری برخلاف ظاهر متفاوتشان، در عمل تحت تأثیر یک جریان مشترک حرکت می‌کنند. در شش ماه گذشته، SOXX و QQQ با وجود تفاوت در ترکیب دارایی‌ها، رفتار قیمتی بسیار نزدیکی داشته‌اند. طی سه سال گذشته، بازده TQQQ حدود ۳۰۰٪، QLD حدود ۲۰۰٪ و QQQ حدود ۱۰۰٪ بوده است. خطر اصلی زمانی نمایان می‌شود که روند بازار برگردد و سرمایه‌گذار متوجه شود چندین دارایی متفاوت، در واقع یک ریسک مشترک داشته‌اند. در نگاه اول، سرمایه‌گذاری در صندوق‌های مختلف فناوری، نیمه‌رساناها، رایانش ابری، هوش مصنوعی و دیگر بخش‌های نوآورانه ممکن است یک سبد متنوع به نظر برسد. اما بررسی رفتار قیمتی این دارایی‌ها نشان می‌دهد تفاوت میان آنها در بسیاری از مواقع کمتر از چیزی است که سرمایه‌گذاران تصور می‌کنند. مشکل دقیقاً همین‌جاست؛ ممکن است سرمایه‌گذار تصور کند چندین نوع دارایی در اختیار دارد، در حالی که در واقع چند بار روی یک عامل مشترک شرط بسته است. وقتی دو صندوق متفاوت تقریباً یک رفتار دارند یکی از نمونه‌های جالب، مقایسه SOXX با TQQQ است. SOXX یک صندوق بدون اهرم است که روی شرکت‌های صنعت نیمه‌رسانا تمرکز دارد، در حالی که TQQQ تلاش می‌کند حرکت روزانه شاخص نزدک ۱۰۰ را با ضریب سه دنبال کند. در ظاهر، این دو صندوق تفاوت زیادی دارند. SOXX حدود ۳۵ سهم در اختیار دارد، در حالی که QQQ نزدیک به ۱۰۰ سهم را شامل می‌شود. از میان این دو سبد نیز تنها ۱۷ شرکت به صورت مشترک در هر دو صندوق حضور دارند؛ بنابراین حدود یک‌سوم ترکیب آنها با یکدیگر همپوشانی دارد. با این حال، رفتار قیمتی آنها طی شش ماه گذشته شباهت بسیار زیادی داشته است. به بیان ساده، برای اینکه رفتار پرنوسان SOXX را شبیه‌سازی کنیم، در بسیاری از مقاطع کافی بوده است حرکت QQQ را با ضریب سه بزرگ کنیم. این اتفاق یک سؤال مهم برای سرمایه‌گذاران ایجاد می‌کند: اگر دو صندوق با ترکیب متفاوت می‌توانند چنین رفتار مشابهی داشته باشند، آیا واقعاً داشتن چند صندوق فناوری به معنای تنوع‌بخشی است؟ مسئله فقط SOXX و QQQ نیست نگرانی اصلی این تحلیل فقط به دو صندوق محدود نمی‌شود. بررسی بخش‌های مختلفی که در سال ۲۰۲۶ مورد توجه سرمایه‌گذاران قرار گرفته‌اند، از رایانش کوانتومی گرفته تا صنعت فضایی و دیگر موضوعات پرطرفدار، نشان می‌دهد بسیاری از این بخش‌ها در زمان‌های مهم بازار تحت تأثیر یک جریان مشترک قرار می‌گیرند. این جریان همان رفتار معروف «ریسک‌پذیری و ریسک‌گریزی» در بازار است. در دوره‌های خوش‌بینی، سرمایه به سمت دارایی‌های پرریسک‌تر حرکت می‌کند و سهام فناوری، شرکت‌های نوآور و صندوق‌های رشدی هم‌زمان مورد توجه قرار می‌گیرند. اما زمانی که فضای بازار تغییر کند، همین دارایی‌ها می‌توانند به شکل هم‌زمان تحت فشار فروش قرار بگیرند. در چنین شرایطی، تفاوت صنعت یا نام شرکت دیگر اهمیت سابق را ندارد. الگوریتم‌های معاملاتی، صندوق‌های شاخصی و جریان‌های بزرگ سرمایه می‌توانند سهام مختلف را در قالب یک معامله بزرگ‌تر یعنی «ریسک بازار» خرید و فروش کنند. اهرم، تفاوت اصلی را بیشتر می‌کند نمونه TQQQ این مسئله را به شکل واضح‌تری نشان می‌دهد. طی سه سال گذشته، بازده TQQQ حدود ۳۰۰ درصد بوده است. بازده QLD در همین دوره حدود ۲۰۰ درصد و بازده QQQ حدود ۱۰۰ درصد بوده است. در نگاه اول ممکن است این ارقام نشان دهند سرمایه‌گذار با انتخاب صندوق اهرمی، صرفاً نسخه‌ای پربازده‌تر از یک صندوق فناوری را در اختیار داشته است. اما اهرم در هر دو جهت عمل می‌کند. وقتی بازار صعودی است، ضریب سه می‌تواند بازده بسیار بیشتری ایجاد کند. اما زمانی که روند بازار برگردد، زیان نیز با سرعت بیشتری افزایش می‌یابد. نکته مهم این است که صندوق‌های اهرمی به صورت روزانه عملکرد خود را تنظیم می‌کنند. به همین دلیل، نتیجه آنها در دوره‌های طولانی الزاماً برابر با سه برابر بازده شاخص پایه نیست. این موضوع می‌تواند در دوره‌های پرنوسان اهمیت بسیار زیادی داشته باشد. بزرگ‌ترین خطر؛ توهم تنوع‌بخشی سرمایه‌گذاران معمولاً با اضافه کردن دارایی‌های مختلف به سبد خود تلاش می‌کنند ریسک را کاهش دهند. اما اگر چند دارایی به شدت با یکدیگر همبسته باشند، این روش ممکن است نتیجه مورد انتظار را ایجاد نکند. فرض کنید سرمایه‌گذاری هم‌زمان در صندوق‌های فناوری، نیمه‌رسانا، هوش مصنوعی و رایانش ابری انجام شده باشد. از نظر نام و صنعت، اینها چهار سرمایه‌گذاری متفاوت هستند. اما اگر بخش بزرگی از قیمت آنها به یک عامل مشترک یعنی رشد فناوری و جریان سرمایه به سهام هوش مصنوعی وابسته باشد، در زمان اصلاح بازار ممکن است همه آنها هم‌زمان سقوط کنند. در این حالت، سرمایه‌گذار تصور می‌کند چهار انتخاب متفاوت انجام داده، اما در واقع چهار بار روی یک ریسک سرمایه‌گذاری کرده است. این همان چیزی است که می‌توان آن را توهم تنوع‌بخشی نامید. بازار صعودی این مشکل را پنهان می‌کند در بازارهای صعودی، همبستگی بالا معمولاً مشکل بزرگی ایجاد نمی‌کند. برعکس، می‌تواند بسیار سودآور باشد. وقتی جریان سرمایه به سمت فناوری حرکت می‌کند، شرکت‌ها و صندوق‌های مرتبط با این بخش تقریباً هم‌زمان رشد می‌کنند و سرمایه‌گذار از افزایش ارزش کل سبد خود رضایت دارد. مشکل زمانی ظاهر می‌شود که چرخه تغییر کند. اگر نگرانی درباره ارزش‌گذاری شرکت‌های فناوری افزایش یابد یا سرمایه‌گذاران تصمیم بگیرند ریسک خود را کاهش دهند، دارایی‌هایی که در دوره صعودی بسیار متفاوت به نظر می‌رسیدند، ممکن است به شکل هم‌زمان وارد مسیر نزولی شوند. در آن لحظه، سرمایه‌گذار متوجه می‌شود آنچه تصور می‌کرد «تنوع» است، در واقع مجموعه‌ای از دارایی‌های همبسته بوده است. هوش مصنوعی عامل مشترک بازار شده است رشد هوش مصنوعی در سال‌های اخیر فرصت‌های بزرگی برای شرکت‌های فناوری ایجاد کرده است، اما همین موضوع باعث شده جریان سرمایه در بخش بزرگی از بازار حول یک روایت مشترک شکل بگیرد. شرکت‌های تولیدکننده تراشه، ارائه‌دهندگان خدمات ابری، شرکت‌های نرم‌افزاری و حتی برخی شرکت‌های فضایی و رایانش کوانتومی، در ذهن بازار به نوعی با آینده فناوری و هوش مصنوعی ارتباط پیدا کرده‌اند. این ارتباط لزوماً به معنای یکسان بودن مدل کسب‌وکار آنها نیست. اما بازار سهام همیشه بر اساس تفاوت‌های بنیادی شرکت‌ها حرکت نمی‌کند. گاهی جریان سرمایه و احساسات سرمایه‌گذاران برای مدتی طولانی اهمیت بیشتری پیدا می‌کند. در چنین شرایطی، سهام مختلف می‌توانند با وجود تفاوت‌های بنیادی، رفتار بسیار مشابهی نشان دهند. “ «برداشت من از این تحلیل این است که در بازار فعلی، بزرگ‌ترین اشتباه لزوماً انتخاب سهم اشتباه نیست؛ بلکه برآورد اشتباه از میزان تنوع سبد است. وقتی بخش بزرگی از سرمایه بازار حول یک روایت مشترک مانند هوش مصنوعی حرکت می‌کند، داشتن چندین صندوق و سهم فناوری ممکن است فقط وزن یک ریسک واحد را افزایش دهد. به نظرم در چنین شرایطی، مدیریت سرمایه باید قبل از جست‌وجوی بازده بیشتر، روی اندازه‌گیری همبستگی دارایی‌ها و میزان واقعی مواجهه با QQQ تمرکز کند؛ چون در بازارهای صعودی، همبستگی سود می‌سازد، اما در زمان چرخش روند می‌تواند تمام سبد را هم‌زمان تحت فشار قرار دهد.» بابک شیری الگوریتم‌ها تفاوت‌ها را کمرنگ کرده‌اند یکی از عوامل مهم در افزایش همبستگی میان سهام، رشد معاملات الگوریتمی و سرمایه‌گذاری شاخصی است. در گذشته ممکن بود سرمایه‌گذاران بر اساس ویژگی‌های خاص هر شرکت تصمیم بگیرند. اما امروز بخش قابل‌توجهی از سرمایه از طریق صندوق‌های شاخصی، الگوریتم‌های معاملاتی و راهبردهای مبتنی بر عوامل مشترک وارد بازار می‌شود. در نتیجه، زمانی که بازار وارد وضعیت «ریسک‌گریزی» می‌شود، ممکن است سهام شرکت‌های مختلف صرفاً به دلیل قرار گرفتن در یک گروه پرریسک تحت فشار قرار بگیرند. همین مسئله باعث شده مرز میان برخی صنایع در حرکت کوتاه‌مدت قیمت‌ها کمتر از گذشته قابل مشاهده باشد. برای سرمایه‌گذار، مسئله فقط تعداد دارایی‌ها نیست تنوع‌بخشی واقعی به معنای داشتن تعداد زیادی نماد نیست. مهم‌تر از تعداد دارایی‌ها، این است که بدانیم آنها در برابر چه عواملی حساس هستند. اگر پنج صندوق مختلف همگی به رشد سهام فناوری وابسته باشند، داشتن هر پنج صندوق لزوماً ریسک را کاهش نمی‌دهد. اما اگر دارایی‌های سبد به عوامل اقتصادی متفاوتی مانند نرخ بهره، طلا، کالاها، اوراق بدهی، سهام ارزشی و بخش‌های مختلف اقتصاد وابسته باشند، احتمال کاهش هم‌زمان آنها کمتر خواهد بود. بنابراین سرمایه‌گذار باید به جای پرسیدن «چند دارایی دارم؟»، سؤال مهم‌تری مطرح کند: اگر بازار برگردد، چند دارایی من احتمالاً هم‌زمان سقوط خواهند کرد؟ این سؤال می‌تواند تصویر بسیار دقیق‌تری از ریسک واقعی سبد ارائه دهد. پاییز می‌تواند آزمون مهمی برای این نظریه باشد با نزدیک شدن به پاییز، بازار سهام آمریکا در نقطه حساسی قرار گرفته است. رشد شدید سهام مرتبط با هوش مصنوعی، ارزش‌گذاری‌های بالا و تمرکز سرمایه در بخش فناوری باعث شده حساسیت بازار نسبت به تغییر جریان نقدینگی افزایش پیدا کند. این به معنای آن نیست که سهام فناوری الزاماً باید سقوط کند. همبستگی بالا در دوران صعودی حتی می‌تواند به افزایش بیشتر قیمت‌ها منجر شود. اما اگر چرخه بازار تغییر کند، همین همبستگی می‌تواند سرعت افت را افزایش دهد. سرمایه‌گذارانی که امروز چند صندوق فناوری را در سبد خود دارند، ممکن است تصور کنند ریسک خود را میان دارایی‌های مختلف تقسیم کرده‌اند؛ در حالی که بخش بزرگی از این سبد ممکن است در نهایت به عملکرد QQQ و جریان سرمایه به سمت فناوری وابسته باشد. جمع‌بندی بازار سهام آمریکا در سال ۲۰۲۶ نشان داده است که تفاوت ظاهری میان صندوق‌ها و صنایع الزاماً به معنای تفاوت واقعی در ریسک نیست. SOXX و QQQ با وجود ترکیب متفاوت، در شش ماه گذشته حرکت بسیار نزدیکی داشته‌اند و عملکرد سه‌ساله TQQQ، QLD و QQQ نیز نشان می‌دهد که اهرم می‌تواند همان ریسک بازار را تنها با شدت بیشتری به سرمایه‌گذار منتقل کند. مسئله اصلی برای سرمایه‌گذاران، انتخاب تعداد بیشتری از صندوق‌ها نیست؛ بلکه شناخت عواملی است که پشت حرکت آنها قرار دارد. اگر چندین دارایی همگی به یک روایت مانند هوش مصنوعی، نرخ بهره یا اشتهای بازار برای ریسک وابسته باشند، تنوع ظاهری می‌تواند در زمان بحران از بین برود. در نهایت، همبستگی بالا الزاماً یک هشدار برای خروج از سهام فناوری نیست؛ بلکه هشداری درباره مدیریت ریسک و شناخت دقیق سبد سرمایه‌گذاری است. تا زمانی که روند صعودی ادامه دارد، این همبستگی می‌تواند به نفع سرمایه‌گذار باشد، اما هنگام تغییر چرخه، تفاوت میان «تنوع واقعی» و «تکرار یک ریسک» می‌تواند بسیار پرهزینه شود. در ترجمه برخی نقاط این مقاله از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل سهام و تحلیل شاخص‌ها کم اثر

سرمایه‌گذاران شاخص S&P 500 امروز بیشتر از اپل، سهام انویدیا دارند

وقتی سرمایه‌گذاری وارد یک صندوق شاخصی مانند S&P 500 می‌شود، تصور عمومی این است که مالک بخشی از بزرگ‌ترین شرکت‌های آمریکا به‌صورت متنوع است. اما تغییرات اخیر بازار نشان می‌دهد ساختار این شاخص بیش از گذشته تحت تأثیر تعداد محدودی از شرکت‌های غول‌پیکر فناوری قرار گرفته است. در یک نگاه صندوق شاخصی Vanguard S&P 500 ETF در پایان ژوئن ۲۰۲۶، حدود ۷.۵٪ از دارایی‌های خود را به سهام انویدیا اختصاص داده بود؛ در حالی که سهم اپل حدود ۶.۵۸٪ بود. پنج شرکت بزرگ این صندوق یعنی انویدیا، اپل، مایکروسافت، آمازون و آلفابت بیش از ۲۵٪ کل دارایی یک تریلیون دلاری آن را تشکیل می‌دهند. ارزش بازار انویدیا پس از عبور از اپل به حدود ۵.۳ تریلیون دلار رسیده و اکنون حدود ۸۰۰ میلیارد دلار بیشتر از ارزش بازار اپل است. رشد انفجاری تقاضا برای زیرساخت‌های هوش مصنوعی باعث شده شاخص S&P 500 بیش از هر زمان دیگری به عملکرد چند شرکت بزرگ فناوری وابسته شود. بر اساس آخرین داده‌ها، سرمایه‌گذاران صندوق Vanguard S&P 500 ETF اکنون سهم بیشتری از انویدیا نسبت به اپل در اختیار دارند؛ اتفاقی که نشان‌دهنده تغییر بزرگ در رهبری بازار سهام آمریکا و قدرت روزافزون صنعت هوش مصنوعی است. در پایان ژوئن ۲۰۲۶، انویدیا با اختصاص ۷.۵۰٪ از وزن این صندوق، بزرگ‌ترین موقعیت سرمایه‌گذاری آن بود. در مقابل، اپل که سال‌ها عنوان بزرگ‌ترین سهم این شاخص را در اختیار داشت، با وزن ۶.۵۸٪ در رتبه دوم قرار گرفت. به زبان ساده، اگر فردی ۱۰ هزار دلار در این صندوق سرمایه‌گذاری کرده باشد، حدود ۷۵۰ دلار از سرمایه او به‌طور غیرمستقیم در سهام انویدیا و حدود ۶۵۸ دلار در سهام اپل قرار دارد. پایان دوران سلطه اپل بر صدر بازار برای سال‌ها اپل نماد اصلی قدرت بازار سهام آمریکا بود. رشد فروش آیفون، سودآوری بالا و جریان نقدی قدرتمند این شرکت باعث شده بود سرمایه‌گذاران آن را یکی از امن‌ترین دارایی‌های بازار بدانند. اما موج جدید سرمایه‌گذاری در حوزه هوش مصنوعی معادلات را تغییر داد. انویدیا که زمانی تنها یک شرکت تولیدکننده تراشه‌های گرافیکی شناخته می‌شد، اکنون به ستون اصلی توسعه زیرساخت‌های هوش مصنوعی در جهان تبدیل شده است. این شرکت نخستین بار در ۵ ژوئن ۲۰۲۴ از نظر ارزش بازار از اپل عبور کرد. در آن زمان ارزش بازار انویدیا حدود ۳.۰۲ تریلیون دلار و ارزش بازار اپل حدود ۲.۹۹ تریلیون دلار بود. تنها چند هفته بعد، انویدیا حتی از مایکروسافت نیز عبور کرد و جایگاه بزرگ‌ترین شرکت جهان از نظر ارزش بازار را به دست آورد. اکنون فاصله میان این دو غول فناوری بسیار بیشتر شده است. ارزش بازار انویدیا حدود ۵.۳ تریلیون دلار برآورد می‌شود، در حالی که ارزش بازار اپل حدود ۴.۵ تریلیون دلار است؛ یعنی اختلافی نزدیک به ۸۰۰ میلیارد دلار. شاخص S&P 500 بیشتر از گذشته به هوش مصنوعی وابسته شده است صندوق Vanguard S&P 500 ETF حدود ۱.۰۵ تریلیون دلار دارایی را در اختیار دارد و روی کاغذ مالک ۵۲۰ شرکت آمریکایی است. اما توزیع سرمایه میان این شرکت‌ها بسیار نابرابر شده است. پس از انویدیا و اپل، شرکت‌های مایکروسافت با وزن ۴.۲۹٪، آمازون با ۳.۶۱٪ و آلفابت، مالک گوگل، با ۳.۲۴٪ در رتبه‌های بعدی قرار دارند. در مجموع، همین پنج شرکت بیش از ۲۵.۲۲٪ کل دارایی صندوق را تشکیل می‌دهند. اگر هر دو نوع سهام آلفابت نیز محاسبه شود، سهم شرکت‌های بزرگ فناوری به حدود ۲۸٪ افزایش پیدا می‌کند. این تمرکز نشان می‌دهد سرمایه‌گذاری در شاخص S&P 500 دیگر تنها سرمایه‌گذاری روی کل اقتصاد آمریکا نیست؛ بلکه تا حد زیادی سرمایه‌گذاری روی رهبران موج هوش مصنوعی نیز محسوب می‌شود. شرکت‌هایی مانند برادکام و میکرون نیز از این روند بهره برده‌اند. برادکام با وزن ۲.۷۷٪ در رتبه ششم صندوق قرار دارد و میکرون با سهم ۲.۰۱٪ به جمع ۱۰ شرکت بزرگ صندوق اضافه شده است؛ رشدی که مستقیماً به افزایش تقاضا برای تجهیزات و حافظه مورد نیاز سامانه‌های هوش مصنوعی مرتبط است. رشد انویدیا موتور اصلی تغییر وزن شاخص دلیل اصلی افزایش سهم انویدیا در شاخص، تصمیم مدیران صندوق‌ها نبوده است. شاخص S&P 500 بر اساس ارزش بازار شرکت‌ها تنظیم می‌شود؛ بنابراین هر شرکتی که سریع‌تر رشد کند، وزن بیشتری در شاخص پیدا می‌کند. انویدیا در آخرین گزارش مالی خود رشد درآمد سالانه ۸۵٪ را ثبت کرد و درآمد فصل اخیر آن به ۸۱.۶ میلیارد دلار رسید. همین رشد چشمگیر باعث شد ارزش‌گذاری بازار نسبت به آینده این شرکت تغییر کند. در مقابل، کاهش سهم اپل به معنای ضعف این شرکت نیست. اپل همچنان یکی از قدرتمندترین شرکت‌های جهان با درآمد پایدار، برند جهانی و ذخایر نقدی عظیم است. اما سرعت رشد انویدیا در دوره جدید فناوری باعث شده وزن آن در بازار سرمایه افزایش پیدا کند. “ «افزایش تمرکز شاخص S&P 500 روی چند شرکت بزرگ فناوری یک هشدار مهم برای سرمایه‌گذاران است. رشد فعلی می‌تواند ادامه‌دار باشد، اما هر موج بزرگ سرمایه‌گذاری در تاریخ بازارها زمانی با آزمون ارزش‌گذاری مواجه شده است. بنابراین، هوش مصنوعی همچنان یکی از بزرگ‌ترین فرصت‌های اقتصادی دهه آینده است، اما مدیریت ریسک و توجه به قیمت خرید، تفاوت میان سرمایه‌گذاری هوشمندانه و دنبال کردن صرف یک هیجان بازار خواهد بود.» بابک شیری وابستگی بیشتر؛ فرصت یا ریسک؟ تمرکز بالای شاخص روی چند شرکت بزرگ فناوری، هم فرصت ایجاد می‌کند و هم ریسک. از یک طرف، سرمایه‌گذاران شاخصی بدون نیاز به انتخاب مستقیم سهام، از رشد شرکت‌هایی مانند انویدیا، مایکروسافت و آلفابت بهره‌مند شده‌اند. مدل وزنی شاخص نیز باعث می‌شود شرکت‌های موفق به‌صورت خودکار سهم بیشتری پیدا کنند. اما از طرف دیگر، افزایش وابستگی شاخص به چند شرکت محدود می‌تواند نوسانات بازار را بیشتر کند. برای مثال، کاهش ۲۰٪ قیمت سهام انویدیا، در شرایط ثابت بودن سایر عوامل، می‌تواند حدود ۱.۵٪ از ارزش کل صندوق را کاهش دهد. در حال حاضر، ۱۰ شرکت بزرگ صندوق حدود ۳۶.۳۳٪ از کل دارایی آن را تشکیل می‌دهند؛ یعنی از هر ۱۰ هزار دلار سرمایه‌گذاری، حدود ۳۶۳۳ دلار در اختیار همین ۱۰ شرکت است و باقی سرمایه میان ۵۱۰ شرکت دیگر تقسیم می‌شود. آینده بازار؛ ادامه سلطه هوش مصنوعی یا بازگشت تعادل؟ بازار سهام آمریکا در سال‌های اخیر شاهد یکی از بزرگ‌ترین تغییرات ساختاری خود بوده است. همان‌طور که اپل سال‌ها نماد تحول دیجیتال بود، اکنون انویدیا نماینده موج جدید سرمایه‌گذاری در هوش مصنوعی محسوب می‌شود. با این حال، تاریخ بازار نشان داده هیچ رهبری دائمی نیست. همان‌طور که اپل توانست سال‌ها در صدر باقی بماند، ممکن است در آینده شرکت‌های دیگری نیز جایگاه فعلی رهبران هوش مصنوعی را تغییر دهند. طراحی شاخص‌های وزنی بازار نیز این امکان را فراهم می‌کند که در صورت کاهش قدرت یک صنعت، سهم آن به مرور کاهش پیدا کند؛ بدون اینکه سرمایه‌گذار نیاز به تصمیم‌گیری مستقیم داشته باشد. در ترجمه برخی نقاط این مقاله از هوش مصنوعی کمک گرفته است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

آیا سرمایه‌گذاران در جست‌وجوی درآمد پایدار، دوباره به صندوق‌های سود تقسیمی بازگشته‌اند؟

در دنیای سرمایه‌گذاری، بسیاری از افراد به دنبال راهی هستند که بدون درگیر شدن روزانه با نوسانات بازار، درآمدی پایدار از دارایی‌های خود ایجاد کنند. اما تجربه بازار نشان داده است که سودهای بسیار بالا همیشه نشانه فرصت جذاب نیستند و در بسیاری از موارد می‌توانند هشداری درباره ریسک‌های پنهان باشند. در یک نگاه  صندوق‌های سود تقسیمی به جای دنبال کردن سودهای بسیار بالا، روی درآمد پایدار و شرکت‌های باکیفیت تمرکز دارند.  ترکیب شرکت‌هایی مانند اکسون موبیل، شورون، اب‌وی، ورایزون و فایزر، ریسک سرمایه‌گذاری تک‌سهمی را کاهش می‌دهد.  این صندوق در سال ۲۰۲۶ حدود ۲۱ درصد رشد کرده و بازدهی آن از برخی شرکت‌های موجود در سبدش بهتر بوده است.  پیام اصلی برای سرمایه‌گذاران: ثبات درآمد و کیفیت شرکت‌ها در بلندمدت اهمیت بیشتری از سودهای غیرواقعی و پرریسک دارد. سهام یا صندوق‌هایی که وعده سودهای سالانه بالاتر از ۸ تا ۱۰ درصد می‌دهند، در نگاه نخست بسیار جذاب به نظر می‌رسند؛ اما مشکل اصلی این است که بسیاری از این پرداخت‌ها در بلندمدت قابل حفظ نیستند. کاهش سود تقسیمی، توقف پرداخت‌ها یا افت شدید قیمت دارایی می‌تواند تمام مزیت ظاهری چنین سرمایه‌گذاری‌هایی را از بین ببرد. به همین دلیل، بسیاری از سرمایه‌گذاران محتاط به جای دنبال کردن بالاترین سود ممکن، به دنبال شرکت‌هایی هستند که توانایی پرداخت سود منظم و پایدار دارند. یکی از ابزارهایی که برای این هدف مورد توجه قرار گرفته، صندوق سرمایه‌گذاری آی‌شیرز با سود تقسیمی بالا است؛ صندوقی که تلاش می‌کند با ترکیبی از شرکت‌های قدرتمند، درآمدی مستمر برای سرمایه‌گذاران ایجاد کند. درآمد پایدار مهم‌تر از سودهای هیجان‌انگیز یکی از اشتباهات رایج سرمایه‌گذاران، تمرکز بیش از حد روی رقم سود تقسیمی است. سود بالا همیشه به معنای سرمایه‌گذاری بهتر نیست؛ زیرا ممکن است ناشی از افت شدید قیمت سهام یا مشکلات مالی شرکت باشد. شرکت‌هایی که سود تقسیمی پایدار پرداخت می‌کنند معمولاً دارای جریان نقدی قوی، کسب‌وکار تثبیت‌شده و توانایی عبور از دوره‌های سخت اقتصادی هستند. چنین شرکت‌هایی شاید سودهای بسیار بزرگ و کوتاه‌مدت ایجاد نکنند، اما در طول سال‌ها می‌توانند منبع قابل اعتمادی برای درآمد سرمایه‌گذاران باشند. صندوق مورد بررسی نیز دقیقاً با همین رویکرد طراحی شده است. هدف اصلی آن دنبال کردن شاخصی است که شرکت‌هایی با سود تقسیمی جذاب و کیفیت مالی بالا را انتخاب می‌کند. این صندوق به جای تمرکز روی یک صنعت یا یک شرکت خاص، سرمایه سرمایه‌گذاران را میان مجموعه‌ای از شرکت‌های بزرگ توزیع می‌کند. این موضوع باعث می‌شود ریسک کاهش ارزش یک سهم خاص، تأثیر کمتری بر کل سرمایه داشته باشد. ترکیب شرکت‌های بزرگ و شناخته‌شده سبد این صندوق شامل برخی از بزرگ‌ترین شرکت‌های آمریکایی است که سابقه طولانی در پرداخت سود دارند. در میان پنج دارایی اصلی آن می‌توان به شرکت‌های زیر اشاره کرد: اکسون موبیل شورون اِب‌وی ورایزون فایزر این شرکت‌ها در صنایع مختلف فعالیت می‌کنند و همین تنوع، یکی از نقاط قوت اصلی صندوق محسوب می‌شود. برای مثال، سود تقسیمی شرکت ورایزون حدود ۵.۸ درصد و سود تقسیمی فایزر حدود ۶.۳ درصد گزارش شده است. چنین ارقامی برای سرمایه‌گذارانی که به دنبال درآمد منظم هستند، جذابیت بالایی دارد. با این حال، مزیت اصلی صندوق فقط میزان سود پرداختی شرکت‌ها نیست، بلکه ترکیب چندین شرکت مختلف در کنار یکدیگر است. سرمایه‌گذار به جای انتخاب یک سهم و پذیرش تمام ریسک‌های آن، مالک بخشی از مجموعه‌ای از شرکت‌های بزرگ می‌شود. عملکرد بهتر از برخی سهام بزرگ بازدهی این صندوق در سال ۲۰۲۶ نشان داده است که تنوع می‌تواند نقش مهمی در عملکرد سرمایه‌گذاری داشته باشد. ارزش واحدهای این صندوق از ابتدای سال حدود ۲۱ درصد افزایش یافته است؛ عملکردی که از برخی شرکت‌های بزرگ موجود در ترکیب آن بهتر بوده است. در همین دوره، افزایش قیمت نفت باعث رشد قابل‌توجه سهام شرکت‌های انرژی شد. قیمت سهام اکسون موبیل حدود ۳۷ درصد و شورون حدود ۳۵ درصد افزایش یافت. اما عملکرد همه شرکت‌ها مشابه نبود. سهام اب‌وی حدود ۱۳ درصد، فایزر حدود ۹ درصد و ورایزون حدود ۱۹ درصد رشد کردند. این تفاوت‌ها نشان می‌دهد حتی شرکت‌های بزرگ و سودده نیز می‌توانند در دوره‌های مختلف عملکرد متفاوتی داشته باشند. صندوق‌های متنوع به سرمایه‌گذاران اجازه می‌دهند بدون نیاز به پیش‌بینی دقیق برنده یا بازنده بازار، از رشد مجموعه‌ای از دارایی‌ها بهره‌مند شوند. کاهش ریسک با سرمایه‌گذاری متنوع یکی از مهم‌ترین مزیت‌های صندوق‌های سود تقسیمی، کاهش وابستگی به عملکرد یک شرکت خاص است. برای مثال، اگر قیمت نفت کاهش پیدا کند، احتمالاً سهام شرکت‌های انرژی مانند اکسون موبیل و شورون تحت فشار قرار می‌گیرد. اما در همان شرایط، ممکن است شرکت‌های دارویی یا مخابراتی عملکرد بهتری داشته باشند و بخشی از این کاهش را جبران کنند. این ویژگی برای سرمایه‌گذاران محافظه‌کار اهمیت زیادی دارد؛ زیرا هدف اصلی آنها معمولاً حفظ سرمایه و ایجاد جریان درآمدی پایدار است، نه کسب بیشترین بازده در کوتاه‌ترین زمان. در شرایطی که بازار سهام آمریکا با ارزش‌گذاری‌های بالا و نوسانات قابل‌توجه روبه‌رو است، داشتن دارایی‌هایی که درآمد منظم ایجاد می‌کنند می‌تواند نقش مهمی در تعادل پرتفوی داشته باشد. “ «در بازارهای پرنوسان، درآمد پایدار اغلب ارزشمندتر از سودهای هیجان‌انگیز است؛ زیرا سرمایه‌گذارانی که به دنبال ثبات هستند، بیشتر از رشد کوتاه‌مدت به دوام جریان نقدی اهمیت می‌دهند.» بابک شیری سود تقسیمی؛ ابزار مقابله با نوسانات بازار در دوره‌هایی که بازارهای سهام رشد قدرتمندی دارند، توجه بسیاری از سرمایه‌گذاران به شرکت‌های رشدی و فناوری جلب می‌شود. اما در زمان اصلاح بازار، شرکت‌های دارای سود تقسیمی پایدار معمولاً جذابیت بیشتری پیدا می‌کنند. دلیل آن ساده است؛ سرمایه‌گذار علاوه بر تغییرات قیمت سهم، از جریان نقدی منظم نیز بهره‌مند می‌شود. وارن بافت بارها تأکید کرده است که سرمایه‌گذاران باید زمانی محتاط باشند که دیگران بیش از حد هیجان‌زده هستند. این دیدگاه نشان می‌دهد تمرکز بر کیفیت کسب‌وکار و پایداری درآمد، در بسیاری از دوره‌ها اهمیت بیشتری از دنبال کردن سودهای کوتاه‌مدت دارد. آیا صندوق‌های سود تقسیمی گزینه مناسبی هستند؟ صندوق‌های سود تقسیمی برای همه سرمایه‌گذاران مناسب نیستند، اما برای افرادی که به دنبال درآمد منظم، کاهش ریسک و سرمایه‌گذاری بلندمدت هستند، می‌توانند گزینه‌ای قابل بررسی باشند. این نوع سرمایه‌گذاری شاید سودهای بسیار بزرگ و سریع ایجاد نکند، اما مزیت اصلی آن در ثبات، تنوع و کاهش وابستگی به یک سهم خاص است. در شرایطی که بسیاری از دارایی‌ها با قیمت‌های بالا معامله می‌شوند، انتخاب شرکت‌هایی با سابقه مالی قوی و توانایی پرداخت سود منظم می‌تواند یک استراتژی منطقی برای حفظ ارزش سرمایه باشد. در نهایت، سرمایه‌گذاری موفق بیشتر از آنکه به پیدا کردن بالاترین سود ممکن وابسته باشد، به انتخاب دارایی‌هایی بستگی دارد که بتوانند در طول زمان عملکرد قابل اتکایی داشته باشند. در ترجمه برخی نقاط این مقاله از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل سهام و تحلیل شاخص‌ها کم اثر

ترکیه، مصر و قطر حملات اسرائیل به غزه را محکوم کردند

سه کشور ترکیه، مصر و قطر در بیانیه‌ای مشترک، حملات اخیر اسرائیل به غزه را به‌شدت محکوم کردند و نسبت به نقض‌های مداوم علیه غیرنظامیان ابراز نگرانی عمیق نمودند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

ترکیه: به حمایت از توسعه توان نظامی سوریه ادامه می‌دهیم

وزارت دفاع ترکیه اعلام کرد نباید اجازه داد این تصور شکل بگیرد که مداخلات نظامی اسرائیل در کشورهای همسایه اقدامی «روتین و قابل‌قبول» است. این وزارتخانه تأکید کرد آنکارا به حمایت از تلاش‌های سوریه برای توسعه توان و زیرساخت‌های نظامی خود ادامه خواهد داد. این موضع‌گیری در ادامه انتقادهای اخیر ترکیه از حملات اسرائیل در منطقه و تأکید بر ضرورت جلوگیری از عادی‌سازی چنین عملیات‌هایی مطرح شده است.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

اسرائیل پس از ۲۰ ساعت مسئولیت حمله به پایگاه سوریه را پذیرفت

به گزارش آکسیوس، اسرائیل به دولت آمریکا گفته حمله اخیر به پایگاه هوایی ابوالضهور در شمال سوریه با هدف جلوگیری از استقرار نظامی ترکیه انجام شده است؛ حمله‌ای که به‌گفته مقام‌های آمریکایی و اسرائیلی، تنش میان سه شریک نزدیک واشنگتن — اسرائیل، ترکیه و دولت احمد الشراع در سوریه — را تشدید کرده است. این حمله بامداد سه‌شنبه انجام شد و حداقل هشت بمب باندهای تازه‌مرمت‌شده و چند آشیانه را هدف قرار داد، بدون گزارش تلفات. اسرائیل ابتدا مسئولیت را نپذیرفت و سانسور نظامی انتشار هرگونه تأیید را ممنوع کرد، اما ۲۰ ساعت بعد دفتر نخست‌وزیری رسماً اعلام کرد سوریه در آستانه نقض توافق امنیتی با اجازه استقرار نیروهای ترکیه در نزدیکی حلب بوده است. واکنش‌ها سریع بود: سفیر آمریکا در ترکیه، تام باراک در شبکه X تأیید کرد حمله کار اسرائیل بوده و آن را «افزایش تنش غیرضروری» خواند. دولت‌های سوریه و ترکیه نیز حمله را محکوم کردند. یک مقام ترک ادعای اسرائیل درباره حضور نظامی ترکیه در پایگاه را رد کرد و گفت اسرائیل «بهانه‌سازی می‌کند». مقام‌های آمریکایی می‌گویند اسرائیل پیش از حمله، کاخ سفید را مطلع کرده بود؛ سه ساعت پیش از آن نیز ترامپ با اردوغان گفت‌وگو کرده بود، هرچند مشخص نیست موضوع مطرح شده باشد. اسرائیل به واشنگتن گفته هدف حمله جلوگیری از ارسال سامانه‌های تسلیحاتی پیشرفته ترکیه به پایگاه و جلوگیری از یک انباشت نظامی گسترده‌تر بوده است. در پشت صحنه، برخی مقام‌های آمریکایی معتقدند انگیزه حمله می‌تواند به انتخابات اکتبر اسرائیل مرتبط باشد. به‌گفته این مقام‌ها، دولت سوریه ماه‌ها تلاش کرده بود با آمریکا و اسرائیل به توافق امنیتی مشترک برسد، شامل ایجاد یک مرکز هماهنگی در اردن برای مدیریت تنش‌ها و «فریز فعالیت‌های نظامی». اما اسرائیل از عملیاتی‌کردن این مرکز خودداری کرده و در عوض حملات بیشتری در جنوب سوریه انجام داده است. مقام‌های آمریکایی می‌گویند به دمشق توصیه کرده‌اند خویشتنداری نشان دهد و تأکید کرده‌اند رسیدگی به این پرونده پس از انتخابات اسرائیل آسان‌تر خواهد بود.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

افزایش تنش میان اسرائیل و ترکیه بر سر حمله به سوریه

یک خبرنگار آکسیوس به نقل از یک مقام ارشد اسرائیلی اعلام کرد که حمله به یک پایگاه هوایی سوریه در منطقه ادلب با هدف جلوگیری از ایجاد جای پای نظامی ترکیه انجام شده است. یک مقام ارشد ترکیه نیز وجود هرگونه حضور نظامی ترکیه در این پایگاه را رد کرد و اسرائیل را متهم کرد که با «بهانه‌تراشی» برای حمله به کشورهای همسایه، به دنبال بی‌ثبات کردن منطقه است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ: توافق دفاعی مکه یک گام بزرگ و جسورانه است

دونالد ترامپ گفت توافق دفاع مشترک مکه یک «گام بزرگ، جسورانه و بسیار مهم» است و نشان می‌دهد کشورها می‌توانند توان دفاعی خود را تقویت و مستقلانه عمل کنند. او همچنین از امضای این توافق توسط عربستان، ترکیه و پاکستان ابراز رضایت کرد.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

هشدار مسکو به واشنگتن و آنکارا بر سر ارسال سلاح به اوکراین

وزارت امور خارجه روسیه اعلام کرد هرگونه ارسال احتمالی تسلیحات آمریکا و ترکیه به اوکراین می‌تواند به روابط مسکو با واشنگتن و آنکارا آسیب وارد کند. بر اساس گزارش اینترفاکس، وزارت خارجه روسیه همچنین از آمریکا و ترکیه درباره گزارش‌های مربوط به برنامه احتمالی انتقال تسلیحات به کی‌یف توضیح خواسته است. این موضع‌گیری در حالی مطرح شده که گزارش‌هایی درباره انتقال تسلیحات ساخت آمریکا از طریق ترکیه به اوکراین منتشر شده است. بر اساس گزارش‌های اخیر، یک بسته تسلیحاتی شامل موشک‌های ATACMS و سامانه‌های M270 برای اوکراین مطرح شده است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

محدودیت رسمی کشتی‌رانی در دریای سیاه؛ پاسخ قاطع ترکیه به افزایش تهدیدات دریایی!

ترکیه در پی افزایش حملات و تهدیدهای امنیتی اخیر در دریای سیاه، ترافیک و رفت‌وآمد شناورها را در بخش‌هایی از این پهنه آبی استراتژیک محدود کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

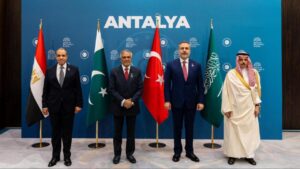
رونمایی از ائتلاف سه جانبه جدید؛ پیمان دفاعی تاریخی ترکیه، عربستان و پاکستان!

وزارت امور خارجه پاکستان از امضای یک توافقنامه دفاعی مشترک و سه‌جانبه میان ترکیه، عربستان سعودی و پاکستان خبر داد. این همکاری راهبردی می‌تواند معادلات امنیتی و نظامی را در منطقه خاورمیانه و جنوب آسیا دستخوش تغییرات جدی کند.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

ترکیه برگ برنده نفتی خود را رو کرد؛ مسیری که به تنگه هرمز نیاز ندارد

در یک نگاه توافق جدید عراق و ترکیه برای بازگشایی خط لوله نفتی منتهی به بندر جیحان، در شرایطی انجام شده که بازار جهانی نفت طی هفته‌های اخیر به‌شدت تحت تأثیر نگرانی‌ها درباره امنیت و تداوم فعالیت تنگه هرمز قرار گرفته است.  اهمیت این توافق در این است که یک مسیر فیزیکی و مستقل برای صادرات نفت منطقه ایجاد می‌کند که اساساً نیازی به عبور از تنگه هرمز ندارد. بر اساس این توافق یک‌ساله، انتقال نفت از مسیر خط لوله به جیحان با ظرفیت ۷۵۰ هزار بشکه در روز از سر گرفته می‌شود. عراق نیز تعرفه ترانزیت این مسیر را ۱.۶۲ دلار به ازای هر بشکه تعیین کرده و مذاکرات برای دستیابی به یک توافق بلندمدت‌تر همچنان ادامه دارد. در حالی که بازارها طی شش هفته گذشته به‌شدت بر این موضوع متمرکز بوده‌اند که آیا نفت خام می‌تواند از طریق تنگه هرمز به‌صورت فیزیکی از خلیج فارس خارج شود یا نه، ترکیه و عراق در سکوت توافقی یک‌ساله برای بازگشایی خط لوله‌ای امضا کردند که پاسخ متفاوتی به یک پرسش مهم می‌دهد: چه میزان نفت می‌تواند بدون نزدیک شدن به تنگه هرمز از منطقه خارج شود؟ این توافق ظرفیت انتقال روزانه ۷۵۰ هزار بشکه نفت از طریق خط لوله به جیحان، در سواحل مدیترانه‌ای ترکیه، را احیا می‌کند. شرکت دولتی بازاریابی نفت عراق نیز تعرفه ترانزیت این مسیر را ۱.۶۲ دلار به ازای هر بشکه اعلام کرده است. همچنین گزارش‌ها حاکی از آن است که تلاش‌ها برای دستیابی به توافقی بلندمدت‌تر پس از پایان دوره اولیه یک‌ساله ادامه دارد. این توافق در واقع یک مسیر فیزیکی و واقعی جایگزین برای صادرات نفت ایجاد می‌کند؛ آن هم درست در زمانی که بازار نفت بارها تحت تأثیر اخبار و گمانه‌زنی‌ها درباره باز یا بسته ماندن تنگه هرمز دچار نوسان شده است. اهمیت این مسیر زمانی بیشتر مشخص می‌شود که تفاوت ساختاری آن با سایر روایت‌های مربوط به عرضه نفت در جریان این درگیری را در نظر بگیریم. نفت خامی که از تنگه هرمز عبور می‌کند، باید از محدوده‌ای عبور کند که در دسترس تقریباً تمامی بازیگران درگیر در این جنگ قرار دارد؛ از نیروهای ایرانی و موشک‌های حوثی‌ها گرفته تا حضور نیروی دریایی آمریکا که نفتکش‌ها را در آب‌های مورد مناقشه اسکورت می‌کند. اما نفت خامی که از مسیر شمالی عراق به سمت جیحان منتقل می‌شود، اصلاً وارد خلیج فارس نمی‌شود. این خط لوله سال‌ها پیش از آغاز درگیری کنونی نیز به‌عنوان جایگزینی حاشیه‌ای و اغلب مختل‌شده برای صادرات دریایی مورد استفاده قرار می‌گرفت؛ مسیری که البته خود نیز سابقه‌ای طولانی از حملات و اختلافات میان بغداد و دولت اقلیم کردستان درباره کنترل نفت عبوری از آن دارد. ✔️ بیشتر بخوانید: نقره دوباره اوج گرفت؛ توافق آمریکا و ایران چه اثری بر قیمت دارد؟ با این حال، توافق یک‌ساله برای بازگشایی این مسیر در شرایط کنونی، همراه با تعیین تعرفه مشخص، نشان می‌دهد که عراق و ترکیه هر دو به این نتیجه رسیده‌اند که ظرفیت خط لوله‌ای که از تحولات خلیج فارس مصون است، در شرایطی که مسیر دریایی همچنان غیرقابل پیش‌بینی باقی مانده، ارزش اولویت دادن دارد. نقش ترکیه فراتر از یک کشور ترانزیتی نقش ترکیه در این معادله نیز شایسته توجه بیشتری است و نمی‌توان آن را صرفاً یک «کشور ترانزیتی» دانست. آنکارا در طول این درگیری در موقعیتی قرار گرفته که به تقریباً تمامی بازیگران اصلی مرتبط است: عضو ناتو، قدرتی نزدیک به منطقه خلیج فارس و اکنون اپراتور یکی از مهم‌ترین مسیرهای صادرات نفت خام که از نظر ساختاری نمی‌تواند تحت تأثیر تحولات تنگه هرمز قرار گیرد. این موقعیت برای ترکیه اهرم‌های واقعی ایجاد می‌کند؛ از جمله درآمد حاصل از تعرفه ترانزیت که این کشور به ازای هر بشکه نفت دریافت می‌کند، فارغ از اینکه قیمت جهانی نفت چه مسیری را طی کند. علاوه بر این، نقش ژئوپلیتیکی ترکیه هرچه مسیر دریایی برای مدت طولانی‌تری نامطمئن باقی بماند، برای تولیدکنندگان و خریداران نفت ارزش بیشتری پیدا خواهد کرد. همچنین باید توجه داشت که ترکیه در بخش دیپلماتیک این درگیری نیز فعال بوده است. آنکارا به همراه ۱۳ کشور دیگر، در بیانیه‌ای مشترک از طرح تشکیل یک ائتلاف چندملیتی برای دفاع دریایی حمایت کرده است؛ اقدامی که نشان می‌دهد ترکیه تلاش دارد هم در حوزه زیرساخت‌های فیزیکی و هم در معماری امنیتی، نقشی در نحوه مدیریت این درگیری در آینده داشته باشد. اقتصاد ترکیه؛ تصویری دوگانه داستان خط لوله جیحان در شرایطی رخ می‌دهد که اقتصاد داخلی ترکیه تصویری کاملاً دوگانه ارائه می‌کند؛ موضوعی که باید پیش از تفسیر این توافق به‌عنوان یک پیروزی بدون ابهام برای ترکیه مورد توجه قرار گیرد. نرخ بیکاری در ماه ژوئن به ۷.۶ درصد کاهش یافت که پایین‌ترین سطح ثبت‌شده از زمان آغاز این سری آماری در سال ۲۰۰۵ محسوب می‌شود. همچنین شاخص اطمینان اقتصادی به بالاترین سطح خود از فوریه تاکنون رسید. اما در سوی دیگر ماجرا، بخش تولید ترکیه اکنون برای ۲۸ ماه متوالی در وضعیت انقباضی قرار دارد. گزارش شاخص مدیران خرید (PMI) ماه ژوئیه نیز به‌طور مشخص کاهش تقاضای بین‌المللی را به جنگ در خاورمیانه نسبت داده است؛ همان درگیری که ترکیه از سوی دیگر تلاش دارد از پیامدهای آن در بخش انرژی سود ببرد. ✔️ بیشتر بخوانید: تحلیلگران حوزه کشتیرانی نسبت به بازگشت تردد کشتی‌ها در تنگه هرمز تردید دارند فروش خودرو در ماه ژوئیه نسبت به مدت مشابه سال قبل ۲۵ درصد کاهش یافت. کسری تجاری ترکیه نیز در این ماه به ۷.۳۷ میلیارد دلار افزایش پیدا کرد و کسری تجمعی هفت‌ماهه را به ۶۰.۵۱ میلیارد دلار رساند؛ چرا که رشد واردات همچنان با فاصله قابل‌توجهی از رشد صادرات پیشی می‌گیرد. در نتیجه، بازار کار و بخش تولید ترکیه در حال روایت دو داستان کاملاً متفاوت هستند: از یک سو، آمار اشتغال در سطحی قدرتمند قرار دارد و از سوی دیگر، پایه صنعتی کشور برای بیش از دو سال متوالی در حال کوچک شدن است. ترکیه؛ هم برنده و هم بازنده جنگ جمع‌بندی واقع‌بینانه این است که ترکیه همزمان یکی از منتفع‌شوندگان و یکی از آسیب‌دیدگان همین درگیری است. این کشور از یک سو از درآمدهای حاصل از تعرفه ترانزیت و موقعیت راهبردی خود در زیرساخت‌های انرژی سود می‌برد و از سوی دیگر، تولیدکنندگان آن با کاهش تقاضای صادراتی از سوی شرکای تجاری مواجه هستند؛ شرکایی که خود تحت تأثیر همین جنگ قرار گرفته‌اند. کاهش نرخ تورم به ۳۱.۷۵ درصد در ماه ژوئیه، که پایین‌ترین سطح چهار ماه اخیر محسوب می‌شود، فضای بیشتری برای بانک مرکزی ایجاد می‌کند تا بدون تشدید مجدد فشارهای قیمتی که سال‌ها اقتصاد ترکیه را تحت تأثیر قرار داده‌اند، از رشد اقتصادی حمایت کند. با این حال، این موضوع تضاد موجود میان دو واقعیت را حل نمی‌کند: ترکیه از هر بشکه نفتی که از مسیر جیحان عبور می‌کند درآمد واقعی کسب می‌کند، اما بخش صنعتی این کشور همچنان به روند انقباضی خود ادامه می‌دهد. برای کسانی که به‌طور ویژه جریان‌های نفتی منطقه را دنبال می‌کنند، اکنون تنها تردد نفتکش‌ها از تنگه هرمز اهمیت ندارد. موضوع مهم‌تر این است که آیا ظرفیت تازه احیاشده جیحان واقعاً در مقیاس گسترده مورد استفاده قرار خواهد گرفت یا اینکه این مسیر صرفاً به یک راهکار احتیاطی یک‌ساله تبدیل می‌شود که تولیدکنندگان آن را به‌عنوان گزینه‌ای ذخیره نگه می‌دارند، بدون اینکه به‌طور معناداری مسیر واقعی انتقال نفت خود را تغییر دهند. ✔️ بیشتر بخوانید: سود جنگ ایران و آمریکا به جیب چه کسی رفت؟ / پاسخ با جهش ۴۴ درصدی سود آرامکو!

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

سبقت اتریوم از بیت‌ کوین با جذب ۳۶۵ میلیون دلار ETF؛ آیا وقت خرید است؟

در یک نگاه اتریوم در ماه جولای با رشد ۱۹ درصدی عملکرد بهتری نسبت به بیت‌کوین داشت و نسبت ETH/BTC از سطح ۰.۰۳۰ عبور کرد. ETFهای اسپات اتریوم آمریکا ۳۶۵ میلیون دلار سرمایه جذب کردند؛ در حالی که ورود سرمایه به ETFهای بیت‌کوین کمتر بود. خریدهای سازمانی مانند افزایش ذخایر BitMine از اتریوم حمایت کرد، اما Strategy در ماه جولای خرید جدیدی برای بیت‌کوین انجام نداد. با وجود رشد اخیر، داده‌های آن‌چین هنوز کف نهایی اتریوم در برابر بیت‌کوین را تایید نمی‌کنند و روند بازگشت کامل مشخص نیست. اتریوم با ورود ۳۶۵ میلیون دلار سرمایه از بیت‌ کوین سبقت گرفت؛ اما کف واقعی هنوز تایید نشده است اتریوم در ماه جولای عملکرد بهتری نسبت به بیت‌ کوین ثبت کرد و با جذب سرمایه جدید از صندوق‌های ETF و افزایش خریدهای سازمانی، توانست برای نخستین بار طی ماه‌های اخیر روند صعودی قدرتمندتری نسبت به بزرگ‌ترین ارز دیجیتال بازار داشته باشد. با این حال، داده‌های آن‌چین نشان می‌دهد که هنوز نمی‌توان پایان روند نزولی اتریوم نسبت به بیت‌ کوین را قطعی دانست. بر اساس داده‌های CryptoSlate، قیمت اتریوم در ماه جولای ۱۹ درصد افزایش یافت و تا محدوده ۱,۹۷۰ دلار رشد کرد، اما در زمان انتشار گزارش به حدود ۱,۸۶۸ دلار بازگشت. در همین بازه، بیت‌ کوین تنها ۸ درصد رشد کرد و چندین بار در عبور از سطح ۶۵ هزار دلار ناکام ماند. این اختلاف عملکرد باعث شد نسبت ETH/BTC برای نخستین بار در سه ماه گذشته از سطح ۰.۰۳۰ عبور کند. البته این نسبت بعدتر کمی کاهش یافت و به محدوده ۰.۰۲۹۶۲ رسید. نسبت ETH/BTC طی یک ماه گذشته بیش از ۱۰ درصد رشد داشته که نشان‌دهنده افزایش قدرت اتریوم در برابر بیت‌ کوین است. (نمودار نسبت ETH/BTC از منبع TradingView که افزایش قدرت اتریوم نسبت به بیت‌ کوین و عبور این نسبت از سطح ۰.۰۳۰ را نشان می‌دهد.) این رشد باعث شده برخی سرمایه‌گذاران احتمال بازگشت سرمایه‌ها به سمت اتریوم را مطرح کنند؛ زیرا این ارز دیجیتال نزدیک به یک سال عملکرد ضعیف‌تری نسبت به بیت‌ کوین داشت. با این حال، شاخص‌های زنجیره‌ای همچنان نشانه‌های کاملی از یک تغییر روند بلندمدت ارائه نمی‌کنند. افزایش ورود سرمایه به ETFهای اتریوم و خریدهای سازمانی رشد اتریوم تنها به بازار اسپات محدود نبود و محصولات سرمایه‌گذاری قانون‌گذاری‌شده نیز شاهد افزایش تقاضا بودند. معامله‌گران بازار مشتقات نیز در ماه جولای بار دیگر میزان مواجهه خود با اتریوم را افزایش دادند. بر اساس داده‌های SoSoValue، صندوق‌های ETF اسپات اتریوم در آمریکا طی ماه جولای مجموعاً ۳۶۵.۱۷ میلیون دلار ورود سرمایه خالص ثبت کردند. این رقم بهترین عملکرد ماهانه ETFهای اتریوم در سال جاری محسوب می‌شود. در مقابل، ETFهای بیت‌ کوین در همین دوره تنها ۱۷۲.۴۳ میلیون دلار سرمایه جذب کردند که ضعیف‌ترین عملکرد ماهانه این صندوق‌ها از زمان آغاز فعالیت در ژانویه ۲۰۲۴ بود. (نمودار مقایسه جریان ورود سرمایه به ETFهای بیت‌ کوین و اتریوم در سال ۲۰۲۶ از منبع SoSoValue که برتری ورود سرمایه به ETFهای اتریوم در ماه جولای را نشان می‌دهد.) این تغییر شرایط برای محصولات سرمایه‌گذاری مبتنی بر اتریوم اهمیت زیادی دارد؛ زیرا این صندوق‌ها طی دو ماه قبل از آن بیش از یک میلیارد دلار خروج سرمایه را تجربه کرده بودند. یکی دیگر از عوامل تقویت‌کننده روند صعودی اتریوم، آغاز فعالیت صندوق Morgan Stanley Ethereum Trust با نماد MSSE بود. این محصول در نخستین روزهای فعالیت خود حدود ۲۰ میلیون دلار دارایی جذب کرد. اگرچه این رقم در مقایسه با ETFهای بزرگ اتریوم هنوز کوچک محسوب می‌شود، اما شبکه گسترده مورگان استنلی می‌تواند دسترسی این صندوق را به سرمایه‌گذاران بیشتری فراهم کند. این شرکت حدود ۱۶ هزار مشاور مالی دارد که مدیریت نزدیک به ۷ تریلیون دلار دارایی مشتریان را برعهده دارند. کارمزد پایین ۰.۱۴ درصدی این صندوق نیز می‌تواند رقابت میان محصولات سرمایه‌گذاری اتریوم را افزایش دهد و سرمایه‌گذاران سنتی بیشتری را به سمت این بازار جذب کند. افزایش ذخایر اتریوم توسط شرکت‌ها؛ توقف خریدهای بیت‌ کوین توسط Strategy تقاضای سازمانی برای اتریوم نیز هم‌زمان با افزایش ورود سرمایه به ETFها رشد کرد. شرکت BitMine که بزرگ‌ترین دارنده سازمانی اتریوم محسوب می‌شود، در طول ماه جولای به افزایش ذخایر خود ادامه داد. میزان دارایی این شرکت از حدود ۵.۷۰ میلیون اتریوم در پایان ماه ژوئن به ۵.۷۹ میلیون ETH در تاریخ ۲۶ جولای افزایش یافت. البته سرعت خریدهای این شرکت نسبت به گذشته کاهش پیدا کرده است. در سمت مقابل، شرکت Strategy که بزرگ‌ترین دارنده سازمانی بیت‌ کوین محسوب می‌شود، در ماه جولای هیچ خرید جدیدی انجام نداد. این شرکت به مدیریت مایکل سیلور به جای افزایش ذخایر بیت‌ کوین، تمرکز خود را روی افزایش ذخایر نقدی و حمایت از اوراق بهادار خود قرار داد. این اختلاف رفتار میان دو شرکت باعث شد اتریوم هم‌زمان از افزایش خریدهای سازمانی و ورود سرمایه ETFها بهره‌مند شود، در حالی که یکی از مهم‌ترین خریداران سازمانی بیت‌ کوین فعلاً فعالیت جدیدی در بازار نداشت. شاخص‌های ارزش‌گذاری هنوز پایان روند نزولی اتریوم را تایید نمی‌کنند با وجود رشد قابل توجه اتریوم در ماه جولای، برخی شاخص‌های تاریخی نشان می‌دهند که این ارز دیجیتال هنوز به شرایطی مشابه کف‌های قبلی بازار نرسیده است. داده‌های TradingView نشان می‌دهد نسبت ETH/BTC همچنان حدود ۱۳ درصد پایین‌تر از ابتدای سال قرار دارد و تقریباً ۷۳ درصد پایین‌تر از سقف تاریخی سال ۲۰۱۷ در محدوده ۰.۱۱ است. اگرچه تثبیت این نسبت در محدوده ۰.۰۲۹۶۳ توانسته از ادامه سقوط آن از کف چندساله حدود ۰.۰۲۸ جلوگیری کند، اما هنوز فاصله زیادی تا جبران کاهش ارزش اتریوم در برابر بیت‌ کوین وجود دارد. برای بررسی دقیق‌تر شرایط، داده‌های CryptoQuant از شاخص‌های ارزش‌گذاری و جریان ورود و خروج صرافی‌ها استفاده می‌کنند تا وضعیت فعلی را با دوره‌های قبلی تغییر روند مقایسه کنند. نسبت ارزش بازار به ارزش تحقق‌یافته (MVRV) اتریوم در برابر بیت‌ کوین اکنون به ۰.۶۵ کاهش یافته است؛ در حالی که این شاخص در آگوست ۲۰۲۵ حدود ۰.۹۵ بود. کاهش این شاخص نشان می‌دهد بخش زیادی از ارزش‌گذاری بیش از حد گذشته از بین رفته است. (نمودار ETH/BTC MVRV Ratio از منبع CryptoQuant که کاهش شاخص ارزش بازار به ارزش تحقق‌یافته و مقایسه آن با کف‌های تاریخی قبلی را نشان می‌دهد.) با این حال، کف‌های ساختاری قبلی مانند سال ۲۰۱۹ و ابتدای ۲۰۲۵ زمانی شکل گرفتند که این شاخص به زیر سطح ۰.۴۵ رسیده بود. بنابراین شرایط فعلی نشان می‌دهد اتریوم از مرحله ارزش‌گذاری بیش از حد فاصله گرفته، اما هنوز به محدوده‌هایی که در گذشته آغازگر بازگشت‌های بزرگ بودند، نرسیده است. فشار فروش اتریوم کاهش یافته اما هنوز کاملاً پایان نیافته است داده‌های مربوط به جریان ورود اتریوم و بیت‌ کوین به صرافی‌ها نیز شرایط مشابهی را نشان می‌دهد. نسبت سپرده‌گذاری ETH به BTC در صرافی‌ها از بالای ۱.۵ در آگوست گذشته به حدود ۰.۸ کاهش یافته است. این کاهش نشان می‌دهد فشار فروش نسبی اتریوم در برابر بیت‌ کوین به میزان قابل توجهی کاهش یافته است. با این حال، در دوره‌های قبلی تغییر روند، این نسبت به محدوده ۰.۴ رسیده بود. بنابراین داده‌های فعلی نشان می‌دهند بخش اصلی فشار فروش کاهش یافته، اما هنوز میزان عرضه در بازار بالاتر از دوره‌هایی است که فروشندگان به طور کامل خسته شده بودند. در صورتی که نسبت ETH/BTC بتواند بالاتر از سطح ۰.۰۳۰ تثبیت شود و شاخص‌های ارزش‌گذاری و جریان صرافی‌ها نیز به محدوده‌های تاریخی کف نزدیک شوند، احتمال شکل‌گیری یک روند صعودی گسترده‌تر برای اتریوم افزایش خواهد یافت. با این حال، داده‌های فعلی بیشتر نشان‌دهنده بازگشت اتریوم از سطوح پایین قیمتی هستند و هنوز نمی‌توان آن را تایید قطعی پایان چرخه نزولی در برابر بیت‌ کوین دانست. تحلیل تاثیر خبر بر بازار کریپتو رشد ETFهای اتریوم و افزایش خریدهای سازمانی می‌تواند در کوتاه‌مدت باعث افزایش توجه معامله‌گران به ETH و تقویت آلت‌کوین‌ها شود. با این حال، کاربران بازار باید توجه داشته باشند که داده‌های آن‌چین هنوز تایید کاملی برای آغاز یک روند صعودی بلندمدت ارائه نمی‌کنند. برای معامله‌گران ایرانی، مدیریت ریسک و بررسی نسبت ETH/BTC می‌تواند در تصمیم‌گیری‌های معاملاتی اهمیت زیادی داشته باشد.

خواندن کامل خبر
ارز دیجیتال کم اثر
ارز دیجیتال کم اثر