EURUSD 1.11577 USD ▼ 0.17%
XAUUSD 3,875.09 USD ▼ 3.63%
AAPL 344.63 USD ▼ 1.23%
WTI 104.12 USD ▲ 2.08%
BTCUSD 77,861.17 USD
SP500 7,580.07 ▼ 1.82%
AUDUSD 0.70300 USD ▲ 0.07%
EURJPY 176.259 JPY ▲ 0.03%

ترمینال خبری

آخرین بروزرسانی ۳ ساعت پیش

ترمینال خبری یوتوتایمز؛ پوشش لحظه‌ای بازارهای مالی، اقتصاد جهانی، تصمیم‌های بانک‌های مرکزی و تحولات ژئوپلیتیک

آخرین بروزرسانی ۳ ساعت پیش

دانشگاه ییل: نرخ مؤثر تعرفه‌های آمریکا بر چین حدود ۱۷.۸ درصد است

مطالعه‌ای جدید از دانشگاه ییل نشان می‌دهد که بار واقعی تعرفه‌های آمریکا بر واردات چین بسیار کمتر از آن چیزی است که معمولاً تصور می‌شود، و این موضوع می‌تواند نگرانی‌ها درباره تورم و بازارهای مرتبط با تجارت را کاهش دهد. این یافته‌ها همچنین ممکن است بحث‌ها درباره سیاست‌های تجاری آینده میان آمریکا و چین را تحت تأثیر قرار دهد. بر اساس این تحقیق از آزمایشگاه بودجه دانشگاه ییل، نرخ متوسط تعرفه‌ای که پیش از توافق ترامپ–شی در بوسان بر کالاهای چینی اعمال می‌شد، ۲۷.۸ درصد بوده است، نه ۵۷ درصدی که ترامپ بارها به آن اشاره کرده است. پس از کاهش ۱۰ درصدی تعرفه‌ها که اخیراً توافق شده، نرخ مؤثر تعرفه‌ها اکنون حدود ۱۷.۸ درصد است، نه ۴۷ درصدی که ترامپ اعلام کرده. این اختلاف بزرگ به این دلیل است که رقم بالاتر به تعرفه‌های قانونی اشاره دارد — مجموع تمام تعرفه‌های ممکن — در حالی که نرخ مؤثر نشان‌دهنده مبلغ واقعی پرداخت‌شده پس از اعمال معافیت‌ها، استثناها و تفاوت‌های محصولی است. این گزارش تأکید می‌کند که بخش‌های کلیدی مانند نیمه‌هادی‌ها، داروها و عناصر کمیاب عمدتاً از تعرفه‌ها معاف هستند، که بار واقعی بر واردکنندگان و مصرف‌کنندگان آمریکایی را به‌طور قابل‌توجهی کاهش می‌دهد. تحلیلگران این شکاف میان نرخ قانونی و مؤثر را با اصطلاح طنزآمیز «نظارت بر محاسبه تعرفه‌ها» یا TACO gap توصیف کرده‌اند، که همچنان درک عمومی از پویایی‌های تجاری میان آمریکا و چین را دچار ابهام می‌کند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

میران، عضو فدرال رزرو: احتمال کاهش نرخ بهره در دسامبر وجود دارد

میران، یکی از مقامات فدرال رزرو، اعلام کرد که احتمال کاهش دوباره نرخ بهره در ماه دسامبر وجود دارد. او گفت: «در ذهن من، پیش‌بینی‌ها نشان می‌دهند که کاهش دیگری ممکن است». وی هشدار داد که سیاست پولی محدودکننده، اقتصاد را در برابر شوک‌ها شکننده‌تر می‌کند و می‌تواند بازار کار را در معرض ریسک قرار دهد. او همچنین اظهار داشت که کارگران جوان می‌توانند جایگزین نیروی کار مهاجر از دست‌رفته شوند و تعرفه‌ها را عامل اصلی تورم نمی‌داند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

موسسه PIMCO: پاول انتظارات کاهش نرخ را کنترل کرد

شرکت سرمایه‌گذاری PIMCO اعلام کرد که کاهش ۲۵ نقطه پایه‌ای نرخ بهره توسط فدرال رزرو آمریکا به محدوده ۳.۷۵٪ تا ۴.۰۰٪ قابل پیش‌بینی بود اما تلاش جروم پاول برای کنترل انتظارات بازار درباره کاهش بیشتر در ماه دسامبر، نکته کلیدی نشست اکتبر بود. پاول تأکید کرد که کاهش‌های بعدی «قطعی نیستند» که باعث شد احتمال کاهش نرخ در دسامبر از بیش از ۹۰٪ به حدود ۷۰٪ کاهش یابد. بیانیه سیاستی فدرال رزرو تغییر چندانی نداشت و نشان‌دهنده رویکرد محتاطانه در شرایط کمبود داده‌های اقتصادی ناشی از تعطیلی دولت آمریکا بود. پاول به شاخص‌های جایگزین مانند آمار بیکاری ایالتی و فرصت‌های شغلی خصوصی تکیه کرد که همچنان پایدار مانده‌اند و نشان می‌دهند بازار کار مقاوم‌تر از حد انتظار است. همزمان، فدرال رزرو اعلام کرد که برنامه انقباض کمی (QT) را از اول دسامبر متوقف می‌کند، زیرا ذخایر بانکی در حال کاهش هستند. بانک مرکزی از این پس درآمدهای اوراق خزانه و اوراق بهادار با پشتوانه وام مسکن را مجدداً سرمایه‌گذاری خواهد کرد تا اندازه ترازنامه را ثابت نگه دارد و میانگین سررسید آن را با تمرکز بر اوراق کوتاه‌مدت کاهش دهد. PIMCO افزود که داده‌های تورم ماه سپتامبر از کاهش اخیر نرخ بهره حمایت کرده‌اند، زیرا CPI هسته‌ پس از تعدیل اثرات تعرفه‌ها حدود ۲.۷٪ بوده که نزدیک به محدوده مطلوب فدرال رزرو است. با این حال، لحن محتاطانه پاول نشان‌دهنده عدم قطعیت در تصمیمات بعدی است، به‌ویژه با توجه به شرایط مبهم بازار کار و شوک‌های احتمالی تعرفه‌ای یا مالی. PIMCO پیش‌بینی می‌کند که یک کاهش دیگر در ماه دسامبر انجام شود اما با اطمینان کمتر نسبت به قبل. در سال ۲۰۲۶، روند کاهش نرخ‌ها احتمالاً کندتر خواهد بود و در صورت تثبیت رشد و کاهش تورم، ممکن است دوباره متوقف شود. تأثیر تعرفه‌ها و محرک‌های مالی آینده می‌تواند دیدگاه فدرال رزرو درباره نرخ خنثی را پیچیده‌تر کند و رویکرد جلسه‌به‌جلسه را تقویت نماید.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

دلار آمریکا به تکرار الگوی سپتامبر چشم دوخت

ما انتظار داریم فدرال رزرو امروز نرخ بهره را ۲۵ نقطه پایه کاهش دهد؛ این پیش‌بینی با قیمت‌گذاری بازار و اجماع تحلیل‌گران هم‌خوانی دارد. در ماه سپتامبر، شرایط مشابهی از منظر قیمت‌گذاری باعث شد دلار به‌طور چشمگیری تقویت شود. اما اکنون با متعادل‌تر شدن موقعیت‌های معاملاتی و بهبود نسبی داده‌های تورمی، احتمال تکرار آن واکنش کمتر شده است. همچنین انتظار داریم دلار کانادا امروز تضعیف شود؛ زیرا بانک مرکزی کانادا نیز احتمالاً نرخ بهره را ۲۵ نقطه پایه کاهش خواهد داد. دلار آمریکا: ریسک‌های صعودی محدود، متفاوت از سپتامبر زمانی که فدرال رزرو در سپتامبر کاهش ۲۵ نقطه پایه‌ای را اعلام کرد، دلار به‌طور قابل توجهی تقویت شد. در آن زمان، موقعیت‌های معاملاتی دلار به‌شدت در وضعیت فروش قرار داشتند و برخی اظهارات نسبتاً هاوکیش پاول باعث تشدید اصلاح قیمت شد. از منظر قیمت‌گذاری، شرایط امروز مشابه سپتامبر است: بازارها بیش از یک ماه است که انتظار کاهش ۲۵ نقطه پایه‌ای را دارند، اجماع کامل وجود دارد (ما نیز همین انتظار را داریم) و کاهش بعدی در ماه دسامبر تقریباً به‌طور کامل در قیمت‌ها لحاظ شده است. بنابراین، تمام مؤلفه‌های لازم برای یک جهش «شایعه را بخر، واقعیت را بفروش» در دلار وجود دارد. با این حال، موقعیت‌های معاملاتی دلار این بار بسیار متفاوت‌اند. داده‌های CFTC به دلیل تعطیلی منتشر نشده‌اند اما بازار آپشن‌ها تصویر بسیار متعادلی را نشان می‌دهد. به‌جز جهش کوتاه در اوایل اکتبر (مرتبط با ریسک‌های سیاسی فرانسه و ژاپن)، شاخص ریسک معکوس ۲۵ دلتا با وزن شاخص دلار در بازه سه‌ماهه در بالاترین سطح از آوریل قرار دارد و نزدیک به صفر است. از سوی دیگر، گزارش شاخص قیمت مصرف کننده (CPI) ملایم هفته گذشته در آمریکا به پاول دلیلی نمی‌دهد که لحن هاوکیش‌تری اتخاذ کند. با وجود نبود داده‌های رسمی اشتغال، گزارش ADP (که اکنون به‌صورت هفتگی منتشر می‌شود) و کتاب بژ فدرال رزرو نشانه‌هایی از تضعیف بیشتر بازار کار را ارائه می‌دهند. بنابراین، اگرچه ریسک‌ها برای دلار امروز کمی به سمت صعودی متمایل‌اند، اما هرگونه جهش باید محدودتر و کوتاه‌تر از سپتامبر باشد. همچنین، اعلام احتمالی پایان سیاست کاهش ترازنامه (QT) می‌تواند مانع رشد بیشتر دلار شود. یورو: حرکت ضعیف جفت‌ارز EURUSD شب گذشته مقداری افت داشت و این هفته نسبت به سایر ارزهای G10 عقب مانده است. بازارها به‌جای یورو، به سمت ارزهای وابسته به چین مانند دلار استرالیا و دلار نیوزیلند چرخش کرده‌اند (که اولی با تورم داغ شب گذشته نیز حمایت شد) و همچنین ین ژاپن که از مداخله لفظی بهره برد. به نظر می‌رسد این رفتار بازارها نشانه‌ای دیگر از تمرکز بیشتر بر رویدادهای داخلی و ارزش نسبی در بازار فارکس باشد؛ به‌وضوح، برخی داده‌های مثبت از آلمان در روزهای اخیر (مانند PMI و Ifo) برای حمایت از یورو کافی نبوده‌اند. دیدگاه اجماعی این است که نشست فردای بانک مرکزی اروپا رویدادی بی‌اثر خواهد بود؛ و ما نیز با این نظر موافقیم. بنابراین، تأثیر این نشست بر EURUSD احتمالاً محدود خواهد بود و نشست امروز فدرال رزرو تنها عامل تعیین‌کننده جهت حرکت این جفت‌ارز خواهد بود. همان‌طور که در بخش دلار اشاره شد، ما (تیم تحلیل ING) ریسک‌های صعودی محدودی برای USD می‌بینیم. با این حال، این ریسک‌ها احتمالاً برای شکستن پایدار سطح ۱.۱۶۰ در EURUSD کافی نیستند و چشم‌انداز کوتاه‌مدت این جفت‌ارز همچنان خنثی باقی می‌ماند—حداقل تا زمان انتشار داده‌های اشتغال آمریکا. دلار کانادا: بانک مرکزی کانادا امروز نرخ بهره را کاهش می‌دهد ما انتظار داریم بانک مرکزی کانادا امروز نرخ بهره را ۲۵ نقطه پایه کاهش دهد. بازارها نیز به همین نتیجه رسیده‌اند و منحنی OIS دلار کانادا اکنون کاهش ۲۱ نقطه پایه‌ای را قیمت‌گذاری کرده است، زیرا ریسک‌های تجاری و اشتغال—که پس از تنش‌های هفته گذشته میان آمریکا و کانادا افزایش یافته‌اند—بر داده‌های قوی‌تر از انتظار اشتغال و تورم در ماه سپتامبر غلبه کرده‌اند. ما امروز برای دلار کانادا ریسک‌های نزولی پیش‌بینی می‌کنیم. اگرچه بازارها تا حد زیادی کاهش نرخ را قیمت‌گذاری کرده‌اند اما با توجه به وخامت چشم‌انداز تجاری، بعید است بانک مرکزی کانادا درِ کاهش‌های بیشتر را ببندد. برخی انتظارات برای کاهش‌های بیشتر در منحنی CAD وجود دارد اما این انتظارات در بازه ۶ ماهه آینده پراکنده‌اند و مجموعاً حدود ۱۵ نقطه پایه را شامل می‌شوند. نرخ واقعی سیاست‌گذاری در کانادا بسیار بالاتر از زمانی است که نرخ بیکاری در سطح فعلی ۷.۱٪ قرار داشت و ریسک‌های شدید نزولی در اقتصاد احتمالاً حداقل یک کاهش دیگر را توجیه می‌کنند. این کاهش ممکن است زودتر از انتظار رخ دهد، و ماه ژانویه می‌تواند هدف بعدی برای گمانه‌زنی‌های انبساطی باشد؛ در حال حاضر، بازارها مجموعاً ۳۵ نقطه پایه کاهش را برای آن زمان قیمت‌گذاری کرده‌اند. دلار کانادا در برابر اخبار منفی تجاری مقاوم بوده، بخشی از این مقاومت به دلیل آن است که پیش‌تر با تخفیف نسبت به ارزش منصفانه کوتاه‌مدت معامله می‌شده است. هرگونه بازتنظیم انبساطی در منحنی CAD می‌تواند ارزش منصفانه CAD را پایین‌تر ببرد (یعنی USDCAD را بالاتر ببرد) و زمینه را برای افزایش موقعیت‌های فروش CAD فراهم کند، حتی اگر این معامله در حال حاضر شلوغ باشد. با اینکه مقاومت دلار آمریکا را موقتی می‌دانیم، همچنان انتظار داریم USDCAD تا پایان سال به سطح ۱.۳۸ برسد. در کوتاه‌مدت، تعادل ریسک‌ها به سمت سطح ۱.۴۱ متمایل است. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تورم استرالیا از خط قرمز عبور کرد

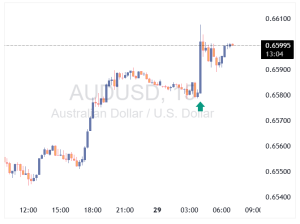
بعد از انتشار داده‌های تورم سه‌ماهه سوم ۲۰۲۵ در استرالیا، دلار استرالیا جهش کرد و حالا دیگر احتمال کاهش نرخ بهره در نشست نوامبر بانک مرکزی استرالیا تقریباً منتفی شده است. طبق گزارش منتشرشده، تورم هسته (میانگین تعدیل‌شده) در این فصل ۱.۰٪ رشد داشته؛ در حالی که انتظار بازار ۰.۸٪ و پیش‌بینی خود بانک مرکزی ۰.۶٪ بود. رئیس بانک مرکزی، میشل بولاک، پیش‌تر گفته بود که اگر تورم از ۰.۹٪ عبور کند، یعنی از «خط قرمز» رد شده‌ایم—و حالا این اتفاق افتاده. بولاک همچنین گفته بود: بازار کار هنوز «تا حدی فشرده» است. نباید فقط بر اساس یک عدد تصمیم گرفت (اشاره به افزایش نرخ بیکاری). رشد ۰.۹٪ یا بیشتر در تورم، انحراف جدی از پیش‌بینی بانک مرکزی محسوب می‌شود. با این شرایط، نه‌تنها کاهش نرخ بهره در نوامبر منتفی شده، بلکه در دسامبر هم بعید به نظر می‌رسد.

خواندن کامل خبر
محرک‌های بازر کم اثر

ریوز، وزیر خزانه‌داری بریتانیا: هزینه تجارت با اروپا تورم را بالا برد

ریچل ریوز، وزیر خزانه‌داری بریتانیا، اعلام کرد که هزینه‌های بالای تجارت با اتحادیه اروپا یکی از عوامل افزایش تورم در کشور است. وی همچنین تأکید کرد که بازسازی برخی روابط اقتصادی با اتحادیه اروپا می‌تواند «مزایای بزرگی» برای بریتانیا به همراه داشته باشد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

بانک مرکزی اروپا: انتظارات تورمی ۱۲ ماهه کاهش یافته است

بانک مرکزی اروپا اعلام کرد که انتظارات تورمی برای سه سال آینده بدون تغییر در سطح ۲.۵٪ باقی مانده است و انتظارات تورمی برای پنج سال آینده نیز در سطح ۲.۲٪ ثابت مانده‌اند. همچنین طبق گزارش ماه سپتامبر، میانگین انتظارات تورمی برای ۱۲ ماه آینده از ۲.۸٪ در ماه اوت به ۲.۷٪ کاهش یافته است. در بخش اعتباری، بانک مرکزی اروپا اعلام کرد که در سه‌ماهه چهارم سال، استانداردهای اعتباری برای شرکت‌ها بدون تغییر باقی خواهد ماند، اما استانداردهای اعطای وام مسکن سخت‌تر خواهد شد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

بانک MUFG: پوند در برابر کاهش نرخ بهره آسیب‌پذیر است

بانک MUFG هشدار داد که در صورت کاهش نرخ بهره توسط بانک مرکزی انگلستان در ماه دسامبر، پوند انگلیس ممکن است تحت فشار مجدد قرار گیرد؛ زیرا بازارها هنوز به‌طور کامل چنین اقدامی را در قیمت‌ها لحاظ نکرده‌اند. این بانک اشاره کرد که تنها حدود ۱۶ نقطه پایه کاهش نرخ در قیمت‌گذاری فعلی منعکس شده که کمتر از کاهش کامل ۲۵ نقطه پایه است. در نتیجه، در صورت اقدام بانک مرکزی، احتمال افت بازده اوراق خزانه کوتاه‌مدت و کاهش ارزش پوند وجود دارد. MUFG افزود که احتمال کاهش نرخ بهره در دسامبر به داده‌های تورمی آتی بستگی دارد. شاخص قیمت مصرف‌کننده بریتانیا در ماه سپتامبر بدون تغییر در سطح ۳.۸٪ باقی مانده و برخلاف انتظارات، افزایش نیافته است. این موضوع می‌تواند زمینه را برای سیاست‌های انبساطی فراهم کند، اگر فشارهای قیمتی در هفته‌های آینده کاهش یابد. معامله‌گران اکنون تمرکز خود را بر داده‌های تورم و دستمزد بریتانیا گذاشته‌اند تا ببینند آیا روند کاهش تورم، کاهش نرخ بهره را توجیه می‌کند یا نه.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

کاخ سفید: روند تورم کُندتر شده و فشار از دوش فدرال رزرو برداشته می‌شود

مشاور اقتصادی کاخ سفید «کوین هَستِت» اعلام کرد که تورم آمریکا در حال کاهش سرعت است و این موضوع «فشار تصمیم‌گیری را از روی فدرال رزرو برمی‌دارد». داده جدید CPI سپتامبر نشان می‌دهد تورم سالانه به ۳.۰٪ رسیده؛ کمی بالاتر از ۲.۹٪ ماه قبل اما پایین‌تر از پیش‌بینی ۳.۱٪. این همان نشانه‌ای است که بازارها از آن استقبال کردند؛ تورم مهار می‌شود، بدون افت محسوس رشد اقتصادی. کاهش تدریجی فشارهای قیمتی به فدرال رزرو اجازه می‌دهد تا در نشست هفته آینده، با اطمینان بیشتری مسیر کاهش نرخ بهره را ادامه دهد. در حاشیه خبر، ترامپ که اخیراً از رفتار تجاری کانادا ابراز نارضایتی کرده بود، گفته است احتمال دارد تا پایان دوره دوباره با مقامات کانادایی مذاکره کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

افزایش ۲.۶٪ در پرداخت‌های تأمین اجتماعی آمریکا برای سال ۲۰۲۶

اداره تأمین اجتماعی ایالات متحده (SSA) اعلام کرد که بر اساس داده‌های تورمی امروز، افزایش سالانه پرداخت‌ها برای سال ۲۰۲۶ برابر با ۲.۶٪ خواهد بود. این رقم کمتر از رشد ۳٪ تورم سالانه (YoY) در داده CPI است، اما مبنای قانونی محاسبه مزایای بازنشستگی و سایر پرداخت‌های اجتماعی در آمریکا محسوب می‌شود. به همین دلیل بود که گزارش تورم امروز علی‌رغم تعطیلی دولت فدرال منتشر شد؛ زیرا SSA برای محاسبه این افزایش به داده رسمی CPI نیاز داشت. این تعدیل به معنای رشد محدود درآمد بازنشستگان در سال آینده است و می‌تواند نشانه‌ای از مهار نسبی فشارهای تورمی در اقتصاد آمریکا باشد؛ عاملی که احتمال ادامه مسیر کاهش نرخ بهره فدرال رزرو را تقویت می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

داده شاخص قیمت مصرف کننده آمریکا برای سپتامبر امروز منتشر می‌شود

بالاخره انتظار به پایان رسید؛ امروز قرار است داده کلیدی تورم، شاخص قیمت مصرف‌کننده آمریکا (CPI) برای ماه سپتامبر منتشر شود. این داده، تنها گزارش مهم اقتصادی ماه جاری است و به همین دلیل توجه و حساسیت بازارها نسبت به آن بسیار بالا خواهد بود. با وجود تعطیلی دولت فدرال، اداره آمار کار آمریکا (BLS) این داده را منتشر می‌کند؛ زیرا برای محاسبه پرداخت‌های تأمین اجتماعی ضروری است. پیش‌بینی‌ها نشان می‌دهد: تورم سالانه هسته‌ای در سطح ۳.۱٪ باقی خواهد ماند تورم سالانه سرفصل از ۲.۹٪ به ۳.۱٪ افزایش خواهد یافت تورم ماهانه هسته‌ای ۰.۳٪ و تورم ماهانه سرفصل ۰.۴٪ خواهد بود نکات مهم قابل رصد:  اثر تعرفه‌ها به قیمت کالاها؛ تورم کالاهای هسته‌ در اوت ۰.۲۸٪ بود و اکنون انتظار می‌رود به ۰.۳۵٪ برسد. اگر عدد ۰.۴٪ ثبت شود، بالاترین سطح از مه ۲۰۲۳ خواهد بود. تورم خدمات هسته‌ کاهش یافته و از ۰.۳۵٪ به ۰.۳۱٪ رسیده است؛ کاهش قیمت اجاره و سرپناه عامل اصلی این افت است. تحلیلگران انتظار دارند اثر تعرفه‌ها همچنان وجود داشته باشد، اما با شدت کمتر: دویچه بانک: ۰.۲۹٪ ولز فارگو: ۰.۲۵٪ میانگین ۱۲ ماه گذشته: ۰.۱۲٪ با وجود فشار تعرفه‌ها، ثبات نسبی قیمت‌ها و ضعف بازار کار همچنان از سناریوی کاهش نرخ بهره توسط فدرال رزرو در ماه‌های اکتبر و دسامبر حمایت می‌کند. با این حال، نگرانی‌هایی درباره کیفیت داده‌ها در گزارش‌های بعدی (اکتبر و نوامبر) وجود دارد، زیرا ممکن است در آن دوره اثرات تعرفه‌ها به‌صورت پررنگ‌تری ظاهر شوند.

خواندن کامل خبر
تحلیل تکنیکال کم اثر

اتحادیه کارگران ژاپن: حقوق باید ۵٪ افزایش یابد

اتحادیه بزرگ کارگری ژاپن، رنگو، اعلام کرد که در مذاکرات بهاری «شونتو» برای سال ۲۰۲۶، خواستار افزایش حقوق حداقل ۵ درصدی خواهد شد. این دومین سال پیاپی است که چنین مطالبه‌ای مطرح می‌شود. اهداف اصلی رنگو شامل موارد زیر است: افزایش پایه حقوق حداقل ۳٪ افزایش کلی حقوق حداقل ۵٪ برای مقابله با تورم پایدار هدف نهایی: افزایش واقعی حقوق (پس از تعدیل تورم) به میزان ۱٪، مطابق با هدف دولت در شرکت‌های کوچک و متوسط، رنگو خواستار افزایش حقوق ۶٪ یا بیشتر شده است تقاضا برای افزایش حداقل دستمزد ساعتی به ۱۳۰۰ ین (۸ دلار)، یعنی ۵۰ ین بیشتر از سال قبل بر اساس آمار نهایی مذاکرات ۲۰۲۵، شرکت‌های ژاپنی با افزایش متوسط حقوق ۵.۲۵٪ موافقت کرده‌اند که دومین سال متوالی با رشد بالای ۵٪ محسوب می‌شود. این خواسته‌ها فشار قابل‌توجهی بر بانک مرکزی ژاپن وارد می‌کند؛ زیرا می‌تواند محرک تورم داخلی باشد و احتمال افزایش نرخ بهره در سال ۲۰۲۶ را بالا ببرد. این چشم‌انداز برای ین ژاپن مثبت است، اما برای شاخص نیکی ممکن است پیام‌های متناقضی داشته باشد؛ زیرا افزایش قدرت خرید مصرف‌کنندگان با کاهش حاشیه سود شرکت‌ها و افزایش هزینه‌های تأمین مالی همراه خواهد بود.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

از گزارش تورم شاخص قیمت مصرف‌کننده (CPI) در روز جمعه چه انتظاری می‌رود

به گفته پیش‌بینی‌کنندگان، شاخص قیمت مصرف‌کننده احتمالاً در ماه سپتامبر نسبت به سال گذشته ۳.۱ درصد افزایش یافته است. این رقم بالاترین سطح تورم در نزدیک به یک سال و نیم اخیر خواهد بود و نشان می‌دهد که چگونه تعرفه‌ها، تورمی را که پیش از اعمال مالیات‌های وارداتی دو رقمی توسط رئیس‌جمهور دونالد ترامپ در حال کاهش بود، افزایش داده‌اند. پیش‌بینی‌کنندگان می‌گویند تورم احتمالاً در ماه سپتامبر با افزایش قیمت‌ها در اثر تعرفه‌ها، به بالاترین حد خود در ۱۷ ماه گذشته رسیده است. بر اساس نظرسنجی از اقتصاددانان توسط «داو جونز نیوزوایر» و «وال استریت ژورنال»، گزارش شاخص قیمت مصرف‌کننده که قرار است روز جمعه منتشر شود، احتمالاً نشان خواهد داد که قیمت‌ها در ماه سپتامبر نسبت به سال گذشته ۳.۱ درصد افزایش یافته‌اند. اگر این گزارش با انتظارات همخوانی داشته باشد، نسبت به رقم ۲.۹ درصدی ماه اوت افزایش یافته و بالاترین نرخ تورم ۱۲ ماهه از ماه مه ۲۰۲۴ خواهد بود. تورم بالاتر، تأثیر مالیات‌های وارداتی رئیس‌جمهور دونالد ترامپ را که در ماه‌های اخیر به‌طور پیوسته قیمت‌ها را افزایش داده‌اند، برجسته می‌کند. شاخص تورم سالانه این شاخص، از ماه آوریل، یعنی زمانی که ترامپ تعرفه‌های دو رقمی بر محصولات تقریباً تمام کشورهای جهان اعلام کرد، هر ماه افزایش یافته است. پیش از آن، تورم عمدتاً از اوج خود پس از همه‌گیری در سال ۲۰۲۲ در حال کاهش بود. بر اساس بسیاری از معیارها، این شاخص تقریباً به هدف ۲ درصدی سالانه فدرال رزرو بازگشته بود. با این حال، این افزایش مورد انتظار احتمالاً آن‌قدر شدید نخواهد بود که مقامات فدرال رزرو را از کاهش نرخ بهره در اواخر ماه اکتبر، آن‌طور که به‌طور گسترده انتظار می‌رود، منصرف کند. فدرال رزرو در ماه سپتامبر نرخ وجوه فدرال (fed funds rate) خود را به میزان یک‌چهارم درصد کاهش داد تا از بازار کار آسیب‌دیده حمایت کند، زیرا نگرانی این نهاد برای جلوگیری از بیکاری بیشتر از مبارزه با تورم شده است. علی‌رغم قیمت‌های بالاتر، افزایش کمتر اجاره‌بها ممکن است مانع از افزایش بیش از حد نرخ تورم کلی شود. انتظار می‌رود تورم هسته (Core inflation) که قیمت‌های پرنوسان مواد غذایی و انرژی را شامل نمی‌شود، در ماه سپتامبر با ۳.۱ درصد افزایش، نسبت به ماه اوت بدون تغییر باقی مانده باشد. سارا هاوس و نیکول سِروی، اقتصاددانان «ولز فارگو»، در تفسیری نوشتند: «ما انتظار داریم تورم کالا به دلیل تداوم اثرگذاری تعرفه‌ها بالا بماند، در حالی که کاهش هزینه‌های اولیه مسکن باید به تعدیل تورم خدمات کمک کند.» گزارش CPI ماه سپتامبر می‌تواند از اهمیت ویژه‌ای برخوردار باشد، زیرا یکی از معدود داده‌های اقتصادی رسمی خواهد بود که توسط سازمان‌های آماری دولت در طول تعطیلی آغاز شده از اول اکتبر، تولید می‌شود. اداره آمار کار (Bureau of Labor Statistics) برخی از کارمندان به مرخصی فرستاده شده خود را برای انتشار این گزارش که در ابتدا قرار بود در ۱۵ اکتبر منتشر شود، بازگرداند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

انتظار می‌رود داده‌های تورم آمریکا تأثیر زیادی بر دلار نداشته باشند

آنتجه پرِفکه از کامرزبانک اعلام کرد که گزارش تورم آمریکا در روز جمعه احتمالاً تغییر قابل‌توجهی در ارزش دلار ایجاد نخواهد کرد. اگرچه این گزارش ممکن است اثر تعرفه‌ها را نشان دهد، فدرال رزرو آنها را موقتی می‌داند و با توجه به تضعیف بازار کار، هنوز انتظار می‌رود در ۲۹ اکتبر نرخ بهره را کاهش دهد. شاخص دلار آمریکا با افزایش ۰.۱ درصدی به ۹۹.۰۱۷ رسید.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

دلار با کاهش نگرانی‌های اعتباری تقویت شد

دلار همچنان مورد تقاضا باقی مانده است؛ زیرا نگرانی‌ها درباره بازار اعتباری آمریکا همچنان در حال کاهش است و افت شدید فلزات گرانبها نیز ممکن است حمایت بیشتری برای آن فراهم کرده باشد. با این حال، ادامه رشد دلار از اینجا به بعد احتمالاً دشوارتر خواهد بود. در همین حال، گزارش شاخص قیمت مصرف‌کننده (CPI) بریتانیا که کمتر از حد انتظار منتشر شد، ریسک‌های نزولی را برای پوند افزایش داده است، چراکه اکنون احتمال کاهش نرخ بهره از سوی بانک مرکزی انگلستان تا پایان سال بیشتر شده است. دلار آمریکا: حفظ قدرت فعلی به این آسانی نیست دلار در این هفته به روند تقویت خود ادامه داده است، چراکه نگرانی‌ها در مورد بازار اعتباری آمریکا به‌نظر می‌رسد به‌طور کامل از بازار فارکس خارج شده باشد. اصلاح بسیار بزرگ قیمت طلا در روز گذشته احتمالاً مقداری از این حمایت را به دلار افزوده است. در گزارش سنتیمنت روز گذشته اشاره کردیم که دلار می‌توانست تا سطوح فعلی به لطف ثبات سنتیمنت در اقتصاد آمریکا تقویت شود، اما ادامه این روند صعودی از اینجا به بعد دشوارتر خواهد بود؛ مگر اینکه بازارها دلیلی برای حذف یکی از سه کاهش نرخ بهره فدرال رزرو که برای ماه مارس پیش‌بینی شده، پیدا کنند. محتمل‌ترین عامل برای چنین بازتسعیر انقباضی در سیاست پولی این هفته، انتشار رقم بالاتر از انتظار شاخص قیمت مصرف کننده در روز جمعه خواهد بود – که البته ما (تیم تحلیل ING) انتظار چنین نتیجه‌ای را نداریم. یکی از عواملی که می‌تواند دوباره شکنندگی دلار را تقویت کند، تنش‌های میان آمریکا و چین است؛ به‌ویژه پس از آنکه ترامپ روز گذشته گفت ممکن است دیدار او با رئیس‌جمهور چین، «شی جین‌پینگ»، که قرار بود هفته آینده برگزار شود، انجام نگیرد. فعلاً این موضوع بیشتر به عنوان نوعی «بازی با آتش سیاسی» (brinkmanship) تلقی می‌شود، اما لحن چین در این مذاکرات تندتر شده و بازارها احتمالاً جانب احتیاط را رعایت نمی‌کنند. لغو دیدار الزاماً به معنای افزایش تعرفه‌ها نیست اما می‌تواند سنتیمنت ریسک را تضعیف کرده و بر دلار فشار وارد کند. یورو: سیگنال‌های متناقض درباره اوکراین جفت‌ارز EURUSD در حال آزمایش سطح حمایتی ۱.۱۶۰ است، اما همان‌طور که در بالا اشاره شد، ما اطمینان زیادی به ادامه رشد دلار از این سطوح نداریم، مگر اینکه داده‌های اقتصادی جدیدی منتشر شود. در همین حال، دیدار ترامپ و پوتین در بوداپست فعلاً لغو شده است، بر اساس گزارش‌ها در حالی که کشورهای اروپایی در حال همکاری با اوکراین برای تدوین یک طرح صلح ۱۲ ماده‌ای هستند. این تحولات، نگاه فوق‌العاده محتاط بازارها نسبت به احتمال آتش‌بس در اوکراین را تأیید می‌کند. ما همچنان بر این باوریم که واکنش معنادار بازار تنها زمانی رخ خواهد داد که پیشرفت واقعی و ملموسی حاصل شود – نه صرفاً گمانه‌زنی. امروز کریستین لاگارد، رئیس بانک مرکزی اروپا، در یک مراسم سخنرانی خواهد کرد اما احتمالاً به سیاست پولی اشاره‌ای نخواهد داشت. به هر حال، بعید است سخنان او از چارچوب بی‌طرفانه و محتاطانه کنونی فاصله بگیرد. پوند: انتشار تورم داویش گزارش تورم بریتانیا برای ماه سپتامبر که امروز صبح منتشر شد، سیگنالی انبساطی برای بانک انگلستان ارسال کرده و بر پوند فشار وارد کرده است. تورم کلی بدون تغییر در سطح ۳.۸٪ باقی مانده (درحالی‌که انتظار ۴.۰٪ بود) و تورم هسته از ۴.۶٪ به ۳.۵٪ کاهش یافته است. شاخص CPI خدمات نیز در سطح ۳.۷۵٪ تثبیت شد، در حالی‌که پیش‌بینی‌ها ۳.۸٪ بود و این رقم ۰.۳ واحد درصد پایین‌تر از آخرین برآورد بانک انگلستان است. اقتصاددان ما (تیم تحلیل ING) در حوزه بریتانیا اشاره می‌کند که بزرگ‌ترین غافلگیری انبساطی از جانب قیمت مواد غذایی بوده است – بخشی که اخیراً نگرانی اصلی بانک انگلستان محسوب می‌شد – چراکه در این ماه کاهش یافته و اکنون ۰.۵ واحد درصد کمتر از پیش‌بینی‌های ماه آگوست بانک مرکزی است. برآورد ما این است که سطح ۳.۸٪ سقف تورم کلی محسوب می‌شود و انتظار داریم این رقم در سه ماه باقیمانده سال در محدوده ۳.۵٪ باقی بماند و از ژانویه شروع به کاهش کند. با این حال، این داده‌ها به‌اندازه‌ای نیستند که کاهش نرخ بهره در نشست ماه نوامبر را دوباره محتمل کنند، اما قطعاً احتمال کاهش نرخ در دسامبر را افزایش می‌دهند. در این زمینه، «بودجه پاییزی» نقش کلیدی خواهد داشت؛ چراکه تعهد سخت‌گیرانه‌تر به انضباط مالی می‌تواند جرقه‌ای برای یک «کاهش کریسمسی» باشد. بازارها در حال حاضر ۱۰ نقطه پایه کاهش نرخ بهره برای دسامبر را در قیمت‌ها لحاظ کرده‌اند، که فضای زیادی برای بازتسعیر انبساطی و تضعیف پوند در هفته‌های آینده باقی می‌گذارد – حتی اگر پیش‌بینی رسمی ما هنوز به‌طور جزئی کاهش نرخ در فوریه را محتمل‌تر بداند. پیش‌بینی ما همچنان بر افزایش جفت‌ارز EURGBP تا پایان سال است، با هدف ۰.۸۸. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ریوز، وزیر خزانه‌داری بریتانیا از ارقام تورم اعلام نارضایتی کرد

ریوز، وزیر خزانه‌داری بریتانیا: من از ارقام تورم راضی نیستم. اقتصاد ما برای مدتی طولانی در حالت رکود بوده است، این باید تغییر کند. همه ما در دولت مسئول حمایت از بانک مرکزی انگلستان برای کاهش تورم هستیم.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

بانک وست‌پک: تورم مسیر نرخ بهره استرالیا را تعیین خواهد کرد

بانک وست‌پک اعلام کرده است که با توجه به افزایش نرخ بیکاری در ماه سپتامبر، احتمال کاهش نرخ بهره در نشست ماه نوامبر بانک مرکزی استرالیا همچنان جدی و مطرح است. به گفته این بانک، افزایش نرخ مشارکت همراه با کاهش سرعت استخدام، نشان‌دهنده ورود اندکی رکود به بازار کار است؛ هرچند این رکود شدید نیست. وست‌پک همچنان احتمال کاهش نرخ بهره به میزان ۲۵ نقطه پایه را واقعی می‌داند، اما تأکید می‌کند که انتشار شاخص تورم مصرف‌کننده فصل سوم در تاریخ ۲۹ اکتبر عامل تعیین‌کننده خواهد بود. اگر تورم پایین‌تر از انتظار باشد، احتمال آغاز چرخه کاهش نرخ بهره توسط بانک مرکزی استرالیا افزایش می‌یابد؛ اما در صورت ثبت تورم بالا، این اقدام ممکن است تا اوایل سال ۲۰۲۶ به تعویق بیفتد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

کاشکاری، عضو فدرال رزرو: هنوز برای سنجش تأثیر تعرفه‌ها بر تورم زود است

رئیس فدرال رزرو مینیاپولیس، نیل کاشکاری، در یک نشست عمومی در داکوتای جنوبی اعلام کرد که هنوز برای ارزیابی تأثیر تعرفه‌ها بر تورم زود است. او گفت تأثیر تعرفه‌ها دیرتر از آنچه پیش‌بینی شده بود ظاهر می‌شود و تورم خدمات احتمالاً کاهش می‌یابد، اما تورم کالاها ممکن است به سایر بخش‌ها سرایت کند. کاشکاری هشدار داد که بازار کار در حال کند شدن است و نبود داده‌های دولتی به دلیل تعطیلی دولت، ارزیابی شرایط اقتصادی را دشوار کرده است. او افزود که بیشتر مردم هنوز نگران تورم هستند. وی تأکید کرد که اولویت دادن به بازار کار به جای کنترل تورم می‌تواند پیامدهای منفی برای کارگران داشته باشد. همچنین درباره اعتبار خصوصی ابراز نگرانی کرد و گفت باید با احتیاط بررسی شود که آیا برای صندوق‌های بازنشستگی مناسب است یا نه. کاشکاری از استقلال فدرال رزرو دفاع کرد و گفت که رهبران هر دو حزب به این استقلال باور دارند. او از رأی دادگاه عالی در ماه مه که فدرال رزرو را نهادی منحصربه‌فرد دانست، ابراز خرسندی کرد. وی اقتصاد آمریکا را قوی‌ترین اقتصاد جهان دانست و گفت مهاجرت می‌تواند ابزاری برای رشد اقتصادی باشد، اگر بخواهیم از آن استفاده کنیم. درباره بحران مسکن نیز گفت که کاهش نرخ بهره نمی‌تواند مشکل را حل کند و باید عرضه مسکن افزایش یابد. کاشکاری معتقد است که خطر رکود در بازار کار بیشتر از خطر افزایش تورم است و احتمالاً اقتصاد کندتر از واقعیت ارزیابی می‌شود. او از دو کاهش نرخ بهره دیگر تا پایان سال حمایت کرد، اما آن‌ها را اقدامی پیشگیرانه دانست نه واکنشی به ضعف آشکار.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

بارکین، عضو فدرال رزرو: تعرفه‌ها به مصرف‌کننده منتقل می‌شوند

بارکین، عضو فدرال رزرو: شرکت‌های آمریکایی نه استخدام می‌کنند و نه اخراج. تغییر قابل توجهی در بازار کار رخ داده است. مدیران ارشد اجرایی اشاره می‌کنند که برای هر موقعیت شغلی تعداد زیادی متقاضی وجود دارد. تقاضا و عرضه نیروی کار با نرخ یکسانی در حال کاهش است. واضح است که کسب‌وکارها در حال برنامه‌ریزی برای انتقال تعرفه‌ها به مصرف‌کننده هستند. تقاضا و عرضه نیروی کار با نرخ یکسانی در حال کاهش است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

جفت‌ارز AUDUSD به داد‌های اشتغال استرالیا واکنش منفی داد

نرخ بیکاری استرالیا در ماه سپتامبر به‌طور غیرمنتظره‌ای به ۴.۵٪ رسید که بالاترین سطح در نزدیک به چهار سال گذشته است. این افزایش به دلیل ورود بیشتر افراد به بازار کار رخ داده و معادله دشوار بانک مرکزی استرالیا را در حمایت از رشد اقتصادی و کنترل تورم پیچیده‌تر کرده است. اداره آمار استرالیا اعلام کرد که تعداد اشتغال خالص تنها ۱۴٬۹۰۰ نفر افزایش یافته که کمتر از پیش‌بینی ۲۰٬۰۰۰ نفری بوده است. اشتغال تمام‌وقت پس از افت شدید در ماه اوت، رشد اندکی داشته و رشد سالانه اشتغال به ۱.۳٪ کاهش یافته که در ابتدای سال ۳.۵٪ بود. این گزارش ضعیف باعث شد بازارها احتمال کاهش نرخ بهره در نشست نوامبر بانک مرکزی را از ۴۰٪ به ۷۱٪ افزایش دهند. دلار استرالیا ۰.۴٪ افت کرد و به حدود ۰.۶۴۸۰ دلار آمریکا رسید، در حالی که بازار اوراق قرضه رشد کرد و شاخص‌های سهام به دلیل امید به کاهش نرخ، رکورد زدند. رئیس بانک مرکزی، میشل بولاک، اعلام کرد که سیاست‌گذاران همچنان محتاط هستند و به افزایش هزینه‌های مصرف‌کننده و تورم چسبنده در ماه‌های اخیر اشاره کرد. اگرچه تورم پایه به محدوده هدف ۲ تا ۳ درصدی بازگشته، اما داده‌های اشتغال اخیر نشان‌دهنده ضعف مجدد اقتصادی است که می‌تواند درهای کاهش بیشتر نرخ بهره را تا پایان سال باز کند. داده‌های تورم مصرف‌کننده (CPI) در تاریخ ۲۹ اکتبر منتشر خواهد شد، پیش از نشست ۳ و ۴ نوامبر بانک مرکزی استرالیا.

خواندن کامل خبر
محرک‌های بازر کم اثر

بانک گلدمن ساکس: سیاست تجاری ترامپ اکنون محرک اصلی تورم ایالات متحده است

گلدمن ساکس می‌بیند که تعرفه‌ها تقریباً یک واحد درصد کامل به تورم شاخص PCE هسته اضافه می‌کنند و تورم را نزدیک به ۳٪ نگه می‌دارند. گلدمن ساکس می‌گوید که دور جدید تعرفه‌های ایالات متحده به طور قابل توجهی به چسبندگی تورم اضافه می‌کند و هشدار داد که تأثیر تجمعی آن می‌تواند تورم شاخص PCE هسته را در حدود ۳.۰٪ سال به سال تا دسامبر ۲۰۲۵ نگه دارد که بسیار بالاتر از هدف ۲٪ فدرال رزرو است. در پیش‌بینی به‌روزرسانی شده خود، گلدمن تخمین می‌زند که تعرفه‌هایی که امسال اجرا شده‌اند، قیمت‌های Core PCE را به میزان ۰.۴۴ واحد درصد افزایش داده‌اند، در حالی که انتظار می‌رود عوارض جدید و پیشنهادی، ۰.۶ واحد درصد دیگر را در سال آینده اضافه کنند. تأثیر ترکیبی این تعرفه‌ها، سرعت تورم کاهنده را کُند کرده و چشم‌انداز سیاست‌گذاری فدرال رزرو را پیچیده می‌کند. این بانک اعلام کرد که بخش عمده این فشار تورمی، ناشی از انتقال هزینه‌های وارداتی بالاتر توسط شرکت‌ها در دسته‌های کالایی مرتبط با چین و اروپا است. اگرچه فشارهای تورمی گسترده‌تر داخلی در حال کاهش است – که با خنک شدن بازار کار و ثبات هزینه‌های مسکن کمک می‌شود – اما سیاست تجاری اکنون به عنوان یک نیروی متقابل عمل می‌کند. اقتصاددانان گلدمن اشاره کردند که بدون تأثیر این تعرفه‌ها،  PCE هسته احتمالاً به محدوده ۲.۵٪ نزدیک‌تر بود و این امر نشان می‌دهد که تنش‌های تجاری، به جای تقاضای بیش از حد گرم شده، پشت پرده پایداری رشد قیمت‌ها تا سال ۲۰۲۶ هستند. پیش‌بینی گلدمن نشان می‌دهد که تورم ممکن است طولانی‌تر از آنچه بازارها انتظار دارند، بالاتر از هدف باقی بماند و امیدها برای کاهش سریع‌تر نرخ بهره توسط فدرال رزرو را به چالش بکشد. ارقام چسبنده Core PCE که ناشی از تعرفه‌ها هستند، ممکن است احتیاط سیاست‌گذاران را تقویت کرده و بر اوراق خزانه‌داری (Treasuries) و انتظارات کاهش نرخ بهره تأثیر منفی بگذارند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

والر، عضو فدرال رزرو، وضعیت بازار کار را نگران‌کننده خواند

کریستوفر والر، عضو هیئت‌مدیره فدرال رزرو آمریکا، اعلام کرد که نمی‌داند آیا جزو نامزدهای نهایی ریاست فدرال رزرو هست یا نه. او همچنین گفت: مصاحبه برای این سمت عالی بود و هیچ‌گونه جنبه سیاسی نداشت؛ تمام گفت‌وگوها حول محور اقتصاد جدی بود. در ادامه، والر درباره وضعیت اقتصادی نیز اظهار نظر کرد: او گفت که تعطیلی‌های دولتی پیش‌تر نیز رخ داده‌اند و داده‌های بخش خصوصی برای تحلیل وضعیت اقتصادی قابل اتکاست. والر تأکید کرد که داده‌های مختلف هم‌راستا هستند و نشان می‌دهند بازار کار در وضعیت خوبی قرار ندارد. او افزود که داده‌های ADP با روند داده‌های BLS هم‌خوانی دارند و به سمت رشد منفی اشتغال حرکت می‌کنند. رشد منفی اشتغال به این معناست که اقتصاد آمریکا در وضعیت اشتغال کامل قرار ندارد. بازار کار به هیچ وجه دچار تنگنا نیست. تأثیر تعرفه‌ها بر تورم، تغییرات یک‌باره در سطح قیمت‌ها هستند و می‌توان از آن‌ها چشم‌پوشی کرد. اگر تورم بالا برود و سپس دوباره کاهش یابد، نباید بر سیاست پولی تأثیر بگذارد. به‌دلیل وضعیت بازار سهام، این موضوع را یک ریسک بزرگ نمی‌دانم، هرچند ممکن است برخی افراد پول از دست بدهند. هیچ شواهدی از مارپیچ دستمزد-قیمت وجود ندارد، که ریسک اثرات دور دوم را کاهش می‌دهد. قیمت برخی کالاها در حال افزایش است و شرکت‌ها در برخی موارد تعرفه‌ها را به مصرف‌کننده منتقل می‌کنند. ارتباط بسیار واضحی بین اندازه تعرفه‌ها و قیمت کالاها وجود دارد؛ حدوداً ۴۰٪ از تعرفه‌ها به قیمت‌ها منتقل می‌شود. فدرال رزرو نیاز به کاهش نرخ بهره دارد، اما باید با احتیاط عمل کند. یا بازار کار بهبود می‌یابد یا تولید ناخالص داخلی ضعیف خواهد شد؛ و اینجاست که احتیاط اهمیت پیدا می‌کند. فدرال رزرو قصد ندارد سریع یا تهاجمی عمل کند، بلکه گام‌به‌گام و با افزایش‌های یک‌چهارم درصدی حرکت خواهد کرد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

خانوارهای ژاپن تورم دو رقمی را پیش‌بینی کردند

طبق نظرسنجی بانک مرکزی ژاپن، خانوارهای ژاپنی انتظار دارند تورم در افق یک‌ساله به سطح دو رقمی برسد. در این نظرسنجی: ۸۸٪ از خانوارها پیش‌بینی کرده‌اند که قیمت‌ها طی یک سال آینده افزایش خواهد یافت (در مقایسه با ۸۵.۱٪ در نظرسنجی قبلی). میانگین پیش‌بینی تورم یک‌ساله ۱۱.۹٪ و میانه آن ۱۰٪ اعلام شده است. ۸۴.۸٪ از خانوارها انتظار دارند قیمت‌ها طی پنج سال آینده افزایش یابد (در مقایسه با ۸۳.۱٪ قبلی). میانگین پیش‌بینی تورم پنج‌ساله ۱۰٪ و میانه آن ۵٪ بوده است.  

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

بانک سیتی‌گروپ، کاهش تورم امریکا را پیش‌بینی کرد

بانک سیتی‌گروپ پیش‌بینی کرده که شاخص قیمت مصرف‌کننده هسته‌ ایالات متحده در ماه سپتامبر ۰.۲۸٪ افزایش یافته که کمتر از رشد ۰.۳۵٪ در ماه اوت است. این کاهش نشان‌دهنده تداوم روند کاهش فشارهای تورمی است. به گفته تحلیلگران این بانک، کاهش تورم در بخش مسکن توانسته اثر فشارهای قیمتی ناشی از تعرفه‌های وارداتی را خنثی کند. آن‌ها تأکید کردند که ضعف در بازار کار و کاهش رشد قیمت مسکن، ریسک تورم پایدار را کاهش داده و زمینه را برای کاهش بیشتر نرخ بهره توسط فدرال رزرو فراهم کرده است. با وجود تعطیلی دولت، قرار است داده‌های CPI ماه سپتامبر منتشر شود. سیتی‌گروپ اعلام کرد که حتی اگر انتشار رسمی داده‌ها با تأخیر مواجه شود، جهت‌گیری کلی تورم روشن است: تورم در حال کاهش است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

بولاک، رئيس بانک مرکزی استرالیا: تورم خدمات چسبنده است

رئیس بانک مرکزی استرالیا، خانم بولاک، در جلسه کمیته اقتصادی سنا اعلام کرد که تورم در بخش خدمات همچنان کمی چسبنده باقی مانده است. او به همراه معاون بازارهای مالی، کریستوفر کنت، در پارلمان استرالیا حاضر شد و درباره وضعیت اقتصادی کشور توضیحاتی ارائه داد. بولاک گفت: بازار کار هنوز کمی فشرده است، اما ممکن است به تعادل نزدیک باشد. بازار کار در وضعیت خوبی قرار دارد. مصرف در حال بازیابی است. تورم سه‌ماهه دوم کمی بالاتر از انتظار بود اما در مسیر درست حرکت می‌کند. داده‌های ماهانه CPI نوسان‌پذیر هستند و باید با احتیاط بررسی شوند. هزینه‌های مسکن و خدمات کمی بالاتر از پیش‌بینی‌ها بوده‌اند. ریسک‌های تورمی نسبتاً متعادل هستند. سیاست‌گذاری بانک مرکزی همچنان مبتنی بر داده‌ها خواهد بود. شاخص‌های پیش‌نگر بازار کار عمدتاً پایدار بوده‌اند. در نشست ماه سپتامبر، بانک مرکزی نرخ بهره را در سطح ۳.۶۰٪ ثابت نگه داشت، پس از سه کاهش نرخ در اوایل سال ۲۰۲۵. این تصمیم با لحن «حفظ هاوکیش» همراه بود و بانک هشدار داد که تورم سه‌ماهه سوم ممکن است فراتر از انتظار باشد. در نتیجه، احتمال کاهش نرخ بهره در ماه نوامبر به حدود ۵۰٪ کاهش یافته و برای دسامبر به حدود ۶۰٪ رسیده است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر