





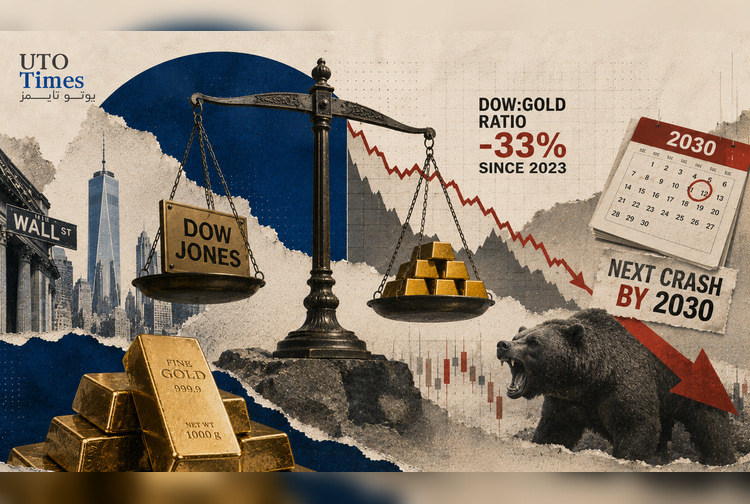
- این گزارش از موسسه میزس (Mises) استدلال میکند که شاخصهای سنتی تورم مانند CPI تصویر کاملی از کاهش قدرت خرید پول ارائه نمیدهند و نسبت داوجونز به طلا معیار دقیقتری برای سنجش ارزش واقعی بازار سهام و تورم پولی است.
- بر اساس این دیدگاه، اگر شاخص داوجونز را با طلا بسنجیم، بازار سهام آمریکا از سال ۲۰۲۴ تاکنون حدود یکسوم ارزش خود را از دست داده است؛ هرچند در اندازهگیری دلاری همچنان نزدیک رکوردهای تاریخی قرار دارد.
- نسبت داوجونز به طلا در طول تاریخ در نقاط اوج بازارهای سهامی به سطوح بسیار بالا رسیده و در دورههای بحران بهشدت کاهش یافته است. بر اساس این الگو، این مقاله پیشبینی میکند این نسبت ممکن است تا حوالی سال ۲۰۳۰ به حدود ۰.۵ اونس طلا کاهش یابد؛ سطحی که به معنای افت شدید ارزش سهام نسبت به طلا خواهد بود.
به گفته واسیلی ساپوزنیکوف، اقتصاددان مؤسسه میزس، مهمترین معیار سنجش تورم ــ معیاری که تصمیمهای سرمایهگذاری و سیاستهای پولی بر اساس آن تنظیم میشوند ــ نادرست، منسوخ و بهصورت ساختاری گمراهکننده است؛ و نسبت شاخص صنعتی داوجونز به قیمت طلا تنها جایگزین قابل اتکا برای آن محسوب میشود.
ساپوزنیکوف در تحلیل جدیدی نوشت: «در تاریخ ۱۲ اوت، اداره آمار کار آمریکا اعلام کرد که قیمتهای مصرفکننده (CPI( در ماه ژوئیه ۰.۱ درصد افزایش یافته و طی ۱۲ ماه گذشته ۳.۴ درصد رشد کرده است؛ رقمی که یکدهم درصد کمتر از ماه ژوئن بود. بازارها این گزارش را تأییدی بر عملکرد درست این معیار اندازهگیری تلقی کردند.»
اما ساپوزنیکوف پیشنهاد میکند همان اقتصاد را با خطکش دیگری اندازهگیری کنیم. او گفت: «در ۱۷ اوت، شاخص صنعتی داوجونز با رقم ۵۳,۴۵۹.۷۸ واحد، نزدیک به رکورد تاریخی خود بسته شد. در همین حال، طلا حدود ۴۴۰۰ دلار به ازای هر اونس معامله میشد. اگر عدد اول را بر عدد دوم تقسیم کنیم، ارزش داوجونز حدود ۱۲ اونس طلا خواهد بود. در اوایل سال ۲۰۲۴ این رقم حدود ۱۹ اونس بود.»
او افزود: «اگر بازار سهام آمریکا را به جای پول کاغذی، با طلا اندازهگیری کنیم، ارزش آن طی دو سال و نیم گذشته تقریباً یکسوم کاهش یافته است؛ دقیقاً در دورهای که این بازار همچنان رکوردهای اسمی جدیدی ثبت میکرد. هر دو توصیف درست هستند. این همان بازار است که تنها با دو واحد اندازهگیری متفاوت بیان شده است. تمام نکات مهم در اقتصاد پولی، در فاصله میان این دو دیدگاه نهفته است.»
✔️ بیشتر بخوانید: طلا یک قانون قدیمی بازار را شکست: چرا طلا دیگر از افزایش بازده اوراق خزانه آمریکا نمیترسد؟
ساپوزنیکوف عقیده دارد هر قیمت در بازار در واقع یک نسبت است و در حالی که سرمایهگذاران و دولتها اغلب تصور میکنند قیمت تغییر میکند اما واحد اندازهگیری ثابت باقی میماند، در حقیقت هر دو طرف این نسبت همواره در حال تغییر هستند.
او گفت: «شاخص قیمت مصرفکننده، بخش پولی را بهعنوان مرجع ثابت در نظر میگیرد و تمام تغییرات را در سمت کالاها ثبت میکند. این فرض یک جزئیات فنی نیست؛ بلکه تمام محتوای این آمار را تشکیل میدهد. اگر دلار خطکش باشد، این خطکش نمیتواند کوتاه شود. یک سیستم اندازهگیری که بر پایه ارز بنا شده، ذاتاً قادر به ثبت تغییرات ارزش خود ارز نیست.»
او افزود در حالی که تأکید مکتب اقتصادی اتریش بر این موضوع اغلب بیش از حد نظری و موشکافانه تلقی میشود، «این موضوع دیگر صرفاً بحث نظری نیست، زمانی که متوجه شوید این خطکش یک مالک دارد و آن مالک اهداف سیاستی خاص خود را دنبال میکند.»
ساپوزنیکوف گفت شاخص قیمت مصرفکننده مشکل دیگری نیز دارد: این شاخص بهطور مداوم وزندهی داخلی و روشهای محاسباتی خود را تغییر میدهد.
او خاطرنشان کرد: «در ژانویه ۱۹۸۳، اداره آمار کار آمریکا روش قیمتگذاری مسکن مالکنشین را تغییر داد و به جای استفاده از قیمت واقعی خانهها، از روش معادل اجارهای استفاده کرد؛ یعنی برآوردی از مبلغی که مالک فرضی خانه باید برای اجاره همان ملک پرداخت کند. در سال ۱۹۹۶، کمیسیون باسکین نتیجه گرفت که این شاخص حدود ۱.۱ واحد درصد در سال، تورم را بیش از حد نشان میدهد. پس از آن، اداره آمار کار فرمول میانگین هندسی را در سطوح پایینتر تجمیع به کار گرفت و بهتدریج استفاده از تعدیل کیفیتی هدانیک را گسترش داد؛ روشی که افزایش قیمت را به اندازهای کاهش میدهد که محصول جدید از نظر کیفیت بهتر از محصول قبلی ارزیابی شود.»
ساپوزنیکوف گفت این تعدیلها میتوانند مزایای خود را داشته باشند. او نوشت: «من ادعای تقلب ندارم. من تنها به یک الگو اشاره میکنم. هر اصلاح بزرگ در چهار دهه گذشته، تورم اندازهگیریشده را نسبت به روش قبلی کاهش داده است و هر یک از این اصلاحات توسط نهادی پذیرفته شده که تعهدات مالی آن ــ مانند تأمین اجتماعی، طبقات مالیاتی و بدهیهای شاخصشده ــ بر اساس همین عدد افزایش مییابد.»
او معتقد است این موضوع در گزارش ماه ژوئیه نیز آشکار است. وی گفت: «بخش مسکن حدود دوسوم از افزایش ماهانه را تشکیل داد و بزرگترین جزء این بخش، قیمتی نیست که کسی واقعاً پرداخت کرده باشد؛ بلکه اجاره فرضی خانههایی است که برای اجاره عرضه نشدهاند.»
به گفته ساپوزنیکوف، طلا هیچیک از این مشکلات را ندارد. او گفت: «هیچ هیئت روششناسی، تعدیل فصلی، بازوزندهی سالانه یا دوره اصلاح آماری برای طلا وجود ندارد. نه به این دلیل که طلا ارزش ثابتی دارد ــ که آشکارا چنین نیست ــ بلکه به این دلیل که هیچکس مالک تعریف آن نیست. یک اونس طلا در سال ۱۹۳۲ و یک اونس طلا امروز، همان شیء هستند. این تنها ویژگی مورد نیاز برای چنین کاری است. برای ارزیابی یک ارز، به مرجعی نیاز دارید که صادرکننده آن ارز نتواند کنترلش کند. وقتی داوجونز را بر حسب اونس طلا اندازهگیری کنید، به مجموعهای از دادهها میرسید که هیچ نهادی آن را مدیریت، تعدیل یا دستکاری نمیکند و هیچ منفعتی در تغییر آن ندارد.»
ساپوزنیکوف سپس نسبت داوجونز به طلا را در طول تاریخ بررسی میکند و میگوید این تحلیل با نقاط عطف مهم اقتصادی و بازارها تطابق بسیار دقیقی دارد. «این نسبت بین دو حد افراطی نوسان میکند و همین نقاط افراطی، نقاط چرخش قرن بیستم را مشخص کردهاند.»
به گفته وی:
- در سپتامبر ۱۹۲۹، ارزش داوجونز حدود ۱۸ اونس طلا بود.
- تا ژوئیه ۱۹۳۲ این رقم به ۲ اونس کاهش یافت. در فوریه ۱۹۶۶، داوجونز به ۹۹۵ واحد رسید، در حالی که قیمت رسمی طلا ۳۵ دلار بود؛ یعنی حدود ۲۸ اونس طلا.
- در ژانویه ۱۹۸۰، با داوجونز نزدیک به ۸۷۵ واحد و جهش قیمت طلا به ۸۵۰ دلار، این نسبت تقریباً به یک اونس رسید.
- در اوت ۱۹۹۹، داوجونز از ۱۱,۳۰۰ واحد عبور کرد و طلا حدود ۲۵۵ دلار معامله میشد؛ یعنی بیش از ۴۰ اونس، بالاترین سطح ثبتشده در تاریخ. تا سال ۲۰۱۱ این نسبت دوباره به حدود ۶ کاهش یافت.
اما ۱۵ سال پیش، این روند تغییر کرد. ساپوزنیکوف نوشت: از سال ۲۰۱۱ تا ۲۰۲۴، این نسبت به مدت ۱۲ سال بهصورت افقی و صعودی حرکت کرد؛ توقفی بیسابقه، در شرایطی که فدرال رزرو چندین دور خرید دارایی انجام داد و شرکتها با استفاده از درآمد حاصل از آن، سهام خود را بازخرید کردند. این توقف در فوریه ۲۰۲۴ پایان یافت. از آن زمان، این نسبت از حدود ۱۹ به حدود ۱۲ کاهش یافته است.
✔️ بیشتر بخوانید: ریزش طلا تمام شد یا تازه شروع شده؟ پاسخ UBS را بخوانید
او گفت این موضوع واقعیتی مهم را از دید سرمایهگذار معمولی پنهان میکند: «در واحد دلار، ارزش حساب او در بالاترین سطح تاریخی قرار دارد. اما از نظر قدرت خرید نسبت به تنها دارایی که هیچ بانک مرکزی نمیتواند آن را چاپ کند، او از سال ۲۰۲۴ یکسوم ارزش خود را از دست داده است. هیچ صورتحساب کارگزاری عدد دوم را گزارش نمیکند و هیچ گزارش تورمی نیز هرگز آن را نشان نخواهد داد.»
ساپوزنیکوف استدلال میکند که نسبت داوجونز به طلا معیار واقعی تورم است و همچنین نشان میدهد تورم ابتدا و با شدت بیشتر در کجا ظاهر میشود.
به عقیده وی: «اعتبار تازه ایجادشده، همه قیمتها را همزمان و به یک نسبت افزایش نمیدهد. این اعتبار در نقاط مشخصی وارد اقتصاد میشود و ابتدا وارد جایی میشود که خود اعتبار به آن اختصاص مییابد: داراییهای بلندمدتی که ارزشگذاری آنها به نرخ تنزیل وابسته است. سهام، املاک، اوراق قرضه بلندمدت و کسبوکارهایی که تنها با نرخهای پایین توجیه اقتصادی پیدا میکنند، بسیار پیش از رسیدن اثر آن به فروشگاهها، دچار تورم میشوند. بنابراین شاخص قیمت مصرفکننده نهتنها ابزاری ناقص برای تشخیص گسترش پولی است، بلکه اساساً به نقطه اشتباهی اشاره میکند. این شاخص آخرین مرحله یک فرآیند را اندازهگیری میکند؛ در حالی که مرحله نخست همان داستان اصلی است.»
ساپوزنیکوف گفت طلا برخلاف این فرآیند حرکت میکند، چرا که تنها دارایی مالی است که بدهی هیچ فرد یا نهادی محسوب نمیشود. او گفت: «طلا در دوران رونق کنار میایستد؛ به همین دلیل ممکن است برای ۲۰ سال متوالی مانند سرمایهای بیتحرک به نظر برسد، اما زمانی که این رونق معکوس میشود، فرآیند بازقیمتگذاری را انجام میدهد. نسبت داوجونز به طلا هر دو بخش را در یک عدد نشان میدهد: صورت کسر، چرخه اعتباری است و مخرج، خروج از آن چرخه. همین چهار دههای که این نوسانات را ایجاد کرد، با کاهش بلندمدت سهم نیروی کار از تولید بخش کسبوکار غیرکشاورزی نیز همراه بود؛ همان بازتوزیع ثروت که با ابزاری دیگر ثبت شده است.»
ساپوزنیکوف سپس یک آزمون قابل رد شدن برای نظریه نسبت داوجونز به طلا ارائه میکند.
او گفت: «کفهای چرخههای کاملشده در یک خط مستقیم قرار دارند: حدود ۲ اونس در سال ۱۹۳۲ و حدود یک اونس در سال ۱۹۸۰. تقریباً نیم قرن فاصله میان آنها وجود دارد و هرکدام نصف سطح قبلی بودهاند. اگر این روند ادامه یابد، چرخه فعلی در حدود ۰.۵ اونس و زمانی نزدیک به سال ۲۰۳۰ به پایان خواهد رسید.»
ساپوزنیکوف اظهار کرد: «اگر این نسبت از سطح ۱۲ افزایش یابد و بدون اینکه ابتدا به ارقام تکرقمی برسد، از رکورد سال ۱۹۹۹ یعنی بالای ۴۰ عبور کند، این نظریه کاملاً رد خواهد شد؛ نه تضعیف، بلکه رد کامل. هیچ بازوزندهی، اثر جانشینی یا دوره اصلاح آماری برای نجات آن وجود ندارد. این هزینه استفاده از خطکشی است که فرد دیگری نمیتواند دوباره آن را بسازد، و این هزینه ارزش پرداختن دارد.»
او گفت: «گزارش CPI ماه ژوئیه به ما گفت که این خطکش درست کار میکند. اما نمیتوانست اطلاعات بیشتری ارائه دهد. برای اینکه بدانید این خطکش از چه چیزی ساخته شده است، باید آن را در برابر چیزی اندازهگیری کنید که هیچ کمیتهای مسئول نگهداری آن نیست.»
✔️ بیشتر بخوانید: راز مقاومت طلا چیست؟ تحلیل جدید فیدلیتی از نیروی پنهان پشت رشد طلا