







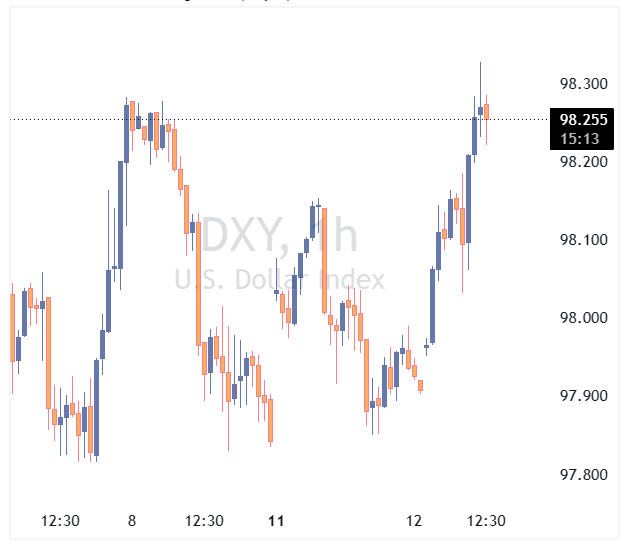
انتظار میرود شاخص قیمت مصرفکننده (CPI) آمریکا برای امروز بالاتر از اجماع بازار و معادل ۰.۹ درصد ماهانه منتشر شود. حتی اگر تورم هسته با رشد ملایمتر ۰.۳ درصد ماهانه همراه باشد، چنین رقمی میتواند به تقویت روند انقباضی و هاوکیش در منحنی نرخ دلار کمک کند. با این حال، میزان صعود دلار بیشتر به این بستگی دارد که آیا این دادهها – در کنار توقف مذاکرات آمریکا و ایران – در نهایت از جذابیت بازار سهام که تاکنون مقاوم باقی مانده، کم میکند یا خیر.
این مقاله را وبسایت موسسه ING منتشر کرده است و بازخوانی آن به فارسی برای مخاطبان توسط یوتوتایمز انجام شده است.
- دلار از ترکیب تورم بالا و تنشهای ژئوپلیتیک حمایت میشود؛ توقف مذاکرات آمریکا و ایران و نگرانیها درباره تحولات تنگه هرمز همچنان تقاضا برای دلار را تقویت کرده است.
- بازار سهام نقش کلیدی در واکنش دلار دارد؛ تحلیلگران معتقدند اثر مثبت داده تورمی بر دلار زمانی قویتر میشود که نگرانی از افزایش نرخ بهره باعث فشار بر بازارهای سهام شود.
- یورو و پوند با ریسکهای مضاعف روبهرو هستند؛ از یکسو ضعف دادههای اقتصادی منطقه یورو و از سوی دیگر تشدید فشار سیاسی بر استارمر، ارزهای اروپایی را در موقعیت شکنندهتری قرار داده است.
دلار آمریکا: یک جهش ۰.۹ درصدی دیگر در تورم ماهانه
امروز دادههای CPI آمریکا برای ماه آوریل منتشر میشود و پیشبینی ما (تحلیلگران ING) ثبت دومین رشد متوالی ۰.۹ درصدی ماهانه در تورم کل است؛ موضوعی که میتواند تورم سالانه را به ۴.۰ درصد برساند.
این رقم بالاتر از اجماع بازار است که انتظار ۰.۶ درصد ماهانه و ۳.۷ درصد سالانه را دارد. در مقابل، پیشبینی ما برای تورم هسته مطابق اجماع بازار و برابر با ۰.۳ درصد ماهانه و ۲.۷ درصد سالانه است.
بازگشت تورم کل عمدتاً ناشی از افزایش قیمت بنزین و گازوئیل خواهد بود؛ در حالی که بهبود قیمت خدمات درمانی و تفریحی احتمالاً عامل رشد ۰.۳ درصدی تورم هسته است.
در نهایت، برای فدرال رزرو تورم هسته مهمترین معیار محسوب میشود. با این حال، احتمالاً هنوز برای مشاهده شواهد واضح از اثرات دور دوم تورمی زود است و به نظر میرسد حتی افزایش تورم کل بالاتر از انتظار نیز بتواند به روند اخیر قیمتگذاری هاوکیش در منحنی سوآپ دلار شتاب بیشتری بدهد.
در حال حاضر بازار حدود ۷ نقطه پایه افزایش نرخ بهره فدرال رزرو تا پایان سال را در قیمتها لحاظ کرده است.
با این حال، اثر مثبت بر دلار احتمالاً بیشتر از مسیر بازار سهام میآید تا صرفاً نرخ بهره.
سنتیمنت ریسک جهانی در هفتههای اخیر محرک مهمتری نسبت به اختلاف نرخهای کوتاهمدت و قیمت نفت برای بسیاری از جفتارزهای مرتبط با دلار از جمله EURUSD بوده است.
در روزهای اخیر، معمولاً روزهای مثبت دلار با روزهای منفی بازار سهام همزمان بودهاند. اکنون باید دید آیا ترس از افزایش نرخ بهره میتواند دوباره نگرانیهایی درباره ارزشگذاری بالای سهام ایجاد کند یا خیر.
با این وجود، CPI همچنان احتمالاً در اولویت دوم نسبت به هر تحول معنادار در پرونده ایران قرار دارد.
روزهای اخیر نشان دادهاند که ایران و آمریکا همچنان بر سر بخشهای کلیدی توافق هستهای فاصله زیادی دارند. در عین حال، بازارها با وجود ادعای دونالد ترامپ مبنی بر اینکه آتشبس «روی دستگاه تنفس مصنوعی» قرار دارد و همچنین گزارشهای جدید از تحرکات نظامی در تنگه هرمز، هنوز تمایل چندانی به قیمتگذاری تشدید دوباره تنشها نشان ندادهاند.
هرچه این بنبست طولانیتر شود، ریسک صعودی دلار هم در کوتاهمدت و هم میانمدت بیشتر میشود؛ چراکه در افق میانمدت، ادامه این وضعیت میتواند فشار طولانیتری بر اقتصاد جهانی وارد کند؛ عاملی که دلار معمولاً با ضعف رشد اقتصاد جهانی همبستگی منفی دارد.
یورو: شاخص ZEW همچنان بدبین باقی میماند
جفتارز EURUSD با وجود افزایش بدبینی نسبت به حلوفصل بحران خلیج فارس، همچنان در کنار فضای ریسکپذیری بازار مقاومت خوبی نشان داده است.
با این حال، هرگونه اصلاح معنادار در بازار سهام احتمالاً با سطوح فعلی EURUSD سازگار نخواهد بود؛ حتی اگر قیمتگذاری بازار برای بانک مرکزی اروپا همچنان انقباضیتر از فدرال رزرو باشد.
تقویم اقتصادی امروز منطقه یورو شامل انتشار نظرسنجیهای ZEW است که نخستین تصویر از احساسات اقتصادی آلمان در ماه مه را ارائه میدهد.
اجماع بازار انتظار دارد هر دو شاخص انتظارات و وضعیت فعلی با افت بیشتری همراه شوند.
تفسیر این نظرسنجیها در چنین فضای پرنوسان ژئوپلیتیکی دشوار است، اما پیام کلی احتمالاً تشدید تضعیف چشمانداز رشد اقتصادی منطقه یورو خواهد بود.
دیدگاه ما نسبت به EURUSD همچنان متمایل به نزول است؛ مگر اینکه نشانههای ملموسی از پیشرفت به سمت توافق صلح میان آمریکا و ایران مشاهده شود.
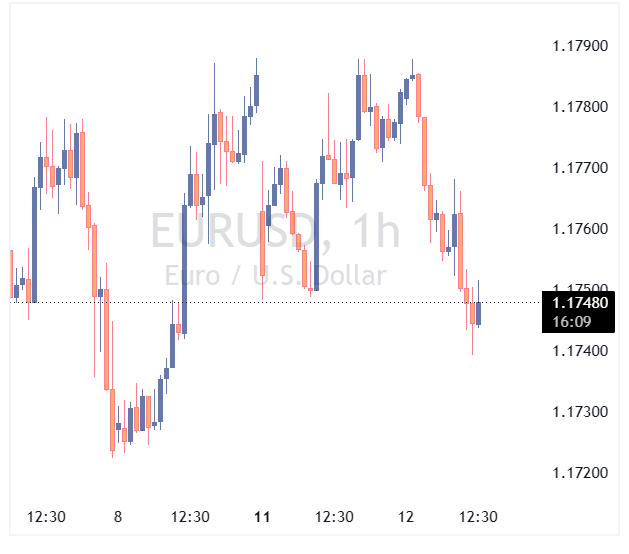
در چنین فضایی، شکست پایدار سطح 1.1800 چندان محتمل به نظر نمیرسد و بازگشت دوباره به محدوده 1.1700 سناریوی محتملتری است.
پوند: احتمال افزایش پرمیوم ریسک سیاسی
فشارها بر نخستوزیر بریتانیا، استارمر، روز گذشته شدت بیشتری گرفت؛ پس از آنکه وزیر کشور، شابانا محمود، به بیش از ۷۰ نماینده پارلمان پیوست که خواستار استعفای او شدهاند.
اکنون بازارهای شرطبندی احتمال بسیار بالایی را برای خروج استارمر از قدرت در سال جاری قیمتگذاری میکنند و سرمایهگذاران احتمالاً هر سخنرانی برنامهریزیشده او را بهعنوان فرصتی برای اعلام استعفا تفسیر خواهند کرد.
پوند از عصر دیروز و پس از تشدید درخواستها برای استعفای استارمر، تحت فشار قرار گرفت؛ آن هم پس از یک جلسه معاملاتی که در آن پوند تقویت شد.
برای نخستین بار پس از مدتها، به نظر میرسد نوعی پرمیوم ریسک سیاسی در EURGBP در حال شکلگیری است.
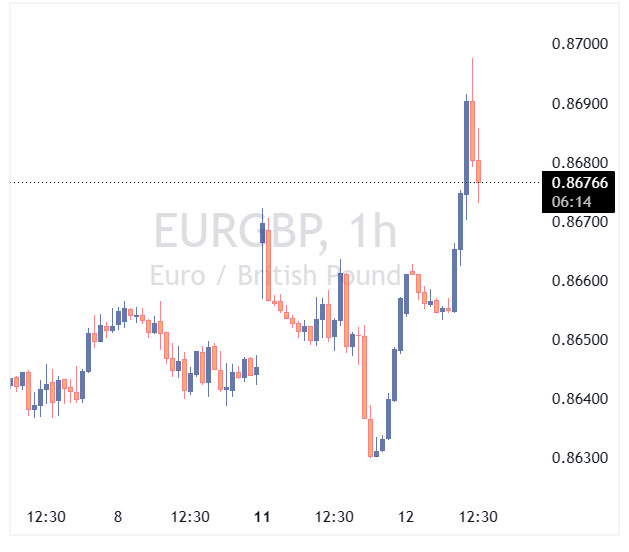
با این حال، طبق مدل ما این پرمیوم هنوز کوچک و حدود ۰.۳ درصد بیشارزشگذاری کوتاهمدت است.
پوند همچنان فضای زیادی برای افزایش این پرمیوم منفی دارد؛ زیرا بازارها احتمالاً تمرکز خود را به این معطوف میکنند که کدام نامزد شانس بیشتری برای جایگزینی استارمر دارد.
اندی برنهام، وس استریتینگ و آنجلا رینر در حال حاضر گزینههای اصلی محسوب میشوند.
نکته قابل توجه اینکه اخیراً گزارشهایی مبنی بر تلاش احتمالی برنهام برای کسب کرسی پارلمانی و ورود به رقابت رهبری، باعث فشار بر استرلینگ شد؛ زیرا بازار نگران است دیدگاههای او درباره کنار گذاشتن قواعد مالی بتواند یکی از ستونهای اعتماد بازار به وضعیت مالی عمومی بریتانیا را تضعیف کند.