







شرکت مایکرون در آستانه انتشار گزارش مالی سهماهه چهارم سال مالی ۲۰۲۶ قرار دارد؛ گزارشی که میتواند چشمانداز بازار تراشههای حافظه و جایگاه این شرکت در موج سرمایهگذاری مرتبط با هوش مصنوعی را روشنتر کند. مایکرون در سالهای اخیر بار دیگر به یکی از مهمترین بازیگران زنجیره تأمین تراشه تبدیل شده و افزایش تقاضای مراکز داده برای حافظههای پیشرفته، شرایط متفاوتی را نسبت به چرخههای قبلی این صنعت ایجاد کرده است.
- مایکرون از موج چندساله تقاضا برای تراشههای حافظه ناشی از توسعه هوش مصنوعی بهره میبرد.
- مدیران شرکت انتظار ندارند کمبود عرضه حافظه تا پیش از ۲۰۲۸ بهطور کامل برطرف شود.
- در یک سناریوی فرضی، ارزش بازار مایکرون میتواند به حدود ۱.۹۸ تریلیون دلار برسد.
- در این سناریو، سرمایهگذاری ۱۰۰۰ دلاری میتواند تا حدود ۱۶۴۰ دلار افزایش یابد.
بازار تراشههای حافظه معمولاً ماهیتی چرخهای دارد؛ به این معنا که دورههای افزایش تقاضا و قیمت بالا معمولاً با افزایش ظرفیت تولید و سپس افت قیمتها دنبال میشوند. با این حال، رشد سریع زیرساختهای هوش مصنوعی باعث شده تقاضای فعلی برای حافظه با چرخههای سنتی صنعت تفاوت پیدا کند و شرکتهایی مانند مایکرون بتوانند برای مدت طولانیتری از شرایط مطلوب بازار بهره ببرند.
موج تقاضای هوش مصنوعی به نفع مایکرون
مایکرون یکی از بزرگترین تولیدکنندگان تراشههای حافظه در جهان است؛ بازاری که برخلاف تراشههای پردازشی پیشرفته، بیشتر ماهیت کالایی دارد. در این صنعت، تفاوت میان محصولات تولیدکنندگان معمولاً کمتر است و همین موضوع باعث میشود قیمتها بیش از هر چیز تحت تأثیر تعادل عرضه و تقاضا قرار گیرند اما توسعه سریع هوش مصنوعی این معادله را تغییر داده است.
ساخت مراکز داده جدید و توسعه سامانههای هوش مصنوعی به حجم بسیار زیادی از حافظههای پیشرفته نیاز دارد. شرکتهای بزرگ فناوری نیز در حال افزایش سرمایهگذاری برای توسعه زیرساختهای محاسباتی خود هستند و همین مسئله ظرفیت تولید حافظه را تحت فشار قرار داده است.
در چنین شرایطی، مایکرون تلاش میکند هم ظرفیت تولید فعلی را افزایش دهد و هم کارخانههای جدیدی را وارد مدار کند. بخشی از این ظرفیتهای جدید قرار است از اواسط ۲۰۲۷ و در سال ۲۰۲۸ به بهرهبرداری برسند.
نکته مهم این است که مدیریت مایکرون انتظار ندارد فشار کمبود عرضه در بازار حافظه تا پیش از سال ۲۰۲۸ بهطور کامل برطرف شود. این موضوع میتواند به شرکت فرصت دهد تا حتی پس از رسیدن قیمت حافظه به اوج، برای مدت بیشتری از تقاضای بالای بازار بهره ببرد.
آیا پایان اوج قیمت حافظه خطرناک است؟
یکی از نگرانیهای اصلی درباره مایکرون این است که قیمت فعلی تراشههای حافظه ممکن است پایدار نباشد. این نگرانی بیدلیل نیست. مایکرون در گذشته نیز دورههایی از رونق شدید و سپس افت قیمت و سودآوری را تجربه کرده است. وقتی تولیدکنندگان در دوره رونق ظرفیت بیشتری ایجاد میکنند، عرضه افزایش مییابد و در نهایت فشار بر قیمتها میتواند سود شرکتها را کاهش دهد اما چرخه فعلی یک تفاوت مهم دارد: تقاضای ناشی از هوش مصنوعی همچنان در حال گسترش است.
بر اساس برآورد مطرحشده در این تحلیل، سرمایهگذاری مراکز داده مرتبط با هوش مصنوعی میتواند تا سال ۲۰۳۰ نیز رشد کند. بنابراین حتی اگر قیمت تراشههای حافظه در سالهای آینده کاهش پیدا کند، افزایش حجم فروش میتواند بخشی از فشار ناشی از افت قیمت را جبران کند. به بیان ساده، ممکن است مایکرون در سالهای آینده با حاشیه سود پایینتری فعالیت کند، اما این الزاماً به معنای بازگشت شرکت به یک دوره رکودی عمیق نیست.
“
«به نظر من، نکته مهم در مورد مایکرون نه صرفاً رشد فعلی سود، بلکه تغییر ساختار تقاضای بازار حافظه است. اگر سرمایهگذاری هوش مصنوعی واقعاً به یک چرخه چندساله تبدیل شده باشد، مایکرون میتواند برخلاف الگوی سنتی صنعت، بخشی از دوره اوج حاشیه سود خود را طولانیتر کند؛ اما ارزشگذاری فعلی نیز بخش قابل توجهی از این خوشبینی را در خود منعکس میکند. بنابراین در ارزیابی مایکرون باید بهجای تمرکز بر یک عدد مانند رشد درآمد، رابطه میان قیمت حافظه، ظرفیت جدید، حجم تقاضای مراکز داده و حاشیه سود پایدار را زیر نظر گرفت؛ زیرا در نهایت همین چهار متغیر تعیین میکنند که مایکرون صرفاً در یک چرخه صعودی دیگر قرار دارد یا واقعاً وارد یک دوره ساختاری جدید از رشد شده است.»
بابک شیری
حاشیه سود پایینتر؛ اما همچنان سودآور
حاشیه سود مایکرون در شرایط فعلی به سطوح بسیار بالایی رسیده است و انتظار حفظ همین میزان سودآوری تا سال ۲۰۲۸ چندان واقعبینانه نیست اما اگر شرکت بتواند حتی حاشیه سودی در محدوده ۳۰ تا ۴۰ درصد حفظ کند، تصویر مالی همچنان میتواند قدرتمند باقی بماند.
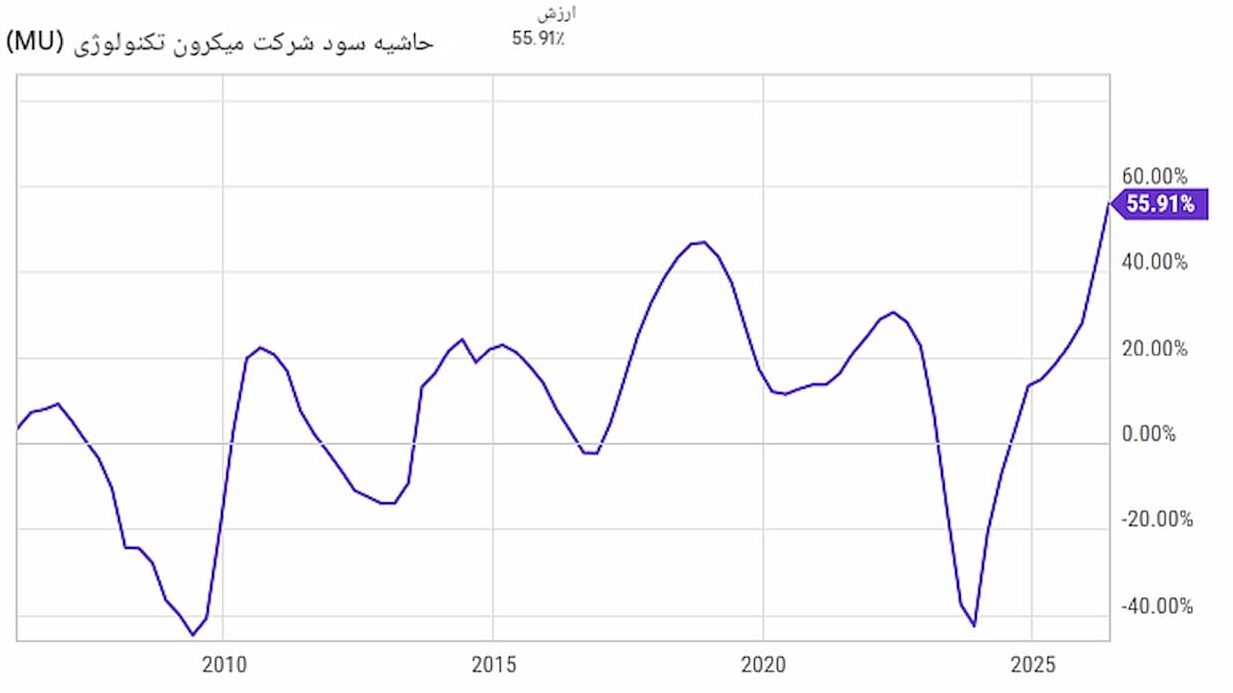
برآورد تحلیلگران برای درآمد سال آینده حدود ۲۴۸ میلیارد دلار است. اگر فرض کنیم درآمد مایکرون در سال ۲۰۲۸ تقریباً در همین محدوده باقی بماند و شرکت حاشیه سود ۴۰ درصدی داشته باشد، سود خالص میتواند به حدود ۹۹ میلیارد دلار برسد. در این حالت، اگر بازار به شرکت نسبت قیمت به سود ۲۰ برابری بدهد، ارزش بازار مایکرون به حدود ۱.۹۸ تریلیون دلار خواهد رسید.
ارزش بازار فعلی شرکت حدود ۱.۲ تریلیون دلار در نظر گرفته شده است. بنابراین در این سناریوی فرضی، ارزش سهام میتواند حدود ۶۴ درصد افزایش پیدا کند. بر این اساس، سرمایهگذاری ۱۰۰۰ دلاری میتواند به حدود ۱۶۴۰ دلار برسد. البته این محاسبه یک سناریوی فرضی است و نه پیشبینی قطعی قیمت سهام.
گزارش مالی ۳۰ سپتامبر؛ نقطه مهم بعدی
گزارش مالی مایکرون در ۳۰ سپتامبر میتواند یکی از مهمترین رویدادهای کوتاهمدت برای سهام این شرکت باشد. علاوه بر ارقام درآمد و سود، توجه بازار احتمالاً به اظهارات مدیریت درباره وضعیت عرضه و تقاضای حافظه، زمان ورود ظرفیتهای جدید و چشمانداز قیمتها معطوف خواهد بود.
اگر مدیریت شرکت اعلام کند که محدودیت عرضه میتواند حتی بیشتر از برآورد فعلی ادامه داشته باشد، بازار ممکن است چشمانداز سودآوری مایکرون را برای سالهای آینده بالاتر از انتظارات فعلی ارزیابی کند. در مقابل، افزایش سریع ظرفیت تولید یا کاهش محسوس تقاضای مراکز داده میتواند فشار بیشتری بر قیمت حافظه و حاشیه سود شرکت ایجاد کند.
جمعبندی
مایکرون در نقطهای قرار گرفته که دو نیروی متضاد بر آینده آن اثر میگذارند. از یک طرف، رونق تاریخی بازار حافظه و سرمایهگذاری گسترده در زیرساخت هوش مصنوعی میتواند رشد درآمد و سودآوری شرکت را برای چند سال حفظ کند؛ از طرف دیگر، افزایش ظرفیت تولید در نهایت میتواند قیمت تراشههای حافظه را تحت فشار قرار دهد.
سناریوی رشد ارزش بازار تا حدود ۱.۹۸ تریلیون دلار و تبدیل ۱۰۰۰ دلار به حدود ۱۶۴۰ دلار بر مجموعهای از فرضیات درباره درآمد، حاشیه سود و نسبت قیمت به سود استوار است و نباید بهعنوان بازده تضمینشده تلقی شود.
در نهایت، مهمترین متغیر برای مایکرون احتمالاً این خواهد بود که آیا رشد تقاضای ناشی از هوش مصنوعی میتواند سرعت افزایش ظرفیت تولید را برای چند سال دیگر پشت سر بگذارد یا خیر.
در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.