






بازده اوراق خزانهداری ۳۰ساله آمریکا به نزدیک ۵.۵ درصد رسید؛ سطحی که از سال ۲۰۰۴ تاکنون دیده نشده بود. همزمان، بازده اوراق ۱۰ساله نیز در محدوده ۵.۲ درصد قرار گرفت و فشار فروش در بازارهای جهانی اوراق قرضه شدت گرفت.
افزایش هزینه انرژی، تابآوری اقتصاد، احتمال افزایش دوباره نرخ بهره فدرال رزرو و رشد سنگین استقراض دولتها از عوامل اصلی این روند هستند. نرخ وامهای مسکن ۳۰ساله آمریکا نیز به حدود ۷ درصد رسیده است.
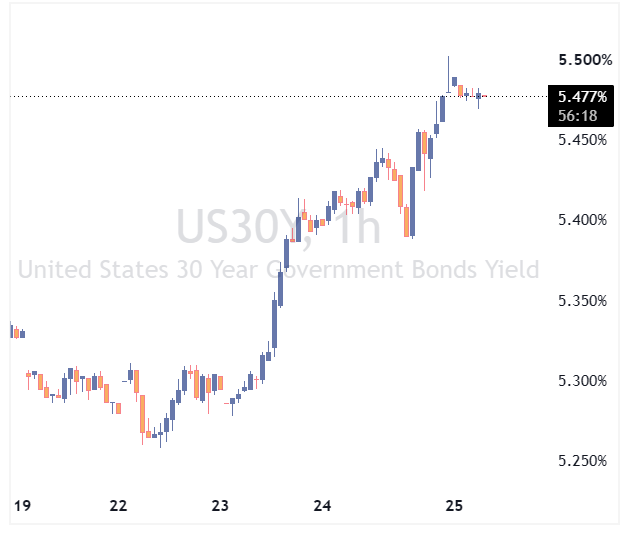
بازار اوراق در آستانه آزمونی مهم
افزایش بازده اوراق بلندمدت اکنون در حال سنجش میزان تحمل بازار سهام است. رشد هزینه استقراض، ارزشگذاری شرکتهایی را که در مرکز موج صعودی هوش مصنوعی قرار دارند، تحت فشار قرار داده است؛ این اتفاق در شرایطی رخ میدهد که شاخص نزدک همچنان در نزدیکی رکوردهای تاریخی معامله میشود.
برنامه بازخرید اوراق خزانهداری و مداخله ژاپن در بازار فارکس نیز تاکنون نتوانستهاند روند صعودی بازده اوراق را متوقف کنند. این مسئله نشان میدهد ابزارهای سیاستگذاری در برابر بازاری که بیش از هر چیز نگران افزایش عرضه بدهی و تداوم تورم است، قدرت محدودی دارند.
برای استرالیا، افزایش بازده اوراق بلندمدت در بازارهای جهانی معمولاً بازده اوراق دولتی این کشور را نیز بالا میبرد. دلار استرالیا همزمان میان دو نیروی متضاد گرفتار شده است: قدرت گرفتن دلار آمریکا و حمایت احتمالی از سوی افزایش نرخ بهره بانک مرکزی استرالیا در روز سهشنبه.
ژاپن و اروپا نیز با فشار بازدهی روبهرو هستند
بازده اوراق ۱۰ساله ژاپن به بالاترین سطح از سال ۱۹۹۶ رسید. افزایش بازده اوراق در داخل ژاپن میتواند سرمایهگذاران این کشور را به خروج از اوراق خارجی، ازجمله اوراق خزانهداری آمریکا، ترغیب کند و فشار بیشتری بر بازار بدهی آمریکا وارد سازد.
در آلمان نیز آژانس مالی دولت انتظار دارد استقراض دولت فدرال در سال جاری به رکورد حدود ۵۲۵ میلیارد یورو برسد و سال آینده نیز افزایش پیدا کند. بازده اوراق ۱۰ساله آلمان در ماه جاری برای مدتی از ۳.۶ درصد عبور کرد؛ سطحی که بالاترین رقم در ۱۷ سال گذشته محسوب میشود.
✔️ بیشتر بخوانید: بانک UBS: بازارها احتمال افزایش نرخ بهره فدرال رزرو را بیش از حد برآورد کردهاند
چرا بازده اوراق آمریکا افزایش یافته است؟
بازده اوراق ۱۰ساله آمریکا از زمان نشست ماه ژوئن فدرال رزرو حدود ۷۰ نقطه پایه و از اوایل ماه مارس تقریباً ۱۲۵ نقطه پایه افزایش یافته است.
استراتژیستهای بازار نرخ بهره معتقدند بخش عمده این رشد به انتظارات درباره افزایشهای بیشتر نرخ بهره فدرال رزرو مربوط میشود. پیشبینی رشد اقتصادی قویتر و افزایش قیمت نفت نیز سهم قابلتوجهی در این روند داشتهاند.
نظرسنجیهای اخیر از فعالیت شرکتها، از تداوم رشد قدرتمند اقتصاد و افزایش فشارهای قیمتی خبر میدهند و احتمال افزایش دوباره نرخ بهره را بالا بردهاند. جان ویلیامز، رئیس فدرال رزرو نیویورک، نیز روز پنجشنبه گفت اقتصاد آمریکا انعطافپذیری چشمگیری از خود نشان داده است.
اوراق با سررسیدهای طولانیتر با ریسک بیشتری مواجهاند؛ زیرا بازده اوراق ۳۰ساله علاوه بر مسیر نرخ بهره، میزان تمایل سرمایهگذاران به تأمین مالی استقراض دولت در سالهای آینده را نیز منعکس میکند.
تلاشهای دولت برای مهار بازدهی نتیجه محدودی داشته است
تلاشهای واشنگتن برای کنترل هزینه استقراض تاکنون اثر محسوسی نداشته است. اسکات بسنت، وزیر خزانهداری آمریکا، با مداخله در بازار فارکس و خرید ین تلاش کرده است از فروش اوراق خزانهداری توسط ژاپن برای حمایت از پول ملی این کشور جلوگیری کند.
خزانهداری آمریکا همچنین برنامه بازخرید اوراق ۲۰ساله و ۳۰ساله را افزایش داده است. بااینحال، بازده اوراق همچنان به روند صعودی خود ادامه داده است.
رشد اقتصادی تاکنون فشار بازار را پوشانده است
بازارها تاکنون توانستهاند افزایش بازده اوراق را تا حد زیادی تحمل کنند. رشد اسمی اقتصاد آمریکا در سهماهه دوم حدود ۸ درصد بوده، سود شرکتها افزایش چشمگیری داشته و سرمایهگذاری مرتبط با هوش مصنوعی همچنان قدرتمند است.
شاخص نزدک نیز روز سهشنبه در بالاترین سطح تاریخی خود بسته شد. بااینحال، فشار این شرایط بر خانوارها در حال افزایش است.
نرخ وام مسکن ۳۰ساله به حدود ۷ درصد رسیده؛ یعنی تقریباً یک واحد درصد بالاتر از سطح پیش از جنگ و نزدیک به بالاترین سطح دو سال اخیر. هزینه وام خودرو و وامهای شخصی نیز افزایش یافته و تأمین مالی مجدد بدهیها جذابیت بسیار کمتری پیدا کرده است.
آیا بازده اوراق ۱۰ساله به ۶ درصد میرسد؟
با تثبیت بازده اوراق ۱۰ساله در بالای ۵ درصد، سرمایهگذاران اکنون سطح ۶ درصد را بهعنوان آستانه احتمالی بعدی برای تشدید فشار بر بازارها زیر نظر دارند. بازده اوراق در دهههای اخیر تنها برای دورههایی کوتاه به بالای ۵ درصد رسیده است.
رسیدن به ۶ درصد به دو عامل اصلی بستگی دارد: فدرال رزرو تا چه اندازه حاضر است نرخ بهره را افزایش دهد و دولتها تا چه حد میتوانند خریداران اوراق را متقاعد کنند که با قیمتهای فعلی به تأمین مالی آنها ادامه دهند.
افزایش بازده واقعی اوراق همچنین برای طلا عامل منفی محسوب میشود؛ هرچند تقاضا برای طلا بهعنوان پوششی در برابر ریسکهای مالی دولتها میتواند بخشی از این فشار را جبران کند.