








سهام AMD در سال جاری یکی از چشمگیرترین عملکردهای بازار را ثبت کرده و با رشد نزدیک به ۲۰۰ درصدی، توجه سرمایهگذاران را به خود جلب کرده است. انتشار گزارشهایی درباره برنامه این شرکت برای افزایش حدود ۱۰ درصدی قیمت محصولات در سهماهه چهارم نیز به رشد اخیر سهم کمک کرده است اما جهش قیمت سهام AMD یک پرسش مهم ایجاد میکند: آیا رشد ارزش بازار شرکت با سرعت رشد کسبوکار آن همخوانی دارد؟
- سهام AMD در سال جاری نزدیک به ۲۰۰ درصد رشد کرده و ارزش بازار آن به حدود ۱ تریلیون دلار رسیده است.
- نسبت قیمت به سود آینده AMD حدود ۴۰ برابر است؛ رقمی بالاتر از شرکتهایی مانند Nvidia و Broadcom.
- درآمد بخش مراکز داده AMD در سهماهه دوم ۱۰۷ درصد رشد کرد، اما رشد این بخش در Nvidia به ۱۱۷ درصد و درآمد تراشههای هوش مصنوعی Broadcom به ۲۲۱ درصد رسید.
- مسئله اصلی برای سرمایهگذاران، ضعف AMD نیست؛ بلکه این است که آیا رشد آینده شرکت میتواند ارزشگذاری بسیار بالای فعلی را توجیه کند یا خیر.
نگرانی اصلی در شرایط فعلی نه ضعف عملکرد عملیاتی AMD، بلکه سطح ارزشگذاری سهام است. AMD در بازار تراشههای هوش مصنوعی و مراکز داده رشد قابل توجهی داشته، اما ارزشگذاری آن اکنون به سطحی رسیده که بخش زیادی از خوشبینی سرمایهگذاران نسبت به آینده شرکت را از پیش در قیمت سهام لحاظ کرده است.
AMD؛ رشد خیرهکننده، اما ارزشگذاری سنگین
رشد نزدیک به ۲۰۰ درصدی سهام AMD در کمتر از یک سال، در نگاه اول میتواند نشانه اعتماد بالای بازار به آینده شرکت باشد. با این حال، افزایش قیمت سهام زمانی اهمیت اقتصادی بیشتری دارد که با رشد سودآوری و جریان نقدی شرکت متناسب باشد.
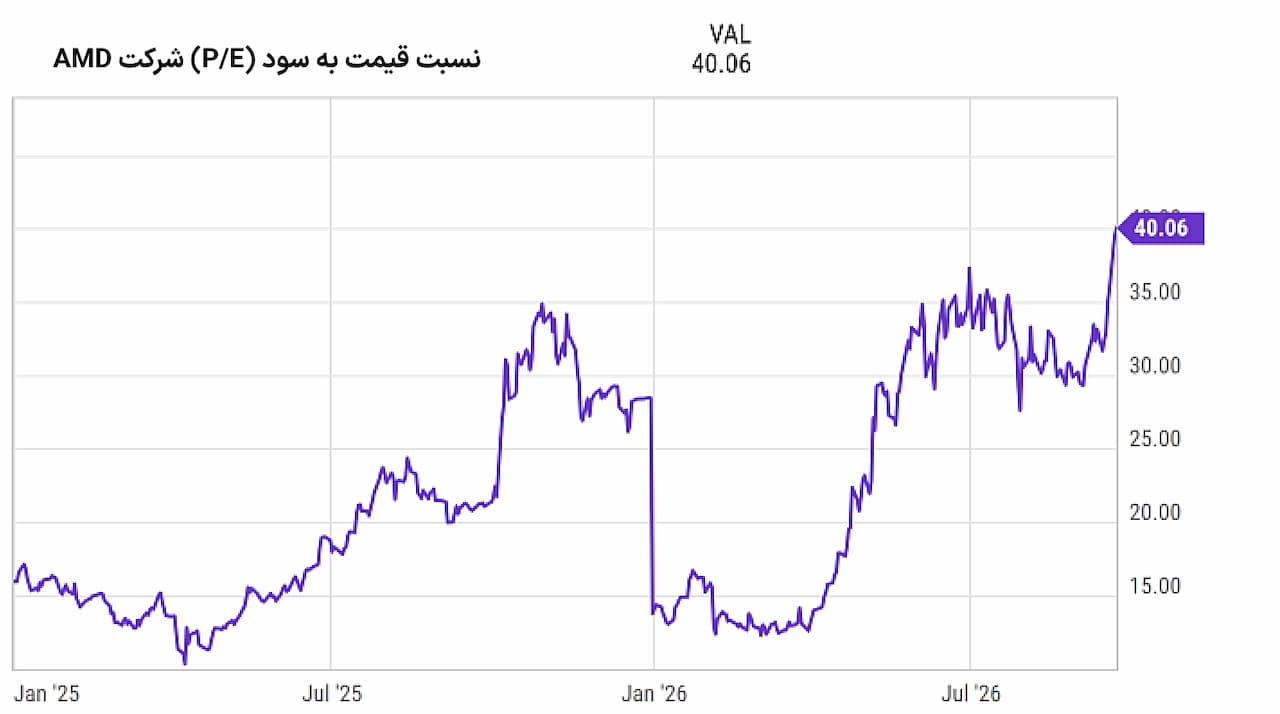
یکی از شاخصهای رایج برای بررسی این موضوع، نسبت قیمت به سود است. اگرچه این شاخص بهتنهایی معیار کاملی برای ارزشگذاری نیست، اما در مورد AMD میتوان به سود پیشبینیشده سال آینده نیز توجه کرد؛ زیرا عملکرد ضعیفتر برخی فصلهای گذشته، میانگین سود شرکت را تحت تأثیر قرار داده است.
بر اساس برآورد مورد استفاده در گزارش، نسبت قیمت به سود آینده AMD حدود ۴۰ برابر است. این سطح نشان میدهد که بازار انتظار دارد سودآوری شرکت در سالهای آینده به شکل قابل توجهی افزایش پیدا کند. مشکل از همین نقطه آغاز میشود: هرچه ارزشگذاری بالاتر باشد، شرکت برای توجیه قیمت سهام باید رشد بیشتری ایجاد کند.
مقایسه AMD با Nvidia و Broadcom
ارزشگذاری AMD زمانی بیشتر مورد توجه قرار میگیرد که با رقبای اصلی آن مقایسه شود. بر اساس ارقام مطرحشده در گزارش، نسبت قیمت به سود آینده AMD حدود ۴۰ برابر است؛ در حالی که این نسبت برای Nvidia حدود ۱۴.۶ برابر و برای Broadcom حدود ۱۸.۸ برابر عنوان شده است.
این اختلاف قابل توجه، پرسش مهمی برای بازار ایجاد میکند. اگر Nvidia و Broadcom همچنان از مهمترین تأمینکنندگان زیرساختهای محاسباتی مورد نیاز هوش مصنوعی باشند، چرا AMD باید با چند برابر ارزشگذاری آنها معامله شود؟
البته پاسخ میتواند به انتظارات بازار از آینده AMD مربوط باشد. سرمایهگذاران ممکن است انتظار داشته باشند این شرکت در سالهای آینده سهم بیشتری از بازار شتابدهندههای هوش مصنوعی و مراکز داده را به دست آورد اما مشکل اینجاست که انتظارات بالا خود به بخشی از قیمت سهام تبدیل شدهاند.
رشد مراکز داده؛ نقطه قوت AMD
این نگرانی به معنای آن نیست که عملکرد عملیاتی AMD ضعیف است. برعکس، بخش مراکز داده این شرکت در سهماهه دوم رشد بسیار قدرتمندی داشته است. درآمد این بخش نسبت به سال گذشته ۱۰۷ درصد افزایش یافته است؛ رشدی که بهوضوح نشان میدهد تقاضا برای محصولات AMD در زیرساختهای محاسباتی افزایش یافته است.
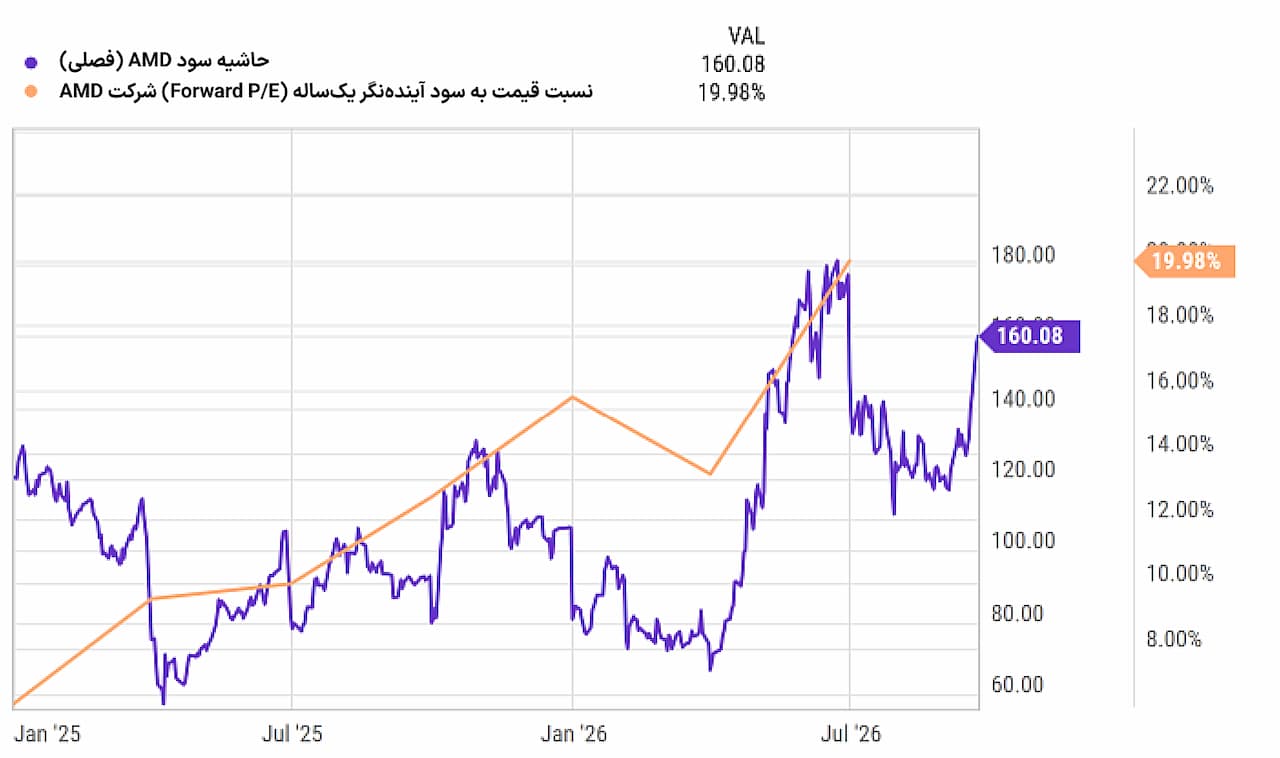
با این حال، سرعت رشد AMD همچنان با برخی رقبای اصلی فاصله دارد. رشد بخش مراکز داده Nvidia در دوره مورد بررسی ۱۱۷ درصد بوده و درآمد تراشههای هوش مصنوعی Broadcom نیز ۲۲۱ درصد افزایش یافته است. بنابراین مسئله اصلی این نیست که AMD رشد نمیکند؛ بلکه این است که قیمت سهام آن حتی رشد بسیار بالاتری را نیز از بازار طلب میکند.
“
«نقطه کلیدی این بحث، تفکیک میان «شرکت خوب» و «سهام با قیمت مناسب» است. AMD میتواند یکی از شرکتهای مهم صنعت تراشه باقی بماند و همزمان سهام آن در مقطعی بیش از ظرفیت سودآوری کوتاهمدت شرکت ارزشگذاری شده باشد. رشد ۱۰۷ درصدی بخش مراکز داده، بهتنهایی نمیتواند نسبت قیمت به سود ۴۰ برابری را توجیه کند؛ مگر آنکه این رشد در سالهای آینده به سودآوری پایدار و افزایش قابل توجه جریان نقدی تبدیل شود. بنابراین مسئله اصلی AMD در این مقطع، اثبات توانایی رشد نیست، بلکه اثبات توانایی رشد با سرعتی است که بتواند فاصله میان عملکرد بنیادی شرکت و انتظارات بسیار بالای بازار را پر کند.»
بابک شیری
افزایش قیمت محصولات چه اثری دارد؟
گزارشهای اخیر درباره برنامه AMD برای افزایش حدود ۱۰ درصدی قیمت محصولات در سهماهه چهارم نیز به رشد اخیر سهام کمک کرده است. افزایش قیمت در صورت حفظ تقاضا میتواند به بهبود حاشیه سود شرکت کمک کند و در نتیجه بخشی از ارزشگذاری فعلی را توجیهپذیرتر سازد اما این موضوع نیز بدون ریسک نیست. افزایش قیمت زمانی به سودآوری بیشتر منجر میشود که تقاضا همچنان قوی باقی بماند و مشتریان به سمت گزینههای رقیب حرکت نکنند.
به همین دلیل، اثر واقعی این افزایش قیمت باید در گزارشهای مالی آینده و در شاخصهایی مانند حاشیه سود، درآمد و میزان فروش شرکت مشخص شود.
دو سناریو برای سهام AMD
ارزشگذاری بالای AMD میتواند در سالهای آینده به دو شکل خود را نشان دهد. در سناریوی نخست، اگر رشد سودآوری شرکت نتواند با انتظارات بازار هماهنگ شود، کاهش نسبت ارزشگذاری میتواند فشار قابل توجهی بر قیمت سهام وارد کند.
در سناریوی دوم، حتی اگر AMD همچنان رشد کند، ممکن است قیمت سهام برای مدتی طولانی بازدهی محدودی داشته باشد تا سود شرکت به سطحی برسد که ارزشگذاری فعلی را توجیه کند. بنابراین ریسک اصلی الزاماً سقوط فوری سهم نیست؛ دورهای طولانی از رشد ضعیف قیمت در برابر رشد سود شرکت نیز میتواند نتیجه ارزشگذاری بیش از حد خوشبینانه باشد.
جمعبندی
AMD از نظر عملیاتی در موقعیت قدرتمندی قرار دارد و رشد سهرقمی بخش مراکز داده نشان میدهد که این شرکت از موج سرمایهگذاری در زیرساختهای هوش مصنوعی بهره برده است. با این حال، رشد نزدیک به ۲۰۰ درصدی سهام باعث شده ارزشگذاری آن به سطحی برسد که حاشیه خطای سرمایهگذاری را کاهش میدهد. نسبت قیمت به سود آینده حدود ۴۰ برابر، در مقایسه با ۱۴.۶ برابر برای Nvidia و ۱۸.۸ برابر برای Broadcom، نشان میدهد که بازار انتظارات بسیار بالایی از آینده AMD دارد.
در چنین شرایطی، ادامه رشد درآمد بهتنهایی کافی نیست و AMD باید بتواند با رشد سودآوری، افزایش حاشیه سود و افزایش سهم خود از بازار هوش مصنوعی، انتظاراتی را که در قیمت سهام منعکس شدهاند محقق کند.
در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.