


تقویت دلار آمریکا طلا را به زیر ۴ هزار دلار کشاند؛ مس و سنگآهن هم سقوط کردند
 کامران گودرزی
زمان مطالعه: ۵ دقیقه
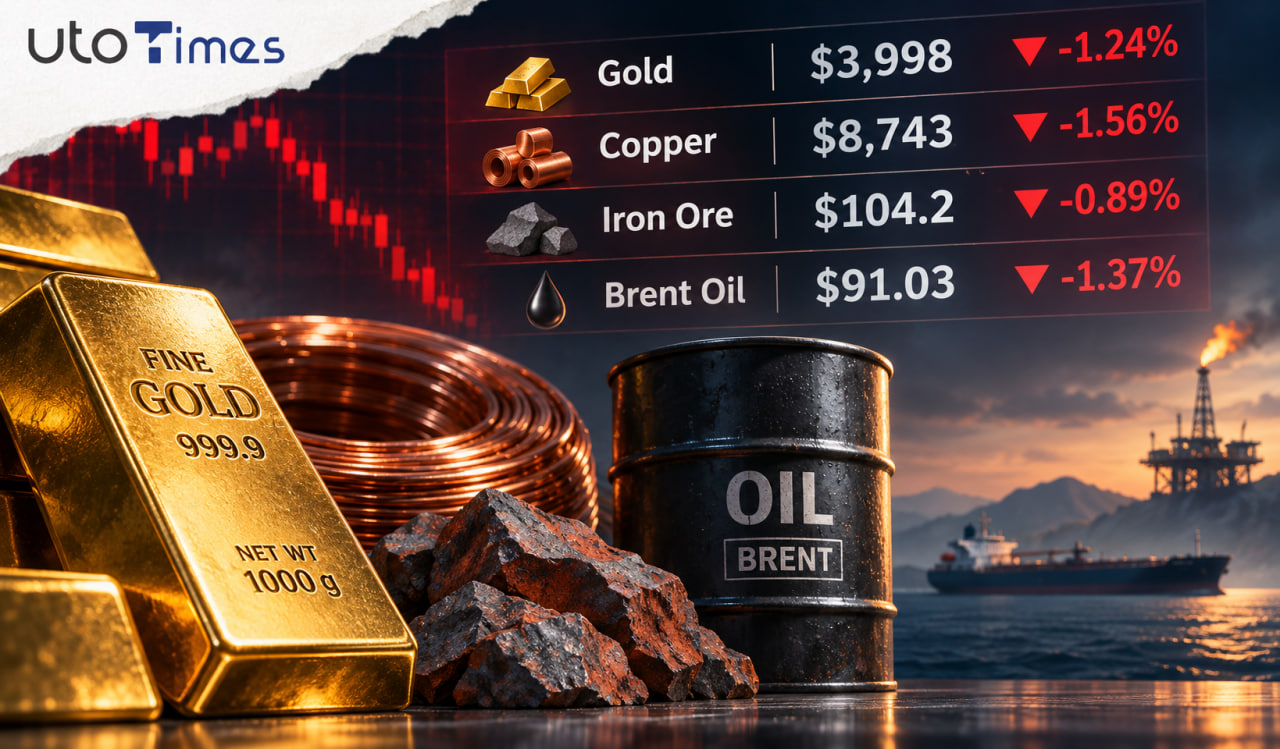


- طلا با تقویت دلار و افزایش انتظارات برای بالا رفتن نرخ بهره فدرال رزرو، برای سومین جلسه متوالی افت کرد و به زیر ۴ هزار دلار رسید.
- قیمت مس به نزدیکی کف چهارماهه عقب نشست و سنگآهن نیز با ضعف تقاضای فولاد چین، چهارمین روز کاهش را تجربه کرد.
- افزایش تولید نفت اوپک به ۲۷.۱۶ میلیون بشکه در روز و بهبود عرضه خاورمیانه، قیمت نفت برنت را به محدوده ۹۱ دلار رساند؛ با این حال، تداوم اختلال در مسیر تنگه هرمز همچنان ریسک عرضه را حفظ میکند.
افزایش ارزش دلار آمریکا و رشد بازده اوراق خزانهداری، موج تازهای از فشار فروش را در بازار کالاها ایجاد کرده است. قیمت طلا برای سومین جلسه متوالی کاهش یافت و به زیر ۴ هزار دلار در هر اونس رسید؛ مس نیز در نزدیکی پایینترین سطح چهار ماه اخیر معامله شد. همزمان، بهبود عرضه نفت از خاورمیانه و ضعف بازار فولاد چین، قیمت نفت و سنگآهن را تحت فشار قرار داده است.
این مقاله توسط موسسه ING منتشر و توسط تیم یوتوتایمز برای مخاطبان فراهم شده است.
انرژی؛ افت قیمت نفت با بازگشت عرضه خاورمیانه
قیمت نفت در معاملات صبح پنجشنبه اندکی کاهش یافت و نفت برنت در محدوده ۹۱ دلار به ازای هر بشکه معامله شد. بهبود عرضه نفت از خاورمیانه، نگرانیهای فوری درباره کمبود منابع را کاهش داده است.
تولید نفت خام اوپک در ماه اکتبر تقریباً ۲ میلیون بشکه در روز افزایش یافت و به ۲۷.۱۶ میلیون بشکه در روز رسید. عربستان سعودی، عراق و کویت بیشترین سهم را در این افزایش داشتند.
تولید عربستان به ۹.۲ میلیون بشکه در روز رسید که به سطح پیش از جنگ نزدیک است. تولید عراق نیز به حدود ۴.۵ میلیون بشکه در روز افزایش یافت.
با وجود بهبود جریان عرضه نفت در منطقه، صادرات همچنان به مسیرهای جایگزین در اطراف تنگه هرمز وابسته است. این مسئله باعث میشود عرضه نفت در برابر اختلالهای احتمالی جدید آسیبپذیر باقی بماند.
اوپک پیشبینیهای خود از تقاضای نفت را بدون تغییر حفظ کرده است. این سازمان انتظار دارد تقاضای جهانی نفت در سال جاری روزانه ۲۰۰ هزار بشکه و در سال ۲۰۲۷ روزانه ۲.۶ میلیون بشکه افزایش یابد.
تحلیلگران ING انتظار دارند نوسانات بازار نفت همچنان بالا بماند و سرعت بازگشت جریان عادی عرضه از مسیر تنگه هرمز، مهمترین عامل تعیینکننده چشمانداز این بازار باشد.
فلزات؛ سقوط مس به نزدیکی کف چهارماهه
قیمت مس در معاملات صبح پنجشنبه به پایینترین محدوده چهار ماه اخیر نزدیک شد. افت سهام شرکتهای فناوری و تقویت دلار آمریکا، فشار فروش در بازار فلزات را افزایش داده است.
قیمت مس در بورس فلزات لندن (LME) برای مدتی تا ۱۳ هزار و ۶۵۷ دلار در هر تن کاهش یافت. این فلز اکنون فاصله قابلتوجهی با رکورد نزدیک به ۱۵ هزار دلار در هر تن در ماه سپتامبر دارد.
سرمایهگذاران در حال بازنگری انتظارات خود درباره تقاضای مرتبط با هوش مصنوعی هستند. از سوی دیگر، ابهام درباره تعرفههای وارداتی آمریکا همچنان بر چشمانداز بازار مس سایه انداخته است.
ING معتقد است تقویت بیشتر دلار میتواند در کوتاهمدت فشار بر قیمت مس را حفظ کند.
آلومینیوم؛ محدودیت عرضه کوتاهمدت همچنان پابرجاست
قیمت آلومینیوم نیز اندکی کاهش یافت، اما اختلاف قیمت قراردادهای نزدیک در بورس فلزات لندن همچنان در سطوح بسیار فشرده قرار دارد.
قیمت اسپات آلومینیوم در هفته جاری بیش از ۱۵۰ دلار در هر تن بالاتر از قرارداد سهماهه معامله شد. این فاصله قیمتی نشاندهنده تداوم محدودیت عرضه در کوتاهمدت است.
سنگآهن؛ ضعف تقاضای فولاد چین فشار فروش را افزایش داد
قیمت سنگآهن به روند نزولی خود ادامه داد و شاخص معیار سنگآهن سنگاپور در مقطعی تا ۱.۶ درصد کاهش یافت و به ۹۰.۷۰ دلار در هر تن رسید. این افت، کاهش قیمت را به چهارمین روز متوالی کشاند.
قراردادهای آتی سنگآهن در چین نیز همزمان با افت قیمت میلگرد تضعیف شدند. ضعف بازار فولاد چین همچنان تقاضا برای مواد اولیه را محدود کرده است.
قیمت سنگآهن اکنون به سطح روانی ۹۰ دلار در هر تن نزدیک شده است. تحلیلگران ING با اشاره به ضعف تقاضای فولاد چین و افزایش عرضه دریابرد، همچنان چشمانداز نزولی برای این بازار دارند.

طلا زیر فشار دلار و فدرال رزرو؛ تیدی سکیوریتیز منتظر بازگشت قیمت به ۳۹۰۰ دلار است
در یک نگاه بارت ملک از تیدی سکیوریتیز پیشبینی میکند طلا بار دیگر حمایت ۳۹۰۰ دلاری را آزمایش کند؛ زیرا نرخ بهره بالاتر و دلار […]
مشاهده خبرطلا؛ دلار قوی و انتظارات افزایش نرخ بهره مانع رشد قیمت شد
قیمت طلا برای سومین جلسه معاملاتی متوالی کاهش یافت و به زیر ۴ هزار دلار در هر اونس رسید. انتشار دادههای تورمی قویتر از انتظار آمریکا و اظهارات انقباضی مقامهای فدرال رزرو، بازده اوراق خزانهداری را افزایش داده و از دلار حمایت کرده است.
بازار اکنون احتمال افزایش دوباره نرخ بهره فدرال رزرو را بیشتر در قیمتها لحاظ میکند. افزایش نرخهای بهره معمولاً به زیان طلا تمام میشود؛ زیرا این فلز برخلاف اوراق بدهی، سود دورهای پرداخت نمیکند.
توجه معاملهگران اکنون به دادههای تورمی پیشروی آمریکا و اظهارات مقامهای فدرال رزرو معطوف شده است.
با وجود فشارهای کوتاهمدت ناشی از دلار قوی و نرخهای بهره بالاتر، تحلیلگران ING همچنان به چشمانداز بلندمدت طلا خوشبین هستند. خرید طلا از سوی بانکهای مرکزی و تقاضای دارایی امن، از مهمترین عوامل حمایتی این دیدگاه محسوب میشوند.
مطالب مرتبط
تولید ناخالص داخلی – سه ماهه سوم انگلیس
تولید ناخالص داخلی – سه ماهه سوم انگلیس (فصل به فصل) – Gross Domestic Product واقعی ……………… %0.7 پیشبینی …………. %0.7 قبلی ……………… %0.5 تولید […]
مشاهده خبر
واکنش ایلان ماسک به احتمال برکناری جنسن هوانگ: استخدام او افتخار بزرگی است
ایلان ماسک، مالک تسلا و اسپیسایکس، در واکنش به پیشنهادی در شبکه اجتماعی ایکس مبنی بر استخدام جنسن هوانگ، مدیرعامل انویدیا، اعلام کرد که جذب […]
مشاهده خبر
هشدار عضو بانک مرکزی ژاپن درباره پیامدهای افزایش نرخ بهره؛ استقلال بانک مرکزی ضروری است
توئیچیرو آسادا، عضو هیئتمدیره بانک مرکزی ژاپن، اعلام کرد نرخ بهره خنثی اسمی این کشور احتمالاً به محدوده پایینتر دامنه برآوردشده توسط کارشناسان بانک مرکزی […]
مشاهده خبر
دیدگاهتان را بنویسید.
برای مشارکت در گفتوگو وارد حساب کاربری خود شوید.
ورود و ثبتنام