





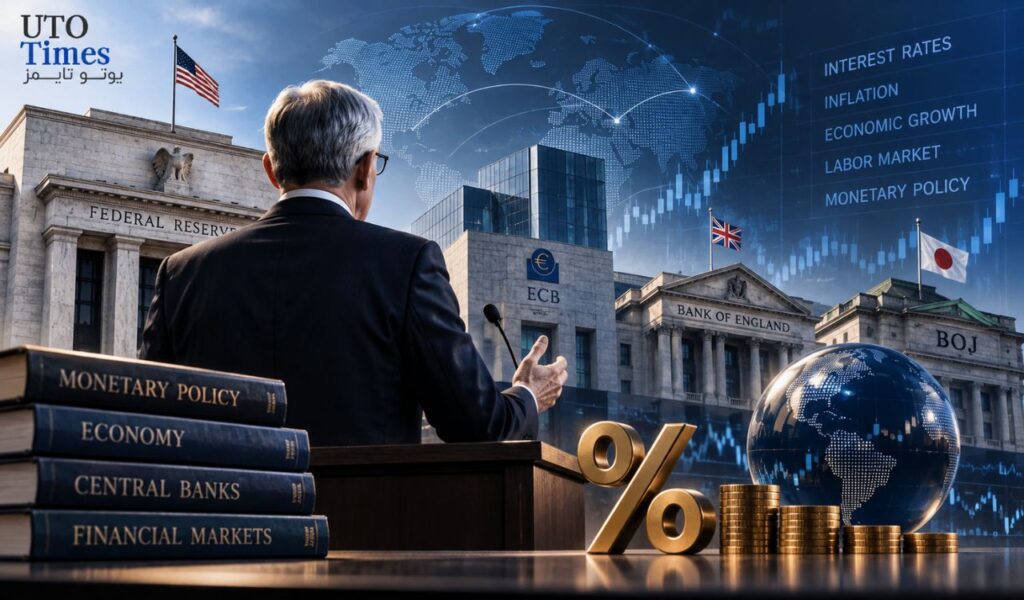
اگر بخواهیم تحلیل بازارهای مالی را به یک چارچوب ساده تبدیل کنیم، نقطه شروع نباید دهها اندیکاتور و صدها داده اقتصادی باشد. آنچه بیش از همه اهمیت دارد، درک تصمیمها، پیامها و پیشبینیهای بانکهای مرکزی است؛ زیرا این نهادها مستقیماً نرخ بهره، هزینه تأمین مالی و انتظارات سرمایهگذاران را شکل میدهند.
برای معاملهگر حرفهای، مسئله اصلی این نیست که فقط بداند تورم، بیکاری یا تولید ناخالص داخلی چه عددی ثبت کردهاند. سؤال مهمتر این است که بانک مرکزی از این داده چه برداشتی دارد و آیا انتشار آن میتواند مسیر سیاست پولی را تغییر دهد یا نه.
- تصمیمها و پیشبینیهای بانکهای مرکزی معمولاً اثر بیشتری از خود دادههای اقتصادی بر جهت بازار دارند.
- معاملهگر باید بداند بانک مرکزی در هر مقطع روی کدام متغیر تمرکز کرده است؛ تورم، رشد، بازار کار یا ثبات مالی.
- بازار بیشتر به «اطلاعات جدید» و تغییر لحن سیاستگذاران واکنش نشان میدهد، نه تکرار دیدگاههای قبلی.
- مهمترین داده اقتصادی، دادهای است که بتواند انتظارات بازار درباره تصمیم بعدی نرخ بهره را تغییر دهد.
چرا بانکهای مرکزی مرکز تحلیل بازار هستند؟
بانکهای مرکزی از معدود نهادهایی هستند که تصمیمهایشان تقریباً همزمان بر چند بازار اثر میگذارد. تغییر نرخ بهره میتواند روی ارزها، اوراق قرضه، سهام، کالاها و حتی بازار ارزهای دیجیتال اثرگذار باشد.
به همین دلیل، بسیاری از حرکتهای مهم بازار را نمیتوان فقط با خود دادههای اقتصادی توضیح داد. آنچه اهمیت بیشتری دارد، رابطه میان داده و واکنش احتمالی بانک مرکزی است.
بهعنوان مثال، تورم بالا زمانی برای بازار اهمیت ویژه پیدا میکند که باعث شود سرمایهگذاران احتمال افزایش نرخ بهره یا تأخیر در کاهش آن را بیشتر کنند. اگر بانک مرکزی از قبل چنین سناریویی را در نظر گرفته باشد، واکنش بازار ممکن است محدودتر باشد.
اشتباه رایج؛ نگاه مستقیم به داده بدون توجه به سیاستگذار
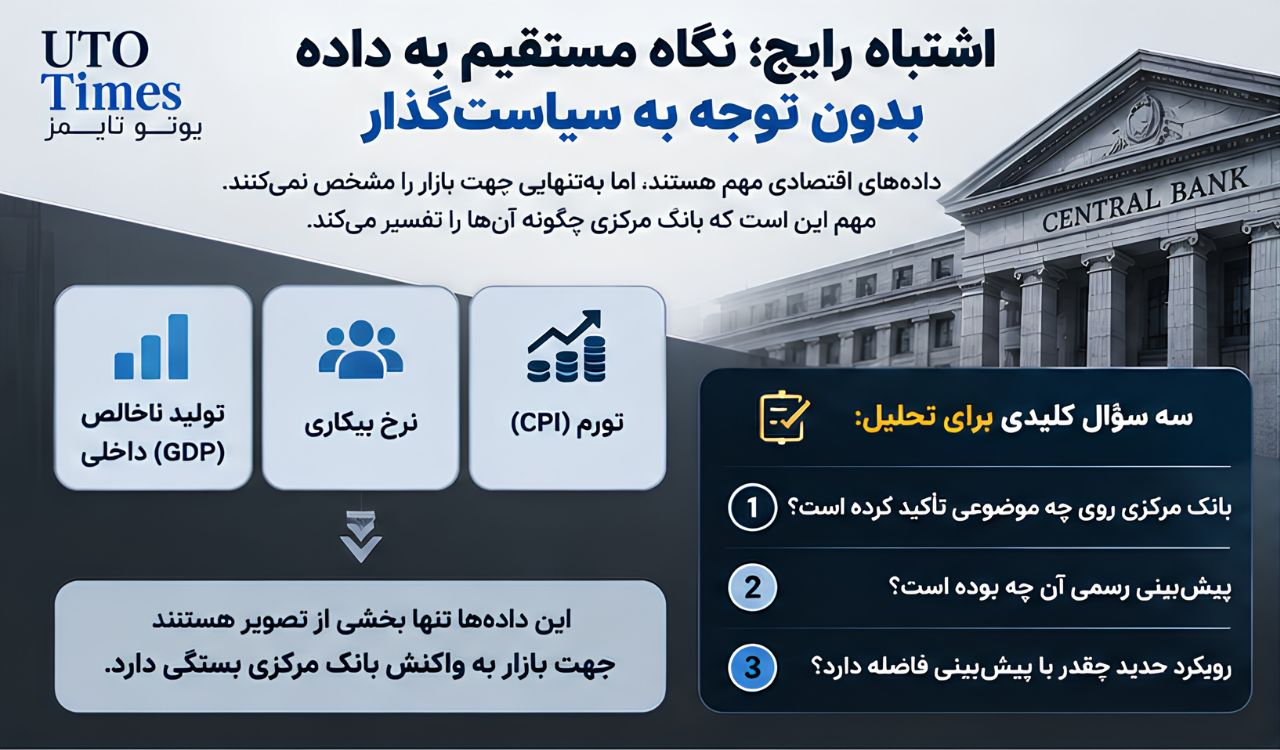
بسیاری از معاملهگران تازهکار برای ارزیابی اقتصاد مستقیماً سراغ تولید ناخالص داخلی، نرخ بیکاری و تورم میروند. این دادهها مهم هستند، اما بهتنهایی جهت بازار را مشخص نمیکنند.
ممکن است یک گزارش اقتصادی در ظاهر ضعیف باشد، اما اگر بانک مرکزی از قبل انتظار عددی ضعیفتر را داشته باشد، همان داده حتی مثبت تلقی شود. در مقابل، عددی که در ظاهر خوب به نظر میرسد، اگر پایینتر از پیشبینی سیاستگذار باشد میتواند اثر منفی داشته باشد.
بنابراین بهتر است تحلیل با این سه سؤال آغاز شود:
- بانک مرکزی در آخرین جلسه روی چه موضوعی تأکید کرده است؟
- پیشبینی رسمی آن برای تورم، رشد یا بازار کار چه بوده است؟
- داده جدید تا چه اندازه با این پیشبینی فاصله دارد؟
پیشبینیهای بانک مرکزی چرا مهم هستند؟
بانکهای مرکزی به مجموعه بسیار گستردهای از اطلاعات دسترسی دارند. این اطلاعات فقط شامل آمارهای رسمی نیست و میتواند دادههای دریافتی از بانکها، شرکتها، سرمایهگذاران نهادی و بخشهای مختلف اقتصاد را نیز در بر بگیرد.
به همین دلیل، گزارشهای سیاست پولی، بیانیهها و صورتجلسات بانکهای مرکزی میتوانند نشان دهند سیاستگذار دقیقاً روی چه متغیری تمرکز کرده است؛ رشد اقتصادی، تورم، بازار کار یا ثبات مالی.
وقتی این تمرکز مشخص شود، معاملهگر میتواند از میان صدها گزارش اقتصادی فقط دادههایی را دنبال کند که واقعاً احتمال تغییر تصمیم بانک مرکزی را دارند.
مثال RBNZ؛ وقتی GDP به مهمترین داده تبدیل شد
نمونه مناسبی از این روش را میتوان در بانک مرکزی نیوزیلند دید. RBNZ در اوت ۲۰۲۵ اعلام کرد سرعت بهبود اقتصاد نیوزیلند یکی از عوامل تعیینکننده مسیر آینده نرخ بهره رسمی یا OCR خواهد بود.
در صورتجلسه نیز روی میزان ظرفیت مازاد در اقتصاد تأکید شد. این پیام نشان میداد که در آن مقطع، رشد اقتصادی برای بانک مرکزی اهمیت ویژهای دارد.
پیشبینی RBNZ برای تولید ناخالص داخلی سهماهه دوم، کاهش حدود ۰.۳ درصدی بود؛ اما آمار واقعی انقباضی نزدیک به ۰.۹ درصد را نشان داد.
فاصله زیاد میان پیشبینی بانک مرکزی و داده واقعی باعث شد بازار احتمال کاهش بیشتر نرخ بهره را افزایش دهد. نتیجه، فشار فروش بر دلار نیوزیلند بود.
در این مثال، خود عدد GDP تنها بخشی از ماجرا بود. اهمیت اصلی از اینجا میآمد که داده جدید، برآورد قبلی بانک مرکزی را بهطور محسوسی زیر سؤال برد.
بازار به «اطلاعات جدید» واکنش نشان میدهد
یکی از مهمترین اصول در تحلیل بانکهای مرکزی این است که بازار معمولاً به تکرار اطلاعات قبلی واکنش شدیدی نشان نمیدهد.
اگر یک عضو بانک مرکزی ماهها از بالا ماندن نرخ بهره حمایت کرده باشد و دوباره همان دیدگاه را تکرار کند، اطلاعات تازهای وارد بازار نشده است.
اما اگر همان فرد ناگهان موضع خود را تغییر دهد، این تغییر میتواند انتظارات معاملهگران را بهسرعت جابهجا کند.
این موضوع توضیح میدهد چرا گاهی یک جمله کوتاه از یک سیاستگذار تأثیری بیشتر از یک گزارش اقتصادی کامل دارد.
اهمیت تغییر لحن اعضای بانک مرکزی
در ژوئن ۲۰۲۵، میشل بومن از اعضای هیئتمدیره فدرال رزرو، موضعی ملایمتر از گذشته اتخاذ کرد و حتی احتمال کاهش نرخ بهره در ماه ژوئیه را مطرح ساخت.
اهمیت این اظهارنظر فقط در حمایت از کاهش نرخ بهره نبود. بومن پیشتر بیشتر بهعنوان چهرهای متمایل به سیاست انقباضی شناخته میشد و به همین دلیل تغییر لحن او برای بازار اهمیت بیشتری داشت.
این تغییر باعث شد معاملهگران بخشی از انتظارات خود نسبت به سیاست فدرال رزرو را بازتنظیم کنند و دلار آمریکا برای مدتی تحت فشار قرار گیرد.
در مقابل، اظهارات مشابه از سوی فردی که از قبل موضع ملایمتری داشته است، معمولاً اثر محدودتری دارد؛ زیرا بازار بخش بزرگی از آن را قبلاً قیمتگذاری کرده است.
هاوکیش و داویش یعنی چه؟
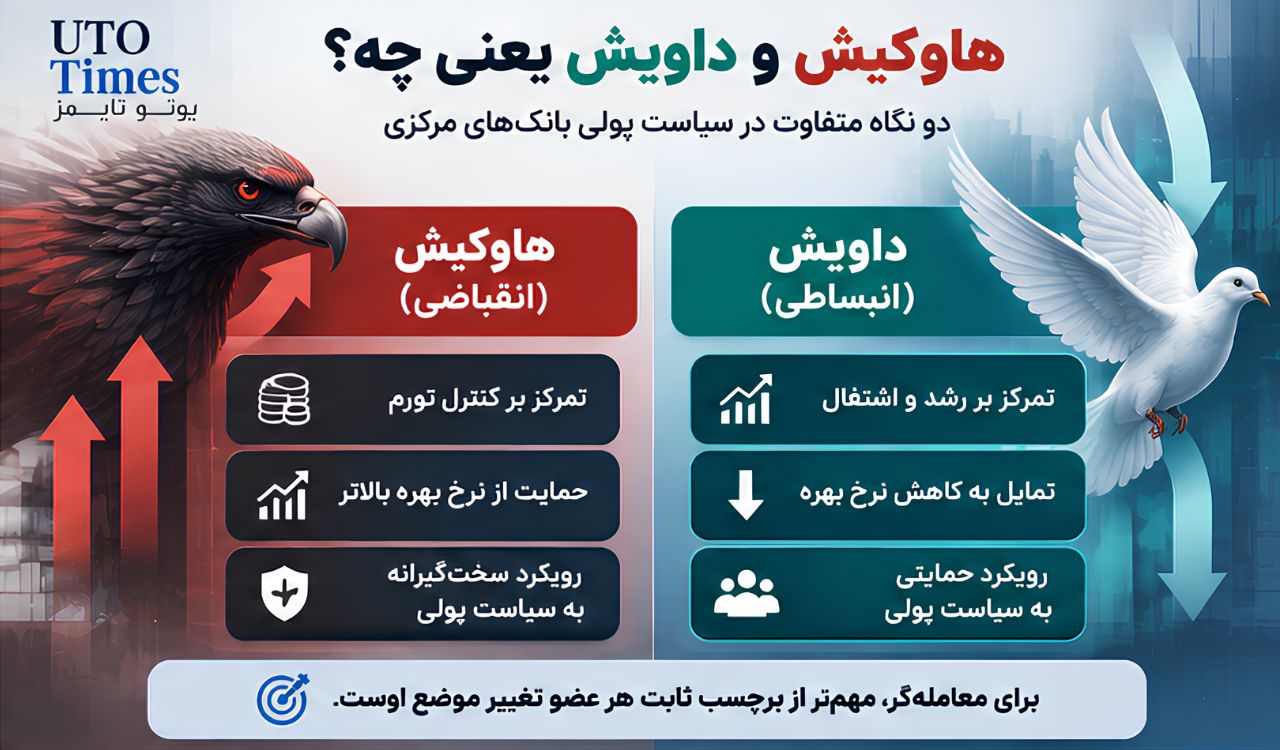
در تحلیل سیاست پولی معمولاً از دو اصطلاح استفاده میشود:
- هاوکیش یا انقباضی: زمانی که سیاستگذار بیشتر نگران تورم است و از نرخ بهره بالاتر حمایت میکند.
- داویش یا انبساطی: زمانی که سیاستگذار بیشتر نگران رشد و اشتغال است و به کاهش نرخ بهره تمایل دارد.
برای معاملهگر، مهمتر از برچسب ثابت هر عضو، تغییر موضع اوست. یک مقام ممکن است ماهها هاوکیش باشد، اما اگر شرایط اقتصادی تغییر کند، لحن او نیز تغییر خواهد کرد.
چرا این موضوع فقط برای بازار فارکس نیست؟
اثر بانکهای مرکزی به بازار ارز محدود نمیشود. سیاست پولی از طریق نرخ بهره بر ارزش اوراق قرضه، هزینه تأمین مالی شرکتها، مصرف، سرمایهگذاری و قیمت داراییها اثر میگذارد.
به همین دلیل، یک تصمیم بانک مرکزی میتواند همزمان چند بازار را جابهجا کند:
| بازار | اثر احتمالی سیاست پولی |
|---|---|
| فارکس | تغییر جذابیت نسبی ارزها |
| اوراق قرضه | تغییر بازده و قیمت اوراق |
| سهام | تغییر هزینه تأمین مالی و ارزشگذاری |
| طلا | واکنش به نرخ واقعی و ارزش دلار |
| کریپتو | تغییر نقدینگی و اشتهای ریسک |
در نتیجه، معاملهگری که بانکهای مرکزی را دنبال میکند، فقط یک بازار را تحلیل نمیکند؛ بلکه در حال بررسی یکی از مهمترین محرکهای کل سیستم مالی است.
رابطه رشد، تورم و نرخ بهره
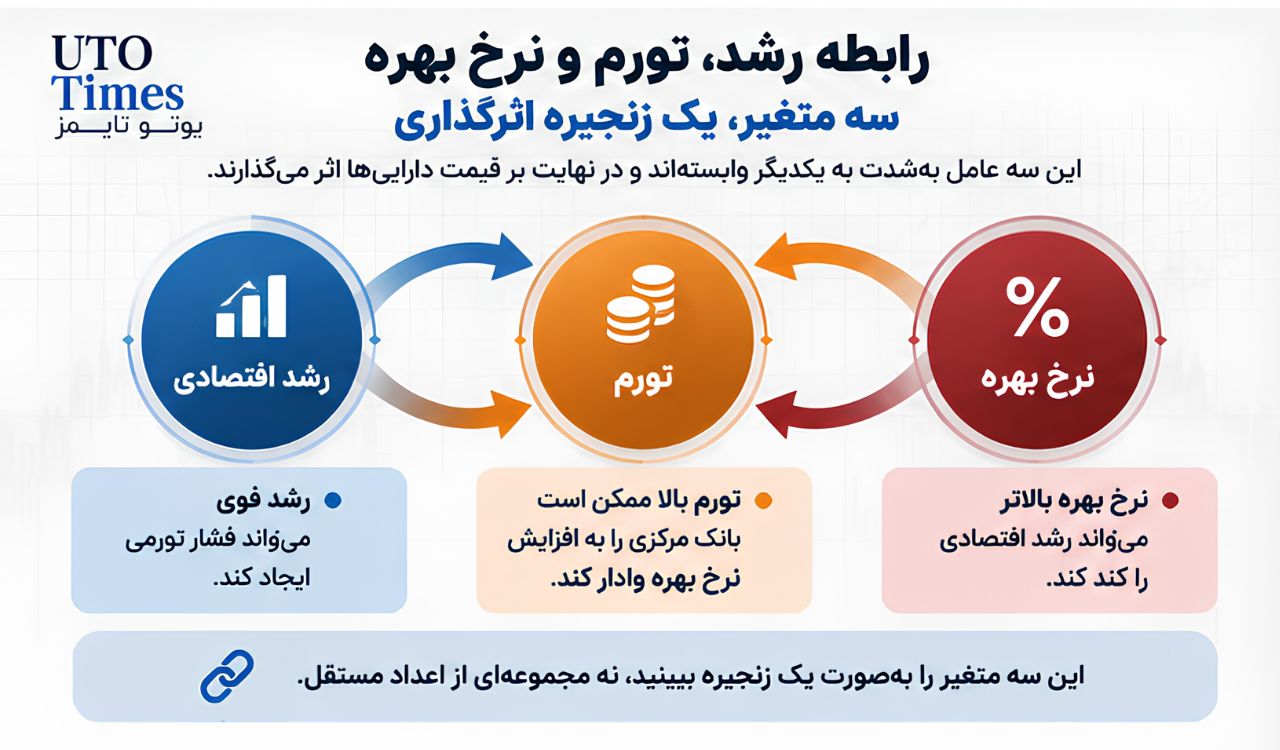
در بسیاری از چارچوبهای کلان، سه متغیر بیشترین نقش را در قیمت داراییها دارند:
- رشد اقتصادی
- تورم
- نرخ بهره
این سه عامل بهشدت به یکدیگر وابستهاند. رشد قوی میتواند فشار تورمی ایجاد کند، تورم بالا ممکن است بانک مرکزی را به افزایش نرخ بهره وادار کند و نرخ بهره بالاتر نیز میتواند رشد را کند کند.
به همین دلیل، معاملهگر باید دادهها را بهصورت یک زنجیره ببیند، نه مجموعهای از اعداد مستقل.
مثال بازار سهام بریتانیا
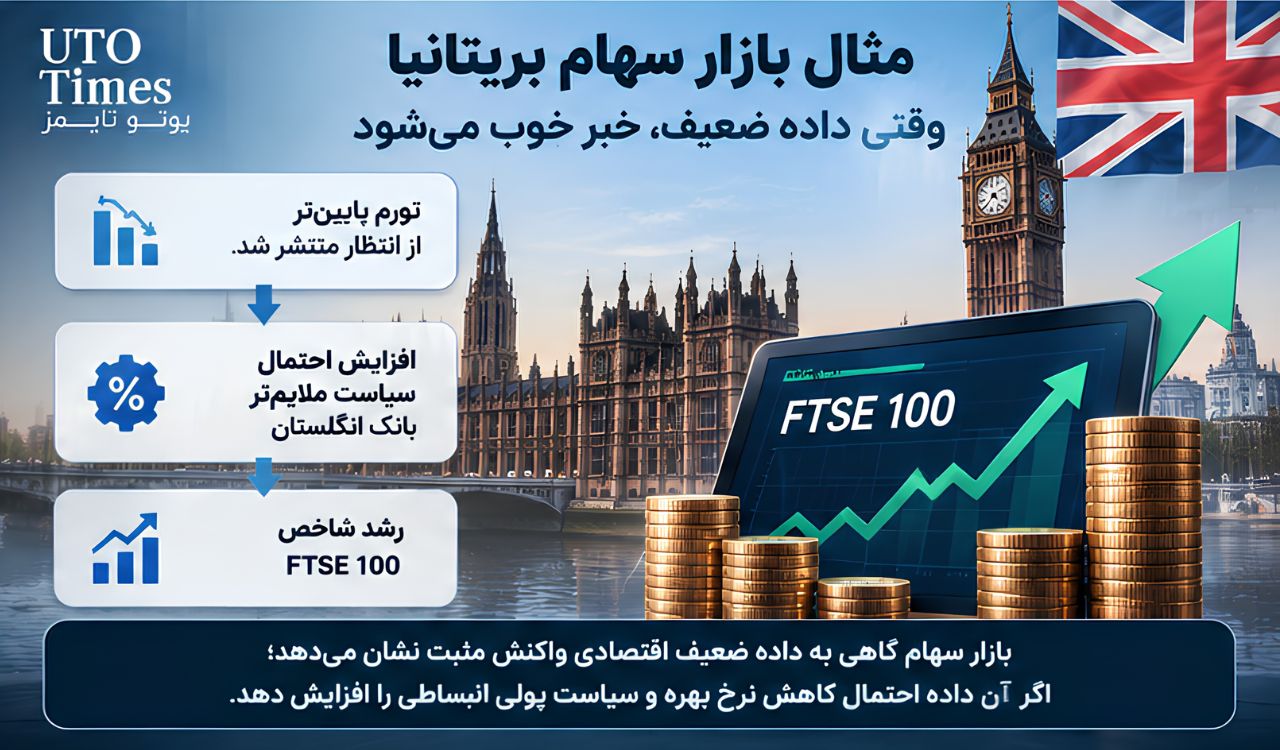
نمونهای از این زنجیره را میتوان در واکنش بازار سهام بریتانیا به یک گزارش تورمی ضعیفتر از انتظار مشاهده کرد.
پس از انتشار تورم پایینتر، شاخص FTSE 100 رشد کرد. علت اصلی این حرکت صرفاً کاهش تورم نبود؛ بلکه بازار احتمال داد بانک انگلستان در آینده فضای بیشتری برای اتخاذ سیاست ملایمتر داشته باشد.
کاهش احتمالی نرخ بهره میتواند هزینه تأمین مالی شرکتها را کاهش دهد و به بهبود فعالیت اقتصادی کمک کند. به همین دلیل، بازار سهام گاهی به داده ضعیف اقتصادی واکنش مثبت نشان میدهد؛ اگر آن داده احتمال سیاست پولی انبساطی را افزایش دهد.
معاملهگر باید دقیقاً چه چیزهایی را دنبال کند؟
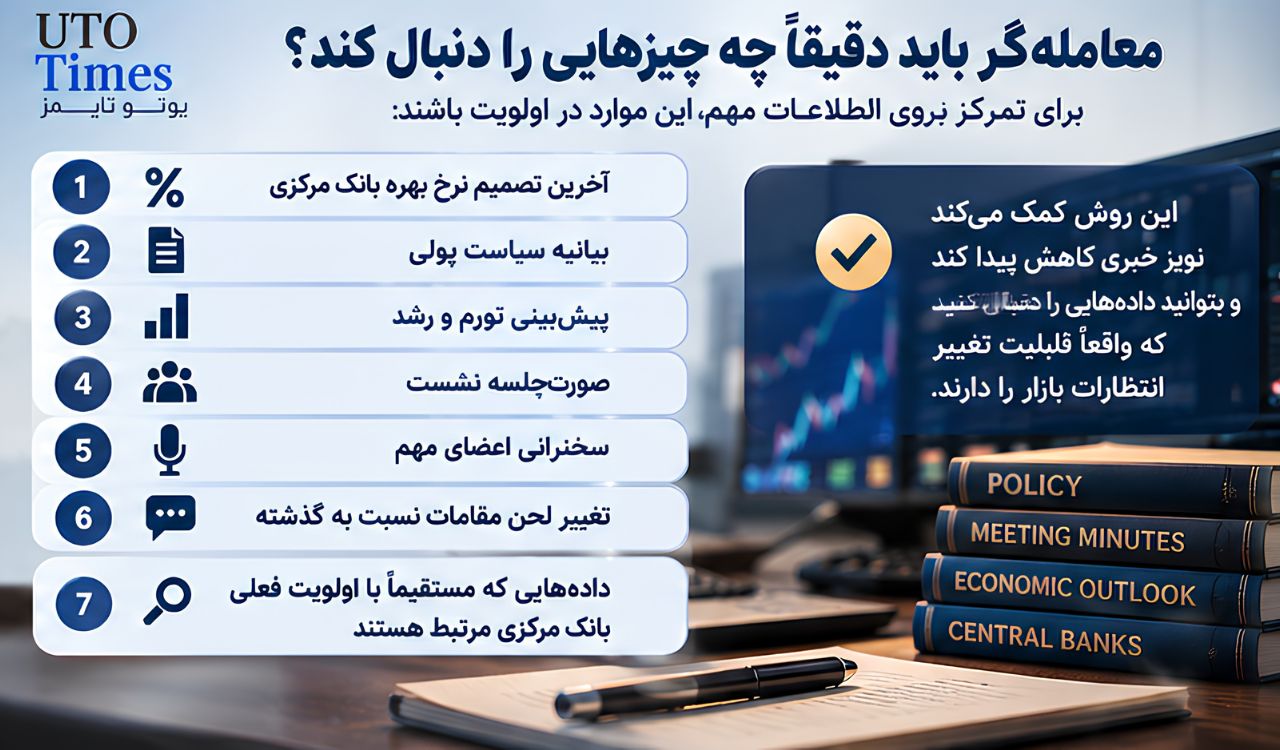
برای داشتن یک چارچوب ساده، بهتر است بهجای پیگیری همه دادهها، این موارد در اولویت باشند:
- آخرین تصمیم نرخ بهره بانک مرکزی
- بیانیه سیاست پولی
- پیشبینی تورم و رشد
- صورتجلسه نشست
- سخنرانی اعضای مهم
- تغییر لحن مقامات نسبت به گذشته
- دادههایی که مستقیماً با اولویت فعلی بانک مرکزی مرتبط هستند
این روش کمک میکند نویز خبری کاهش پیدا کند و معاملهگر بداند کدام داده واقعاً قابلیت تغییر انتظارات بازار را دارد.
نتیجه عملی برای تحلیل بازار
برای تحلیل حرفهای، بهتر است همیشه از بانک مرکزی به سمت داده حرکت کنید، نه برعکس. ابتدا مشخص کنید سیاستگذار چه چیزی را زیر نظر دارد، سپس دادهای را پیدا کنید که بتواند این دیدگاه را تغییر دهد.
ممکن است دهها گزارش در تقویم اقتصادی منتشر شود، اما تنها چند مورد از آنها مستقیماً بر تصمیم بعدی بانک مرکزی اثر بگذارند.
همین دادهها معمولاً بیشترین پتانسیل را برای ایجاد حرکتهای قابل معامله دارند.
بیشتر بخوانید: تورم، CPI و سیاست پولی؛ پیوندی کلیدی در تحلیل اقتصاد کلان
در یوتوتایمز، تمرکز اصلی در تحلیل اقتصاد کلان باید روی این سؤال باشد: «چه چیزی میتواند انتظارات بازار درباره تصمیم بعدی بانک مرکزی را تغییر دهد؟» وقتی پاسخ این سؤال مشخص باشد، بخش بزرگی از دادههای کماهمیت حذف میشوند و تصویر بازار شفافتر خواهد شد.
لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.